1兄弟姉妹以外の相続人は、遺留分として、次条第一項に規定する遺留分を算定するための財産の価額に、次の各号に掲げる区分に応じてそれぞれ当該各号に定める割合を乗じた額を受ける。直系尊属のみが相続人である場合三分の一前号に掲げる場合以外の場合二分の一
1 直系尊属のみが相続人である場合三分の一
2 前号に掲げる場合以外の場合二分の一
2相続人が数人ある場合には、前項各号に定める割合は、これらに第九百条及び第九百一条の規定により算定したその各自の相続分を乗じた割合とする。
この条文の過去問 10問
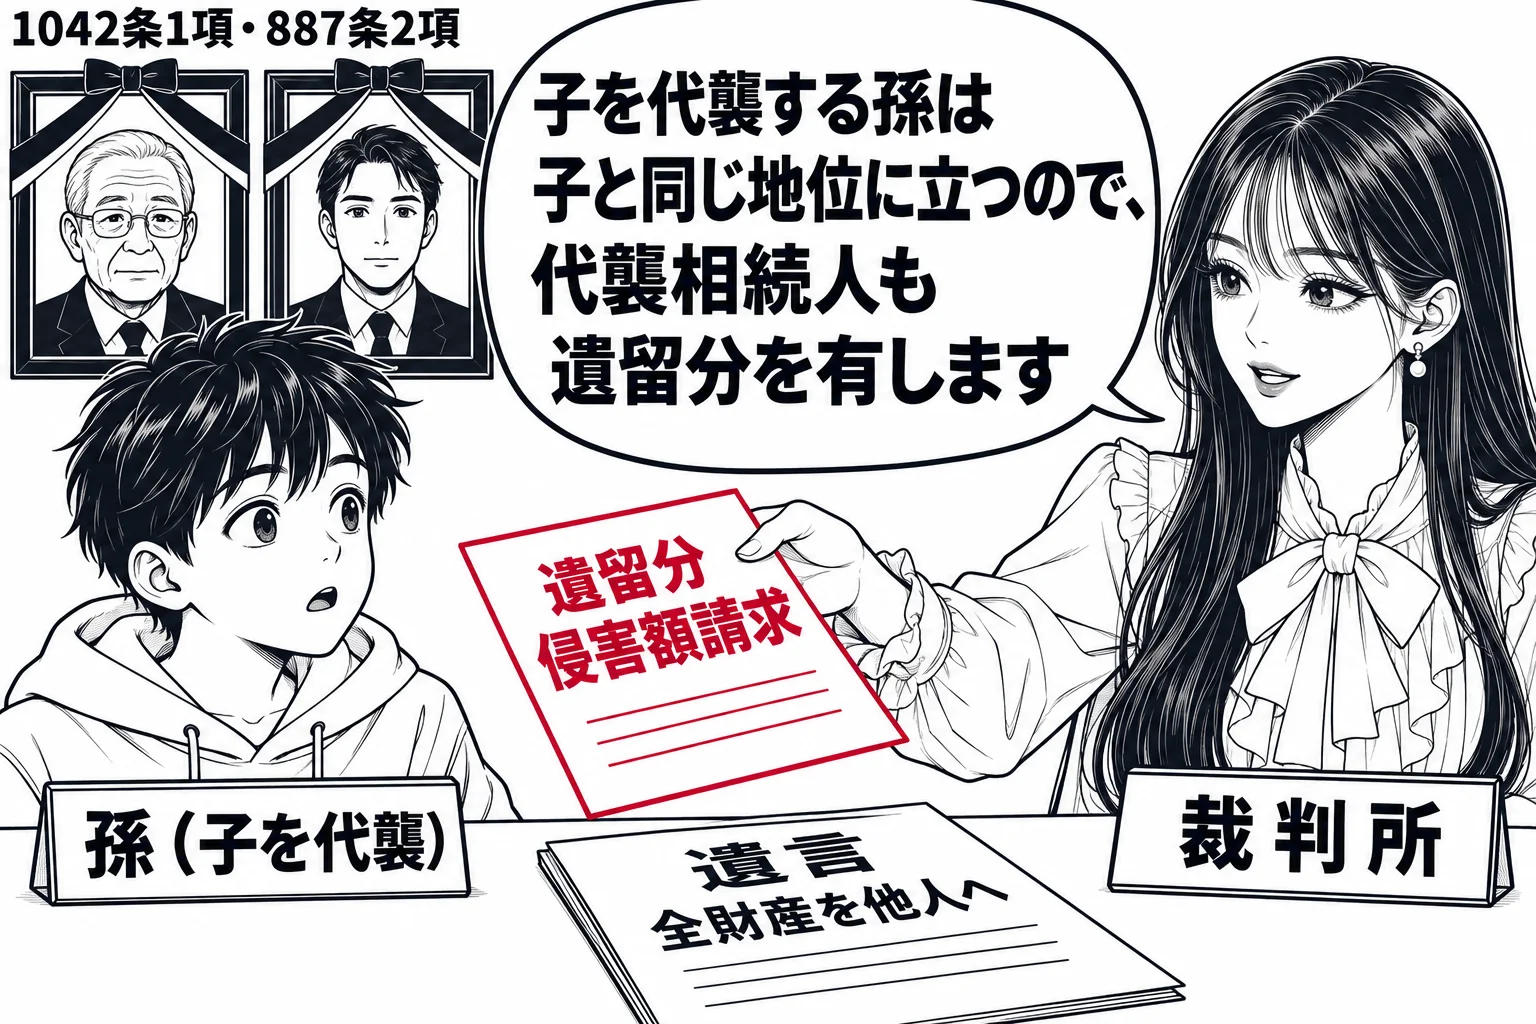
誤り。違うのは「代襲相続人は、遺留分を有しない」の部分である。
1042条1項は、兄弟姉妹以外の相続人は遺留分を受けると定め、遺留分を持つかどうかは相続人としてどの地位に立つかで決まる。代襲相続は、被相続人の子が相続開始以前に死亡し、又は欠格・廃除で相続権を失った場合に、その子が被代襲者の相続人としての地位を引き継ぐ制度である(887条2項・3項)。子を代襲する孫は、子と同じ順位の相続人となり、相続分も子が受けるべきであったものと同じである(901条1項)。したがって、子が遺留分を持つ以上、代襲する孫も遺留分を持つ。代襲相続人が遺留分を持たないのは、兄弟姉妹を代襲する甥・姪の場合(889条2項)であり、これは遺留分を持たない兄弟姉妹の地位を引き継ぐからにすぎない。代襲相続人は遺留分を持たないと一般化する本肢は、子の代襲相続人を見落としている。
兄弟姉妹以外の相続人は、遺留分として、次条第一項に規定する遺留分を算定するための財産の価額に、次の各号に掲げる区分に応じてそれぞれ当該各号に定める割合を乗じた額を受ける。一 直系尊属のみが相続人である場合 三分の一 二 前号に掲げる場合以外の場合 二分の一 2 相続人が数人ある場合には、前項各号に定める割合は、これらに第九百条及び第九百一条の規定により算定したその各自の相続分を乗じた割合とする。
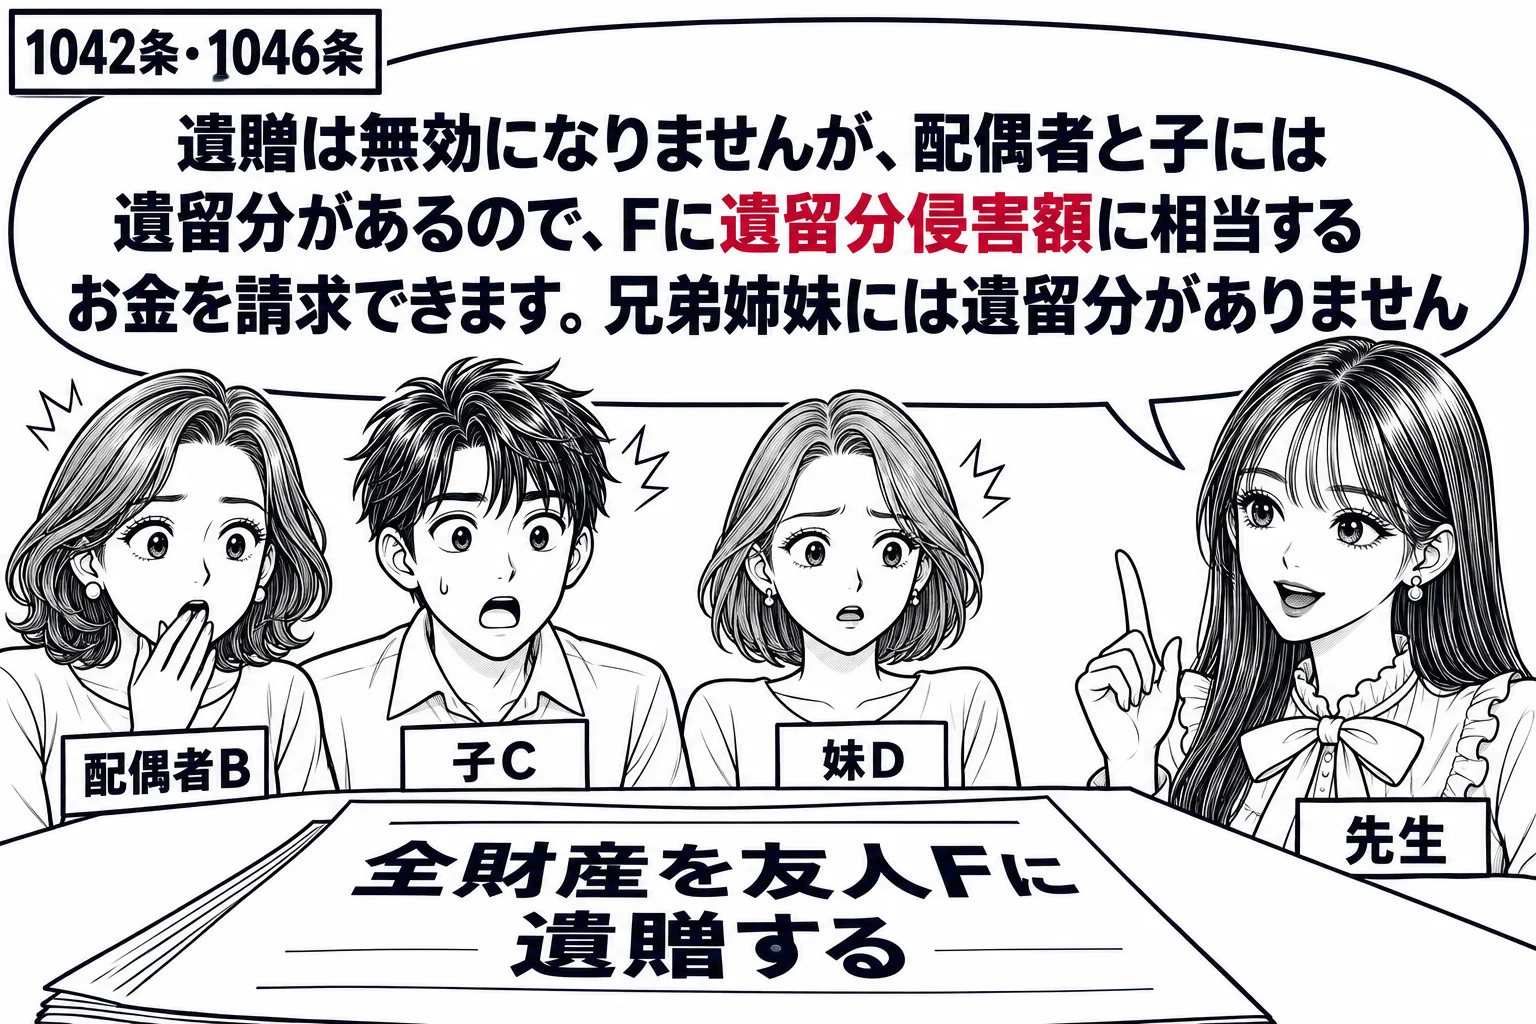
正しい。1042条1項は遺留分を有する者を兄弟姉妹以外の相続人とし、兄弟姉妹を明文で除いている。
1042条1項は、兄弟姉妹以外の相続人は遺留分を受けると定め、遺留分を持つ者を配偶者・子とその代襲相続人・直系尊属に限り、兄弟姉妹を明文で除いている。したがって、被相続人の兄弟姉妹は、実際に相続人となる場合(889条1項2号)でも遺留分を持たない。遺留分は相続人の生活の保障や、被相続人の財産形成への潜在的な貢献の清算を目的とする制度であるが、兄弟姉妹は通常は被相続人と生計を一つにしておらず、財産への期待も配偶者・子・直系尊属に比べて薄いので、被相続人が自由に財産を処分できることを優先させたのである。そのため、相続人が配偶者と兄弟姉妹だけであれば、全財産を配偶者に与える遺言をしておけば兄弟姉妹から遺留分侵害額を請求されることはない。兄弟姉妹を代襲する甥・姪も遺留分を持たない。
兄弟姉妹以外の相続人は、遺留分として、次条第一項に規定する遺留分を算定するための財産の価額に、次の各号に掲げる区分に応じてそれぞれ当該各号に定める割合を乗じた額を受ける。一 直系尊属のみが相続人である場合 三分の一 二 前号に掲げる場合以外の場合 二分の一 2 相続人が数人ある場合には、前項各号に定める割合は、これらに第九百条及び第九百一条の規定により算定したその各自の相続分を乗じた割合とする。
誤り。違うのは「妹は,…8分の1を乗じた額を遺留分として受ける」の部分である。遺留分を有するのは兄弟姉妹以外の相続人であり(1042条1項)、妹には遺留分がない。
1042条1項は、兄弟姉妹以外の相続人は、遺留分として、遺留分を算定するための財産の価額に、直系尊属のみが相続人である場合は3分の1、それ以外の場合は2分の1を乗じた額を受けると定める。相続人が数人あるときは、この割合に各自の法定相続分を乗じた割合が各自の遺留分となる(同条2項)。本肢の妹は被相続人の兄弟姉妹であるから、そもそも遺留分を持つ者に当たらず、どのような割合を乗じた額であれ、遺留分として受けることはない。8分の1という数字は、配偶者と兄弟姉妹が相続人である場合の2分の1に兄弟姉妹の法定相続分4分の1(900条3号)を乗じたものであるが、この計算は遺留分を持つ者であることを前提とする。本問では配偶者だけが遺留分を持ち、その遺留分は遺留分を算定するための財産の価額の2分の1である。兄弟姉妹は配偶者や子、直系尊属に比べて被相続人の財産に生活を頼っている度合いが低いから、被相続人の処分の自由を制限してまで守る必要は乏しいとされたのである。
兄弟姉妹以外の相続人は、遺留分として、次条第一項に規定する遺留分を算定するための財産の価額に、次の各号に掲げる区分に応じてそれぞれ当該各号に定める割合を乗じた額を受ける。一 直系尊属のみが相続人である場合 三分の一 二 前号に掲げる場合以外の場合 二分の一
- 遺留分権利者(1042条1項):兄弟姉妹以外の相続人。直系尊属のみなら3分の1、それ以外は2分の1を各自の法定相続分で分ける(同条2項)
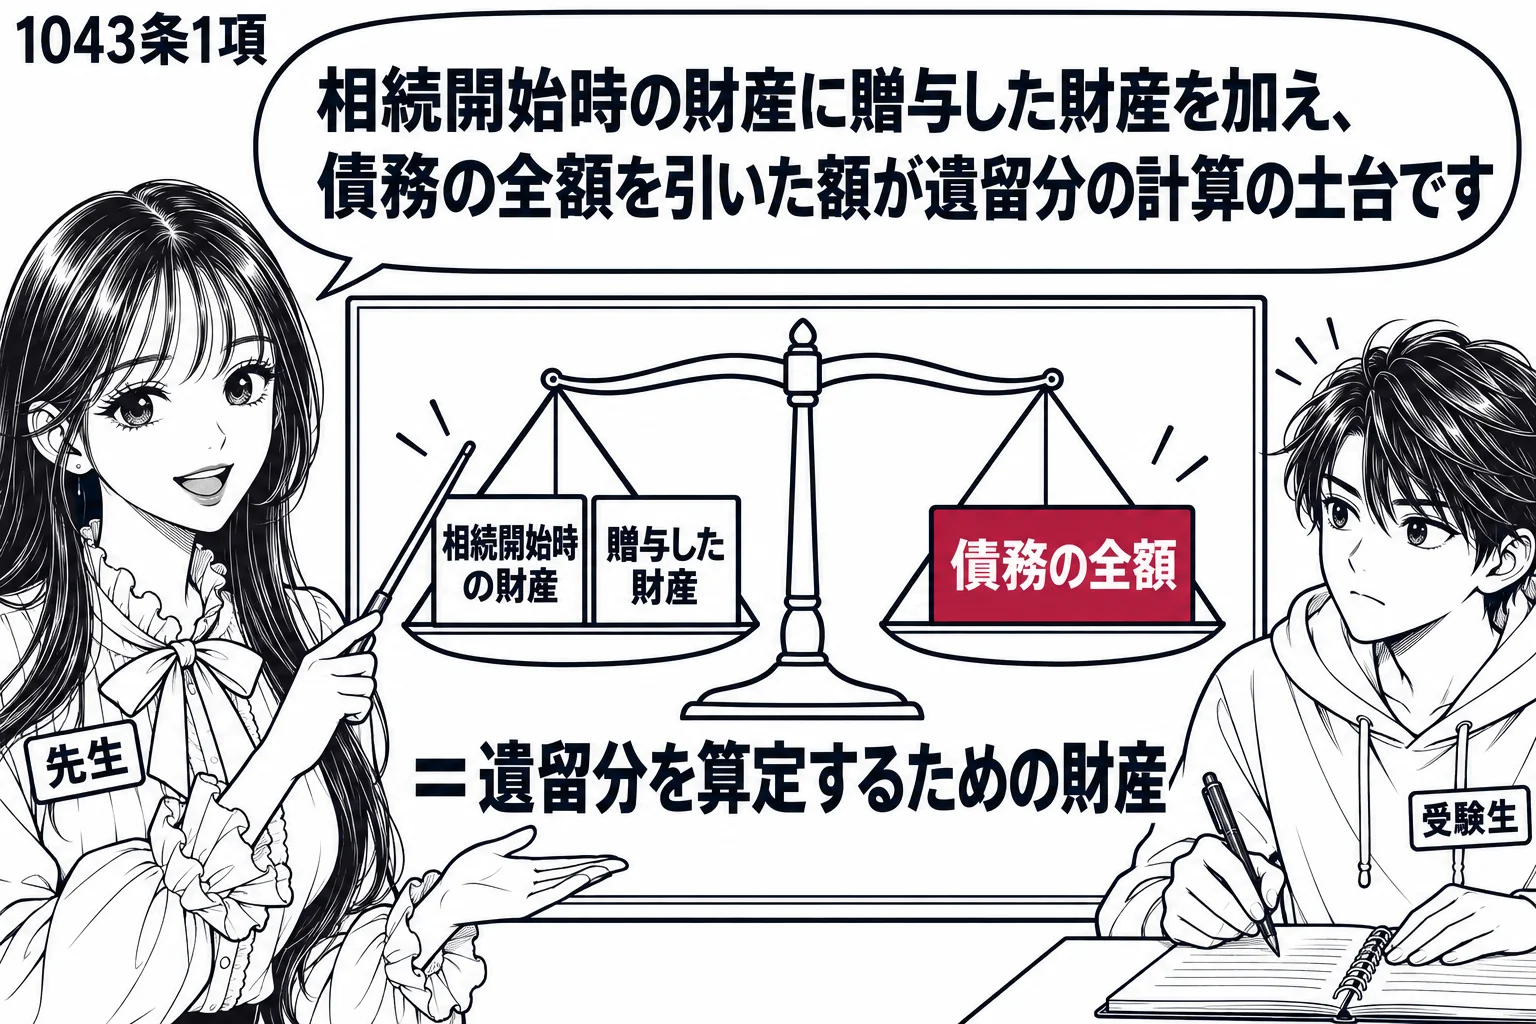
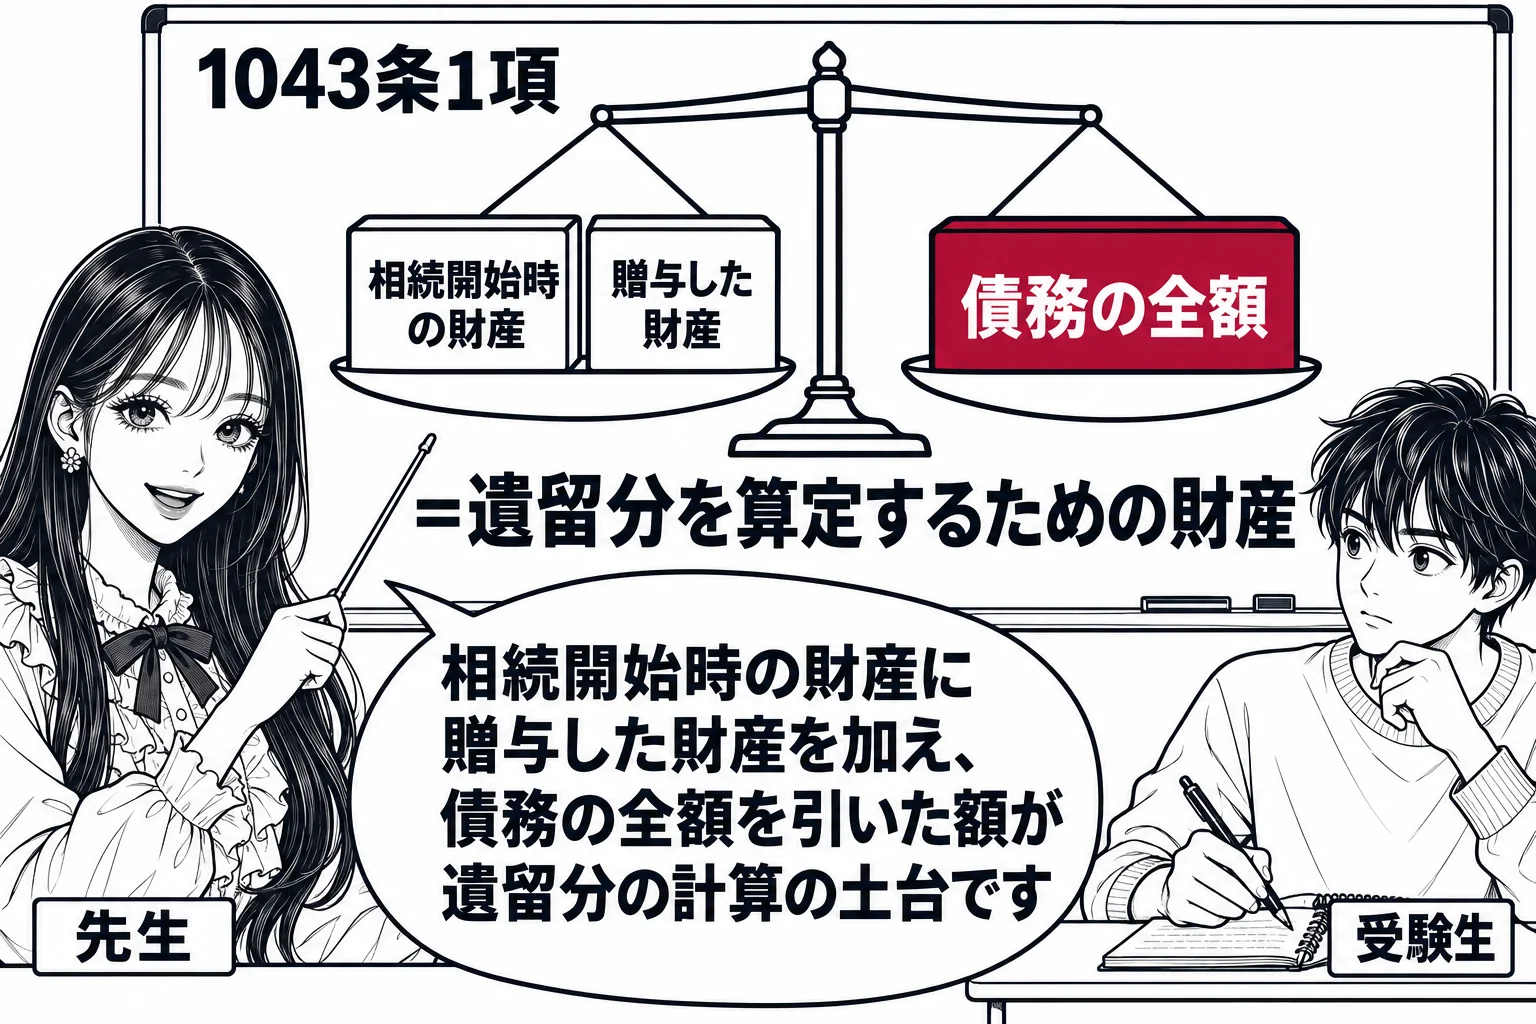
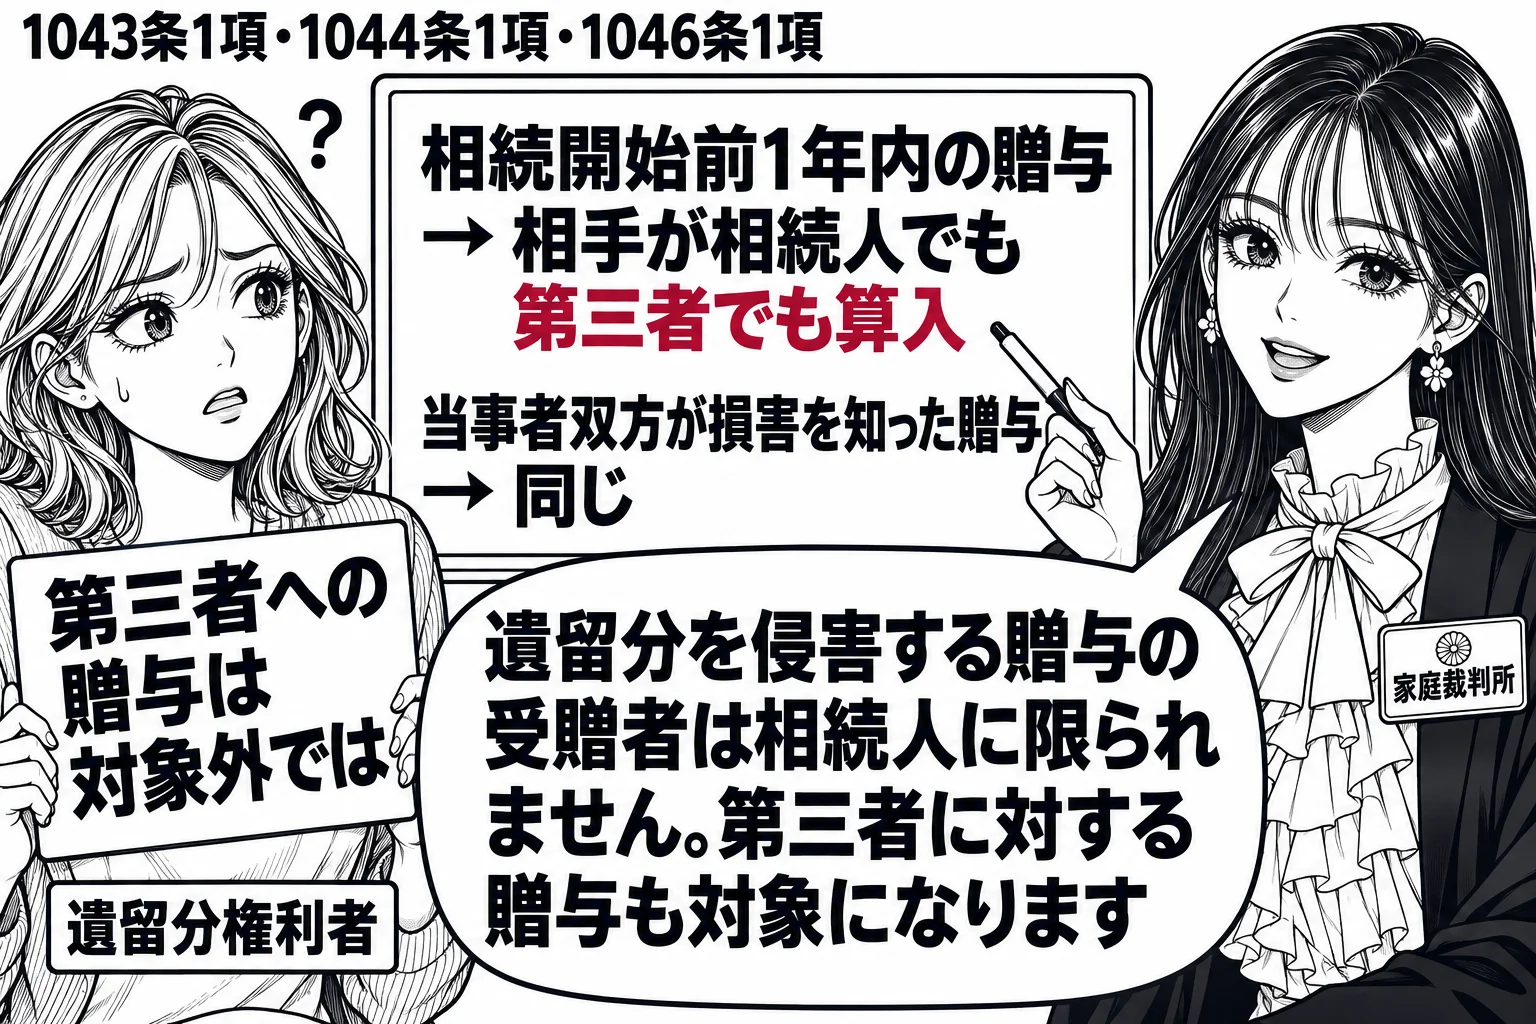
- 算定の基礎(1043条1項):相続開始時の財産+贈与した財産-債務の全額
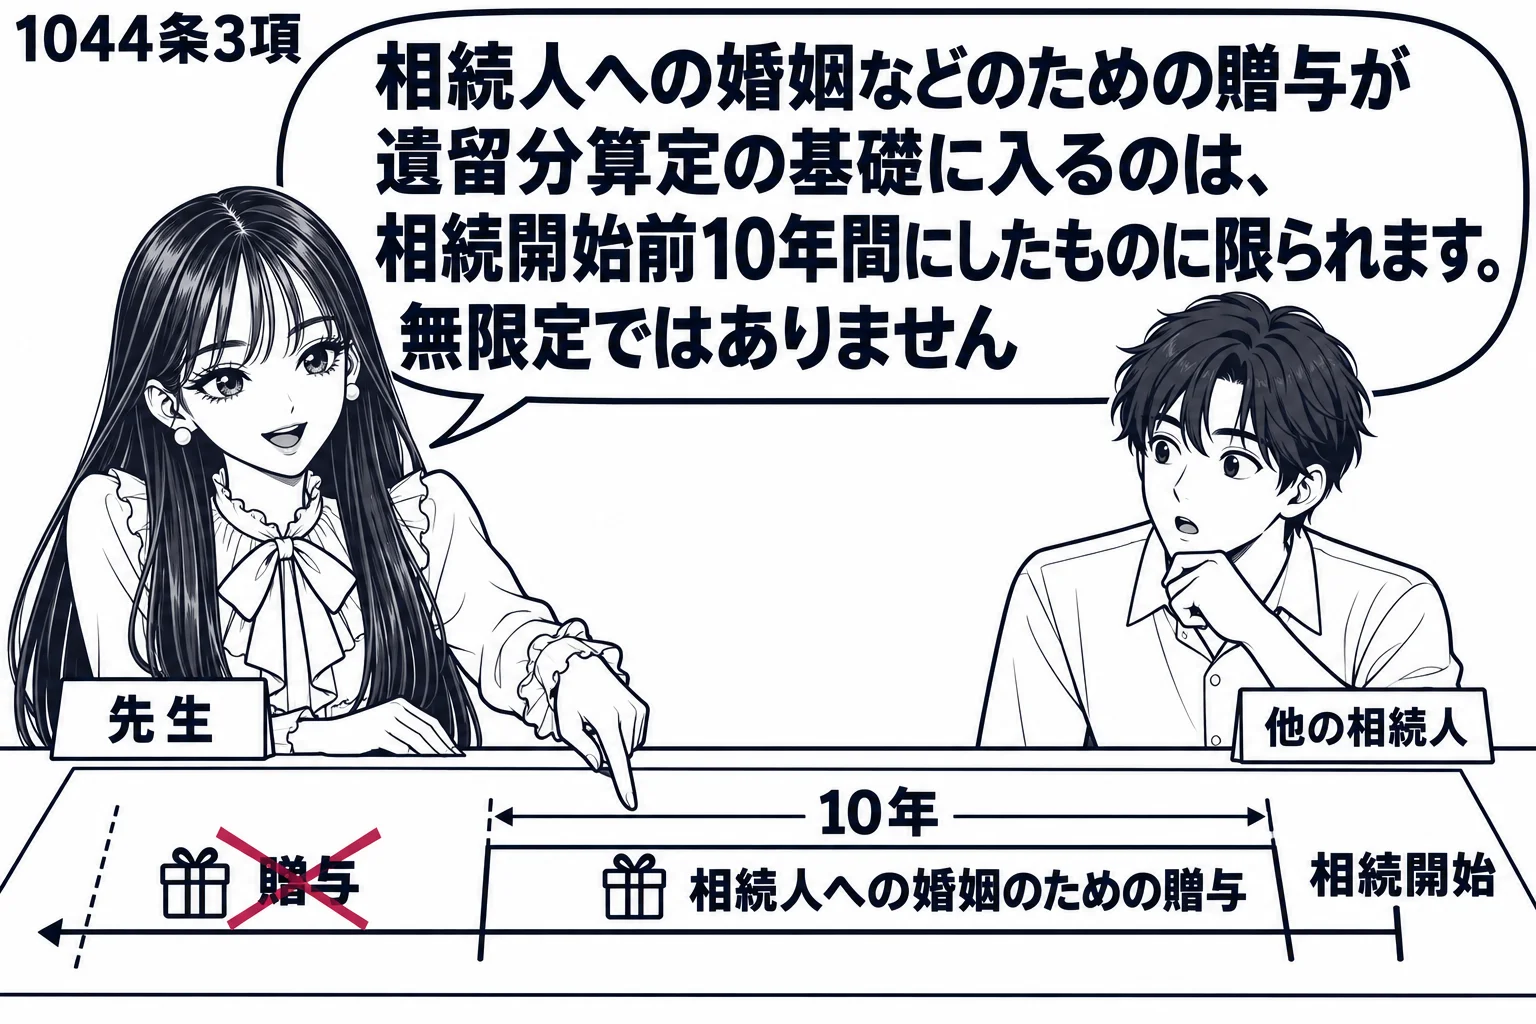
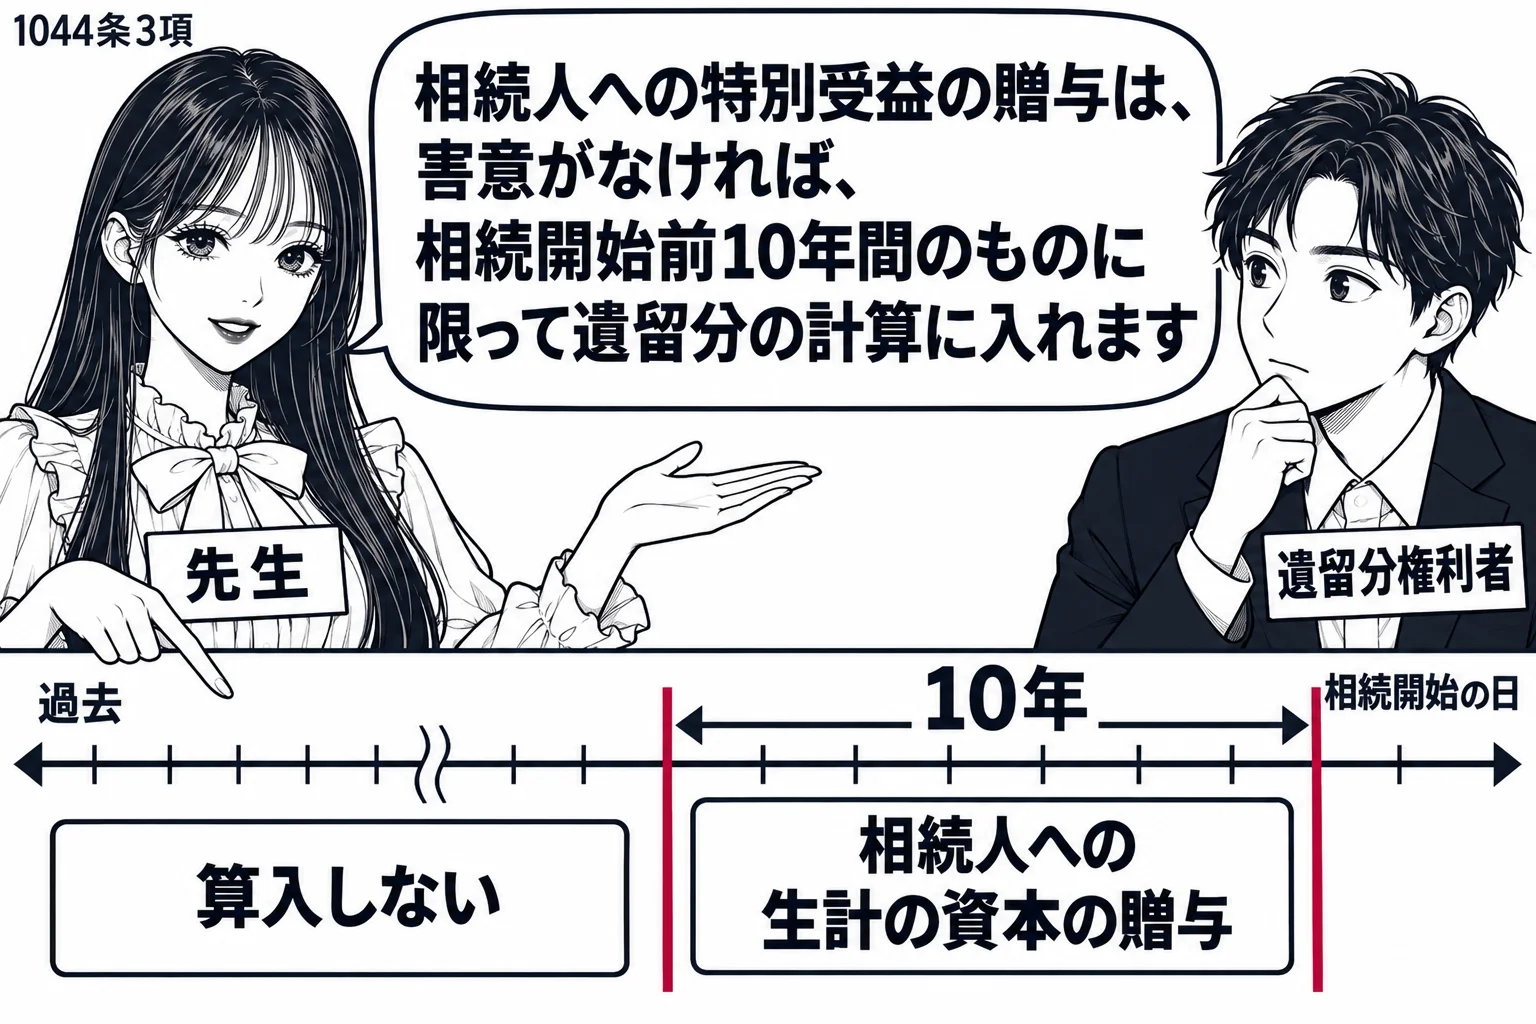
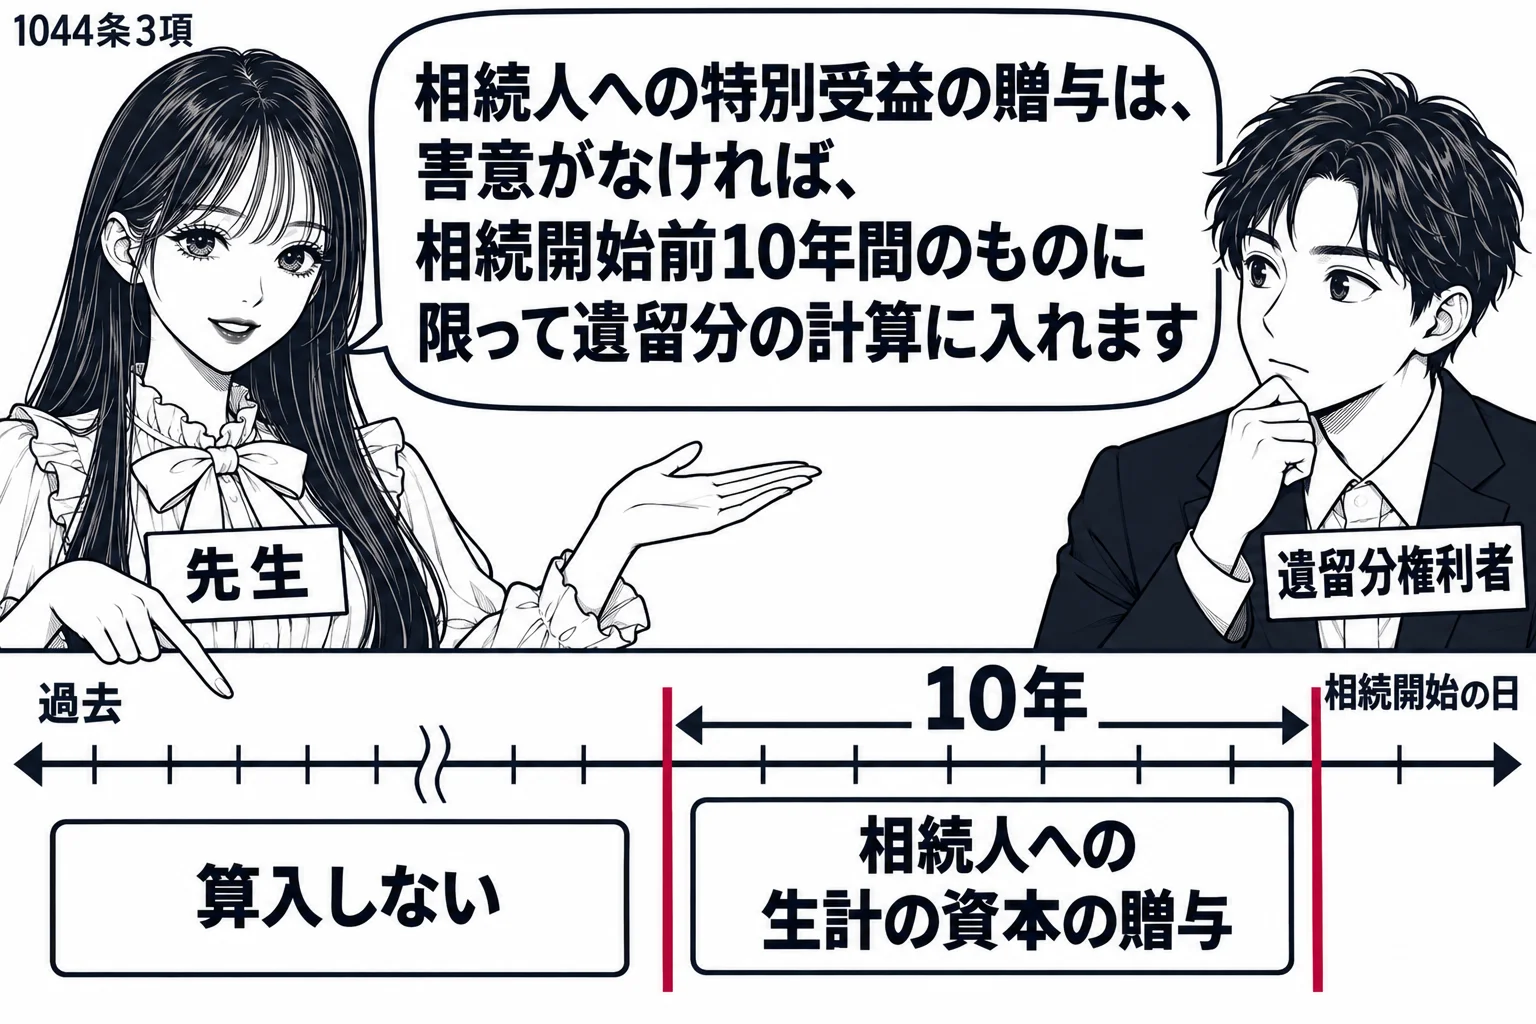
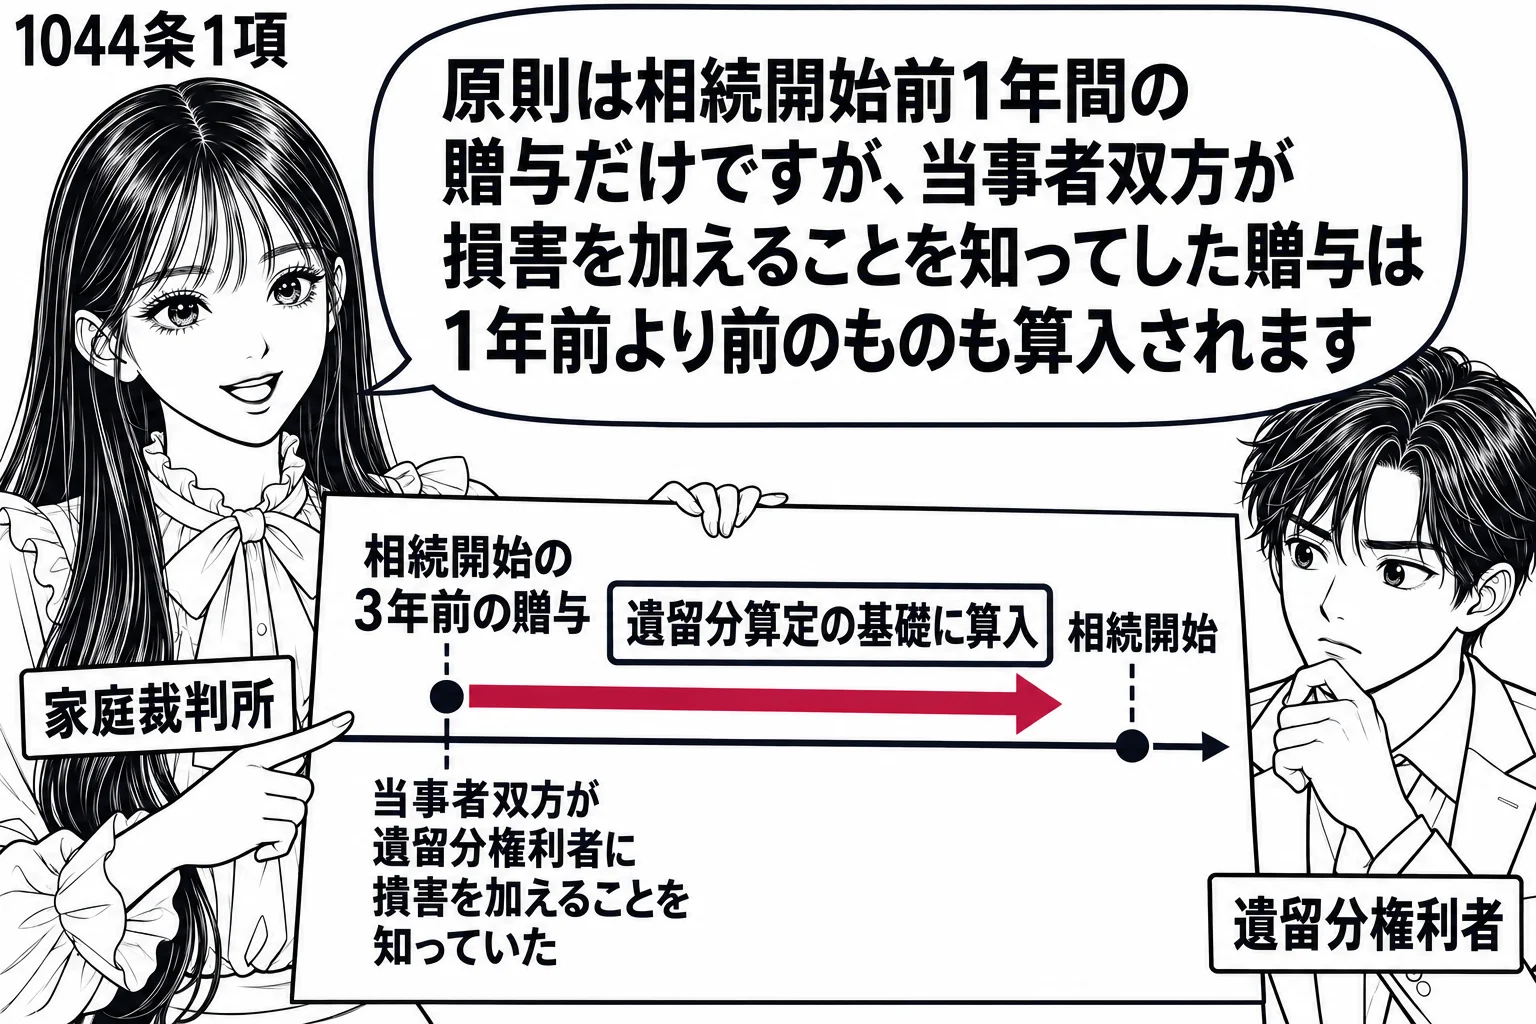
- 算入する贈与(1044条):相続開始前1年間(相続人への特別受益に当たる贈与は10年間)。双方が損害を加えることを知っていれば期間の制限なし
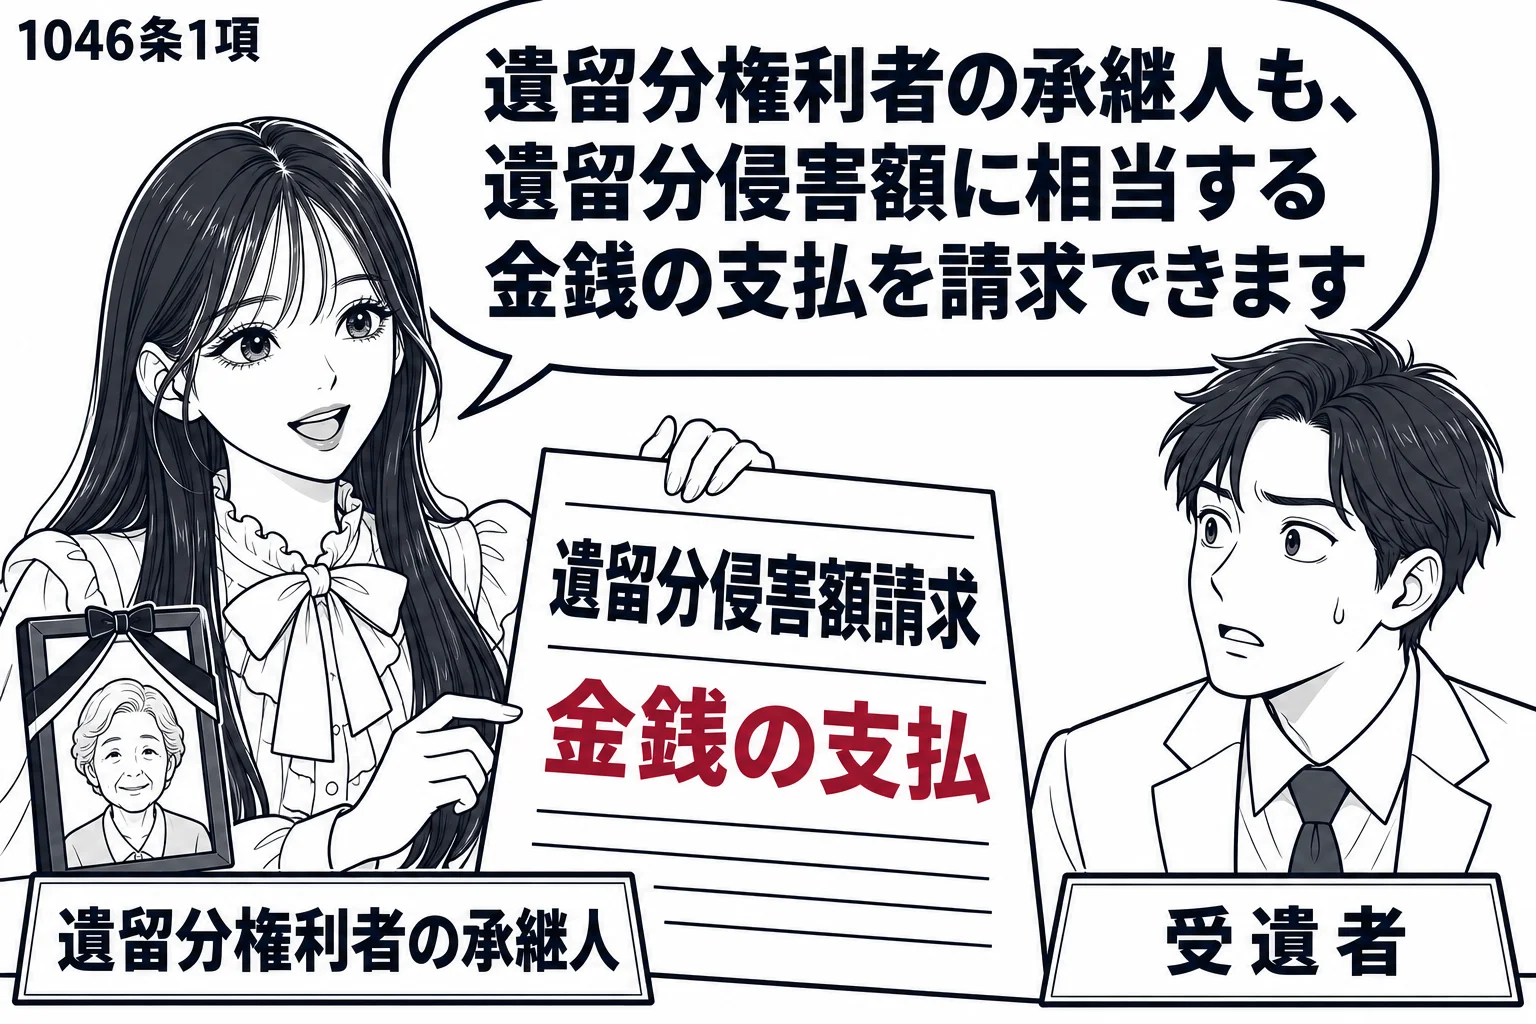
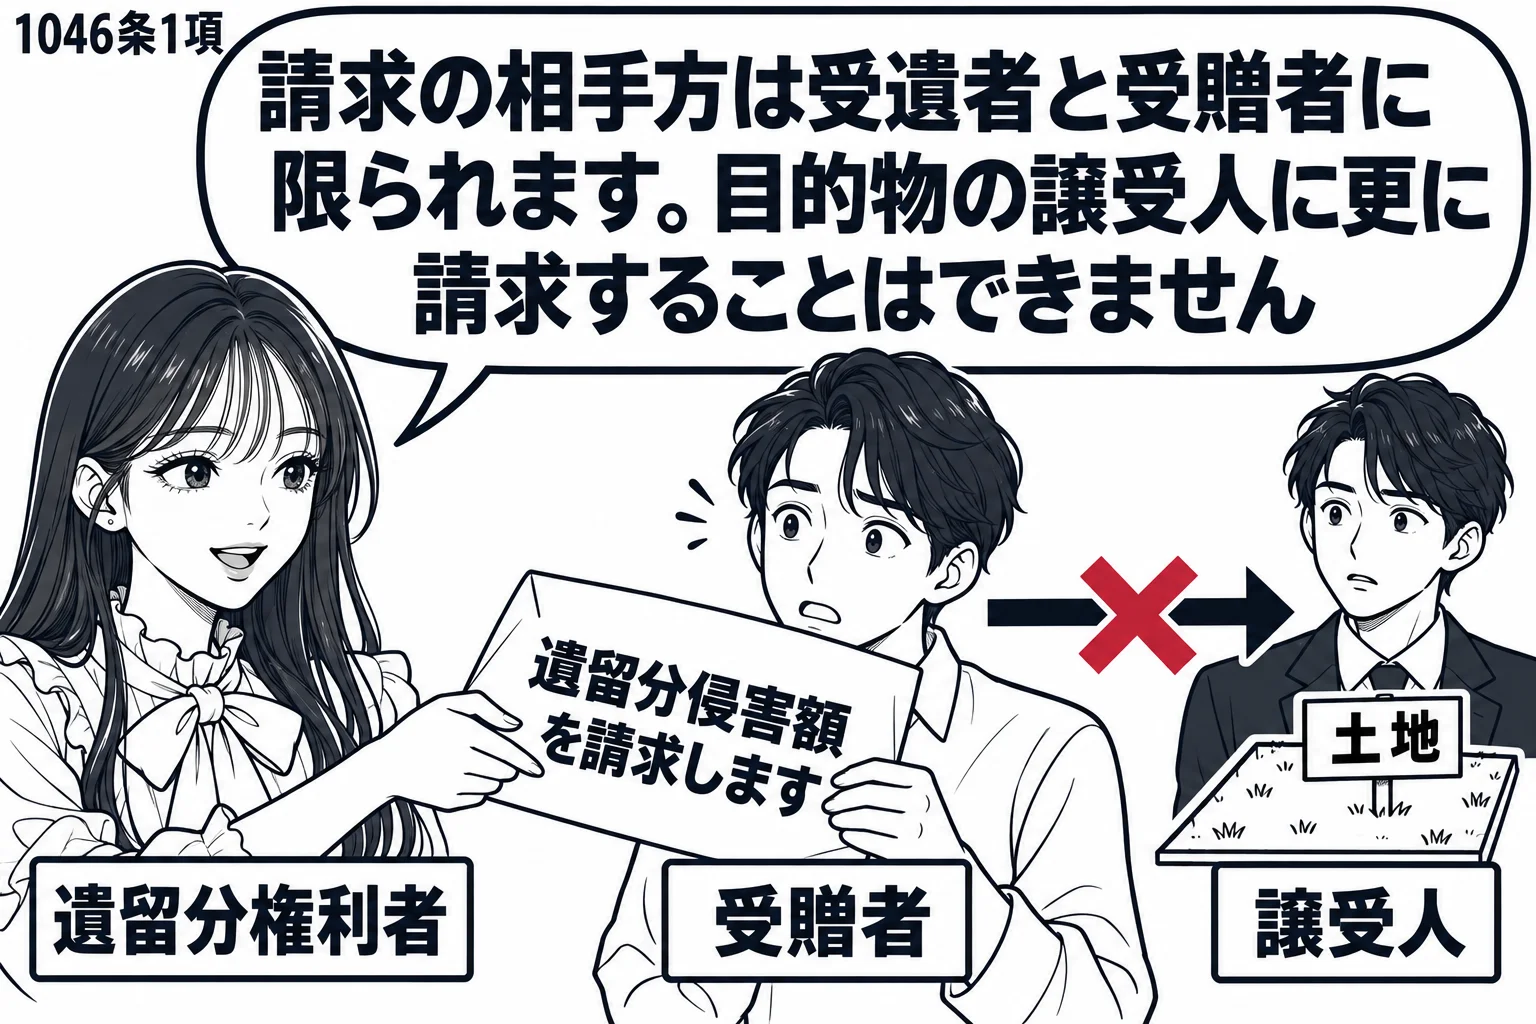
- 請求(1046条1項):受遺者・受贈者に遺留分侵害額に相当する金銭の支払を請求する
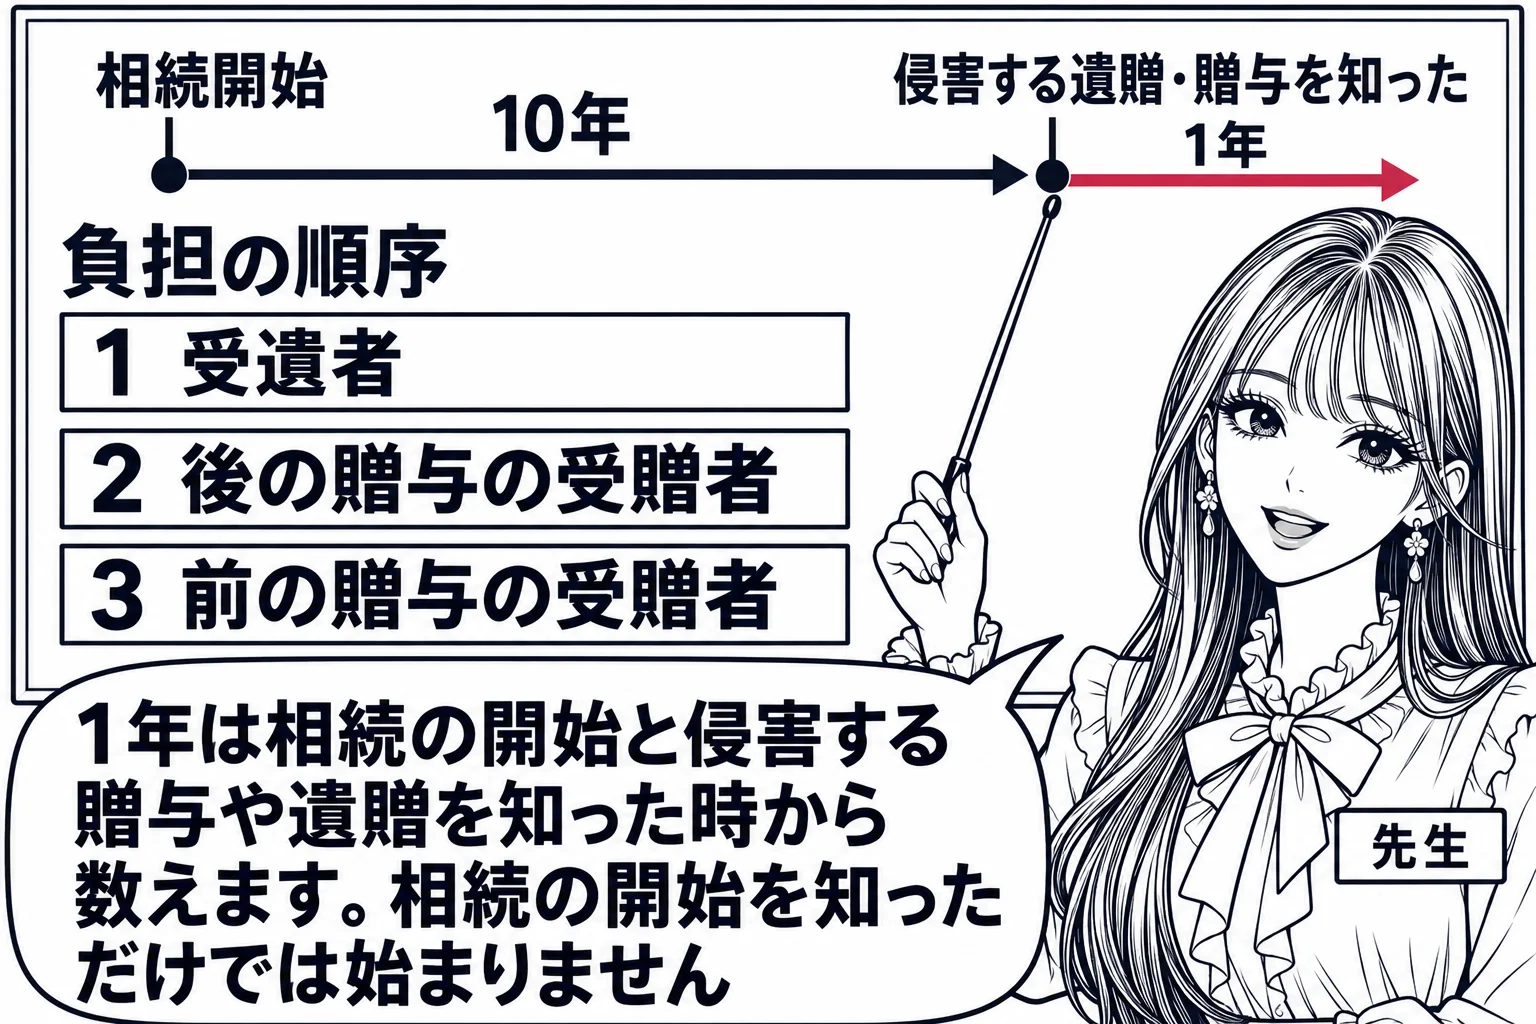
- 時効(1048条):相続の開始と侵害する贈与・遺贈を知った時から1年、相続開始から10年
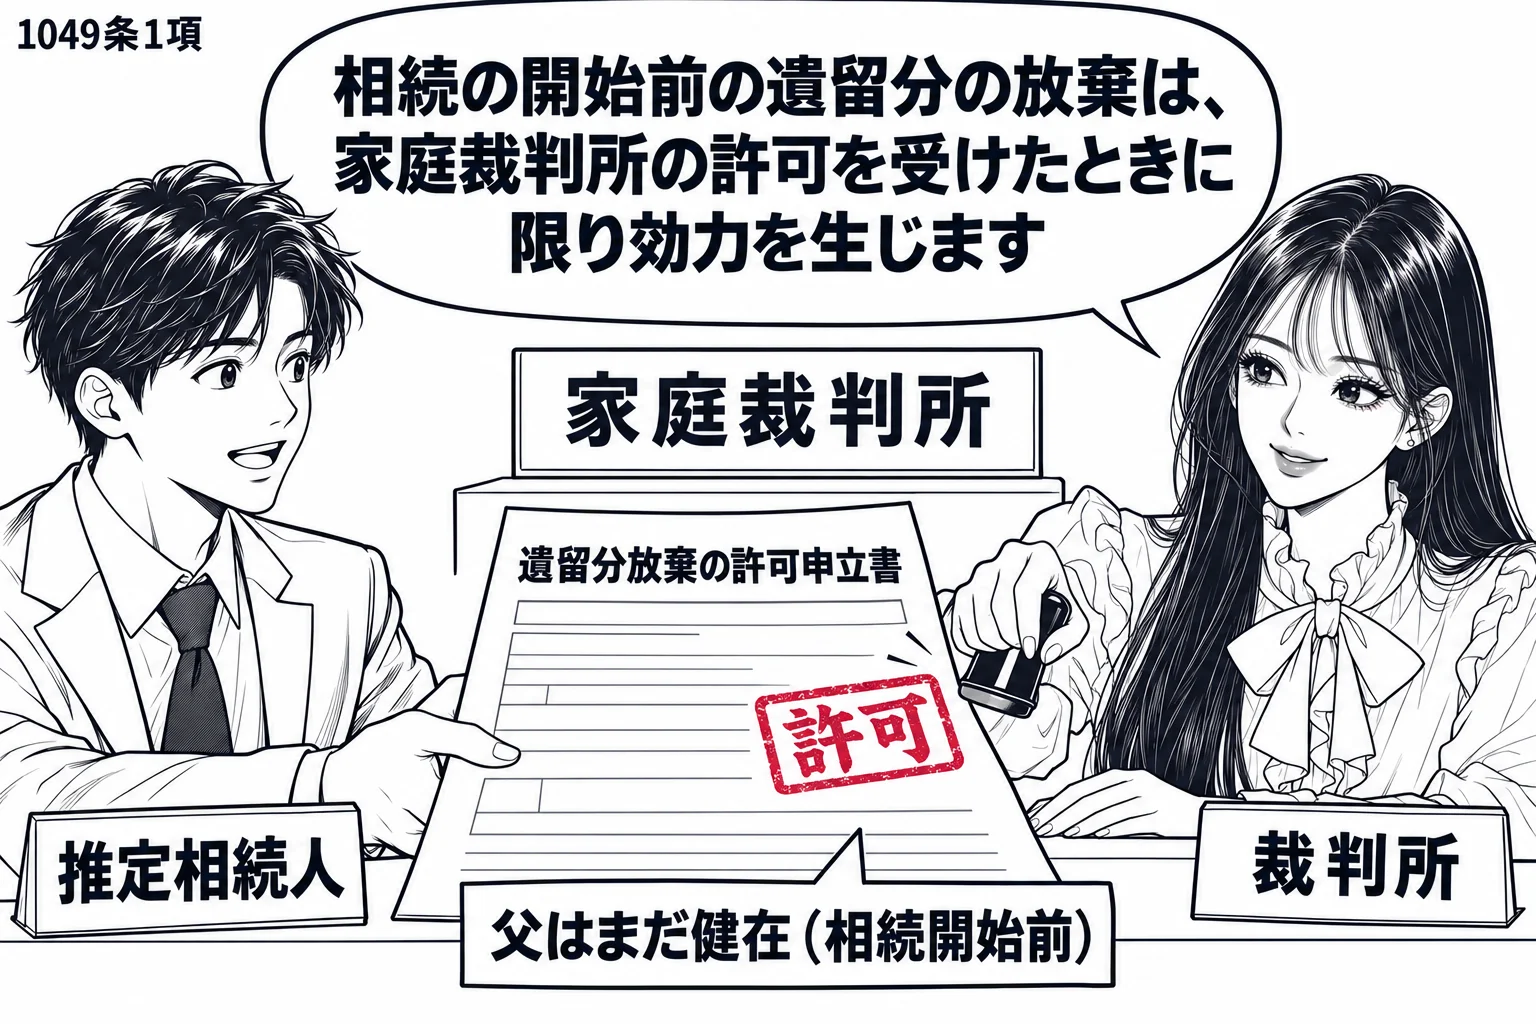
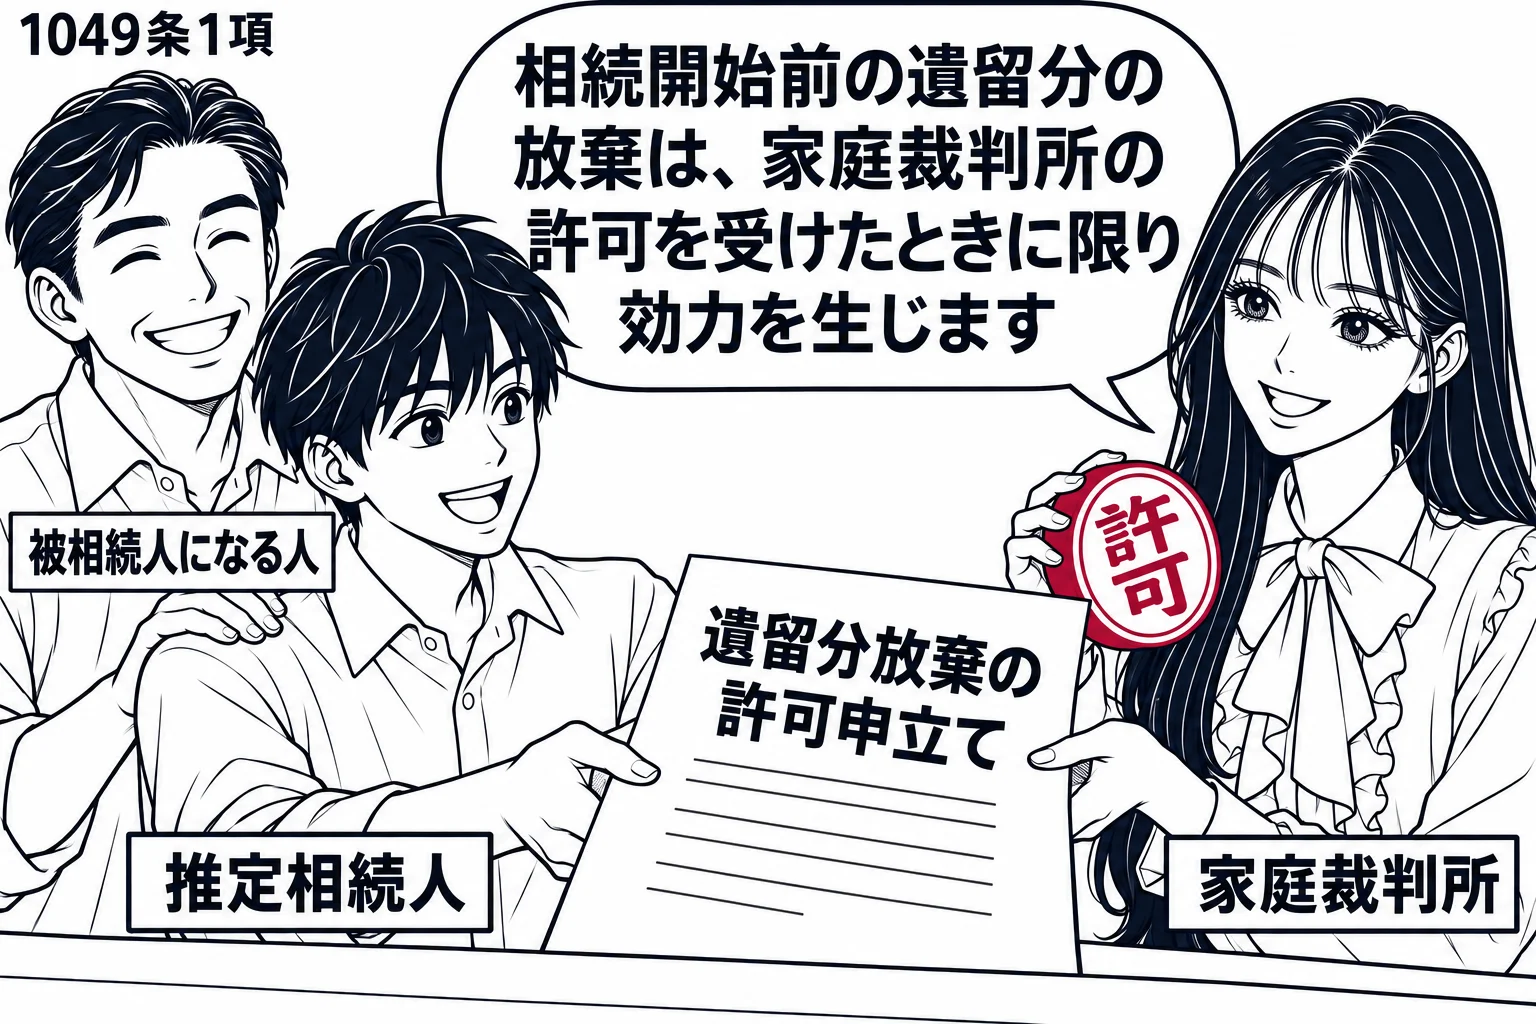
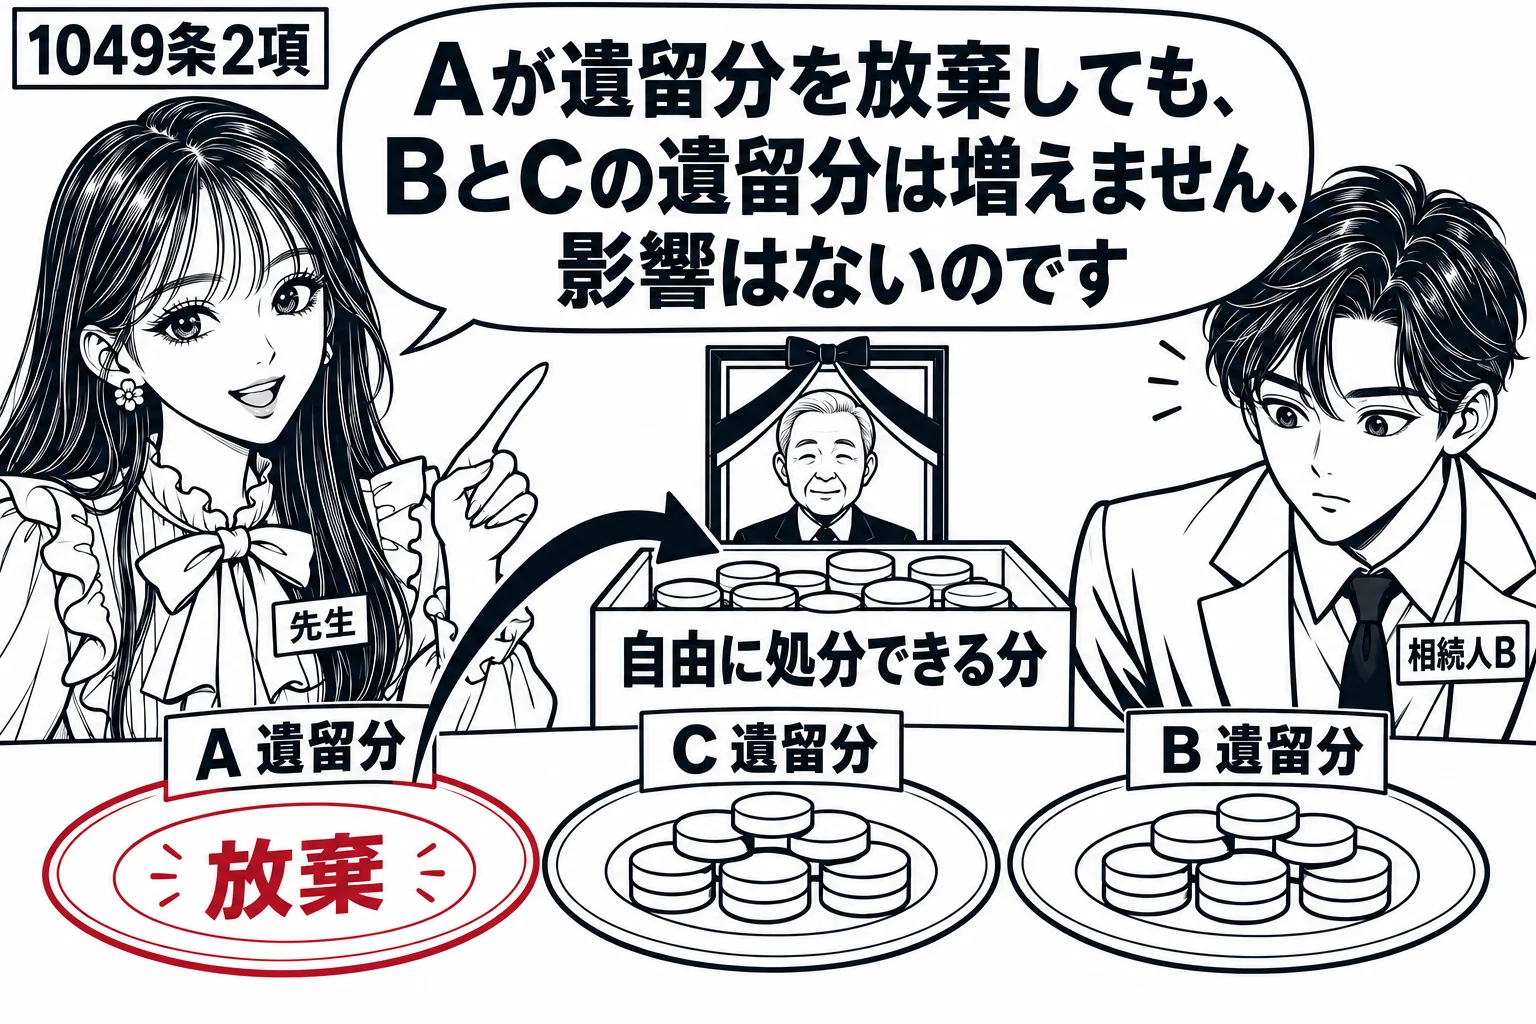
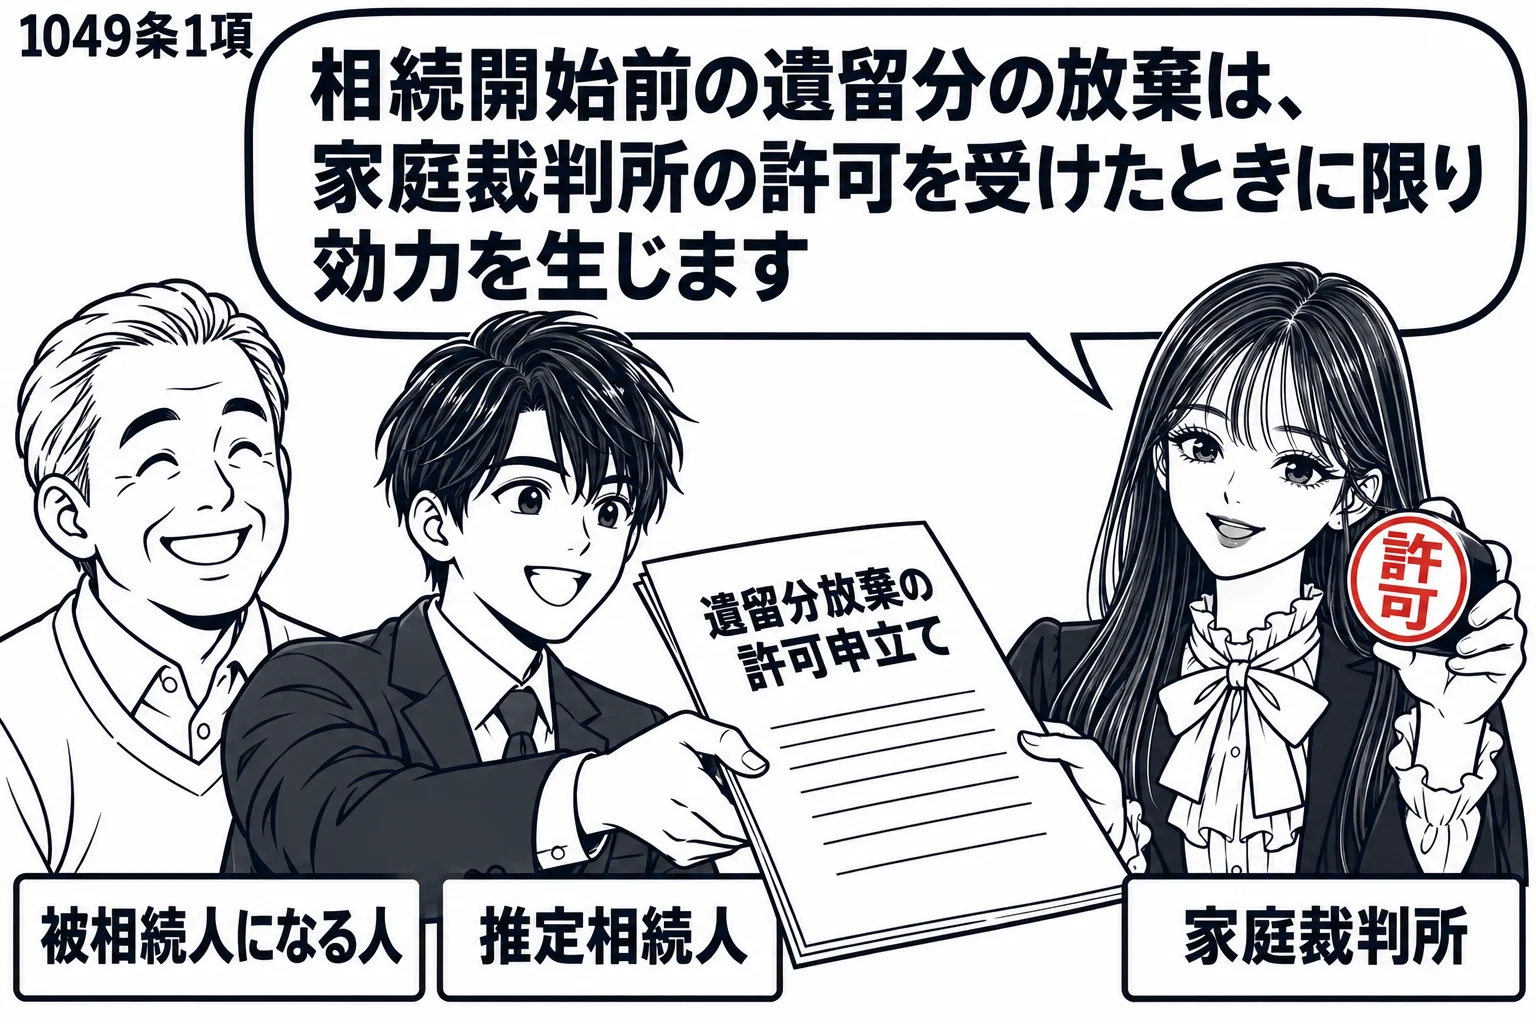
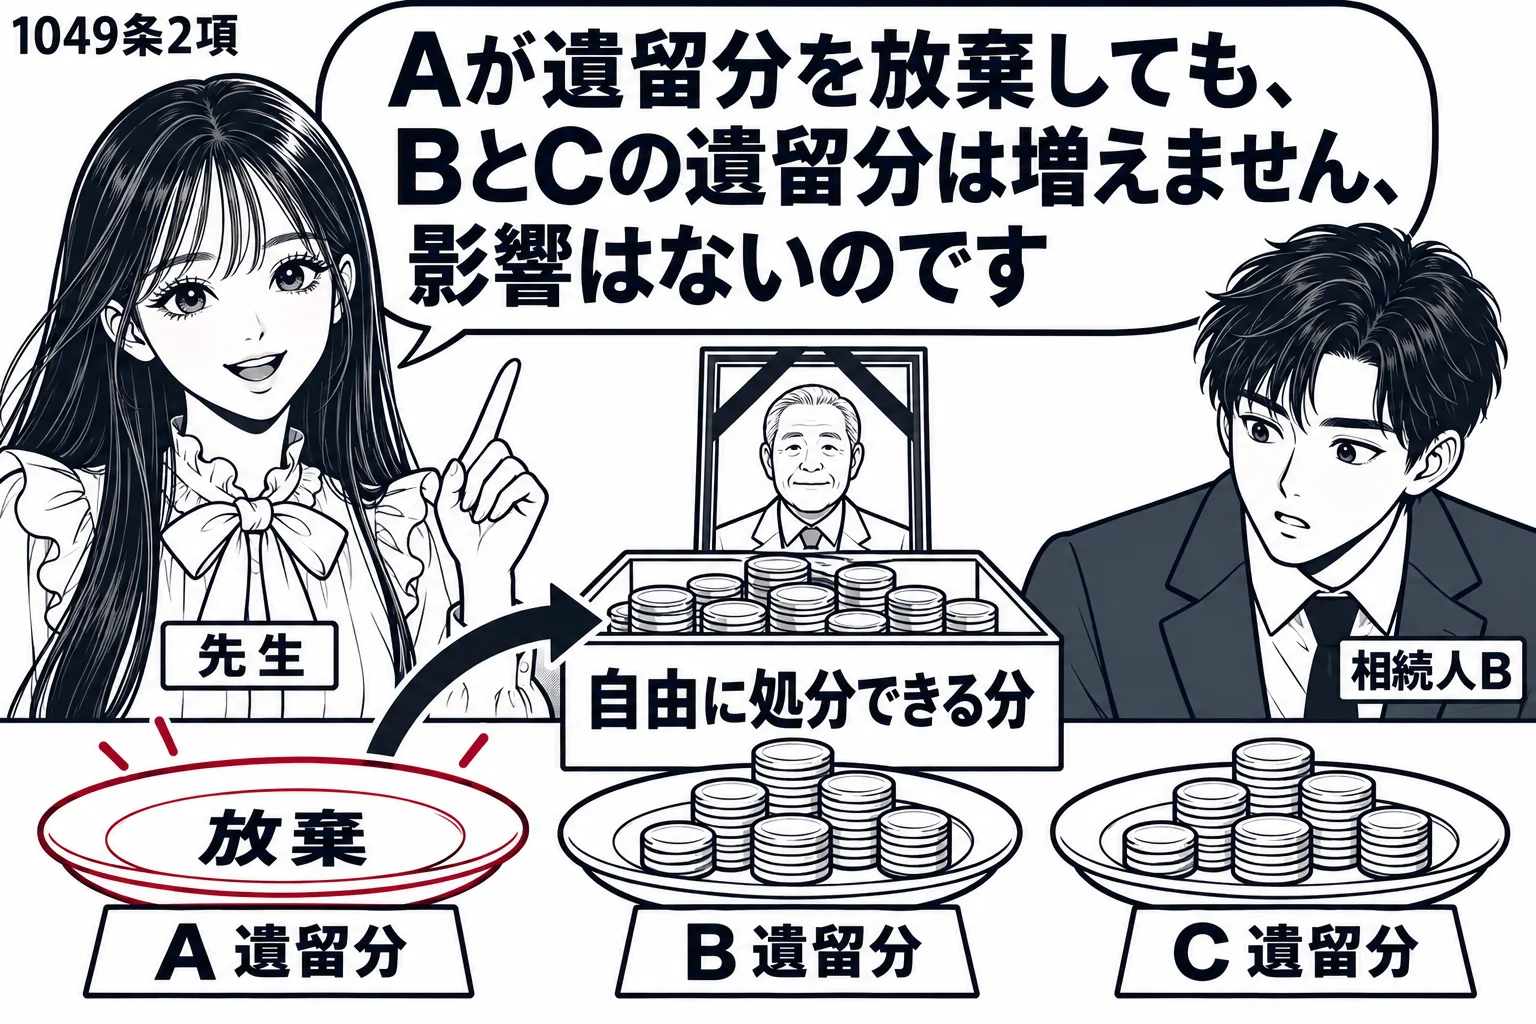
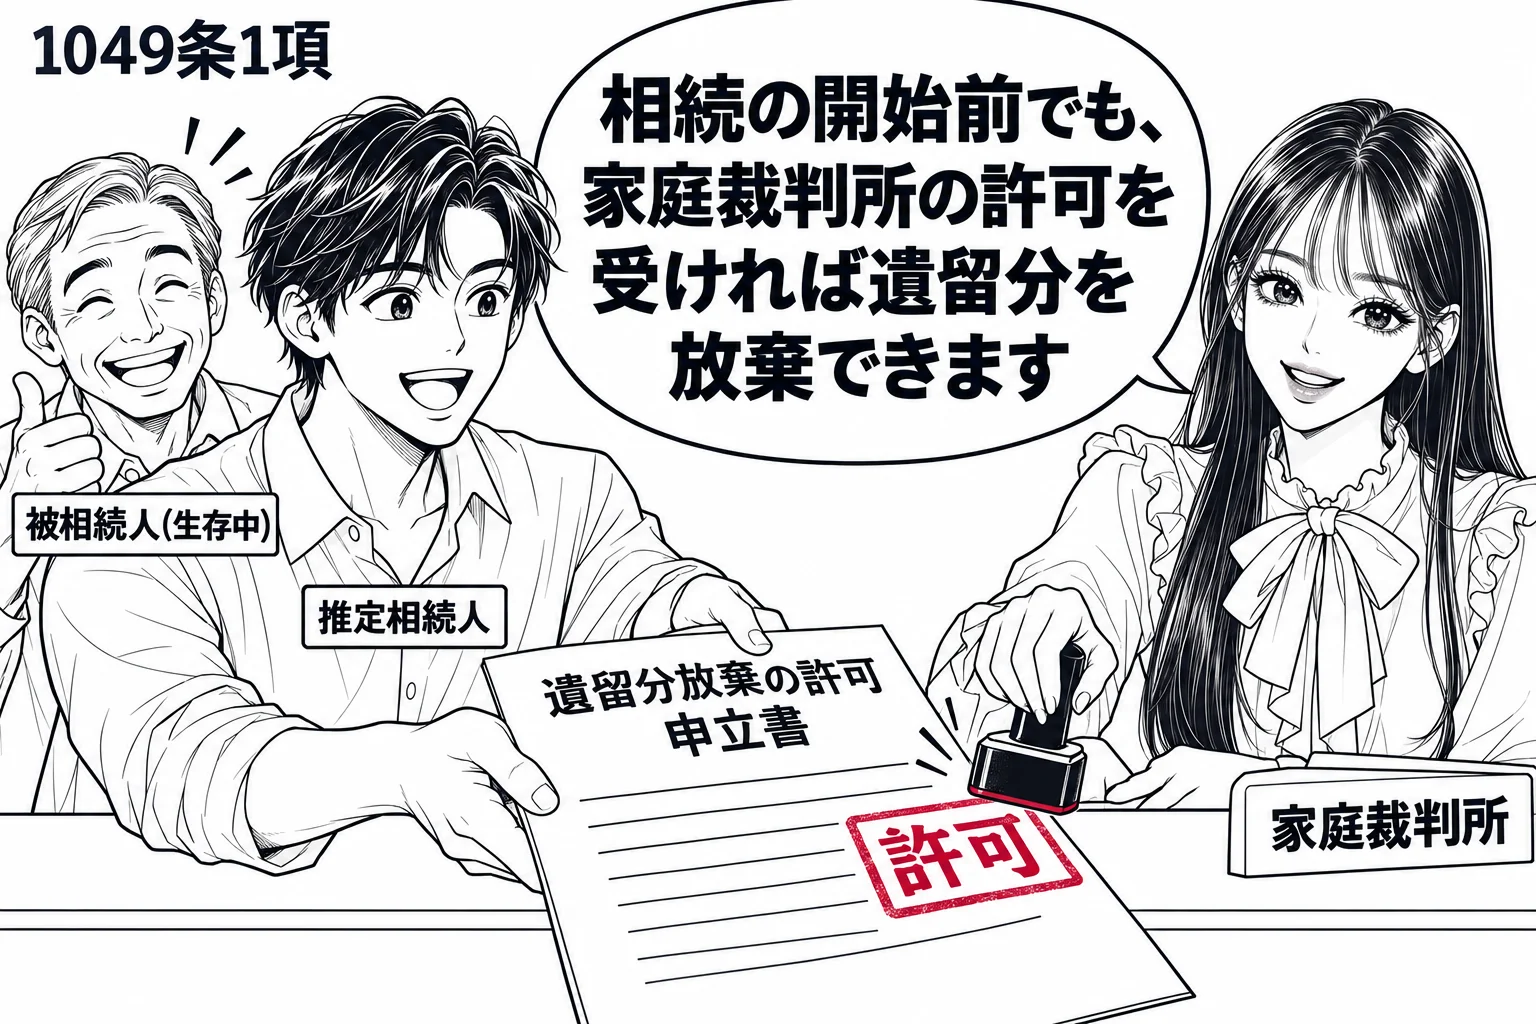
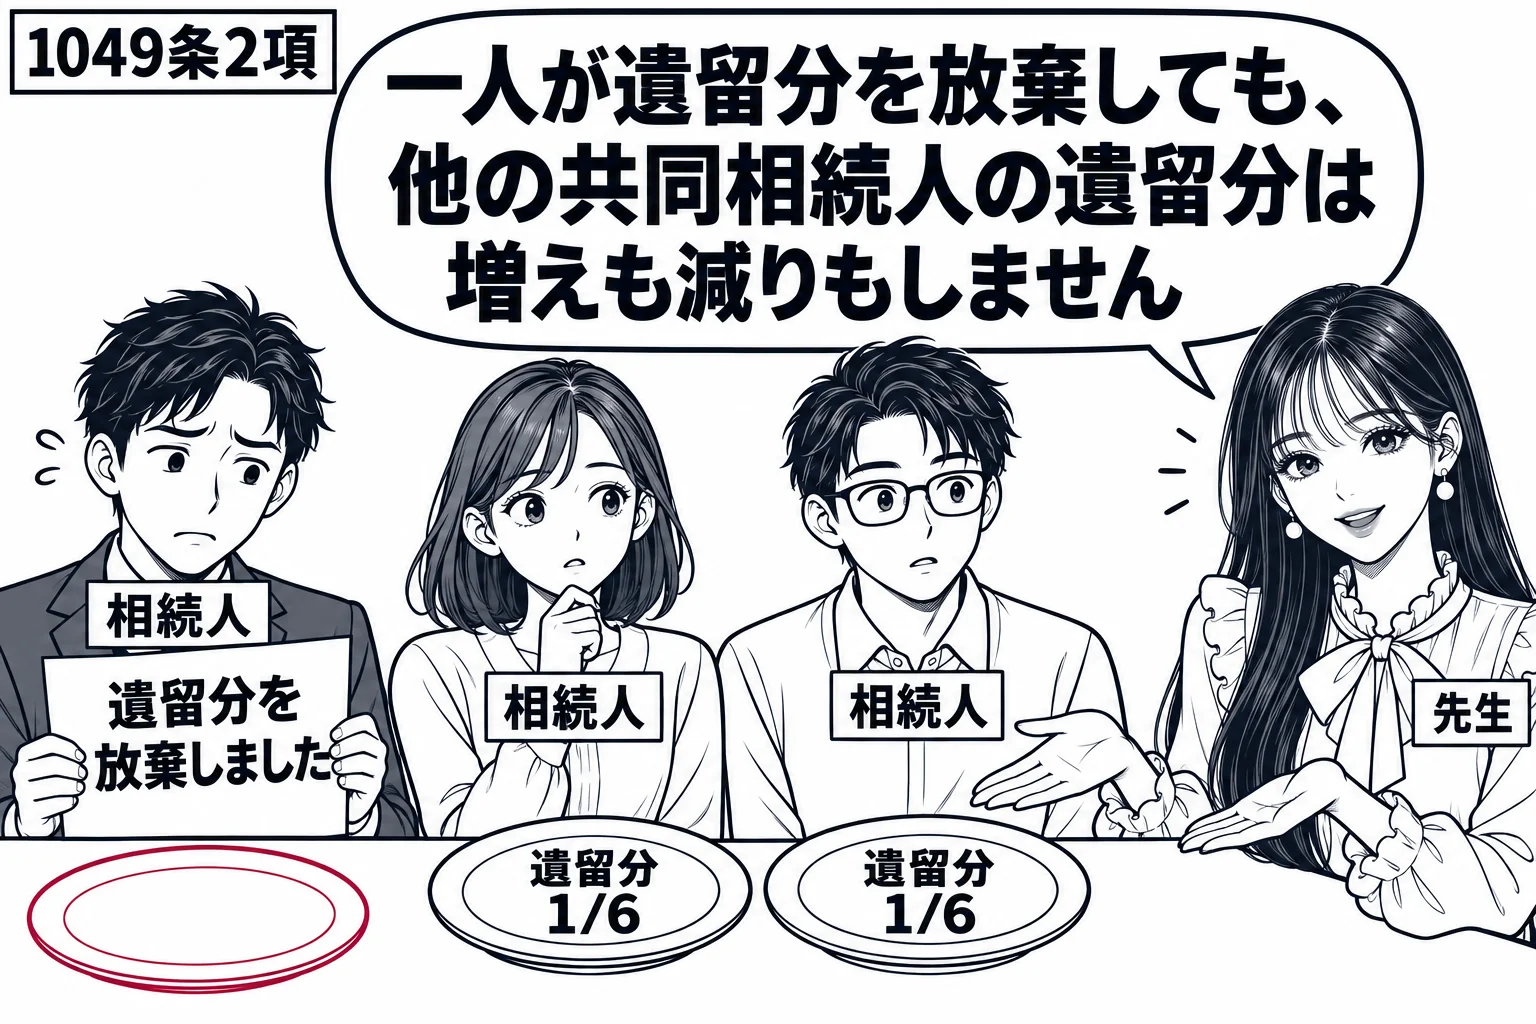
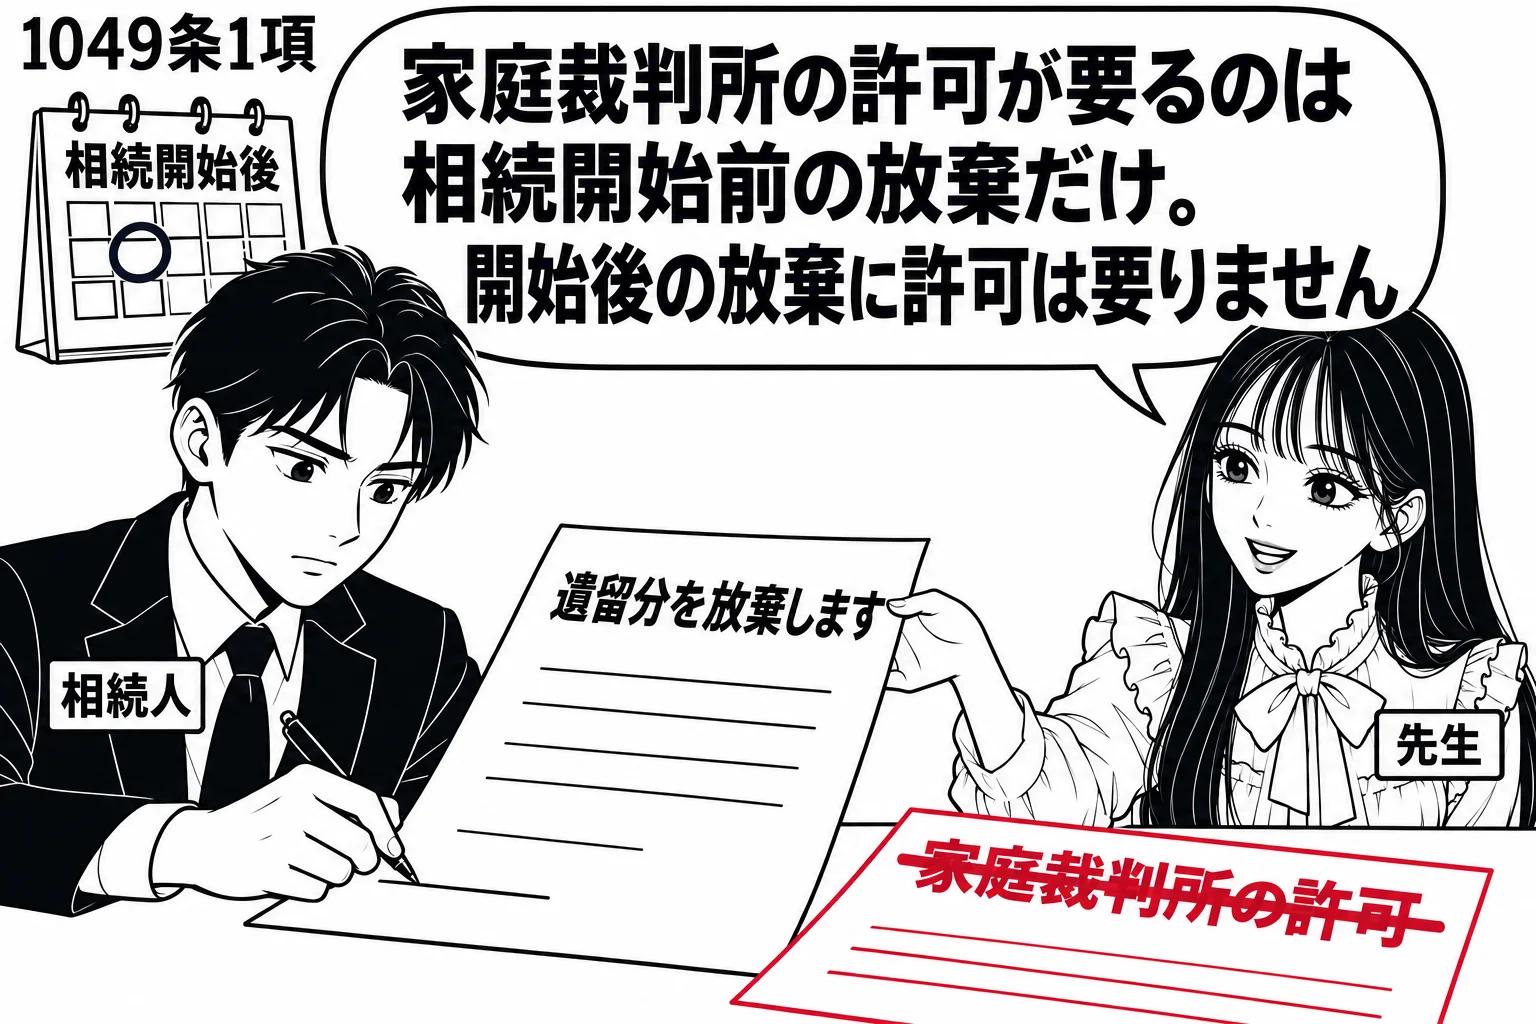
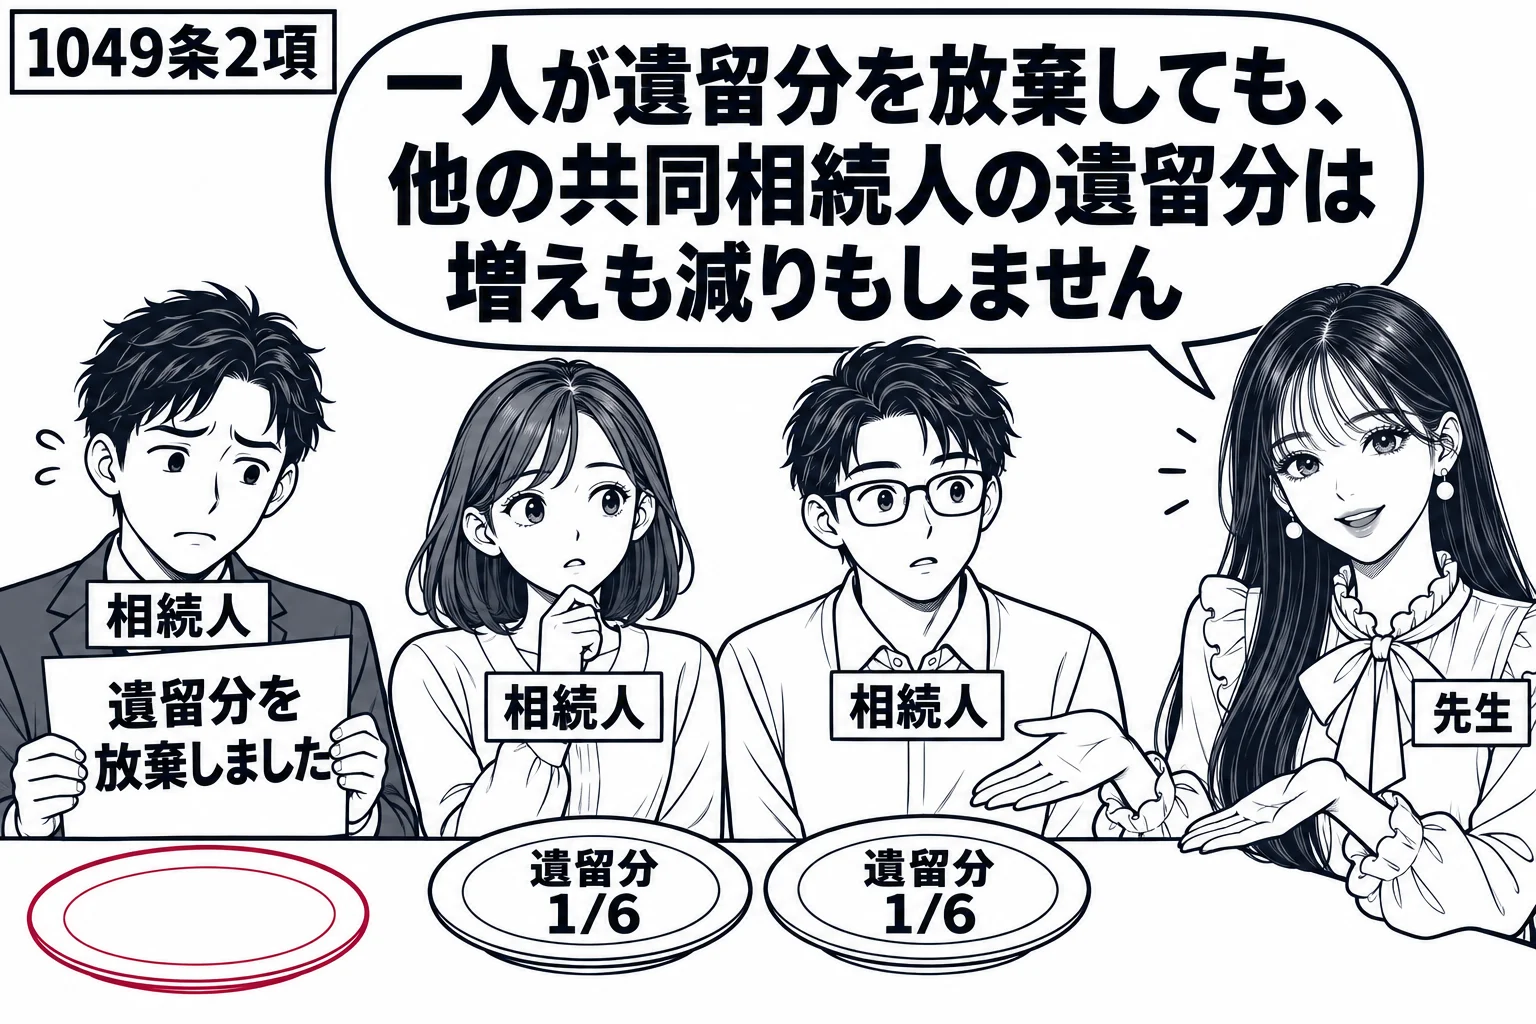
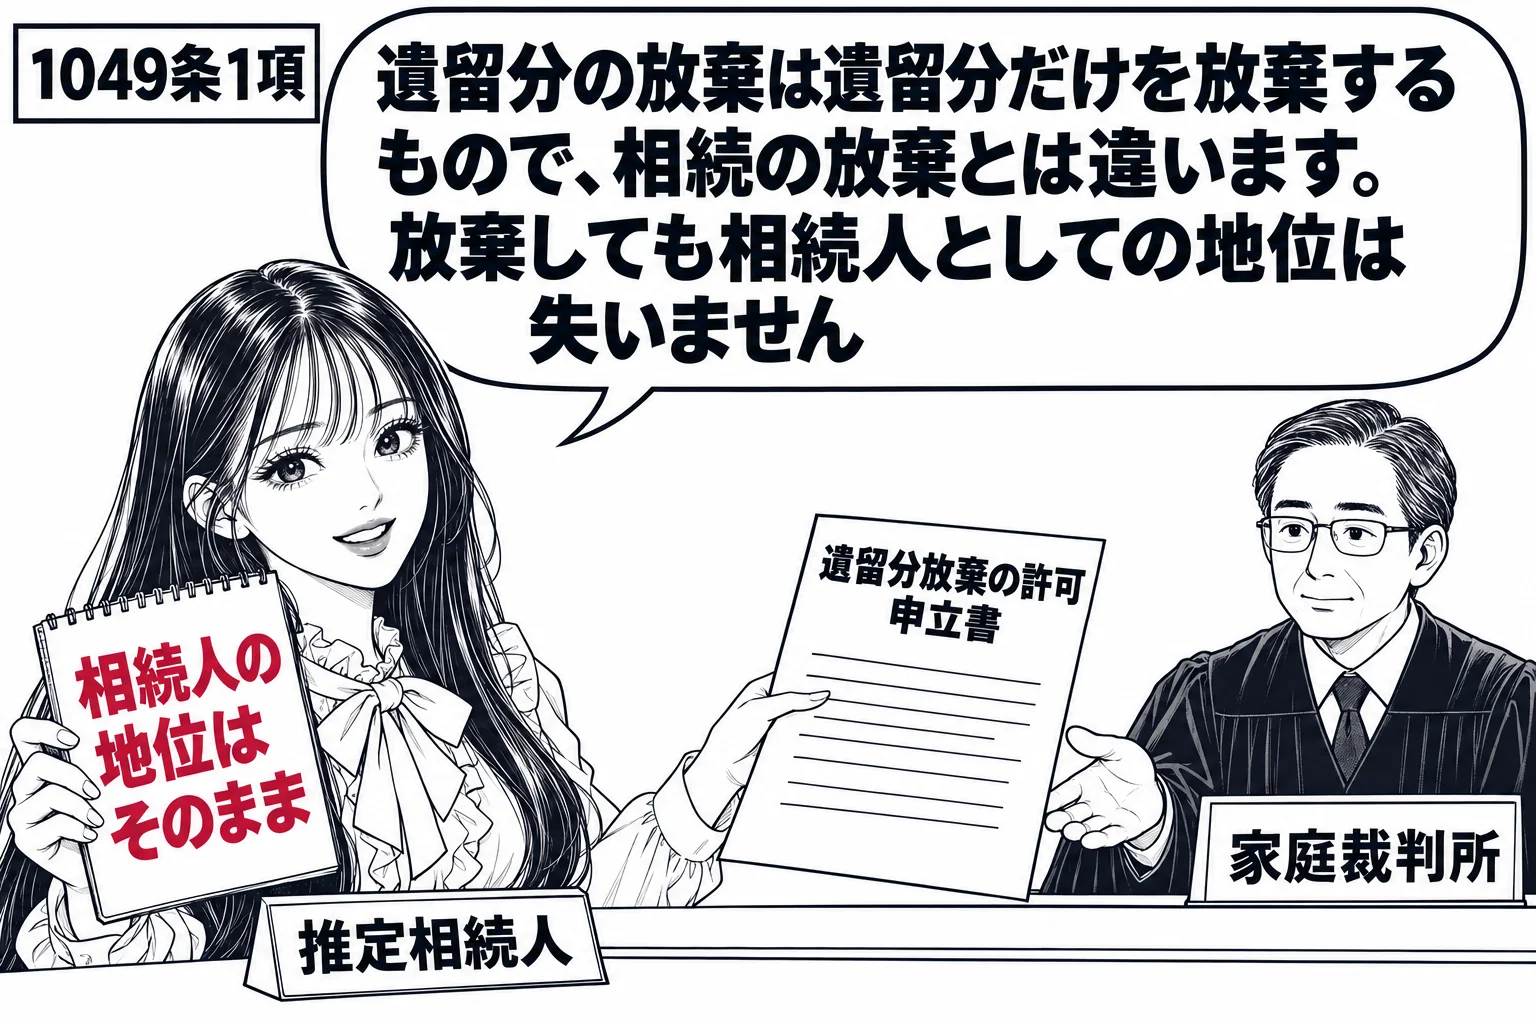
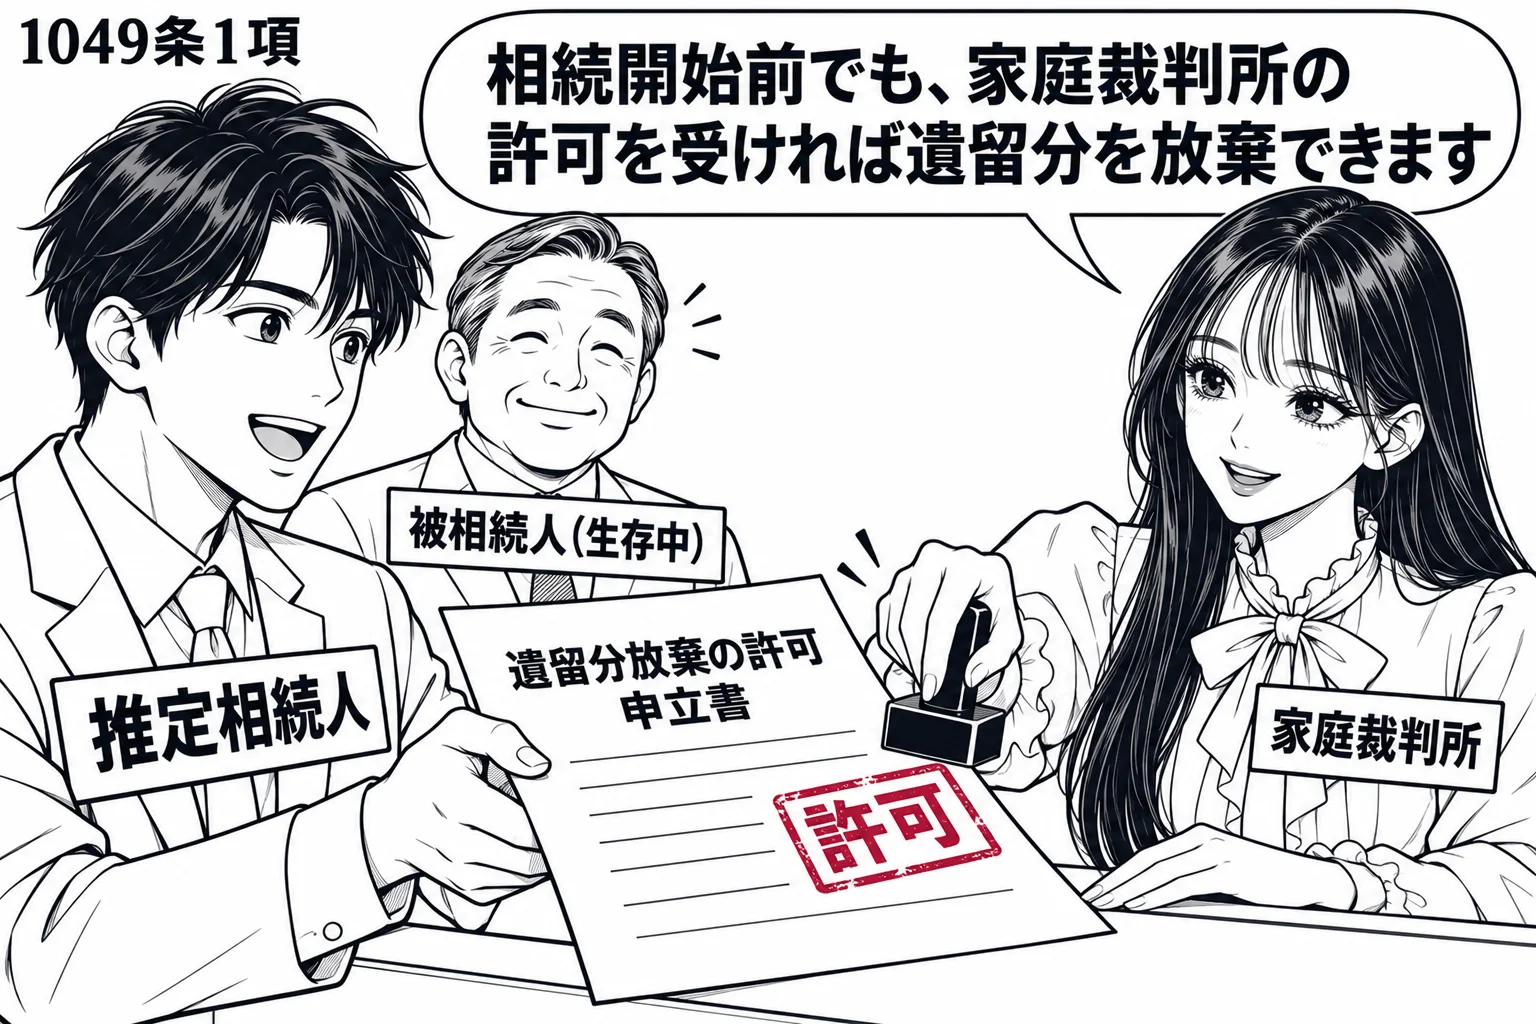
- 放棄(1049条):相続開始前は家庭裁判所の許可が要る。他の共同相続人の遺留分には影響しない
誤り。違うのは「妹は,…8分の1を乗じた額を遺留分として受ける」の部分である。遺留分を有するのは兄弟姉妹以外の相続人であり(1042条1項)、妹には遺留分がない。
1042条1項は、兄弟姉妹以外の相続人は、遺留分として、遺留分を算定するための財産の価額に、直系尊属のみが相続人である場合は3分の1、それ以外の場合は2分の1を乗じた額を受けると定める。相続人が数人あるときは、この割合に各自の法定相続分を乗じた割合が各自の遺留分となる(同条2項)。本肢の妹は被相続人の兄弟姉妹であるから、そもそも遺留分を持つ者に当たらず、どのような割合を乗じた額であれ、遺留分として受けることはない。8分の1という数字は、配偶者と兄弟姉妹が相続人である場合の2分の1に兄弟姉妹の法定相続分4分の1(900条3号)を乗じたものであるが、この計算は遺留分を持つ者であることを前提とする。本問では配偶者だけが遺留分を持ち、その遺留分は遺留分を算定するための財産の価額の2分の1である。兄弟姉妹は配偶者や子、直系尊属に比べて被相続人の財産に生活を頼っている度合いが低いから、被相続人の処分の自由を制限してまで守る必要は乏しいとされたのである。
兄弟姉妹以外の相続人は、遺留分として、次条第一項に規定する遺留分を算定するための財産の価額に、次の各号に掲げる区分に応じてそれぞれ当該各号に定める割合を乗じた額を受ける。一 直系尊属のみが相続人である場合 三分の一 二 前号に掲げる場合以外の場合 二分の一
- 遺留分権利者(1042条1項):兄弟姉妹以外の相続人。直系尊属のみなら3分の1、それ以外は2分の1を各自の法定相続分で分ける(同条2項)
- 算定の基礎(1043条1項):相続開始時の財産+贈与した財産-債務の全額
- 算入する贈与(1044条):相続開始前1年間(相続人への特別受益に当たる贈与は10年間)。双方が損害を加えることを知っていれば期間の制限なし
- 請求(1046条1項):受遺者・受贈者に遺留分侵害額に相当する金銭の支払を請求する
- 時効(1048条):相続の開始と侵害する贈与・遺贈を知った時から1年、相続開始から10年
- 放棄(1049条):相続開始前は家庭裁判所の許可が要る。他の共同相続人の遺留分には影響しない
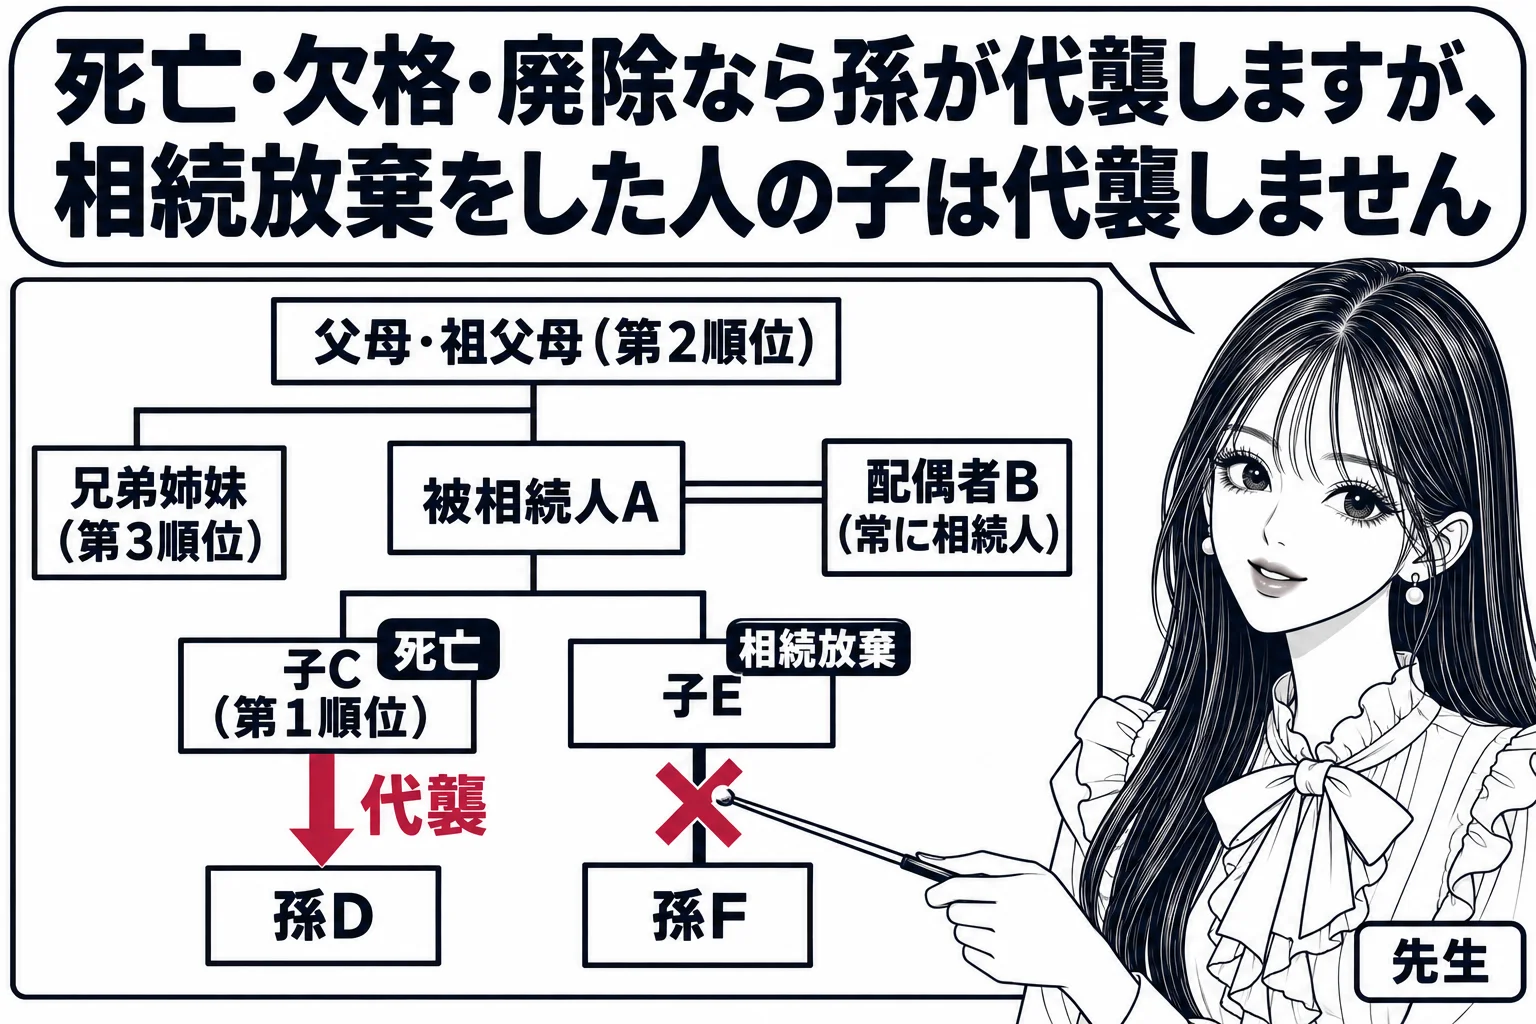
誤り。違うのは「Bの子Cが遺留分権利者となる」の部分である。相続放棄は代襲原因ではないのでCは相続人とならず、遺留分権利者にもならない(887条2項・1042条1項)。
1042条1項は、兄弟姉妹以外の相続人に遺留分を認めている。遺留分権利者は相続人であることが前提であり、相続人でない者に遺留分はない。887条2項は、被相続人の子が相続の開始以前に死亡したとき、又は欠格・廃除によって相続権を失ったときに、その者の子が代襲して相続人となると定めており、相続放棄は代襲原因に挙げられていない。相続を放棄した者は初めから相続人とならなかったものとみなされ(939条)、それは相続人自身が相続から離れることを選んだ結果だからである。したがって、Aの子Bが相続を放棄しても、Bの子CはBを代襲して相続人となることはなく、遺留分権利者にもならない。肢は誤っている。
兄弟姉妹以外の相続人は、遺留分として、次条第一項に規定する遺留分を算定するための財産の価額に、次の各号に掲げる区分に応じてそれぞれ当該各号に定める割合を乗じた額を受ける。一 直系尊属のみが相続人である場合 三分の一 二 前号に掲げる場合以外の場合 二分の一
- 遺留分権利者:兄弟姉妹以外の相続人(1042条1項)。相続放棄をした者の子は代襲せず権利者にならない
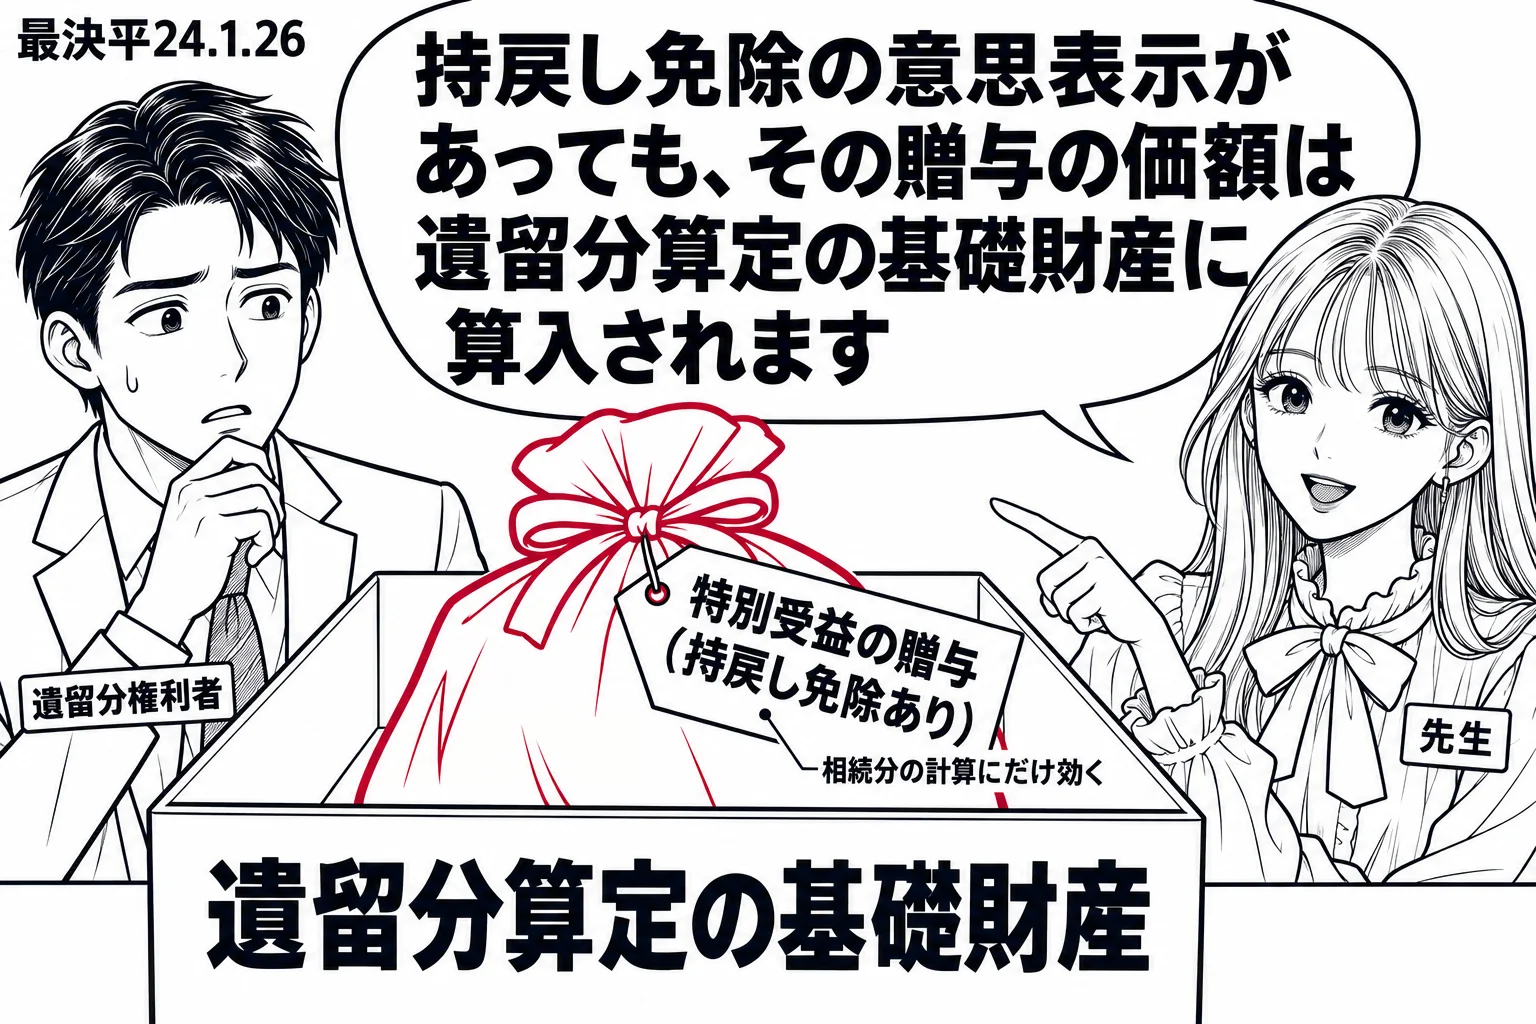
- 算定の基礎:相続人への特別受益の贈与は相続開始前10年以内のものを算入する(1044条3項)。持戻し免除の意思表示があっても算入する
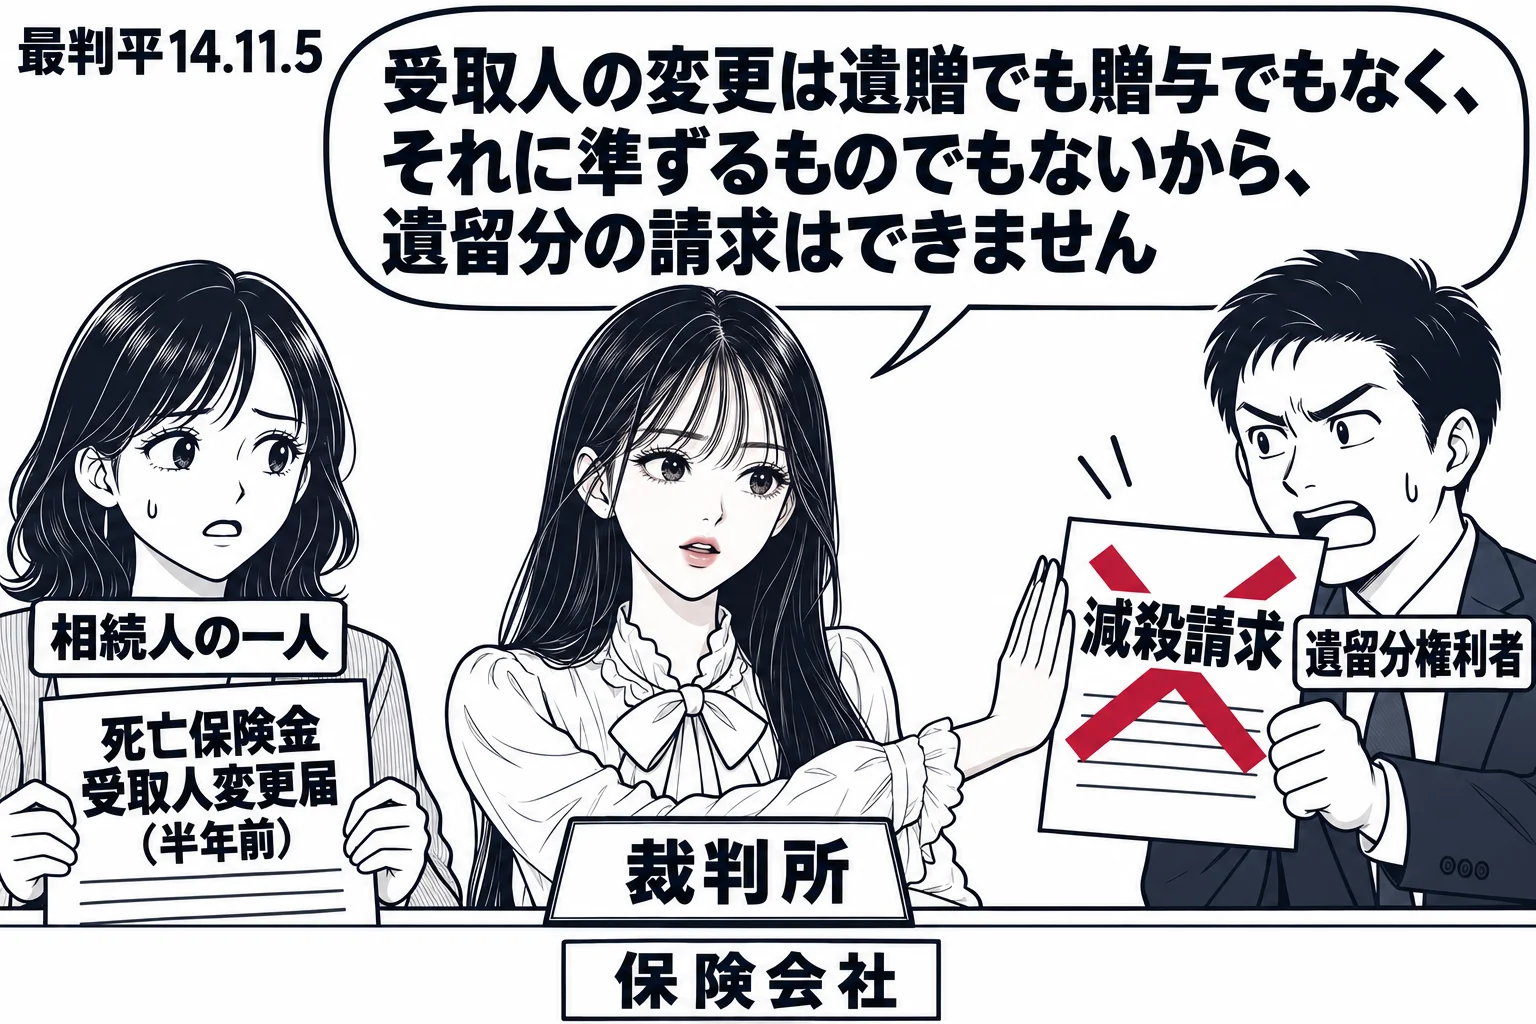
- 生命保険の受取人変更:遺贈・贈与に当たらず、これに準ずるものでもない(最判平14.11.5)
- 期間:相続の開始と侵害する贈与・遺贈を知った時から1年、相続開始から10年(1048条)
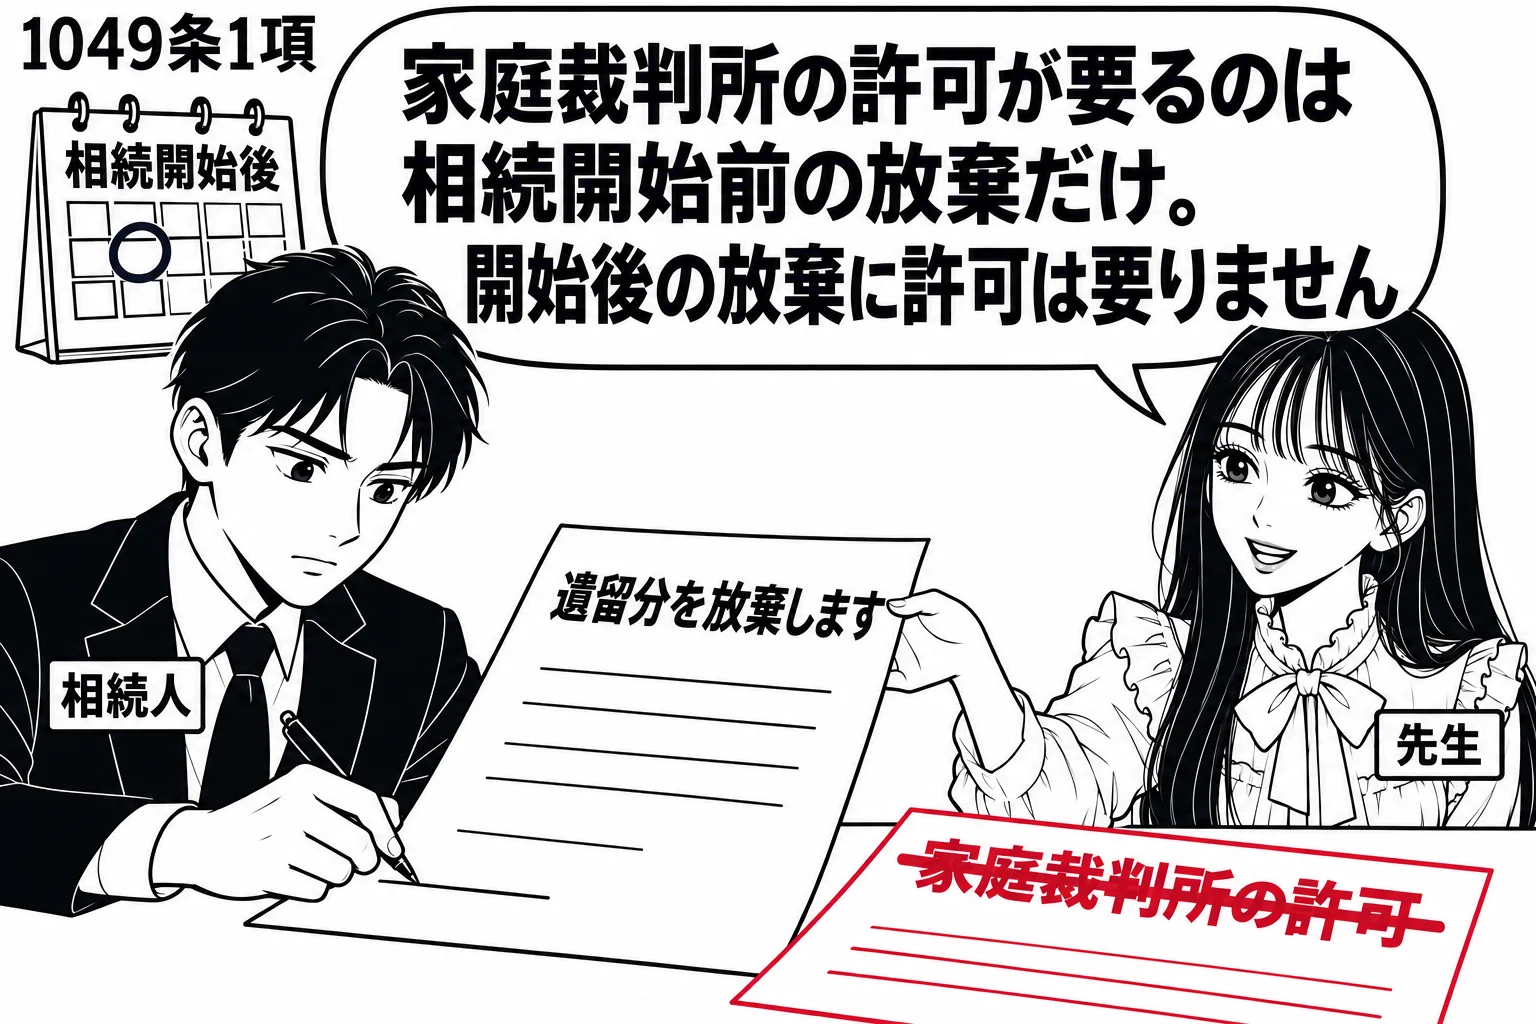
- 相続開始前の放棄:家庭裁判所の許可が要る(1049条1項)
正しい。遺留分を持つのは兄弟姉妹以外の相続人であり(1042条1項)、包括遺贈の場合も同じである。
1042条1項は、遺留分権利者を兄弟姉妹以外の相続人と定めており、被相続人の兄弟姉妹は遺留分を持たない。兄弟姉妹は被相続人と生計を共にし生活を頼っていることが通常とはいえず、その相続への期待を、被相続人が自由に財産を処分できることより優先して守る必要が乏しいからである。包括受遺者は相続人と同一の権利義務を持つが(990条)、遺留分は相続人としての地位に基づいて最低限の取り分を保障する制度であり、被相続人が包括遺贈をしたことで兄弟姉妹が新たに遺留分を得ることもない。したがって、被相続人が全財産を第三者に包括遺贈した場合でも、相続人が兄弟姉妹だけであれば、遺留分侵害額の請求はできず、包括遺贈はそのまま効力を保つ。出題当時の根拠条文は1028条であったが、平成30年改正で1042条1項に移っても、兄弟姉妹に遺留分を認めない点は変わらない。
兄弟姉妹以外の相続人は、遺留分として、次条第一項に規定する遺留分を算定するための財産の価額に、次の各号に掲げる区分に応じてそれぞれ当該各号に定める割合を乗じた額を受ける。
一 直系尊属のみが相続人である場合 三分の一
二 前号に掲げる場合以外の場合 二分の一
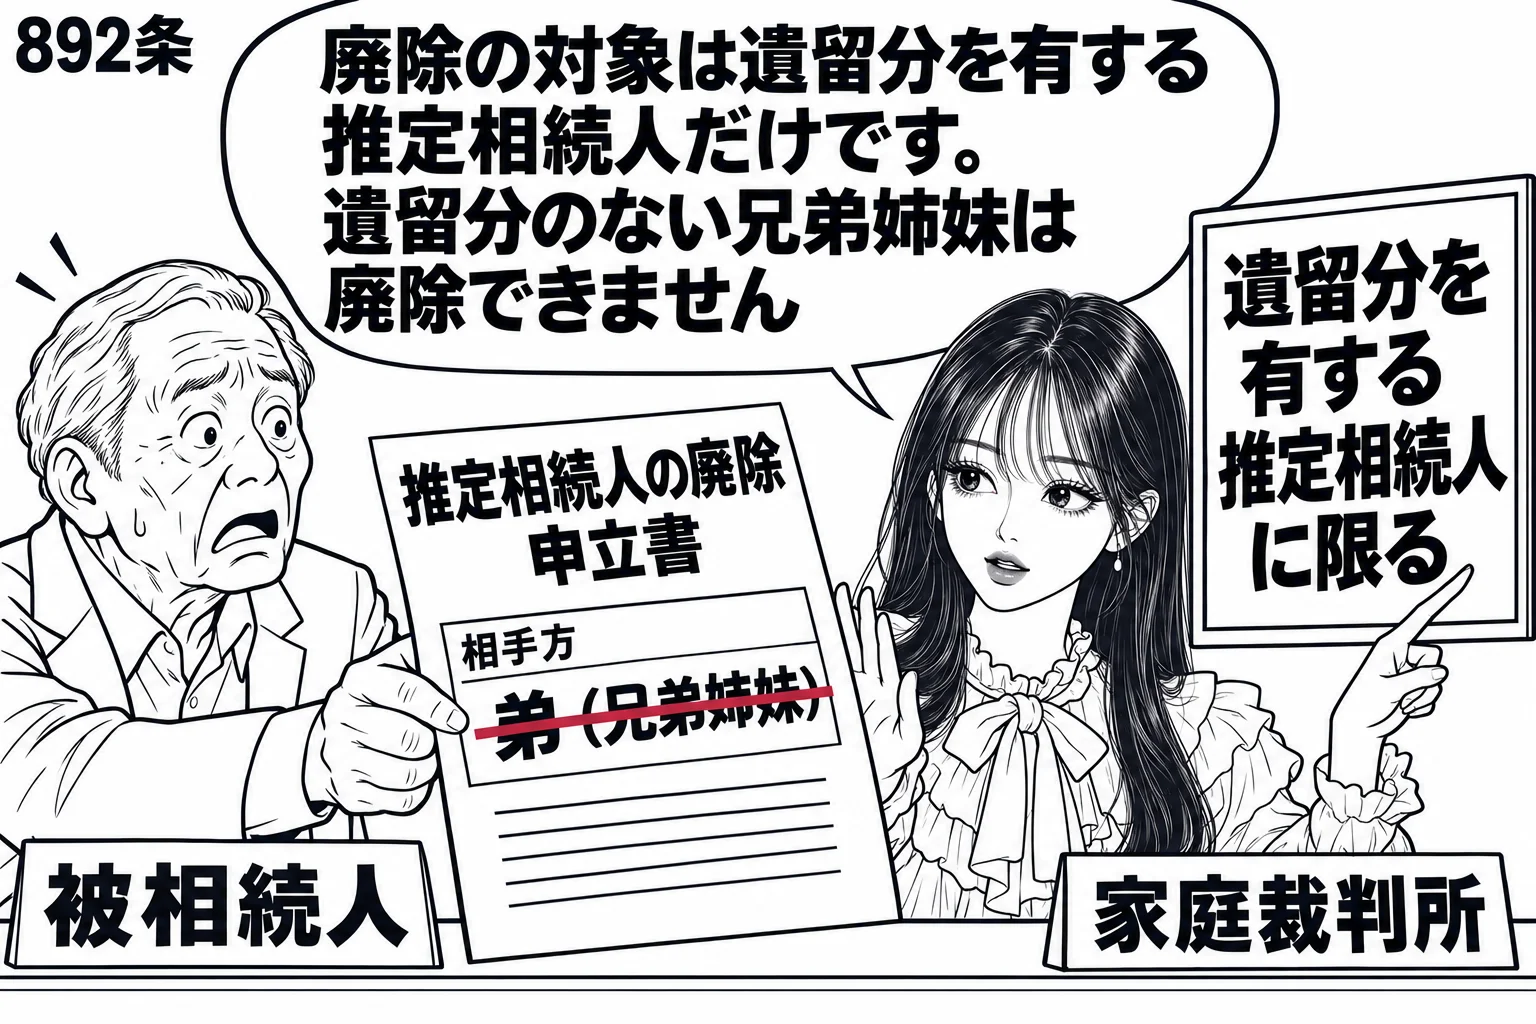
正しい。廃除の対象は遺留分を有する推定相続人に限られ(892条)、遺留分のない兄弟姉妹は廃除の対象とならない。
892条は、遺留分を有する推定相続人が、被相続人に対して虐待をし、若しくは重大な侮辱を加えたとき、又はその他の著しい非行があったときは、被相続人はその推定相続人の廃除を家庭裁判所に請求することができると定める。廃除の対象は遺留分を有する推定相続人に限られている。遺留分を持たない推定相続人であれば、被相続人は遺言で他の者に全財産を遺贈したり相続分をゼロと指定したりすることで、その者に財産を承継させないことができるので、家庭裁判所の審判を経る廃除という手続を用意する必要がないからである。兄弟姉妹は遺留分を持たないので(1042条1項)、廃除の対象とならない。被相続人が兄弟姉妹に財産を渡したくなければ、遺言でそのように定めれば足りるのである。本肢は条文のとおりである。
遺留分を有する推定相続人(相続が開始した場合に相続人となるべき者をいう。以下同じ。)が、被相続人に対して虐待をし、若しくはこれに重大な侮辱を加えたとき、又は推定相続人にその他の著しい非行があったときは、被相続人は、その推定相続人の廃除を家庭裁判所に請求することができる。
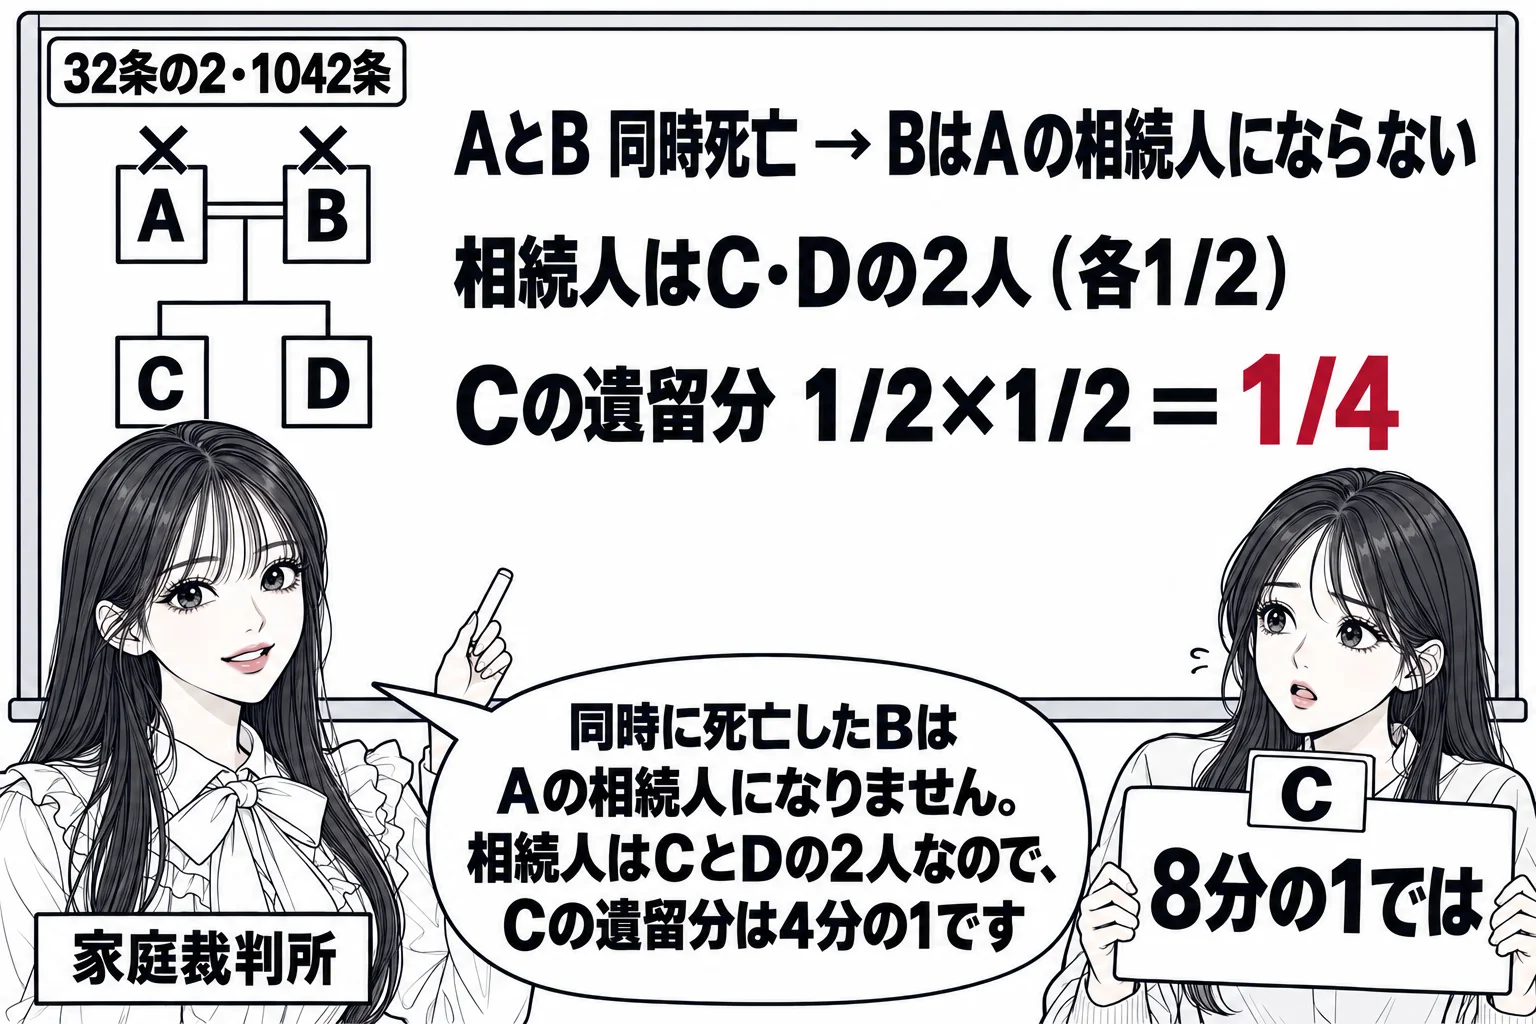
誤り。違うのは「Aの財産の8分の1に相当する額の限度で」の部分である。同時に死亡したBはAの相続人とならないから、相続人はCDの2人であり、Cの遺留分は4分の1である(1042条)。
相続人となるには、相続開始の時に生存していなければならない。AとBが同時に死亡した以上、BはAの相続人とならないから、Aの相続人は子のCとDの2人であり、法定相続分は各2分の1である(900条4号)。相続人が直系卑属だけの場合、遺留分の割合は遺留分を算定するための財産の価額の2分の1であり(1042条1項2号)、相続人が数人あるときは、これに各自の法定相続分を掛ける(同条2項)。したがって、Cの遺留分は2分の1に2分の1を掛けた4分の1となる。Aは全財産をFに遺贈しているから、Cは4分の1に相当する額の限度で権利を行使できる。8分の1という数字は、配偶者Bが相続人に加わり、Cの法定相続分が4分の1になる場合のものである。なお、現行法では遺留分減殺請求は遺留分侵害額請求に改められ、Cが請求できるのは遺贈の減殺ではなく、侵害額に相当する金銭の支払である(1046条1項)。
1 兄弟姉妹以外の相続人は、遺留分として、次条第一項に規定する遺留分を算定するための財産の価額に、次の各号に掲げる区分に応じてそれぞれ当該各号に定める割合を乗じた額を受ける。一 直系尊属のみが相続人である場合 三分の一 二 前号に掲げる場合以外の場合 二分の一/2 相続人が数人ある場合には、前項各号に定める割合は、これらに第九百条及び第九百一条の規定により算定したその各自の相続分を乗じた割合とする。
正しい。遺留分を有するのは兄弟姉妹以外の相続人であり、兄弟姉妹は遺留分を有しない(1042条1項柱書)。
1042条1項柱書は、兄弟姉妹以外の相続人は遺留分として、遺留分を算定するための財産の価額に一定の割合を乗じた額を受けると定める。したがって、遺留分を有するのは配偶者、子とその代襲者、直系尊属であり、兄弟姉妹は相続人となる場合でも遺留分を持たない。遺留分は、被相続人の財産処分の自由を制限してでも、一定の相続人の生活の保障や、被相続人の財産形成に対する潜在的な持分の清算を図るための制度である。配偶者や子、直系尊属は被相続人と生活を共にし、被相続人の財産に頼って生活していることが多いのに対し、兄弟姉妹は独立して生計を営んでいるのが通常であり、被相続人の財産に対する期待を保護する必要性が低いから、遺留分を認めていないのである。そのため、兄弟姉妹は、被相続人が遺言で財産をすべて他人に与えれば、何も取得できない。兄弟姉妹の子が代襲相続人となる場合も同じである。本肢は正しい。
兄弟姉妹以外の相続人は、遺留分として、次条第一項に規定する遺留分を算定するための財産の価額に、次の各号に掲げる区分に応じてそれぞれ当該各号に定める割合を乗じた額を受ける。一 直系尊属のみが相続人である場合 三分の一 二 前号に掲げる場合以外の場合 二分の一
- 遺留分権利者(1042条1項):兄弟姉妹以外の相続人
- 遺留分の放棄(1049条):相続開始前は家庭裁判所の許可が要る。相続人の地位は失わず、他の相続人の遺留分も増えない
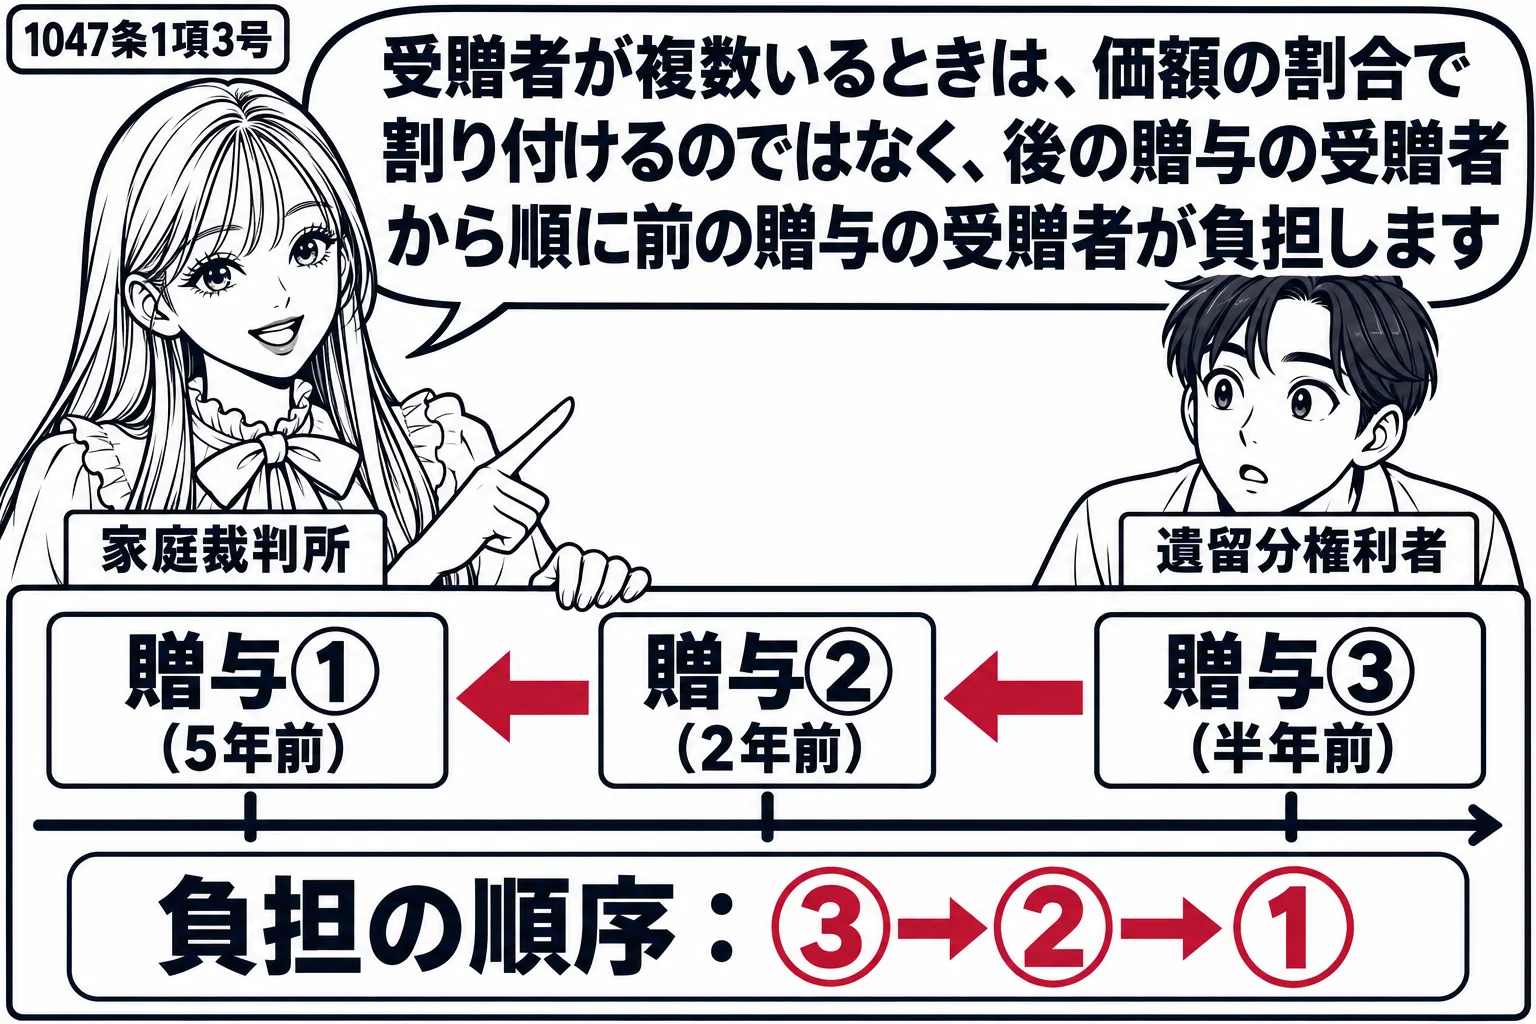
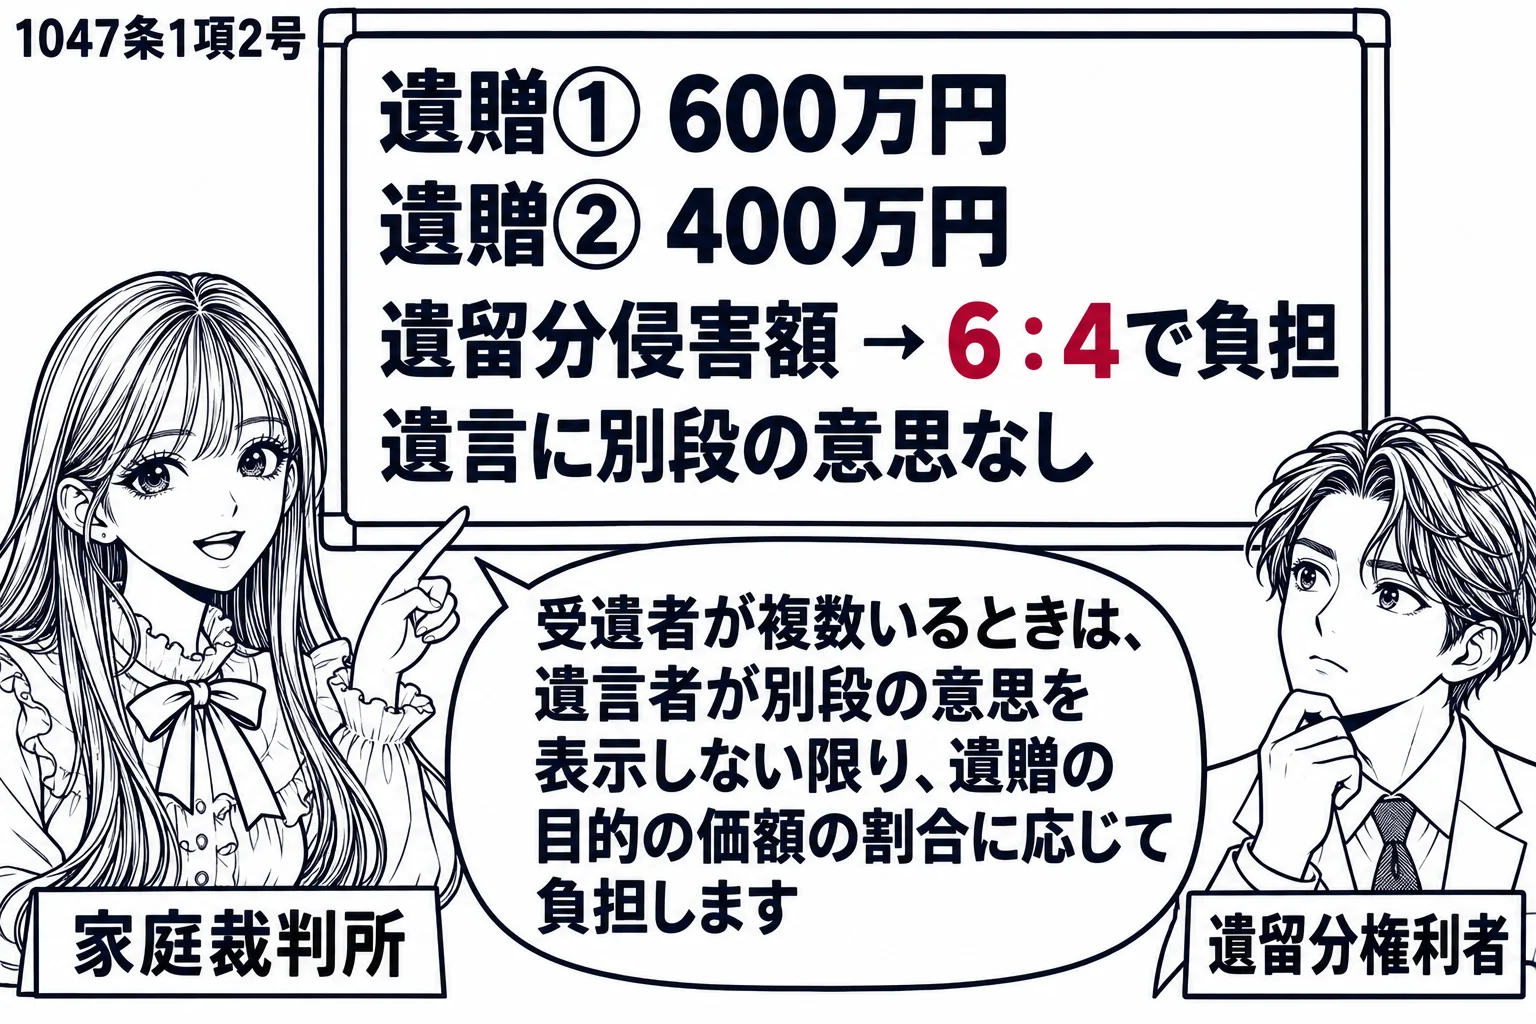
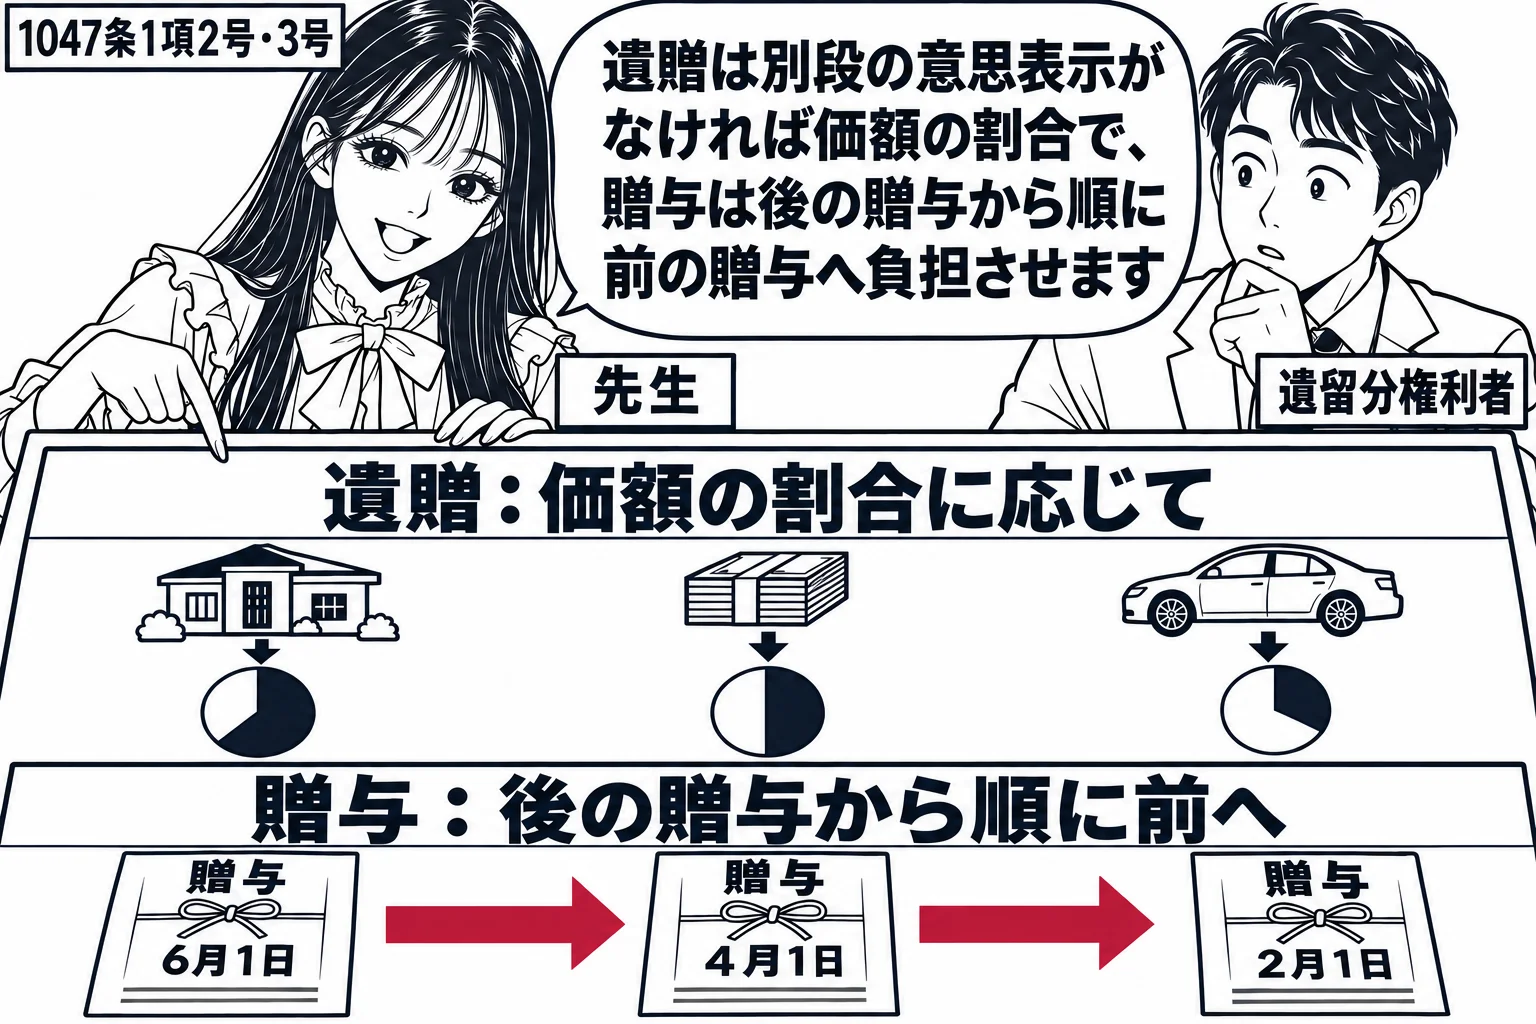
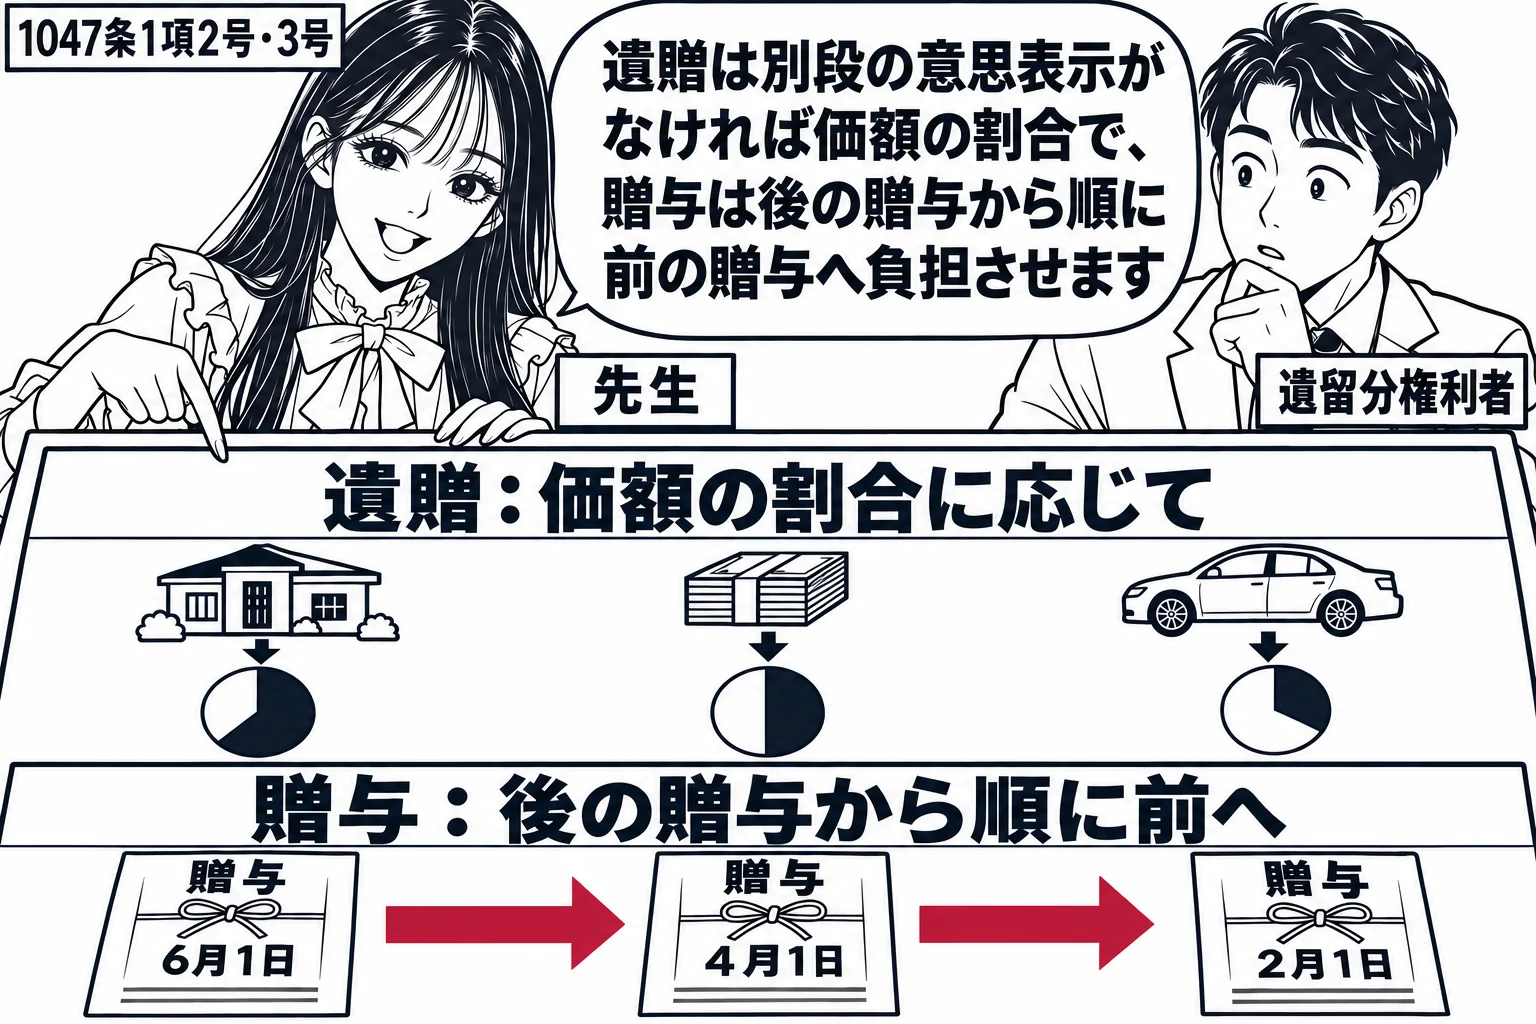
- 負担の順序(1047条1項):受遺者が先に負担。受贈者が複数なら後の贈与の受贈者から順次前の贈与の受贈者が負担
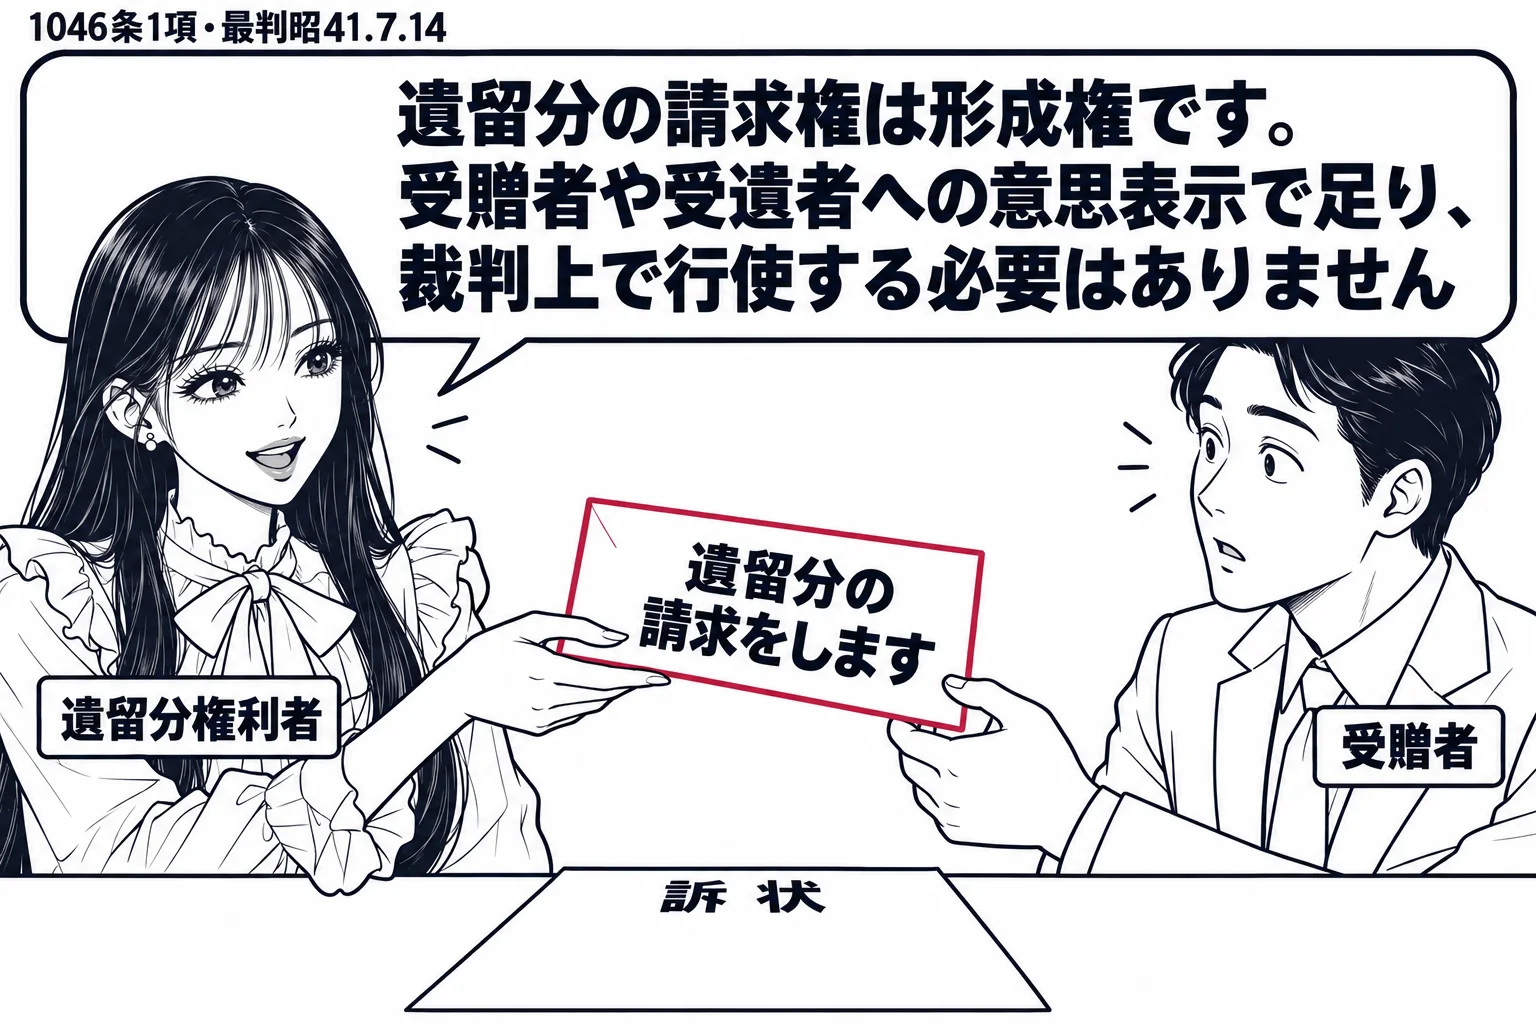
- 行使(1046条1項):受遺者・受贈者への意思表示で足りる。相手方は相続人に限られない
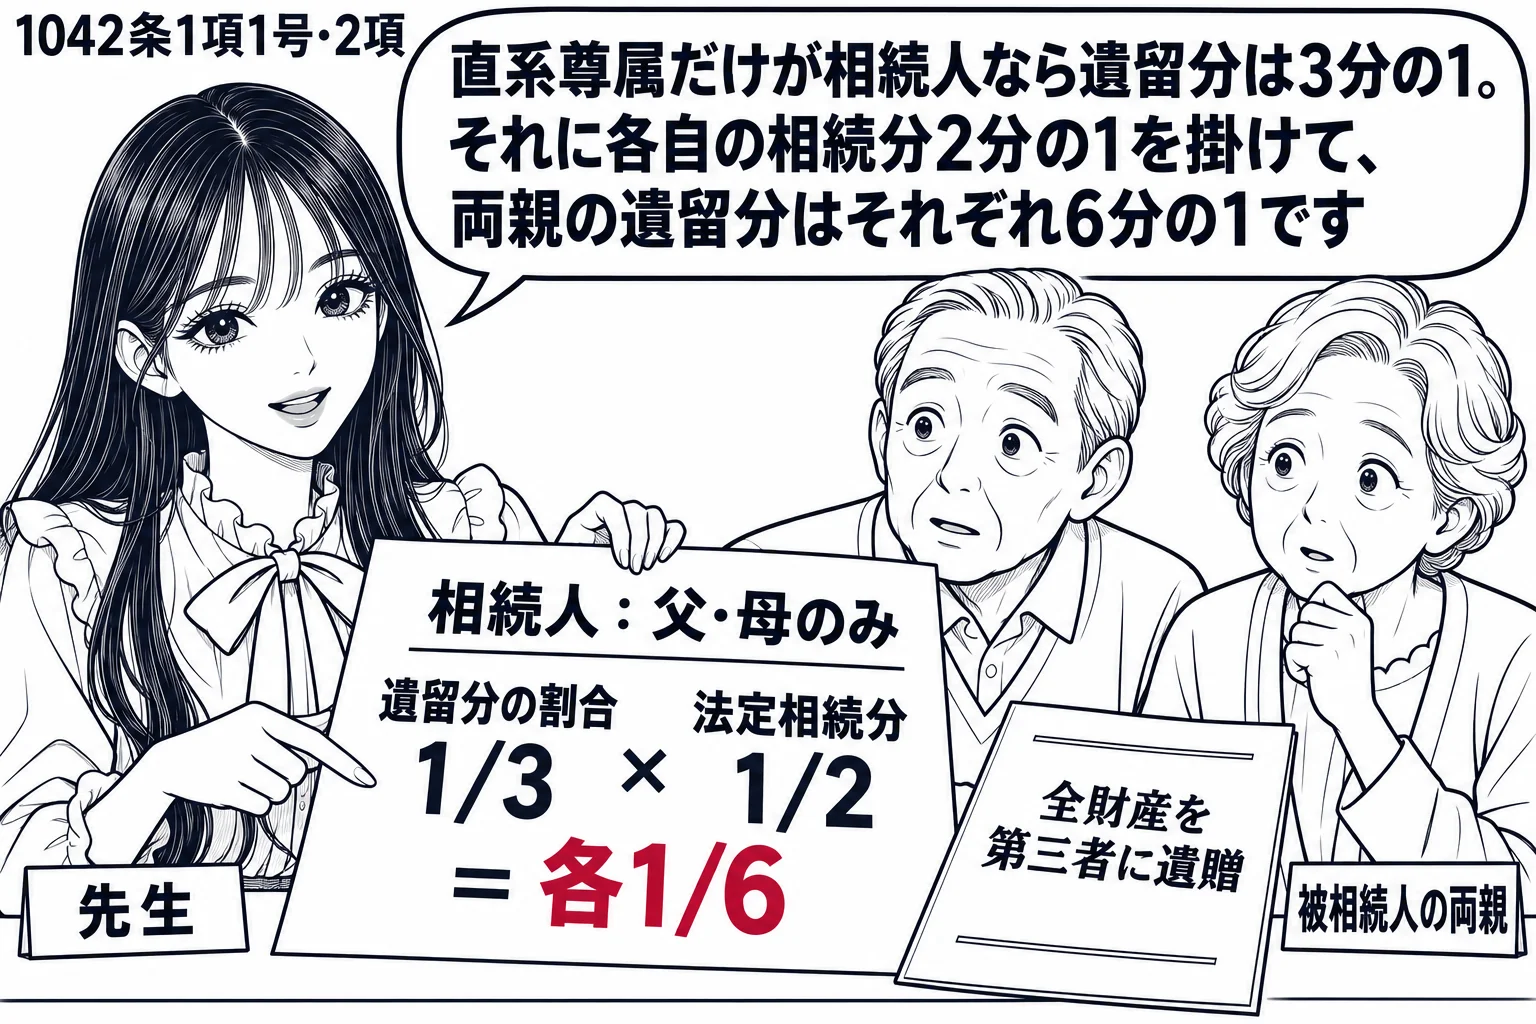
正しい。直系尊属のみが相続人である場合の遺留分は3分の1であり(1042条1項1号)、これに各自の法定相続分2分の1を乗じるので(同条2項)、両親の遺留分はそれぞれ6分の1である。
1042条1項は、兄弟姉妹以外の相続人は、遺留分を算定するための財産の価額に、直系尊属のみが相続人である場合は3分の1(1号)、それ以外の場合は2分の1(2号)の割合を乗じた額を遺留分として受けると定め、同条2項は、相続人が数人ある場合には、この割合に各自の相続分を乗じた割合とすると定める。直系尊属のみが相続人である場合の割合が小さいのは、被相続人の財産に依存して生活していることの多い配偶者や子に比べて、直系尊属の生活保障の必要が相対的に小さいと考えられるからである。本肢では、相続人は被相続人の両親のみであるから、全体の遺留分は3分の1であり、両親の法定相続分は各2分の1(900条4号)であるから、各自の遺留分は3分の1に2分の1を乗じた6分の1となる。本肢は正しい。
兄弟姉妹以外の相続人は、遺留分として、次条第一項に規定する遺留分を算定するための財産の価額に、次の各号に掲げる区分に応じてそれぞれ当該各号に定める割合を乗じた額を受ける。一 直系尊属のみが相続人である場合 三分の一 二 前号に掲げる場合以外の場合 二分の一 2 相続人が数人ある場合には、前項各号に定める割合は、これらに第九百条及び第九百一条の規定により算定したその各自の相続分を乗じた割合とする。
- 遺留分の割合(1042条):直系尊属のみが相続人なら3分の1、それ以外は2分の1。これに各自の法定相続分を乗じる
- 算入される贈与(1044条):相続開始前1年間(損害を知ってした贈与はそれより前も)。相続人に対する婚姻・養子縁組・生計の資本の贈与は10年間
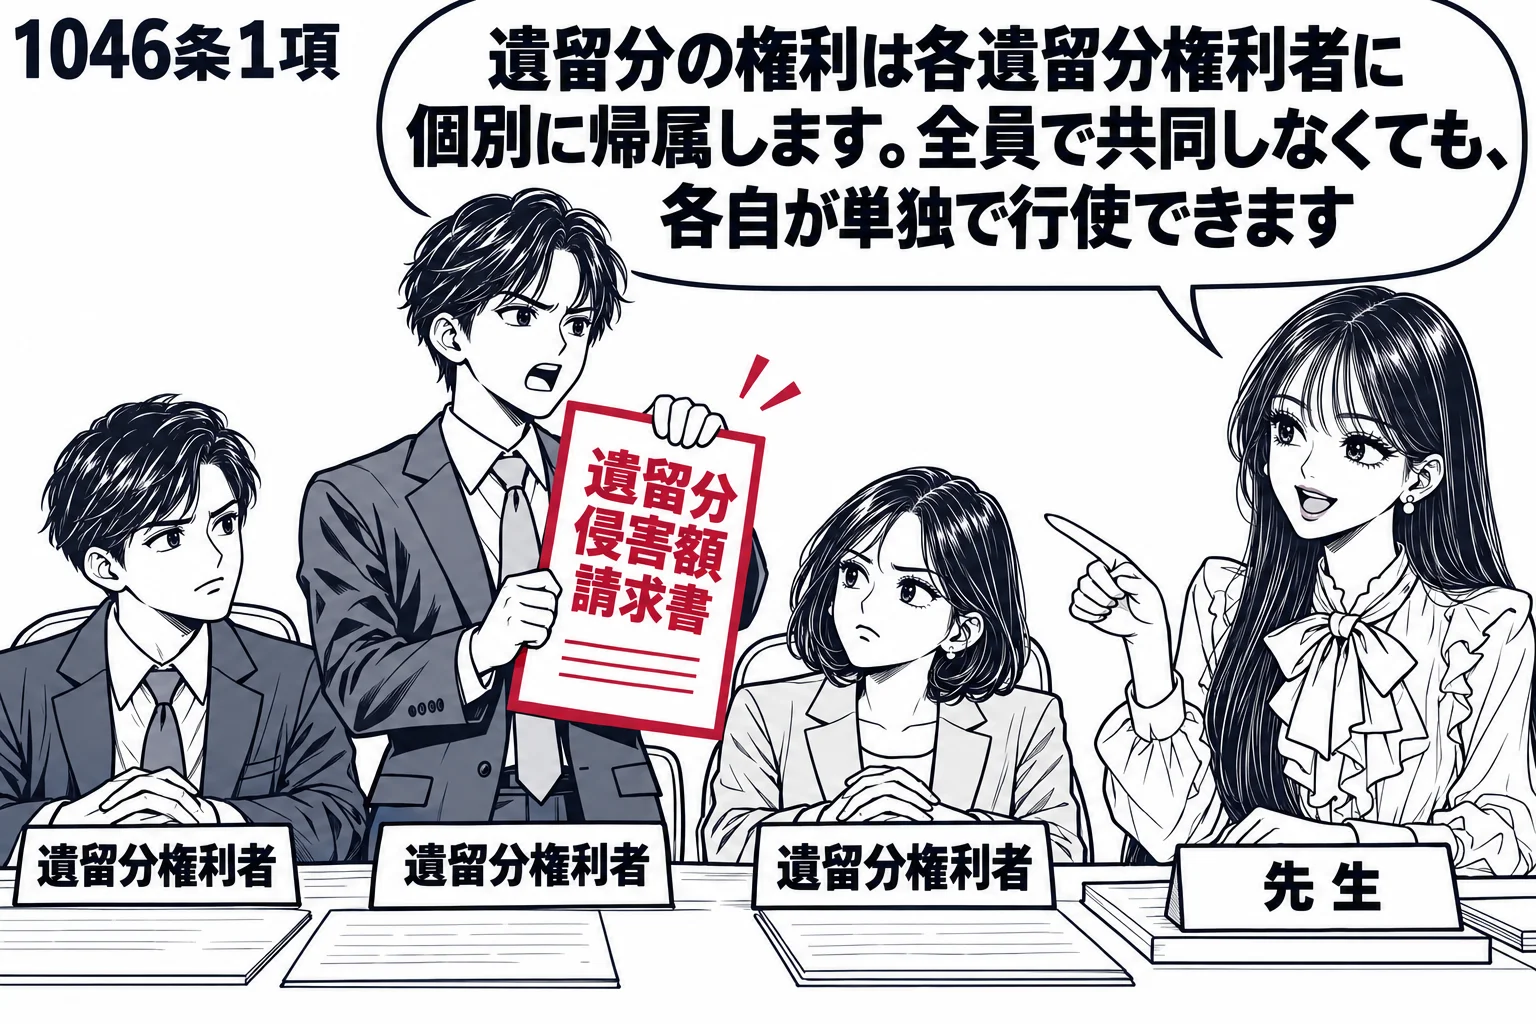
- 権利の性質(1046条):遺留分侵害額に相当する金銭の支払請求権。各遺留分権利者が単独で行使できる(出題当時は遺留分減殺請求権)
- 期間(1048条):相続の開始及び侵害する贈与・遺贈を知った時から1年、相続開始の時から10年
- 放棄(1049条):相続開始前は家庭裁判所の許可が必要。開始後は自由