
第33条法人の成立等
1法人は、この法律その他の法律の規定によらなければ、成立しない。
2学術、技芸、慈善、祭祀、宗教その他の公益を目的とする法人、営利事業を営むことを目的とする法人その他の法人の設立、組織、運営及び管理については、この法律その他の法律の定めるところによる。
1法人は、この法律その他の法律の規定によらなければ、成立しない。
2学術、技芸、慈善、祭祀、宗教その他の公益を目的とする法人、営利事業を営むことを目的とする法人その他の法人の設立、組織、運営及び管理については、この法律その他の法律の定めるところによる。
法人は、法令の規定に従い、定款その他の基本約款で定められた目的の範囲内において、権利を有し、義務を負う。
正しい。法人の目的の範囲内の行為は定款に明示された目的自体に限られず、目的遂行に直接又は間接に必要な行為を含む(34条、最大判昭45.6.24)。
34条は、法人は法令の規定に従い、定款その他の基本約款で定められた目的の範囲内において、権利を有し義務を負うと定め、目的の範囲が法人の権利能力の及ぶ範囲を画している。もっとも判例は、会社は定款に定められた目的の範囲内において権利能力を有するが、目的の範囲内の行為とは定款に明示された目的自体に限局されるものではなく、その目的を遂行するうえに直接または間接に必要な行為であれば、すべてこれに包含されるとした(最大判昭45.6.24)。必要かどうかは、行為の客観的な性質に即して抽象的に判断される。定款に書かれた事業だけしかできないとすると、法人が事業を営むのに当然伴う行為まで無効になり、取引の相手方も害されるからである。したがって、定款に記載された目的に含まれない行為でも、目的遂行に必要な行為であれば法人は権利能力を持ち、肢は正しい。もっとも、強制加入の税理士会が政治団体に寄付することは目的の範囲外とされた(最判平8.3.19)。
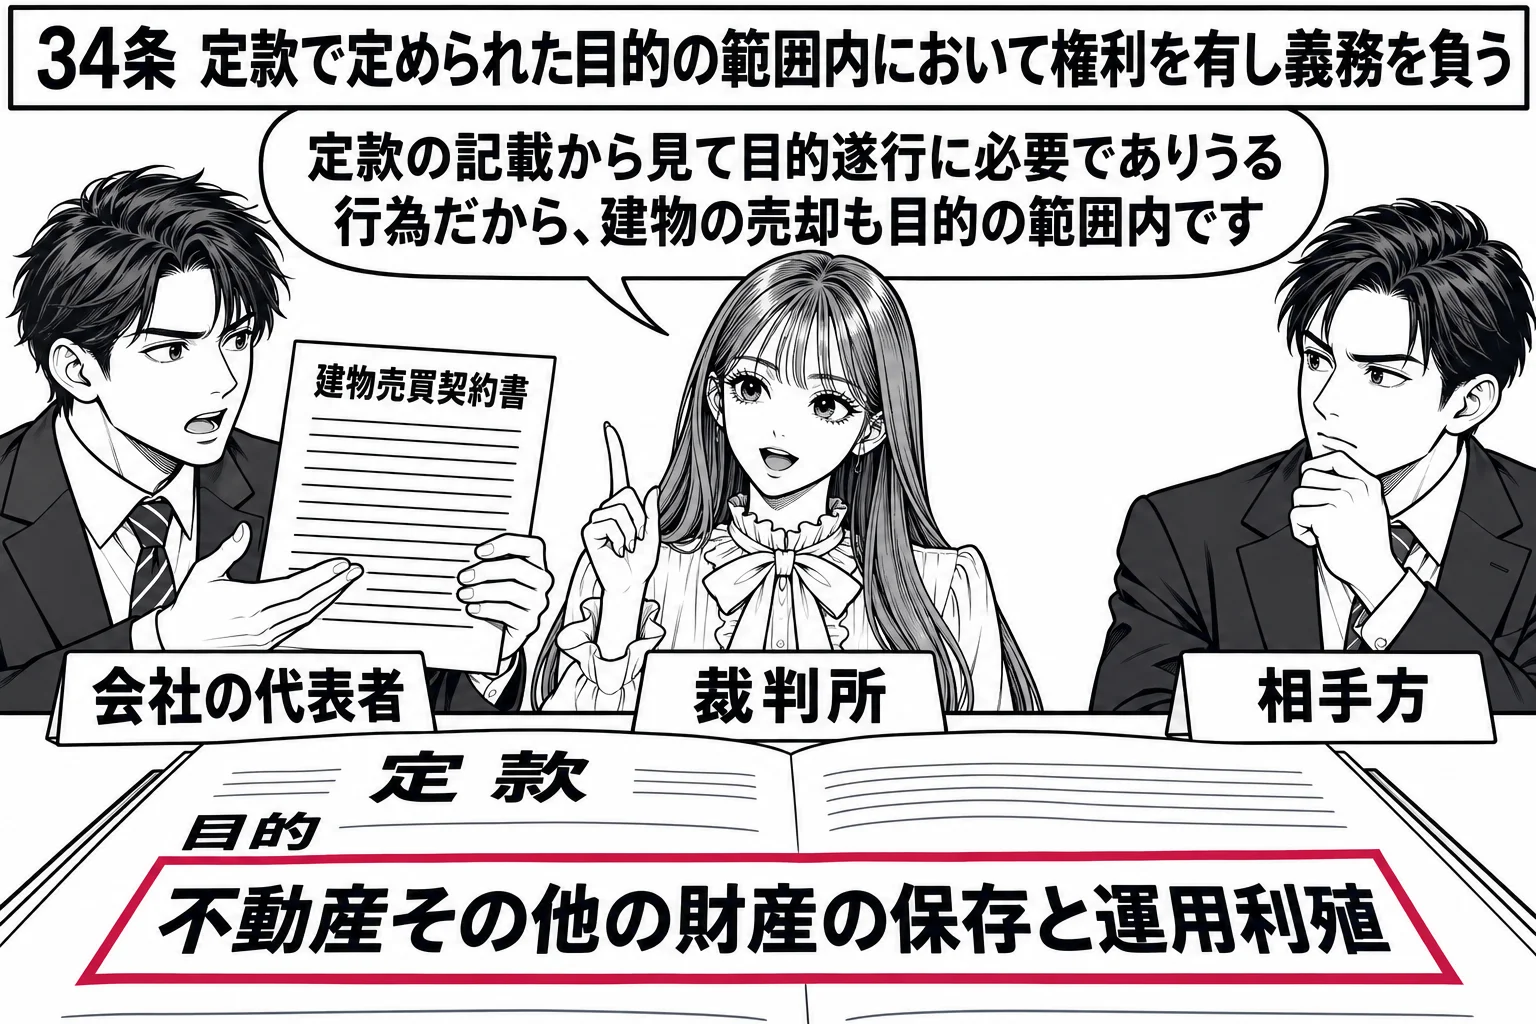
会社は定款に定められた目的の範囲内において権利能力を有するわけであるが、目的の範囲内の行為とは、定款に明示された目的自体に限局されるものではなく、その目的を遂行するうえに直接または間接に必要な行為であれば、すべてこれに包含される
誤り。違うのは「予定されている定款の目的の範囲内での権利能力が認められる」の部分である。設立登記が成立要件の法人は、登記をして初めて成立し、登記前に権利能力は認められない(33条1項)。
法人はこの法律その他の法律の規定によらなければ成立しない(33条1項)。一般社団法人や株式会社のように、設立の登記をすることによって成立するとされる法人では(一般社団法人及び一般財団法人に関する法律22条、会社法49条)、登記は法人が生まれるための要件であり、単に第三者に対抗するための要件ではない。そのため、定款を作り、機関を置き、実際に団体として活動していても、設立登記がされていなければ法人は成立しておらず、法人格を持たない。34条の目的の範囲は、法人格を持つ者の権利能力の広さを決めるものなので、法人格がなければ目的の範囲内での権利能力を考える前提がない。肢は誤っている。もっとも、団体としての組織を備え、多数決の原則が行われ、構成員が変わっても団体が存続し、代表の方法や財産の管理などが確定しているものは権利能力のない社団として扱われ、その財産は構成員の総有に属する(最判昭39.10.15)。
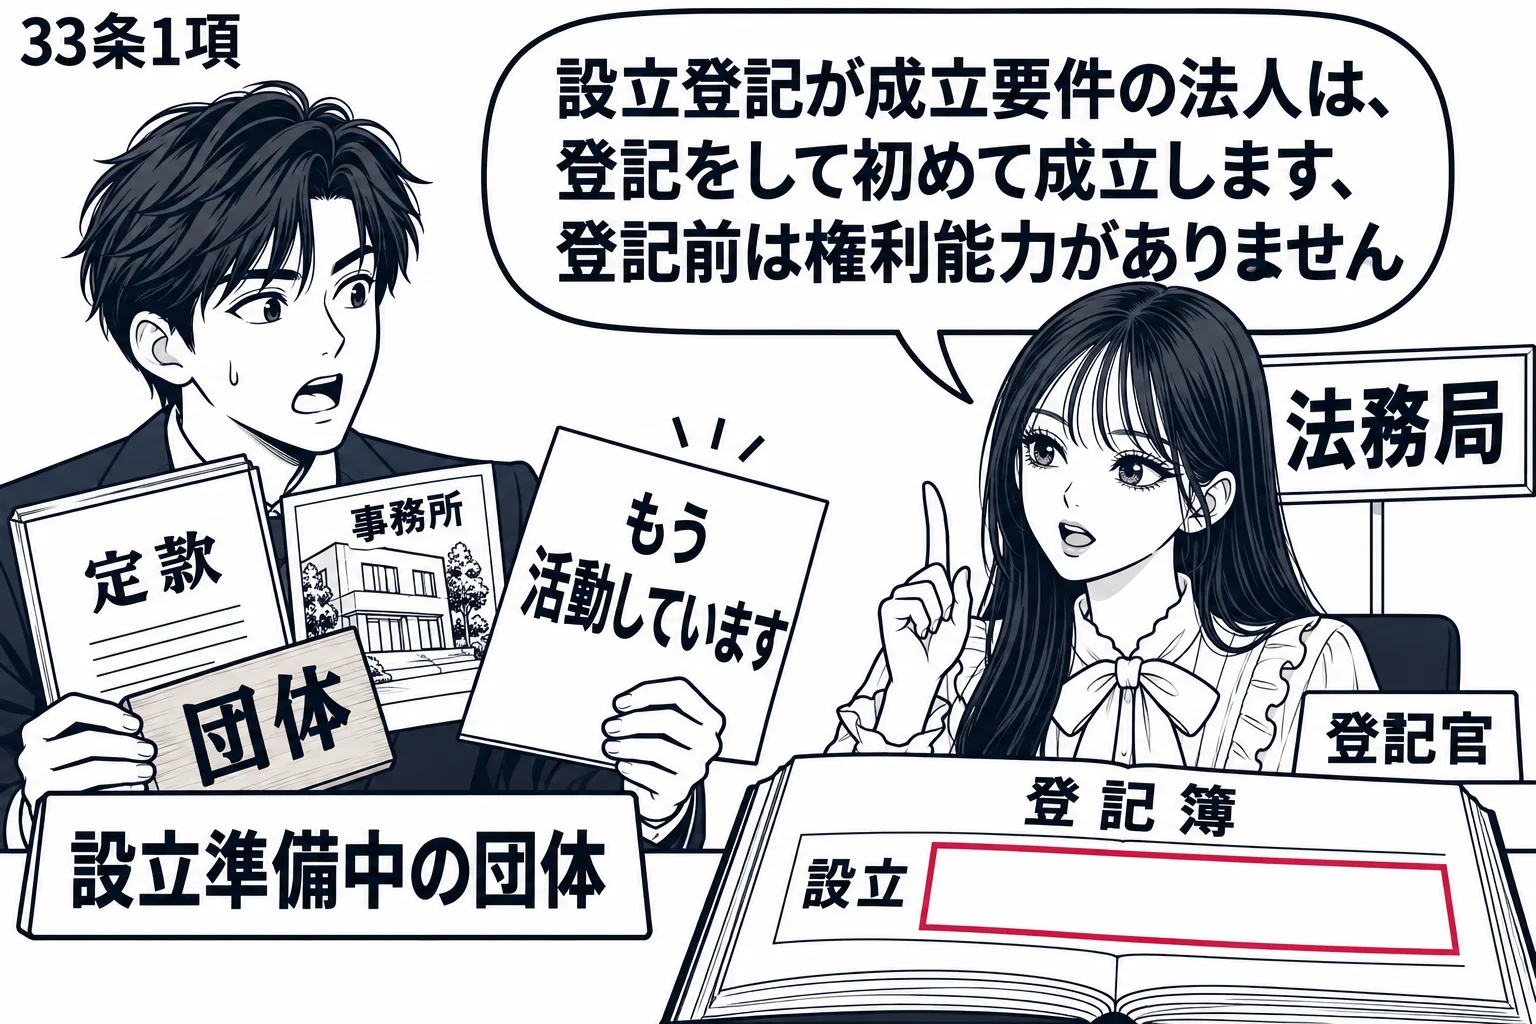
法人は、この法律その他の法律の規定によらなければ、成立しない。
正しい。会社の政治資金の寄付は、客観的、抽象的に観察して会社の社会的役割を果たすためになされたものと認められる限り、定款所定の目的の範囲内の行為である(最大判昭45.6.24)。
八幡製鉄事件(最大判昭45.6.24)は、この目的の範囲について、定款所定の目的自体に包含される行為に限らず、目的を遂行する上で直接又は間接に必要な行為はすべて含まれ、必要かどうかは当該行為が目的遂行上現実に必要であったかではなく、行為の客観的な性質に即して抽象的に判断すべきものとした。その上で、会社は社会的実在として社会的役割を果たすために相応の社会的作用を負担せざるを得ず、災害救援資金の寄付や地域社会への奉仕と同様に、政党への政治資金の寄付もその一環としてなし得るとし、客観的、抽象的に観察して会社の社会的役割を果たすためになされたものと認められる限り、定款所定の目的の範囲内の行為だと判示した。あわせて、憲法第3章の規定は性質上可能な限り内国の法人にも適用され、会社も政治的行為をなす自由を有し、政治資金の寄付もその自由の一環だとした。
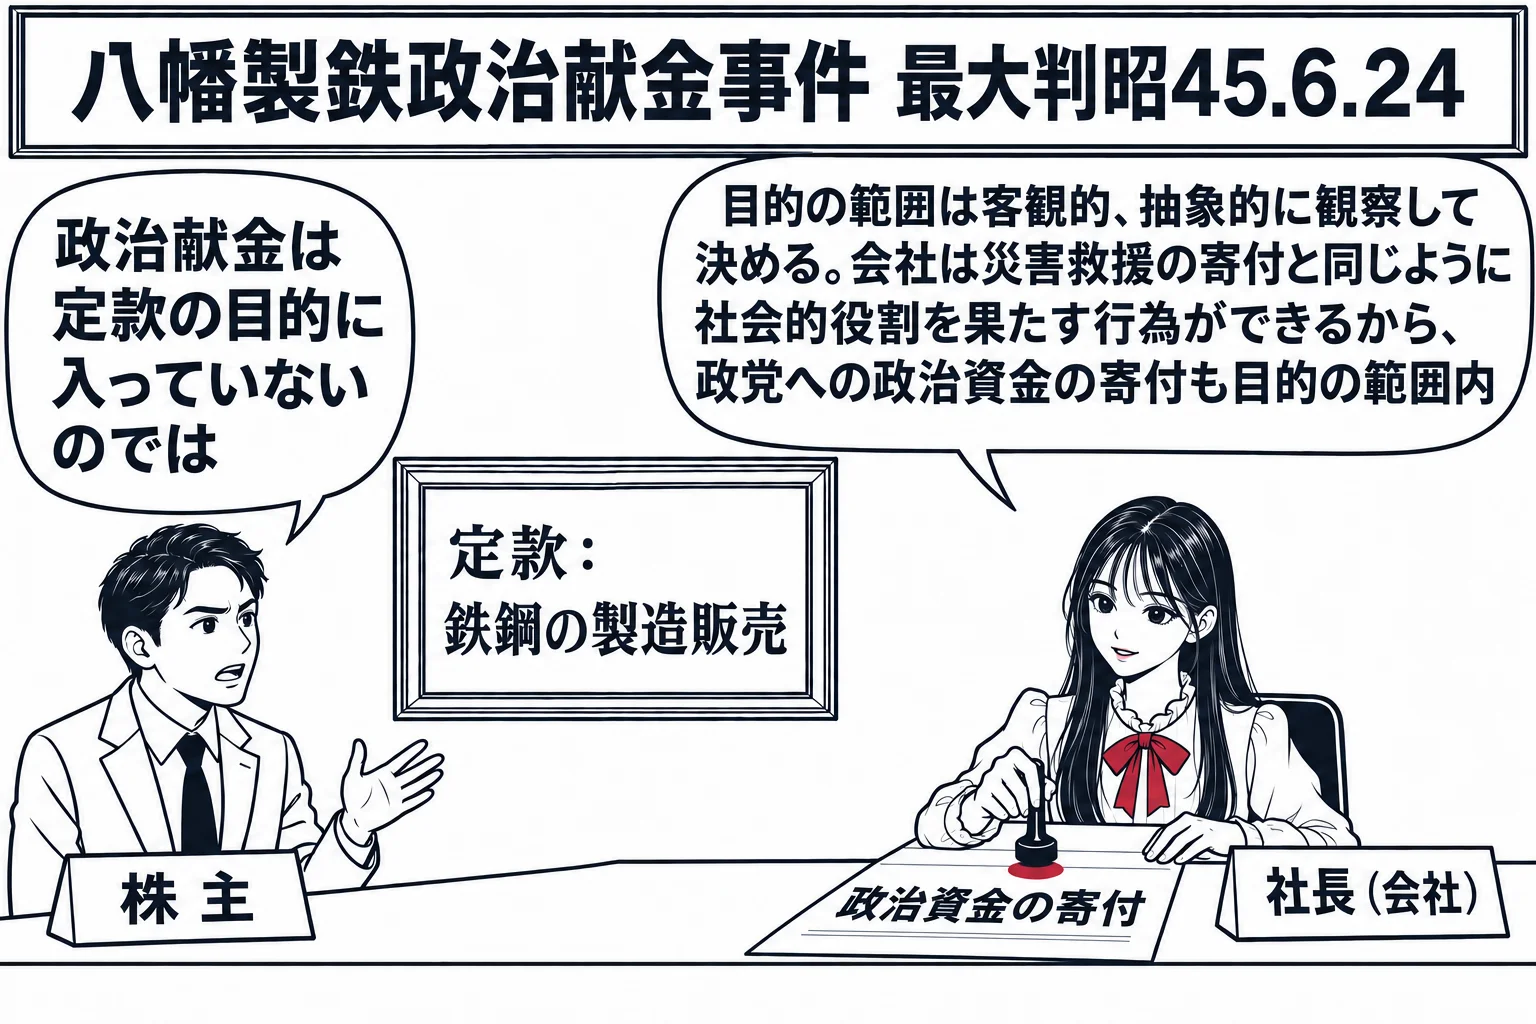
会社による政治資金の寄附は、客観的、抽象的に観察して、会社の社会的役割を果たすためになされたものと認められるかぎりにおいては、会社の定款所定の目的の範囲内の行為であるとするに妨げない。
| 事案 | 判例 | 結論 |
|---|---|---|
| 会社が政党に政治資金を寄付 | 八幡製鉄事件(最大判昭45.6.24) | 客観的、抽象的に観察して会社の社会的役割を果たすためになされたと認められる限り定款所定の目的の範囲内 |
| 労働組合が支持政党への寄付資金の納付を組合員に義務づけ | 国労広島地本事件(最判昭50.11.28) | 支持政党の決定と選挙運動の推進は自由だが、費用負担の強制は許されない |
| 税理士会(強制加入)が政党への寄付のため特別会費を徴収 | 南九州税理士会事件(最判平8.3.19) | 法令の制定改廃の要求のためでも目的の範囲外で、徴収決議は無効 |
| 司法書士会(強制加入)が被災した他県の司法書士会への復興支援拠出金のため負担金を徴収 | 群馬司法書士会事件(最判平14.4.25) | 目的の範囲内で、思想信条の自由を害さず過大な負担でもないから協力義務が及ぶ |
正しい。法人は、法令の規定に従い、定款その他の基本約款で定められた目的の範囲内において権利を有し、義務を負い(34条)、一般社団法人もこれに当たる。
34条は、法人は、法令の規定に従い、定款その他の基本約款で定められた目的の範囲内において、権利を有し、義務を負うと定める。法人は特定の目的のために法律によって人格を認められた存在であるから、その権利能力も目的の範囲に限られるのである。一般社団法人は、一般社団法人及び一般財団法人に関する法律によって設立される法人であり、同法に定めのない事項については民法の総則の規定が及ぶ。したがって、一般社団法人も、法令の規定に従い、定款で定められた目的の範囲内において、権利を有し、義務を負う。もっとも、判例は、目的の範囲内の行為とは定款に明示された目的に限られず、目的を遂行するのに直接又は間接に必要な行為を含み、その判断は行為の客観的な性質に即して抽象的にすべきであるとして、目的の範囲を広く解している。民法の一般規定と特別法の関係を問う本問で、本肢は両者の関係を正しく述べている。
法人は、法令の規定に従い、定款その他の基本約款で定められた目的の範囲内において、権利を有し、義務を負う。
1外国法人は、国、国の行政区画及び外国会社を除き、その成立を認許しない。ただし、法律又は条約の規定により認許された外国法人は、この限りでない。
2前項の規定により認許された外国法人は、日本において成立する同種の法人と同一の私権を有する。ただし、外国人が享有することのできない権利及び法律又は条約中に特別の規定がある権利については、この限りでない。
正しい。外形上は職務行為に当たっても、相手方が職務行為に属さないことを知り、又は重大な過失で知らなかったときは、法人は責任を負わない(最判昭50.7.14)。
法人は、代表者がその職務を行うについて第三者に加えた損害を賠償する責任を負う(一般社団法人及び一般財団法人に関する法律78条)。職務を行うについてに当たるかは、行為の外形から客観的に判断され、実際には権限外の行為でも外から見て職務行為に属すると認められれば足りる。これは行為の外形を信頼した相手方を守るための考え方なので、信頼していない相手方まで守る必要はない。判例は、外形上は代表者の職務行為と認められる場合でも、相手方がその行為が職務行為に属さないことを知り、又は知らないことに重大な過失があったときは、法人は損害賠償責任を負わないとした(最判昭50.7.14)。使用者責任の事業の執行についての判断(最判昭42.11.2)と同じ考え方である。本肢の相手方は職務行為に属さないことを知っていたので、法人は責任を負わず、肢は正しい。
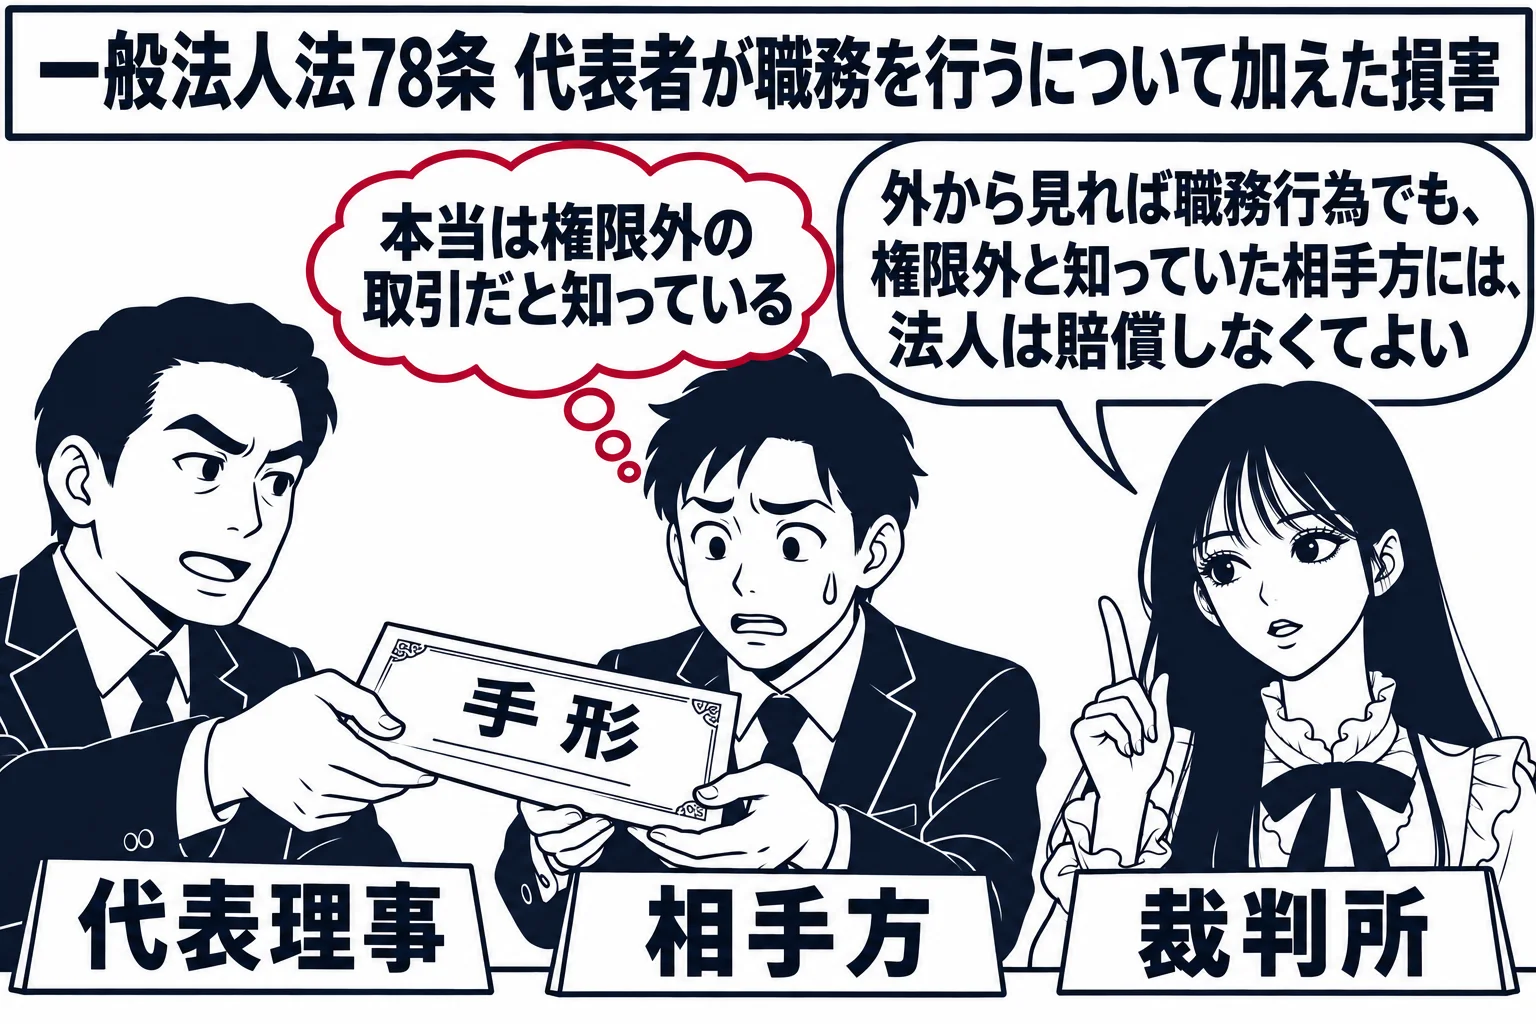
被用者のなした取引行為が、その行為の外形からみて、使用者の事業の範囲内に属するものと認められる場合においても、その行為が被用者の職務権限内において適法に行なわれたものでなく、かつ、その行為の相手方が右の事情を知りながら、または、少なくとも重大な過失により右の事情を知らないで、当該取引をしたと認められるときは、その行為にもとづく損害は民法七一五条にいわゆる「被用者ヵ其事業ノ執行ニ付キ第三者ニ加ヘタル損害」とはいえず
誤り。違うのは「その権利を取得することができる」の部分である。認許された外国法人も、外国人が享有することのできない権利は取得できない(35条2項ただし書)。
35条1項は、外国法人は国、国の行政区画及び外国会社を除きその成立を認許しないとし、法律又は条約の規定により認許された外国法人はこの限りでないとする。同条2項本文は、認許された外国法人は日本において成立する同種の法人と同一の私権を有すると定めるが、ただし書で、外国人が享有することのできない権利及び法律又は条約中に特別の規定がある権利についてはこの限りでないとする。外国人が直接には取得できない権利を、外国法人という形をとれば取得できるとすると、外国人の権利の取得を制限した法律の趣旨が骨抜きになるからである。したがって、認許された外国法人であっても、外国人が享有することのできない権利は取得できず、日本の同種の法人と同じように取得できるとする肢は誤っている。
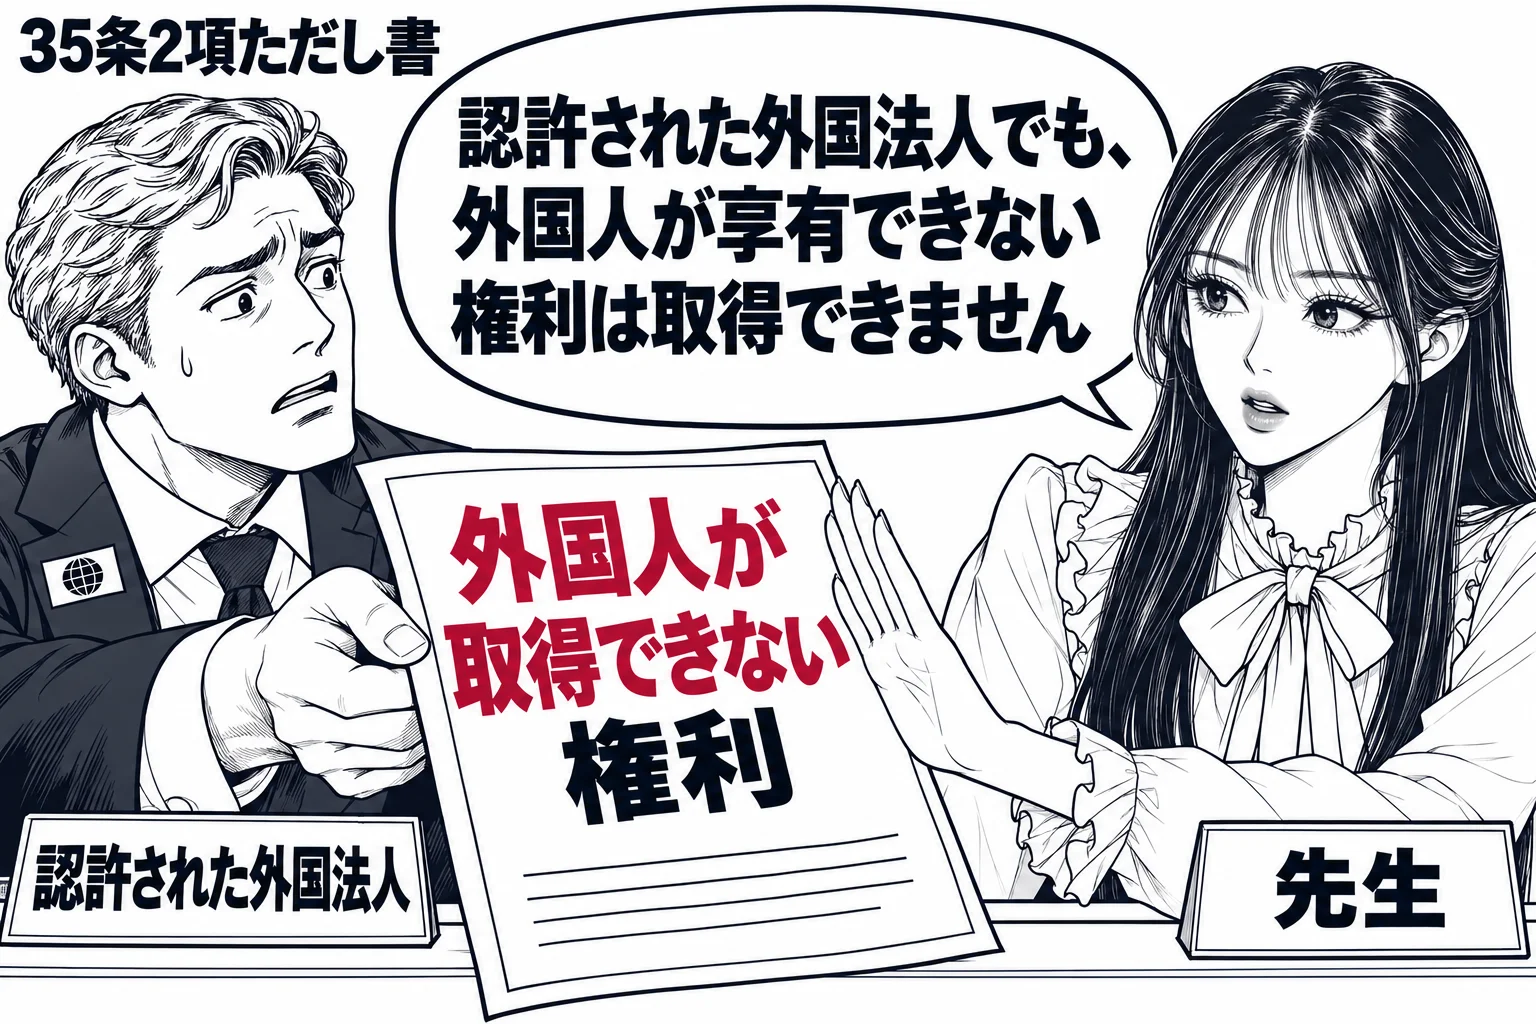
前項の規定により認許された外国法人は、日本において成立する同種の法人と同一の私権を有する。ただし、外国人が享有することのできない権利及び法律又は条約中に特別の規定がある権利については、この限りでない。
誤り。違うのは「その残余財産を社員に分配する旨の決議をすることができない」の部分である。定款で残余財産の帰属が定まらないときは、清算法人の社員総会の決議によって定め(一般法人法239条2項)、同法は帰属先を社員とすることを禁じていない。
一般社団法人及び一般財団法人に関する法律239条1項は、残余財産の帰属は定款で定めるところによると定め、同条2項は、定款で残余財産の帰属が定まらないときは、その帰属は清算法人の社員総会又は評議員会の決議によって定めるとし、同条3項は、それでも帰属が定まらない残余財産は国庫に帰属するとする。同法11条2項は、社員に残余財産の分配を受ける権利を与える旨の定款の定めを無効とするが、239条2項は、定款で定まらない場合の社員総会の決議の内容について制限を置いておらず、帰属先として社員を指定することも禁じていない。存続中の剰余金の分配は社員総会の決議でもできないとされているのとは異なり、解散後の残余財産については社員総会の判断に委ねたのである。この規律には、非営利性との整合性を欠くという批判もある。したがって、社員に分配する決議をすることができないとする本肢は誤りである。
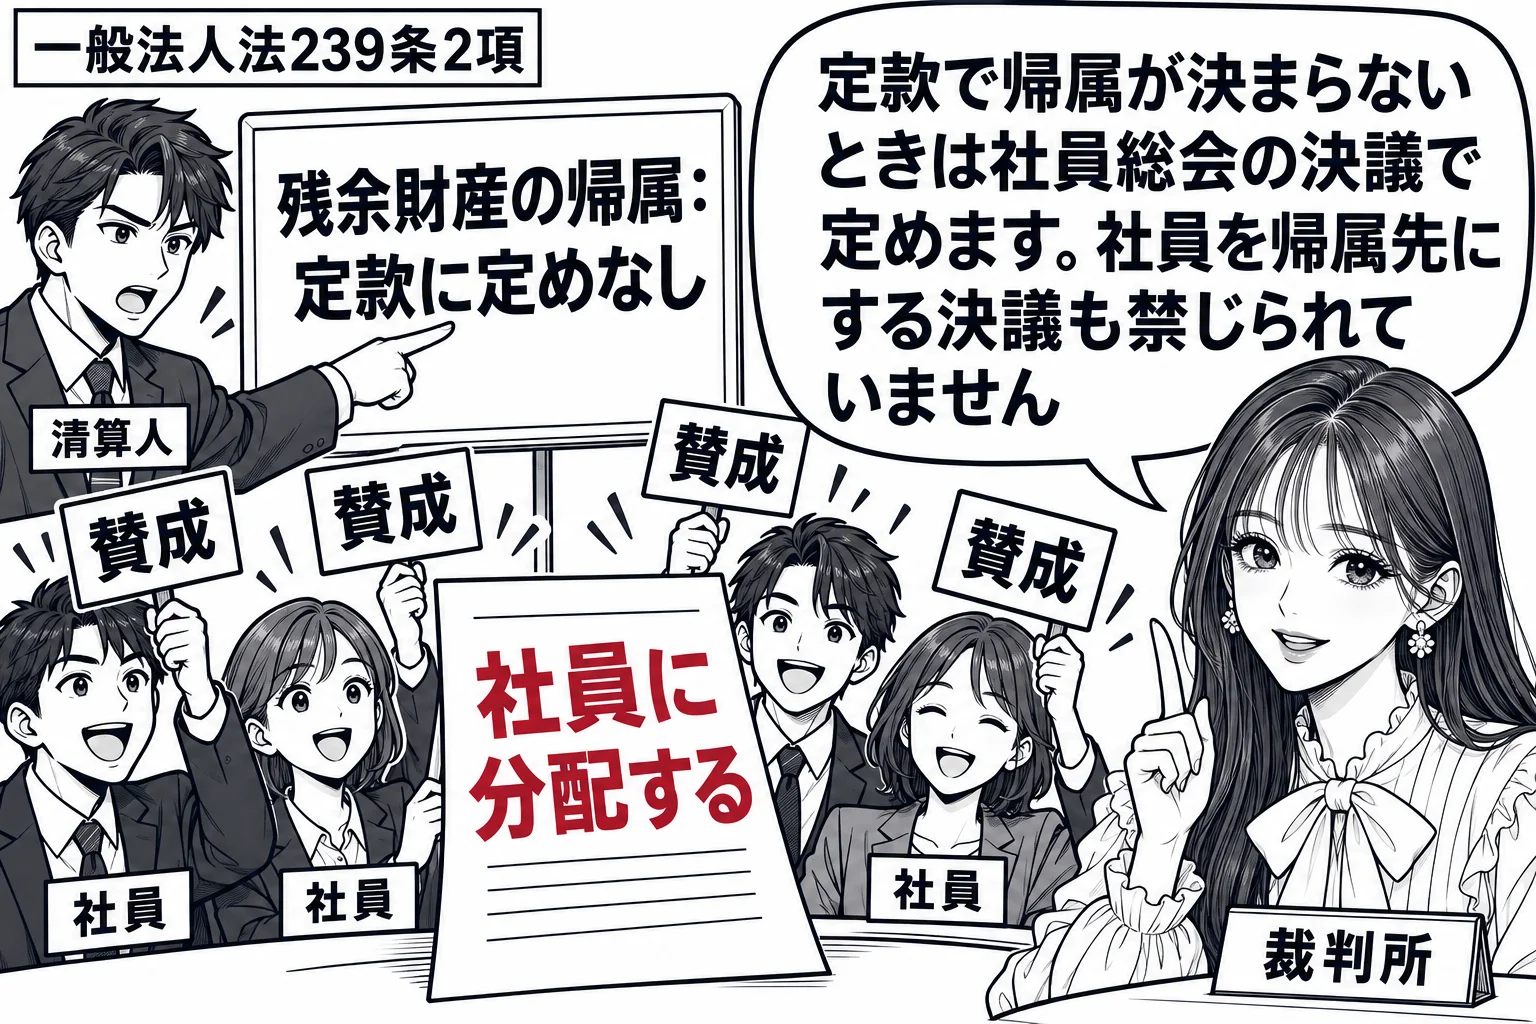
前項の規定により残余財産の帰属が定まらないときは、その帰属は、清算法人の社員総会又は評議員会の決議によって定める。
法人及び外国法人は、この法律その他の法令の定めるところにより、登記をするものとする。
誤り。違うのは「予定されている定款の目的の範囲内での権利能力が認められる」の部分である。設立登記が成立要件の法人は、登記をして初めて成立し、登記前に権利能力は認められない(33条1項)。
法人はこの法律その他の法律の規定によらなければ成立しない(33条1項)。一般社団法人や株式会社のように、設立の登記をすることによって成立するとされる法人では(一般社団法人及び一般財団法人に関する法律22条、会社法49条)、登記は法人が生まれるための要件であり、単に第三者に対抗するための要件ではない。そのため、定款を作り、機関を置き、実際に団体として活動していても、設立登記がされていなければ法人は成立しておらず、法人格を持たない。34条の目的の範囲は、法人格を持つ者の権利能力の広さを決めるものなので、法人格がなければ目的の範囲内での権利能力を考える前提がない。肢は誤っている。もっとも、団体としての組織を備え、多数決の原則が行われ、構成員が変わっても団体が存続し、代表の方法や財産の管理などが確定しているものは権利能力のない社団として扱われ、その財産は構成員の総有に属する(最判昭39.10.15)。
法人は、この法律その他の法律の規定によらなければ、成立しない。
1外国法人(第三十五条第一項ただし書に規定する外国法人に限る。以下この条において同じ。)が日本に事務所を設けたときは、三週間以内に、その事務所の所在地において、次に掲げる事項を登記しなければならない。外国法人の設立の準拠法目的名称事務所の所在場所存続期間を定めたときは、その定め代表者の氏名及び住所
1 外国法人の設立の準拠法
2 目的
3 名称
4 事務所の所在場所
5 存続期間を定めたときは、その定め
6 代表者の氏名及び住所
2前項各号に掲げる事項に変更を生じたときは、三週間以内に、変更の登記をしなければならない。この場合において、登記前にあっては、その変更をもって第三者に対抗することができない。
3代表者の職務の執行を停止し、若しくはその職務を代行する者を選任する仮処分命令又はその仮処分命令を変更し、若しくは取り消す決定がされたときは、その登記をしなければならない。この場合においては、前項後段の規定を準用する。
4前二項の規定により登記すべき事項が外国において生じたときは、登記の期間は、その通知が到達した日から起算する。
5外国法人が初めて日本に事務所を設けたときは、その事務所の所在地において登記するまでは、第三者は、その法人の成立を否認することができる。
6外国法人が事務所を移転したときは、旧所在地においては三週間以内に移転の登記をし、新所在地においては四週間以内に第一項各号に掲げる事項を登記しなければならない。
7同一の登記所の管轄区域内において事務所を移転したときは、その移転を登記すれば足りる。
8外国法人の代表者が、この条に規定する登記を怠ったときは、五十万円以下の過料に処する。
削除