
第922条限定承認
相続人は、相続によって得た財産の限度においてのみ被相続人の債務及び遺贈を弁済すべきことを留保して、相続の承認をすることができる。
相続人は、相続によって得た財産の限度においてのみ被相続人の債務及び遺贈を弁済すべきことを留保して、相続の承認をすることができる。
相続人が数人あるときは、限定承認は、共同相続人の全員が共同してのみこれをすることができる。
誤り。違うのは「各相続人は、単独で限定承認をすることができる」の部分である。相続人が数人あるときは、限定承認は共同相続人の全員が共同してのみすることができる(923条)。
923条は、相続人が数人あるときは、限定承認は共同相続人の全員が共同してのみこれをすることができると定める。限定承認は、相続で得た財産の限度でだけ被相続人の債務を払うという条件付きの承認であり(922条)、実質は相続財産をひとまとめにして清算する手続である。一部の相続人だけが限定承認をできるとすると、同じ相続財産について、単純承認による承継と限定承認による清算が入り混じり、手続が非常に複雑になるからである。したがって、限定承認をするには共同相続人全員がそろわなければならない。もっとも、相続を放棄した者は初めから相続人でなかったことになるので、残りの相続人全員で限定承認をすることができる。肢は誤っている。
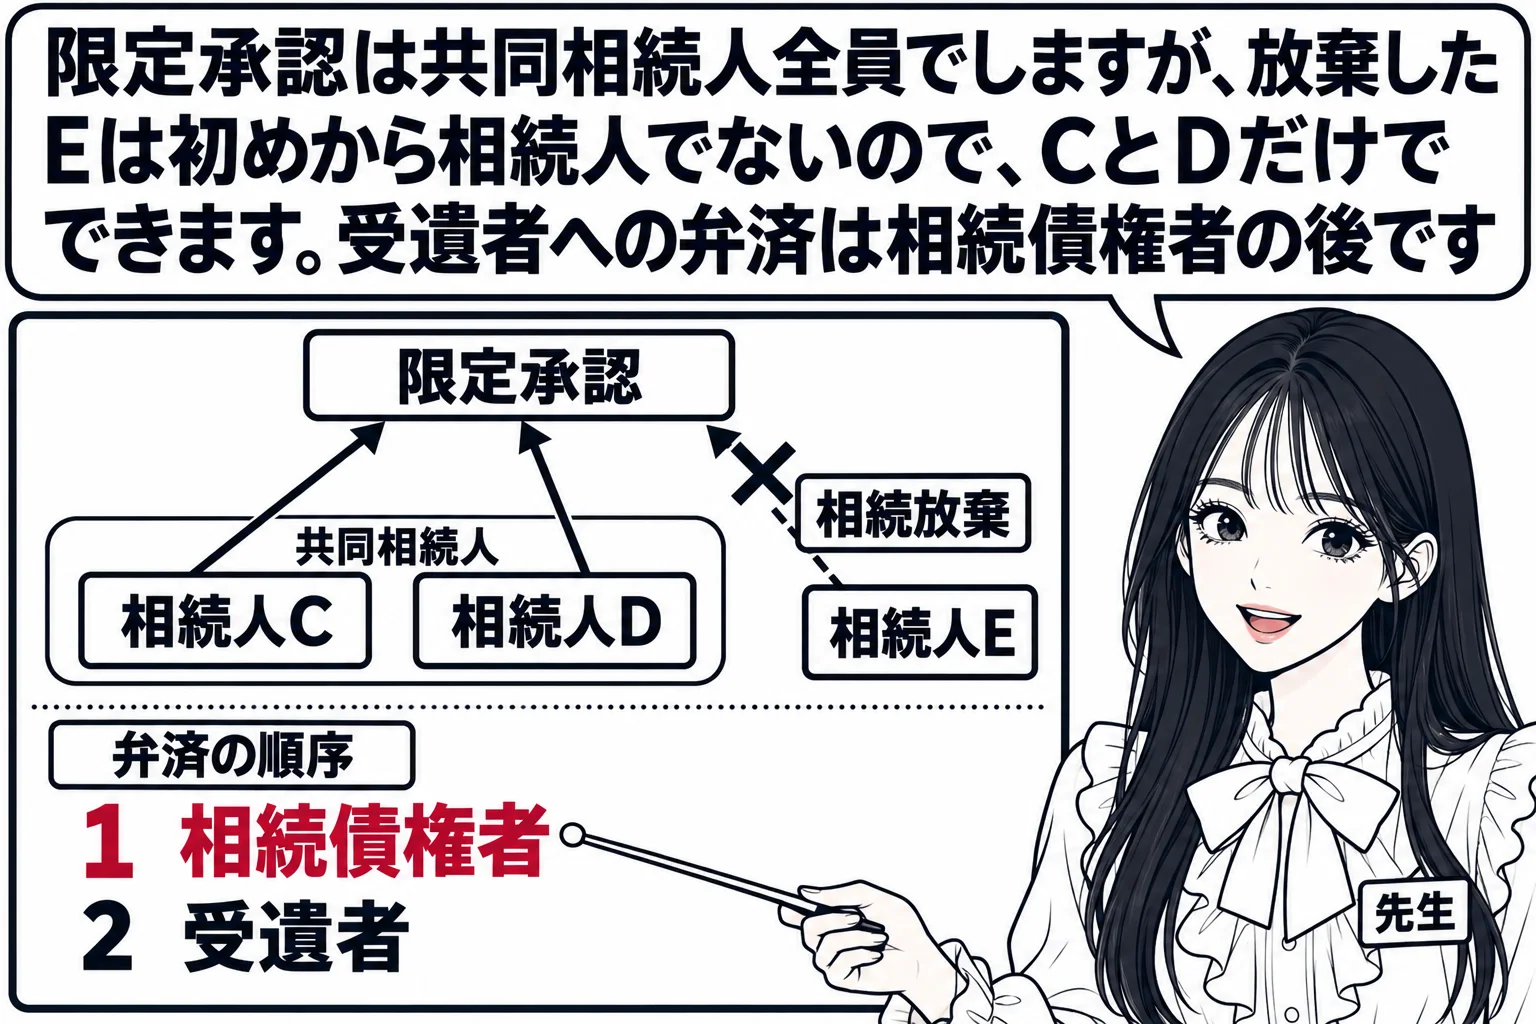
相続人が数人あるときは、限定承認は、共同相続人の全員が共同してのみこれをすることができる。
誤り。違うのは「他の共同相続人は限定承認をすることができなくなる」の部分である。放棄をした者は初めから相続人とならなかったものとみなされるから(939条)、残りの共同相続人全員で限定承認をすることができる(923条)。
923条は、相続人が数人あるときは、限定承認は、共同相続人の全員が共同してのみこれをすることができると定める。限定承認は相続財産による清算を伴うから、一部の相続人だけが限定承認をすると、単純承認をした相続人との間で財産の帰属や清算が複雑になるので、全員がそろってすることを求めたのである。しかし、939条は、相続の放棄をした者は、その相続に関しては、初めから相続人とならなかったものとみなすと定めるから、放棄をした者は923条の共同相続人の全員に含まれない。したがって、共同相続人の一人が放棄をしても、その者を除く残りの相続人全員が共同すれば限定承認をすることができ、放棄した者の同意や参加は要らない。本肢は誤りである。これに対し、共同相続人の一人が単純承認をしたときは、その者は相続人のまま残るから、全員がそろうことができず、他の相続人は限定承認をすることができなくなる。
相続の放棄をした者は、その相続に関しては、初めから相続人とならなかったものとみなす。
誤り。違うのは「吸収分割承継会社が吸収分割の登記をした時の先後で決する」の部分である。承継会社が承継した不動産を第三者に対抗するには所有権移転の登記が要り、優劣は差押えの登記と所有権移転の登記の先後で決まる(民法177条)。
吸収分割承継会社は、効力発生日に、吸収分割契約の定めに従い吸収分割会社の権利義務を承継する(会社法759条1項)。しかしこれは当事会社の間で承継の効力が生じるという話であり、承継した個々の財産を第三者に対抗できるかは別の問題である。吸収分割は登記事項であるが(923条)、その登記からは分割がされた事実が分かるだけで、どの財産が承継の対象になったかは公示されない。承継する権利義務は分割契約で当事会社が選ぶものであり、登記を見ただけでは第三者に権利変動の内容が分からないからである。合併について解散の対抗要件を定めた750条2項のような規定も、分割で承継される財産一般には置かれていない。そのため承継会社は、不動産なら所有権移転の登記(民法177条)、債権なら債務者への通知か承諾(民法467条)という財産の種類に応じた対抗要件を別に備えなければならない。したがって、同一の不動産についての差押えと吸収分割による承継の優劣は、差押えの登記と承継会社の所有権移転の登記の先後で決まり、吸収分割の登記の時を基準とする肢は誤っている。
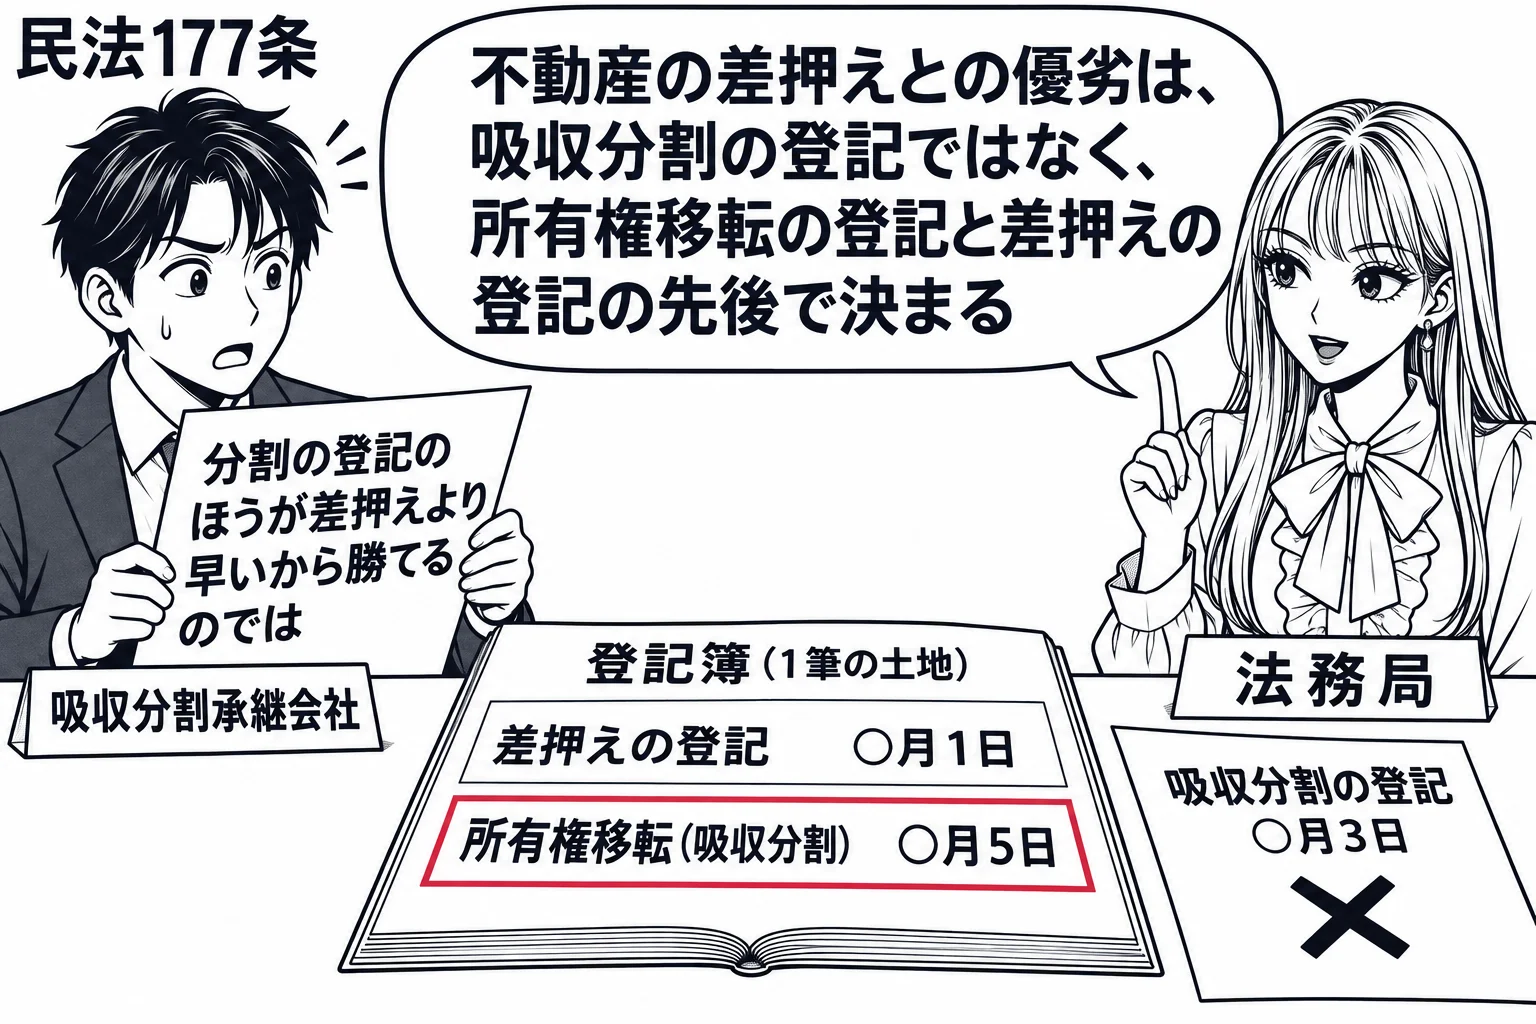
不動産に関する物権の得喪及び変更は、不動産登記法(平成十六年法律第百二十三号)その他の登記に関する法律の定めるところに従いその登記をしなければ、第三者に対抗することができない。
誤り。違うのは「吸収分割承継会社が吸収分割の登記をした時の先後で決する」の部分である。承継会社が承継した不動産を第三者に対抗するには所有権移転の登記が要り、優劣は差押えの登記と所有権移転の登記の先後で決まる(民法177条)。
吸収分割承継会社は、効力発生日に、吸収分割契約の定めに従い吸収分割会社の権利義務を承継する(会社法759条1項)。しかしこれは当事会社の間で承継の効力が生じるという話であり、承継した個々の財産を第三者に対抗できるかは別の問題である。吸収分割は登記事項であるが(923条)、その登記からは分割がされた事実が分かるだけで、どの財産が承継の対象になったかは公示されない。承継する権利義務は分割契約で当事会社が選ぶものであり、登記を見ただけでは第三者に権利変動の内容が分からないからである。合併について解散の対抗要件を定めた750条2項のような規定も、分割で承継される財産一般には置かれていない。そのため承継会社は、不動産なら所有権移転の登記(民法177条)、債権なら債務者への通知か承諾(民法467条)という財産の種類に応じた対抗要件を別に備えなければならない。したがって、同一の不動産についての差押えと吸収分割による承継の優劣は、差押えの登記と承継会社の所有権移転の登記の先後で決まり、吸収分割の登記の時を基準とする肢は誤っている。
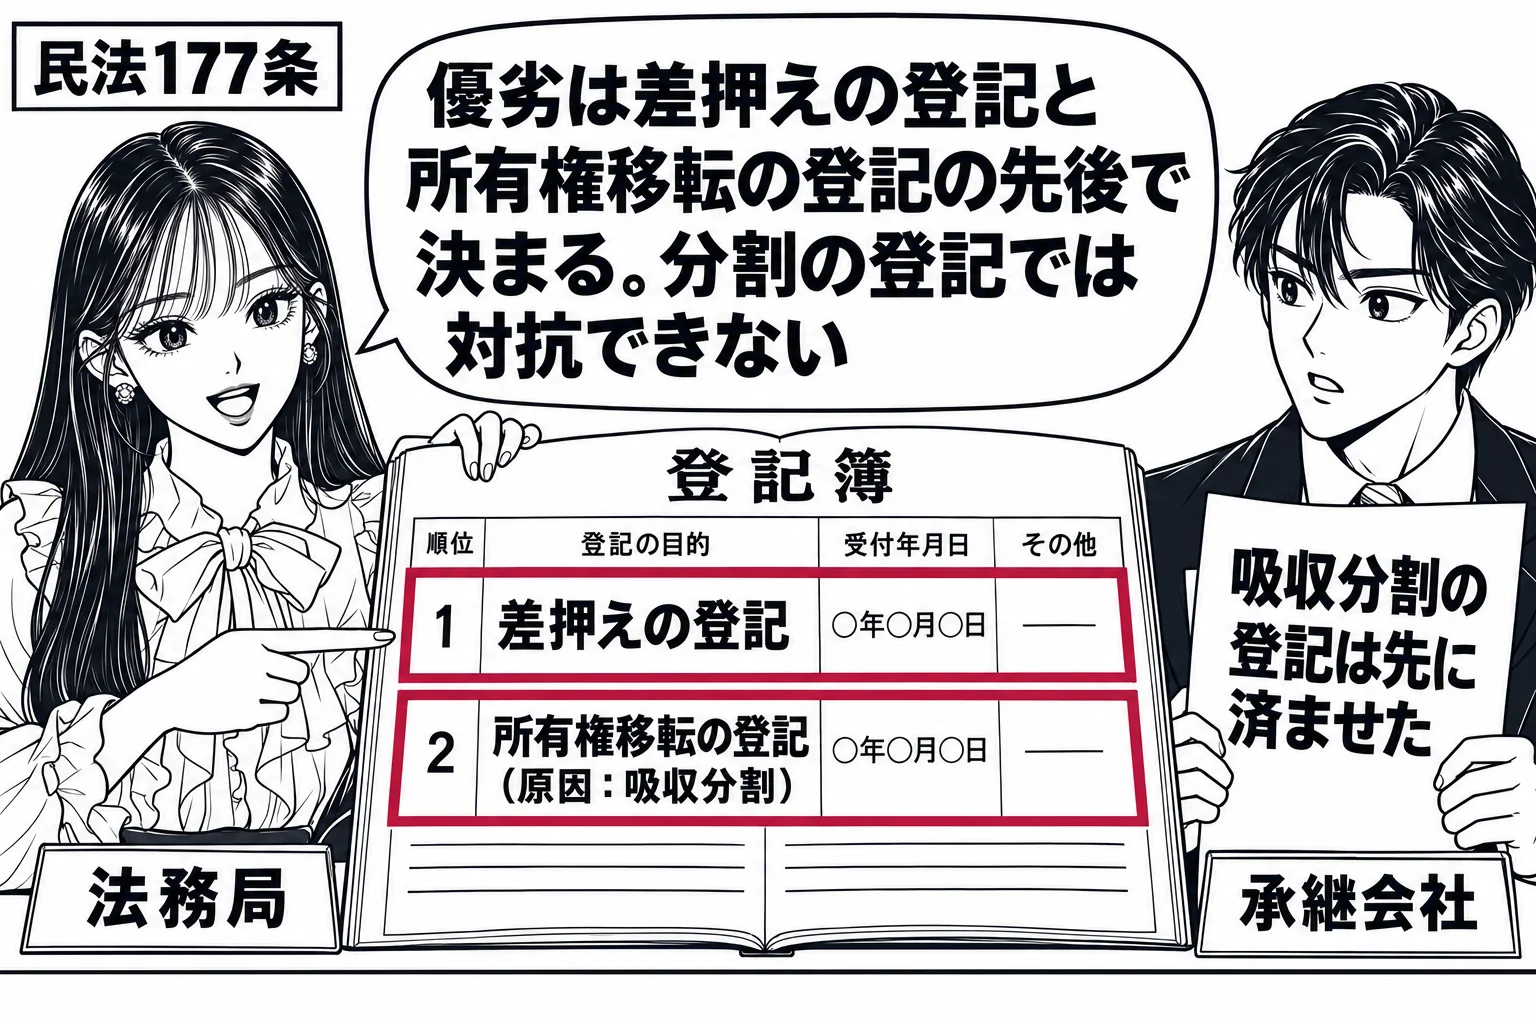
不動産に関する物権の得喪及び変更は、不動産登記法(平成十六年法律第百二十三号)その他の登記に関する法律の定めるところに従いその登記をしなければ、第三者に対抗することができない。
正しい。相続人が数人あるときは、限定承認は共同相続人の全員が共同してのみすることができる(923条)。
923条は、相続人が数人あるときは、限定承認は共同相続人の全員が共同してのみこれをすることができると定める。限定承認は、相続財産を清算して債務を弁済し、残りがあれば相続人が承継するという手続であり、相続財産全体について一つの清算手続を行うものである。共同相続人の一部だけが限定承認をし、他の者が単純承認をすると、同じ相続財産について清算をする部分としない部分が混在し、手続が極めて複雑になるからである。そのため、共同相続人のうち一人でも単純承認をした者がいれば、他の者は限定承認をすることができない。もっとも、相続を放棄した者は初めから相続人とならなかったものとみなされる(939条)から、放棄者を除いた残りの相続人全員で限定承認をすることはできる。本肢は正しい。
相続人が数人あるときは、限定承認は、共同相続人の全員が共同してのみこれをすることができる。
相続人は、限定承認をしようとするときは、第九百十五条第一項の期間内に、相続財産の目録を作成して家庭裁判所に提出し、限定承認をする旨を申述しなければならない。
相続人が限定承認をしたときは、その被相続人に対して有した権利義務は、消滅しなかったものとみなす。
誤り。違うのは「混同により消滅する」の部分である。相続人が限定承認をしたときは、被相続人に対して有した権利義務は消滅しなかったものとみなされる(925条)。
債権と債務が同じ人に帰属したときは、その債権は混同によって消えるのが原則である(520条)。Bが単純承認をして、AのBに対する債権を相続すれば、債権者と債務者の地位がBに重なり、その債権は消える。しかし925条は、相続人が限定承認をしたときは、その被相続人に対して有した権利義務は消滅しなかったものとみなすと定める。限定承認は、相続財産で相続債務を払い、相続人の固有の財産には責任を及ぼさない清算の手続であり、相続財産と相続人の財産を分けて扱うことが前提になっている。ここで混同を認めると、相続財産に属するAのBに対する債権が消えてBは自分の債務を免れる一方、相続債権者の引当てとなる相続財産が減って、相続債権者が害される。925条はこれを避けるため、混同の例外として権利義務が残るものとした。したがって、Bは相続財産に対して引き続き債務を負い、相続債権者はその債権を引当てにできる。
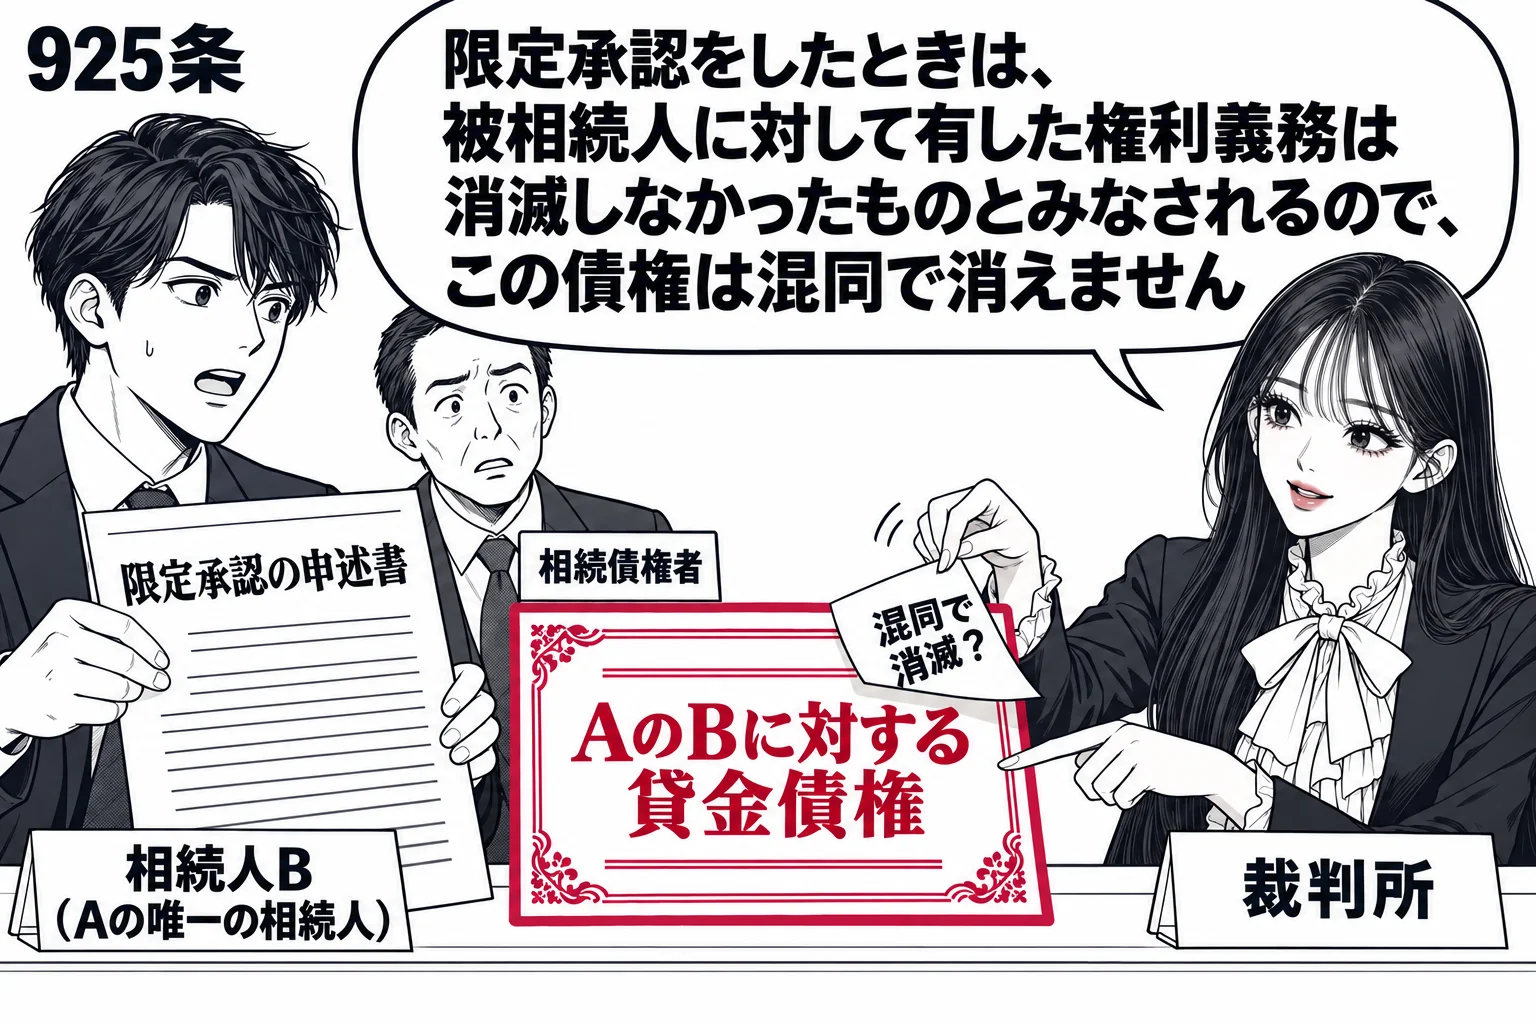
相続人が限定承認をしたときは、その被相続人に対して有した権利義務は、消滅しなかったものとみなす。
1限定承認者は、その固有財産におけるのと同一の注意をもって、相続財産の管理を継続しなければならない。
2第六百四十五条、第六百四十六条並びに第六百五十条第一項及び第二項の規定は、前項の場合について準用する。
正しい。限定承認者は、その固有財産におけるのと同一の注意をもって、相続財産の管理を継続しなければならない(926条1項)。
926条1項は、限定承認者はその固有財産におけるのと同一の注意をもって相続財産の管理を継続しなければならないと定めており、肢はこの条文のとおりである。限定承認がされると相続財産は清算の対象となり、限定承認者は相続債権者や受遺者に弁済するために、その財産を管理し換価する立場に立つ。そのため、管理を続ける義務を明文で課したのである。注意の程度は善良な管理者の注意ではなく、自分の財産に対するのと同じ注意という軽いものである。相続人はもともとその財産を自分のものとして承継する立場にあり、清算のために管理しているにすぎないからである。肢は正しい。承認も放棄もしていない相続人の管理(918条)や、放棄の時に相続財産を占有していた者の保存(940条1項)にも、同じ程度の注意が求められている。
限定承認者は、その固有財産におけるのと同一の注意をもって、相続財産の管理を継続しなければならない。
誤り。違うのは「善良な管理者の注意をもって」の部分である。限定承認者は、その固有財産におけるのと同一の注意をもって相続財産の管理を継続すれば足りる(926条1項)。
926条1項は、限定承認者は、その固有財産におけるのと同一の注意をもって、相続財産の管理を継続しなければならないと定める。限定承認がされると、相続財産は相続債権者や受遺者への弁済に充てるため清算の手続に入るから、限定承認者には相続財産を維持する義務が課される。しかし、限定承認者は職務として他人の財産を預かる第三者ではなく、相続人として自分に帰属した財産を管理する者であるから、承認又は放棄をするまでの相続人(918条)と同じ程度の注意で足りるとされている。したがって、善良な管理者の注意を負うとする本肢は誤りである。もっとも、限定承認者には受任者の報告義務や受取物の引渡義務、費用の償還請求などの規定が準用される(926条2項)。相続の放棄をした者も、放棄の時に相続財産に属する財産を現に占有しているときは、自己の財産におけるのと同一の注意をもってその財産を保存すれば足りる(940条1項)。
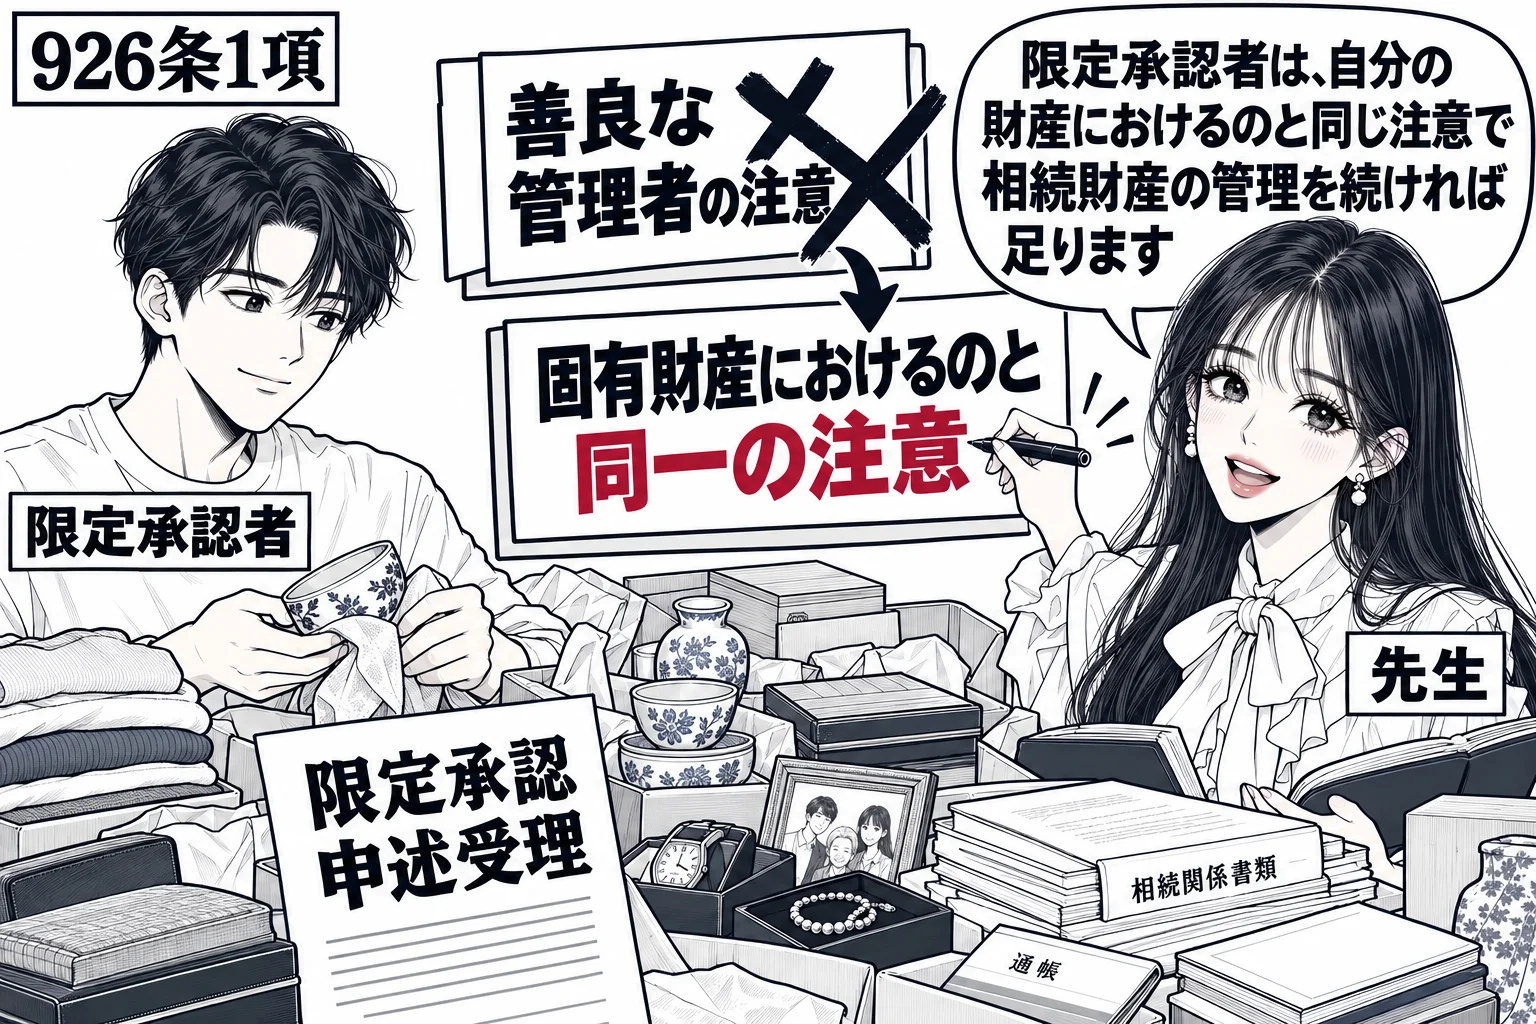
限定承認者は、その固有財産におけるのと同一の注意をもって、相続財産の管理を継続しなければならない。
誤り。違うのは「善良な管理者の注意をもって」の部分である。限定承認者は、その固有財産におけるのと同一の注意をもって相続財産の管理を継続すれば足りる(926条1項)。
926条1項は、限定承認者は、その固有財産におけるのと同一の注意をもって、相続財産の管理を継続しなければならないと定める。限定承認をした相続人は、相続によって得た財産の限度でのみ被相続人の債務及び遺贈を弁済すべき責任を負い、清算の手続をとる。相続財産は相続人自身に帰属する財産であり、他人から預かった財産ではないから、自分の固有の財産を管理するのと同じ程度の注意で足りるとしたのである。熟慮期間中の相続人も、同じく固有財産におけるのと同一の注意で相続財産を管理する(918条)。もっとも、限定承認者は相続債権者や受遺者のために清算を行う立場にあるので、受任者の報告義務や受取物の引渡し義務などの規定が準用される(926条2項)。注意義務の程度そのものは善良な管理者の注意ではない。本肢は誤りである。
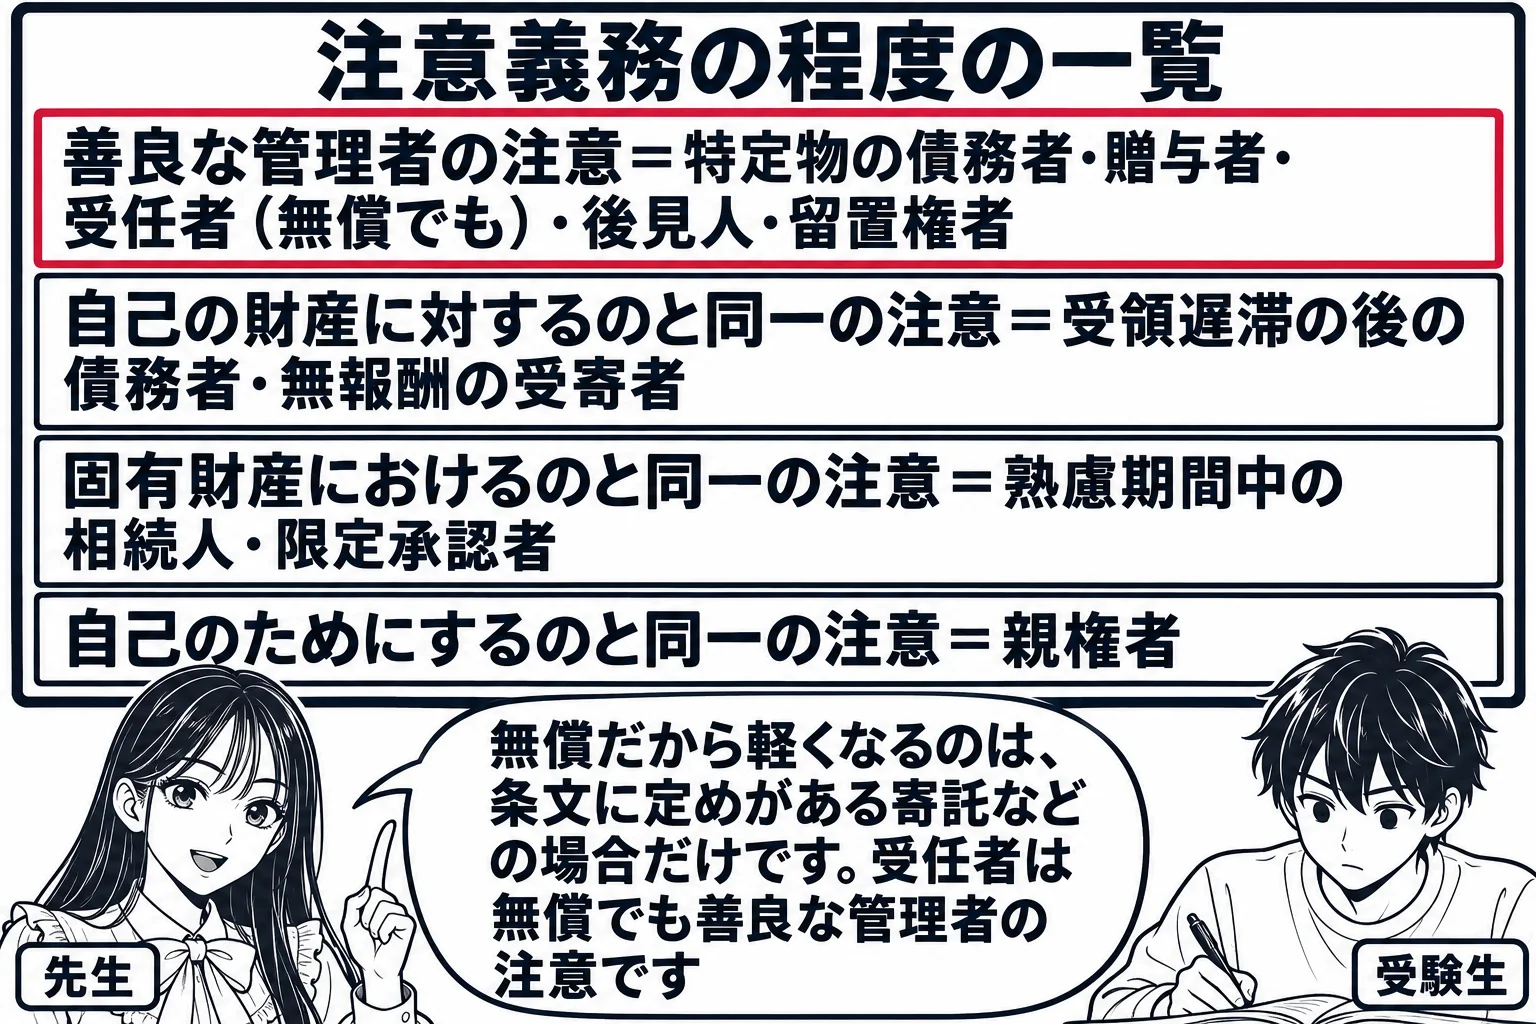
限定承認者は、その固有財産におけるのと同一の注意をもって、相続財産の管理を継続しなければならない。
| 注意の程度 | 負う者 |
|---|---|
| 善良な管理者の注意 | 特定物の引渡債務者(400条)、受任者(無償でも、644条)、取締役(会社法330条)、後見人(869条)、留置権者・質権者(298条1項・350条)、有償の受寄者 |
| 自己の財産に対するのと同一の注意 | 無報酬の受寄者(659条)、受領遅滞の後の特定物の債務者(413条1項) |
| 固有財産におけるのと同一の注意 | 熟慮期間中の相続人(918条)、限定承認者(926条1項) |
| 自己のためにするのと同一の注意 | 親権者(827条) |
1限定承認者は、限定承認をした後五日以内に、すべての相続債権者(相続財産に属する債務の債権者をいう。以下同じ。)及び受遺者に対し、限定承認をしたこと及び一定の期間内にその請求の申出をすべき旨を公告しなければならない。この場合において、その期間は、二箇月を下ることができない。
2前項の規定による公告には、相続債権者及び受遺者がその期間内に申出をしないときは弁済から除斥されるべき旨を付記しなければならない。ただし、限定承認者は、知れている相続債権者及び受遺者を除斥することができない。
3限定承認者は、知れている相続債権者及び受遺者には、各別にその申出の催告をしなければならない。
4第一項の規定による公告は、官報に掲載してする。
正しい。限定承認者は、相続債権者及び受遺者に対する公告の期間の満了前には、弁済を拒むことができる(928条)。
限定承認者は、限定承認をした後5日以内に、すべての相続債権者及び受遺者に対し、限定承認をしたこと及び一定の期間内に請求の申出をすべき旨を公告しなければならず、その期間は2か月を下ることができない(927条1項)。知れている相続債権者及び受遺者には、個別に申出の催告もしなければならない(同条3項)。そして928条は、限定承認者は、前条1項の期間の満了前には、相続債権者及び受遺者に対して弁済を拒むことができると定める。限定承認では相続財産の限度でしか弁済できないから、公告期間の間に債権者の全体を把握し、期間が満了してから、相続財産で各債権者に債権額の割合に応じて弁済する必要がある(929条)。先に請求してきた者から順に弁済させれば、後から申し出た債権者が害され、公平な配当ができなくなるからである。受遺者には相続債権者に弁済した後でなければ弁済できない(931条)。本肢は正しい。
限定承認者は、前条第一項の期間の満了前には、相続債権者及び受遺者に対して弁済を拒むことができる。
限定承認者は、前条第一項の期間の満了前には、相続債権者及び受遺者に対して弁済を拒むことができる。
正しい。限定承認者は、相続債権者及び受遺者に対する公告の期間の満了前には、弁済を拒むことができる(928条)。
限定承認者は、限定承認をした後5日以内に、すべての相続債権者及び受遺者に対し、限定承認をしたこと及び一定の期間内に請求の申出をすべき旨を公告しなければならず、その期間は2か月を下ることができない(927条1項)。知れている相続債権者及び受遺者には、個別に申出の催告もしなければならない(同条3項)。そして928条は、限定承認者は、前条1項の期間の満了前には、相続債権者及び受遺者に対して弁済を拒むことができると定める。限定承認では相続財産の限度でしか弁済できないから、公告期間の間に債権者の全体を把握し、期間が満了してから、相続財産で各債権者に債権額の割合に応じて弁済する必要がある(929条)。先に請求してきた者から順に弁済させれば、後から申し出た債権者が害され、公平な配当ができなくなるからである。受遺者には相続債権者に弁済した後でなければ弁済できない(931条)。本肢は正しい。
限定承認者は、前条第一項の期間の満了前には、相続債権者及び受遺者に対して弁済を拒むことができる。
第九百二十七条第一項の期間が満了した後は、限定承認者は、相続財産をもって、その期間内に同項の申出をした相続債権者その他知れている相続債権者に、それぞれその債権額の割合に応じて弁済をしなければならない。ただし、優先権を有する債権者の権利を害することはできない。
誤り。違うのは「受遺者に弁済した後でなければ、相続債権者に弁済することができない」の部分である。
931条は、限定承認者は、929条・930条に従って各相続債権者に弁済をした後でなければ、受遺者に弁済をすることができないと定める。限定承認者は、申出をした相続債権者や知れている相続債権者に債権額の割合に応じて弁済し(929条)、弁済期前の債権についても弁済したうえで(930条1項)、その後に初めて受遺者に弁済できる。相続債権者を受遺者より先にするのは、相続債権者の多くは被相続人の財産をあてにして取引をし、対価を出して債権を得ているのに対し、受遺者は被相続人の好意による遺贈で利益を受けるにすぎず、両者を同じ順位で分け合うのは相続債権者に不当だからである。本肢は、受遺者に弁済した後でなければ相続債権者に弁済できないとしており、931条の順序を逆にしている。
限定承認者は、前二条の規定に従って各相続債権者に弁済をした後でなければ、受遺者に弁済をすることができない。
誤り。違うのは「受遺者に弁済した後でなければ、相続債権者に弁済することができない」の部分である。
931条は、限定承認者は、929条・930条に従って各相続債権者に弁済をした後でなければ、受遺者に弁済をすることができないと定める。限定承認者は、申出をした相続債権者や知れている相続債権者に債権額の割合に応じて弁済し(929条)、弁済期前の債権についても弁済したうえで(930条1項)、その後に初めて受遺者に弁済できる。相続債権者を受遺者より先にするのは、相続債権者の多くは被相続人の財産をあてにして取引をし、対価を出して債権を得ているのに対し、受遺者は被相続人の好意による遺贈で利益を受けるにすぎず、両者を同じ順位で分け合うのは相続債権者に不当だからである。本肢は、受遺者に弁済した後でなければ相続債権者に弁済できないとしており、931条の順序を逆にしている。
限定承認者は、前二条の規定に従って各相続債権者に弁済をした後でなければ、受遺者に弁済をすることができない。
誤り。違うのは「それによって直ちに消滅する」の部分である。相続財産の清算人の代理権は、相続人が相続の承認をした時に消滅する(956条1項)。
955条は、相続人のあることが明らかになったときは、相続財産法人は成立しなかったものとみなすが、相続財産の清算人がその権限内でした行為の効力は妨げないと定める。そして956条1項は、相続財産の清算人の代理権は、相続人が相続の承認をした時に消滅すると定める。相続人がいることが分かっただけでは、その者が単純承認をするのか、限定承認や相続の放棄をするのかがまだ決まっておらず、相続財産の管理と清算の責任を負う者が定まらないからである。相続人が分かった時点で清算人の代理権が当然に消えるとすると、承認されるまでの間、相続財産を誰も管理しない空白ができ、相続債権者や受遺者の利益が害されるおそれがある。そこで、相続人が承認して財産の帰属と管理の責任がはっきりするまで、清算人の代理権を残すことにしたのである。代理権が消えた後は、清算人は遅滞なく相続人に清算の計算をしなければならない(956条2項)。
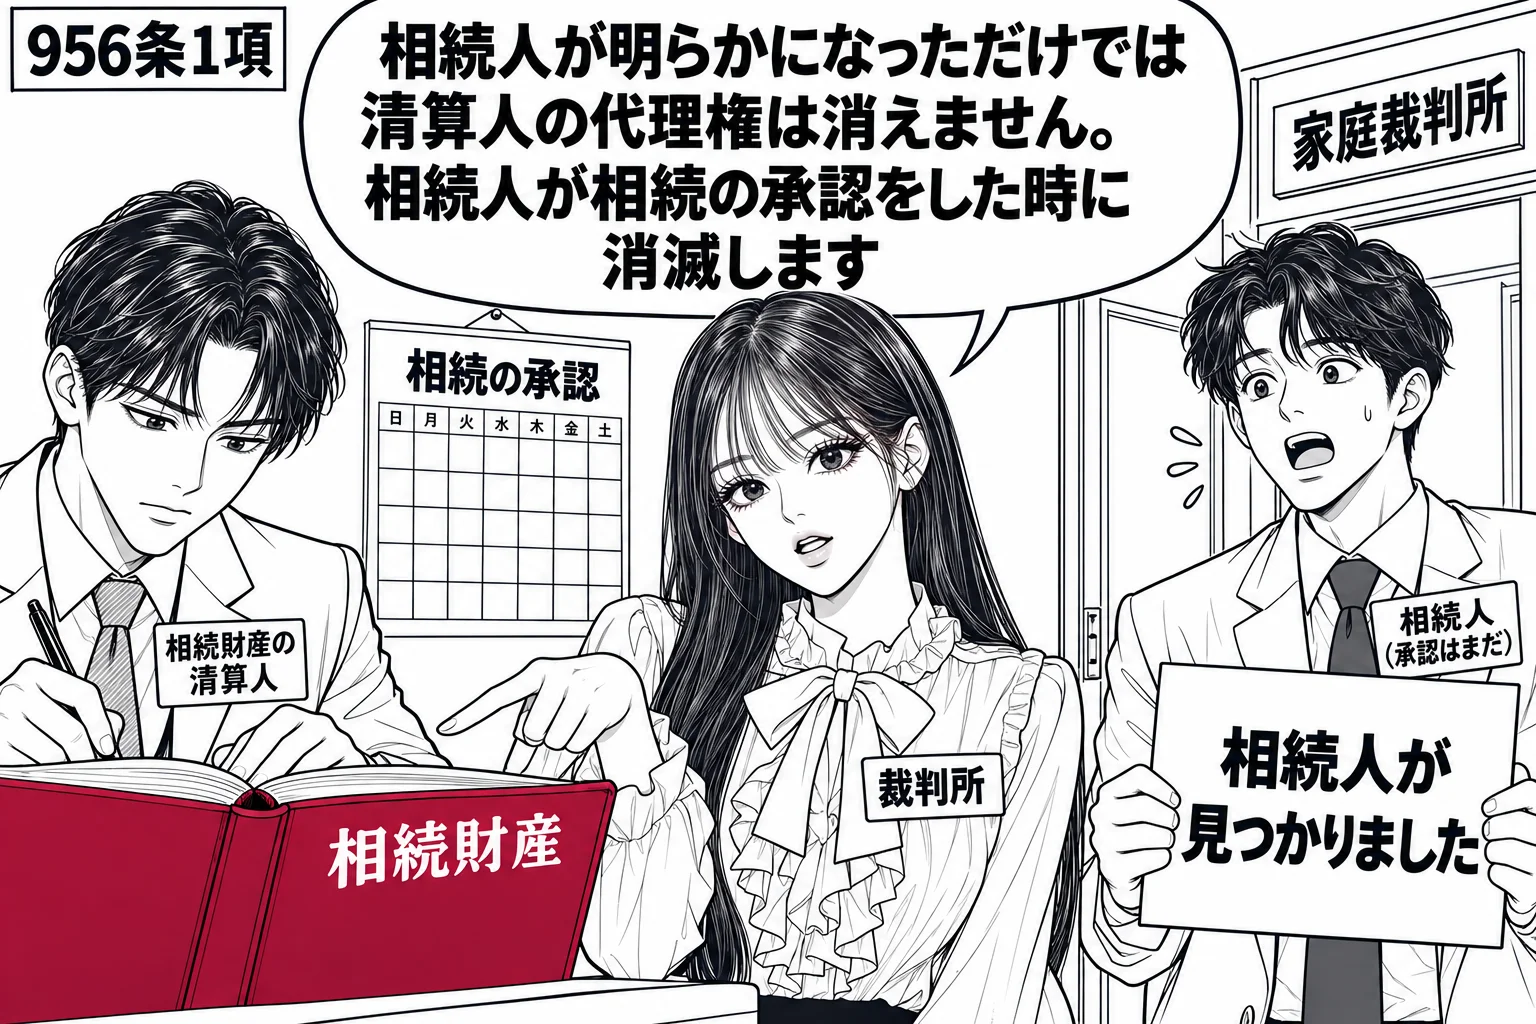
相続財産の清算人の代理権は、相続人が相続の承認をした時に消滅する。
正しい。被相続人の死亡の時までに設定登記を備えていない抵当権者は、相続財産法人に抵当権設定登記手続を請求できない(最判平11.1.21)。
相続人がいない場合の清算では、相続財産の清算人は、相続債権者や受遺者に債権額の割合に応じて弁済するが、優先権を持つ債権者の権利を害することはできない(957条2項・929条)。最判平11.1.21は、相続人が存在しない場合には、相続債権者は、被相続人からその生前に抵当権の設定を受けていたとしても、被相続人の死亡の時点において設定登記がされていなければ、他の相続債権者及び受遺者に対して抵当権に基づく優先権を対抗することができず、死亡後に設定登記がされても優先権を取得することはないとした。そのうえで、相続財産法人に対して抵当権設定登記手続を請求することもできないとした。清算人はすべての相続債権者と受遺者のために法律に従って弁済する立場にあり、他の債権者に対抗できない優先権を認めることは許されず、相続債権者の間の優劣は被相続人の死亡の時を基準に決めるべきだからである。したがって、Aの死亡までに登記を備えていないBは登記を請求できない。
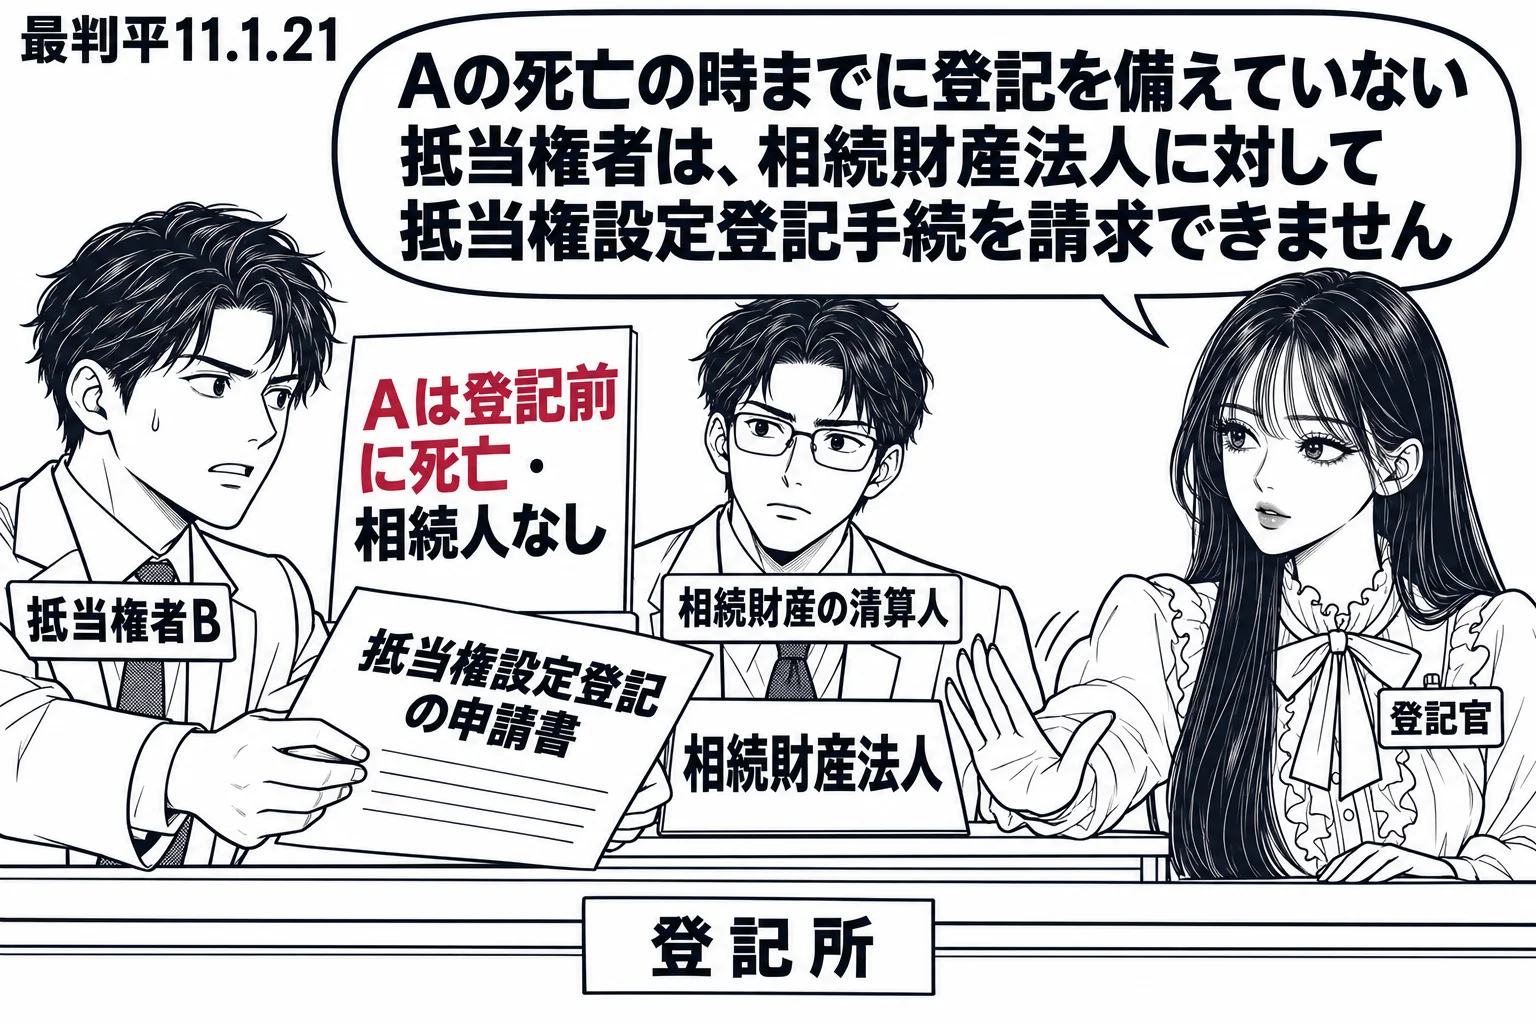
相続人が存在しない場合には(限定承認がされた場合も同じ。)、相続債権者は、被相続人からその生前に抵当権の設定を受けていたとしても、被相続人の死亡の時点において設定登記がされていなければ、他の相続債権者及び受遺者に対して抵当権に基づく優先権を対抗することができないし、被相続人の死亡後に設定登記がされたとしても、これによって優先権を取得することはない(被相続人の死亡前にされた抵当権設定の仮登記に基づいて被相続人の死亡後に本登記がされた場合を除く。)。
正しい。限定承認者は、各相続債権者に弁済をした後でなければ、受遺者に弁済をすることができない(931条)。
931条は、限定承認者は、929条・930条の規定に従って各相続債権者に弁済をした後でなければ、受遺者に弁済をすることができないと定める。限定承認では、相続によって得た財産の限度でのみ被相続人の債務及び遺贈を弁済すればよい(922条)から、相続財産で全員に弁済しきれない場合が生じる。相続債権者は被相続人に対して対価を払うなどして債権を取得した者であるのに対し、受遺者は被相続人から無償で利益を受ける者にすぎないから、限られた相続財産からはまず相続債権者に弁済し、残りがあって初めて受遺者に弁済することとしたのである。限定承認者がこの順序に反して受遺者に弁済し、そのために相続債権者が弁済を受けられなくなったときは、限定承認者は損害賠償責任を負う(934条1項)。本肢は正しい。
限定承認者は、前二条の規定に従って各相続債権者に弁済をした後でなければ、受遺者に弁済をすることができない。
1限定承認者は、弁済期に至らない債権であっても、前条の規定に従って弁済をしなければならない。
2条件付きの債権又は存続期間の不確定な債権は、家庭裁判所が選任した鑑定人の評価に従って弁済をしなければならない。
誤り。違うのは「受遺者に弁済した後でなければ、相続債権者に弁済することができない」の部分である。
931条は、限定承認者は、929条・930条に従って各相続債権者に弁済をした後でなければ、受遺者に弁済をすることができないと定める。限定承認者は、申出をした相続債権者や知れている相続債権者に債権額の割合に応じて弁済し(929条)、弁済期前の債権についても弁済したうえで(930条1項)、その後に初めて受遺者に弁済できる。相続債権者を受遺者より先にするのは、相続債権者の多くは被相続人の財産をあてにして取引をし、対価を出して債権を得ているのに対し、受遺者は被相続人の好意による遺贈で利益を受けるにすぎず、両者を同じ順位で分け合うのは相続債権者に不当だからである。本肢は、受遺者に弁済した後でなければ相続債権者に弁済できないとしており、931条の順序を逆にしている。
限定承認者は、前二条の規定に従って各相続債権者に弁済をした後でなければ、受遺者に弁済をすることができない。
誤り。違うのは「受遺者に弁済した後でなければ、相続債権者に弁済することができない」の部分である。
931条は、限定承認者は、929条・930条に従って各相続債権者に弁済をした後でなければ、受遺者に弁済をすることができないと定める。限定承認者は、申出をした相続債権者や知れている相続債権者に債権額の割合に応じて弁済し(929条)、弁済期前の債権についても弁済したうえで(930条1項)、その後に初めて受遺者に弁済できる。相続債権者を受遺者より先にするのは、相続債権者の多くは被相続人の財産をあてにして取引をし、対価を出して債権を得ているのに対し、受遺者は被相続人の好意による遺贈で利益を受けるにすぎず、両者を同じ順位で分け合うのは相続債権者に不当だからである。本肢は、受遺者に弁済した後でなければ相続債権者に弁済できないとしており、931条の順序を逆にしている。
限定承認者は、前二条の規定に従って各相続債権者に弁済をした後でなければ、受遺者に弁済をすることができない。
正しい。限定承認者は、各相続債権者に弁済をした後でなければ、受遺者に弁済をすることができない(931条)。
931条は、限定承認者は、929条・930条の規定に従って各相続債権者に弁済をした後でなければ、受遺者に弁済をすることができないと定める。限定承認では、相続によって得た財産の限度でのみ被相続人の債務及び遺贈を弁済すればよい(922条)から、相続財産で全員に弁済しきれない場合が生じる。相続債権者は被相続人に対して対価を払うなどして債権を取得した者であるのに対し、受遺者は被相続人から無償で利益を受ける者にすぎないから、限られた相続財産からはまず相続債権者に弁済し、残りがあって初めて受遺者に弁済することとしたのである。限定承認者がこの順序に反して受遺者に弁済し、そのために相続債権者が弁済を受けられなくなったときは、限定承認者は損害賠償責任を負う(934条1項)。本肢は正しい。
限定承認者は、前二条の規定に従って各相続債権者に弁済をした後でなければ、受遺者に弁済をすることができない。
限定承認者は、前二条の規定に従って各相続債権者に弁済をした後でなければ、受遺者に弁済をすることができない。
誤り。違うのは「受遺者に弁済した後でなければ、相続債権者に弁済することができない」の部分である。
931条は、限定承認者は、929条・930条に従って各相続債権者に弁済をした後でなければ、受遺者に弁済をすることができないと定める。限定承認者は、申出をした相続債権者や知れている相続債権者に債権額の割合に応じて弁済し(929条)、弁済期前の債権についても弁済したうえで(930条1項)、その後に初めて受遺者に弁済できる。相続債権者を受遺者より先にするのは、相続債権者の多くは被相続人の財産をあてにして取引をし、対価を出して債権を得ているのに対し、受遺者は被相続人の好意による遺贈で利益を受けるにすぎず、両者を同じ順位で分け合うのは相続債権者に不当だからである。本肢は、受遺者に弁済した後でなければ相続債権者に弁済できないとしており、931条の順序を逆にしている。
限定承認者は、前二条の規定に従って各相続債権者に弁済をした後でなければ、受遺者に弁済をすることができない。
誤り。違うのは「受遺者に弁済した後でなければ、相続債権者に弁済することができない」の部分である。
931条は、限定承認者は、929条・930条に従って各相続債権者に弁済をした後でなければ、受遺者に弁済をすることができないと定める。限定承認者は、申出をした相続債権者や知れている相続債権者に債権額の割合に応じて弁済し(929条)、弁済期前の債権についても弁済したうえで(930条1項)、その後に初めて受遺者に弁済できる。相続債権者を受遺者より先にするのは、相続債権者の多くは被相続人の財産をあてにして取引をし、対価を出して債権を得ているのに対し、受遺者は被相続人の好意による遺贈で利益を受けるにすぎず、両者を同じ順位で分け合うのは相続債権者に不当だからである。本肢は、受遺者に弁済した後でなければ相続債権者に弁済できないとしており、931条の順序を逆にしている。
限定承認者は、前二条の規定に従って各相続債権者に弁済をした後でなければ、受遺者に弁済をすることができない。
正しい。限定承認者は、各相続債権者に弁済をした後でなければ、受遺者に弁済をすることができない(931条)。
限定承認がされると、相続財産は相続債権者と受遺者のための責任財産として清算される。限定承認者は、請求の申出をすべき旨を公告し、知れている相続債権者と受遺者に個別に催告したうえで(927条)、期間満了後に各相続債権者にその債権額の割合に応じて弁済し(929条)、条件付きの債権などは鑑定人の評価に従って弁済する(930条)。そして931条は、限定承認者はこれらの規定に従って各相続債権者に弁済をした後でなければ、受遺者に弁済をすることができないと定める。相続債権者は被相続人との取引などで対価を払って債権を得た者であるのに対し、受遺者は被相続人の無償の処分によって利益を受けるにすぎないから、限られた相続財産を分けるときには相続債権者を優先させるのが公平だからである。この順序に反して受遺者に先に弁済し、相続債権者に損害を与えたときは、限定承認者は損害賠償の責任を負う(934条1項)。本肢は同条の内容どおりである。
限定承認者は、前二条の規定に従って各相続債権者に弁済をした後でなければ、受遺者に弁済をすることができない。
正しい。限定承認者は、各相続債権者に弁済をした後でなければ、受遺者に弁済をすることができない(931条)。
931条は、限定承認者は、929条・930条の規定に従って各相続債権者に弁済をした後でなければ、受遺者に弁済をすることができないと定める。限定承認では、相続によって得た財産の限度でのみ被相続人の債務及び遺贈を弁済すればよい(922条)から、相続財産で全員に弁済しきれない場合が生じる。相続債権者は被相続人に対して対価を払うなどして債権を取得した者であるのに対し、受遺者は被相続人から無償で利益を受ける者にすぎないから、限られた相続財産からはまず相続債権者に弁済し、残りがあって初めて受遺者に弁済することとしたのである。限定承認者がこの順序に反して受遺者に弁済し、そのために相続債権者が弁済を受けられなくなったときは、限定承認者は損害賠償責任を負う(934条1項)。本肢は正しい。
限定承認者は、前二条の規定に従って各相続債権者に弁済をした後でなければ、受遺者に弁済をすることができない。
前三条の規定に従って弁済をするにつき相続財産を売却する必要があるときは、限定承認者は、これを競売に付さなければならない。ただし、家庭裁判所が選任した鑑定人の評価に従い相続財産の全部又は一部の価額を弁済して、その競売を止めることができる。
相続債権者及び受遺者は、自己の費用で、相続財産の競売又は鑑定に参加することができる。この場合においては、第二百六十条第二項の規定を準用する。
1限定承認者は、第九百二十七条の公告若しくは催告をすることを怠り、又は同条第一項の期間内に相続債権者若しくは受遺者に弁済をしたことによって他の相続債権者若しくは受遺者に弁済をすることができなくなったときは、これによって生じた損害を賠償する責任を負う。第九百二十九条から第九百三十一条までの規定に違反して弁済をしたときも、同様とする。
2前項の規定は、情を知って不当に弁済を受けた相続債権者又は受遺者に対する他の相続債権者又は受遺者の求償を妨げない。
3第七百二十四条の規定は、前二項の場合について準用する。
第九百二十七条第一項の期間内に同項の申出をしなかった相続債権者及び受遺者で限定承認者に知れなかったものは、残余財産についてのみその権利を行使することができる。ただし、相続財産について特別担保を有する者は、この限りでない。
1相続人が数人ある場合には、家庭裁判所は、相続人の中から、相続財産の清算人を選任しなければならない。
2前項の相続財産の清算人は、相続人のために、これに代わって、相続財産の管理及び債務の弁済に必要な一切の行為をする。
3第九百二十六条から前条までの規定は、第一項の相続財産の清算人について準用する。この場合において、第九百二十七条第一項中「限定承認をした後五日以内」とあるのは、「その相続財産の清算人の選任があった後十日以内」と読み替えるものとする。
限定承認をした共同相続人の一人又は数人について第九百二十一条第一号又は第三号に掲げる事由があるときは、相続債権者は、相続財産をもって弁済を受けることができなかった債権額について、当該共同相続人に対し、その相続分に応じて権利を行使することができる。