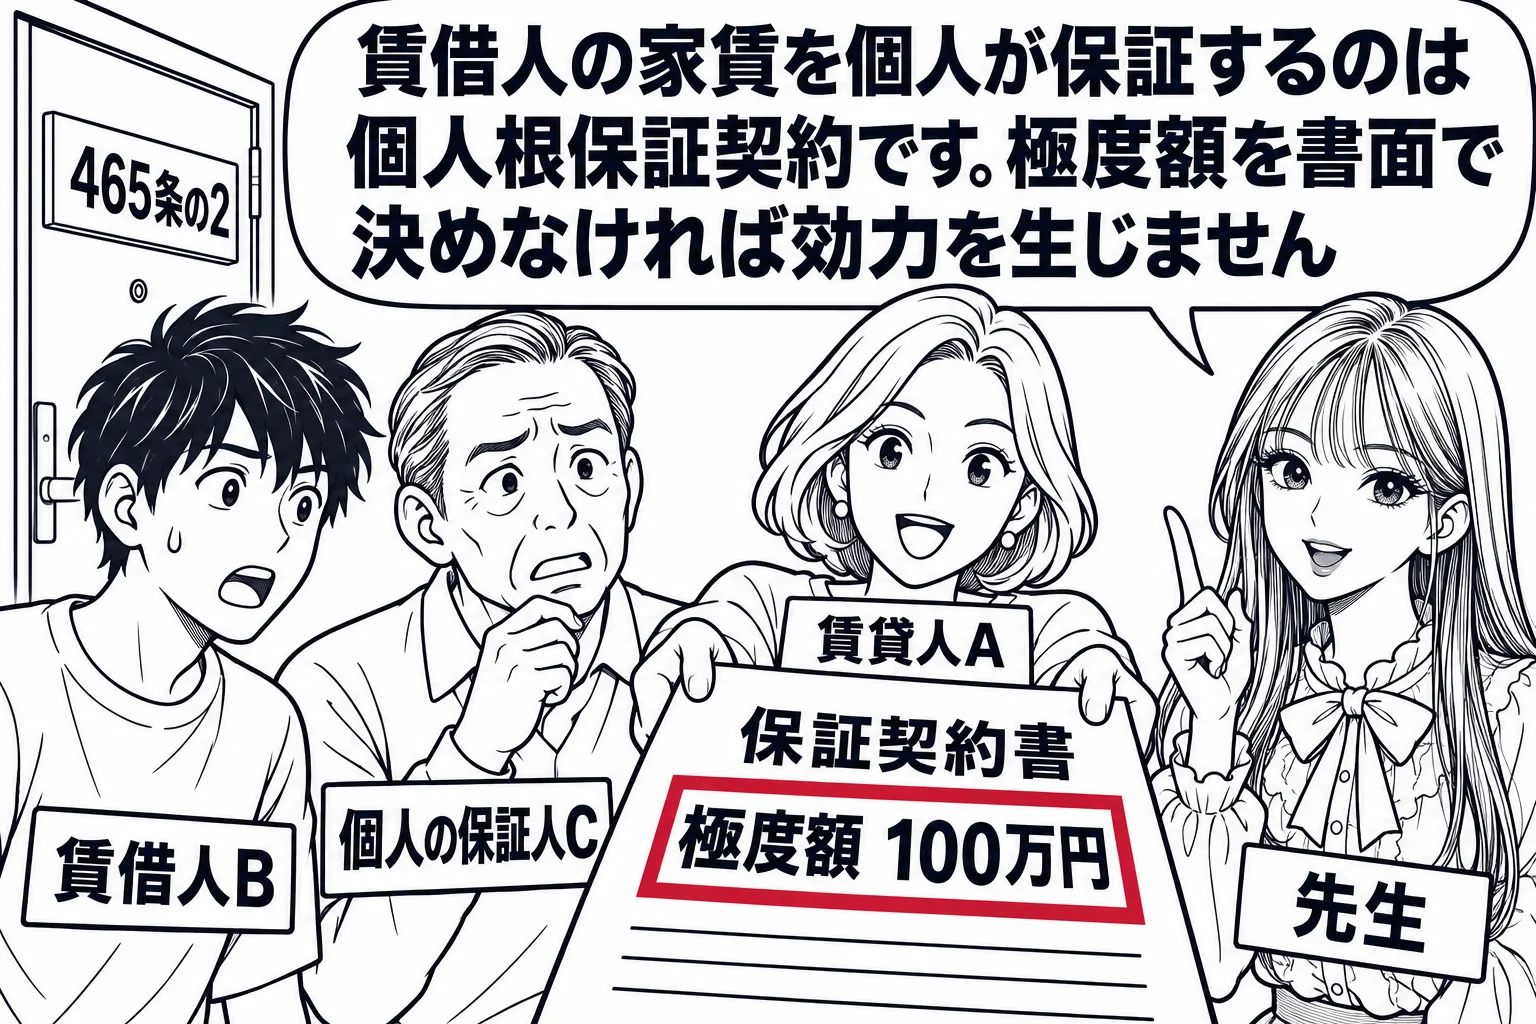
1一定の範囲に属する不特定の債務を主たる債務とする保証契約(以下「根保証契約」という。)であって保証人が法人でないもの(以下「個人根保証契約」という。)の保証人は、主たる債務の元本、主たる債務に関する利息、違約金、損害賠償その他その債務に従たる全てのもの及びその保証債務について約定された違約金又は損害賠償の額について、その全部に係る極度額を限度として、その履行をする責任を負う。
2個人根保証契約は、前項に規定する極度額を定めなければ、その効力を生じない。
3第四百四十六条第二項及び第三項の規定は、個人根保証契約における第一項に規定する極度額の定めについて準用する。
この条文の過去問 12問
正しい。個人根保証契約は極度額を定めなければ効力を生じず(465条の2第2項)、その定めは書面又は電磁的記録でしなければならない(同条3項・446条2項3項)。
個人根保証契約とは、一定の範囲に属する不特定の債務を主たる債務とする保証契約で、保証人が法人でないものをいう(465条の2第1項)。その保証人は、主たる債務の元本、利息、違約金、損害賠償その他その債務に従たるすべてのものなどについて、その全部に係る極度額を限度として履行の責任を負う。そして同条2項は、個人根保証契約は極度額を定めなければその効力を生じないと定め、同条3項は、保証契約を書面でしなければ効力を生じないとする446条2項と、電磁的記録でした保証契約を書面でしたものとみなす同条3項を、極度額の定めに準用している。個人の保証人が、将来どこまで膨らむか分からない債務の保証を軽い気持ちで引き受け、思いがけない重い責任を負うことを防ぐためである。したがって、極度額の定めを書面又は電磁的記録でしていない個人根保証契約は効力を生じない。債権法改正で、それまで貸金等根保証契約に限られていた極度額の規制が、個人根保証契約全般に広げられた。
個人根保証契約は、前項に規定する極度額を定めなければ、その効力を生じない。
| 個人根保証契約(全般) | 個人貸金等根保証契約(貸金等債務を含むもの) | |
|---|---|---|
| 極度額 | 書面又は電磁的記録で定めなければ無効(465条の2) | 同じ |
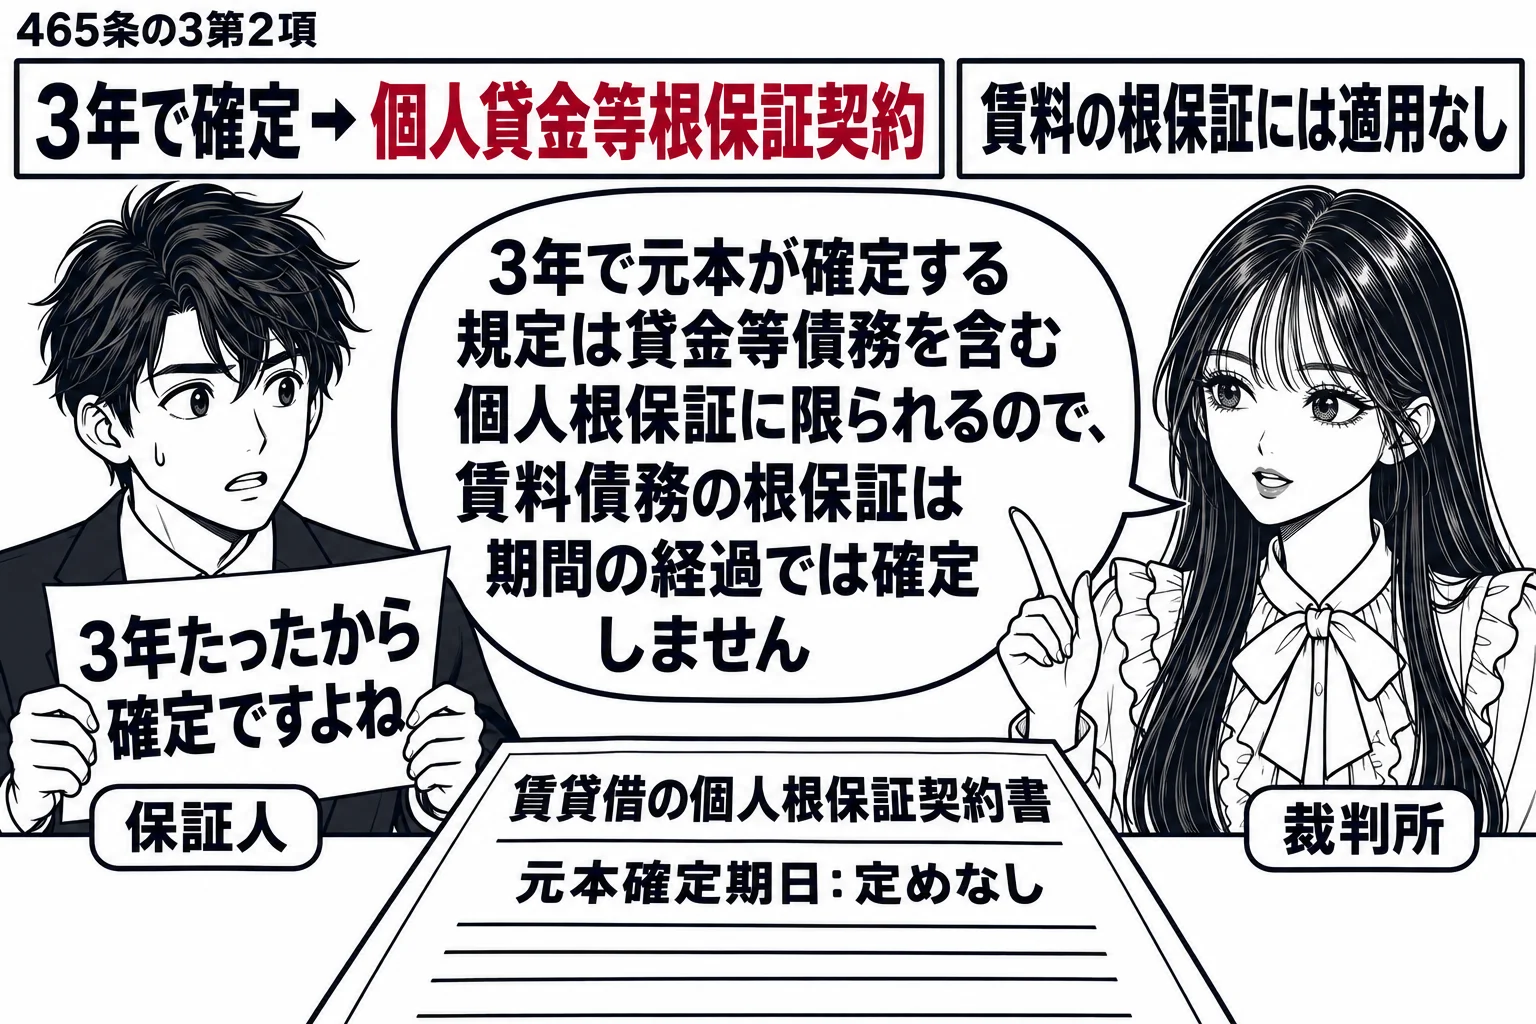
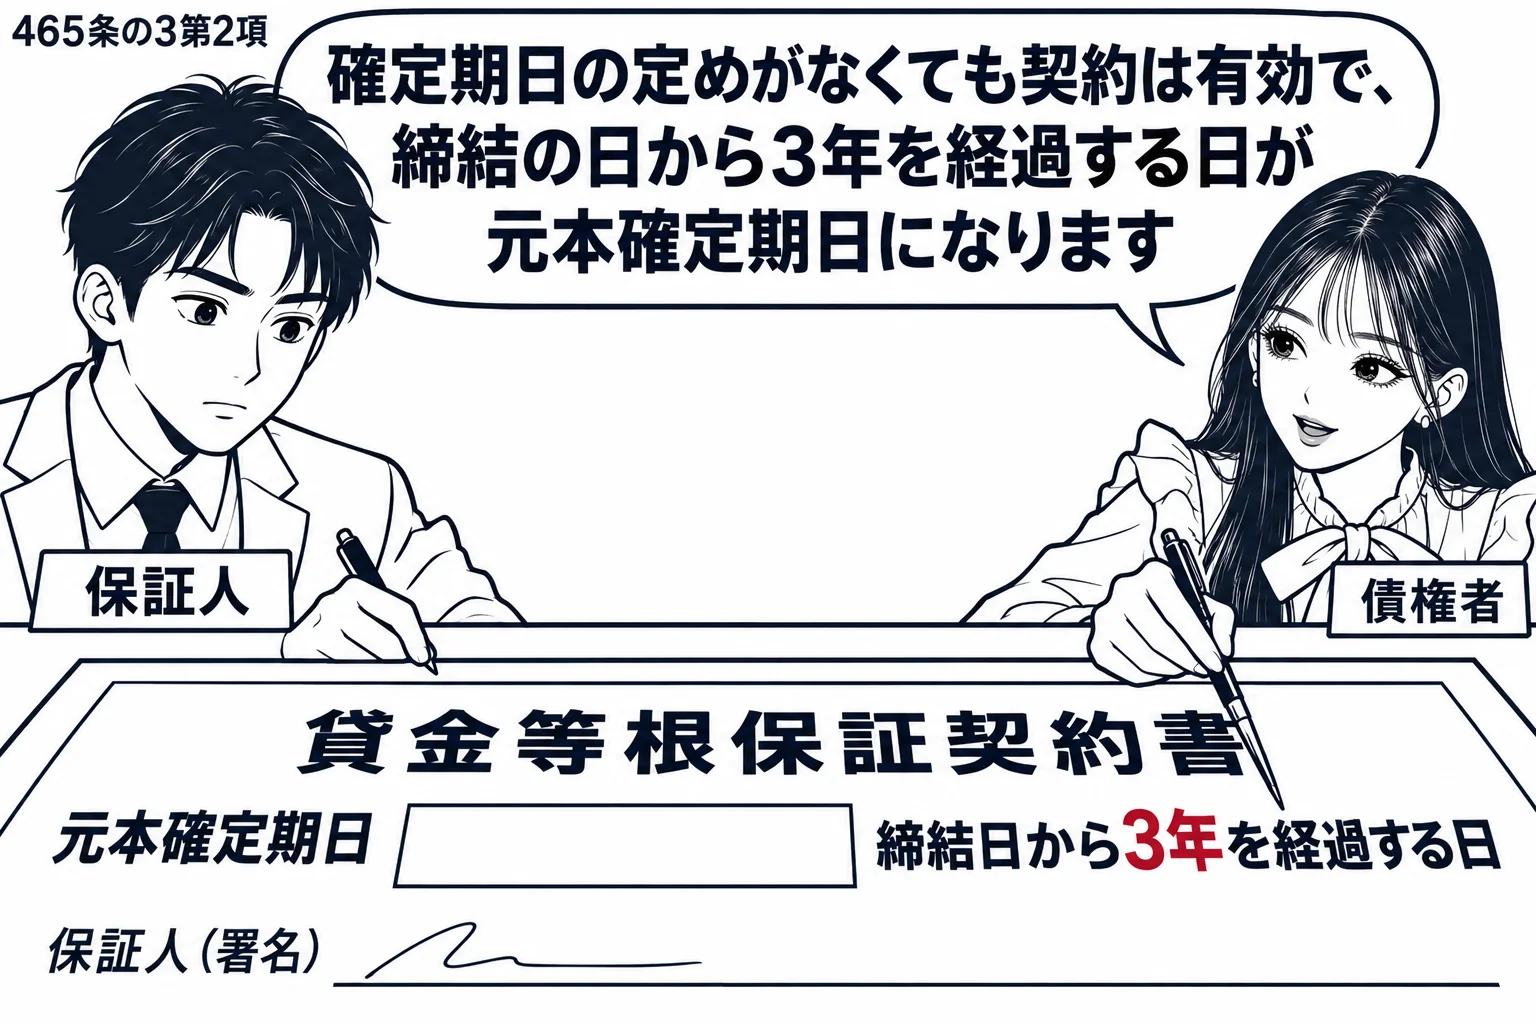
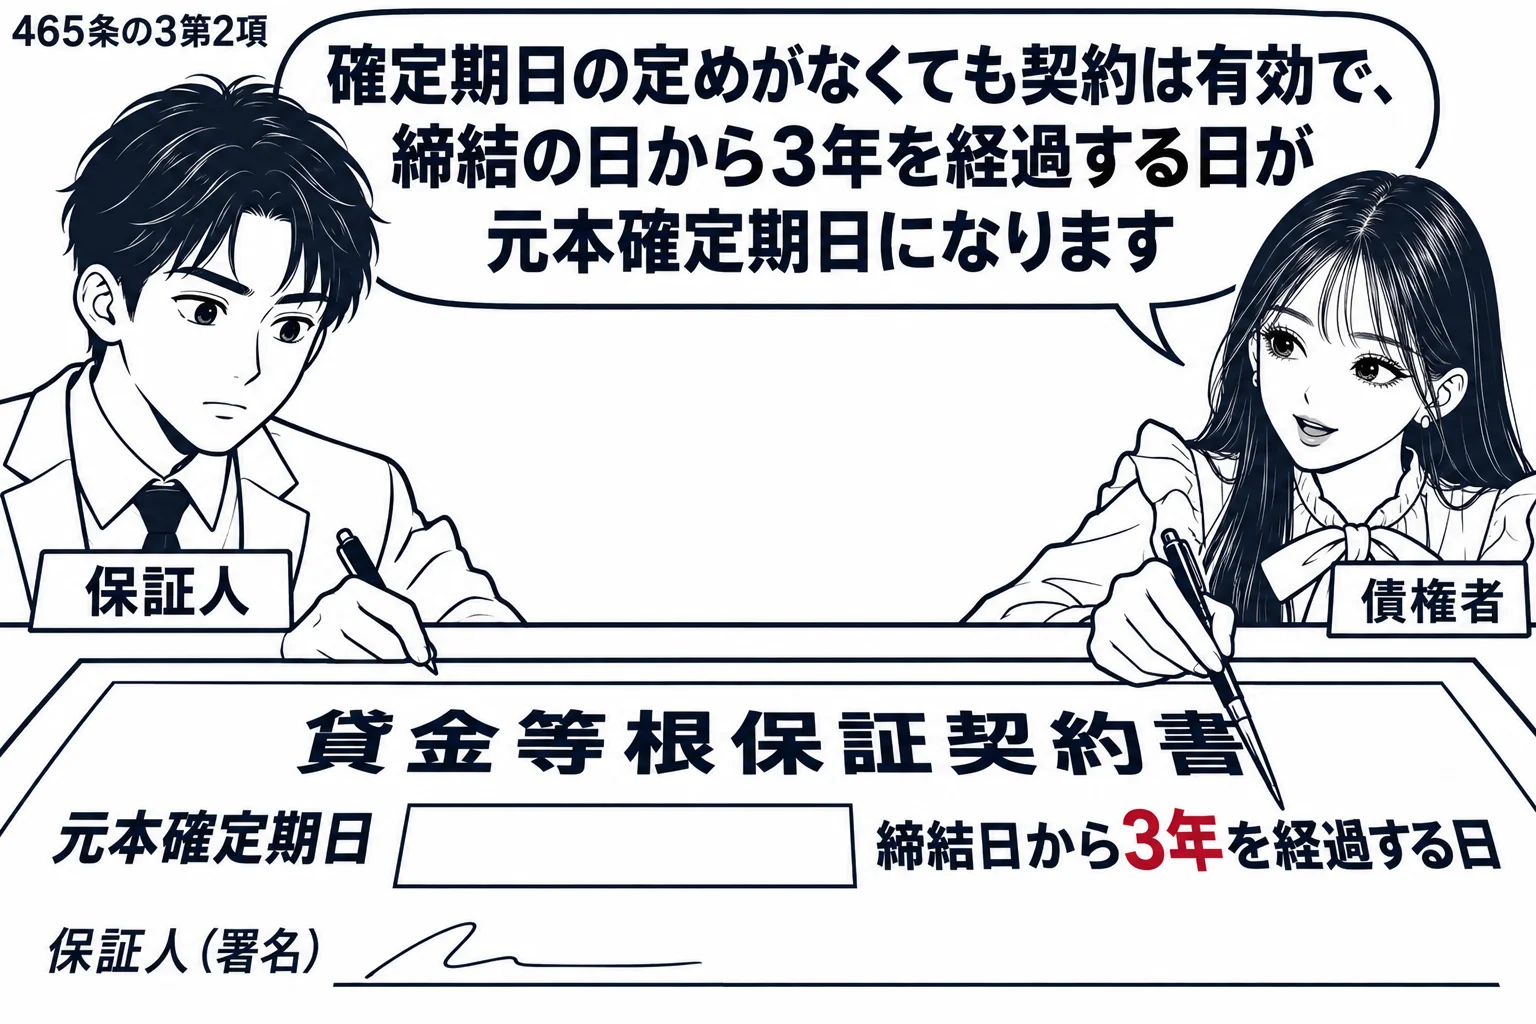
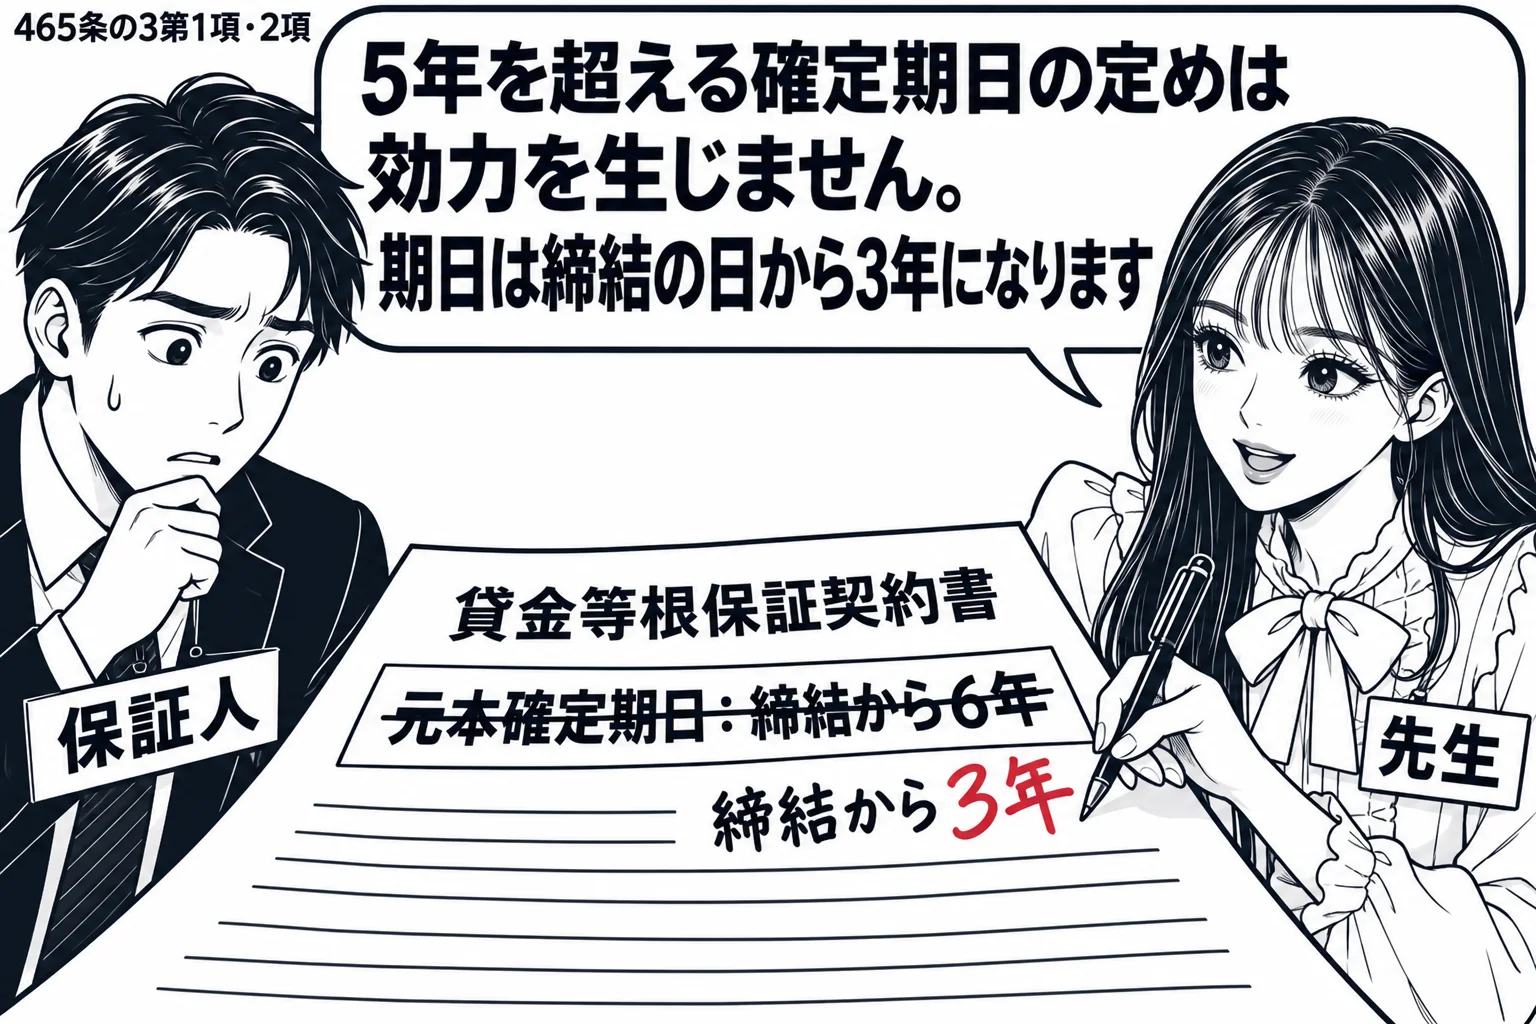
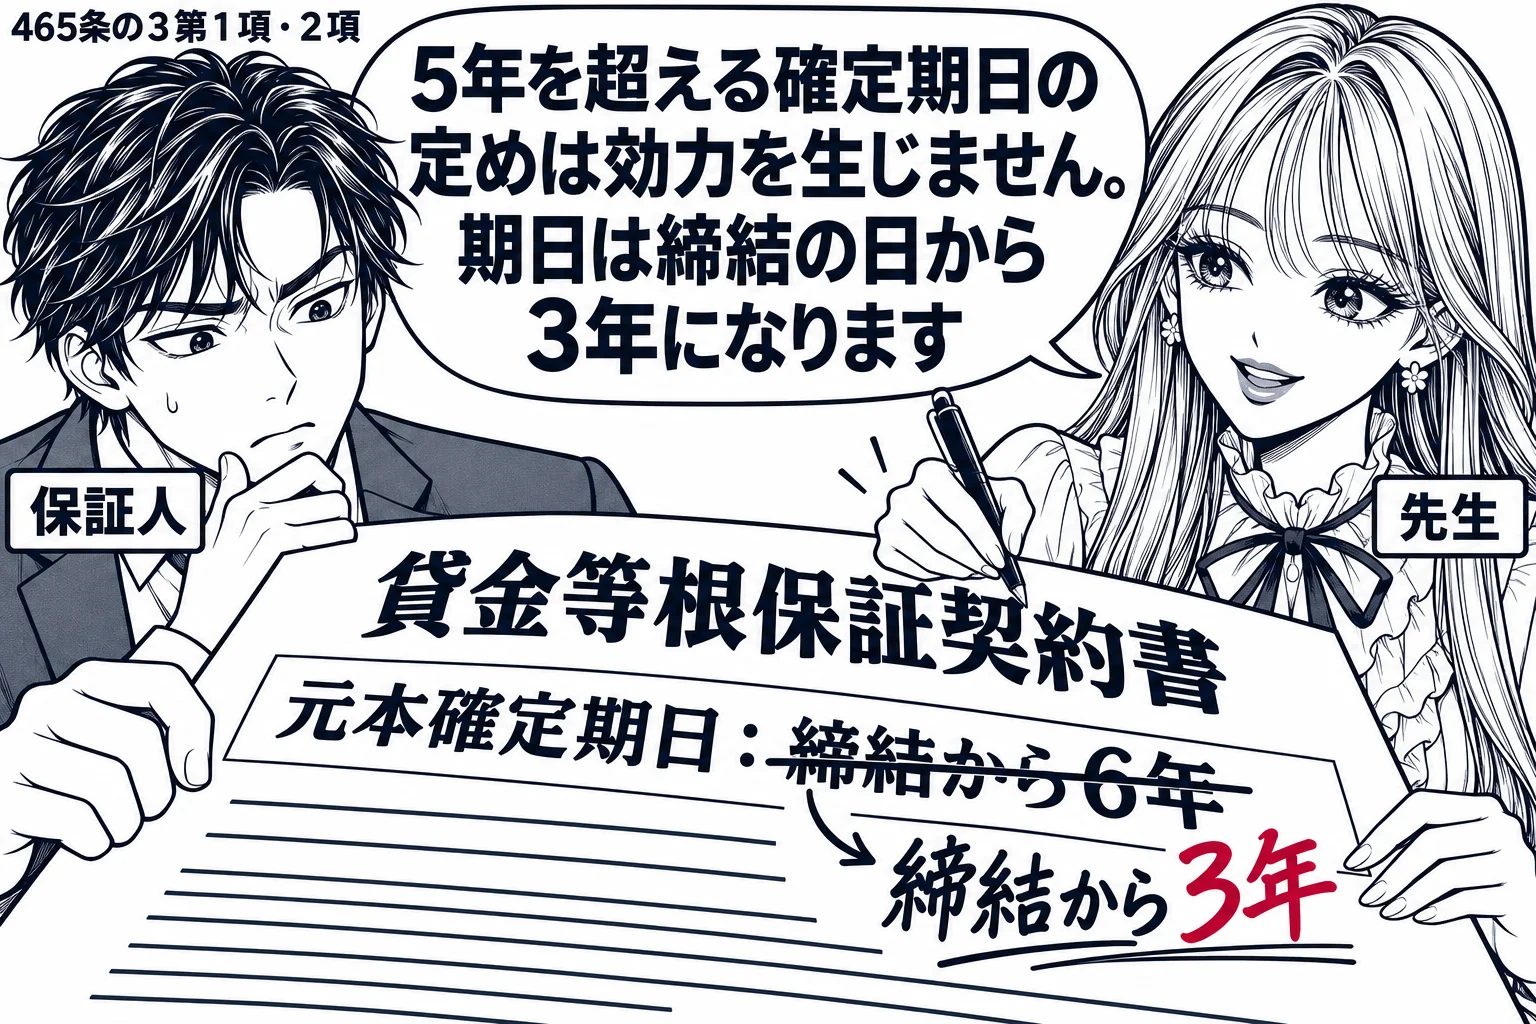
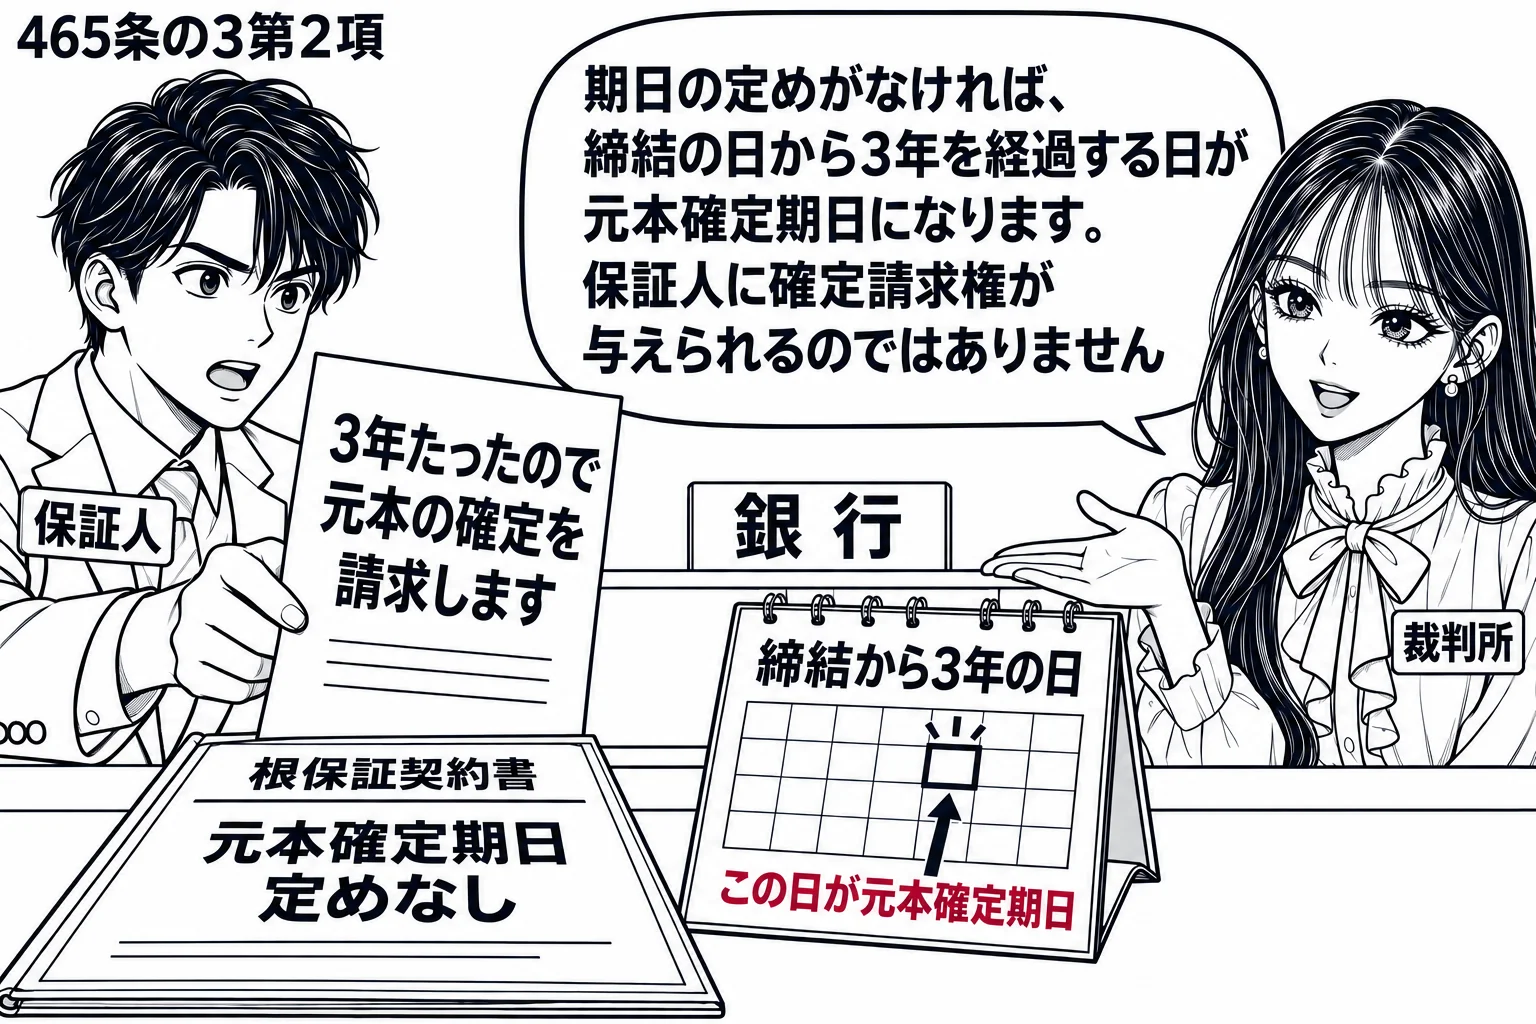
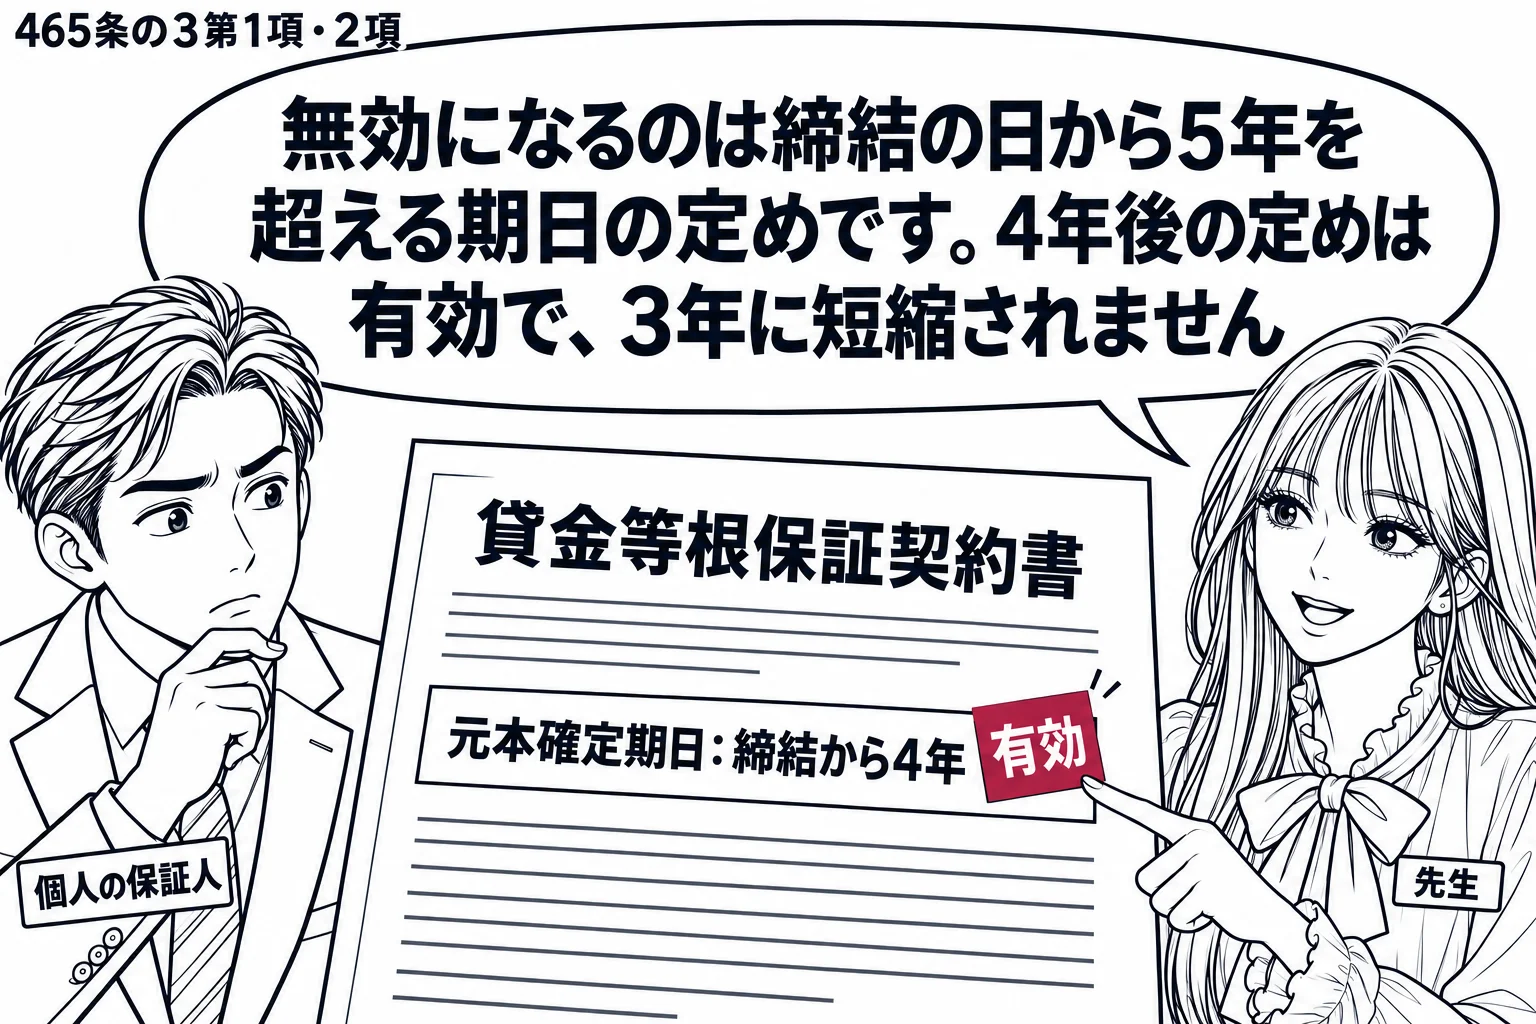
| 元本確定期日 | 規定なし | 定めは締結から5年以内。定めがなければ締結から3年を経過する日(465条の3) |
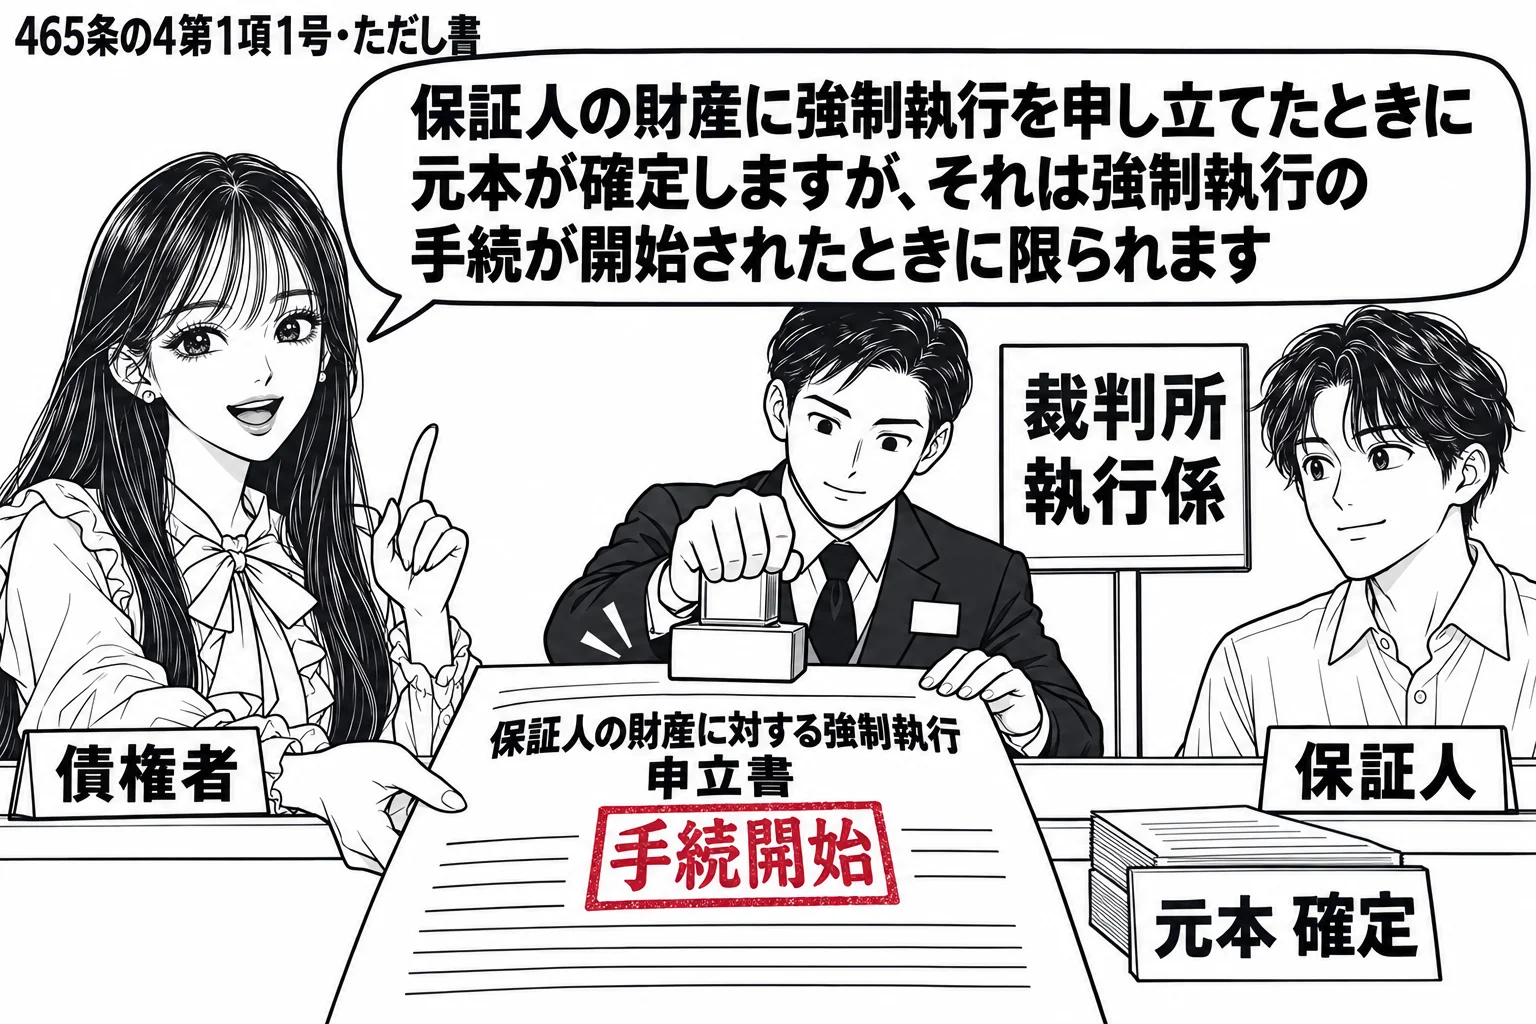
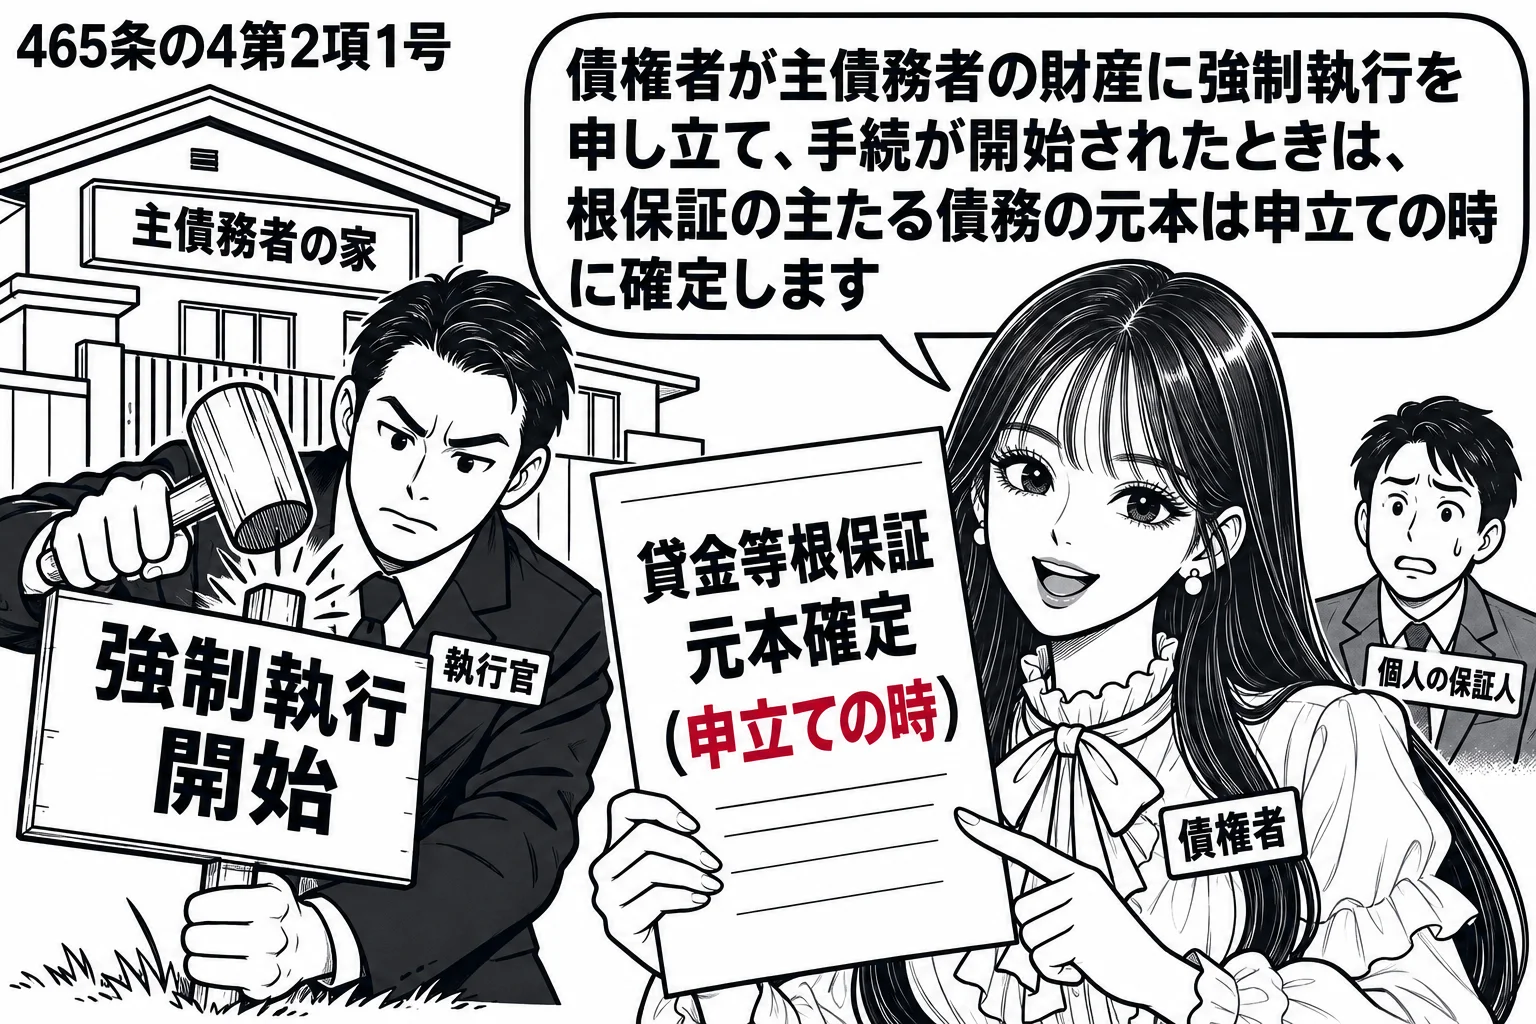
| 元本確定事由 | 保証人の財産への強制執行等・保証人の破産・主たる債務者又は保証人の死亡(465条の4第1項) | 左に加え、主たる債務者の財産への強制執行等・主たる債務者の破産(同条2項) |
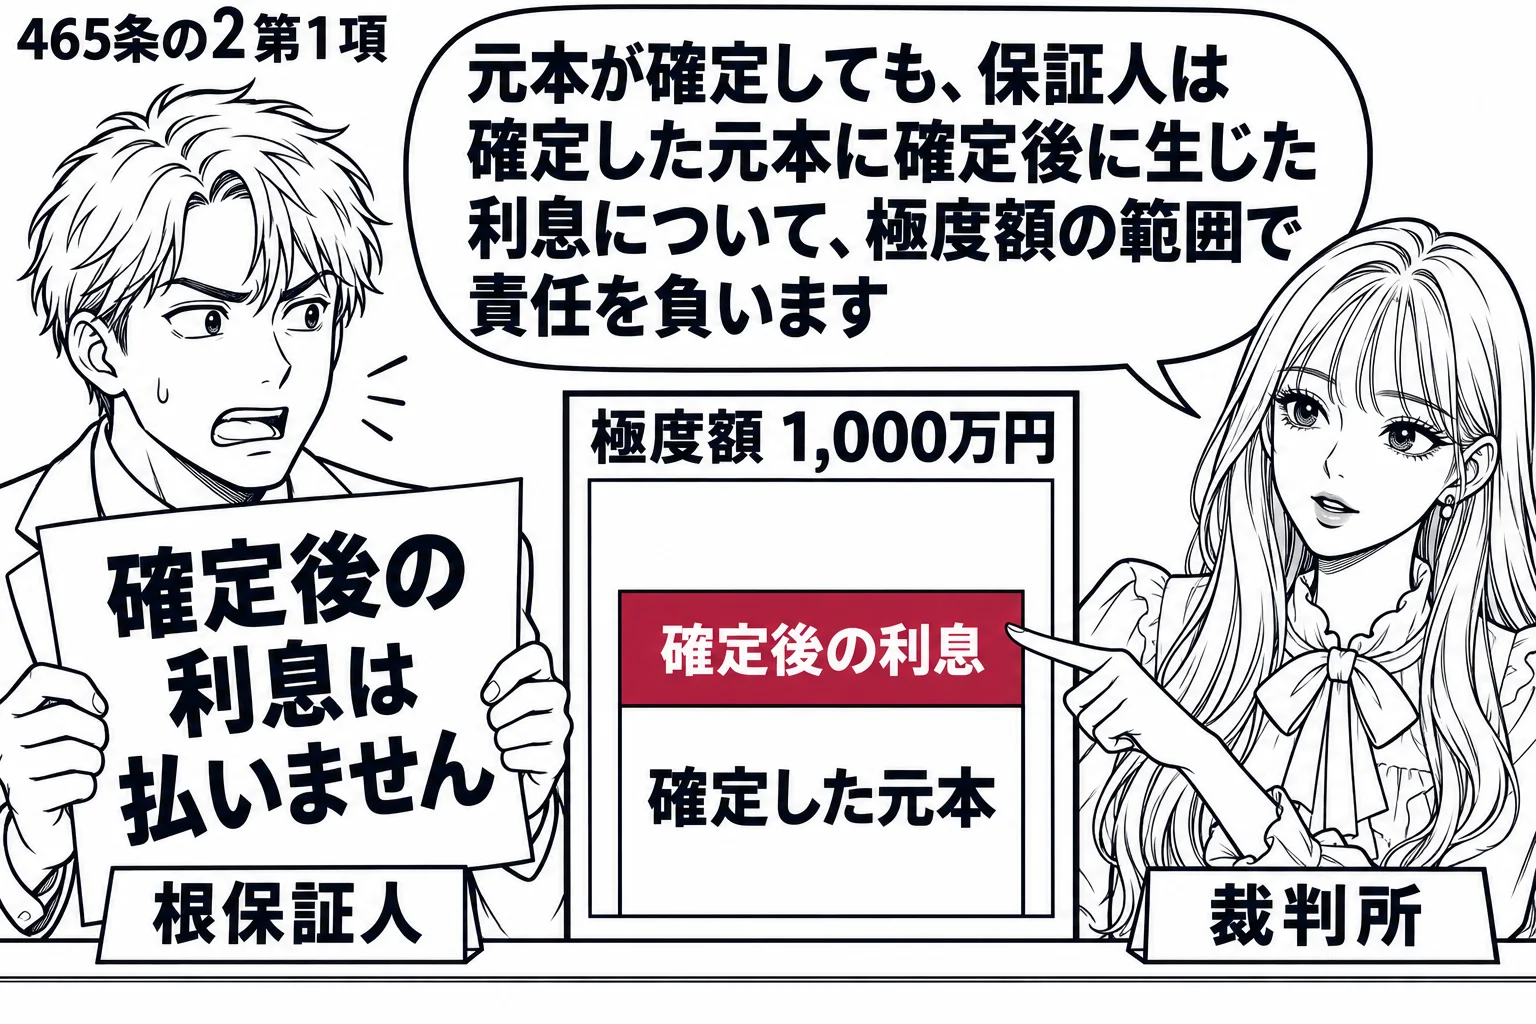
誤り。違うのは「確定後に発生した利息について、その履行をする責任を負わない」の部分である。極度額は利息や損害賠償も含めた全部の枠であり、保証人は確定後の利息についても極度額の範囲で責任を負う(465条の2第1項)。
465条の2第1項は、個人根保証契約の保証人は、主たる債務の元本、主たる債務に関する利息、違約金、損害賠償その他その債務に従たるすべてのもの及びその保証債務について約定された違約金又は損害賠償の額について、その全部に係る極度額を限度として履行の責任を負うと定める。ここでの極度額は、元本だけを区切るものではなく、利息や損害金を含めた全体を区切る枠である。そして元本の確定は、担保される主たる債務の元本の範囲を確定させるにとどまり、確定した元本から確定後に生じる利息や遅延損害金まで保証の対象から外す趣旨ではない。確定した元本について生じる利息は、その元本に従たるものとして保証の範囲に入るからである。したがって、保証人は、確定した元本に加え、確定後に生じた利息についても、極度額の範囲内である限り責任を負う。確定後に利息が積み上がっても、責任の上限は極度額で区切られるので、保証人の責任が際限なく広がることはない。
一定の範囲に属する不特定の債務を主たる債務とする保証契約(以下「根保証契約」という。)であって保証人が法人でないもの(以下「個人根保証契約」という。)の保証人は、主たる債務の元本、主たる債務に関する利息、違約金、損害賠償その他その債務に従たる全てのもの及びその保証債務について約定された違約金又は損害賠償の額について、その全部に係る極度額を限度として、その履行をする責任を負う。
正しい。個人根保証契約は、極度額を定めなければ効力を生じない(465条の2第2項)。
465条の2第1項は、一定の範囲に属する不特定の債務を主たる債務とする保証契約を根保証契約とし、そのうち保証人が法人でないものを個人根保証契約として、その保証人は主たる債務の元本、利息、違約金、損害賠償その他従たる全てのもの及び保証債務について約定された違約金又は損害賠償の額について、その全部に係る極度額を限度として履行の責任を負うと定める。そして同条2項は、個人根保証契約は極度額を定めなければその効力を生じないとする。不特定の債務を保証する根保証では、上限がないと個人が際限のない責任を負うおそれがあるので、責任の上限を前もって決めさせる趣旨である。Aは個人なので、Aの保証が根保証であれば極度額の定めがなければ効力を生じず、肢は正しい。極度額の定めは書面又は電磁的記録でしなければならない(同条3項・446条2項・3項)。改正前は貸金等の根保証に限られていたが、現行法は賃借人の債務の根保証など個人根保証の全部に広げている。
個人根保証契約は、前項に規定する極度額を定めなければ、その効力を生じない。
- 極度額(465条の2):個人根保証の全部に必要。書面又は電磁的記録。なければ効力を生じない
- 元本確定期日(465条の3):個人貸金等根保証だけ。5年以内。定めがない・無効なら3年
- 全ての個人根保証の確定事由(465条の4第1項):保証人の財産への強制執行等の開始、保証人の破産、主たる債務者又は保証人の死亡
- 個人貸金等根保証だけの確定事由(465条の4第2項):主たる債務者の財産への強制執行等の開始、主たる債務者の破産
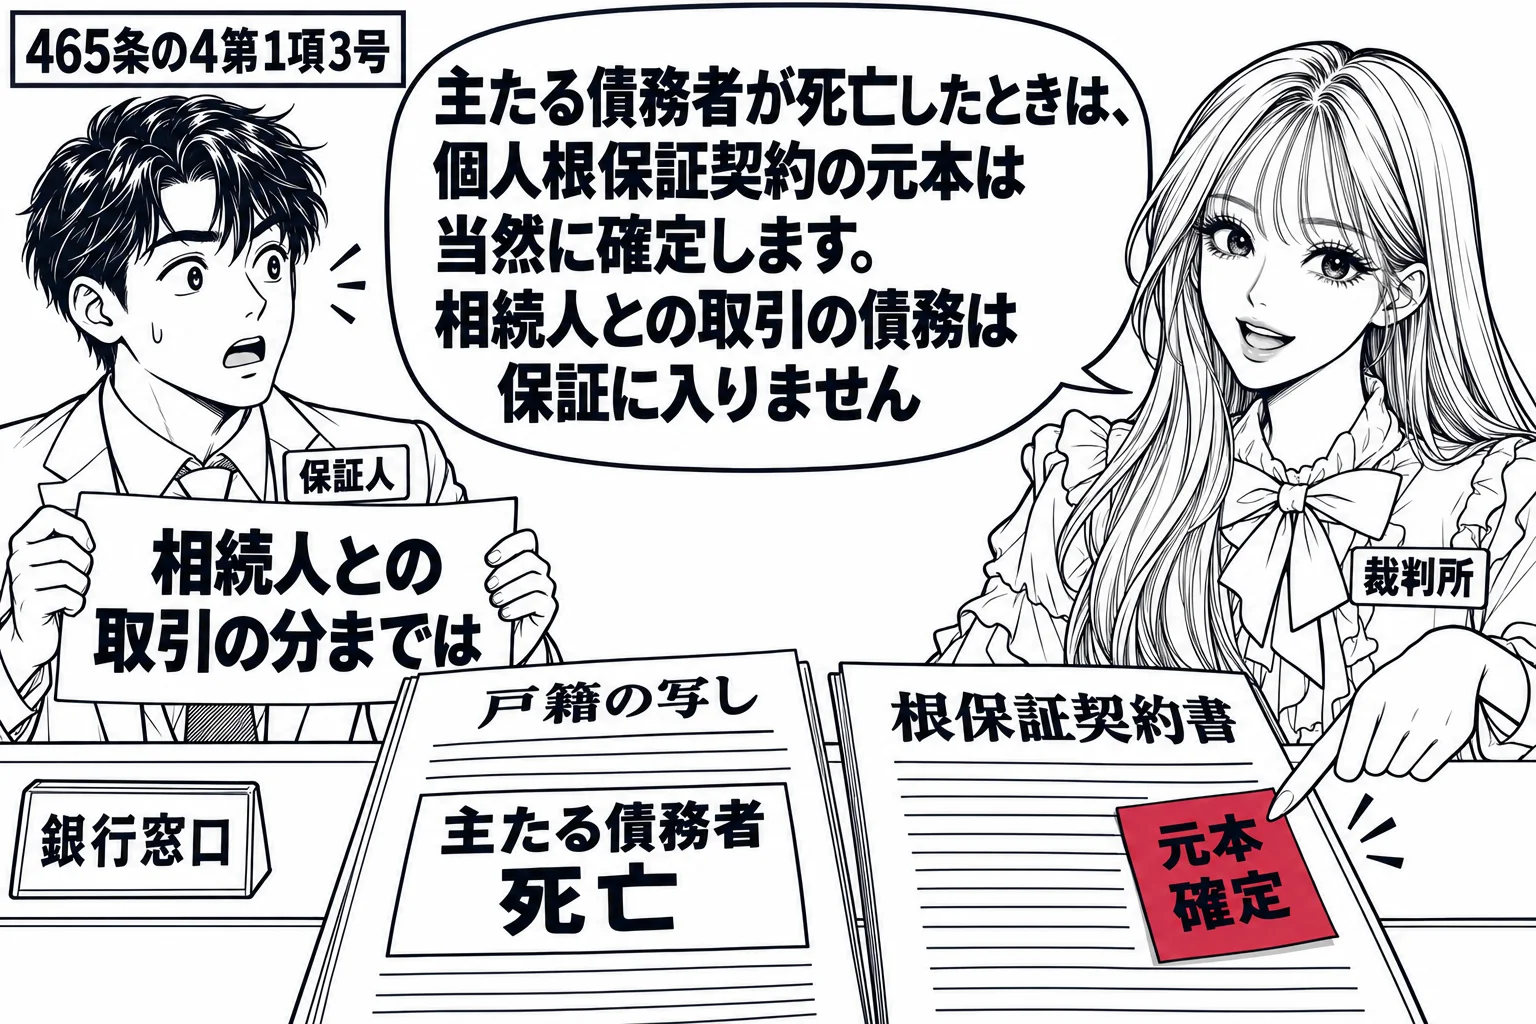
誤り。違うのは「相続開始後に生じた賃借人の債務についても保証債務を負う」の部分である。個人の保証人による賃借人の債務の保証は個人根保証契約であり、保証人の死亡で元本が確定するので、相続人は相続開始後に生じた債務を保証しない(465条の4第1項3号)。
賃借人の債務のように一定の範囲に属する不特定の債務を主たる債務とする保証契約で、保証人が法人でないものは個人根保証契約に当たる(465条の2第1項)。そして465条の4第1項3号は、主たる債務者又は保証人が死亡したときは個人根保証契約の元本が確定するとする。根保証は保証人と主たる債務者の人的な信頼関係を基礎とするから、保証人が死亡した後に生じる債務まで相続人に負わせるのは相当でないからである。元本が確定すると、相続人は確定時までに生じていた債務だけを承継し、相続開始後に生じた賃料債務などは保証しない。したがって肢は現行法で誤りである。出題当時は、賃借人の保証は主たる債務の範囲が賃貸借によって画されており、責任の範囲が予測しにくい身元保証とは異なるとして、保証債務の相続性を認め、相続人が相続開始後の賃料債務も保証するとされていた(大判昭9.1.30)ので本肢は正しいとされていた(公式正解は3(イ・ウ))が、平成29年改正で結論が変わった。
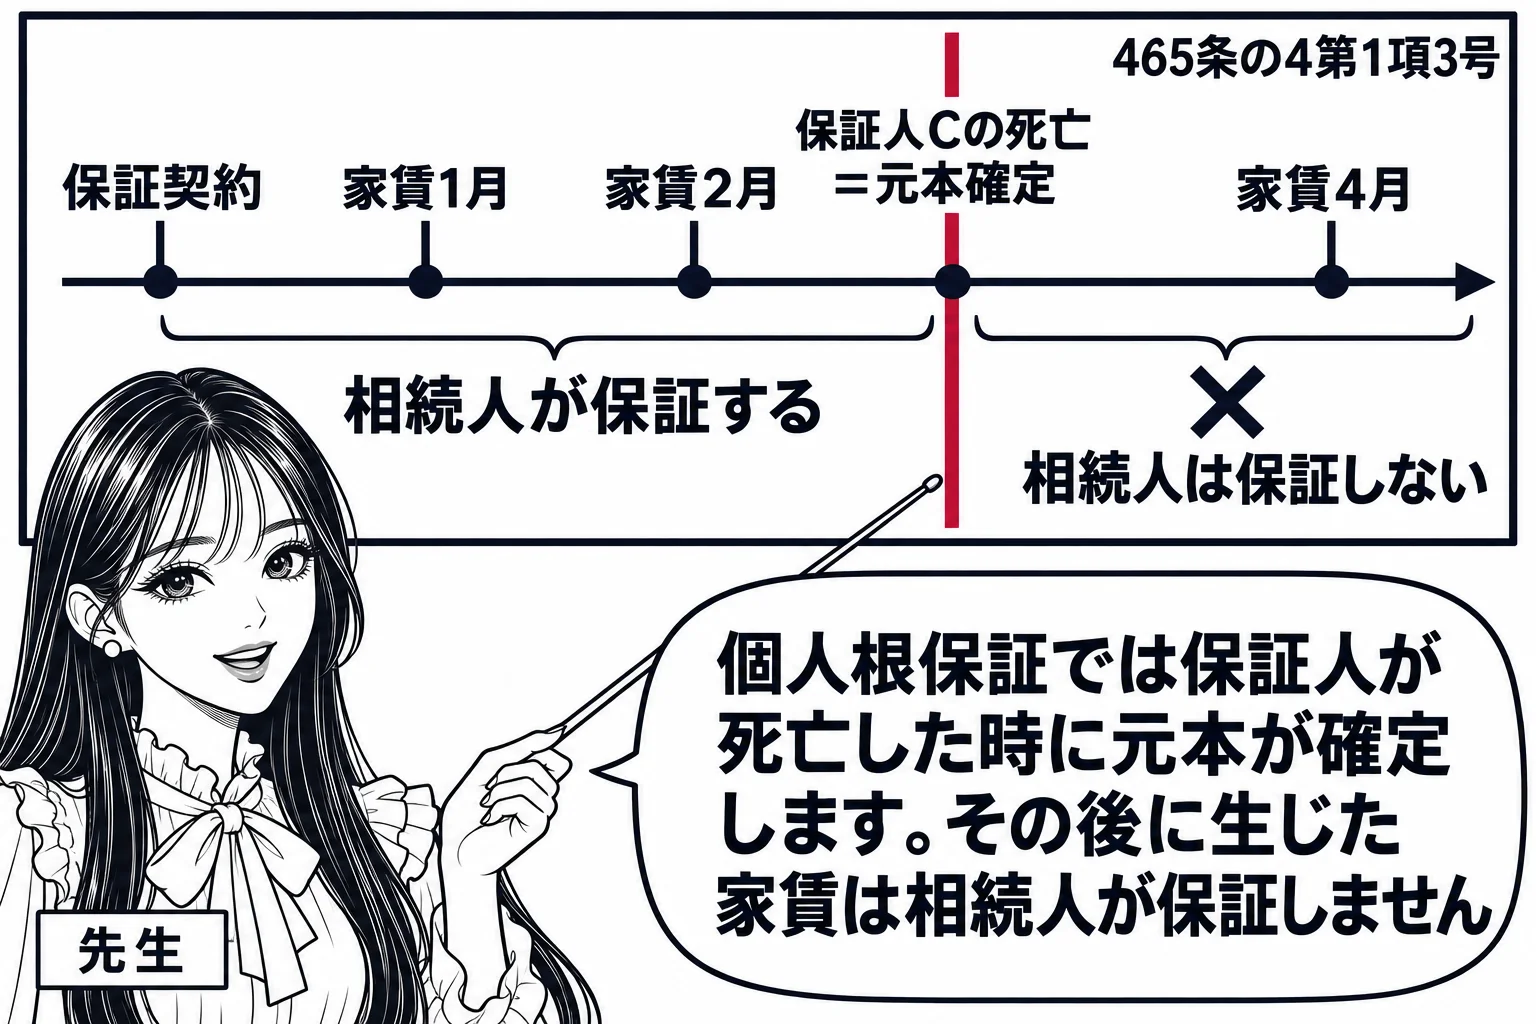
主たる債務者又は保証人が死亡したとき。
- 極度額(465条の2):個人根保証の全部に必要。書面又は電磁的記録で定めなければ無効
- 元本確定期日(465条の3):個人貸金等根保証だけ。締結から5年以内。定めがない・無効なら3年を経過する日
- すべての個人根保証の確定事由(465条の4第1項):保証人の財産への強制執行等の開始、保証人の破産、主たる債務者又は保証人の死亡
- 個人貸金等根保証だけの確定事由(465条の4第2項):主たる債務者の財産への強制執行等の開始、主たる債務者の破産
誤り。違うのは「相続開始後に生じた賃借人の債務についても保証債務を負う」の部分である。個人の保証人による賃借人の債務の保証は個人根保証契約であり、保証人の死亡で元本が確定するので、相続人は相続開始後に生じた債務を保証しない(465条の4第1項3号)。
賃借人の債務のように一定の範囲に属する不特定の債務を主たる債務とする保証契約で、保証人が法人でないものは個人根保証契約に当たる(465条の2第1項)。そして465条の4第1項3号は、主たる債務者又は保証人が死亡したときは個人根保証契約の元本が確定するとする。根保証は保証人と主たる債務者の人的な信頼関係を基礎とするから、保証人が死亡した後に生じる債務まで相続人に負わせるのは相当でないからである。元本が確定すると、相続人は確定時までに生じていた債務だけを承継し、相続開始後に生じた賃料債務などは保証しない。したがって肢は現行法で誤りである。出題当時は、賃借人の保証は主たる債務の範囲が賃貸借によって画されており、責任の範囲が予測しにくい身元保証とは異なるとして、保証債務の相続性を認め、相続人が相続開始後の賃料債務も保証するとされていた(大判昭9.1.30)ので本肢は正しいとされていた(公式正解は3(イ・ウ))が、平成29年改正で結論が変わった。
主たる債務者又は保証人が死亡したとき。
- 極度額(465条の2):個人根保証の全部に必要。書面又は電磁的記録で定めなければ無効
- 元本確定期日(465条の3):個人貸金等根保証だけ。締結から5年以内。定めがない・無効なら3年を経過する日
- すべての個人根保証の確定事由(465条の4第1項):保証人の財産への強制執行等の開始、保証人の破産、主たる債務者又は保証人の死亡
- 個人貸金等根保証だけの確定事由(465条の4第2項):主たる債務者の財産への強制執行等の開始、主たる債務者の破産
正しい。保証契約は書面でしなければ効力を生じず(446条2項)、貸金等根保証契約も保証契約であるから同じである。
446条2項は、保証契約は書面でしなければその効力を生じないと定め、同条3項は、保証契約がその内容を記録した電磁的記録によってされたときは書面によってされたものとみなす。保証は保証人が対価を得ずに他人の債務を引き受けるもので、軽い気持ちで引き受けて重い責任を負う危険があるから、書面を要求して保証人に慎重な判断を促し、保証の意思を明確にさせたのである。根保証契約も、一定の範囲に属する不特定の債務を主たる債務とする点が普通の保証と違うだけで、保証契約であることに変わりはないから、同項の適用を受ける。貸金等根保証契約は、現行法でいう個人貸金等根保証契約(465条の3第1項)に当たり、書面によらなければ効力を生じない。根保証では将来発生する不特定の債務まで負担するから、書面を求める必要はむしろ一層大きい。さらに、極度額の定めも書面でしなければならない(465条の2第3項)。本肢は正しい。
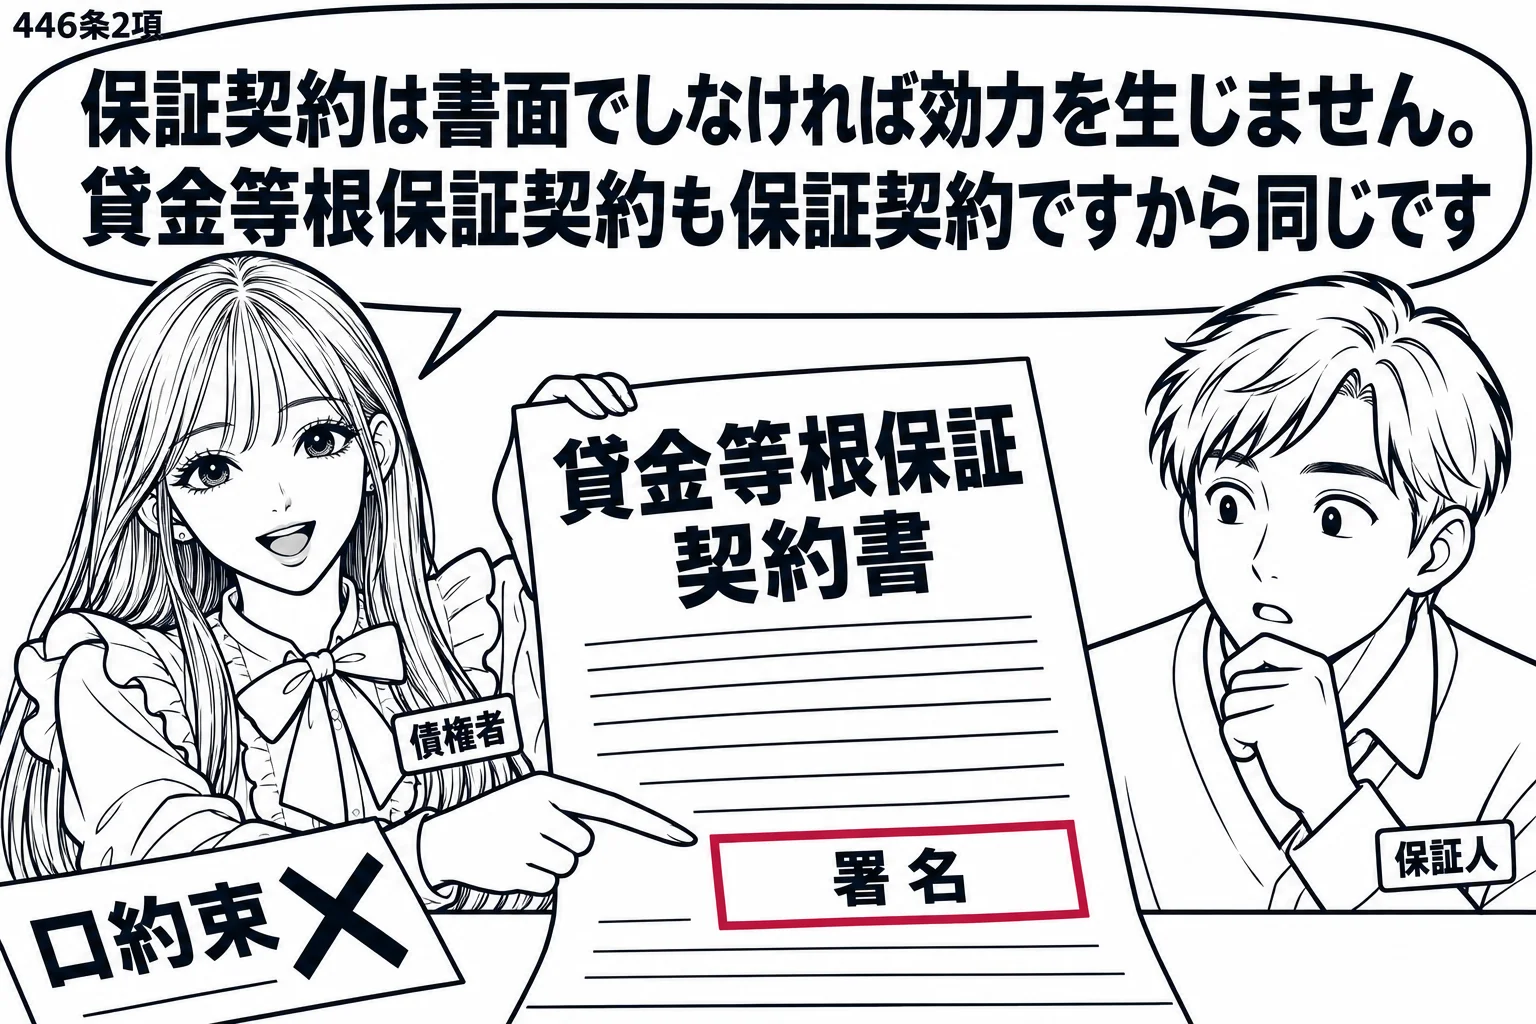
保証契約は、書面でしなければ、その効力を生じない。
- 極度額(465条の2):個人根保証の全部に必要。書面又は電磁的記録。なければ無効
- 元本確定期日(465条の3):個人貸金等根保証だけ。5年以内。定めがない・無効なら3年
- 全ての個人根保証の確定事由(465条の4第1項):保証人の財産への強制執行等の開始、保証人の破産、主たる債務者又は保証人の死亡
- 個人貸金等根保証だけの確定事由(465条の4第2項):主たる債務者の財産への強制執行等の開始、主たる債務者の破産
正しい。個人根保証契約は、極度額を定めなければ効力を生じない(465条の2第2項)。
465条の2第1項は、個人根保証契約の保証人は、主たる債務の元本、利息、違約金、損害賠償その他その債務に従たる全てのもの及び保証債務について約定された違約金等について、その全部に係る極度額を限度として履行の責任を負うと定め、同条2項は、個人根保証契約は極度額を定めなければその効力を生じないと定める。個人が根保証をすると、主たる債務が将来にわたって積み重なり、保証人が予想を超える過大な責任を負うおそれがあるから、責任の上限をあらかじめ明らかにさせ、上限のない根保証を無効としたのである。極度額の定めも書面又は電磁的記録によらなければならない(同条3項・446条2項・3項)。本肢の貸金等根保証契約は、保証人が自然人である根保証契約であるから個人根保証契約に当たり、極度額の定めがなければ効力を生じない。出題当時は極度額の要求は貸金等根保証契約に限られていたが、現行法では個人根保証契約全体に広げられており、結論は変わらない。
個人根保証契約は、前項に規定する極度額を定めなければ、その効力を生じない。
- 極度額(465条の2):個人根保証の全部に必要。書面又は電磁的記録。なければ無効
- 元本確定期日(465条の3):個人貸金等根保証だけ。5年以内。定めがない・無効なら3年
- 全ての個人根保証の確定事由(465条の4第1項):保証人の財産への強制執行等の開始、保証人の破産、主たる債務者又は保証人の死亡
- 個人貸金等根保証だけの確定事由(465条の4第2項):主たる債務者の財産への強制執行等の開始、主たる債務者の破産
正しい。保証人が個人である根保証契約は、極度額を定めなければ効力を生じず(465条の2第2項)、元本確定期日を定めても極度額の定めに代えることはできない。
465条の2第1項は、一定の範囲に属する不特定の債務を主たる債務とする保証契約で保証人が法人でないもの(個人根保証契約)の保証人は、極度額を限度として履行の責任を負うと定め、同条2項は、個人根保証契約は極度額を定めなければその効力を生じないとする。根保証は、将来どれだけの債務が生じるか分からないまま保証するので、保証人の責任が予想を超えて過大になりやすい。そこで、責任の上限である極度額をあらかじめ定めさせ、保証人が負う責任の範囲を予測できるようにしたのである。元本確定期日は、いつまでに生じた債務を保証するかという期間の制限にすぎず、その期間内に生じる債務の額は限定されないから、確定期日を定めても極度額の定めは不要とならない。本肢の貸金等根保証契約は個人根保証契約に当たり、正しい。出題当時は貸金等根保証契約に限って同じ規律が置かれていたが、平成29年改正で個人根保証契約の全部に広げられた。
一定の範囲に属する不特定の債務を主たる債務とする保証契約(以下「根保証契約」という。)であって保証人が法人でないもの(以下「個人根保証契約」という。)の保証人は、主たる債務の元本、主たる債務に関する利息、違約金、損害賠償その他その債務に従たる全てのもの及びその保証債務について約定された違約金又は損害賠償の額について、その全部に係る極度額を限度として、その履行をする責任を負う。2 個人根保証契約は、前項に規定する極度額を定めなければ、その効力を生じない。
- 極度額(465条の2):個人根保証の全部に必要。書面又は電磁的記録。なければ無効
- 元本確定期日(465条の3):個人貸金等根保証だけ。5年以内。定めがない・無効なら3年
- 全ての個人根保証の確定事由(465条の4第1項):保証人の財産への強制執行等の開始、保証人の破産、主たる債務者又は保証人の死亡
- 身元保証人の地位:特別の事情がない限り相続されない(大判昭18.9.10)
誤り。違うのは「その承継後に生じた賃借人の債務につき責めを負わない」の部分である。判例は、賃借人の死亡後に相続人が賃借人の地位を承継した場合、承継後に生じた債務についても保証人は責任を免れないとしていた(大判昭12.6.15)。現行法では保証人が個人なら元本が確定して本肢は正しくなるが、肢は保証人が個人か法人かを示していないので、出題当時の正誤を保っている。
出題当時、判例は、期間の定めなく賃借人の債務を保証した保証人は、賃貸借の存続期間中に賃借人が死亡し、相続人が賃借人の地位を承継した場合には、承継後に生じた債務についても責任を免れないとしていた(大判昭12.6.15)。賃借人の債務の保証は賃貸借から生じる債務を担保するもので、賃借人の地位がそのまま相続人に移る以上、保証もそれに従って続くと考えられたからである。これに対し、平成29年改正後は、保証人が個人であれば賃借人の債務の保証は個人根保証契約に当たり(465条の2第1項)、主たる債務者の死亡によって元本が確定するので(465条の4第1項3号)、保証人は承継後に生じた債務について責任を負わず、本肢は正しくなる。保証人が法人であれば元本確定の規定は適用されず、現在も本肢は誤りである。本肢は保証人が個人か法人かを示していないので、出題当時の正誤に従って誤りとしている。
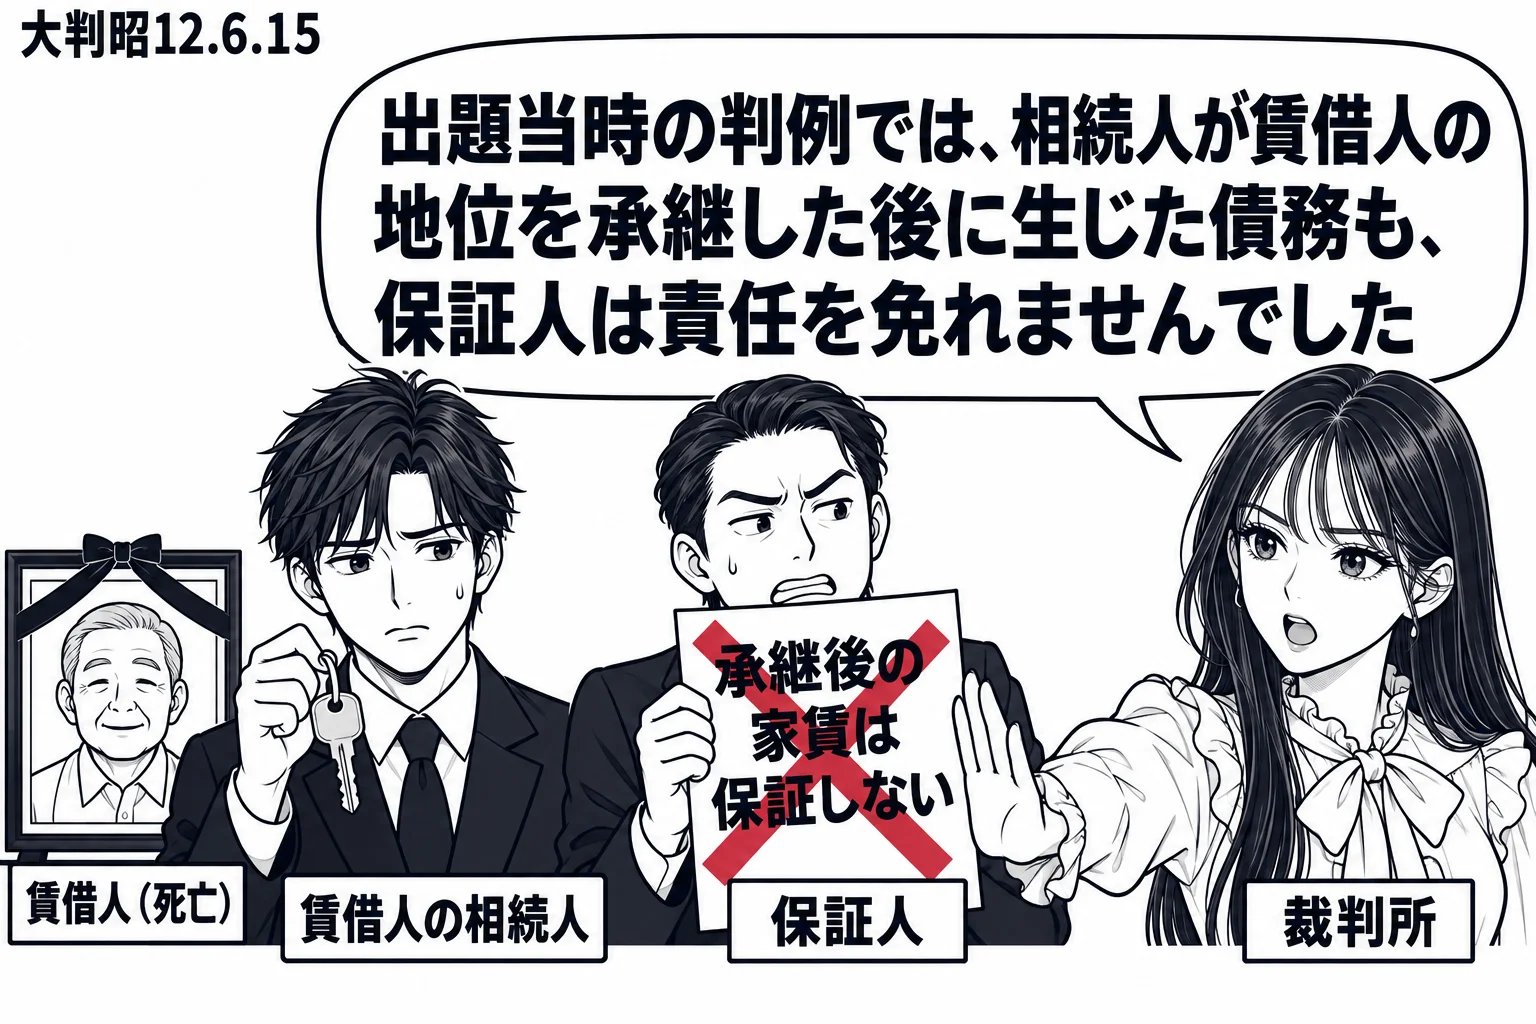
次に掲げる場合には、個人根保証契約における主たる債務の元本は、確定する。ただし、第一号に掲げる場合にあっては、強制執行又は担保権の実行の手続の開始があったときに限る。一 債権者が、保証人の財産について、金銭の支払を目的とする債権についての強制執行又は担保権の実行を申し立てたとき。二 保証人が破産手続開始の決定を受けたとき。三 主たる債務者又は保証人が死亡したとき。
- 極度額(465条の2):個人根保証の全部に必要。書面又は電磁的記録。なければ無効
- 元本確定期日(465条の3):個人貸金等根保証だけ。5年以内。定めがない・無効なら3年
- 全ての個人根保証の確定事由(465条の4第1項):保証人の財産への強制執行等の開始、保証人の破産、主たる債務者又は保証人の死亡
- 身元保証人の地位:特別の事情がない限り相続されない(大判昭18.9.10)
誤り。違うのは「法人間の根保証契約において、極度額の定めがないときは、その根保証契約は効力を生じない」の部分である。極度額の定めを効力要件とするのは、保証人が法人でない個人根保証契約に限られる(465条の2)。
465条の2第1項は、一定の範囲に属する不特定の債務を主たる債務とする根保証契約であって保証人が法人でないものを個人根保証契約とし、同条2項は、個人根保証契約は極度額を定めなければその効力を生じないと定める。根保証では、将来発生する債務がどこまで膨らむか予測できず、個人の保証人が生活を破綻させるほどの責任を負うおそれがある。そこで、個人を保護するために、責任の上限である極度額を書面で定めることを求めたのである。これに対し、法人が保証人となる場合は、自ら経営判断として危険を評価できるから、このような保護は必要とされない。したがって、法人間の根保証契約は、極度額の定めがなくても有効である。本肢は誤りである。出題当時は貸金等根保証契約についての規定であったが、保証人が法人の場合に適用がない点は現在と同じである。
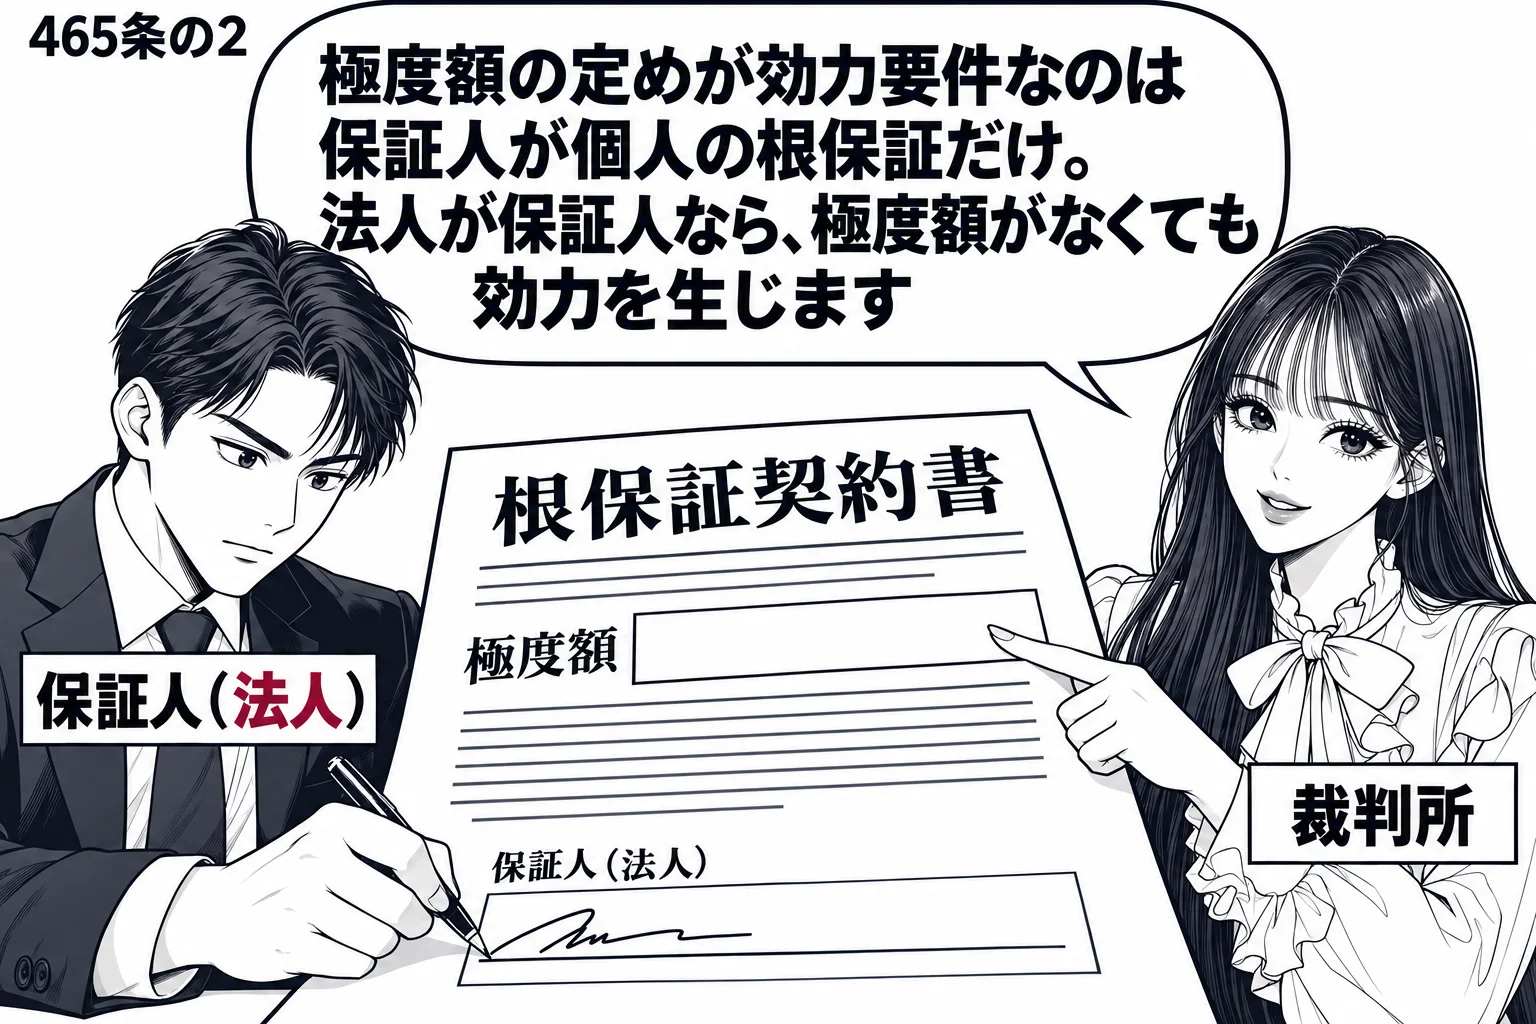
一定の範囲に属する不特定の債務を主たる債務とする保証契約(以下「根保証契約」という。)であって保証人が法人でないもの(以下「個人根保証契約」という。)の保証人は、主たる債務の元本、主たる債務に関する利息、違約金、損害賠償その他その債務に従たる全てのもの及びその保証債務について約定された違約金又は損害賠償の額について、その全部に係る極度額を限度として、その履行をする責任を負う。/2 個人根保証契約は、前項に規定する極度額を定めなければ、その効力を生じない。
正しい。保証人が個人である賃借人の債務の保証は個人根保証契約に当たり(465条の2第1項)、保証人の死亡によって元本が確定するので(465条の4第1項3号)、相続人は相続開始後に生じた賃料債務について責任を負わない。出題当時は誤りとされ、公式正解は4であった。
465条の2第1項は、一定の範囲に属する不特定の債務を主たる債務とする保証契約で保証人が法人でないものを個人根保証契約と定め、465条の4第1項3号は、主たる債務者又は保証人が死亡したときは個人根保証契約における主たる債務の元本は確定するとする。賃借人の債務の保証は、将来発生する賃料債務など不特定の債務を保証するものであるから、保証人が個人であれば個人根保証契約に当たる。保証人が死亡すると元本が確定するので、相続人が承継するのは死亡の時までに生じていた債務の保証に限られ、相続開始後に生じた賃料債務については責任を負わない。保証人個人への信頼に基づく根保証の責任を、その信頼関係のない相続人にいつまでも負わせるのは酷だからである。本肢は保証人に相続人がいる場面であり、保証人は個人である。出題当時の判例は、賃借人の債務の保証人の相続人は相続開始後に生じた賃料債務についても責任を負うとしていたので、本肢は誤りとされていた。
次に掲げる場合には、個人根保証契約における主たる債務の元本は、確定する。ただし、第一号に掲げる場合にあっては、強制執行又は担保権の実行の手続の開始があったときに限る。一 債権者が、保証人の財産について、金銭の支払を目的とする債権についての強制執行又は担保権の実行を申し立てたとき。二 保証人が破産手続開始の決定を受けたとき。三 主たる債務者又は保証人が死亡したとき。
- 使用借権:借主の死亡で使用貸借が終了し、相続されない(597条3項)
- 賃借人の債務の個人保証:保証人の死亡で元本が確定し、相続人は死亡後に生じた債務を負わない(465条の4第1項3号)
- 生命侵害の慰謝料請求権:生前に請求の意思を表明しなくても当然に相続される(最大判昭42.11.1)
- 代理人としての地位:代理人の死亡で代理権が消滅し、相続されない(111条1項2号)
- 占有:相続人は自己の占有のみか被相続人の占有と併せてかを選べる(187条1項)
誤り。違うのは「極度額を定めなければ,根保証契約の効力は生じない」と一般的にいう部分である。出題当時は極度額が効力要件となるのは個人の貸金等根保証契約に限られていた。現行法では保証人が個人なら本肢は正しくなるが、肢は保証人が個人か法人かを示していないので、出題当時の正誤を保っている。
出題当時の旧465条の2は、極度額の定めを効力要件とする根保証契約を、主たる債務の範囲に金銭の貸渡し又は手形の割引を受けることによって負担する債務が含まれる個人の貸金等根保証契約に限っていた。そのため、継続的売買の代金債務を主たる債務とする根保証契約には極度額の定めが要らず、本肢は誤りとされた。これに対し、平成29年改正後の465条の2は、根保証契約であって保証人が法人でないもの(個人根保証契約)全般について、主たる債務の元本や利息・違約金・損害賠償などの全部に係る極度額を定めなければ効力を生じないとする(同条1項・2項)。個人の保証人が予想外に過大な責任を負うことを防ぐ趣旨は、貸金債務に限らず継続的売買の代金債務の保証にも当てはまるからである。したがって、現在は保証人が個人であれば本肢は正しく、保証人が法人であれば今も誤りである。本肢は保証人の属性を示していないので、出題当時の正誤に従って誤りとしている。
一定の範囲に属する不特定の債務を主たる債務とする保証契約(以下「根保証契約」という。)であって保証人が法人でないもの(以下「個人根保証契約」という。)の保証人は、主たる債務の元本、主たる債務に関する利息、違約金、損害賠償その他その債務に従たる全てのもの及びその保証債務について約定された違約金又は損害賠償の額について、その全部に係る極度額を限度として、その履行をする責任を負う。/2 個人根保証契約は、前項に規定する極度額を定めなければ、その効力を生じない。
- 極度額(465条の2):個人根保証の全部に必要。書面又は電磁的記録。なければ無効
- 元本確定期日(465条の3):個人貸金等根保証だけ。5年以内。定めがない・無効なら3年
- 全ての個人根保証の確定事由(465条の4第1項):保証人の財産への強制執行等の開始、保証人の破産、主たる債務者又は保証人の死亡
- 個人貸金等根保証だけの確定事由(465条の4第2項):主たる債務者の財産への強制執行等の開始、主たる債務者の破産