
1会社は、公告方法として、次に掲げる方法のいずれかを定款で定めることができる。官報に掲載する方法時事に関する事項を掲載する日刊新聞紙に掲載する方法電子公告
1 官報に掲載する方法
2 時事に関する事項を掲載する日刊新聞紙に掲載する方法
3 電子公告
2外国会社は、公告方法として、前項各号に掲げる方法のいずれかを定めることができる。
3会社又は外国会社が第一項第三号に掲げる方法を公告方法とする旨を定める場合には、電子公告を公告方法とする旨を定めれば足りる。この場合においては、事故その他やむを得ない事由によって電子公告による公告をすることができない場合の公告方法として、同項第一号又は第二号に掲げる方法のいずれかを定めることができる。
4第一項又は第二項の規定による定めがない会社又は外国会社の公告方法は、第一項第一号の方法とする。
この条文の過去問 6問
誤り。違うのは「設立する際の定款で定めなければならない」の部分である。公告方法は定款で定めることができる事項であり、定めがなければ官報に掲載する方法になる(会社法939条1項・4項)。
公告方法は、会社法27条が掲げる定款の絶対的記載事項(目的、商号、本店の所在地、設立に際して出資される財産の価額又はその最低額、発起人の氏名又は名称及び住所)に含まれていない。939条1項は、会社は公告方法として官報に掲載する方法、時事に関する事項を掲載する日刊新聞紙に掲載する方法、電子公告のいずれかを定款で定めることが「できる」と規定し、同条4項は、定めがない会社の公告方法は官報に掲載する方法とすると補う。つまり公告方法は、定款に定めてはじめて効力を生じる相対的記載事項であって、定めを欠いても法律が官報という方法を補充するので、定款は無効にならず、認証も受けられ、会社も成立する。公告方法は登記事項であり、定款の定めがないときはその旨が登記される(911条3項27号・29号)ことも、定めを置かない会社を前提にしている。設立の際の定款で必ず定めなければならないとする本肢は、定款に書くことができる事項を書かなければならない事項と取り違えている。
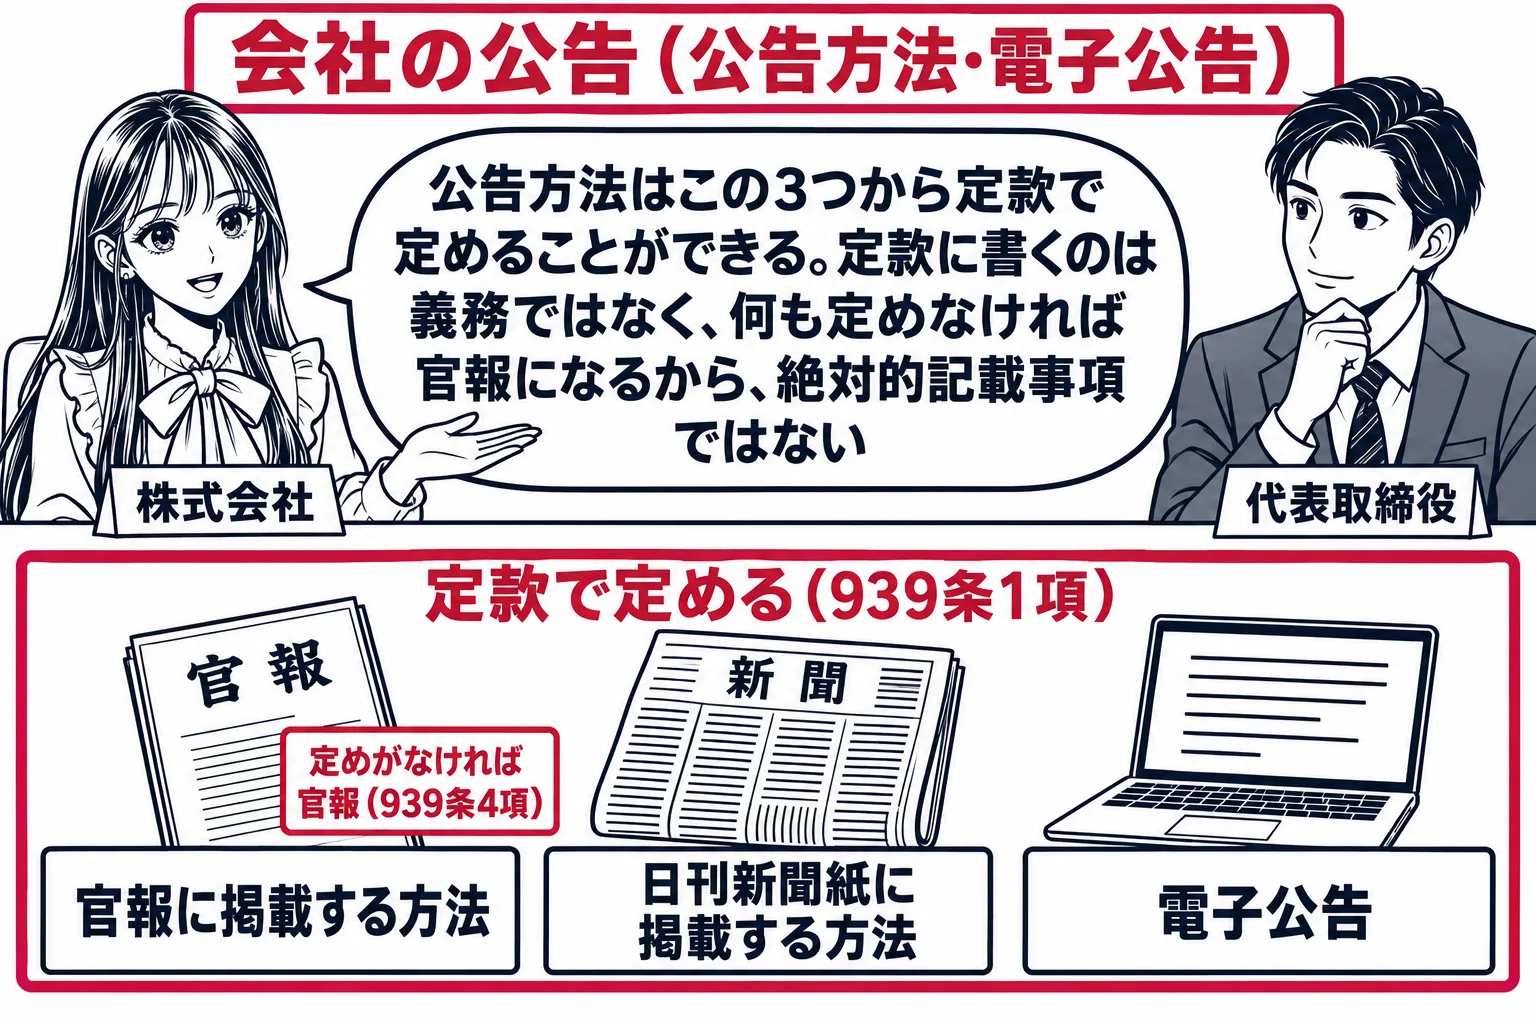
会社は、公告方法として、次に掲げる方法のいずれかを定款で定めることができる。一 官報に掲載する方法 二 時事に関する事項を掲載する日刊新聞紙に掲載する方法 三 電子公告
4 第一項又は第二項の規定による定めがない会社又は外国会社の公告方法は、第一項第一号の方法とする。
| 区分 | 内容 |
|---|---|
| 絶対的記載事項(27条) | 目的・商号・本店の所在地・設立に際して出資される財産の価額又はその最低額・発起人の氏名又は名称及び住所。欠けると定款が無効 |
| 成立の時までに定める事項(37条1項・98条) | 発行可能株式総数。認証の時点では無くてもよいが、成立の時までに定款で定める |
| 相対的記載事項(28条・29条) | 現物出資・財産引受け・発起人の報酬・設立費用(28条)、公告方法(939条1項)など、定款に定めなければ効力を生じない事項 |
| 任意的記載事項(29条) | 事業年度など、法令に違反しない範囲で定款に記載できる事項 |
誤り。違うのは「設立する際の定款で定めなければならない」の部分である。公告方法は定款で定めることができる事項であり、定めがなければ官報に掲載する方法になる(会社法939条1項・4項)。
公告方法は、会社法27条が掲げる定款の絶対的記載事項(目的、商号、本店の所在地、設立に際して出資される財産の価額又はその最低額、発起人の氏名又は名称及び住所)に含まれていない。939条1項は、会社は公告方法として官報に掲載する方法、時事に関する事項を掲載する日刊新聞紙に掲載する方法、電子公告のいずれかを定款で定めることが「できる」と規定し、同条4項は、定めがない会社の公告方法は官報に掲載する方法とすると補う。つまり公告方法は、定款に定めてはじめて効力を生じる相対的記載事項であって、定めを欠いても法律が官報という方法を補充するので、定款は無効にならず、認証も受けられ、会社も成立する。公告方法は登記事項であり、定款の定めがないときはその旨が登記される(911条3項27号・29号)ことも、定めを置かない会社を前提にしている。設立の際の定款で必ず定めなければならないとする本肢は、定款に書くことができる事項を書かなければならない事項と取り違えている。
会社は、公告方法として、次に掲げる方法のいずれかを定款で定めることができる。一 官報に掲載する方法 二 時事に関する事項を掲載する日刊新聞紙に掲載する方法 三 電子公告
4 第一項又は第二項の規定による定めがない会社又は外国会社の公告方法は、第一項第一号の方法とする。
| 区分 | 内容 |
|---|---|
| 絶対的記載事項(27条) | 目的・商号・本店の所在地・設立に際して出資される財産の価額又はその最低額・発起人の氏名又は名称及び住所。欠けると定款が無効 |
| 成立の時までに定める事項(37条1項・98条) | 発行可能株式総数。認証の時点では無くてもよいが、成立の時までに定款で定める |
| 相対的記載事項(28条・29条) | 現物出資・財産引受け・発起人の報酬・設立費用(28条)、公告方法(939条1項)など、定款に定めなければ効力を生じない事項 |
| 任意的記載事項(29条) | 事業年度など、法令に違反しない範囲で定款に記載できる事項 |
誤り。違うのは「定めなければならない」の部分である。公告方法は定款で定めることができる事項であり、定めが無ければ官報に掲載する方法になる(会社法939条1項・4項)。
会社は、公告方法として、官報に掲載する方法、時事に関する事項を掲載する日刊新聞紙に掲載する方法、電子公告のいずれかを定款で定めることができる(会社法939条1項)。条文は定めることが「できる」としており、定款の絶対的記載事項(27条)にも公告方法は含まれていない。定款に公告方法の定めが無い会社の公告方法は、官報に掲載する方法とされる(939条4項)。つまり公告方法は、定款に定めればその定めに従って効力を持つ相対的記載事項であり、定めが無くても定款が無効になるわけではなく、法定の方法である官報による公告に落ち着くだけである。会社の公告は株主や債権者に広く知らせる手続であるから、公告方法そのものは必ず存在しなければならないが、それを定款で選択するかどうかは会社の自由に委ねられているのである。公告方法は登記事項であり(911条3項27号〜29号)、定めが無ければ官報による旨が登記される。したがって定款で定めなければならないとする肢は誤っている。
会社は、公告方法として、次に掲げる方法のいずれかを定款で定めることができる。
一 官報に掲載する方法
二 時事に関する事項を掲載する日刊新聞紙に掲載する方法
三 電子公告
- 官報に掲載する方法:定款に定めがない会社はこの方法(939条4項)。貸借対照表の公告は要旨で足りる(440条2項)
- 時事に関する事項を掲載する日刊新聞紙に掲載する方法:定款で定める。貸借対照表の公告は要旨で足りる(440条2項)
- 電子公告:定款で定める。予備の公告方法として官報か日刊新聞紙を定められる(939条3項後段)。貸借対照表は全文を公告し、定時株主総会の終結の日後5年を経過する日まで継続する(440条1項・940条1項2号)
- 株式会社も持分会社も同じ3つに限られる(939条1項の主語は「会社」)
誤り。違うのは「持分会社については,当該持分会社の本店の公衆の見やすい場所に掲示する方法によることができる」の部分である。会社法939条1項の主語は「会社」であり、持分会社の公告方法も官報・日刊新聞紙・電子公告の3つに限られる。
会社法939条1項は、会社は公告方法として、官報に掲載する方法、時事に関する事項を掲載する日刊新聞紙に掲載する方法、電子公告のいずれかを定款で定めることができると規定する。会社法で「会社」とは株式会社、合名会社、合資会社及び合同会社をいう(2条1号)ので、この規定は持分会社にもそのまま適用される。持分会社も資本金の額の減少や合併などの際に債権者に向けて公告をする必要があり(627条・793条2項など)、その公告方法を株式会社と区別する理由は無い。本店の公衆の見やすい場所に掲示する方法は、会社法の下で会社の公告方法として認められておらず、持分会社についてもこれを許す規定は無い。会社の公告は不特定多数の債権者や取引先に知らせるための手続であるから、本店に貼り出すだけでは周知の方法として不十分だからである。定款に定めが無ければ、持分会社の公告方法も官報に掲載する方法になる(939条4項)。したがって肢は誤っている。
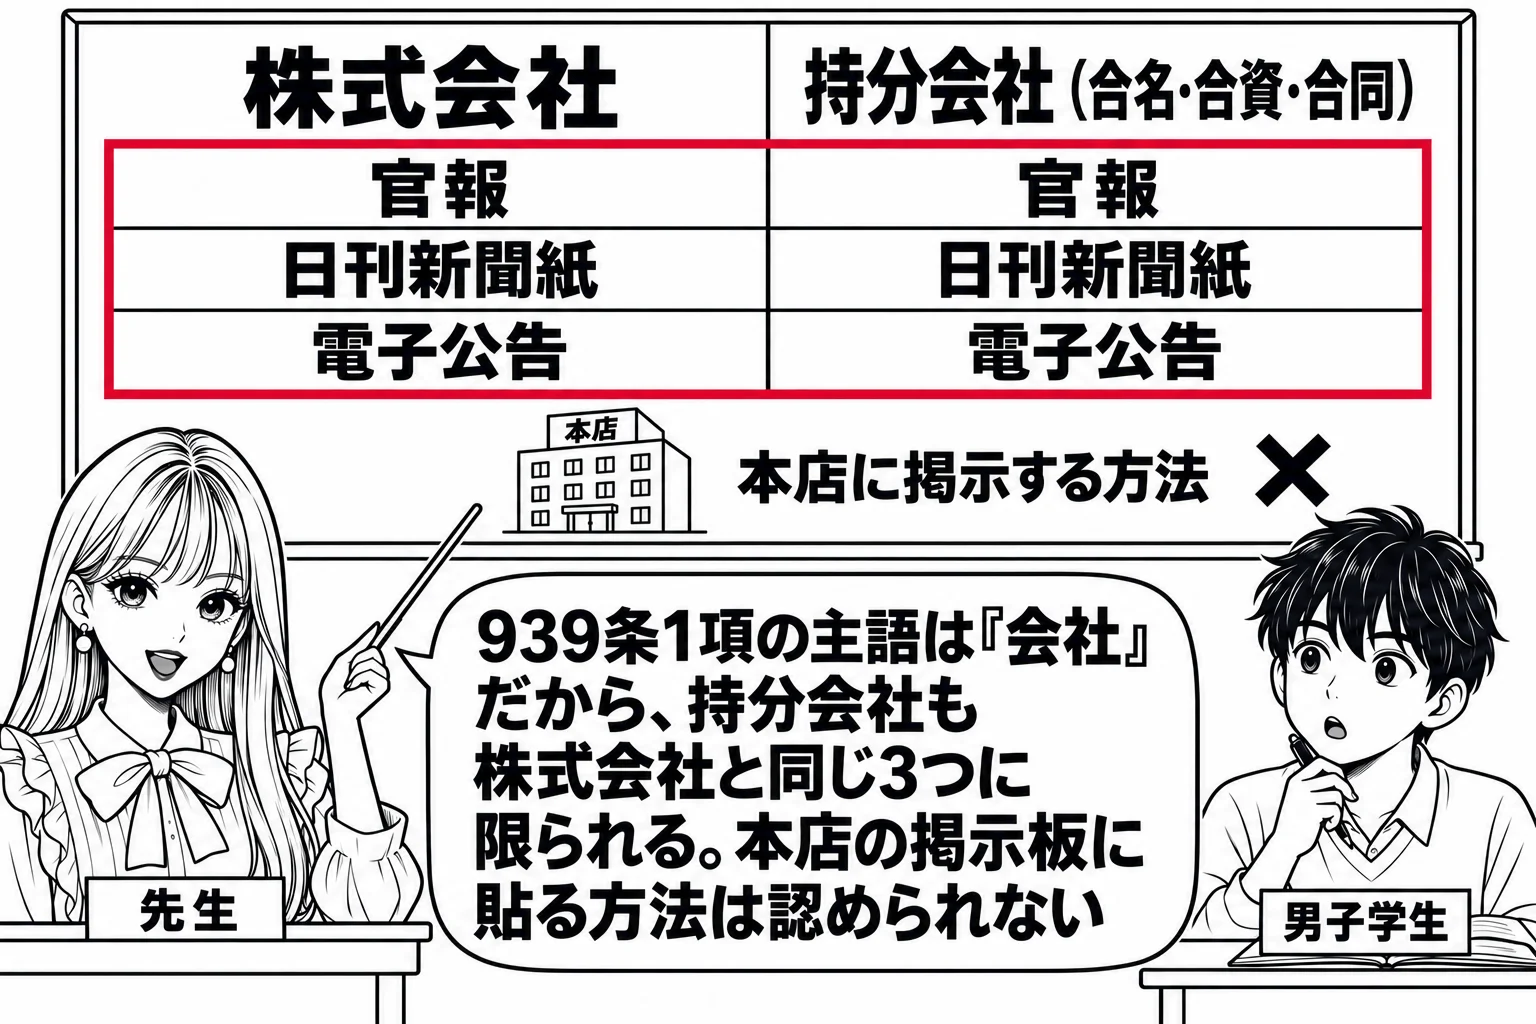
第一項又は第二項の規定による定めがない会社又は外国会社の公告方法は、第一項第一号の方法とする。
正しい。消滅株式会社が債権者異議手続の公告を、官報のほか定款の定めに従い日刊新聞紙又は電子公告によりするときは、知れている債権者への各別の催告を省くことができる(会社法789条3項)。
吸収合併をする消滅株式会社は、債権者が異議を述べることができる旨などを官報に公告し、かつ知れている債権者には各別に催告しなければならない(会社法789条2項)。官報は日常的に読まれるものではないので、会社が把握している債権者には個別に知らせて異議の機会を確実に与える趣旨である。しかし同条3項は、消滅株式会社等が官報のほかに、939条1項の定款の定めに従って日刊新聞紙に掲載する方法又は電子公告によっても公告をするときは、各別の催告をすることを要しないと定める。二重の公告によって債権者が知る機会が十分に確保されるので、多数の債権者への個別催告の負担を免除したのである。肢のように定款の定めに従って電子公告を併用する場合はこれに当たる。ただし吸収分割の場合に不法行為によって生じた分割会社の債務の債権者に対する催告は省けない(同項かっこ書)。不法行為の被害者は公告を見ることを期待できないからであるが、肢は吸収合併なのでこの例外は関係しない。したがって肢は正しい。
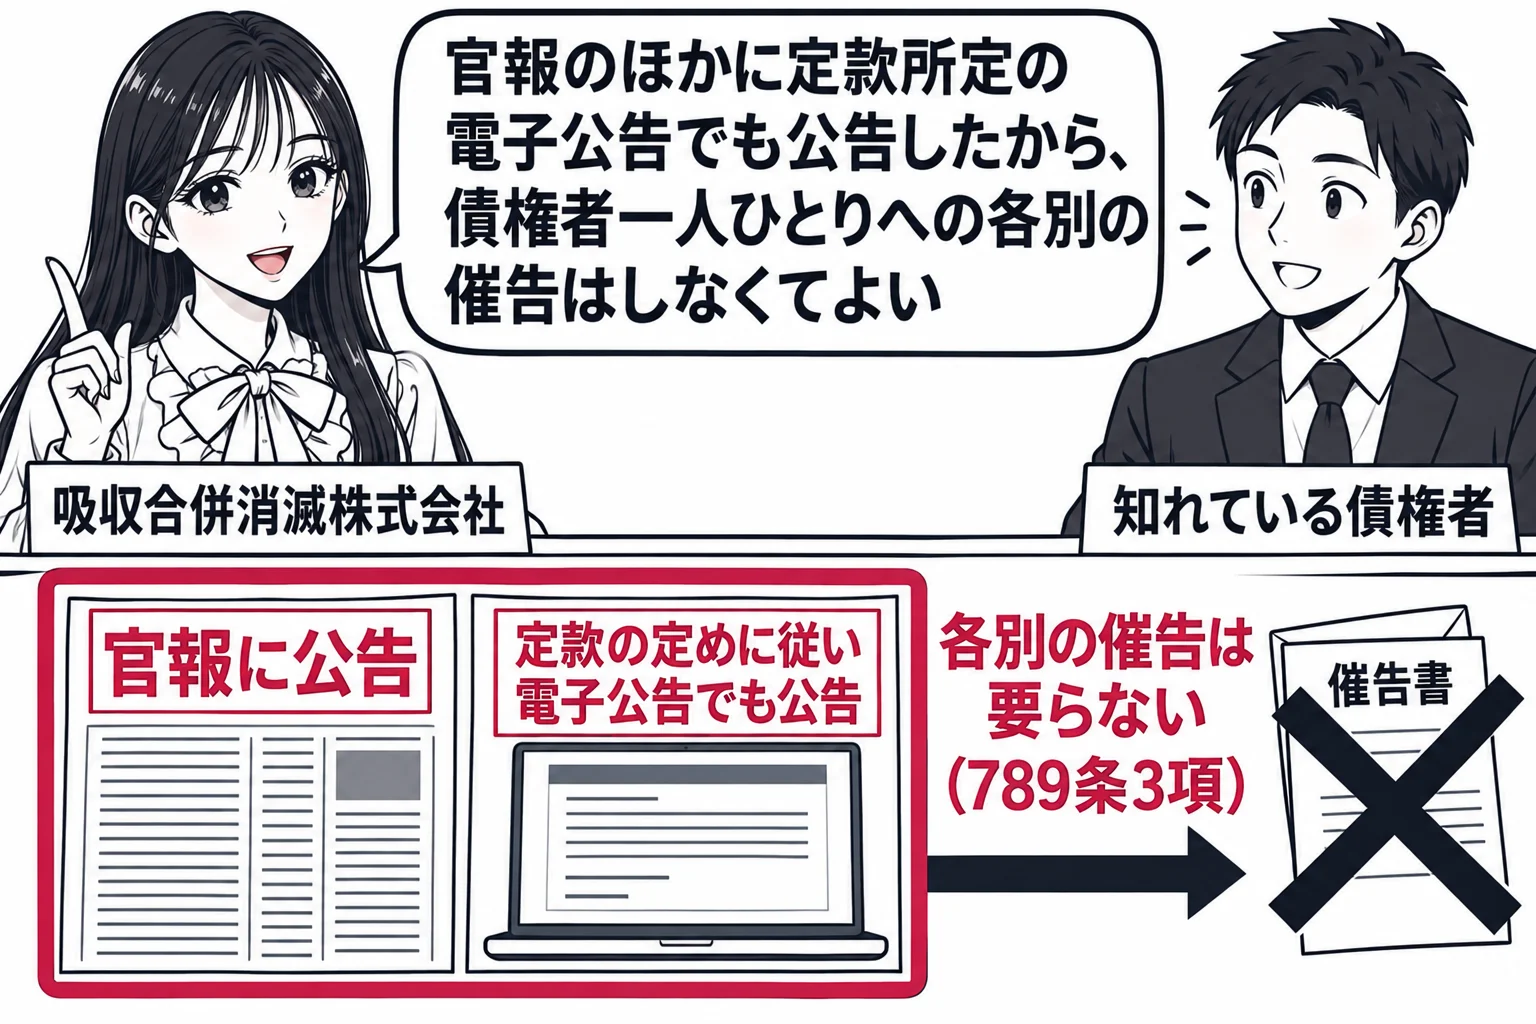
前項の規定にかかわらず、消滅株式会社等が同項の規定による公告を、官報のほか、第九百三十九条第一項の規定による定款の定めに従い、同項第二号又は第三号に掲げる公告方法によりするときは、前項の規定による各別の催告(吸収分割をする場合における不法行為によって生じた吸収分割株式会社の債務の債権者に対するものを除く。)は、することを要しない。
正しい。電子公告を公告方法とする会社は、事故その他やむを得ない事由で電子公告ができない場合の公告方法として、官報又は日刊新聞紙に掲載する方法のいずれかを定めることができる(会社法939条3項後段)。
電子公告は、会社のウェブサイトなどインターネットを利用して公告する方法であり(会社法2条34号)、定款で電子公告を公告方法とする旨を定めれば足り、ウェブサイトのアドレスまで定款に書く必要は無い(939条3項前段)。アドレスは登記事項である(911条3項28号イ)。電子公告はサーバーの障害や通信事故によって公告を続けられなくなるおそれがあるので、939条3項後段は、事故その他やむを得ない事由によって電子公告による公告をすることができない場合の公告方法として、官報に掲載する方法又は日刊新聞紙に掲載する方法のいずれかを定めることができるとする。この予備的な公告方法を定款で定めておけば、電子公告ができないときにその方法で公告して足りる。定めるかどうかは任意であり、定めが無いまま電子公告ができなくなれば、公告の中断の規律(940条3項)などで処理される。肢は条文のとおりであり、正しい。
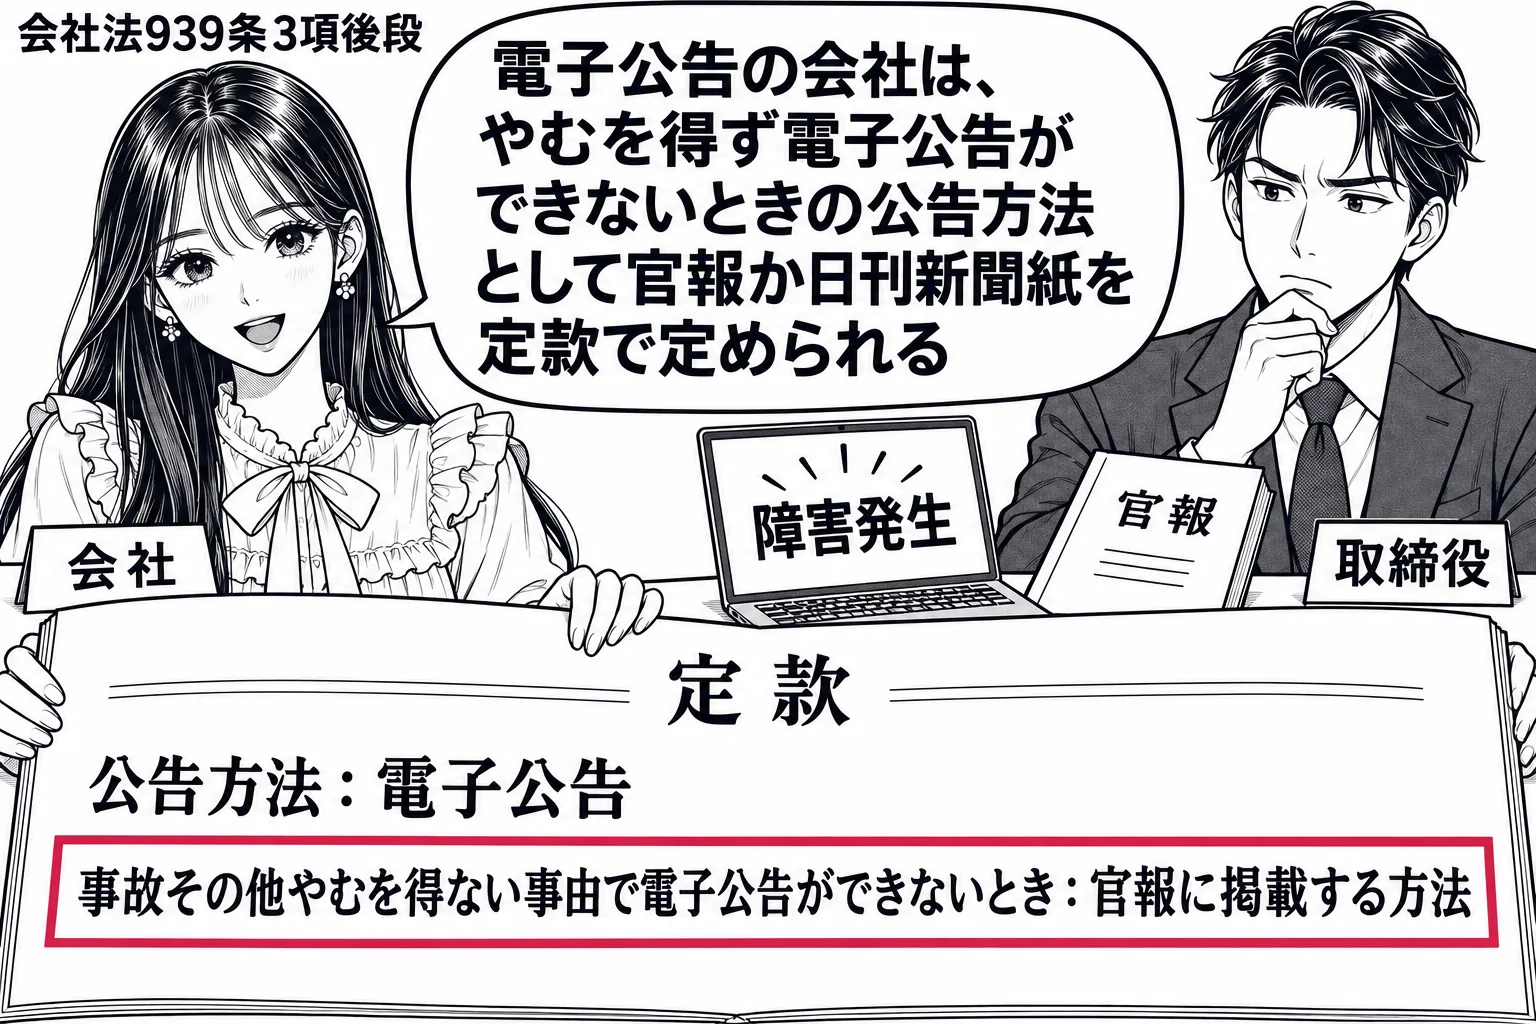
会社又は外国会社が第一項第三号に掲げる方法を公告方法とする旨を定める場合には、電子公告を公告方法とする旨を定めれば足りる。この場合においては、事故その他やむを得ない事由によって電子公告による公告をすることができない場合の公告方法として、同項第一号又は第二号に掲げる方法のいずれかを定めることができる。