1株式会社には、一人又は二人以上の取締役を置かなければならない。
2株式会社は、定款の定めによって、取締役会、会計参与、監査役、監査役会、会計監査人、監査等委員会又は指名委員会等を置くことができる。
この条文の過去問 5問
正しい。会社法326条2項により、株式会社は定款の定めで監査役を置くことができ、取締役会設置会社でない会社も同じである。
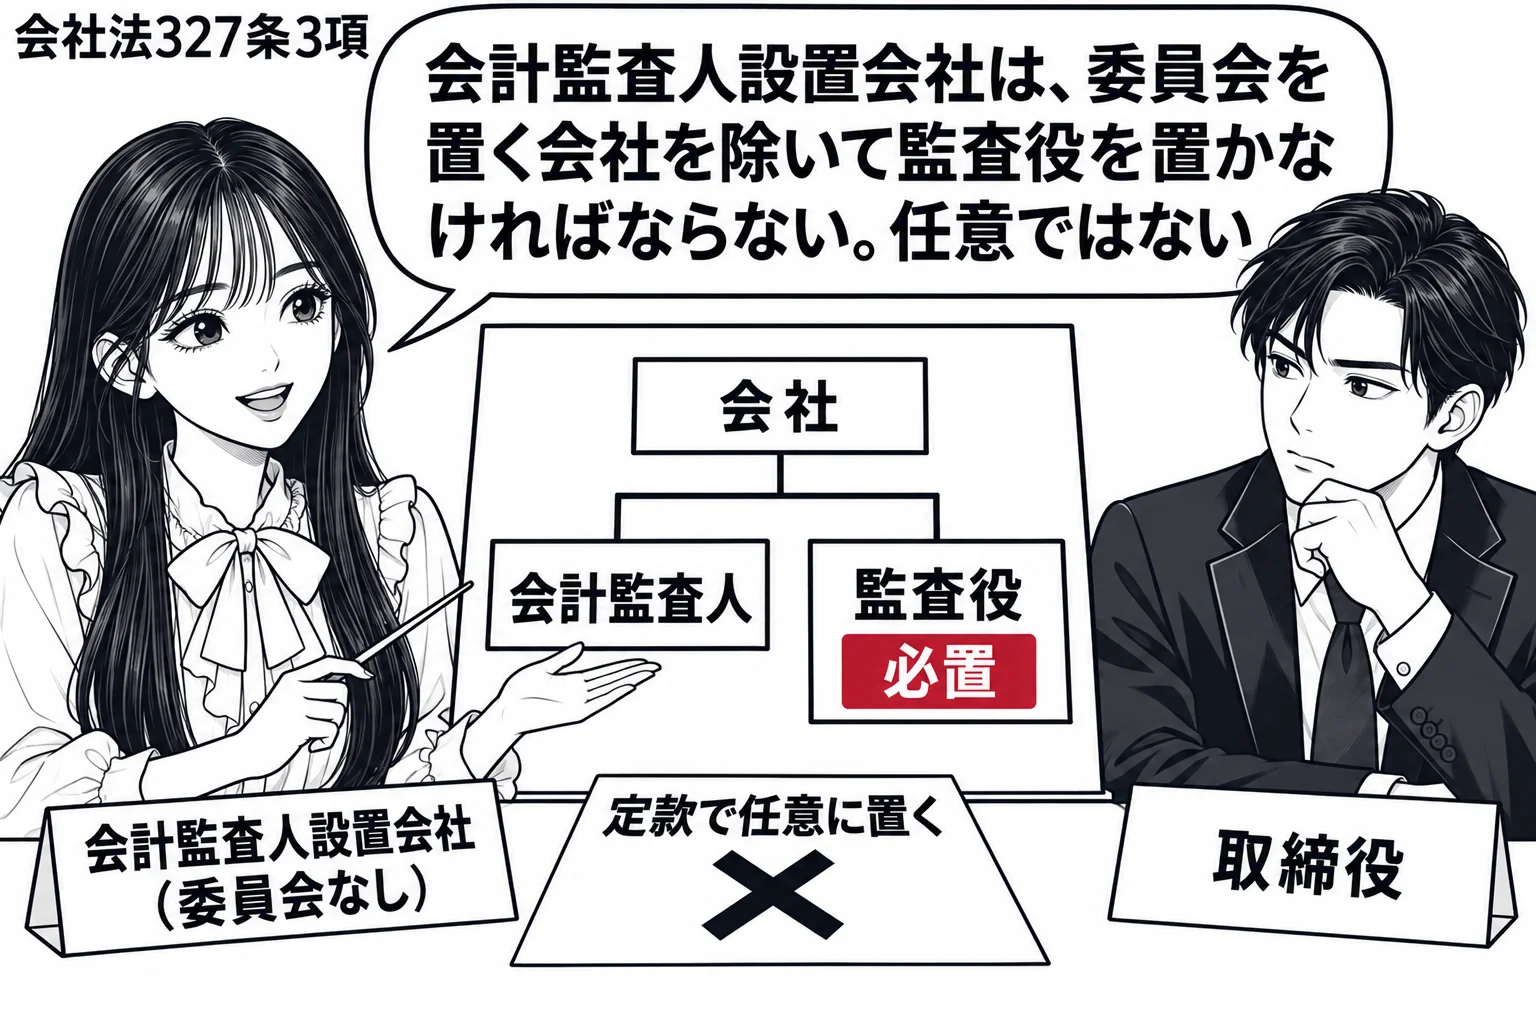
会社法326条2項は、株式会社は定款の定めによって、取締役会、会計参与、監査役、監査役会、会計監査人、監査等委員会又は指名委員会等を置くことができると定める。監査役は取締役会設置会社かどうかにかかわらず定款で置ける機関であり、取締役会設置会社でない株式会社も監査役を置くことができる。取締役会設置会社では原則として監査役を置かなければならず(327条2項本文。公開会社でない会計参与設置会社は例外)、会計監査人設置会社も監査役を置かなければならない(同条3項)が、これらは設置が義務になる場合を定めた規律であって、それ以外の会社が任意に置くことを妨げるものではない。逆に、監査等委員会設置会社と指名委員会等設置会社は監査役を置いてはならない(同条4項)。取締役会のない会社で監査役を置く場合、公開会社でない会社であれば定款で監査の範囲を会計に関するものに限ることができる(389条1項)。本肢は条文どおりである。
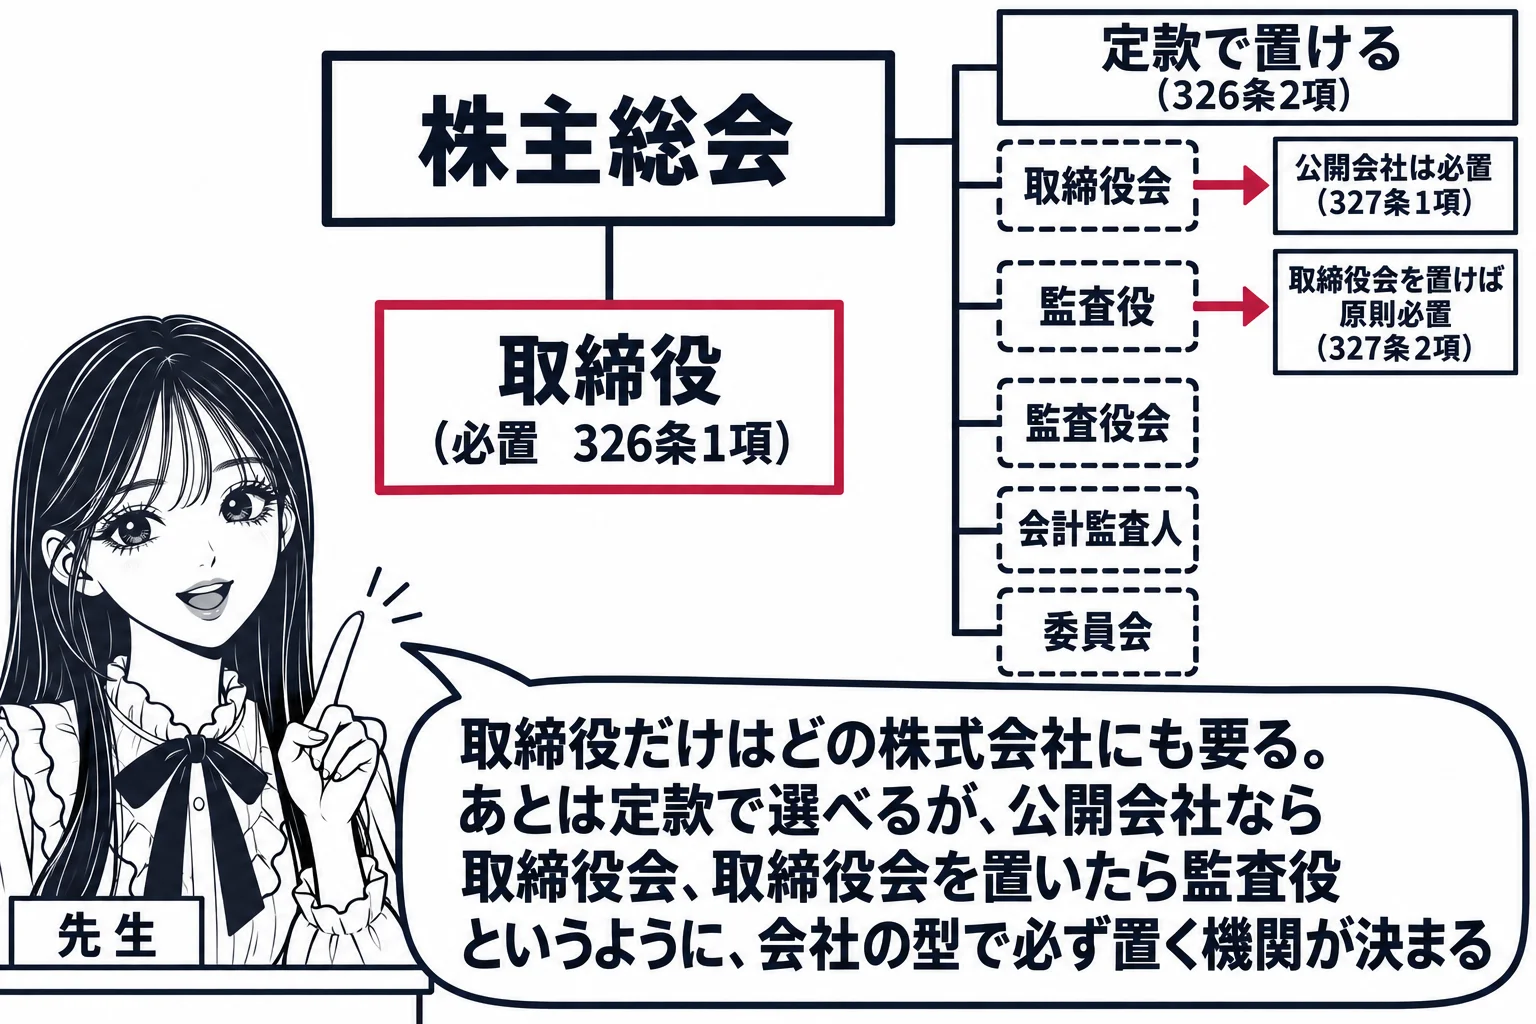
株式会社は、定款の定めによって、取締役会、会計参与、監査役、監査役会、会計監査人、監査等委員会又は指名委員会等を置くことができる。
- ["取締役", "すべての株式会社に必置(326条1項)。取締役会設置会社では3人以上(331条5項)"]
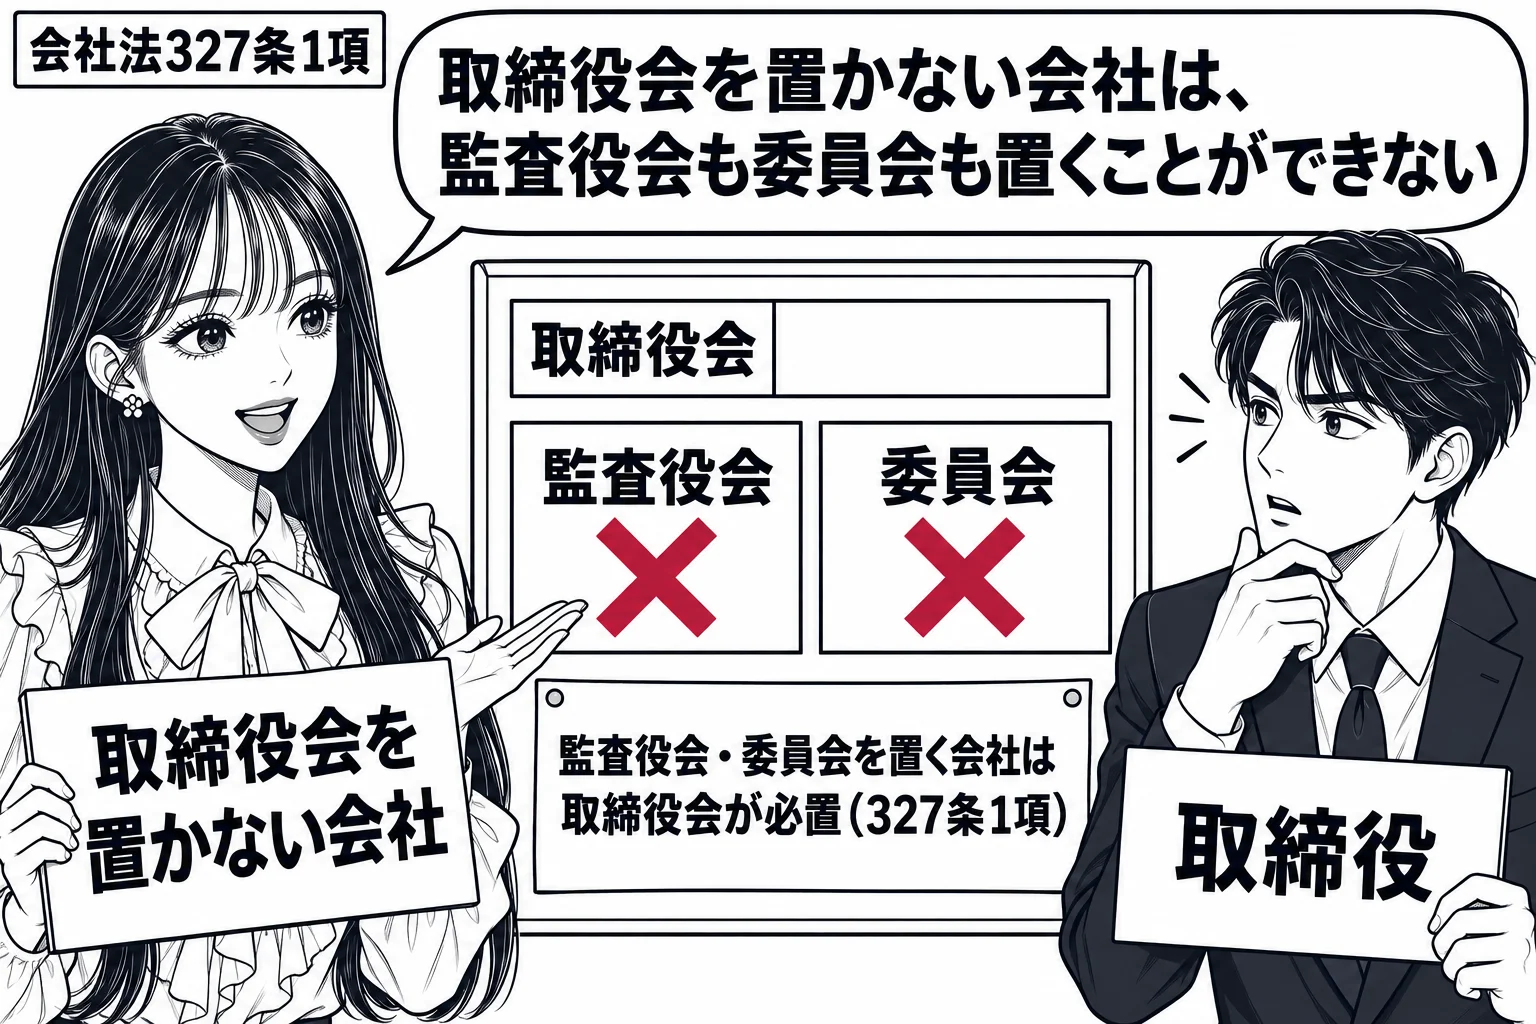
- ["取締役会", "公開会社・監査役会設置会社・監査等委員会設置会社・指名委員会等設置会社に必置(327条1項)。それ以外は定款で任意"]
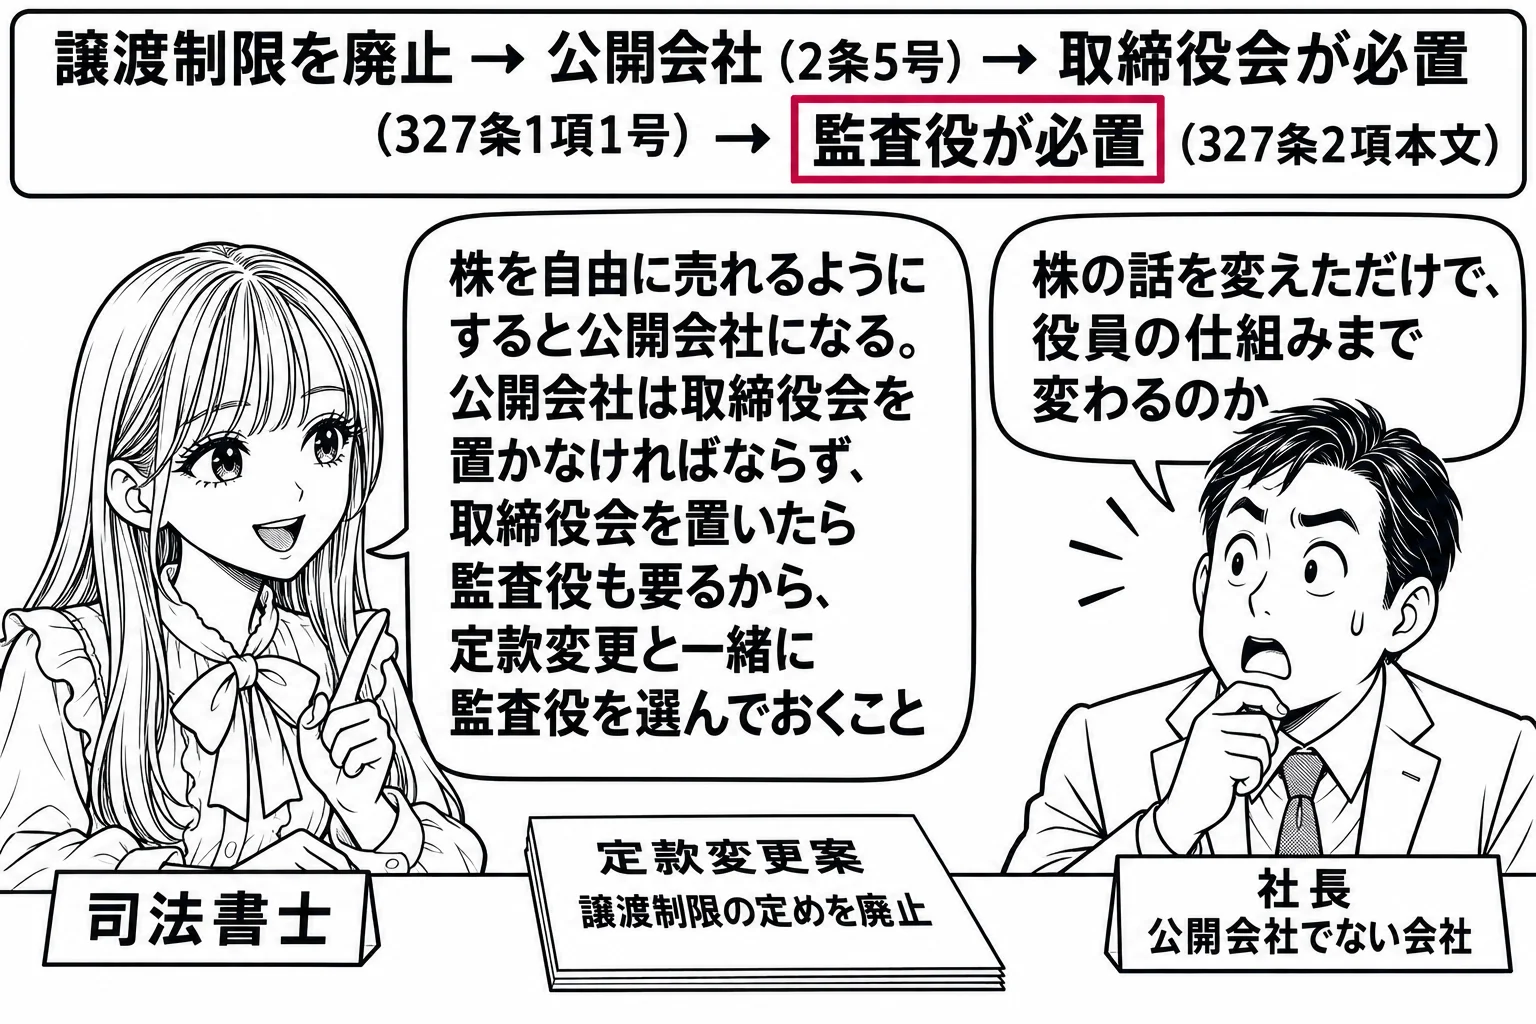
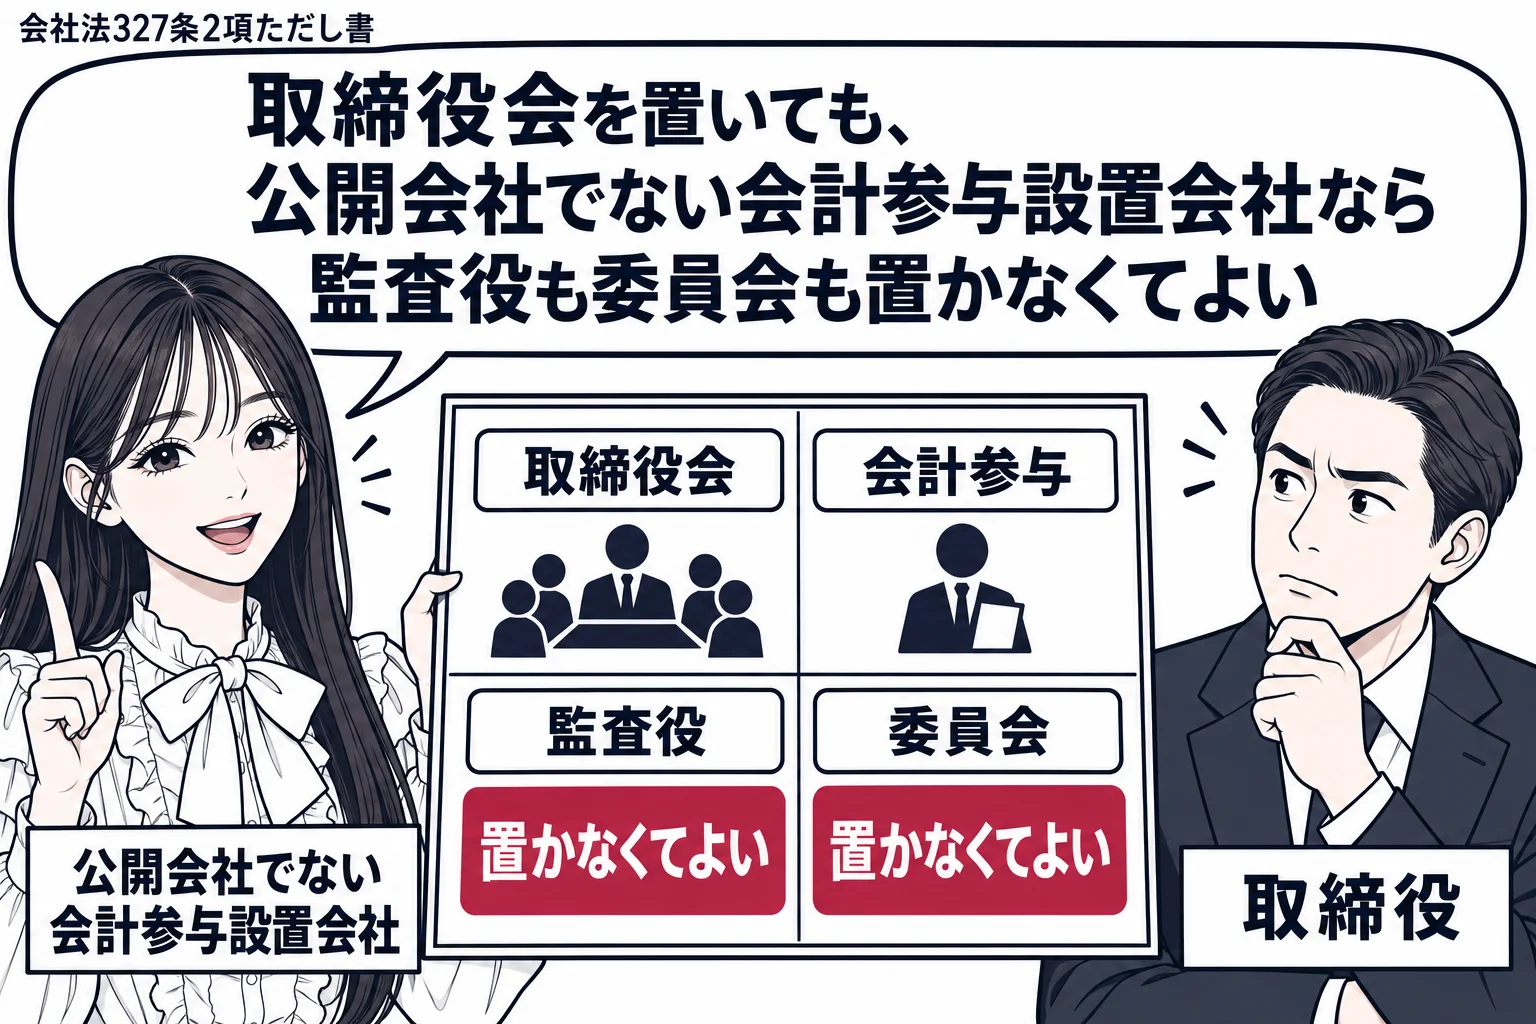
- ["監査役", "取締役会設置会社と会計監査人設置会社に必置(327条2項・3項)。公開会社でない会計参与設置会社は例外(327条2項ただし書)。監査等委員会設置会社・指名委員会等設置会社は置いてはならない(327条4項)。取締役会を置かない会社も定款で置ける(326条2項)"]
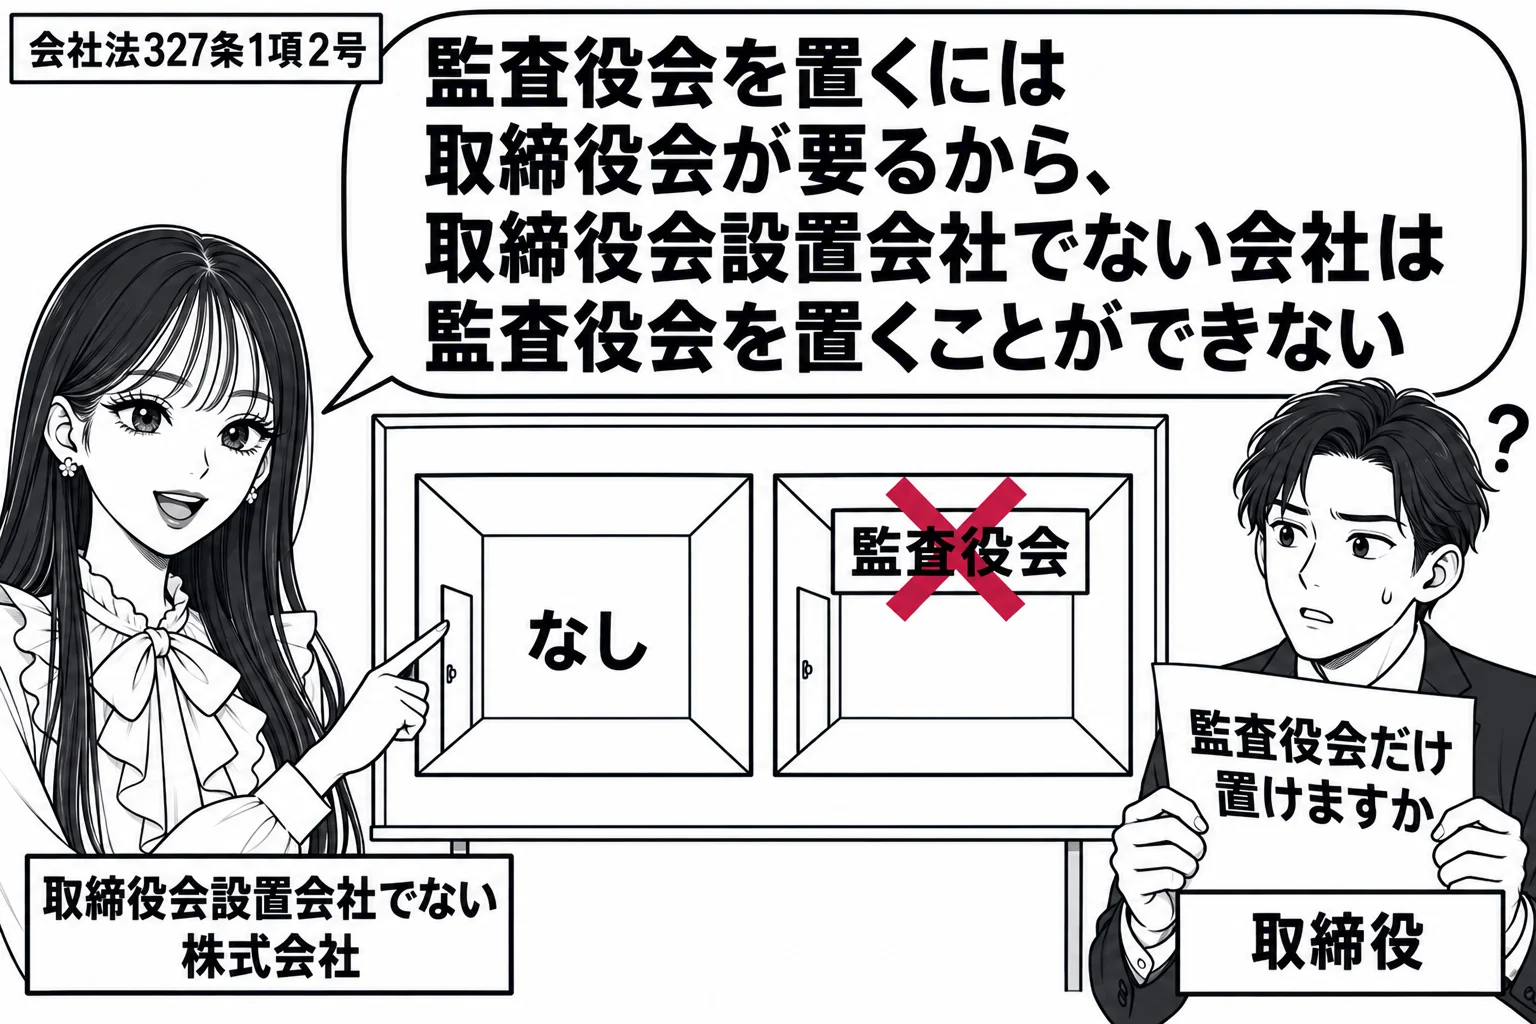
- ["監査役会", "公開会社である大会社に必置(328条1項)。監査役会を置くなら取締役会が必置(327条1項2号)"]
誤り。違うのは「会計参与を置くことができない」の部分である。会計参与はどの機関設計の会社でも定款の定めで置くことができ(会社法326条2項)、監査等委員会設置会社にこれを禁じる規定は無い。
株式会社は、定款の定めによって、取締役会・会計参与・監査役・監査役会・会計監査人・監査等委員会又は指名委員会等を置くことができる(会社法326条2項)。会計参与はどのような機関設計の会社でも定款の定めにより任意に設置できる機関であり、会社法はその設置を制限する規定を置いていない。監査等委員会設置会社については、監査等委員会による監査の実効性を会計の面から担保するために会計監査人を置かなければならず(327条5項)、監査等委員会と職務が重なる監査役は置いてはならないと明文で禁じられている(同条4項)。これに対し会計参与についてはこのような設置禁止の規定が無い。会計参与は取締役と共同して計算書類等を作成する機関であり(374条1項)、会社の外部から計算書類等を監査する会計監査人(396条1項)とは職務が異なるので、両者は併存できる。したがって、監査等委員会設置会社が会計監査人に加えて会計参与を置くことは妨げられず、本肢は誤りである。
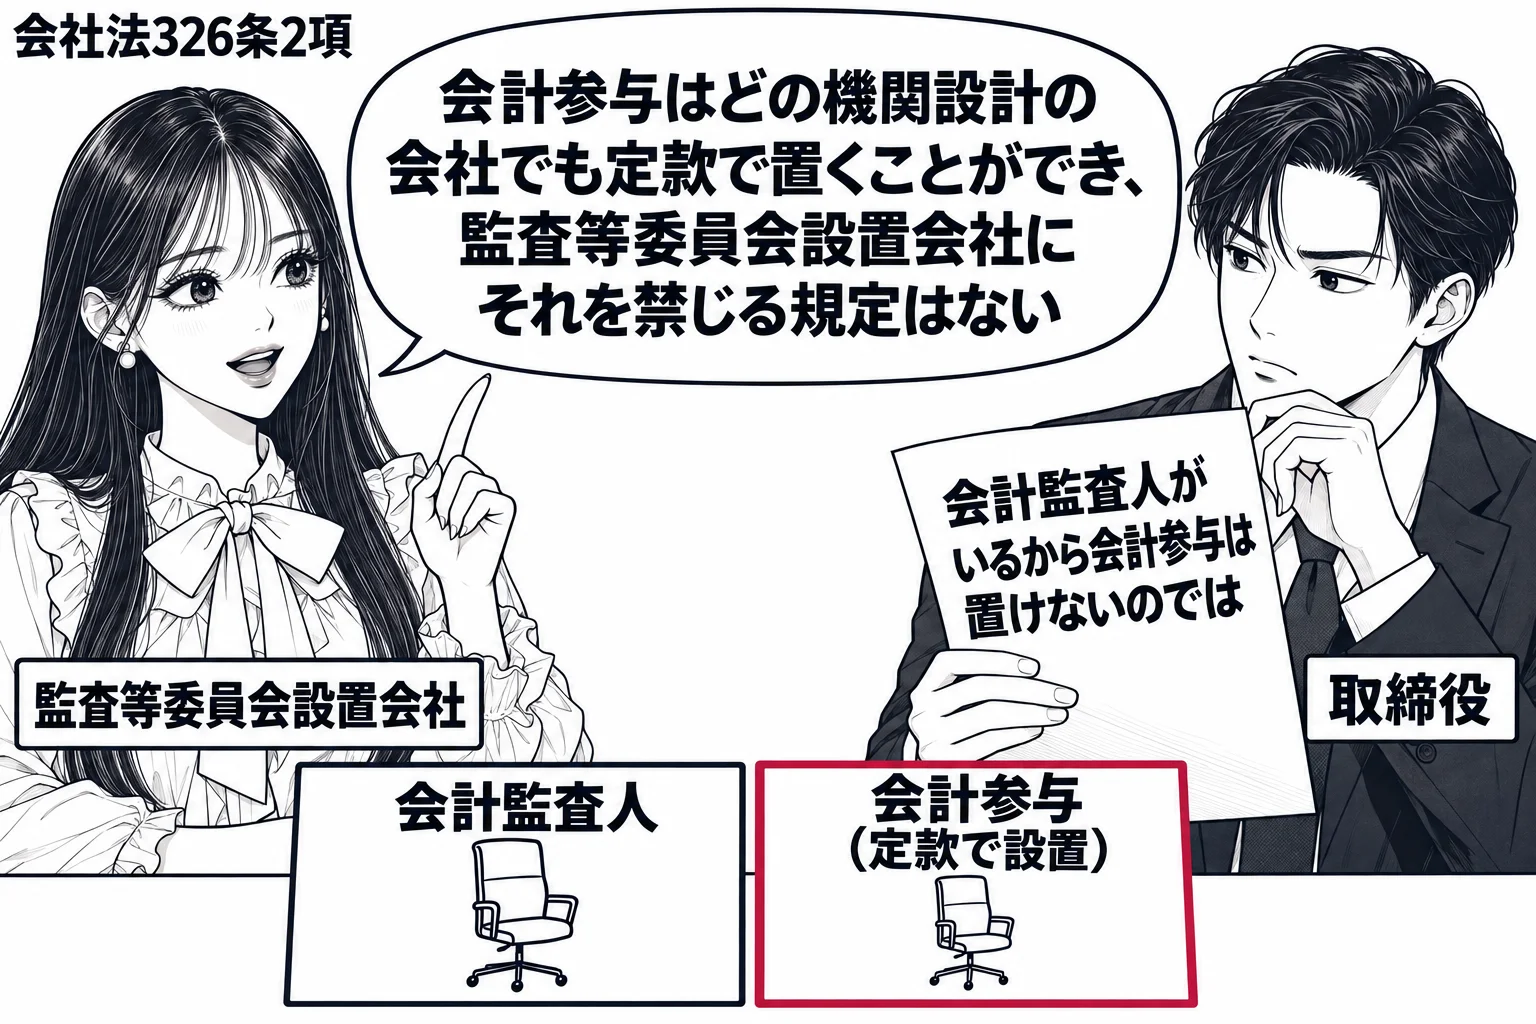
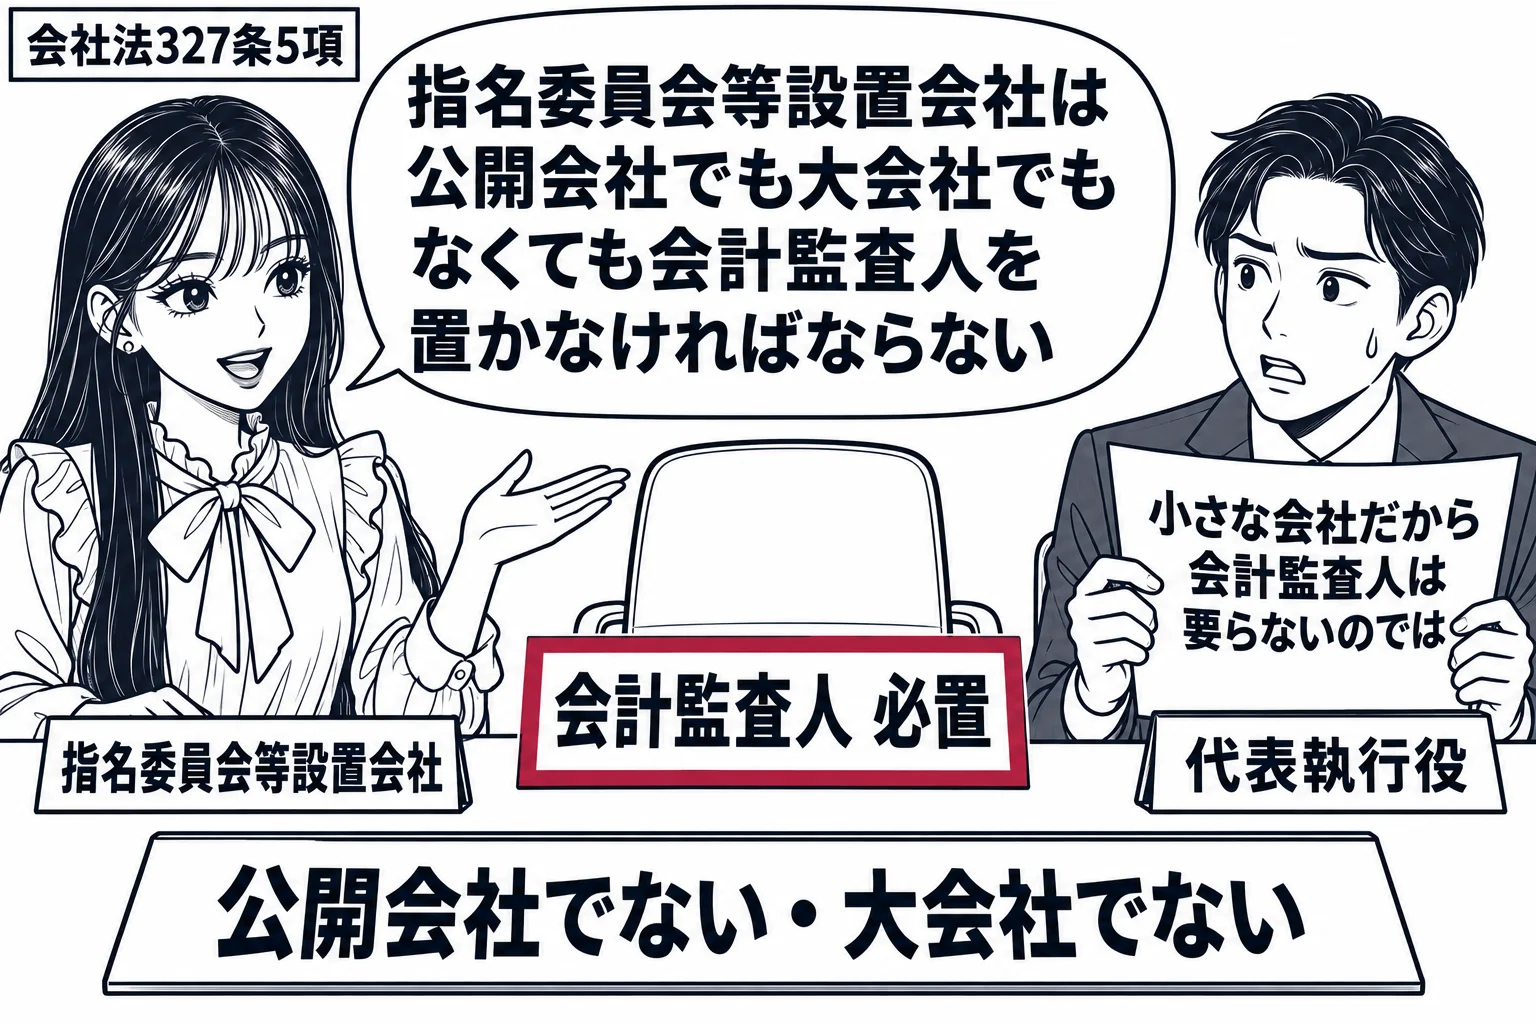
4 監査等委員会設置会社及び指名委員会等設置会社は、監査役を置いてはならない。5 監査等委員会設置会社及び指名委員会等設置会社は、会計監査人を置かなければならない。
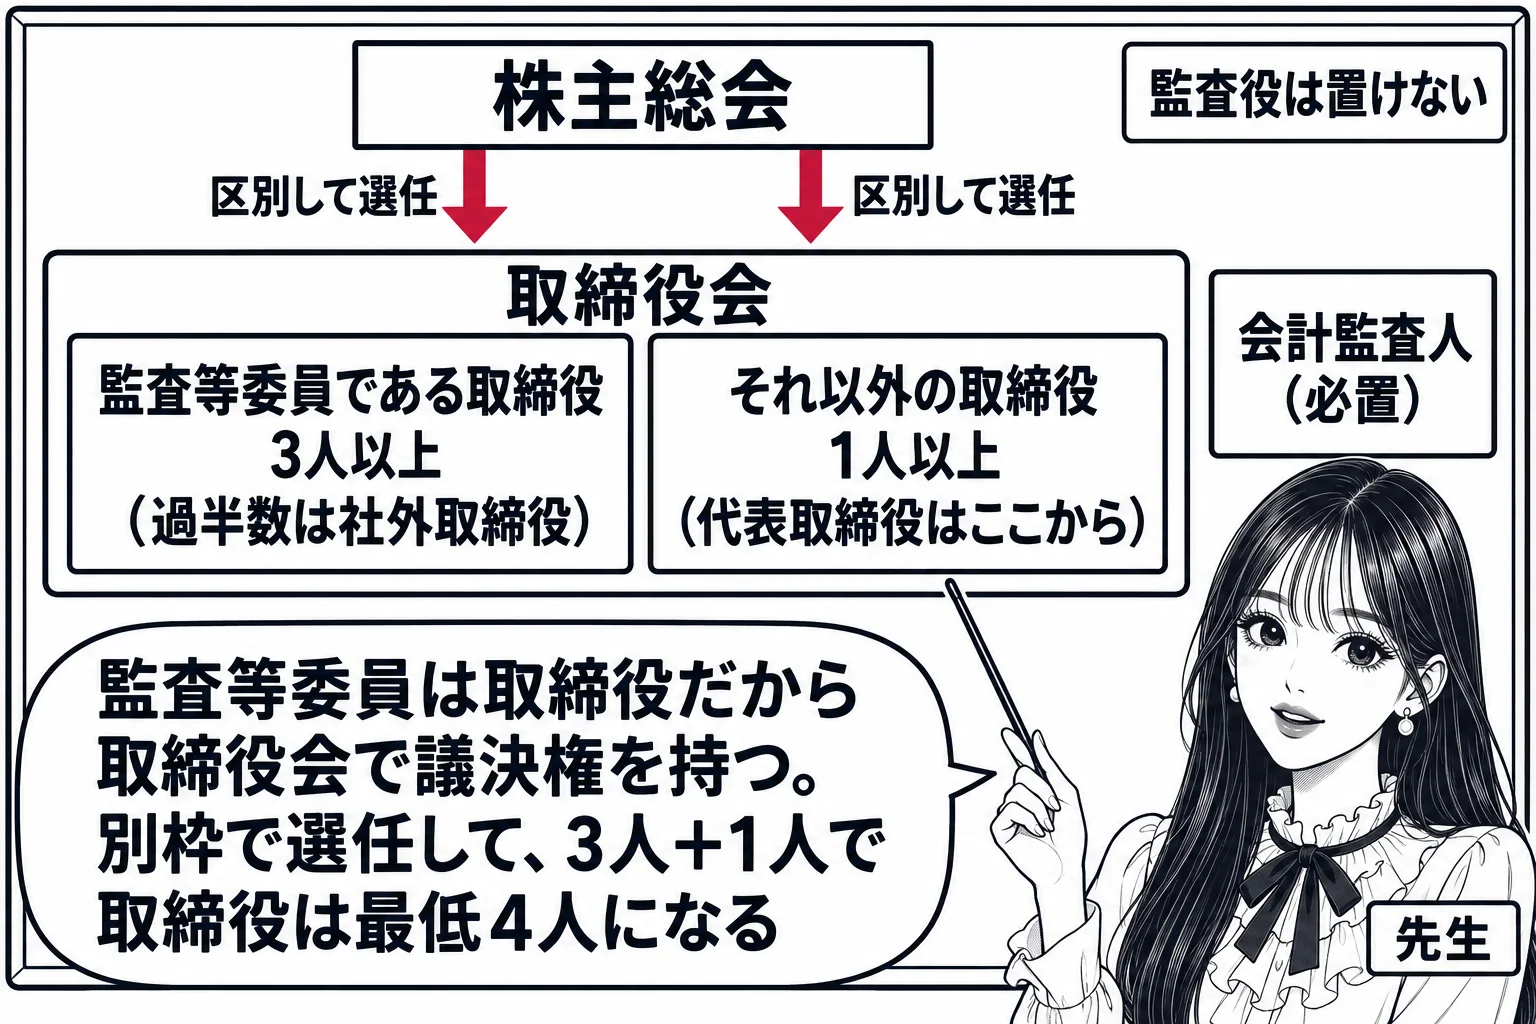
- 機関: 取締役会・会計監査人が必置、監査役は置けない(327条1項・4項・5項)。会計参与は置ける(326条2項)
- 構成: 監査等委員である取締役は3人以上・過半数が社外取締役(331条6項)。代表取締役は監査等委員以外から(399条の13第3項)
- 選任: 監査等委員である取締役とそれ以外とを区別して株主総会で選任(329条2項)。選任議案に監査等委員会の同意(344条の2)
- 任期: 監査等委員である取締役は2年で短縮不可(332条1項・4項)。それ以外の取締役は1年(同条3項)。解任は特別決議(309条2項7号)
- 業務執行の決定: 原則、重要な業務執行は取締役に委任できない(399条の13第4項)。取締役の過半数が社外取締役なら決議で、そうでなくても定款で委任できる(同条5項・6項)
誤り。違うのは「会社法上の公開会社でなければならない」の部分である。指名委員会等設置会社は、大会社であることも公開会社であることも要しない(会社法326条2項)。
肢の「委員会設置会社」は出題当時の名称であり、現行法では指名委員会等設置会社に読み替える。会社法326条2項は、株式会社は定款の定めによって指名委員会等を置くことができると定めており、その主語に規模や公開・非公開による限定は無い。指名委員会等設置会社は、社外取締役が過半数を占める指名委員会・監査委員会・報酬委員会が取締役の人事・監査・報酬を握り、業務執行を執行役に委ねる仕組みであり、所有と経営の分離した大規模な公開会社を主な想定としているが、この仕組みを採るかどうかは各会社の定款自治に委ねられている。そのため大会社でない会社も、公開会社でない会社も指名委員会等設置会社になることができる。指名委員会等設置会社に義務づけられるのは、取締役会の設置(327条1項4号)と会計監査人の設置(同条5項)であり、監査役を置くことはできない(同条4項)。したがって公開会社でなければならないとする肢は誤っている。監査等委員会設置会社についても同じである。
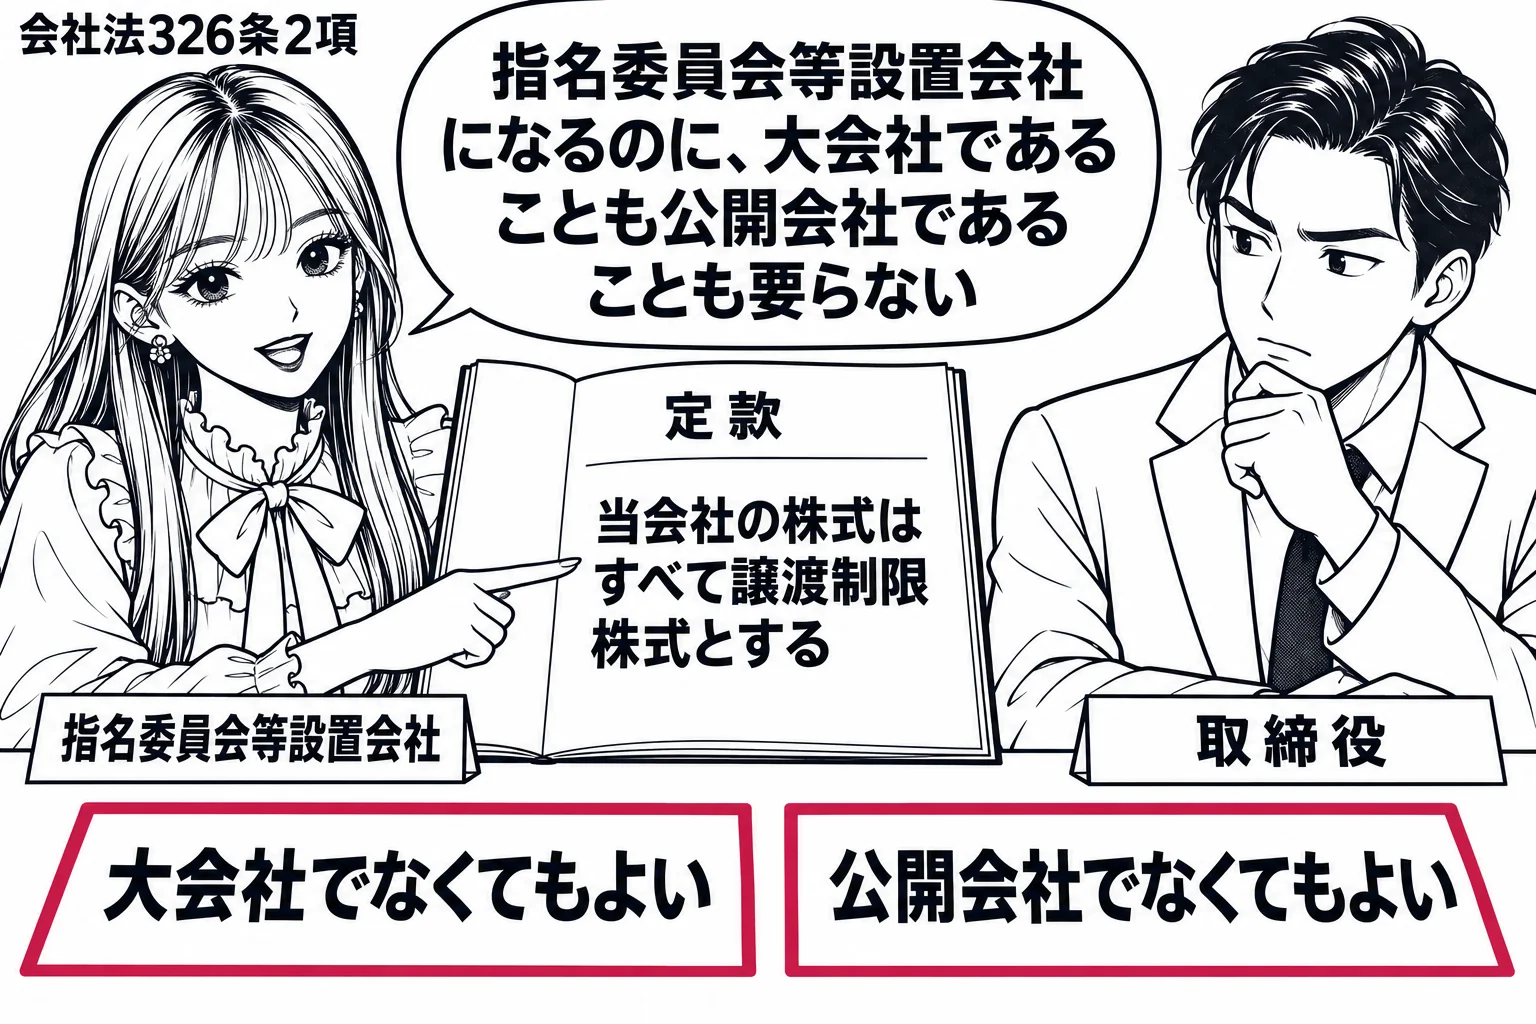
株式会社は、定款の定めによって、取締役会、会計参与、監査役、監査役会、会計監査人、監査等委員会又は指名委員会等を置くことができる。
正しい。監査役会の設置が義務づけられるのは公開会社である大会社に限られ(会社法328条1項)、公開会社でない大会社は義務を負わないが、定款の定めによって置くことができる(326条2項)。
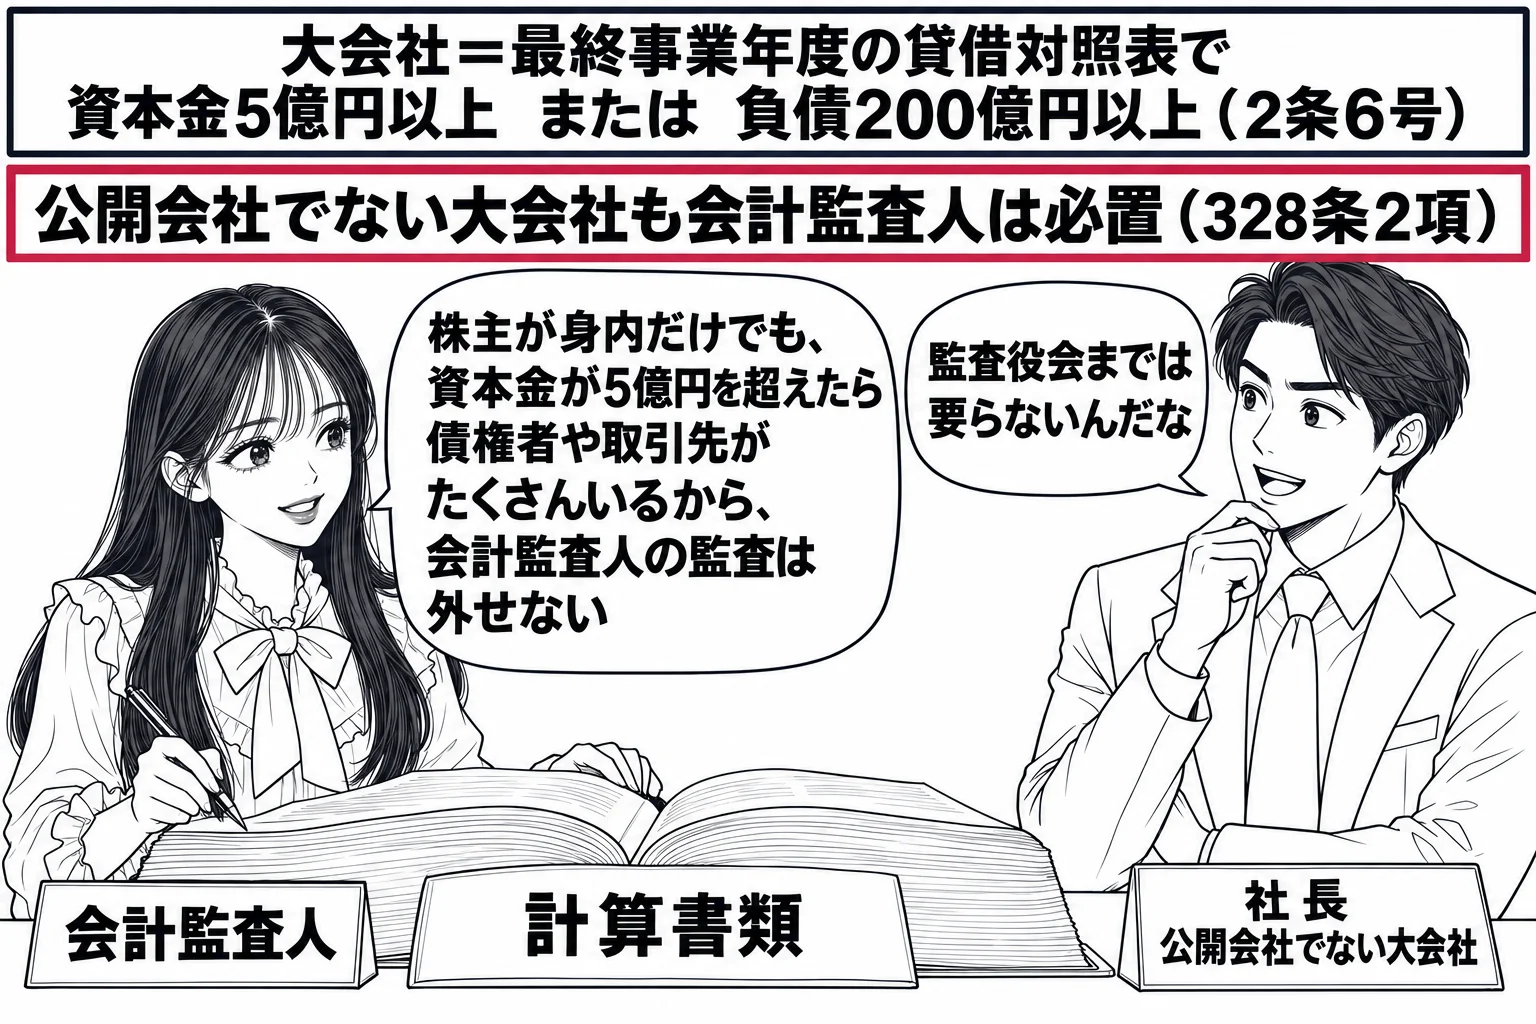
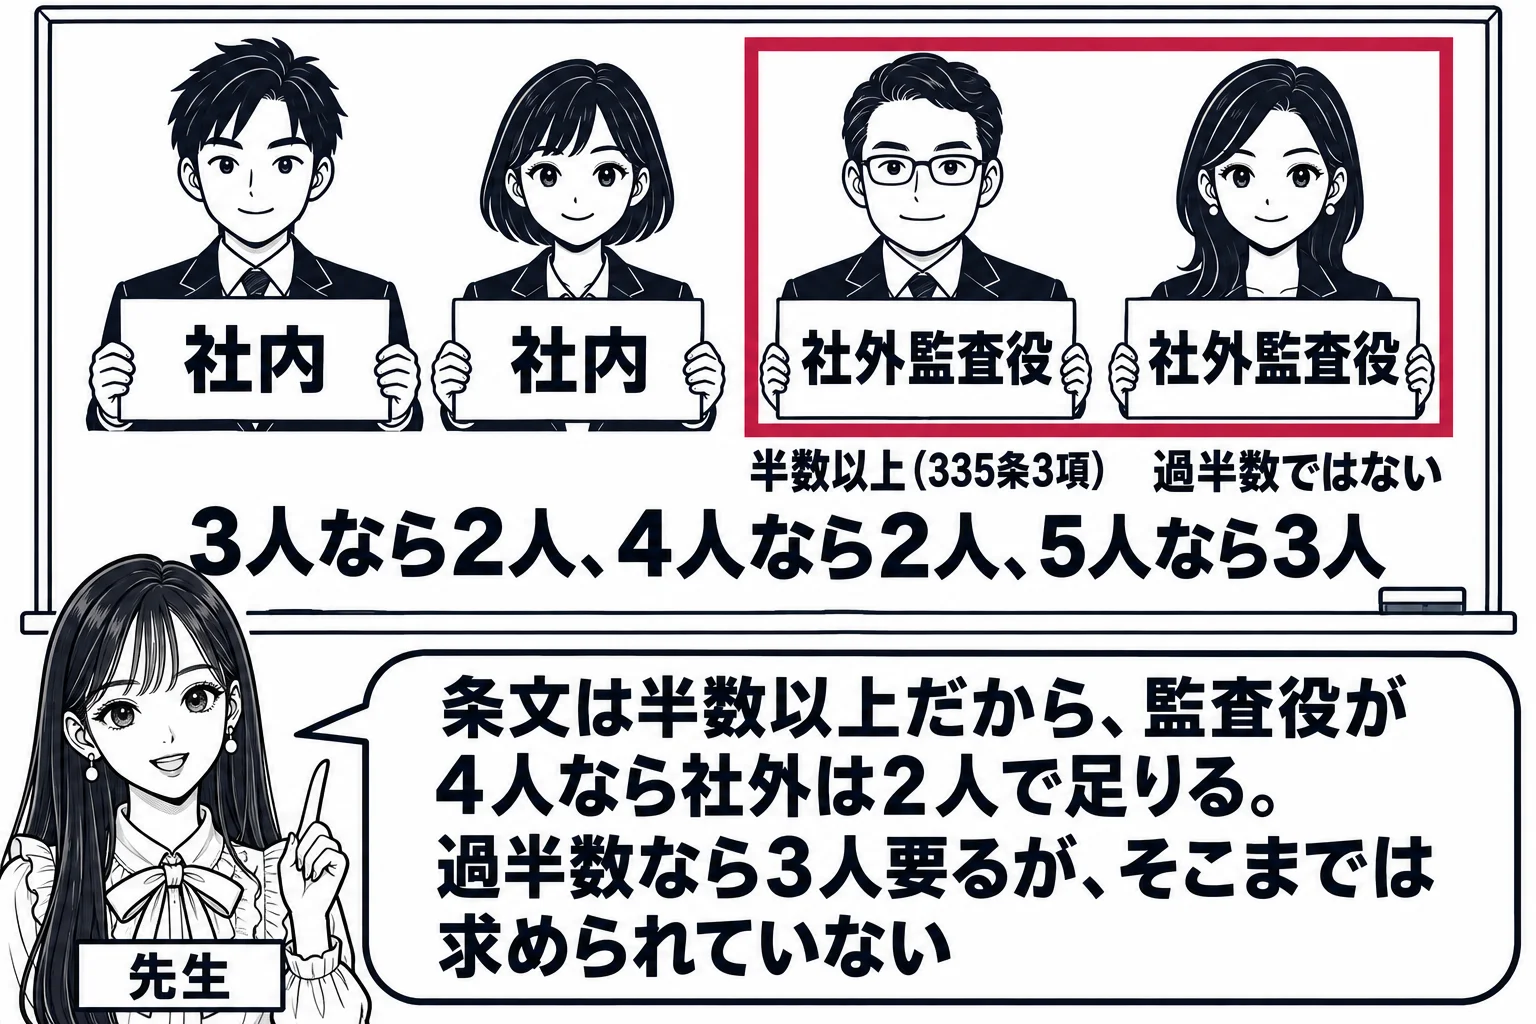
大会社のうち監査役会と会計監査人の設置を義務づけられるのは、公開会社である大会社(監査等委員会設置会社・指名委員会等設置会社を除く)である(会社法328条1項)。公開会社でない大会社には会計監査人の設置だけが義務づけられ(同条2項)、監査役会の設置義務は無い。株式の譲渡が制限されて株主が固定している会社では、規模が大きくても社外監査役を含む監査役会まで強いる必要は無く、外部の専門家である会計監査人の監査で債権者保護の目的に足りると考えられたからである。しかし義務が無いことと置けないことは別であり、326条2項は、株式会社は定款の定めによって取締役会、会計参与、監査役、監査役会、会計監査人、監査等委員会又は指名委員会等を置くことができるとする。公開会社でない大会社も、定款で定めれば監査役会を置くことができ、置いた以上は取締役会が必置になり(327条1項2号)、監査役は3人以上で半数以上が社外監査役でなければならない(335条3項)。したがって肢は正しい。
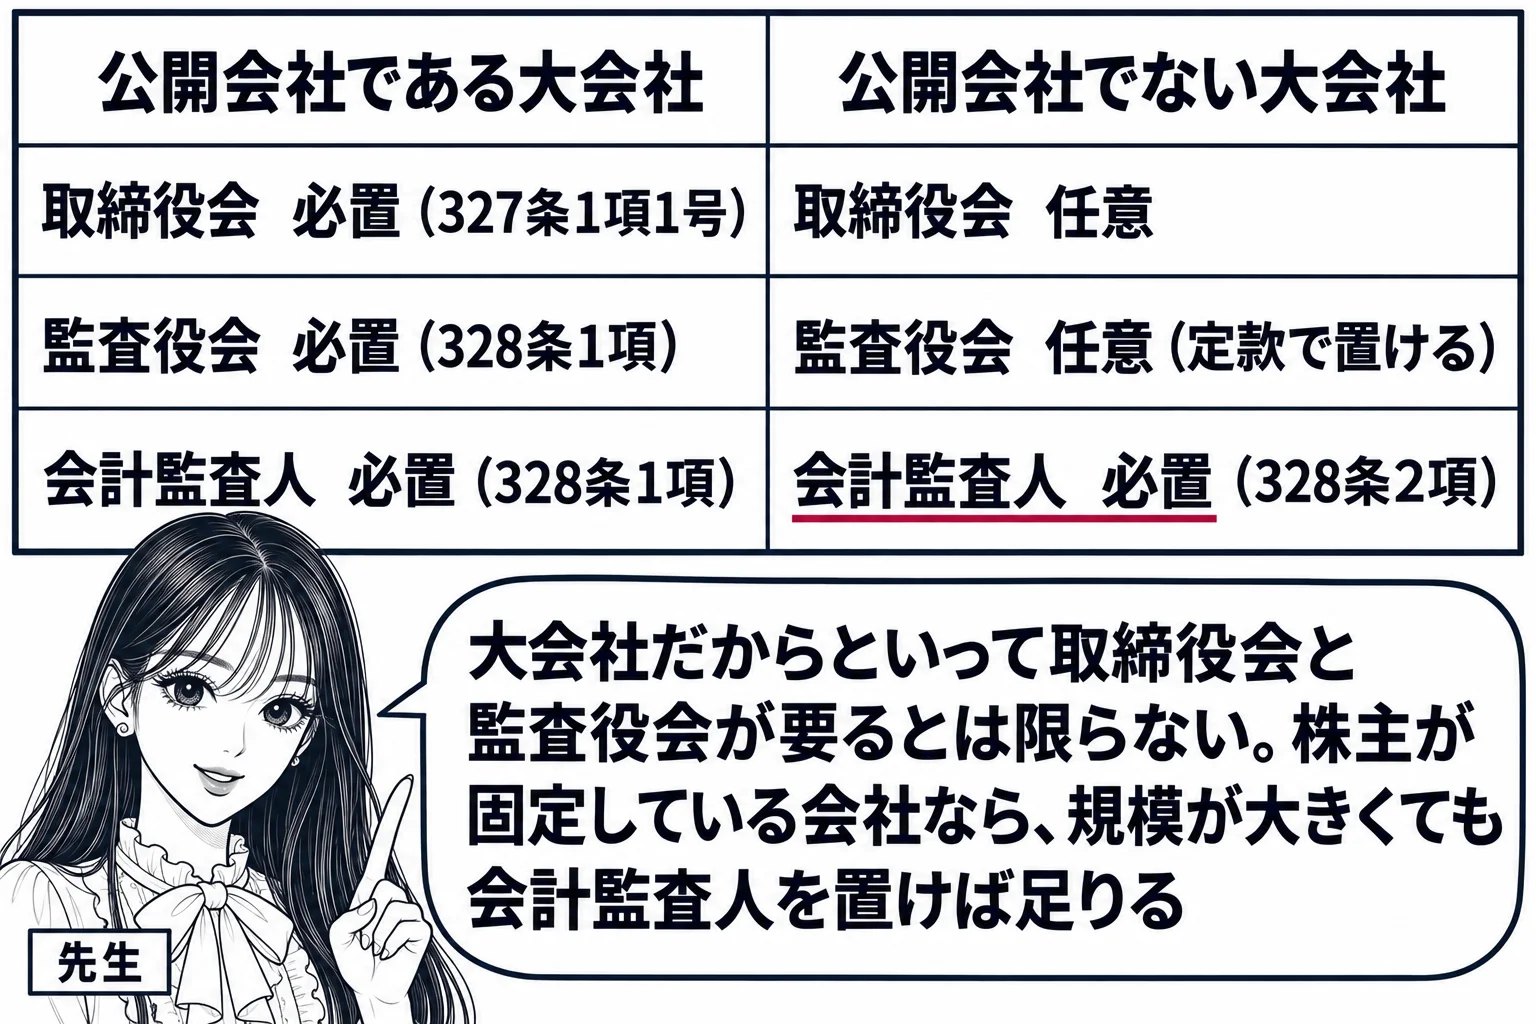
大会社(公開会社でないもの、監査等委員会設置会社及び指名委員会等設置会社を除く。)は、監査役会及び会計監査人を置かなければならない。
| 機関 | 公開会社である大会社 | 公開会社でない大会社 |
|---|---|---|
| 取締役会 | 必置(327条1項1号) | 任意 |
| 監査役会 | 必置(328条1項。監査等委員会設置会社・指名委員会等設置会社を除く) | 任意(定款で置ける。326条2項) |
| 会計監査人 | 必置(328条1項) | 必置(328条2項) |
正しい。株式会社には1人又は2人以上の取締役を置かなければならず(会社法326条1項)、取締役はすべての株式会社に必置の機関である。
会社法326条1項は、株式会社には1人又は2人以上の取締役を置かなければならないと定める。株式会社の機関のうち、株主総会と取締役はどの会社にも必ず置かれ、取締役会・会計参与・監査役・監査役会・会計監査人・監査等委員会・指名委員会等は定款の定めによって置くことができる任意の機関である(同条2項)。株式会社では、出資者である株主が自ら業務を執行するのではなく、株主総会で選任された取締役が業務の執行とその決定を担う。所有と経営を制度として分け、経営の専門家に会社の運営を委ねる仕組みであり、取締役を欠く株式会社は観念できない。取締役会を置かない会社では取締役が1人でもよく、その取締役が会社の業務を執行し会社を代表する(348条1項・349条1項)。取締役会設置会社では取締役は3人以上必要である(331条5項)。清算株式会社では取締役に代えて清算人が置かれるが、設問はこれを除いている。肢は326条1項のとおりであり正しい。
株式会社には、一人又は二人以上の取締役を置かなければならない。
- 取締役: すべての株式会社に必置(326条1項)。取締役会設置会社では3人以上(331条5項)
- 取締役会: 公開会社・監査役会設置会社・監査等委員会設置会社・指名委員会等設置会社に必置(327条1項)。それ以外は定款で任意
- 監査役: 取締役会設置会社と会計監査人設置会社に必置(327条2項・3項)。公開会社でない会計参与設置会社は例外(327条2項ただし書)。監査等委員会設置会社・指名委員会等設置会社は置いてはならない(327条4項)
- 監査役会: 公開会社である大会社(監査等委員会設置会社・指名委員会等設置会社を除く)に必置(328条1項)。取締役会を置かない会社は置けない(327条1項2号)
- 会計監査人: 大会社は公開・非公開を問わず必置(328条)。監査等委員会設置会社・指名委員会等設置会社も必置(327条5項)