
1会計監査人設置会社は、法務省令で定めるところにより、各事業年度に係る連結計算書類(当該会計監査人設置会社及びその子会社から成る企業集団の財産及び損益の状況を示すために必要かつ適当なものとして法務省令で定めるものをいう。以下同じ。)を作成することができる。
2連結計算書類は、電磁的記録をもって作成することができる。
3事業年度の末日において大会社であって金融商品取引法第二十四条第一項の規定により有価証券報告書を内閣総理大臣に提出しなければならないものは、当該事業年度に係る連結計算書類を作成しなければならない。
4連結計算書類は、法務省令で定めるところにより、監査役(監査等委員会設置会社にあっては監査等委員会、指名委員会等設置会社にあっては監査委員会)及び会計監査人の監査を受けなければならない。
5会計監査人設置会社が取締役会設置会社である場合には、前項の監査を受けた連結計算書類は、取締役会の承認を受けなければならない。
6会計監査人設置会社が取締役会設置会社である場合には、取締役は、定時株主総会の招集の通知に際して、法務省令で定めるところにより、株主に対し、前項の承認を受けた連結計算書類を提供しなければならない。
7次の各号に掲げる会計監査人設置会社においては、取締役は、当該各号に定める連結計算書類を定時株主総会に提出し、又は提供しなければならない。この場合においては、当該各号に定める連結計算書類の内容及び第四項の監査の結果を定時株主総会に報告しなければならない。取締役会設置会社である会計監査人設置会社第五項の承認を受けた連結計算書類前号に掲げるもの以外の会計監査人設置会社第四項の監査を受けた連結計算書類
1 取締役会設置会社である会計監査人設置会社第五項の承認を受けた連結計算書類
2 前号に掲げるもの以外の会計監査人設置会社第四項の監査を受けた連結計算書類
この条文の過去問 1問
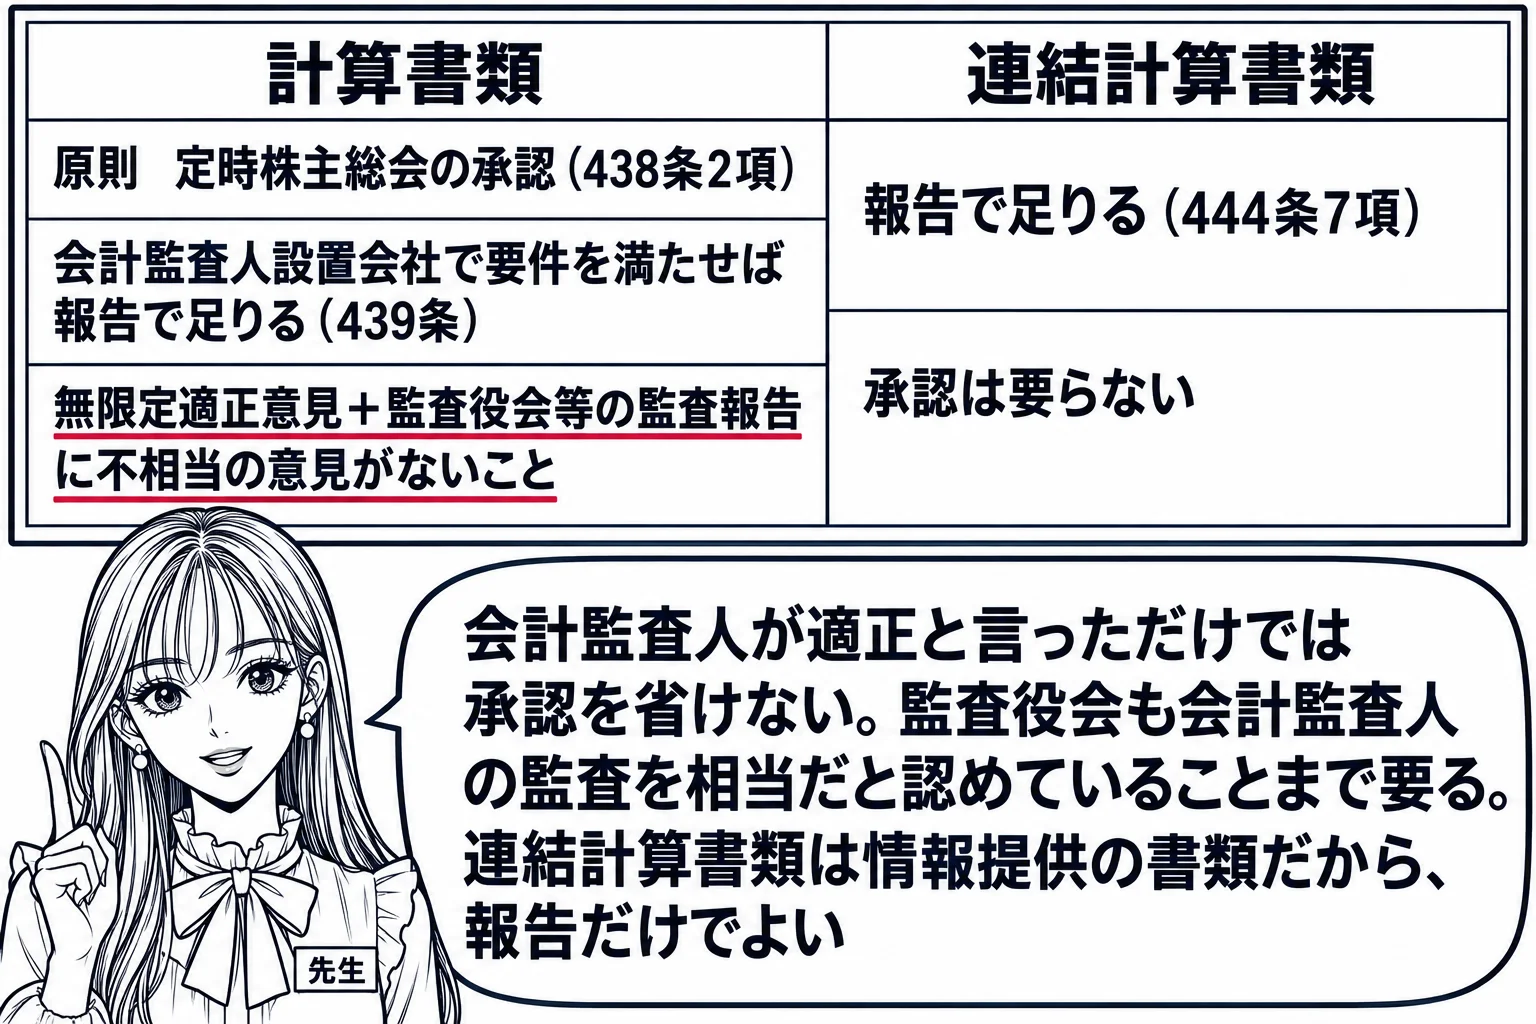
正しい。取締役会設置会社である会計監査人設置会社では、取締役会の承認を受けた連結計算書類の内容と監査の結果を定時株主総会に報告しなければならないが、株主総会の承認は要らない(会社法444条7項)。
肢の「委員会設置会社」は出題当時の名称であり、現行法の指名委員会等設置会社に読み替える。指名委員会等設置会社は取締役会設置会社であり(会社法327条1項4号)、会計監査人設置会社でもある(同条5項)。連結計算書類を作成した会計監査人設置会社では、連結計算書類は監査役(指名委員会等設置会社では監査委員会)及び会計監査人の監査を受け(444条4項)、取締役会設置会社ではさらに取締役会の承認を受ける(同条5項)。そのうえで取締役は、承認を受けた連結計算書類を定時株主総会に提出又は提供し、その内容と監査の結果を定時株主総会に報告しなければならない(同条7項1号)。個別の計算書類と違い、連結計算書類について株主総会の承認を求める規定は無い。連結計算書類は企業集団の財産及び損益の状況を株主に知らせるための情報提供の書類であり、剰余金の配当の基礎となる個別の計算書類のように株主の承認で確定させる必要が無いからである。したがって肢は正しい。
次の各号に掲げる会計監査人設置会社においては、取締役は、当該各号に定める連結計算書類を定時株主総会に提出し、又は提供しなければならない。この場合においては、当該各号に定める連結計算書類の内容及び第四項の監査の結果を定時株主総会に報告しなければならない。
一 取締役会設置会社である会計監査人設置会社 第五項の承認を受けた連結計算書類
二 前号に掲げるもの以外の会計監査人設置会社 第四項の監査を受けた連結計算書類
- 監査:計算書類とその附属明細書は監査役(監査等委員会・監査委員会)と会計監査人が監査(436条2項1号)
- 取締役会の承認(436条3項)→招集通知に際して計算書類・事業報告・監査報告・会計監査報告を株主に提供(437条)
- 原則:定時株主総会の承認(438条2項)
- 例外(439条・計算規則135条):無限定適正意見+監査役等の監査報告に会計監査人の監査を不相当とする意見がないこと等を満たせば、報告で足りる
- 連結計算書類:監査と取締役会の承認を経て、内容と監査の結果を定時株主総会に報告(444条7項)。承認は不要