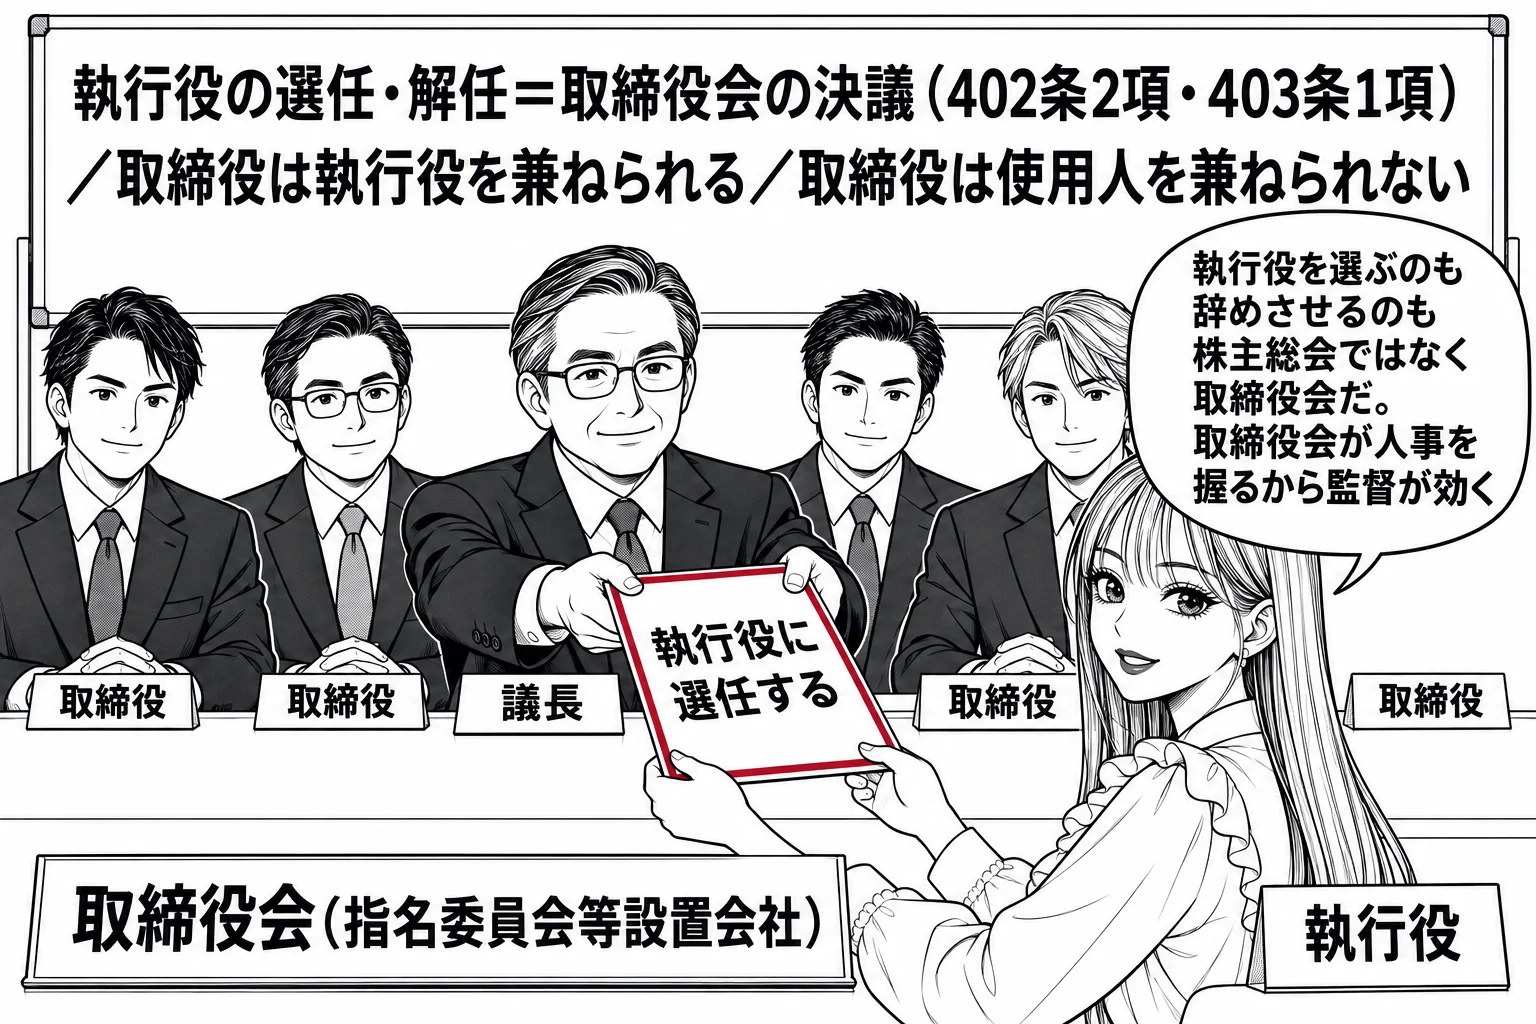
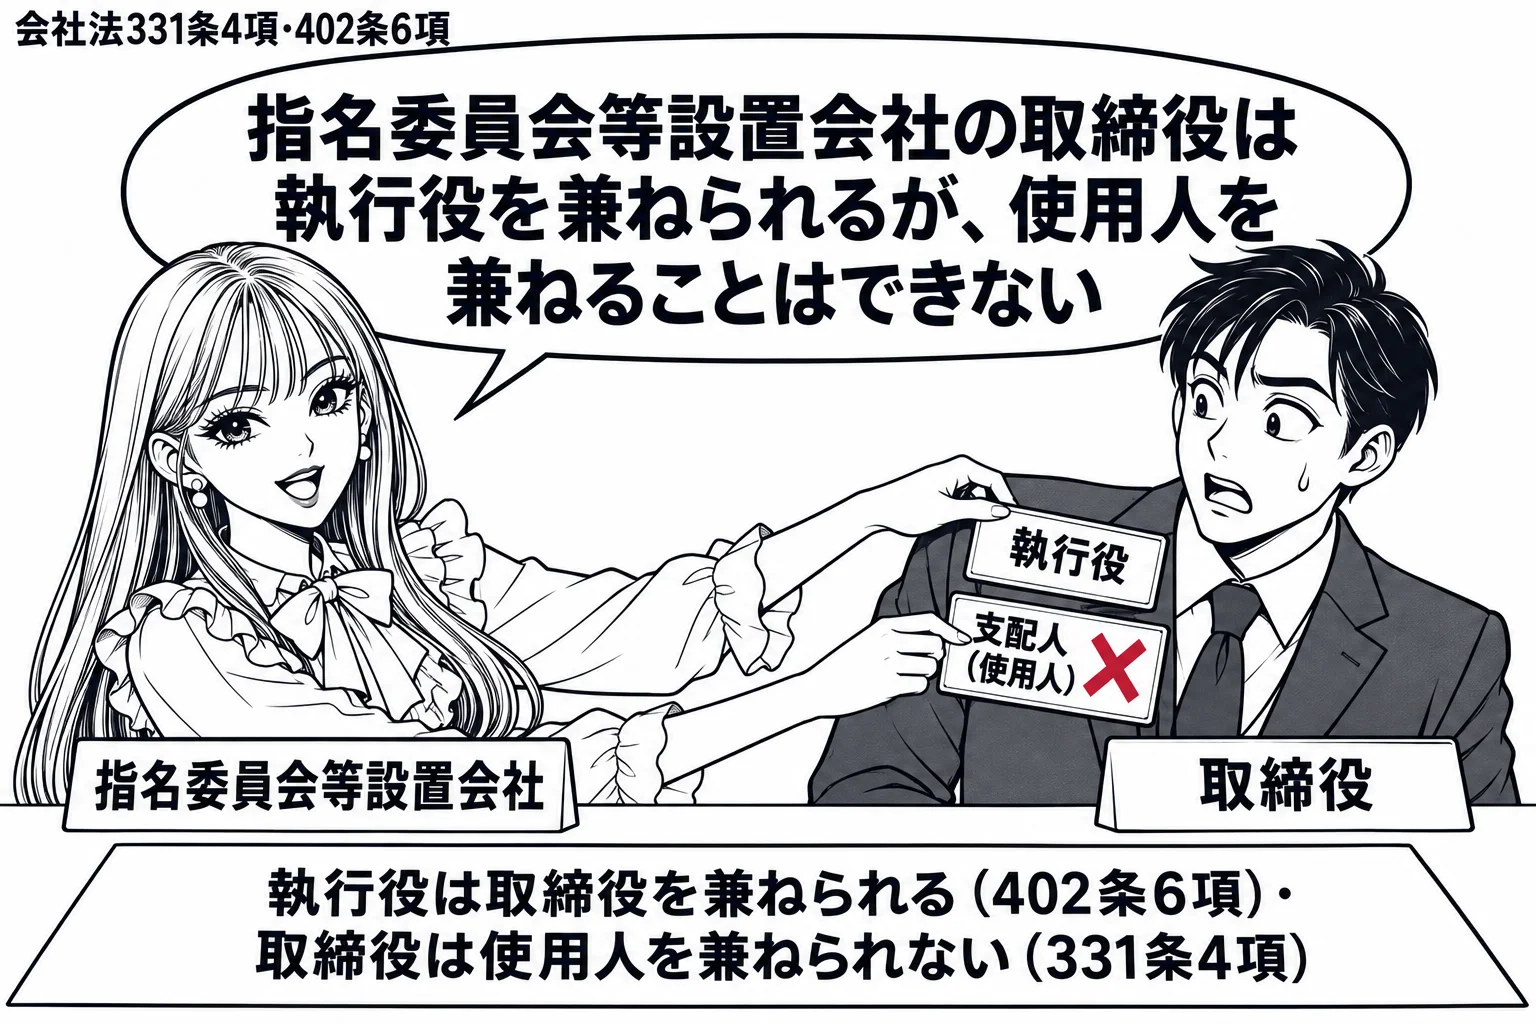
1指名委員会、監査委員会又は報酬委員会の各委員会(以下この条、次条及び第九百十一条第三項第二十三号ロにおいて単に「各委員会」という。)は、委員三人以上で組織する。
2各委員会の委員は、取締役の中から、取締役会の決議によって選定する。
3各委員会の委員の過半数は、社外取締役でなければならない。
4監査委員会の委員(以下「監査委員」という。)は、指名委員会等設置会社若しくはその子会社の執行役若しくは業務執行取締役又は指名委員会等設置会社の子会社の会計参与(会計参与が法人であるときは、その職務を行うべき社員)若しくは支配人その他の使用人を兼ねることができない。
この条文の過去問 2問
正しい。指名委員会・監査委員会・報酬委員会の各委員会の委員の過半数は、社外取締役でなければならない(会社法400条3項)。
会社法400条1項は、指名委員会、監査委員会及び報酬委員会の各委員会を委員3人以上で組織するとし、同条2項は各委員会の委員を取締役の中から取締役会の決議によって選定するとしたうえで、同条3項は、各委員会の委員の過半数は社外取締役でなければならないと定める。指名委員会等設置会社は、業務の執行を執行役に委ね、取締役会は執行役の職務の執行を監督することに専念する機関設計である。取締役の人事(指名)、報酬、監査という業務執行者に対する監督の要になる3つの権限を、業務執行者から独立した社外取締役が主導する合議体に委ねることで、監督の実効性を制度として確保している。社外取締役の要件は2条15号が定め、当該会社又は子会社の業務執行取締役等でないこと、親会社等の関係者でないことなどを要する。監査委員についてはさらに、当該会社又は子会社の執行役・業務執行取締役、子会社の会計参与・支配人その他の使用人を兼ねることができない(400条4項)。本肢は400条3項のとおりであり、正しい。
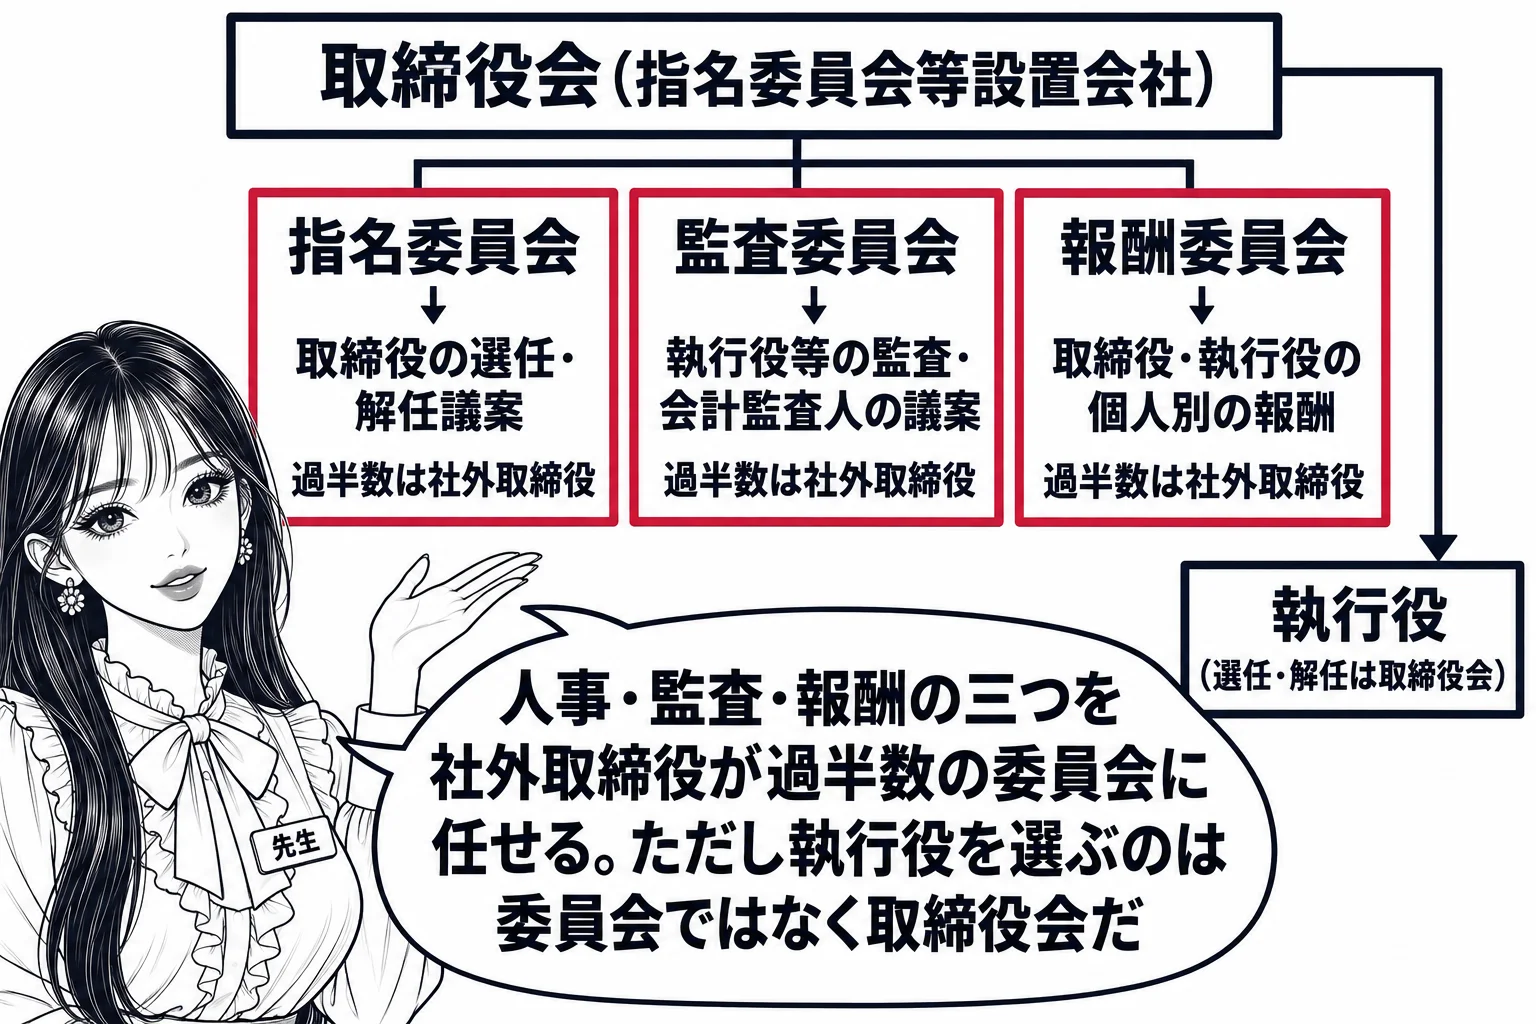
各委員会の委員の過半数は、社外取締役でなければならない。
- 各委員会は委員3人以上で組織する(400条1項)
- 委員は取締役の中から取締役会の決議で選定し、取締役会の決議でいつでも解職できる(400条2項・401条1項)
- 各委員会の委員の過半数は社外取締役(400条3項)
- 監査委員は当該会社・子会社の執行役・業務執行取締役、子会社の会計参与・支配人その他の使用人を兼ねられない(400条4項)
誤り。違うのは社外取締役と社外監査役も親会社の監査委員を「兼ねることができる」とする部分である。現行法では親会社の取締役は社外取締役・社外監査役の要件を欠くので(会社法2条15号ハ・16号ハ)、社外の地位のまま親会社の監査委員を兼ねることはできない。
出題当時の会社法には社外取締役・社外監査役の要件に親会社の関係者を除外する定めが無く、肢は正しい記述であり公式の正解(3と5)もそれを前提にしている。しかし平成26年改正で、社外取締役の要件に親会社等の取締役・執行役・使用人でないこと(2条15号ハ)が、社外監査役の要件に親会社等の取締役・監査役・執行役・使用人でないこと(2条16号ハ)が加わった。親会社である指名委員会等設置会社の監査委員は取締役の中から選定されるので(400条2項)、子会社の社外取締役・社外監査役がこれを兼ねれば親会社の取締役となり、社外の要件を失う。会計監査人については、337条3項の欠格事由に親会社の取締役は含まれず、会社法は兼任を禁じていない。したがって、現行法では社外取締役と社外監査役について誤りであり、三者の「いずれも」兼ねることができるとする肢は誤っている。現行法では誤っている記述は3・4・5の3個になる。肢の「委員会設置会社」は指名委員会等設置会社に読み替える。
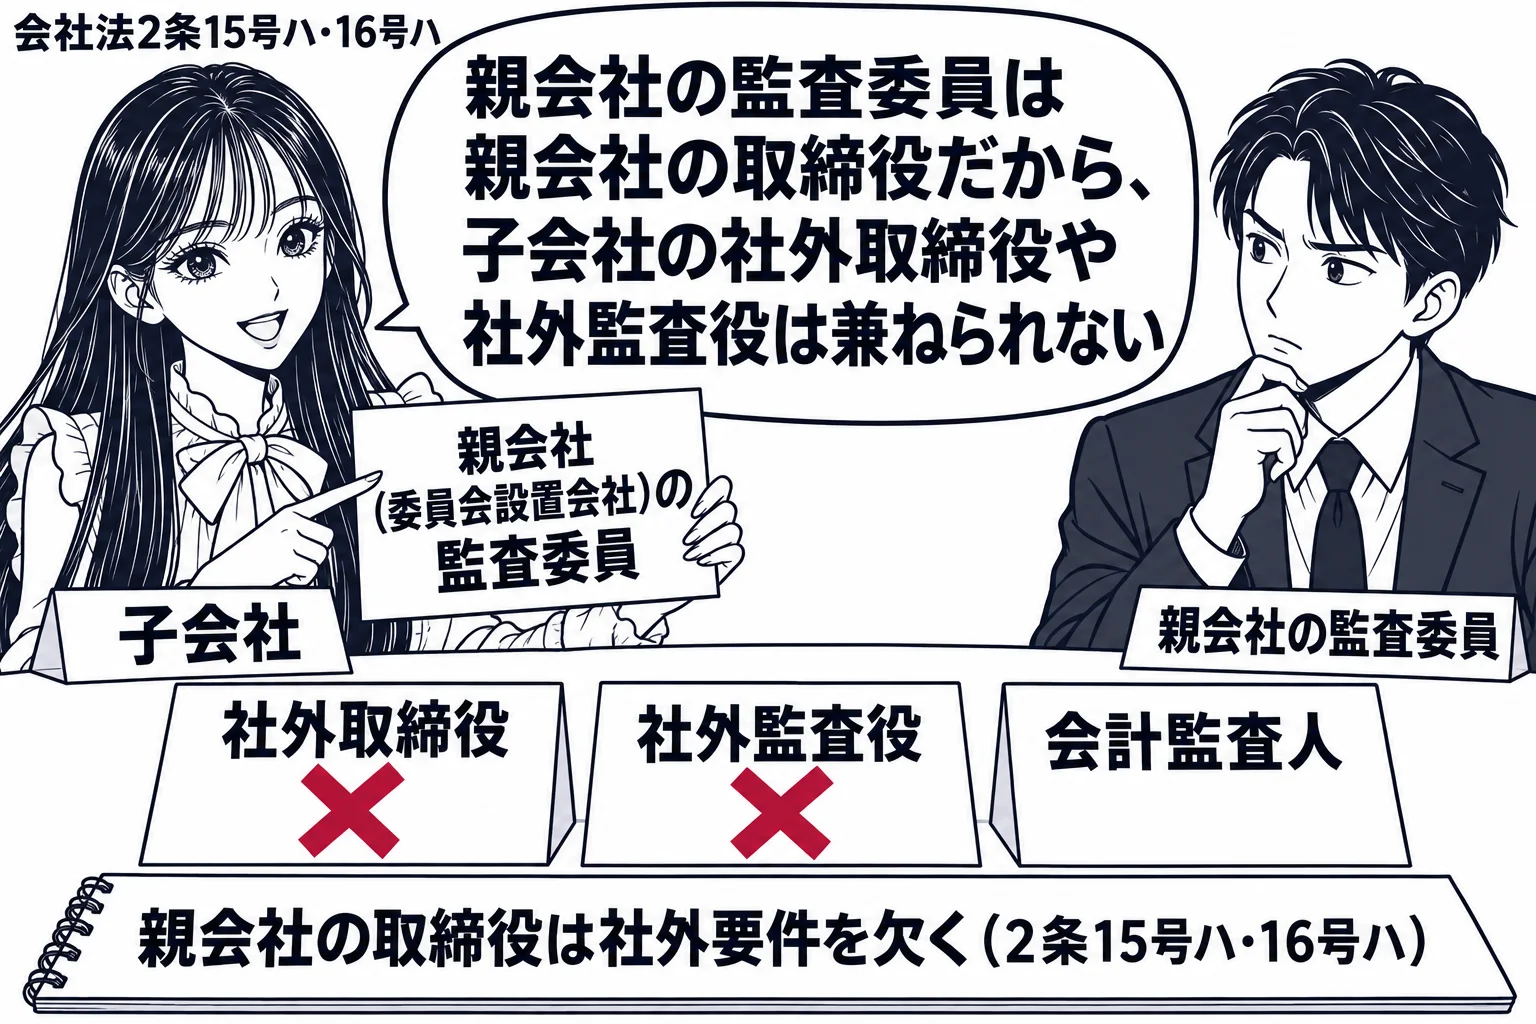
当該株式会社の親会社等(自然人であるものに限る。)又は親会社等の取締役若しくは執行役若しくは支配人その他の使用人でないこと。
| 者 | 親会社の取締役(監査委員を含む) | 子会社の会計参与 |
|---|---|---|
| 社外取締役 | 不可。社外の要件を欠く(2条15号ハ) | 可。禁止規定なし |
| 社外監査役 | 不可。社外の要件を欠く(2条16号ハ) | 不可(335条2項) |
| 会計監査人 | 会社法上の禁止なし(337条3項に親会社の役員の欠格なし) | 不可(337条3項2号) |