1会計参与は、取締役と共同して、計算書類(第四百三十五条第二項に規定する計算書類をいう。以下この章において同じ。)及びその附属明細書、臨時計算書類(第四百四十一条第一項に規定する臨時計算書類をいう。以下この章において同じ。)並びに連結計算書類(第四百四十四条第一項に規定する連結計算書類をいう。第三百九十六条第一項において同じ。)を作成する。この場合において、会計参与は、法務省令で定めるところにより、会計参与報告を作成しなければならない。
2会計参与は、いつでも、次に掲げるものの閲覧及び謄写をし、又は取締役及び支配人その他の使用人に対して会計に関する報告を求めることができる。会計帳簿又はこれに関する資料が書面をもって作成されているときは、当該書面会計帳簿又はこれに関する資料が電磁的記録をもって作成されているときは、当該電磁的記録に記録された事項を法務省令で定める方法により表示したもの
1 会計帳簿又はこれに関する資料が書面をもって作成されているときは、当該書面
2 会計帳簿又はこれに関する資料が電磁的記録をもって作成されているときは、当該電磁的記録に記録された事項を法務省令で定める方法により表示したもの
3会計参与は、その職務を行うため必要があるときは、会計参与設置会社の子会社に対して会計に関する報告を求め、又は会計参与設置会社若しくはその子会社の業務及び財産の状況の調査をすることができる。
4前項の子会社は、正当な理由があるときは、同項の報告又は調査を拒むことができる。
5会計参与は、その職務を行うに当たっては、第三百三十三条第三項第二号又は第三号に掲げる者を使用してはならない。
6指名委員会等設置会社における第一項及び第二項の規定の適用については、第一項中「取締役」とあるのは「執行役」と、第二項中「取締役及び」とあるのは「執行役及び取締役並びに」とする。
この条文の過去問 1問
誤り。違うのは「その旨を当該計算書類又は附属明細書に記載することができる」の部分である。計算書類の作成について取締役と意見を異にする会計参与は、株主総会で意見を述べることができるのであって(会社法377条1項)、計算書類に記載する制度はない。
会社法374条1項は、会計参与は取締役と共同して計算書類及びその附属明細書などを作成すると定める。共同して作成するとは、取締役と会計参与の双方が内容に合意して初めて計算書類が作成されるということであり、意見が一致しないまま一方の意見で作成し、反対意見を書類に付記するという仕組みは採られていない。そこで377条1項は、374条1項の書類の作成に関する事項について会計参与が取締役と意見を異にするときは、会計参与は株主総会において意見を述べることができるとし、意見の相違を株主総会の場で株主に知らせる道を用意している。計算書類の数字そのものは一つに確定していなければならず、その中に異なる意見を併記すれば計算書類としての用をなさないからである。会計参与はこのほか、計算書類を承認する取締役会に出席し、必要があれば意見を述べなければならない(376条1項)。肢の「委員会設置会社」は現行法の指名委員会等設置会社に当たるが、この結論はどの機関設計でも変わらない。肢は意見表明の場を取り違えており誤りである。
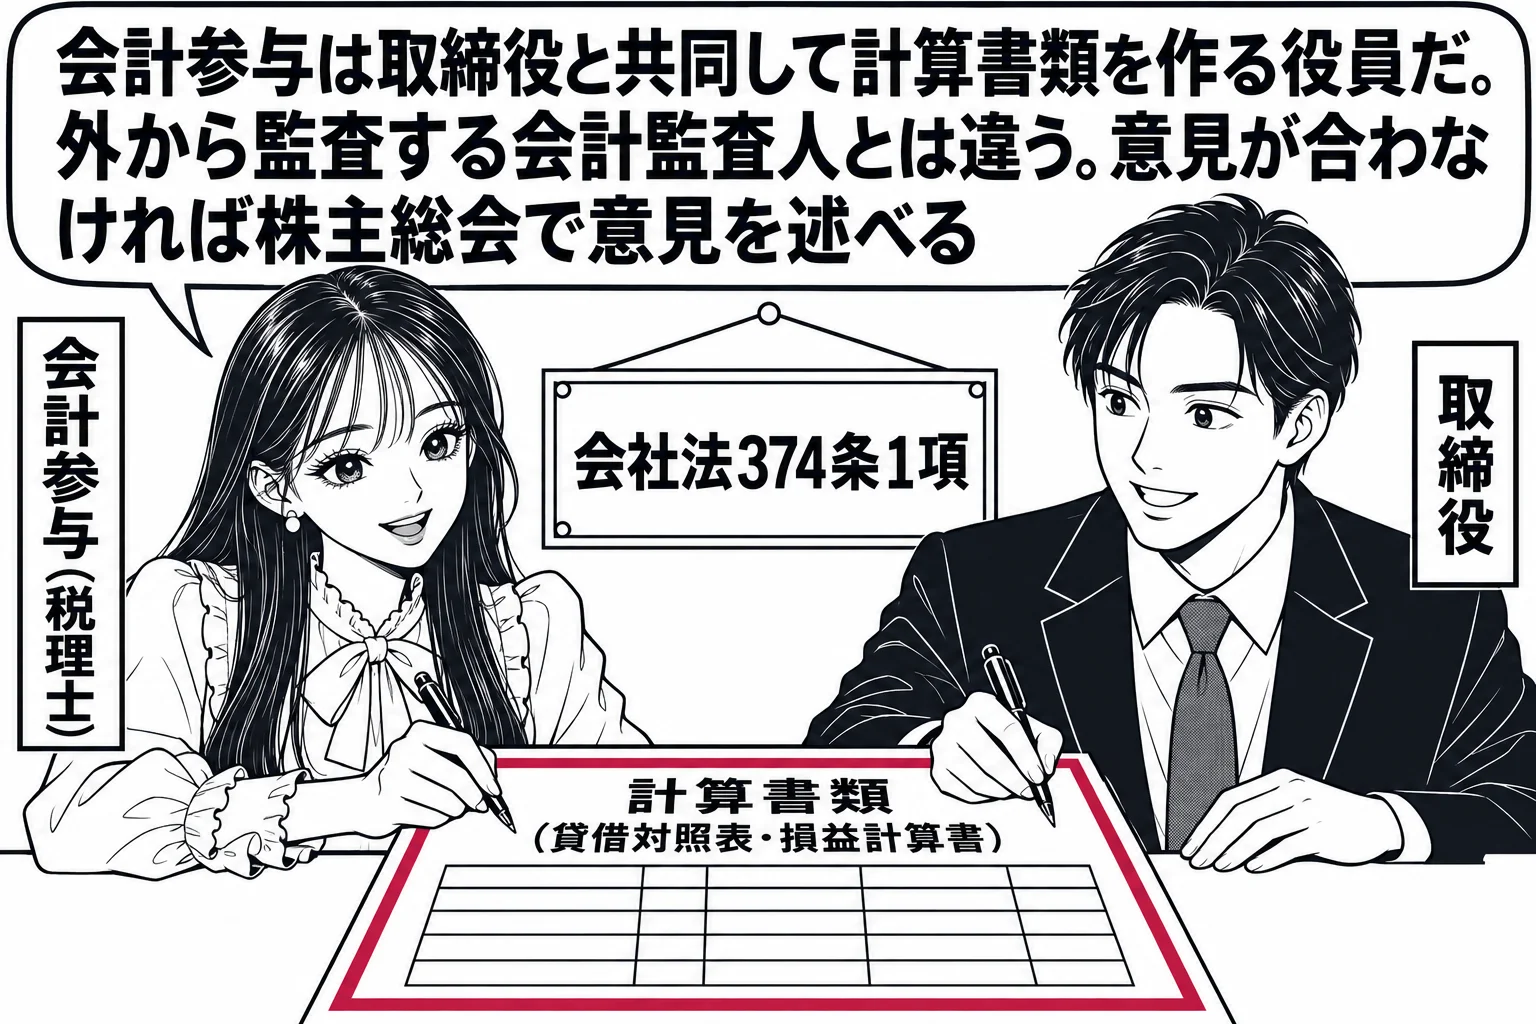
第三百七十四条第一項に規定する書類の作成に関する事項について会計参与が取締役と意見を異にするときは、会計参与(会計参与が監査法人又は税理士法人である場合にあっては、その職務を行うべき社員)は、株主総会において意見を述べることができる。