1株式会社は、株式の分割をすることができる。
2株式会社は、株式の分割をしようとするときは、その都度、株主総会(取締役会設置会社にあっては、取締役会)の決議によって、次に掲げる事項を定めなければならない。株式の分割により増加する株式の総数の株式の分割前の発行済株式(種類株式発行会社にあっては、第三号の種類の発行済株式)の総数に対する割合及び当該株式の分割に係る基準日株式の分割がその効力を生ずる日株式会社が種類株式発行会社である場合には、分割する株式の種類
1 株式の分割により増加する株式の総数の株式の分割前の発行済株式(種類株式発行会社にあっては、第三号の種類の発行済株式)の総数に対する割合及び当該株式の分割に係る基準日
2 株式の分割がその効力を生ずる日
3 株式会社が種類株式発行会社である場合には、分割する株式の種類
この条文の過去問 7問
誤り。違うのは「当該株式の併合の基準日を定めなければならない」の部分である。会社法180条2項の決議事項に基準日は含まれず、基準日を定めるのは株式の分割である(183条2項1号)。
株式会社が株式の併合をしようとするときは、その都度、株主総会の特別決議によって、併合の割合、効力発生日、種類株式発行会社である場合には併合する株式の種類、効力発生日における発行可能株式総数を定めなければならない(会社法180条2項各号・309条2項4号)。基準日はこの法定の決議事項に含まれていない。株式の併合では、株主は効力発生日に、その日の前日に有する株式の数に併合の割合を乗じた数の株式の株主となる(182条1項)から、権利者を確定する時点は効力発生日の前日として法律上当然に定まっており、これとは別に基準日(124条)を設ける意味がないからである。これに対し、株式の分割では、株主総会(取締役会設置会社では取締役会)の決議で、分割の割合とともに基準日と効力発生日を定めなければならない(183条2項1号・2号)。分割は既存株主の持株数を増やすものであり、割当てを受ける株主を確定する基準日が要るためである。本肢は株式の分割の規律を株式の併合について述べたものであり、併合の決議事項として基準日を求める点で誤っている。
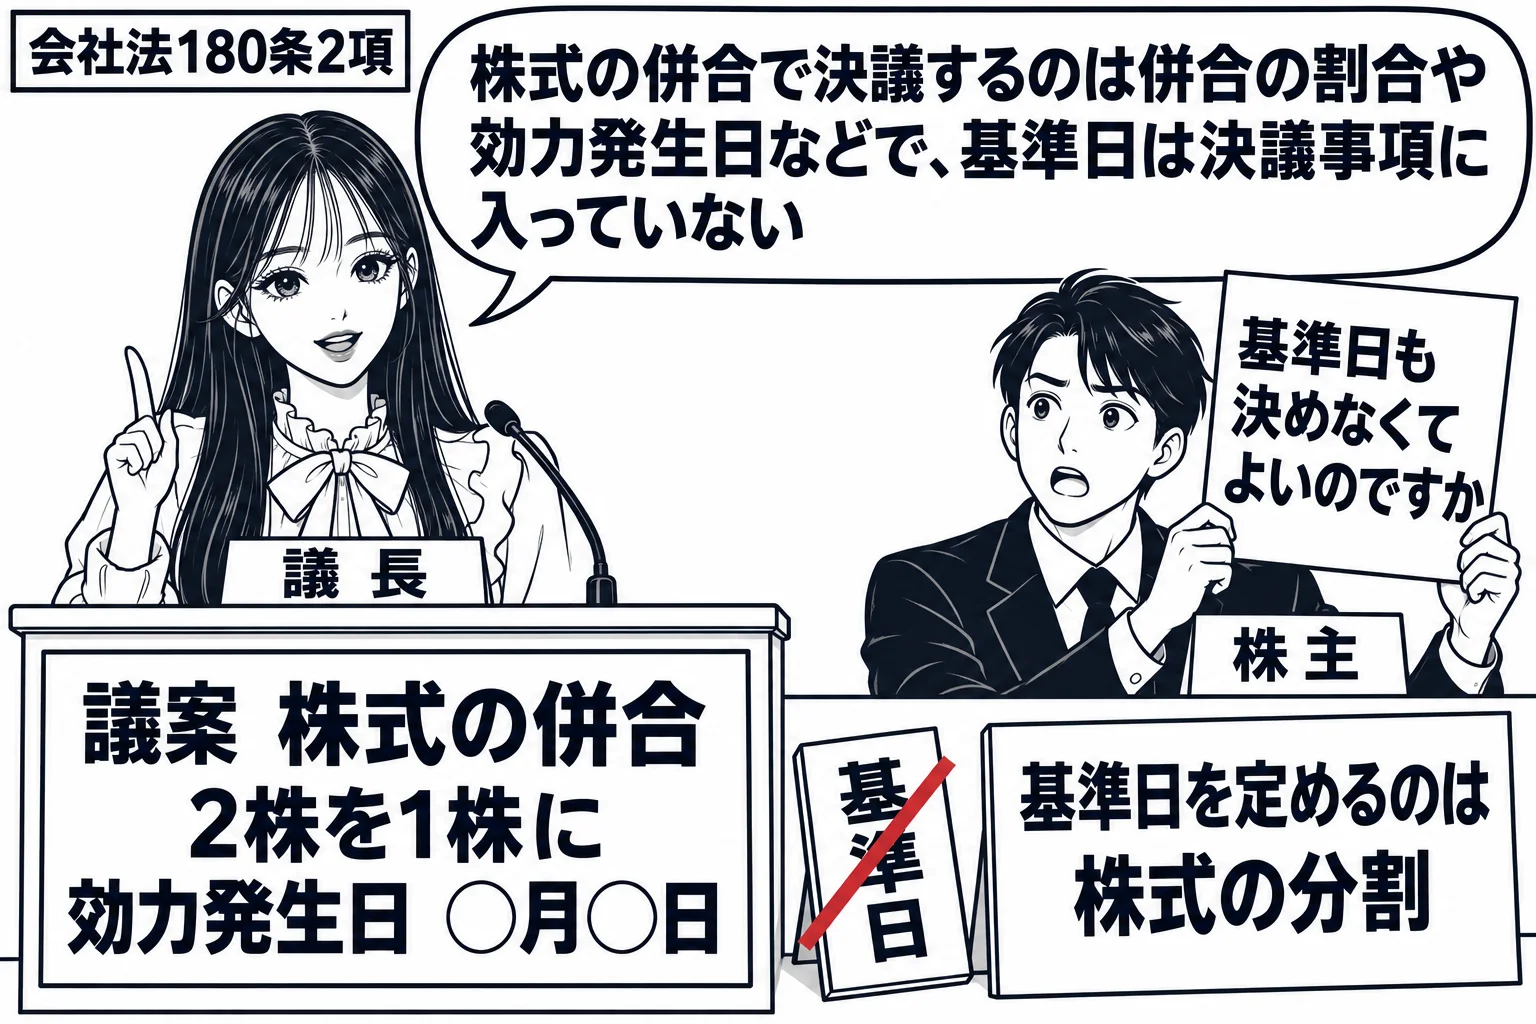
株式会社は、株式の併合をしようとするときは、その都度、株主総会の決議によって、次に掲げる事項を定めなければならない。一 併合の割合 二 株式の併合がその効力を生ずる日(以下この款において「効力発生日」という。) 三 株式会社が種類株式発行会社である場合には、併合する株式の種類 四 効力発生日における発行可能株式総数
| 株式の併合 | 株式の分割 | |
|---|---|---|
| 決議 | 株主総会の特別決議(180条2項・309条2項4号) | 普通決議。取締役会設置会社では取締役会(183条2項) |
| 決議事項 | 割合・効力発生日・種類・効力発生日の発行可能株式総数 | 割合と基準日・効力発生日・種類 |
| 発行可能株式総数 | 決議で定め効力発生日に定款変更をしたものとみなす(182条2項) | 現に2以上の種類を発行していなければ株主総会の決議なしに増やせる(184条2項) |
| 差止請求と買取請求 | ある(182条の3・182条の4) | ない |
| 資本金の額 | 変わらない | 変わらない |
誤り。違うのは「新株予約権の併合又は新株予約権の分割をすることができる」の部分である。会社法が併合・分割の制度を定めているのは株式についてであり(180条1項・183条1項)、新株予約権の併合・分割の規定は無い。
会社法は株式について、発行済株式をまとめて数を減らす株式の併合(180条1項)と、既存の株式を細分化して数を増やす株式の分割(183条1項)の制度を定めている。しかし新株予約権については、これらに当たる併合や分割の制度を定めた規定は存在しない。新株予約権は、目的である株式の数、行使に際して出資される財産の価額、行使期間などが内容として個別に定められた権利であり(236条1項各号)、新株予約権者ごとに内容の異なる新株予約権が併存しうるので、これを一律に併合・分割する画一的な制度を設ける必要に乏しいからである。株式の分割や併合がされたときに新株予約権の目的である株式の数や行使価額を調整する必要は生じるが、それは新株予約権の内容として調整の方法をあらかじめ定めておくことで対応される。株主に払込みをさせずに新株予約権を割り当てる新株予約権無償割当て(277条)はあるが、既存の新株予約権を細分化する分割とは別の制度である。したがって、会社法の規定に基づいて新株予約権の併合又は分割ができるとする本肢は誤りである。
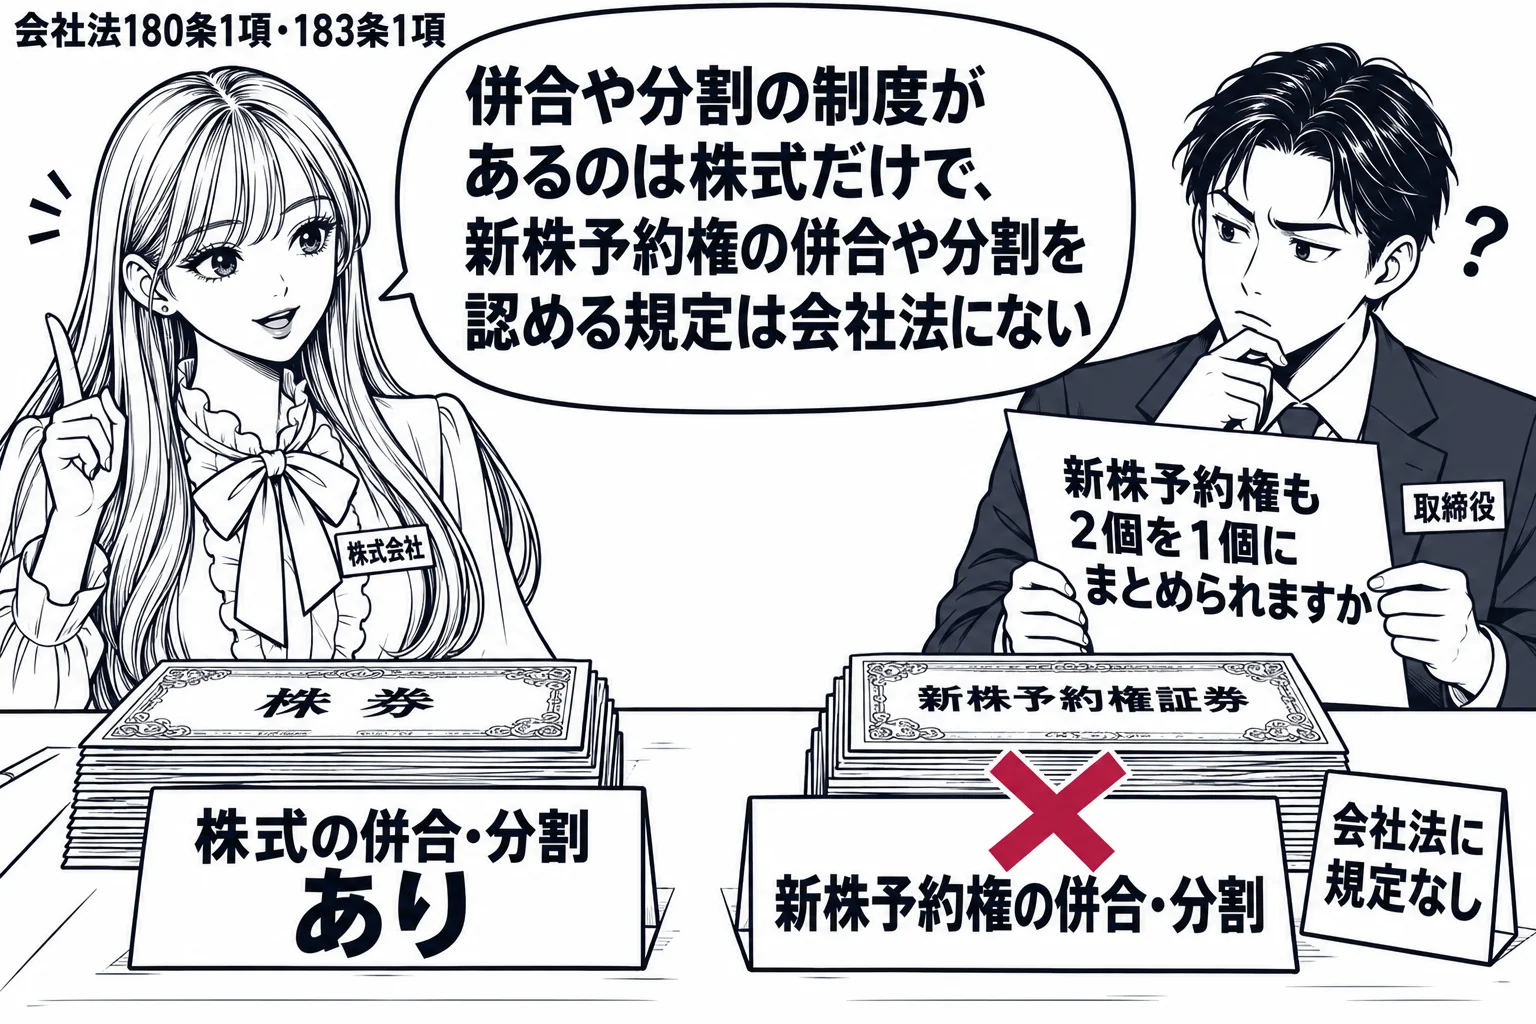
(180条1項)株式会社は、株式の併合をすることができる。(183条1項)株式会社は、株式の分割をすることができる。
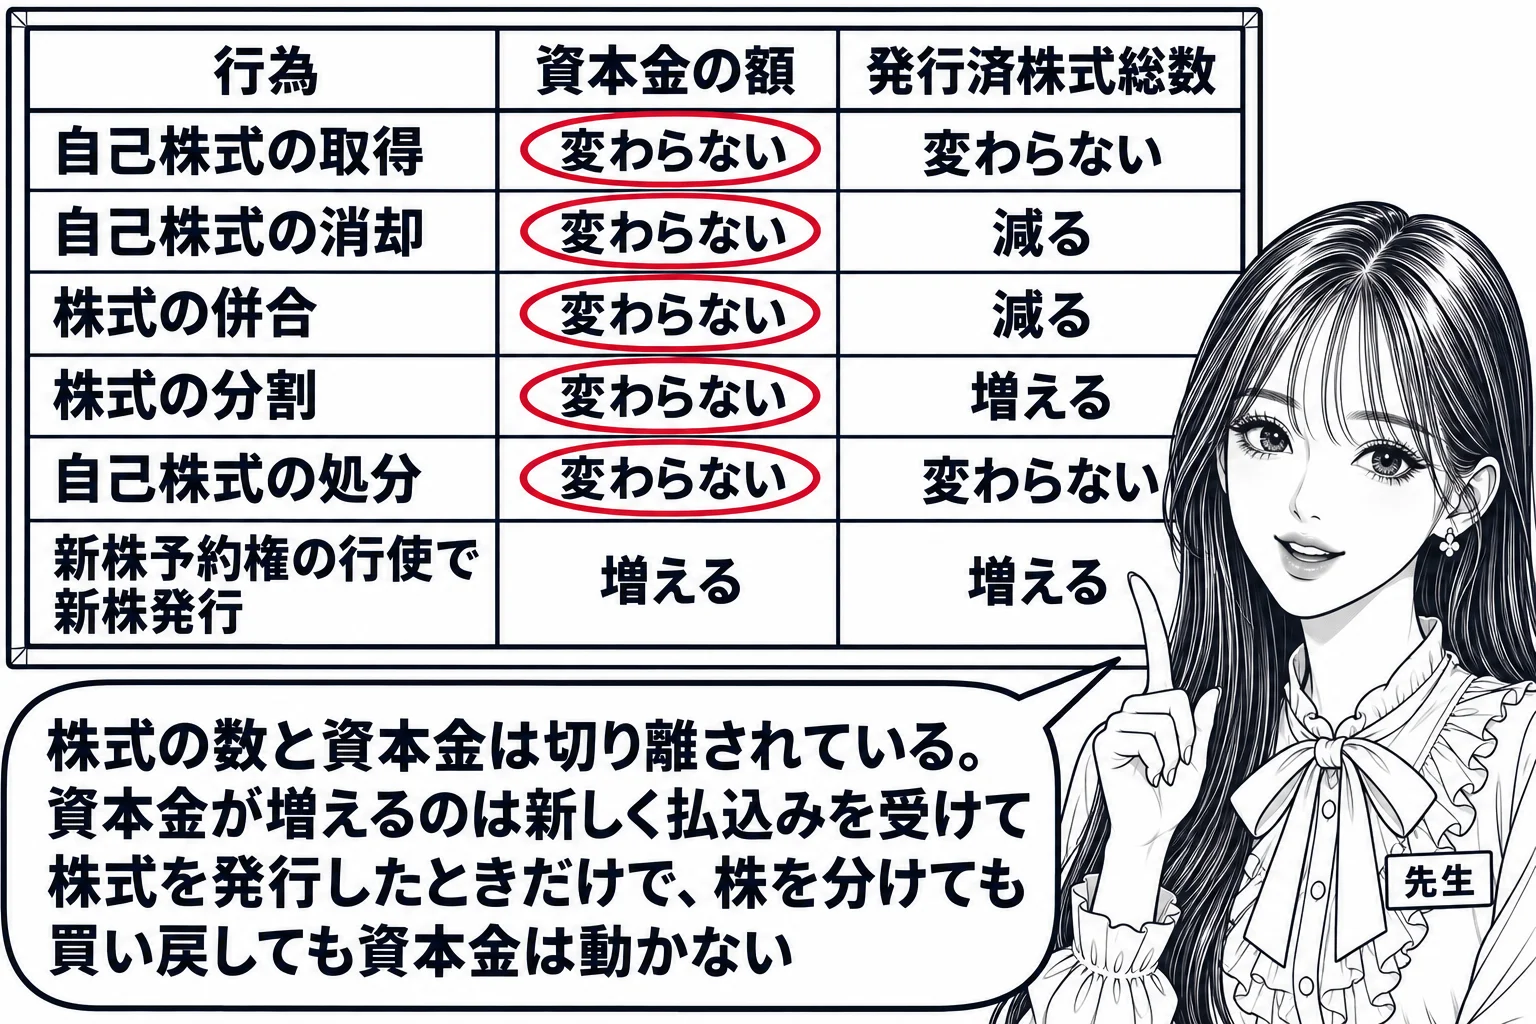
誤り。「株式の分割」は資本金の額を変えないが、1株を数株に分けるので発行済株式の総数が増える。いずれにも変化がないものには該当しない。
株式の分割は、既存の株式を細分化して株式の数を増やす行為であり、会社は株主総会の決議(取締役会設置会社では取締役会の決議)で分割の割合、基準日、効力発生日などを定める(会社法183条2項)。基準日の株主は効力発生日に、基準日に有する株式の数に分割の割合を乗じた数の株式を取得し(184条1項)、発行済株式の総数は分割の割合に応じて増加する。会社が有する自己株式も同じ割合で増える。他方、株式の分割は株主から新たな払込みを受けず、株式の数を増やすだけなので、株式の発行による資本金の増加(445条1項)には当たらず、資本金の額は変わらない。1株当たりの資本金の額が小さくなるだけである。分割に伴って発行可能株式総数を超えるおそれがある場合には、現に2以上の種類の株式を発行している会社を除き、株主総会の決議によらずに分割の割合の範囲内で発行可能株式総数を増やす定款変更ができる(184条2項)。したがって、株式の分割は資本金の額には変化がないが発行済株式の総数が増加するので、いずれについても変化がないものには該当しない。
基準日において株主名簿に記載され、又は記録されている株主(種類株式発行会社にあっては、基準日において株主名簿に記載され、又は記録されている前条第二項第三号の種類の種類株主)は、同項第二号の日に、基準日に有する株式(種類株式発行会社にあっては、同項第三号の種類の株式。以下この項において同じ。)の数に同条第二項第一号の割合を乗じて得た数の株式を取得する。
| 行為 | 資本金の額 | 発行済株式の総数 |
|---|---|---|
| 自己株式の取得 | 変わらない | 変わらない |
| 自己株式の消却(178条) | 変わらない | 減る |
| 株式の併合(180条・182条) | 変わらない | 減る |
| 株式の分割(183条・184条) | 変わらない | 増える |
| 株式無償割当てで新株を発行(185条) | 変わらない | 増える |
| 自己株式の処分(199条) | 変わらない | 変わらない |
| 募集株式の発行・新株予約権の行使で新株を発行(445条1項・282条) | 増える | 増える |
| 剰余金・準備金の資本組入れ(448条・450条) | 増える | 変わらない |
| 資本金の額の減少(447条) | 減る | 変わらない |
誤り。違うのは「決議要件が同じである」の部分である。株式の併合は特別決議(会社法180条2項・309条2項4号)、株式の分割は普通決議(183条2項・309条1項)である。
株式の併合をしようとするときは、その都度、株主総会の決議によって併合の割合・効力発生日・併合する株式の種類・効力発生日における発行可能株式総数を定めなければならず(会社法180条2項)、この株主総会は309条2項4号により特別決議である。取締役は株主総会で併合を必要とする理由を説明しなければならない(180条4項)。これに対して株式の分割は、株主総会(取締役会設置会社では取締役会)の決議によって分割の割合・基準日・効力発生日などを定めれば足り(183条2項)、株主総会で行う場合も309条1項の普通決議である。両者の差は株主への影響の違いによる。併合は株式の数を減らすので、1株に満たない端数となる株主は株主の地位を失うおそれがあり、少数株主の締出しの手段にもなり得る。分割は各株主の持株数が同じ割合で増えるだけで持株比率も財産的価値も変わらず、不利益を受ける株主がいない。したがって両者の決議要件が同じとする肢は誤っている。
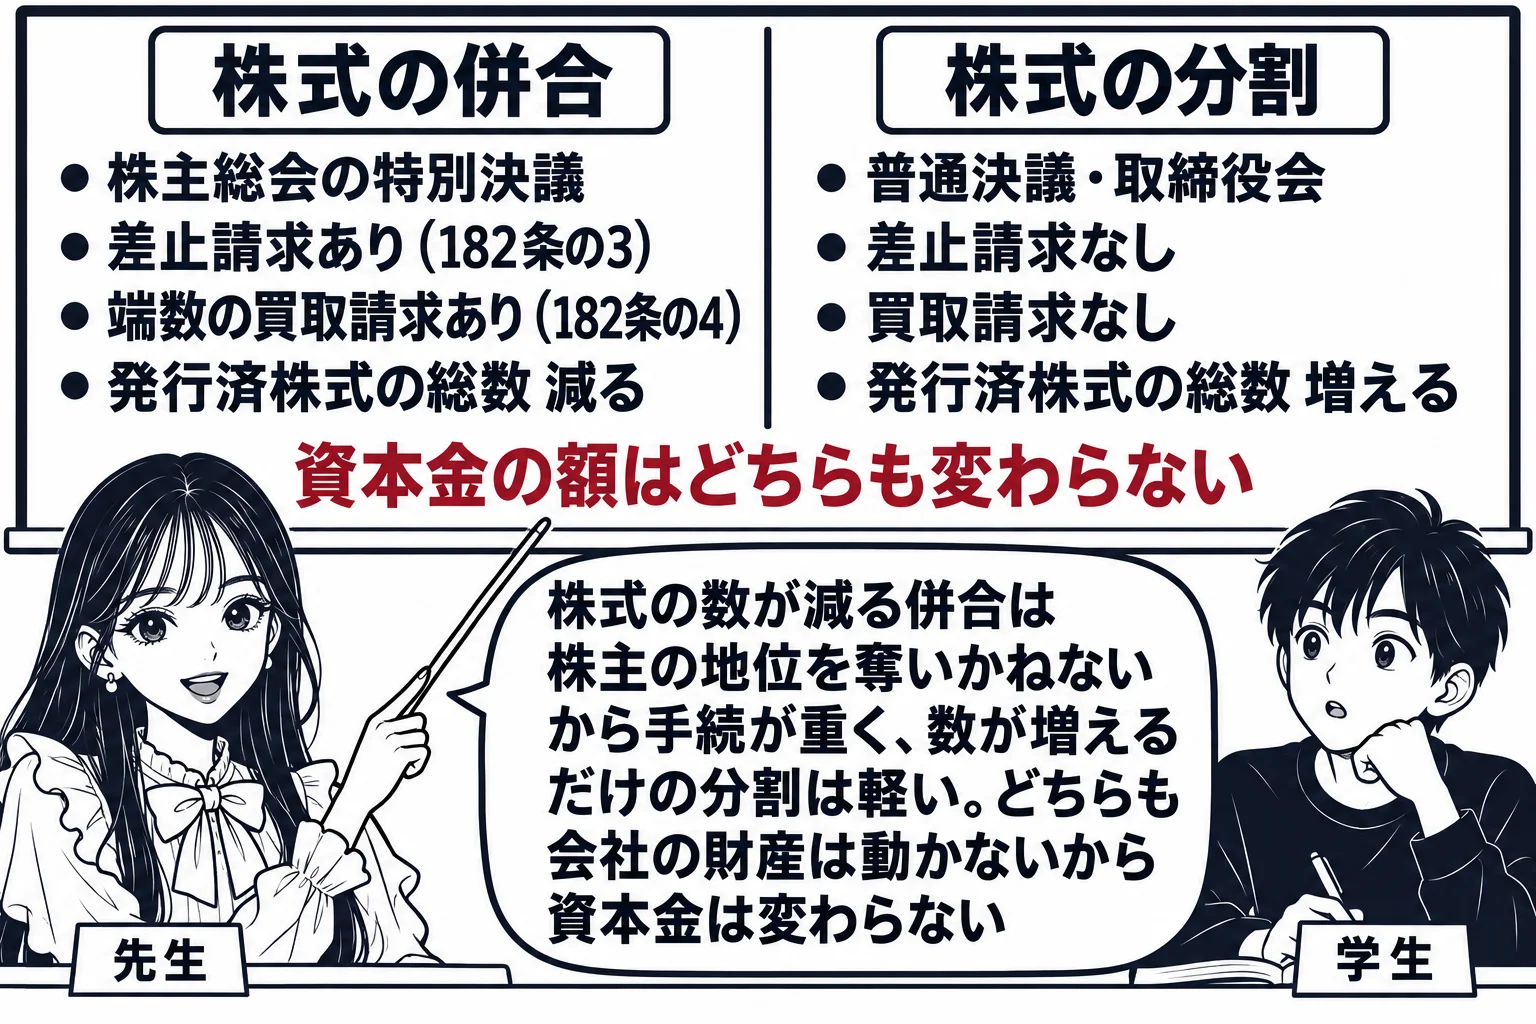
株式会社は、株式の併合をしようとするときは、その都度、株主総会の決議によって、次に掲げる事項を定めなければならない。
一 併合の割合
二 株式の併合がその効力を生ずる日(以下この款において「効力発生日」という。)
三 株式会社が種類株式発行会社である場合には、併合する株式の種類
四 効力発生日における発行可能株式総数
| 項目 | 株式の併合 | 株式の分割 |
|---|---|---|
| 決議 | 株主総会の特別決議(180条2項・309条2項4号) | 普通決議。取締役会設置会社では取締役会(183条2項) |
| 差止請求 | あり(182条の3) | なし |
| 買取請求 | 端数が生ずる併合で、端数となる株式について(182条の4) | なし |
| 発行済株式の総数 | 減る | 増える |
| 資本金の額 | 変わらない | 変わらない |
正しい。株式の分割は、株主総会(取締役会設置会社にあっては取締役会)の決議によって分割の割合・基準日・効力発生日などを定めて行う(会社法183条2項)。
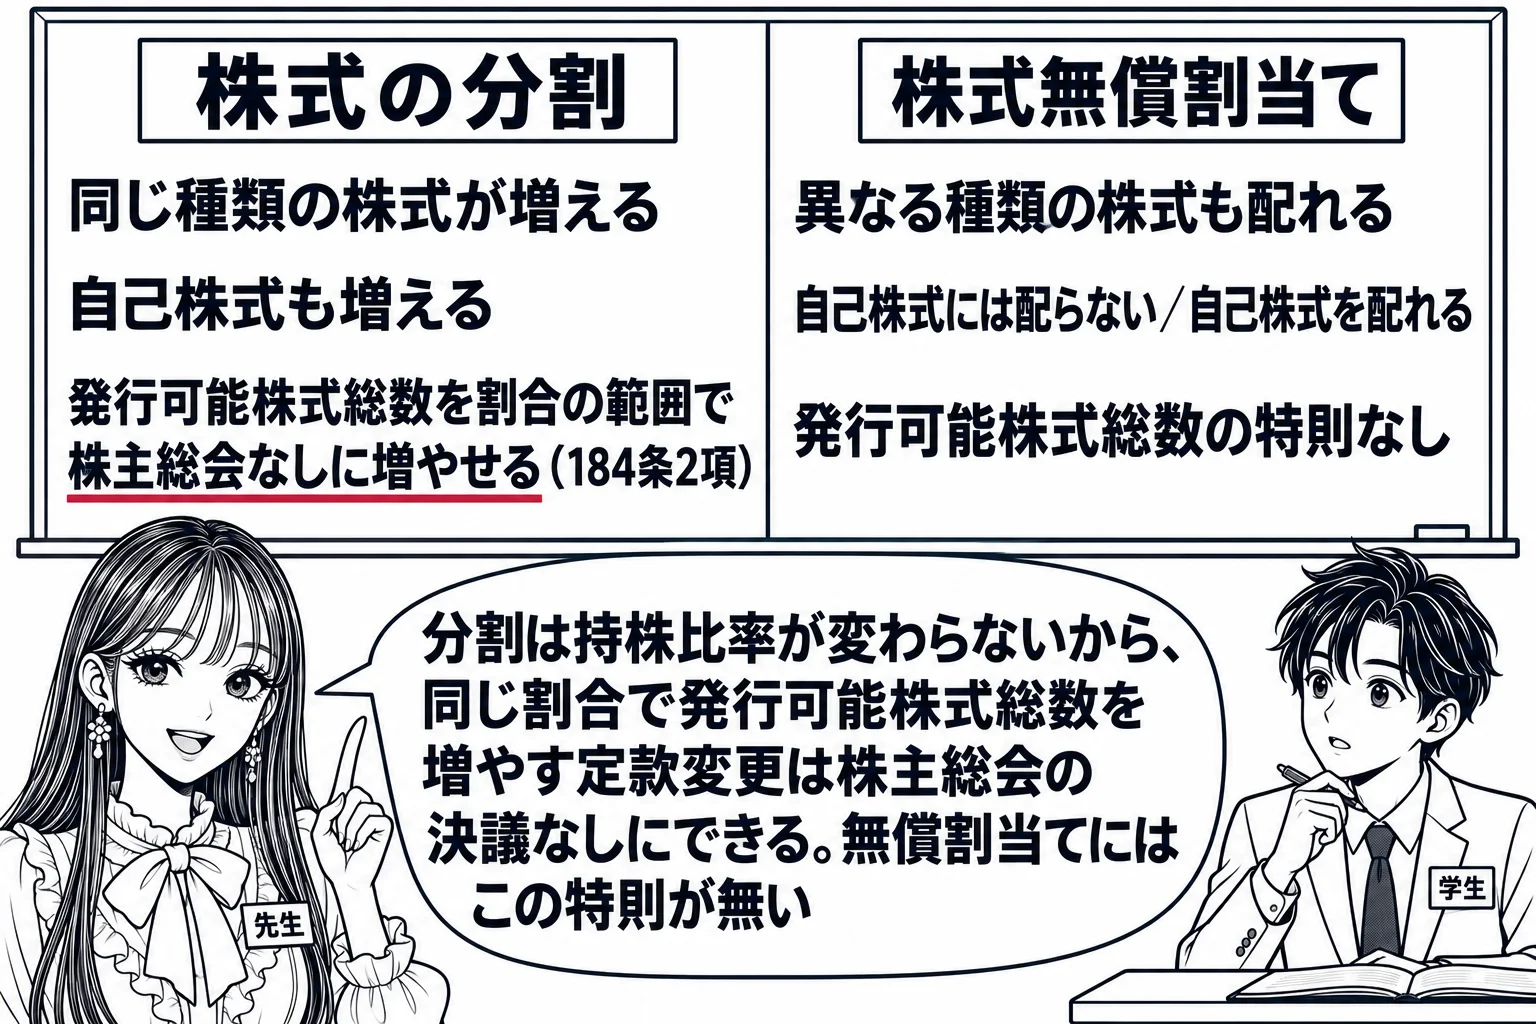
会社法183条1項は株式会社が株式の分割をすることができるとし、同条2項は、株式の分割をしようとするときは、その都度、株主総会(取締役会設置会社にあっては取締役会)の決議によって、分割により増加する株式の総数の分割前の発行済株式の総数に対する割合と基準日、効力発生日、種類株式発行会社では分割する株式の種類を定めなければならないとする。株式の分割は、1株を2株にするように既存の株式を細分化して同じ種類の株式の数を一律に増やすものであり、各株主の持株数は同じ割合で増え、持株比率も1株当たりの価値の総和も変わらない。株主に不利益を与えないので、取締役会設置会社では株主総会を開かずに取締役会の決議で行うことができる。会社が保有する自己株式も同じ割合で増える。株式の分割に伴って発行可能株式総数を分割の割合の範囲内で増加する定款変更も、現に2以上の種類の株式を発行している会社を除き、株主総会の決議によらずにすることができる(184条2項)。株式の分割によって資本金の額は変わらない。肢は183条2項のとおりであり正しい。
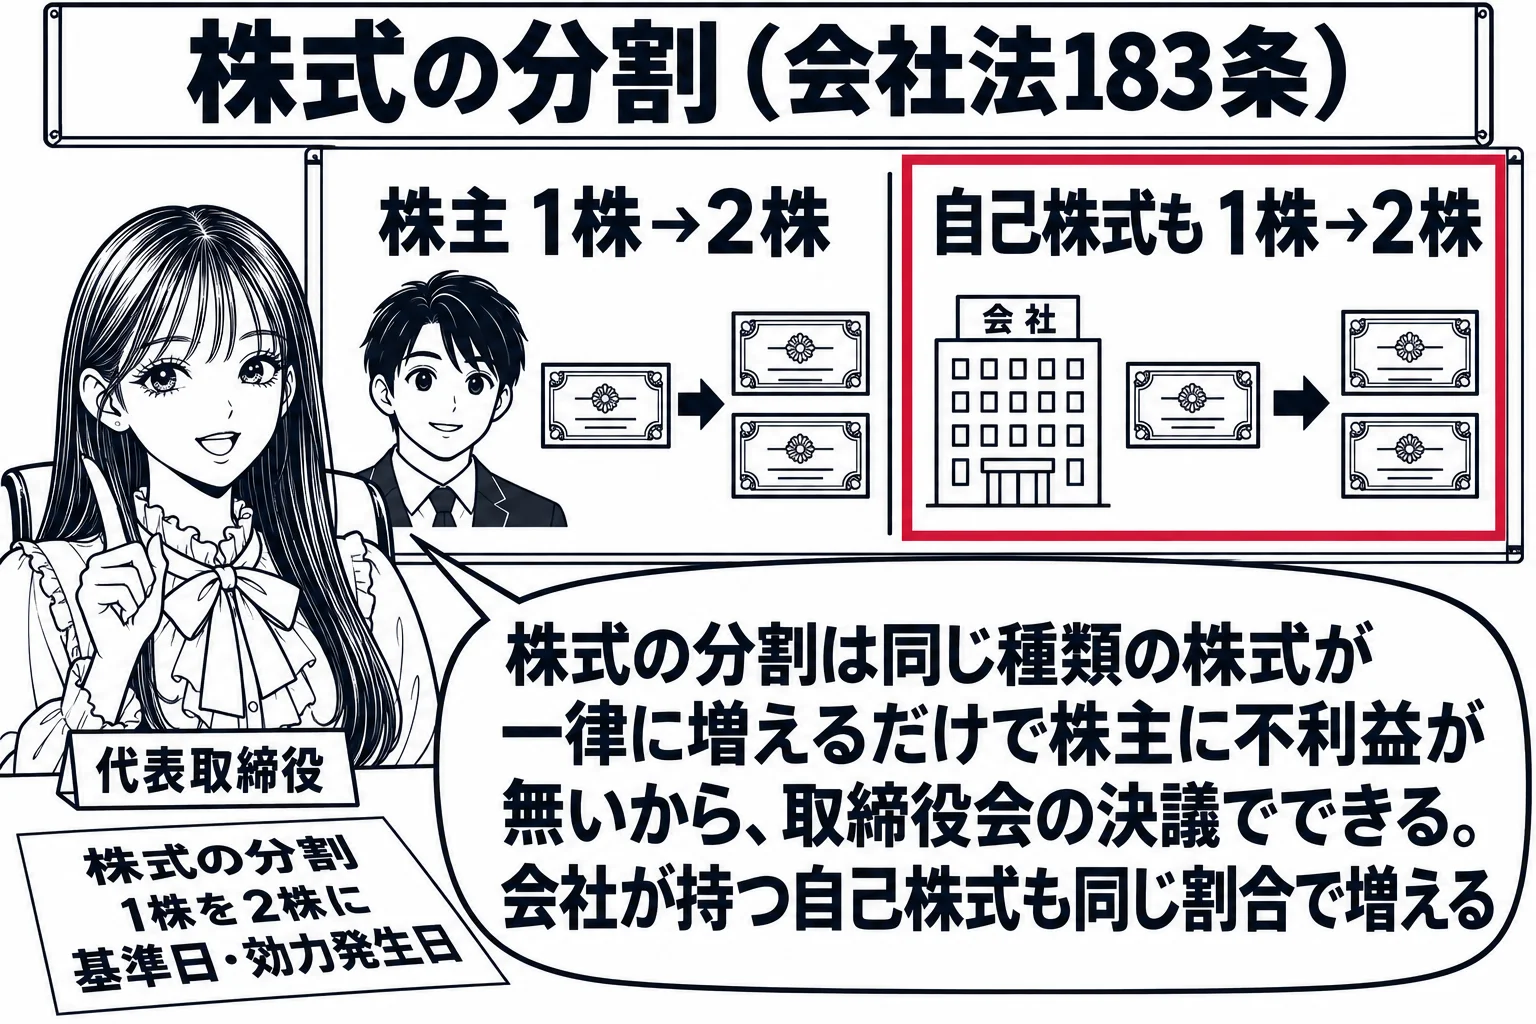
株式会社は、株式の分割をしようとするときは、その都度、株主総会(取締役会設置会社にあっては、取締役会)の決議によって、次に掲げる事項を定めなければならない。
- 決議: どちらも株主総会(取締役会設置会社では取締役会)の決議(183条2項・186条3項)
- 増える株式の種類: 分割は同じ種類だけ。無償割当ては異なる種類も可
- 自己株式: 分割では自己株式の数も増える。無償割当ては自己株式に割り当てないが、自己株式を交付できる
- 発行可能株式総数: 分割は現に2以上の種類を発行していなければ株主総会の決議なしに割合の範囲で増やせる(184条2項)。無償割当てには特則が無い
- 資本金の額: どちらも変わらない
正しい。株式の分割は同じ種類の株式を一律に細分化するものであり、会社法183条は会社が有する自己株式を除外していないので、自己株式の数も分割の割合に応じて増加する。
会社法183条は、株式会社が株式の分割をすることができるとし、株主総会(取締役会設置会社では取締役会)の決議で分割の割合と基準日、効力発生日などを定めると規定する。株式の分割は、1株を2株にするように既存の株式を一定の割合で機械的に細分化するものであり、基準日に株主名簿に記載されたすべての株式について一律に効力が生ずる。183条は会社が株主として自己株式を有する場合について特段の除外を置いていないから、自己株式も分割の割合に応じて増加する。これに対して株式無償割当ては、株主に新たに払込みをさせないで株式を割り当てる制度であるが、186条2項が割当てを受ける株主から当該株式会社を除いているので、自己株式には割り当てられない。分割は既存の株式そのものを細分化するだけで会社財産の移動を伴わないのに対し、無償割当ては会社から株主への株式の交付という面を持つことによる違いである。株式の分割によって発行済株式の総数は増えるが、資本金の額は変わらない。肢は正しい。
株式会社は、株式の分割をしようとするときは、その都度、株主総会(取締役会設置会社にあっては、取締役会)の決議によって、次に掲げる事項を定めなければならない。
- 決議: どちらも株主総会(取締役会設置会社では取締役会)の決議(183条2項・186条3項)
- 増える株式の種類: 分割は同じ種類だけ。無償割当ては異なる種類も可
- 自己株式: 分割では自己株式の数も増える。無償割当ては自己株式に割り当てないが、自己株式を交付できる(186条2項)
- 発行可能株式総数: 分割は現に2以上の種類を発行していなければ株主総会の決議なしに割合の範囲で増やせる(184条2項)
- 資本金の額: どちらも変わらない
正しい。株式の分割も株式の併合も、一定の割合で株式の数を増減させるだけで会社への払込みや財産の変動を伴わないから、資本金の額は変わらない。
株式の分割(会社法183条)は1株を2株にするように既存の株式を細分化して株式の数を増やすものであり、株式の併合(180条)は10株を1株にするように数個の株式を合わせて株式の数を減らすものである。どちらも一定の割合で機械的に株式の数を変えるだけで、株主が新たに出資をすることも、会社から株主に財産が払い戻されることもない。資本金の額は、株式の発行に際して株主となる者が払込み又は給付をした財産の額を基礎とする計算上の数額であり(445条1項)、株式の数と資本金の額は切り離されている。したがって分割によって発行済株式の総数が増えても、併合によって減っても、資本金の額は変わらない。1株当たりの資本金の額が変わるだけである。同じ理由で、株式無償割当てや自己株式の消却によっても資本金の額は変わらない。資本金の額が増えるのは新株の発行に際して払込み又は給付を受けたときと剰余金や準備金を資本金に組み入れたときであり、減るのは資本金の額の減少の手続(447条)をとったときである。肢は正しい。
株式会社の資本金の額は、この法律に別段の定めがある場合を除き、設立又は株式の発行に際して株主となる者が当該株式会社に対して払込み又は給付をした財産の額とする。
- 決議: 併合は株主総会の特別決議(180条2項・309条2項4号)。分割は普通決議、取締役会設置会社では取締役会(183条2項)
- 発行可能株式総数: 併合は決議で定め効力発生日に定款変更をしたものとみなす(182条2項)。分割は現に2以上の種類を発行していなければ株主総会の決議なしに増やせる(184条2項)
- 差止請求と買取請求: 併合にはある(182条の3・182条の4)。分割には無い
- 資本金の額: どちらも変わらない。発行済株式の総数は併合で減り、分割で増える