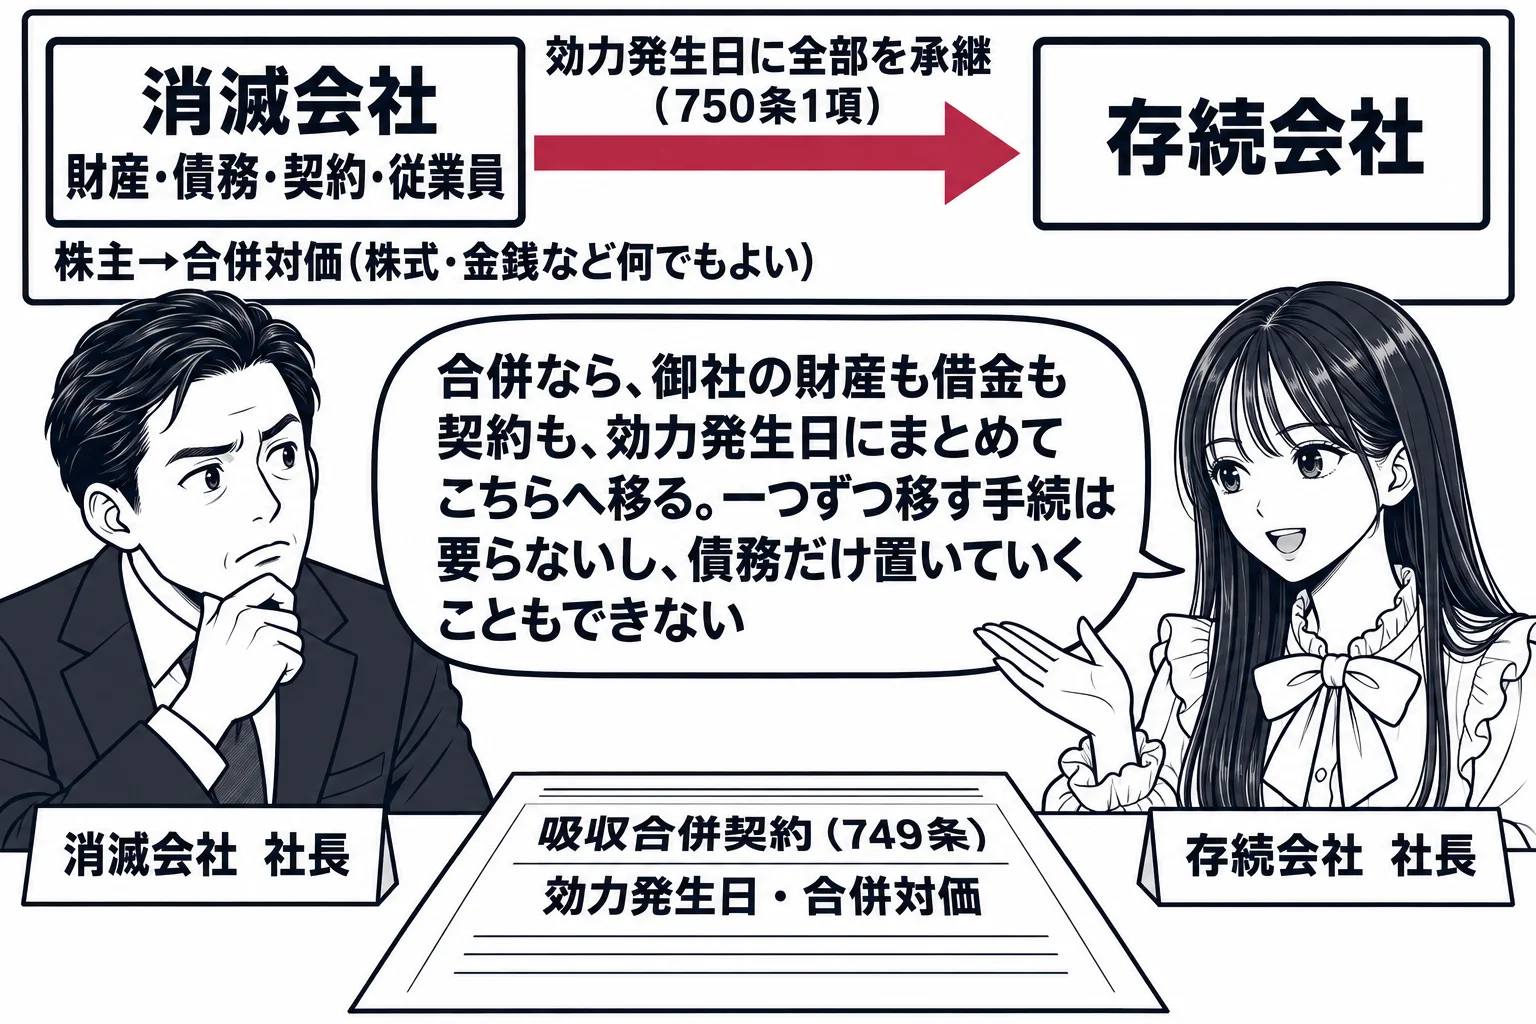
1会社が吸収合併をする場合において、吸収合併後存続する会社(以下この編において「吸収合併存続会社」という。)が株式会社であるときは、吸収合併契約において、次に掲げる事項を定めなければならない。株式会社である吸収合併存続会社(以下この編において「吸収合併存続株式会社」という。)及び吸収合併により消滅する会社(以下この編において「吸収合併消滅会社」という。)の商号及び住所吸収合併存続株式会社が吸収合併に際して株式会社である吸収合併消滅会社(以下この編において「吸収合併消滅株式会社」という。)の株主又は持分会社である吸収合併消滅会社(以下この編において「吸収合併消滅持分会社」という。)の社員に対してその株式又は持分に代わる金銭等を交付するときは、当該金銭等についての次に掲げる事項当該金銭等が吸収合併存続株式会社の株式であるときは、当該株式の数(種類株式発行会社にあっては、株式の種類及び種類ごとの数)又はその数の算定方法並びに当該吸収合併存続株式会社の資本金及び準備金の額に関する事項当該金銭等が吸収合併存続株式会社の社債(新株予約権付社債についてのものを除く。)であるときは、当該社債の種類及び種類ごとの各社債の金額の合計額又はその算定方法当該金銭等が吸収合併存続株式会社の新株予約権(新株予約権付社債に付されたものを除く。)であるときは、当該新株予約権の内容及び数又はその算定方法当該金銭等が吸収合併存続株式会社の新株予約権付社債であるときは、当該新株予約権付社債についてのロに規定する事項及び当該新株予約権付社債に付された新株予約権についてのハに規定する事項当該金銭等が吸収合併存続株式会社の株式等以外の財産であるときは、当該財産の内容及び数若しくは額又はこれらの算定方法前号に規定する場合には、吸収合併消滅株式会社の株主(吸収合併消滅株式会社及び吸収合併存続株式会社を除く。)又は吸収合併消滅持分会社の社員(吸収合併存続株式会社を除く。)に対する同号の金銭等の割当てに関する事項吸収合併消滅株式会社が新株予約権を発行しているときは、吸収合併存続株式会社が吸収合併に際して当該新株予約権の新株予約権者に対して交付する当該新株予約権に代わる当該吸収合併存続株式会社の新株予約権又は金銭についての次に掲げる事項当該吸収合併消滅株式会社の新株予約権の新株予約権者に対して吸収合併存続株式会社の新株予約権を交付するときは、当該新株予約権の内容及び数又はその算定方法イに規定する場合において、イの吸収合併消滅株式会社の新株予約権が新株予約権付社債に付された新株予約権であるときは、吸収合併存続株式会社が当該新株予約権付社債についての社債に係る債務を承継する旨並びにその承継に係る社債の種類及び種類ごとの各社債の金額の合計額又はその算定方法当該吸収合併消滅株式会社の新株予約権の新株予約権者に対して金銭を交付するときは、当該金銭の額又はその算定方法前号に規定する場合には、吸収合併消滅株式会社の新株予約権の新株予約権者に対する同号の吸収合併存続株式会社の新株予約権又は金銭の割当てに関する事項吸収合併がその効力を生ずる日(以下この節において「効力発生日」という。)
1 株式会社である吸収合併存続会社(以下この編において「吸収合併存続株式会社」という。)及び吸収合併により消滅する会社(以下この編において「吸収合併消滅会社」という。)の商号及び住所
2 吸収合併存続株式会社が吸収合併に際して株式会社である吸収合併消滅会社(以下この編において「吸収合併消滅株式会社」という。)の株主又は持分会社である吸収合併消滅会社(以下この編において「吸収合併消滅持分会社」という。)の社員に対してその株式又は持分に代わる金銭等を交付するときは、当該金銭等についての次に掲げる事項当該金銭等が吸収合併存続株式会社の株式であるときは、当該株式の数(種類株式発行会社にあっては、株式の種類及び種類ごとの数)又はその数の算定方法並びに当該吸収合併存続株式会社の資本金及び準備金の額に関する事項当該金銭等が吸収合併存続株式会社の社債(新株予約権付社債についてのものを除く。)であるときは、当該社債の種類及び種類ごとの各社債の金額の合計額又はその算定方法当該金銭等が吸収合併存続株式会社の新株予約権(新株予約権付社債に付されたものを除く。)であるときは、当該新株予約権の内容及び数又はその算定方法当該金銭等が吸収合併存続株式会社の新株予約権付社債であるときは、当該新株予約権付社債についてのロに規定する事項及び当該新株予約権付社債に付された新株予約権についてのハに規定する事項当該金銭等が吸収合併存続株式会社の株式等以外の財産であるときは、当該財産の内容及び数若しくは額又はこれらの算定方法
ア 当該金銭等が吸収合併存続株式会社の株式であるときは、当該株式の数(種類株式発行会社にあっては、株式の種類及び種類ごとの数)又はその数の算定方法並びに当該吸収合併存続株式会社の資本金及び準備金の額に関する事項
ィ 当該金銭等が吸収合併存続株式会社の社債(新株予約権付社債についてのものを除く。)であるときは、当該社債の種類及び種類ごとの各社債の金額の合計額又はその算定方法
イ 当該金銭等が吸収合併存続株式会社の新株予約権(新株予約権付社債に付されたものを除く。)であるときは、当該新株予約権の内容及び数又はその算定方法
ゥ 当該金銭等が吸収合併存続株式会社の新株予約権付社債であるときは、当該新株予約権付社債についてのロに規定する事項及び当該新株予約権付社債に付された新株予約権についてのハに規定する事項
ウ 当該金銭等が吸収合併存続株式会社の株式等以外の財産であるときは、当該財産の内容及び数若しくは額又はこれらの算定方法
3 前号に規定する場合には、吸収合併消滅株式会社の株主(吸収合併消滅株式会社及び吸収合併存続株式会社を除く。)又は吸収合併消滅持分会社の社員(吸収合併存続株式会社を除く。)に対する同号の金銭等の割当てに関する事項
4 吸収合併消滅株式会社が新株予約権を発行しているときは、吸収合併存続株式会社が吸収合併に際して当該新株予約権の新株予約権者に対して交付する当該新株予約権に代わる当該吸収合併存続株式会社の新株予約権又は金銭についての次に掲げる事項当該吸収合併消滅株式会社の新株予約権の新株予約権者に対して吸収合併存続株式会社の新株予約権を交付するときは、当該新株予約権の内容及び数又はその算定方法イに規定する場合において、イの吸収合併消滅株式会社の新株予約権が新株予約権付社債に付された新株予約権であるときは、吸収合併存続株式会社が当該新株予約権付社債についての社債に係る債務を承継する旨並びにその承継に係る社債の種類及び種類ごとの各社債の金額の合計額又はその算定方法当該吸収合併消滅株式会社の新株予約権の新株予約権者に対して金銭を交付するときは、当該金銭の額又はその算定方法
ア 当該吸収合併消滅株式会社の新株予約権の新株予約権者に対して吸収合併存続株式会社の新株予約権を交付するときは、当該新株予約権の内容及び数又はその算定方法
ィ イに規定する場合において、イの吸収合併消滅株式会社の新株予約権が新株予約権付社債に付された新株予約権であるときは、吸収合併存続株式会社が当該新株予約権付社債についての社債に係る債務を承継する旨並びにその承継に係る社債の種類及び種類ごとの各社債の金額の合計額又はその算定方法
イ 当該吸収合併消滅株式会社の新株予約権の新株予約権者に対して金銭を交付するときは、当該金銭の額又はその算定方法
5 前号に規定する場合には、吸収合併消滅株式会社の新株予約権の新株予約権者に対する同号の吸収合併存続株式会社の新株予約権又は金銭の割当てに関する事項
6 吸収合併がその効力を生ずる日(以下この節において「効力発生日」という。)
2前項に規定する場合において、吸収合併消滅株式会社が種類株式発行会社であるときは、吸収合併存続株式会社及び吸収合併消滅株式会社は、吸収合併消滅株式会社の発行する種類の株式の内容に応じ、同項第三号に掲げる事項として次に掲げる事項を定めることができる。ある種類の株式の株主に対して金銭等の割当てをしないこととするときは、その旨及び当該株式の種類前号に掲げる事項のほか、金銭等の割当てについて株式の種類ごとに異なる取扱いを行うこととするときは、その旨及び当該異なる取扱いの内容
1 ある種類の株式の株主に対して金銭等の割当てをしないこととするときは、その旨及び当該株式の種類
2 前号に掲げる事項のほか、金銭等の割当てについて株式の種類ごとに異なる取扱いを行うこととするときは、その旨及び当該異なる取扱いの内容
3第一項に規定する場合には、同項第三号に掲げる事項についての定めは、吸収合併消滅株式会社の株主(吸収合併消滅株式会社及び吸収合併存続株式会社並びに前項第一号の種類の株式の株主を除く。)の有する株式の数(前項第二号に掲げる事項についての定めがある場合にあっては、各種類の株式の数)に応じて金銭等を交付することを内容とするものでなければならない。
この条文の過去問 18問
誤り。違うのは「事業譲渡契約において、会社法所定の事項を定めなければならない」の部分である。吸収合併契約には749条1項などの法定記載事項があるが、事業譲渡契約で定めるべき事項を列挙した規定は会社法にない。
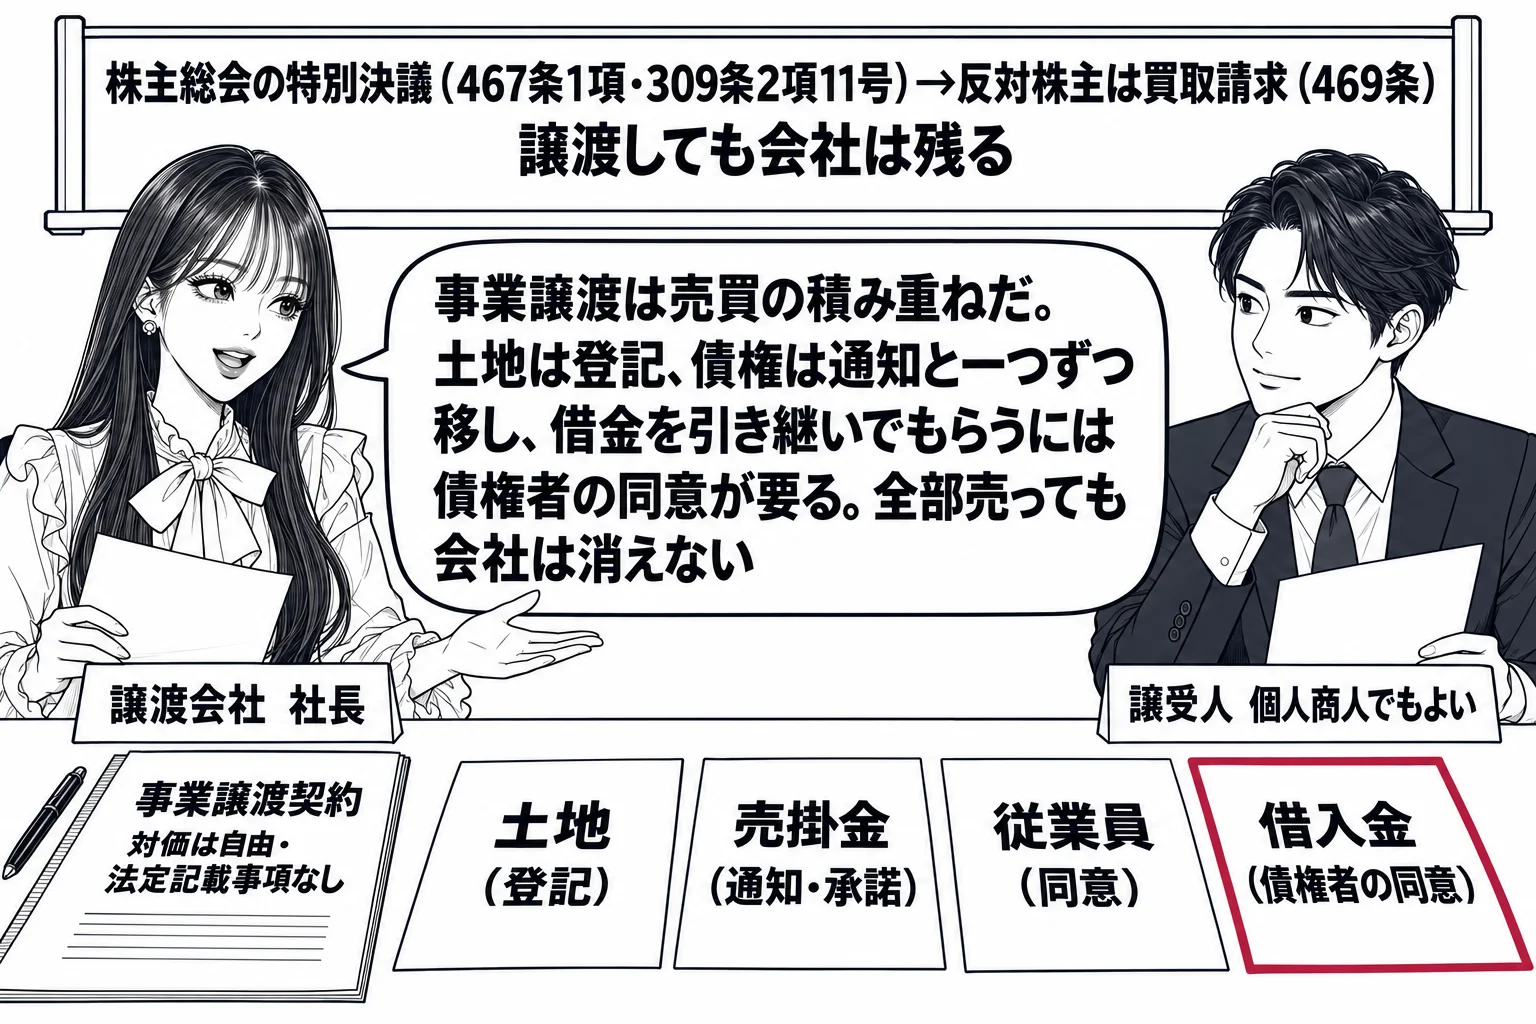
吸収合併契約については、会社法が定めるべき事項を明文で列挙している。存続会社が株式会社である場合、749条1項各号により、存続会社と消滅会社の商号・住所、消滅会社の株主等に交付する対価の内容と算定方法、対価の割当てに関する事項、消滅会社の新株予約権の取扱い、効力発生日などを定めなければならない。存続会社が持分会社である場合には751条1項各号が同様の法定事項を定める。これらは組織再編の内容を確定し、株主・債権者に対する事前の開示(782条・794条)や差止め・株式買取請求の前提となる事項である。これに対し事業譲渡契約については、会社法上、契約において定めるべき事項を列挙した規定は存在しない。467条1項は一定の事業譲渡等について株主総会の承認を要するとするにとどまり、契約の内容は契約自由の原則に委ねられている。会社法21条以下の競業避止義務や商号続用者の責任は譲渡後の法律関係を規律する規定であり、契約の必要的記載事項を定めるものではない。したがって、事業譲渡契約についても会社法所定の事項を定めなければならないとする本肢は誤りである。
会社が吸収合併をする場合において、吸収合併後存続する会社(以下この編において「吸収合併存続会社」という。)が株式会社であるときは、吸収合併契約において、次に掲げる事項を定めなければならない。
| 項目 | 事業譲渡 | 吸収合併 |
|---|---|---|
| 相手方 | 会社に限らない | 会社に限る |
| 承継のしかた | 契約で定めた財産の個別の移転。対抗要件を個別に備える | 包括承継(750条1項) |
| 債務 | 債権者の同意がなければ免責的に移らない | 同意なしに移る。債権者異議手続で保護 |
| 契約の内容・対価 | 法定記載事項なし。対価は自由 | 法定記載事項あり(749条)。対価は金銭等なら何でもよい |
| 譲渡会社・消滅会社 | 事業の全部を譲渡しても解散しない | 消滅会社は当然に解散する(471条4号) |
| 無効の主張 | 訴えによらず主張できる(最判昭61.9.11) | 効力発生日から6か月以内に訴えによってのみ(828条1項7号) |
| 株主総会の承認 | 特別決議(467条1項)。相手方が特別支配会社なら不要(468条1項) | 特別決議(783条1項)。存続会社が特別支配会社なら不要(784条1項) |
正しい。合併対価は「金銭等」であり存続会社の株式・社債・新株予約権その他の財産でもよく(749条1項2号)、事業譲渡の対価も金銭に限る規定はない。
吸収合併において存続株式会社が消滅会社の株主に交付する対価について、会社法749条1項2号は金銭等と規定しており、金銭その他の財産を意味する。具体的には存続会社の株式のほか、社債、新株予約権、新株予約権付社債、これら以外の財産を交付することができ、同号イからホまでがその類型を列挙している。存続会社の親会社の株式を対価とする合併も可能であり、この場合、存続会社は対価に必要な限度で親会社株式を取得できる(800条1項)。存続会社が持分会社である場合も、751条1項3号が同様に金銭以外の財産の交付を認めている。他方、事業譲渡は取引行為であり、対価の種類を金銭に限る規定は会社法に存在しない。契約自由の原則により、譲受会社の株式や社債、その他の財産を対価とすることもできる。したがって、吸収合併と事業譲渡のいずれについても対価の種類は金銭に限定されず、本肢は正しい。
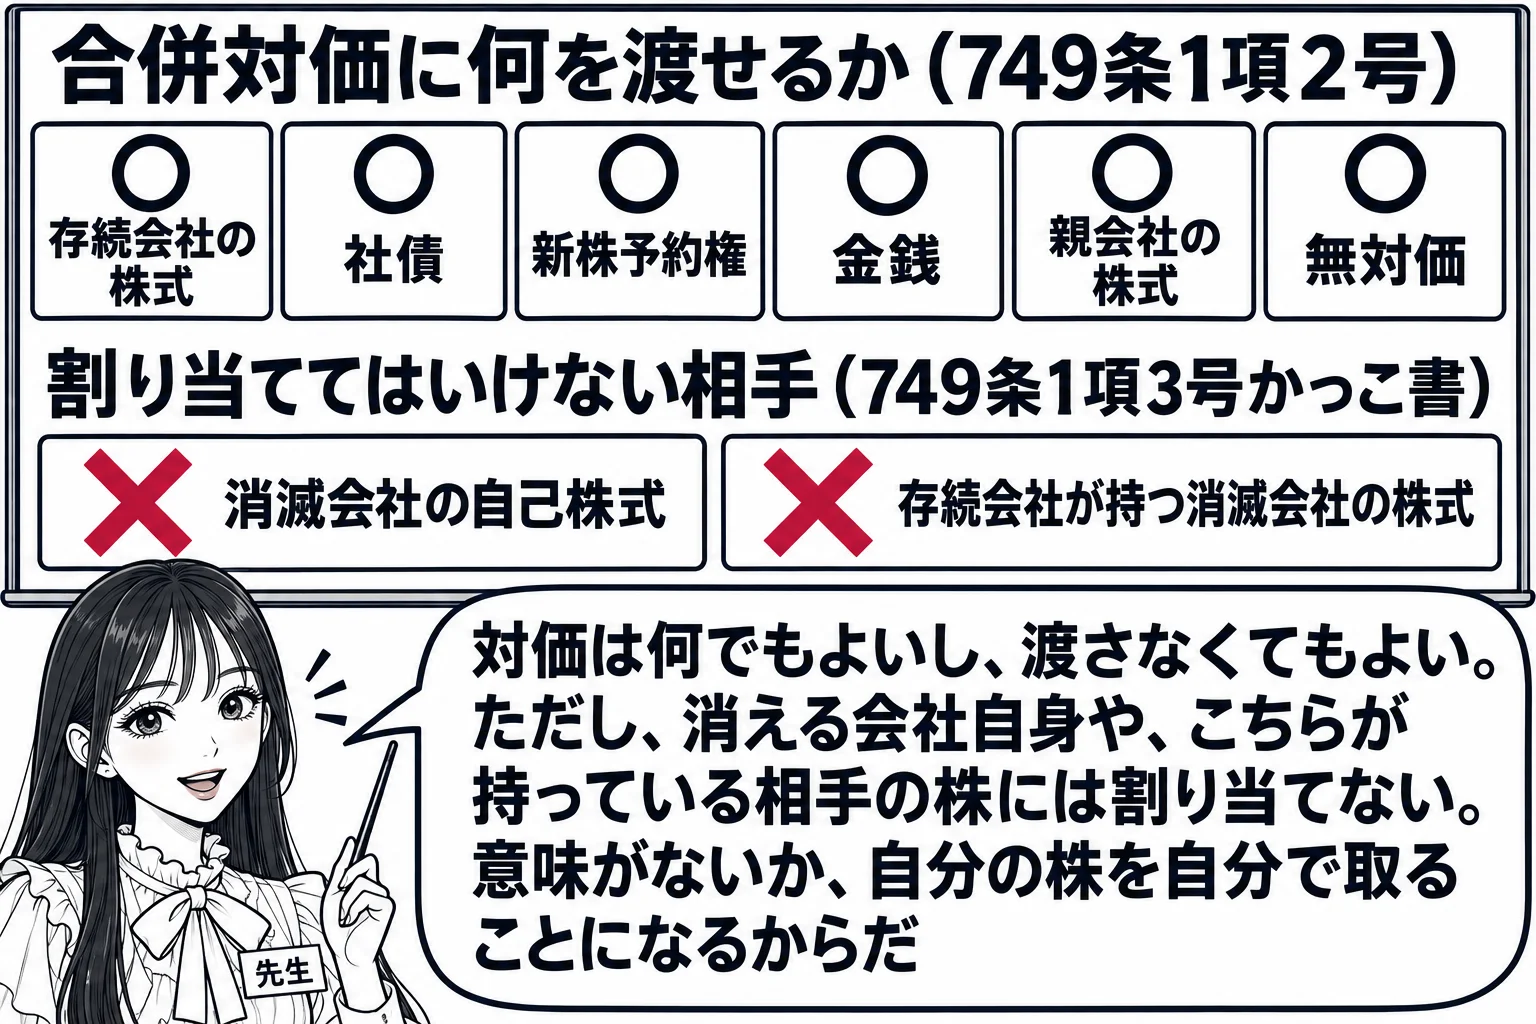
吸収合併存続株式会社が吸収合併に際して株式会社である吸収合併消滅会社(以下この編において「吸収合併消滅株式会社」という。)の株主又は持分会社である吸収合併消滅会社(以下この編において「吸収合併消滅持分会社」という。)の社員に対してその株式又は持分に代わる金銭等を交付するときは、当該金銭等についての次に掲げる事項
- 対価の種類:存続会社の株式・社債・新株予約権・新株予約権付社債・その他の財産(親会社株式を含む)のいずれでもよく、無対価もできる(1項2号)
- 割当て:持株数に応じて割り当てる(3項)。消滅会社の自己株式と存続会社の有する消滅会社株式には割り当てない(1項3号括弧書)
- 新株予約権者への交付:存続会社の新株予約権か金銭(1項4号)
- 新設合併:設立会社の株式を必ず交付する(753条1項6号・7号)
誤り。違うのは「その親会社の株式を消滅会社の株主に対して合併対価として交付することはできない」の部分である。合併対価は金銭等であれば種類に制限がなく、存続会社の親会社の株式も交付できる(会社法749条1項2号・800条1項)。
吸収合併で存続株式会社が消滅会社の株主に交付する対価について、会社法749条1項2号はその株式に代わる「金銭等」と定めるだけで、種類に制限を設けていない。金銭等とは金銭その他の財産をいい(151条1項)、存続会社の株式に限らず、社債、新株予約権、金銭、さらに他の会社の株式を対価にすることもできる。存続会社の親会社の株式を対価とするいわゆる三角合併も、この金銭等に含まれる。もっとも子会社は原則として親会社の株式を取得できない(135条1項)ので、そのままでは存続会社は交付すべき親会社株式を用意できない。そこで800条1項は、消滅会社の株主に交付する金銭等の全部又は一部が存続会社の親会社株式である場合には、135条1項にかかわらず、交付する総数を超えない範囲でその親会社株式を取得することができると定め、同条2項は効力発生日になお保有する分の処分を求めている。この規定自体が、親会社株式を合併対価にすることを法が予定している証拠である。肢は749条1項2号と800条1項に食い違う。
第百三十五条第一項の規定にかかわらず、吸収合併消滅株式会社若しくは株式交換完全子会社の株主、吸収合併消滅持分会社の社員又は吸収分割会社(以下この項において「消滅会社等の株主等」という。)に対して交付する金銭等の全部又は一部が存続株式会社等の親会社株式(同条第一項に規定する親会社株式をいう。以下この条において同じ。)である場合には、当該存続株式会社等は、吸収合併等に際して消滅会社等の株主等に対して交付する当該親会社株式の総数を超えない範囲において当該親会社株式を取得することができる。
- 対価の種類: 存続会社の株式・社債・新株予約権・新株予約権付社債・その他の財産(親会社株式を含む)のいずれでもよく、無対価も可(749条1項2号)
- 譲渡制限株式を対価にする: 可。消滅会社が公開会社で種類株式発行会社でないときは消滅会社の承認が特殊決議(783条1項・309条3項2号)
- 割当て: 持株数に応じて(749条3項)。消滅会社の自己株式と存続会社の有する消滅会社株式には割り当てない(749条1項3号かっこ書)
- 新株予約権者への交付: 存続会社の新株予約権か金銭(749条1項4号)。株式は不可
- 新設合併: 設立会社の株式を必ず交付(753条1項6号)
正しい。合併対価の割当てを受ける消滅会社の株主から、消滅会社自身と存続会社は除かれており(会社法749条1項3号かっこ書)、対価の種類を問わず消滅会社の自己株式には割り当てられない。
吸収合併存続株式会社が対価を割り当てる相手について、会社法749条1項3号は、吸収合併消滅株式会社の株主(吸収合併消滅株式会社及び吸収合併存続株式会社を除く)に対する金銭等の割当てに関する事項を合併契約で定めるとし、かっこ書で消滅会社自身と存続会社を割当ての対象から除いている。消滅会社自身が株主である場面とは消滅会社が持つ自己株式のことであり、この自己株式には合併対価を割り当てることができない。消滅会社は合併の効力発生によって解散し消滅するので(471条4号・750条1項)、消える会社自身に対価を交付しても意味がない。対価が株式なら存続会社の株式が宙に浮き、対価が金銭なら消滅会社の財産が存続会社に承継された後にその一部を消滅会社に払い戻すという無意味な循環が生じるだけである。したがってこの除外は対価の種類に左右されず、対価が金銭であっても自己株式に割当てはできない。存続会社が持つ消滅会社の株式についても同じく割当てが排除される。肢は749条1項3号かっこ書のとおりである。
前号に規定する場合には、吸収合併消滅株式会社の株主(吸収合併消滅株式会社及び吸収合併存続株式会社を除く。)又は吸収合併消滅持分会社の社員(吸収合併存続株式会社を除く。)に対する同号の金銭等の割当てに関する事項
- 対価の種類: 存続会社の株式・社債・新株予約権・新株予約権付社債・その他の財産(親会社株式を含む)のいずれでもよく、無対価も可(749条1項2号)
- 譲渡制限株式を対価にする: 可。消滅会社が公開会社で種類株式発行会社でないときは消滅会社の承認が特殊決議(783条1項・309条3項2号)
- 割当て: 持株数に応じて(749条3項)。消滅会社の自己株式と存続会社の有する消滅会社株式には割り当てない(749条1項3号かっこ書)
- 新株予約権者への交付: 存続会社の新株予約権か金銭(749条1項4号)。株式は不可
- 新設合併: 設立会社の株式を必ず交付(753条1項6号)
誤り。違うのは「合併対価として存続会社の譲渡制限株式を交付することはできない」の部分である。交付は禁じられておらず、消滅会社の承認決議が特殊決議に加重されるにとどまる(会社法783条1項・309条3項2号)。
合併対価について会社法749条1項2号は金銭等と定めるだけで、消滅会社が公開会社かどうかで交付できる対価の種類を制限する規定はない。したがって消滅会社が公開会社でも、存続会社が対価として自らの譲渡制限株式を交付することはできる。もっとも、公開会社である消滅会社の株主は、自由に譲渡できる株式を失って譲渡制限の付いた株式を受け取ることになり、投下資本の回収の途が狭まる。そこで法は対価の種類を禁じるのではなく、手続を重くして株主を守っている。消滅会社が公開会社であり、かつ株主に交付される対価の全部又は一部が譲渡制限株式等であるときは、合併契約の承認決議は特別決議ではなく、議決権を行使することができる株主の半数以上かつその議決権の3分の2以上という特殊決議による(783条1項・309条3項2号)。消滅会社が種類株式発行会社なら、割当てを受ける種類の株主の種類株主総会の特殊決議も要る(783条3項・324条3項2号)。反対株主には株式買取請求権もある(785条1項)。肢は、決議要件の加重で足りるところを交付の禁止と取り違えている。
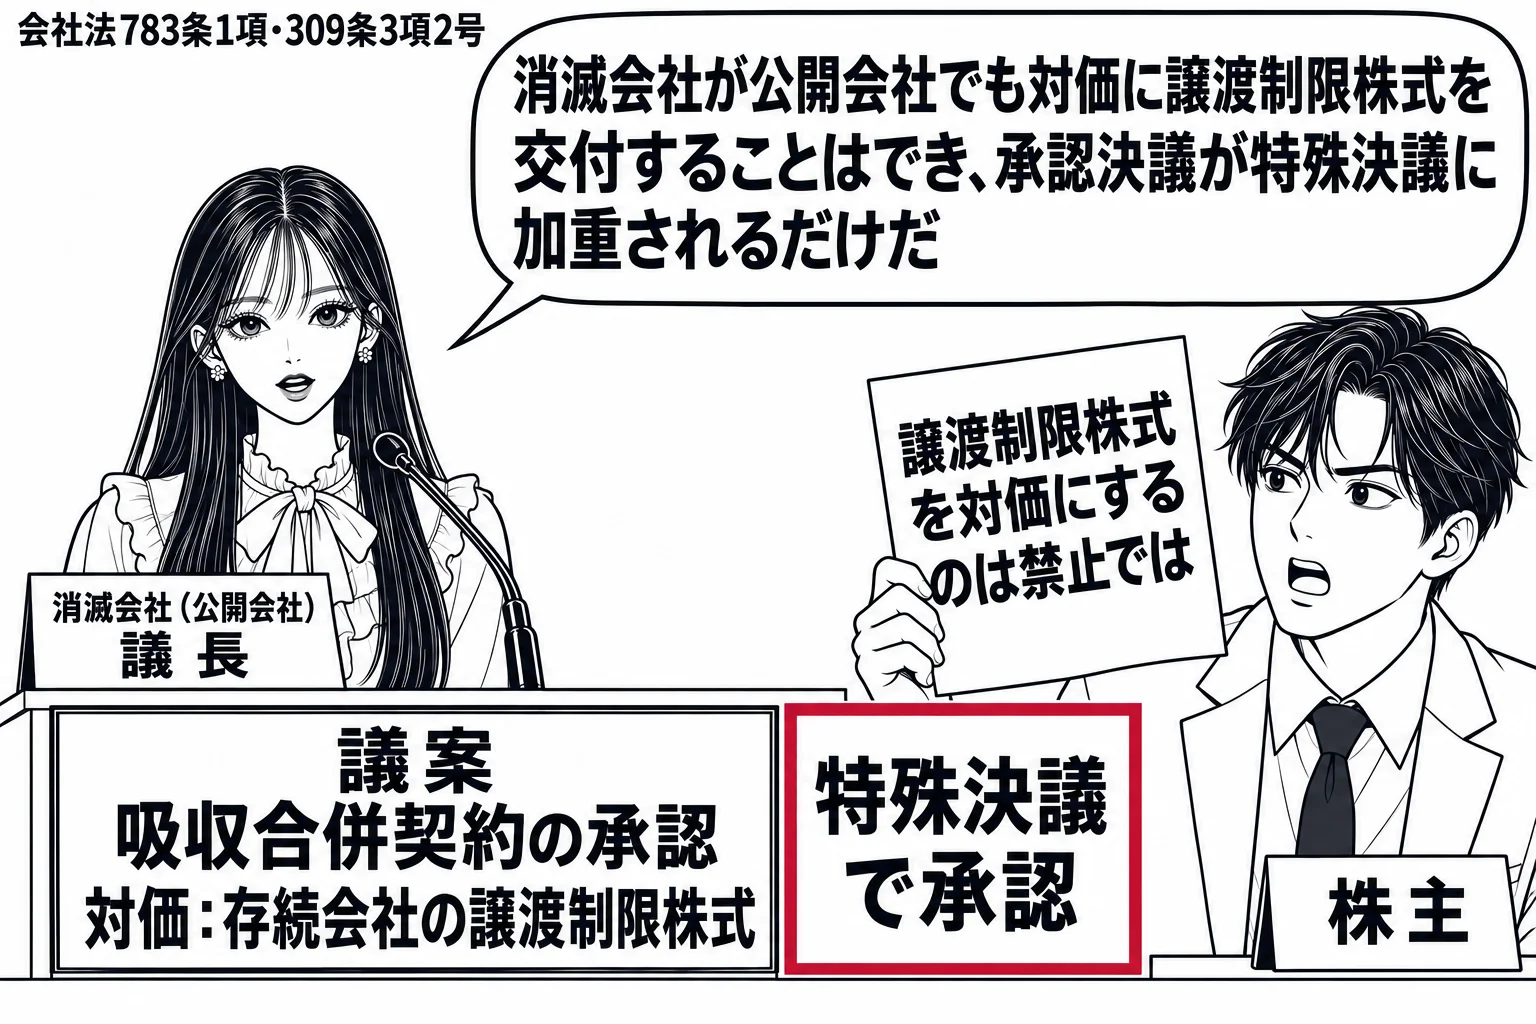
第七百八十三条第一項の株主総会(合併により消滅する株式会社又は株式交換をする株式会社が公開会社であり、かつ、当該株式会社の株主に対して交付する金銭等の全部又は一部が譲渡制限株式等(同条第三項に規定する譲渡制限株式等をいう。次号において同じ。)である場合における当該株主総会に限る。)
- 対価の種類: 存続会社の株式・社債・新株予約権・新株予約権付社債・その他の財産(親会社株式を含む)のいずれでもよく、無対価も可(749条1項2号)
- 譲渡制限株式を対価にする: 可。消滅会社が公開会社で種類株式発行会社でないときは消滅会社の承認が特殊決議(783条1項・309条3項2号)
- 割当て: 持株数に応じて(749条3項)。消滅会社の自己株式と存続会社の有する消滅会社株式には割り当てない(749条1項3号かっこ書)
- 新株予約権者への交付: 存続会社の新株予約権か金銭(749条1項4号)。株式は不可
- 新設合併: 設立会社の株式を必ず交付(753条1項6号)
誤り。違うのは「その有する新株予約権に代えて存続会社の株式を交付することができる」の部分である。消滅会社の新株予約権者に交付できるのは存続会社の新株予約権又は金銭に限られる(会社法749条1項4号・5号)。
消滅会社の新株予約権は吸収合併の効力発生日に消滅する(会社法750条4項)ので、その新株予約権者の保護が問題になる。749条1項4号は、存続会社が新株予約権者に交付するものとして「当該新株予約権に代わる当該吸収合併存続株式会社の新株予約権又は金銭」を掲げてその内容を合併契約で定めるものとし、5号はその割当てに関する事項を定める。つまり新株予約権者に交付できるのは存続会社の新株予約権か金銭に限られ、存続会社の株式はここに列挙されていない。新株予約権者はまだ株主ではなく、権利を行使して行使価額を払い込むことではじめて株主になる地位にあるにすぎない。合併に際して直ちに存続会社の株式を交付すれば、払込みを経ずに株主の地位を取得させることになり、株式の対価の確保という会社法の仕組みと合わない。そのため法は、新株予約権には新株予約権を、それが難しければ金銭を交付させることにした。合併契約の定めが新株予約権の内容に定めた条件(236条1項8号)に合わなければ、新株予約権者は買取請求ができる(787条1項1号)。肢は749条1項4号と食い違う。
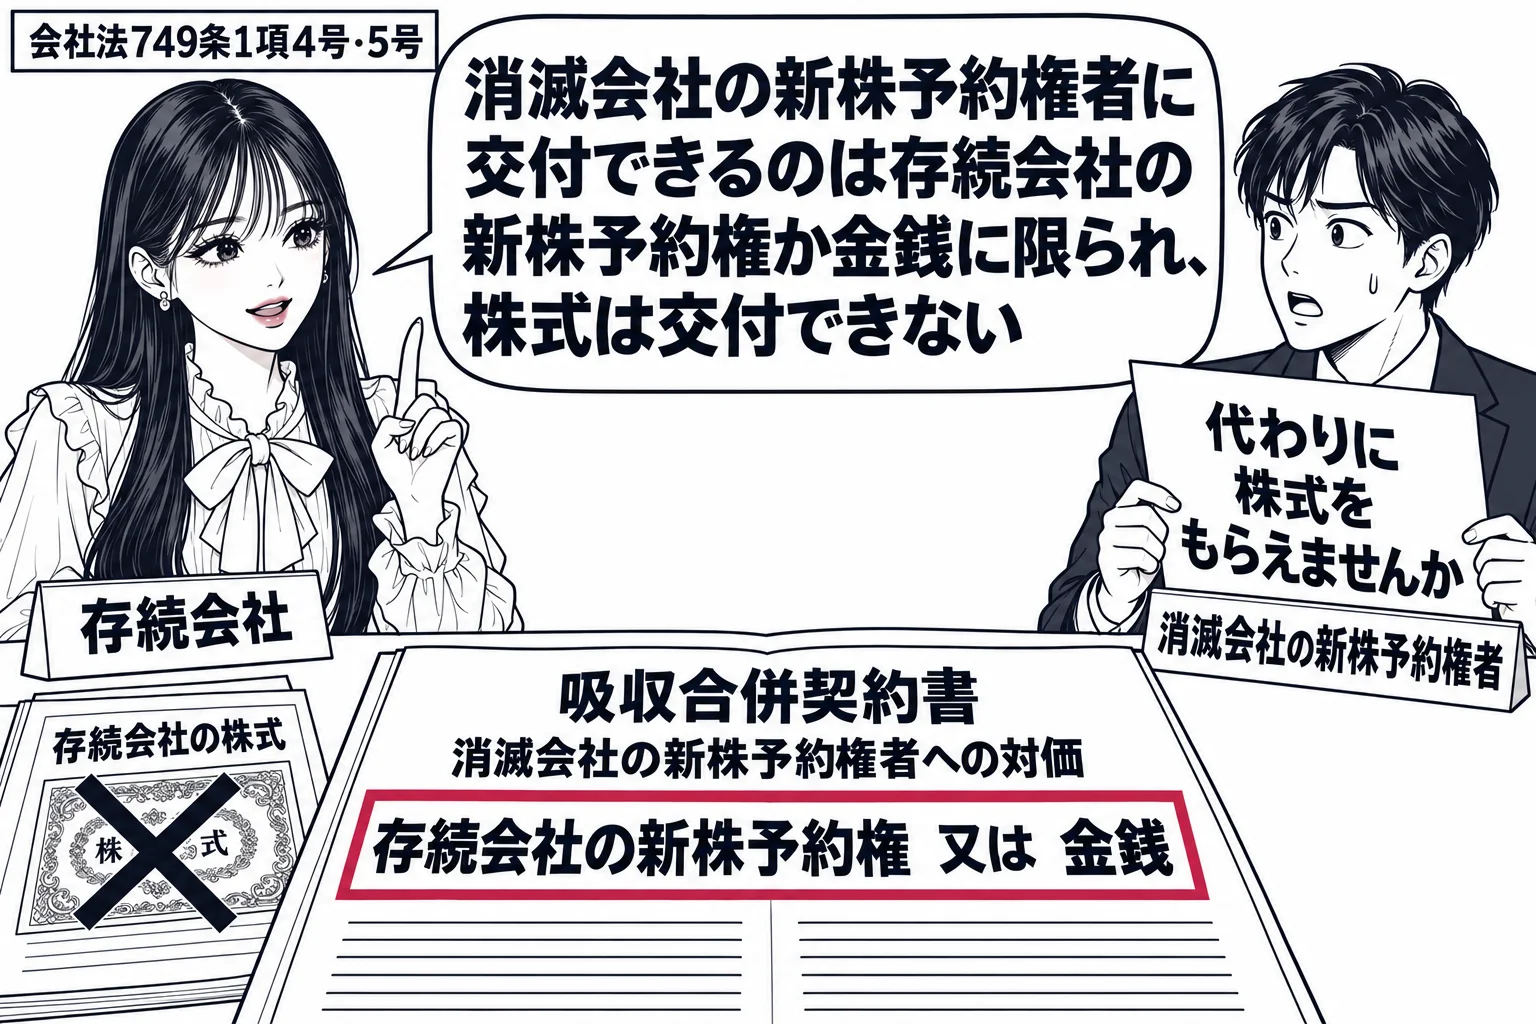
吸収合併消滅株式会社が新株予約権を発行しているときは、吸収合併存続株式会社が吸収合併に際して当該新株予約権の新株予約権者に対して交付する当該新株予約権に代わる当該吸収合併存続株式会社の新株予約権又は金銭についての次に掲げる事項
- 対価の種類: 存続会社の株式・社債・新株予約権・新株予約権付社債・その他の財産(親会社株式を含む)のいずれでもよく、無対価も可(749条1項2号)
- 譲渡制限株式を対価にする: 可。消滅会社が公開会社で種類株式発行会社でないときは消滅会社の承認が特殊決議(783条1項・309条3項2号)
- 割当て: 持株数に応じて(749条3項)。消滅会社の自己株式と存続会社の有する消滅会社株式には割り当てない(749条1項3号かっこ書)
- 新株予約権者への交付: 存続会社の新株予約権か金銭(749条1項4号)。株式は不可
- 新設合併: 設立会社の株式を必ず交付(753条1項6号)
誤り。違うのは「その親会社の株式を消滅会社の株主に対して合併対価として交付することはできない」の部分である。合併対価は金銭等であれば種類に制限がなく、存続会社の親会社の株式も交付できる(会社法749条1項2号・800条1項)。
吸収合併で存続株式会社が消滅会社の株主に交付する対価について、会社法749条1項2号はその株式に代わる「金銭等」と定めるだけで、種類に制限を設けていない。金銭等とは金銭その他の財産をいい(151条1項)、存続会社の株式に限らず、社債、新株予約権、金銭、さらに他の会社の株式を対価にすることもできる。存続会社の親会社の株式を対価とするいわゆる三角合併も、この金銭等に含まれる。もっとも子会社は原則として親会社の株式を取得できない(135条1項)ので、そのままでは存続会社は交付すべき親会社株式を用意できない。そこで800条1項は、消滅会社の株主に交付する金銭等の全部又は一部が存続会社の親会社株式である場合には、135条1項にかかわらず、交付する総数を超えない範囲でその親会社株式を取得することができると定め、同条2項は効力発生日になお保有する分の処分を求めている。この規定自体が、親会社株式を合併対価にすることを法が予定している証拠である。肢は749条1項2号と800条1項に食い違う。
第百三十五条第一項の規定にかかわらず、吸収合併消滅株式会社若しくは株式交換完全子会社の株主、吸収合併消滅持分会社の社員又は吸収分割会社(以下この項において「消滅会社等の株主等」という。)に対して交付する金銭等の全部又は一部が存続株式会社等の親会社株式(同条第一項に規定する親会社株式をいう。以下この条において同じ。)である場合には、当該存続株式会社等は、吸収合併等に際して消滅会社等の株主等に対して交付する当該親会社株式の総数を超えない範囲において当該親会社株式を取得することができる。
- 対価の種類: 存続会社の株式・社債・新株予約権・新株予約権付社債・その他の財産(親会社株式を含む)のいずれでもよく、無対価も可(749条1項2号)
- 譲渡制限株式を対価にする: 可。消滅会社が公開会社で種類株式発行会社でないときは消滅会社の承認が特殊決議(783条1項・309条3項2号)
- 割当て: 持株数に応じて(749条3項)。消滅会社の自己株式と存続会社の有する消滅会社株式には割り当てない(749条1項3号かっこ書)
- 新株予約権者への交付: 存続会社の新株予約権か金銭(749条1項4号)。株式は不可
- 新設合併: 設立会社の株式を必ず交付(753条1項6号)
正しい。合併対価の割当てを受ける消滅会社の株主から、消滅会社自身と存続会社は除かれており(会社法749条1項3号かっこ書)、対価の種類を問わず消滅会社の自己株式には割り当てられない。
吸収合併存続株式会社が対価を割り当てる相手について、会社法749条1項3号は、吸収合併消滅株式会社の株主(吸収合併消滅株式会社及び吸収合併存続株式会社を除く)に対する金銭等の割当てに関する事項を合併契約で定めるとし、かっこ書で消滅会社自身と存続会社を割当ての対象から除いている。消滅会社自身が株主である場面とは消滅会社が持つ自己株式のことであり、この自己株式には合併対価を割り当てることができない。消滅会社は合併の効力発生によって解散し消滅するので(471条4号・750条1項)、消える会社自身に対価を交付しても意味がない。対価が株式なら存続会社の株式が宙に浮き、対価が金銭なら消滅会社の財産が存続会社に承継された後にその一部を消滅会社に払い戻すという無意味な循環が生じるだけである。したがってこの除外は対価の種類に左右されず、対価が金銭であっても自己株式に割当てはできない。存続会社が持つ消滅会社の株式についても同じく割当てが排除される。肢は749条1項3号かっこ書のとおりである。
前号に規定する場合には、吸収合併消滅株式会社の株主(吸収合併消滅株式会社及び吸収合併存続株式会社を除く。)又は吸収合併消滅持分会社の社員(吸収合併存続株式会社を除く。)に対する同号の金銭等の割当てに関する事項
- 対価の種類: 存続会社の株式・社債・新株予約権・新株予約権付社債・その他の財産(親会社株式を含む)のいずれでもよく、無対価も可(749条1項2号)
- 譲渡制限株式を対価にする: 可。消滅会社が公開会社で種類株式発行会社でないときは消滅会社の承認が特殊決議(783条1項・309条3項2号)
- 割当て: 持株数に応じて(749条3項)。消滅会社の自己株式と存続会社の有する消滅会社株式には割り当てない(749条1項3号かっこ書)
- 新株予約権者への交付: 存続会社の新株予約権か金銭(749条1項4号)。株式は不可
- 新設合併: 設立会社の株式を必ず交付(753条1項6号)
誤り。違うのは「合併対価として存続会社の譲渡制限株式を交付することはできない」の部分である。交付は禁じられておらず、消滅会社の承認決議が特殊決議に加重されるにとどまる(会社法783条1項・309条3項2号)。
合併対価について会社法749条1項2号は金銭等と定めるだけで、消滅会社が公開会社かどうかで交付できる対価の種類を制限する規定はない。したがって消滅会社が公開会社でも、存続会社が対価として自らの譲渡制限株式を交付することはできる。もっとも、公開会社である消滅会社の株主は、自由に譲渡できる株式を失って譲渡制限の付いた株式を受け取ることになり、投下資本の回収の途が狭まる。そこで法は対価の種類を禁じるのではなく、手続を重くして株主を守っている。消滅会社が公開会社であり、かつ株主に交付される対価の全部又は一部が譲渡制限株式等であるときは、合併契約の承認決議は特別決議ではなく、議決権を行使することができる株主の半数以上かつその議決権の3分の2以上という特殊決議による(783条1項・309条3項2号)。消滅会社が種類株式発行会社なら、割当てを受ける種類の株主の種類株主総会の特殊決議も要る(783条3項・324条3項2号)。反対株主には株式買取請求権もある(785条1項)。肢は、決議要件の加重で足りるところを交付の禁止と取り違えている。
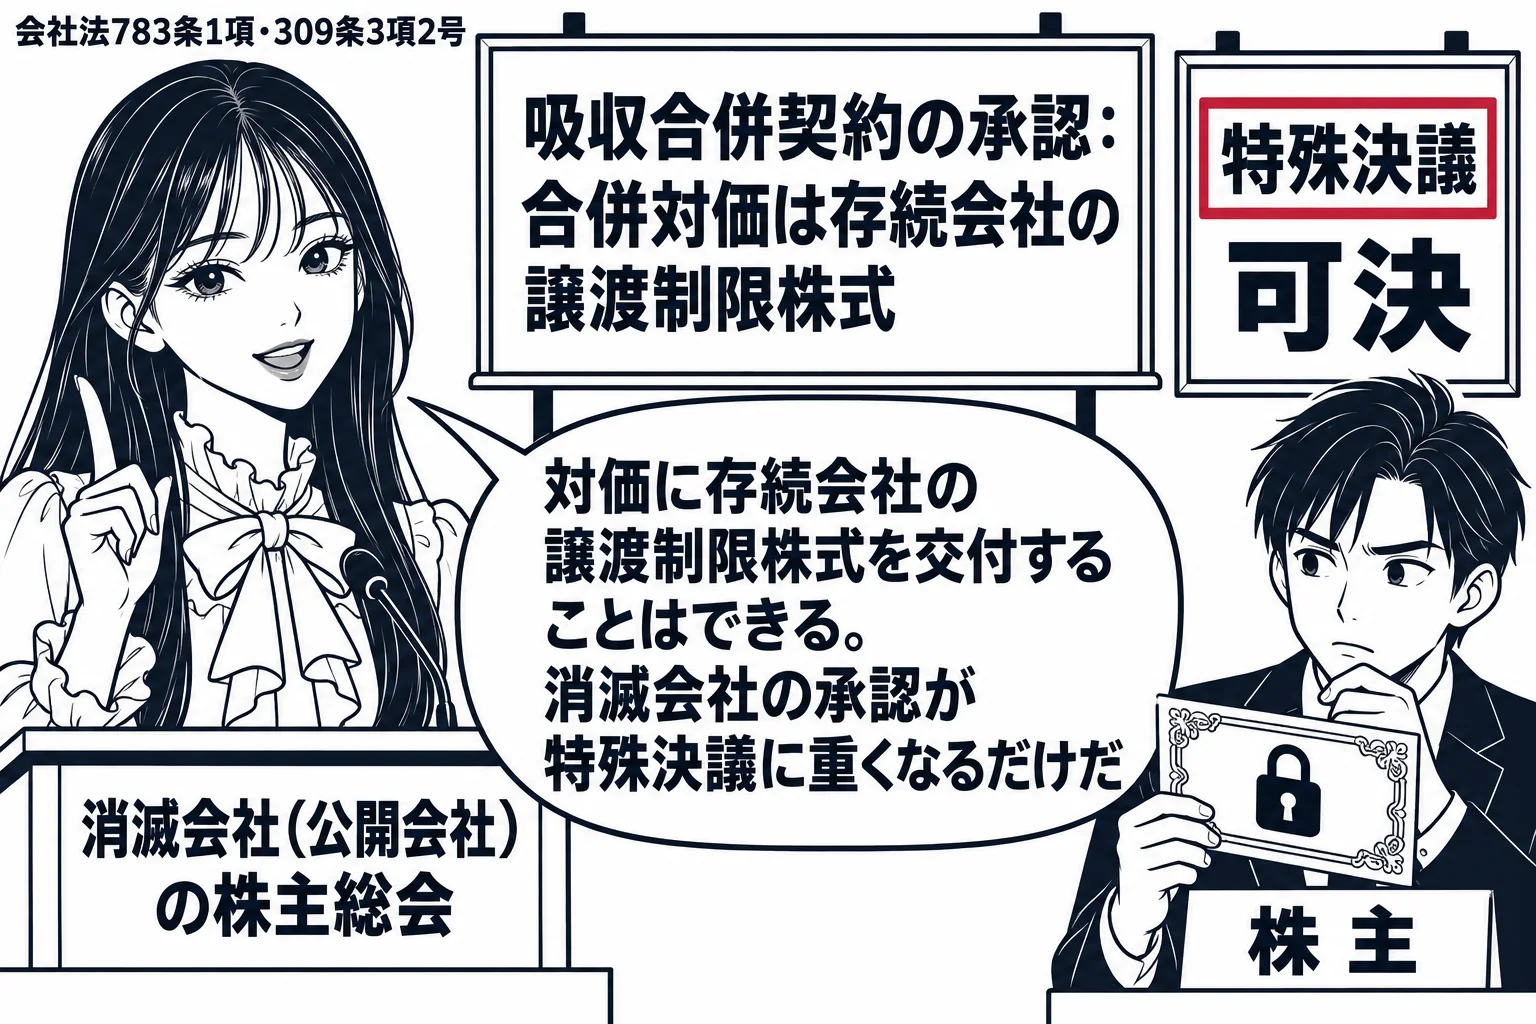
第七百八十三条第一項の株主総会(合併により消滅する株式会社又は株式交換をする株式会社が公開会社であり、かつ、当該株式会社の株主に対して交付する金銭等の全部又は一部が譲渡制限株式等(同条第三項に規定する譲渡制限株式等をいう。次号において同じ。)である場合における当該株主総会に限る。)
- 対価の種類: 存続会社の株式・社債・新株予約権・新株予約権付社債・その他の財産(親会社株式を含む)のいずれでもよく、無対価も可(749条1項2号)
- 譲渡制限株式を対価にする: 可。消滅会社が公開会社で種類株式発行会社でないときは消滅会社の承認が特殊決議(783条1項・309条3項2号)
- 割当て: 持株数に応じて(749条3項)。消滅会社の自己株式と存続会社の有する消滅会社株式には割り当てない(749条1項3号かっこ書)
- 新株予約権者への交付: 存続会社の新株予約権か金銭(749条1項4号)。株式は不可
- 新設合併: 設立会社の株式を必ず交付(753条1項6号)
誤り。違うのは「その有する新株予約権に代えて存続会社の株式を交付することができる」の部分である。消滅会社の新株予約権者に交付できるのは存続会社の新株予約権又は金銭に限られる(会社法749条1項4号・5号)。
消滅会社の新株予約権は吸収合併の効力発生日に消滅する(会社法750条4項)ので、その新株予約権者の保護が問題になる。749条1項4号は、存続会社が新株予約権者に交付するものとして「当該新株予約権に代わる当該吸収合併存続株式会社の新株予約権又は金銭」を掲げてその内容を合併契約で定めるものとし、5号はその割当てに関する事項を定める。つまり新株予約権者に交付できるのは存続会社の新株予約権か金銭に限られ、存続会社の株式はここに列挙されていない。新株予約権者はまだ株主ではなく、権利を行使して行使価額を払い込むことではじめて株主になる地位にあるにすぎない。合併に際して直ちに存続会社の株式を交付すれば、払込みを経ずに株主の地位を取得させることになり、株式の対価の確保という会社法の仕組みと合わない。そのため法は、新株予約権には新株予約権を、それが難しければ金銭を交付させることにした。合併契約の定めが新株予約権の内容に定めた条件(236条1項8号)に合わなければ、新株予約権者は買取請求ができる(787条1項1号)。肢は749条1項4号と食い違う。
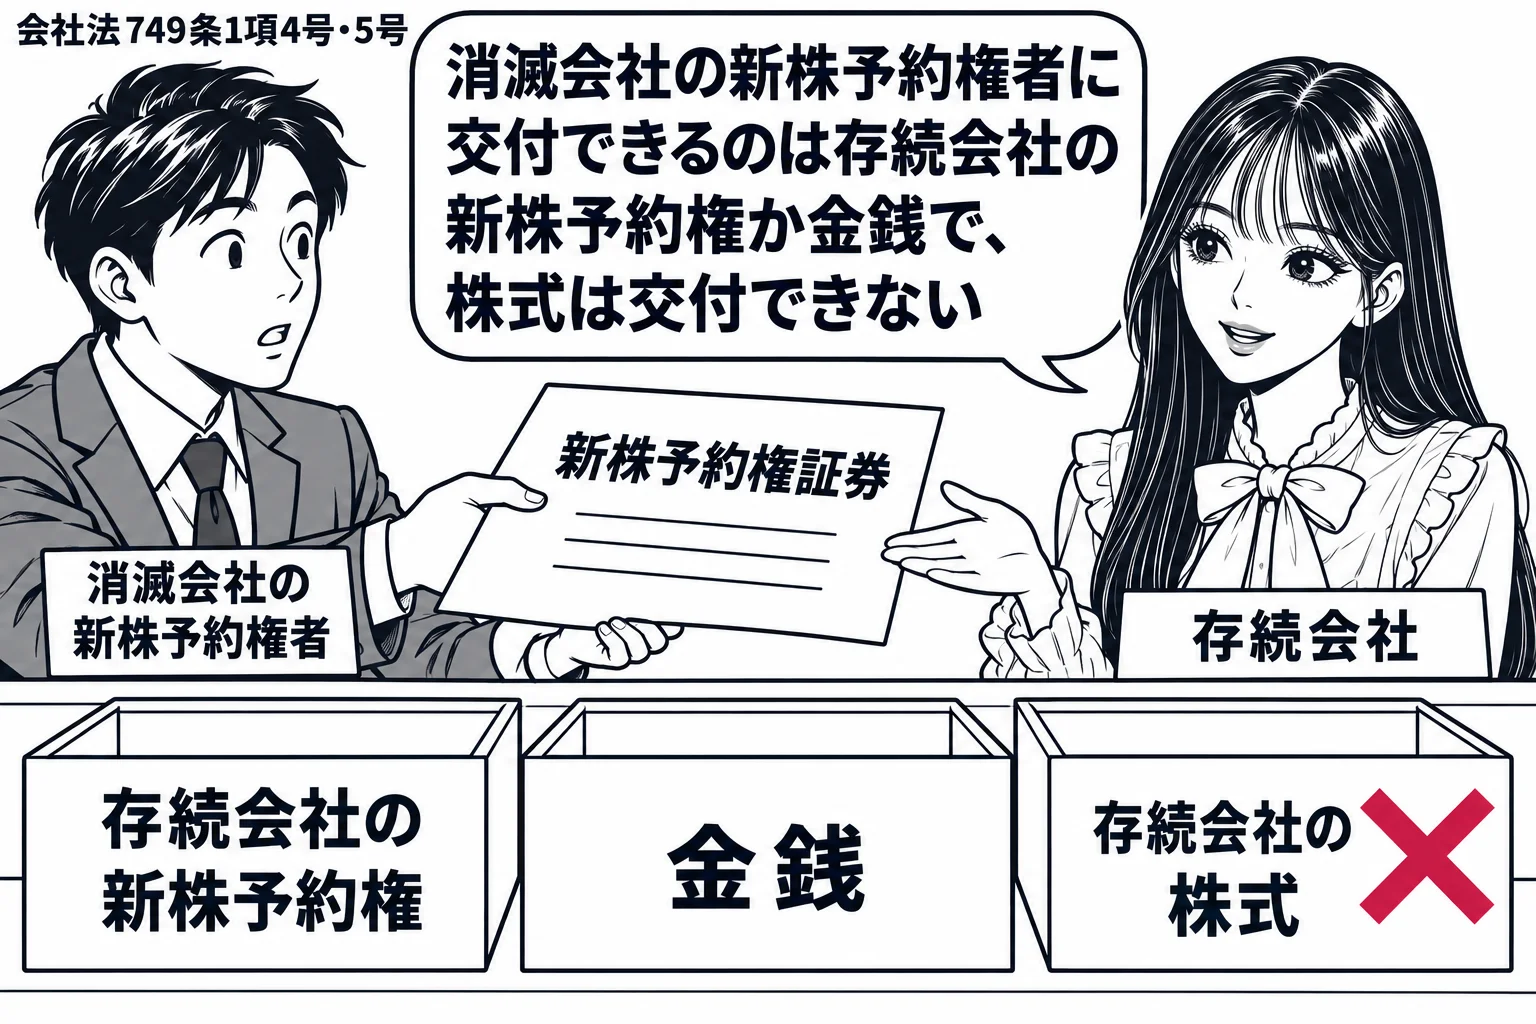
吸収合併消滅株式会社が新株予約権を発行しているときは、吸収合併存続株式会社が吸収合併に際して当該新株予約権の新株予約権者に対して交付する当該新株予約権に代わる当該吸収合併存続株式会社の新株予約権又は金銭についての次に掲げる事項
- 対価の種類: 存続会社の株式・社債・新株予約権・新株予約権付社債・その他の財産(親会社株式を含む)のいずれでもよく、無対価も可(749条1項2号)
- 譲渡制限株式を対価にする: 可。消滅会社が公開会社で種類株式発行会社でないときは消滅会社の承認が特殊決議(783条1項・309条3項2号)
- 割当て: 持株数に応じて(749条3項)。消滅会社の自己株式と存続会社の有する消滅会社株式には割り当てない(749条1項3号かっこ書)
- 新株予約権者への交付: 存続会社の新株予約権か金銭(749条1項4号)。株式は不可
- 新設合併: 設立会社の株式を必ず交付(753条1項6号)
誤り。違うのは事業譲渡の「対価として交付される財産の種類は金銭に限られる」の部分である。事業譲渡は取引法上の契約であり、対価の種類を金銭に限る規定は無い。
吸収合併の対価は、消滅会社の株主に交付する株式に代わる「金銭等」とされ(会社法749条1項2号)、存続会社の株式のほか社債、新株予約権、新株予約権付社債、さらにそれ以外の金銭や親会社株式などを交付でき、交付しないこともできる。対価の柔軟化により、交付金合併や三角合併も認められる。本肢の前段は正しい。しかし後段が誤りである。事業譲渡は売買に類する取引法上の契約であり、契約自由の原則が及ぶので、対価の種類を金銭に限る規定は会社法にも商法にも無い。実務では金銭を対価とするのが通常であるが、譲受会社の株式や社債、その他の現物を対価とすることもできる。譲受会社が自社の株式を対価とするときは、募集株式の発行における現物出資の規制など別の手続の規律が及ぶにとどまる。したがって、事業譲渡の対価が金銭に限られるとする本肢は誤りである。
吸収合併存続株式会社が吸収合併に際して株式会社である吸収合併消滅会社(略)の株主又は持分会社である吸収合併消滅会社(略)の社員に対してその株式又は持分に代わる金銭等を交付するときは、当該金銭等についての次に掲げる事項(略)
| 項目 | 吸収合併 | 事業譲渡 |
|---|---|---|
| 相手方 | 会社に限る(2条27号) | 会社でなくてよい。個人商人でもよい(24条参照) |
| 承継の仕方 | 効力発生日に権利義務の全部を包括承継(750条1項) | 取引法上の契約。登記・通知・承諾など個別の移転行為が要る |
| 債務 | 債権者の個別の同意なしに移る。債権者異議手続で保護(789条・799条) | 免責的に引き受けるには債権者の同意が要る(民法472条) |
| 対価 | 株式・社債・金銭など何でもよい(749条1項2号) | 制限なし。金銭に限られない |
| 消滅会社・譲渡会社 | 消滅会社は当然に解散し、清算なしに消滅(471条4号・475条1号括弧書) | 全部を譲渡しても当然には解散しない |
| 無効の主張 | 効力発生日から6か月以内に訴えのみ(828条1項7号) | 訴えによらず誰でもいつでも主張できる(最大判昭61.9.11) |
誤り。違うのは事業譲渡の「対価として交付される財産の種類は金銭に限られる」の部分である。事業譲渡は取引法上の契約であり、対価の種類を金銭に限る規定は無い。
吸収合併の対価は、消滅会社の株主に交付する株式に代わる「金銭等」とされ(会社法749条1項2号)、存続会社の株式のほか社債、新株予約権、新株予約権付社債、さらにそれ以外の金銭や親会社株式などを交付でき、交付しないこともできる。対価の柔軟化により、交付金合併や三角合併も認められる。本肢の前段は正しい。しかし後段が誤りである。事業譲渡は売買に類する取引法上の契約であり、契約自由の原則が及ぶので、対価の種類を金銭に限る規定は会社法にも商法にも無い。実務では金銭を対価とするのが通常であるが、譲受会社の株式や社債、その他の現物を対価とすることもできる。譲受会社が自社の株式を対価とするときは、募集株式の発行における現物出資の規制など別の手続の規律が及ぶにとどまる。したがって、事業譲渡の対価が金銭に限られるとする本肢は誤りである。
吸収合併存続株式会社が吸収合併に際して株式会社である吸収合併消滅会社(略)の株主又は持分会社である吸収合併消滅会社(略)の社員に対してその株式又は持分に代わる金銭等を交付するときは、当該金銭等についての次に掲げる事項(略)
| 項目 | 吸収合併 | 事業譲渡 |
|---|---|---|
| 相手方 | 会社に限る(2条27号) | 会社でなくてよい。個人商人でもよい(24条参照) |
| 承継の仕方 | 効力発生日に権利義務の全部を包括承継(750条1項) | 取引法上の契約。登記・通知・承諾など個別の移転行為が要る |
| 債務 | 債権者の個別の同意なしに移る。債権者異議手続で保護(789条・799条) | 免責的に引き受けるには債権者の同意が要る(民法472条) |
| 対価 | 株式・社債・金銭など何でもよい(749条1項2号) | 制限なし。金銭に限られない |
| 消滅会社・譲渡会社 | 消滅会社は当然に解散し、清算なしに消滅(471条4号・475条1号括弧書) | 全部を譲渡しても当然には解散しない |
| 無効の主張 | 効力発生日から6か月以内に訴えのみ(828条1項7号) | 訴えによらず誰でもいつでも主張できる(最大判昭61.9.11) |
正しい。吸収合併契約で対価を定めるのは「金銭等を交付するときは」であり、消滅会社の株主に対価を交付しない無対価合併も認められる(会社法749条1項2号)。
会社法749条1項2号は、吸収合併契約で定める事項として、存続株式会社が消滅株式会社の株主又は消滅持分会社の社員に対し「その株式又は持分に代わる金銭等を交付するときは」その金銭等に関する事項を掲げる。「交付するときは」という条件付きの書き方は、対価を交付しない合併があり得ることを前提にしており、対価の交付を合併の要件とはしていない。したがって対価を全く交付しない無対価合併も適法である。存続会社が消滅会社の株式を全部保有する完全親子会社間の合併では、749条1項3号括弧書が存続会社と消滅会社を割当ての対象から除いているので、そもそも対価を交付すべき相手がいない。消滅会社が債務超過でその株式に交付すべき経済的価値がない場合も、対価を出さないことがかえって存続会社の株主の利益にかなう。無対価が消滅会社の株主に著しく不当なときは、合併条件の不公正として承認決議の取消し(831条1項3号)や差止め(784条の2)の問題になるにとどまる。本肢は正しい。
吸収合併存続株式会社が吸収合併に際して株式会社である吸収合併消滅会社(…)の株主又は持分会社である吸収合併消滅会社(…)の社員に対してその株式又は持分に代わる金銭等を交付するときは、当該金銭等についての次に掲げる事項
- 対価の種類: 存続会社の株式・社債・新株予約権・新株予約権付社債・その他の財産(親会社株式を含む)のいずれでもよく、無対価も可(749条1項2号)
- 割当て: 持株数に応じて(749条3項)。消滅会社の自己株式と存続会社の有する消滅会社株式には割り当てない(749条1項3号括弧書)
- 端数: 競売等をして代金を交付(234条1項)
- 新株予約権者への交付: 存続会社の新株予約権か金銭(749条1項4号)。株式は不可
- 新設合併: 設立会社の株式を必ず交付(753条1項6号・7号)。設立会社は持分会社でもよい(755条)
誤り。違うのは「その定めに従い,当該吸収合併消滅株式会社が発行した新株予約権の新株予約権者に吸収合併存続株式会社の新株予約権が交付される」の部分である。存続会社の新株予約権を交付するかどうかは吸収合併契約の定めによる(会社法749条1項4号)。
新株予約権の内容として、会社が合併により消滅する場合に新株予約権者に存続会社の新株予約権を交付する旨とその条件を定めることができる(会社法236条1項8号イ)。しかし消滅会社の新株予約権は効力発生日に消滅し(750条4項)、新株予約権者が存続会社の新株予約権を取得するのは、吸収合併契約において、消滅会社の新株予約権に代わる存続会社の新株予約権又は金銭の内容と割当てに関する事項が定められたときである(749条1項4号・5号)。236条1項8号の定めは消滅会社が一方的に定めた新株予約権の条件にすぎず、存続会社を拘束する力は無いので、存続会社が合併契約でこれに応じない限り、新株予約権は交付されない。その代わり、合併契約の定めが新株予約権の内容として定められた条件に合致しないときは、新株予約権者は消滅会社に対して新株予約権買取請求ができる(787条1項1号)。したがって、内容の定めがあれば当然に交付されるとする肢は誤っている。
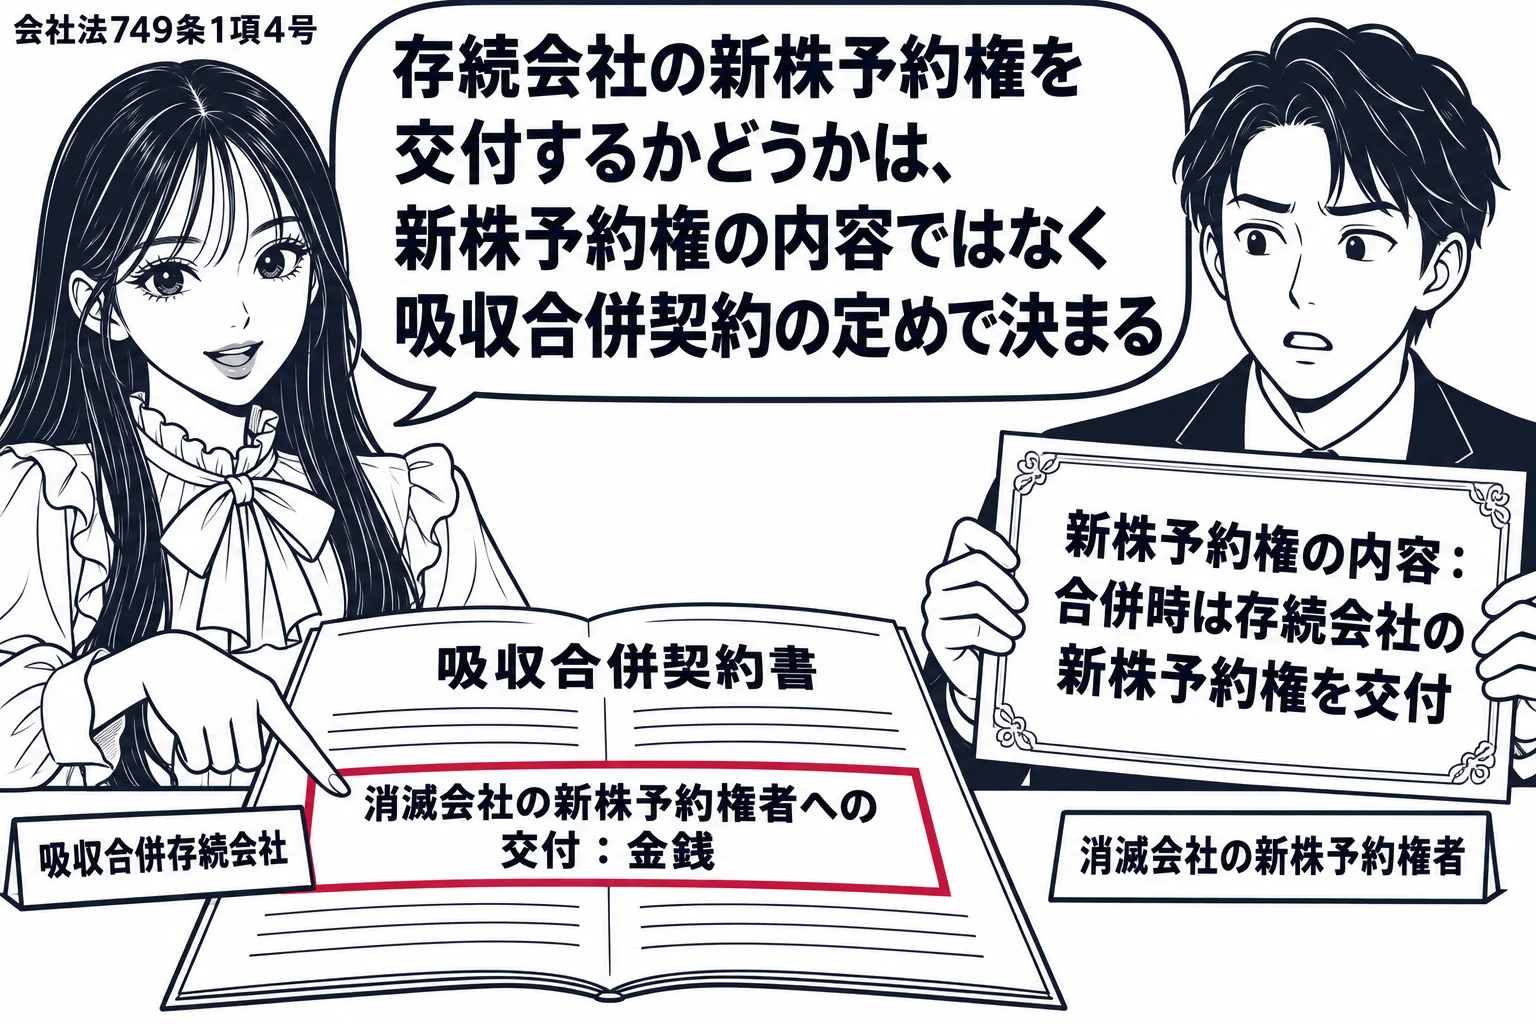
吸収合併消滅株式会社が新株予約権を発行しているときは、吸収合併存続株式会社が吸収合併に際して当該新株予約権の新株予約権者に対して交付する当該新株予約権に代わる当該吸収合併存続株式会社の新株予約権又は金銭についての次に掲げる事項 イ 当該吸収合併消滅株式会社の新株予約権の新株予約権者に対して吸収合併存続株式会社の新株予約権を交付するときは、当該新株予約権の内容及び数又はその算定方法
- 対価の種類:存続会社の株式・社債・新株予約権・新株予約権付社債・その他の財産(親会社株式を含む)のいずれでもよく、無対価も可(749条1項2号)
- 割当て:持株数に応じて(749条3項)。消滅会社の自己株式と存続会社の有する消滅会社株式には割り当てない(749条1項3号かっこ書)
- 端数:競売等をして代金を交付(234条1項)。切捨て不可
- 新株予約権者への交付:存続会社の新株予約権か金銭(749条1項4号)。株式は不可。内容の定めがあっても合併契約で定めなければ交付されない
誤り。違うのは「吸収合併存続株式会社の株式を交付しない合併は,認められていない」の部分である。吸収合併の対価は存続会社の株式に限られず、金銭その他の財産でも無対価でもよい(会社法749条1項2号)。
会社法749条1項2号は、吸収合併存続株式会社が消滅会社の株主又は社員に対してその株式又は持分に代わる金銭等を交付するときは、その金銭等についての事項を吸収合併契約で定めると規定し、金銭等が存続会社の株式である場合(イ)、社債である場合(ロ)、新株予約権である場合(ハ)、新株予約権付社債である場合(ニ)、これら以外の財産である場合(ホ)を並べている。存続会社の株式は対価の選択肢の一つにすぎず、金銭だけを交付する合併も、存続会社の親会社の株式を交付する三角合併も認められる。さらに同号は金銭等を交付する「ときは」と定めているので、対価を全く交付しない無対価の合併も可能である。平成17年に成立した会社法は、組織再編の対価を柔軟化し、消滅会社の株主を存続会社の株主にせずに締め出す現金合併を認めた。対価が存続会社の株式でない場合には、消滅会社の株主の保護は反対株主の株式買取請求(785条)によって図られる。したがって存続会社の株式を交付しない合併は認められないとする肢は誤っている。
吸収合併存続株式会社が吸収合併に際して株式会社である吸収合併消滅会社(以下この編において「吸収合併消滅株式会社」という。)の株主又は持分会社である吸収合併消滅会社(以下この編において「吸収合併消滅持分会社」という。)の社員に対してその株式又は持分に代わる金銭等を交付するときは、当該金銭等についての次に掲げる事項(以下略)
- 対価の種類:存続会社の株式・社債・新株予約権・新株予約権付社債・その他の財産(親会社株式を含む)のいずれでもよく、無対価も可(749条1項2号)
- 譲渡制限株式を対価にする:可。消滅会社が公開会社で種類株式発行会社でないときは消滅会社の承認が特殊決議(783条1項・309条3項2号)
- 割当て:持株数に応じて(749条3項)。消滅会社の自己株式と存続会社の有する消滅会社株式には割り当てない(749条1項3号かっこ書)
- 端数:競売等をして代金を交付(234条1項)。切捨て不可
- 新設合併:設立会社の株式を必ず交付(753条1項6号・7号)
誤り。違うのは「消滅会社が発行していた新株予約権を,存続会社が承継しないものとすることはできない」の部分である。消滅会社の新株予約権は効力発生日に消滅し(会社法750条4項)、存続会社はこれに代わる新株予約権又は金銭を交付する(749条1項4号)。
吸収合併では存続会社が効力発生日に消滅会社の権利義務を包括的に承継する(会社法750条1項)が、消滅会社が発行していた新株予約権については別の扱いがされる。750条4項は、吸収合併消滅株式会社の新株予約権は効力発生日に消滅すると定め、749条1項4号は、消滅会社が新株予約権を発行しているときは、存続会社が新株予約権者に対してその新株予約権に代わって交付する存続会社の新株予約権又は金銭について、その内容・数・額などを合併契約で定めなければならないとする。新株予約権は消滅会社の株式を目的とする権利であり、消滅会社の株式は合併によって無くなるから、権利をそのまま承継させても意味がなく、存続会社の新株予約権に置き換えるか金銭で清算するほかない。金銭を交付するものと定めれば、存続会社は新株予約権を一切承継しない。合併契約の定めが新株予約権の発行時の条件に合致しないときは、新株予約権者に買取請求権が認められる(787条1項1号)。肢は包括承継の原則から新株予約権の承継が強制されるとしており誤りである。
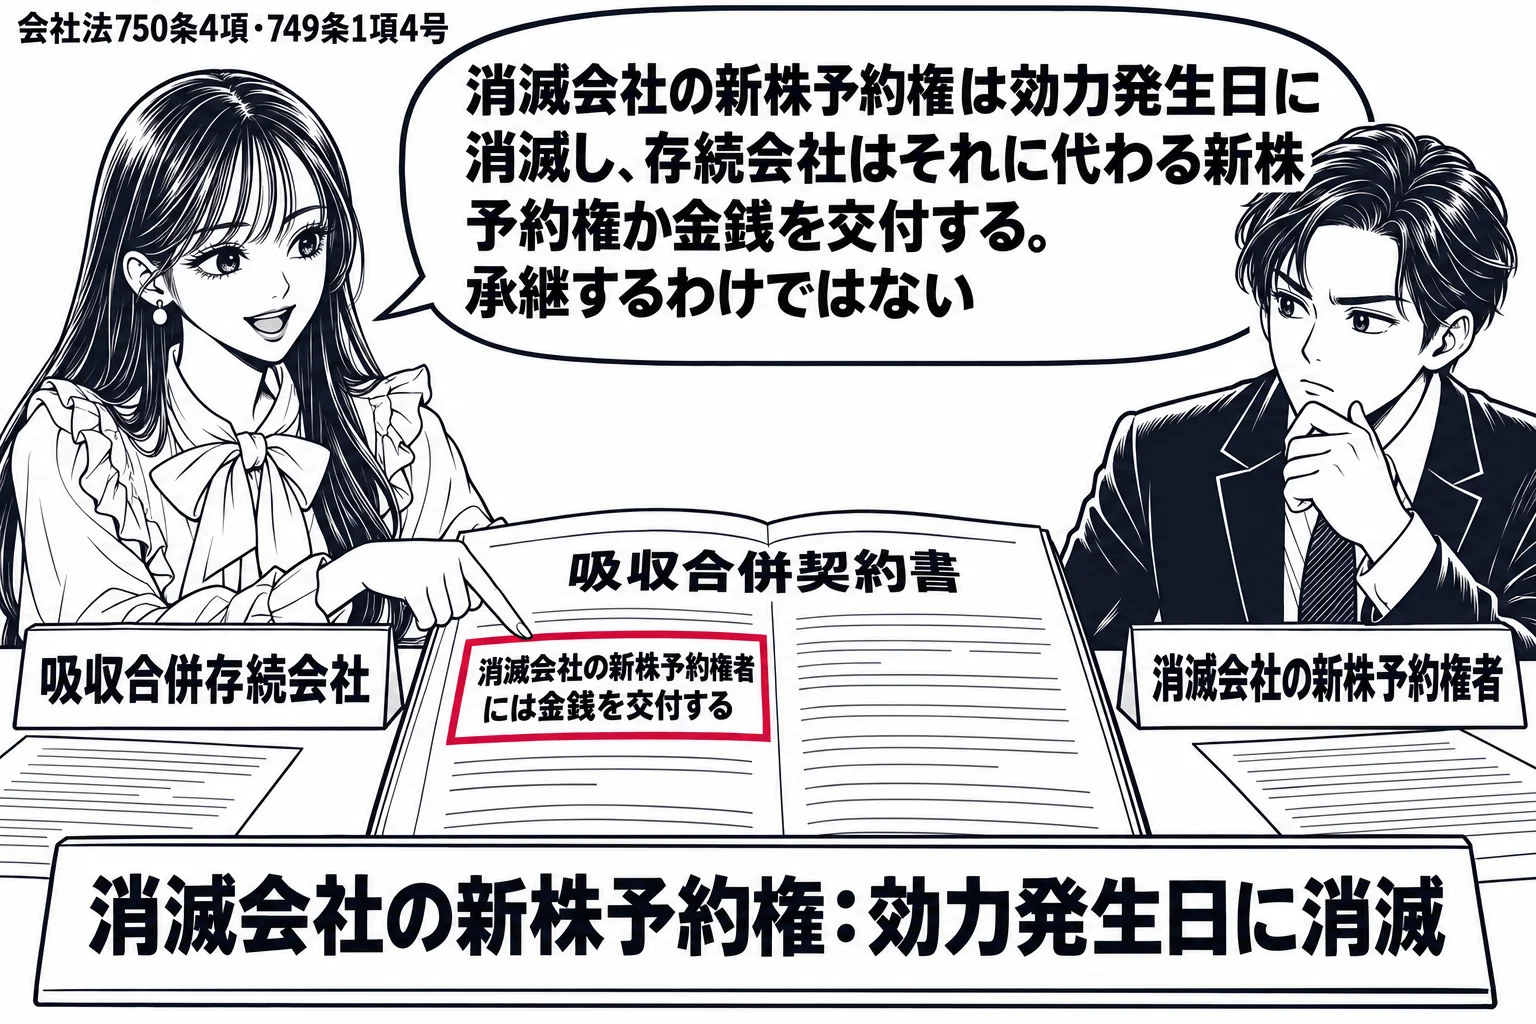
吸収合併消滅株式会社の新株予約権は、効力発生日に、消滅する。
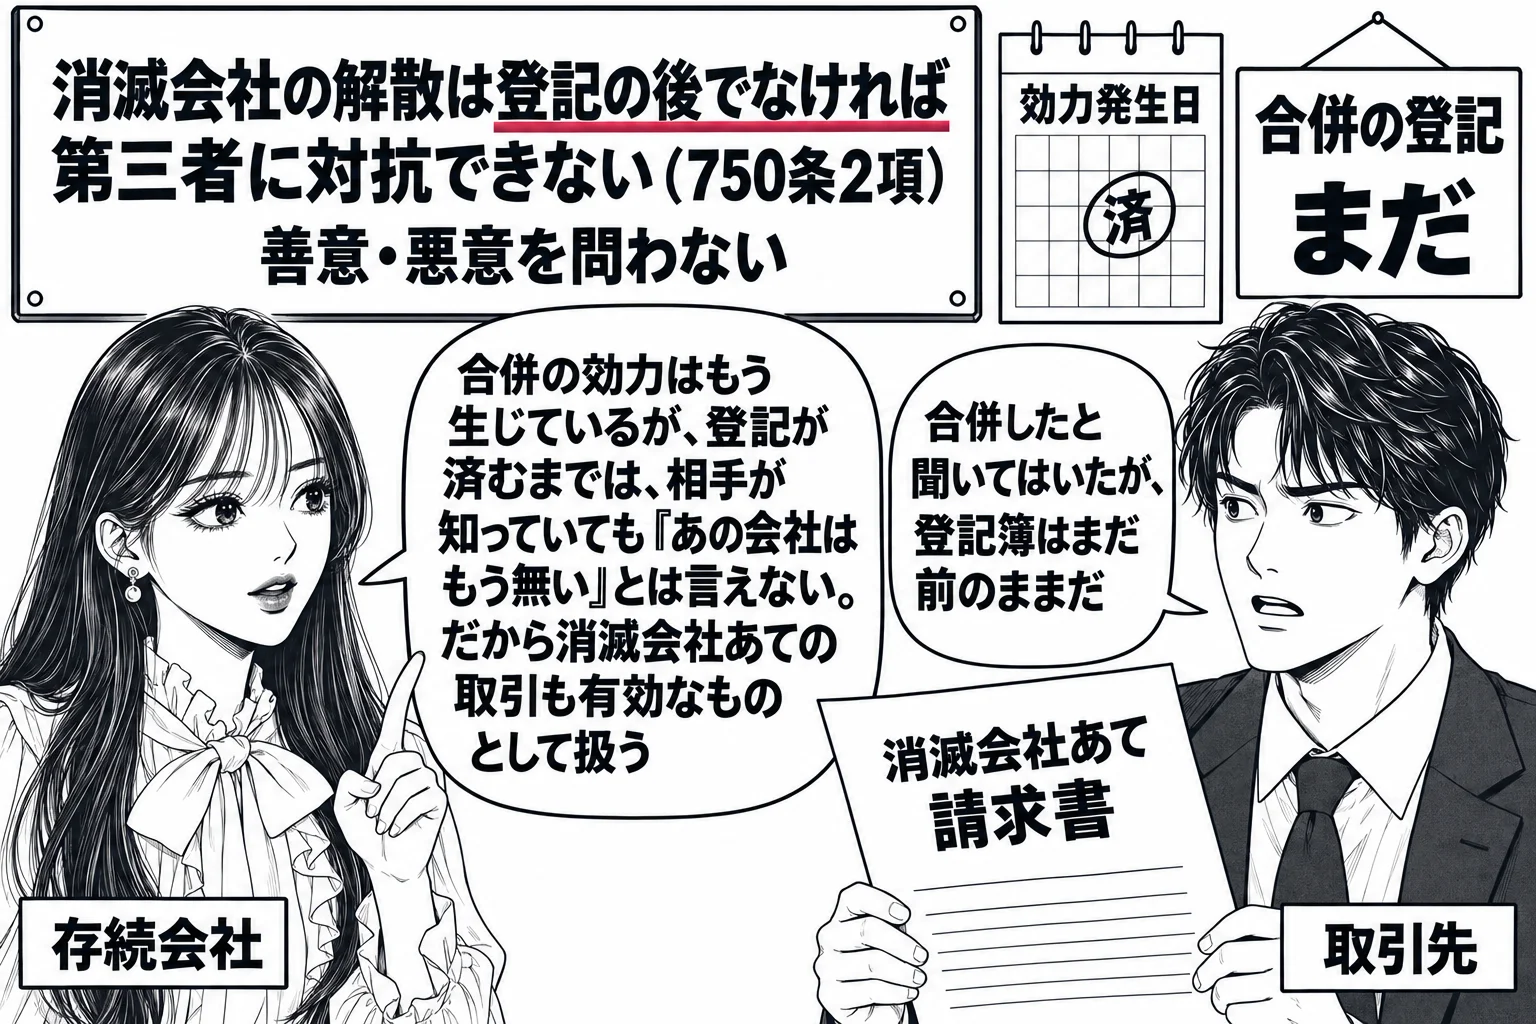
誤り。違うのは「合併の登記の日に生ずる」の部分である。吸収合併の効力は合併契約で定めた効力発生日に生じ(会社法750条1項・749条1項6号)、登記は効力発生後2週間以内にする届出である。
会社法750条1項は、吸収合併存続株式会社は効力発生日に吸収合併消滅会社の権利義務を承継すると定め、効力発生日とは吸収合併契約で定めた吸収合併がその効力を生ずる日をいう(749条1項6号)。登記については921条が、吸収合併をしたときはその効力が生じた日から2週間以内に消滅会社の解散の登記と存続会社の変更の登記をしなければならないとしており、登記は効力発生の要件ではなく、効力が生じた後にする公示の手続にすぎない。ただし消滅会社の解散は、合併の登記の後でなければ第三者に対抗することができない(750条2項)。これに対して新設合併では、設立会社が成立するまで権利義務の受け皿が存在しないので、設立会社の成立の日、すなわち設立の登記の日に効力が生じる(754条1項・49条)。吸収分割と株式交換も吸収合併と同じく契約で定めた効力発生日に効力が生じ(759条1項・769条1項)、新設分割と株式移転は設立会社の成立の日である。肢は新設型の規律を吸収合併に当てはめており誤りである。
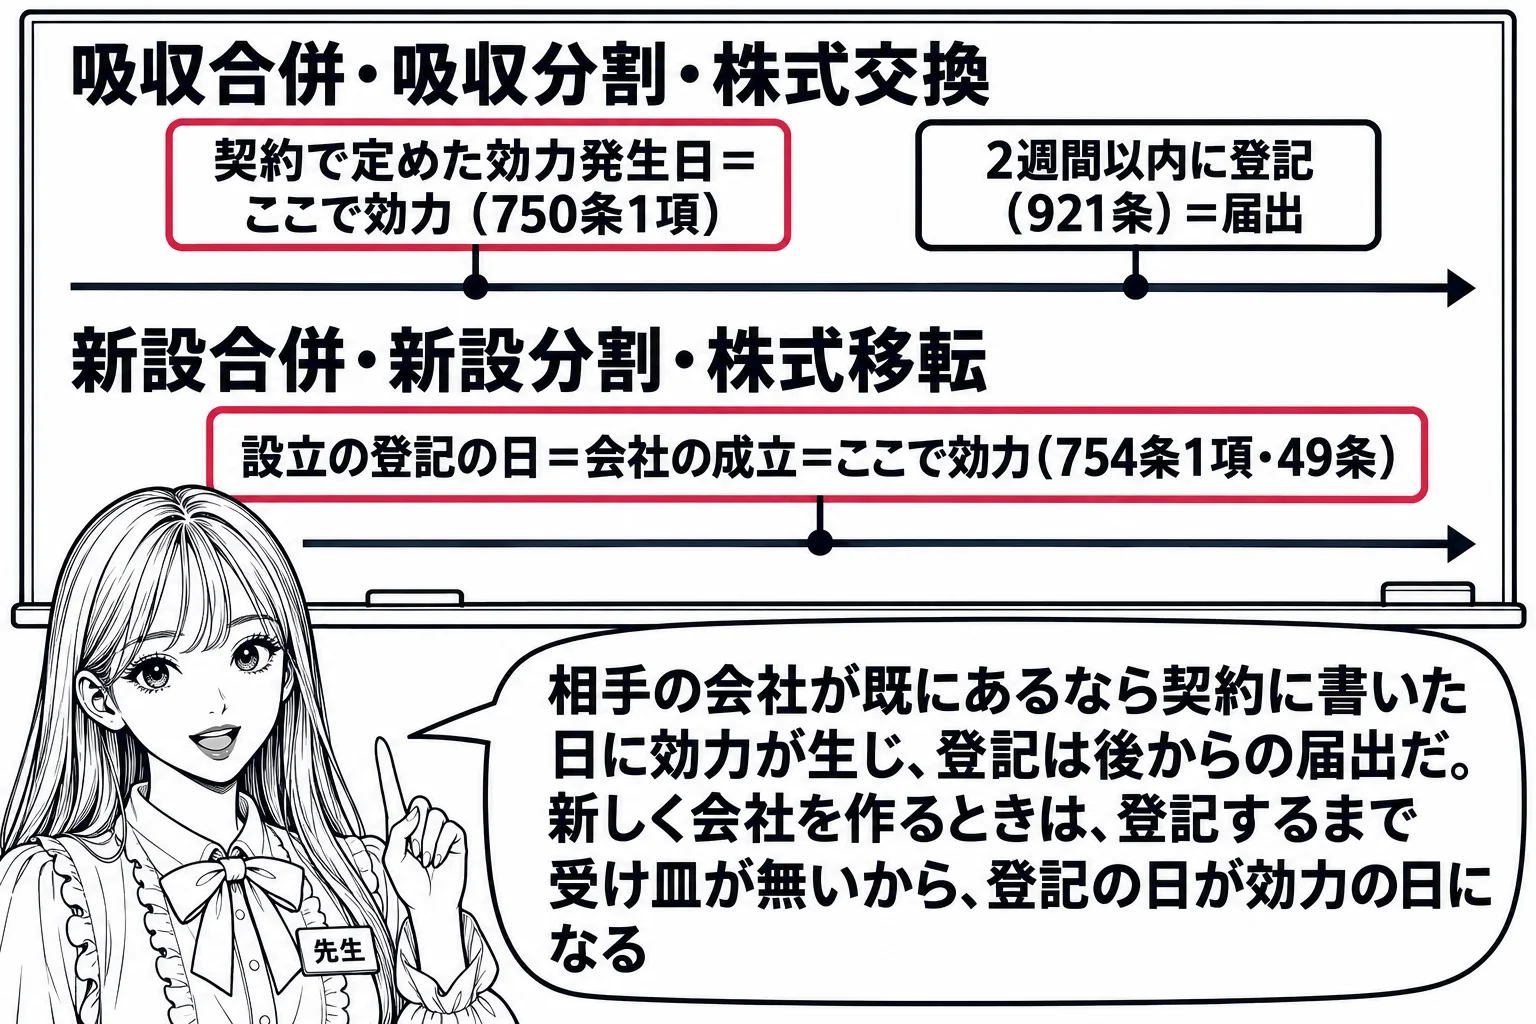
1 吸収合併存続株式会社は、効力発生日に、吸収合併消滅会社の権利義務を承継する。
2 吸収合併消滅会社の吸収合併による解散は、吸収合併の登記の後でなければ、これをもって第三者に対抗することができない。
- 吸収合併: 契約で定めた効力発生日(750条1項)。登記は効力発生日から2週間以内(921条)。消滅会社の解散は登記後でなければ第三者に対抗できない(750条2項)
- 吸収分割: 契約で定めた効力発生日(759条1項)
- 株式交換: 契約で定めた効力発生日(769条1項)。株式交換自体の登記はない
- 新設合併・新設分割・株式移転: 設立会社の成立の日=設立登記の日(754条1項・764条1項・774条1項・49条)
- いずれも、債権者異議手続が終わっていなければ効力は生じない
誤り。違うのは「その有する乙株式会社の株式についても自社の株式を割り当てることができる」の部分である。吸収合併の対価の割当てを受ける消滅会社の株主から、消滅会社自身と存続会社は除かれている(会社法749条1項3号かっこ書)。
会社法749条1項は吸収合併契約で定める事項を列挙し、2号で存続会社が消滅会社の株主に対して交付する対価の内容を、3号でその割当てに関する事項を定めるとする。3号はかっこ書で、割当てを受ける吸収合併消滅株式会社の株主から「吸収合併消滅株式会社及び吸収合併存続株式会社」を除いている。消滅会社が有する自己株式に対価を割り当てれば、対価は消滅とともに存続会社に承継される財産に戻るだけで意味がなく、存続会社が有する消滅会社の株式に存続会社の株式を割り当てれば、存続会社が自分の株式を自分に発行することになり、自己株式の取得にほかならない。そこで法はこの二つに対する割当てを認めなかった。したがって甲株式会社は、保有する乙株式会社の株式について自社の株式を割り当てることができない。合併によって甲社が有していた乙社株式は消滅する。なお、消滅会社が有する存続会社の株式は合併によって存続会社に承継され、存続会社の自己株式となる(155条11号、会社法施行規則27条5号)。肢は誤りである。
前号に規定する場合には、吸収合併消滅株式会社の株主(吸収合併消滅株式会社及び吸収合併存続株式会社を除く。)又は吸収合併消滅持分会社の社員(吸収合併存続株式会社を除く。)に対する同号の金銭等の割当てに関する事項
- 対価の種類: 存続会社の株式・社債・新株予約権・新株予約権付社債・その他の財産(親会社株式を含む)のいずれでもよく、無対価も可(749条1項2号)
- 割当て: 持株数に応じて(749条3項)。消滅会社の自己株式と存続会社の有する消滅会社株式には割り当てない(749条1項3号かっこ書)
- 端数: 競売等をして代金を交付(234条1項)。切捨て不可
- 新株予約権者への交付: 存続会社の新株予約権か金銭(749条1項4号)。株式は不可
- 新設合併: 設立会社の株式を必ず交付(753条1項6号・7号)