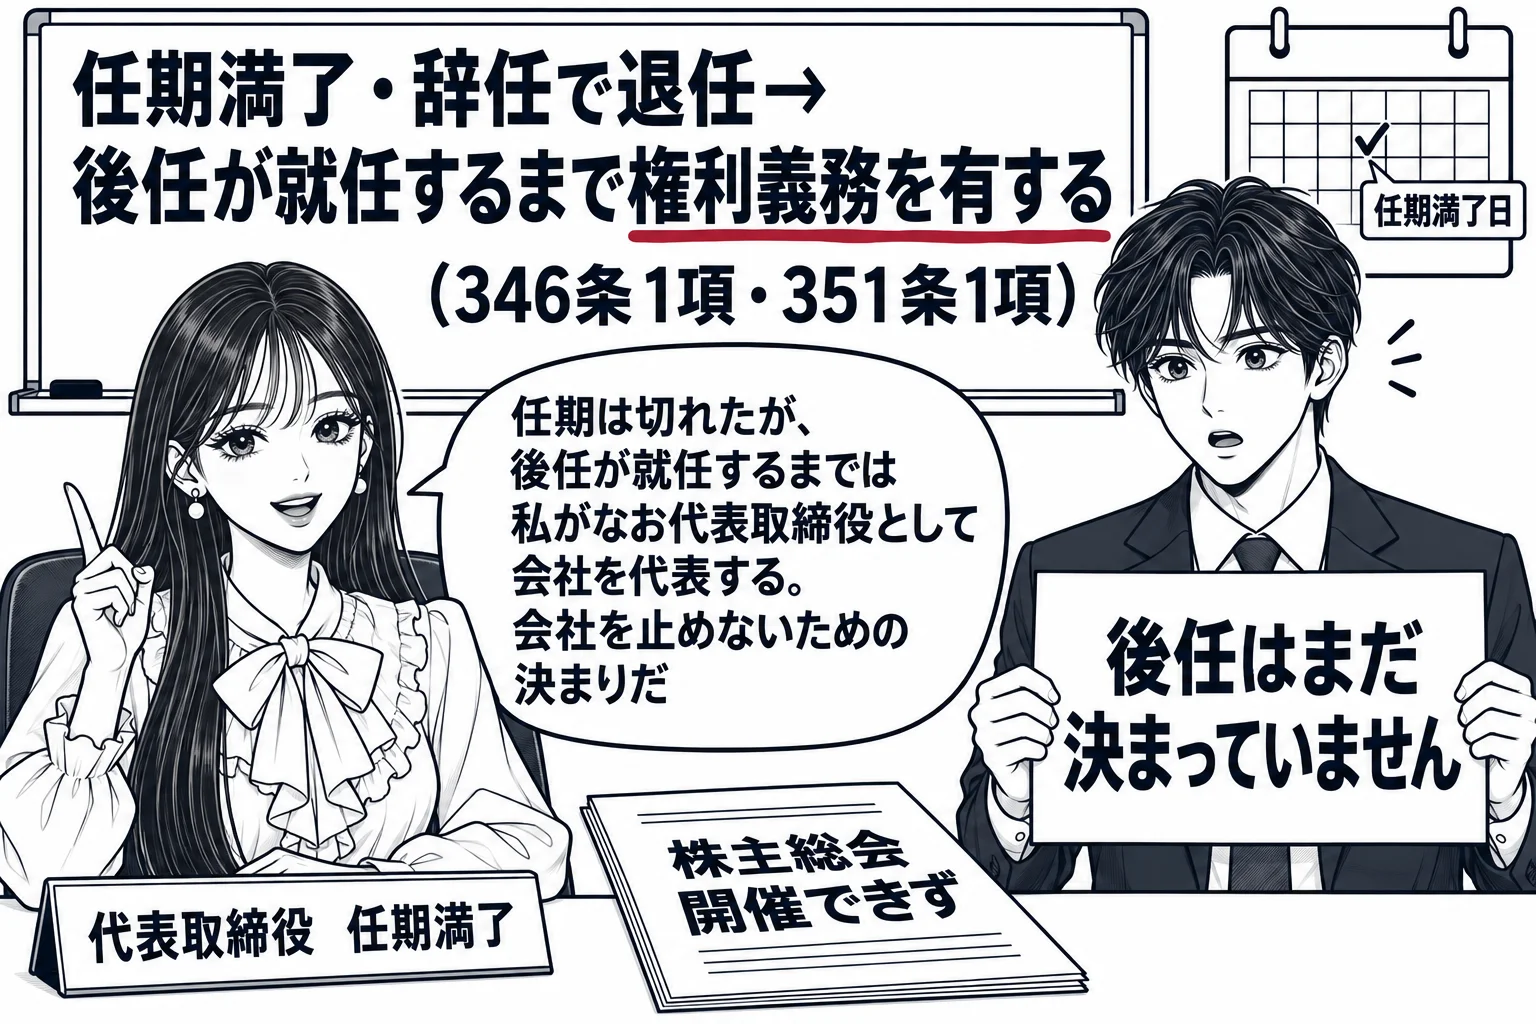
第三百九条第一項の規定にかかわらず、役員を選任し、又は解任する株主総会の決議は、議決権を行使することができる株主の議決権の過半数(三分の一以上の割合を定款で定めた場合にあっては、その割合以上)を有する株主が出席し、出席した当該株主の議決権の過半数(これを上回る割合を定款で定めた場合にあっては、その割合以上)をもって行わなければならない。
この条文の過去問 11問
誤り。違うのは「定足数をなくし、出席した株主の議決権の過半数をもって行うこととする旨を定款で定めることができる」の部分である。役員の選任決議の定足数は定款でも3分の1未満にできず、排除することもできない(341条)。
株主総会の普通決議は、議決権を行使できる株主の議決権の過半数を有する株主が出席し、その議決権の過半数で行うのが原則であるが、会社法309条1項は定款に別段の定めがある場合を除くとしているため、定款で定足数を軽減し、あるいは完全に排除することもできる。しかし役員の選任・解任には特則がある。341条は、309条1項の規定にかかわらず、役員(取締役・会計参与・監査役、329条1項)を選任し又は解任する株主総会の決議は、議決権を行使できる株主の議決権の過半数(3分の1以上の割合を定款で定めた場合はその割合以上)を有する株主が出席し、出席株主の議決権の過半数で行わなければならないと定める。役員の選任・解任は会社の支配を決める事項であり、ごく少数の株主だけで決められることを防ぐ趣旨から、定足数の引下げは3分の1が下限とされ、それを下回る定めや定足数の撤廃は認められない。したがって、取締役の選任決議の定足数をなくす定款の定めは341条に反して無効であり、本肢は誤りである。
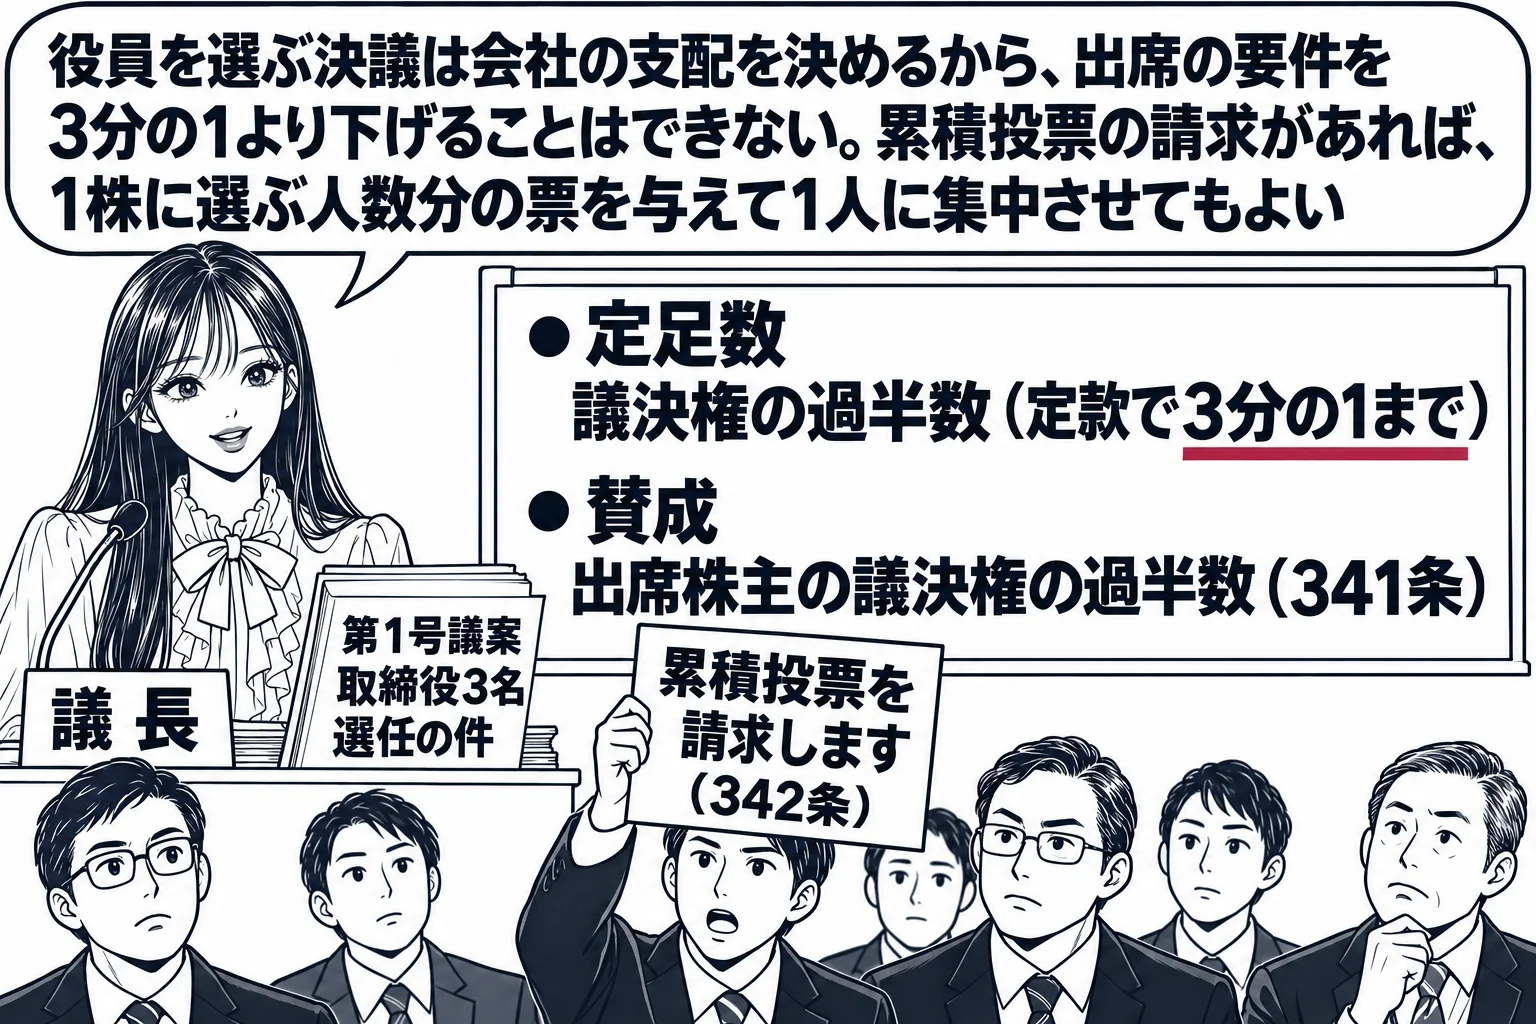
第三百九条第一項の規定にかかわらず、役員を選任し、又は解任する株主総会の決議は、議決権を行使することができる株主の議決権の過半数(三分の一以上の割合を定款で定めた場合にあっては、その割合以上)を有する株主が出席し、出席した当該株主の議決権の過半数(これを上回る割合を定款で定めた場合にあっては、その割合以上)をもって行わなければならない。
| 決議 | 定足数 | 賛成 |
|---|---|---|
| 普通決議(309条1項) | 議決権の過半数。定款で排除できる | 出席株主の議決権の過半数 |
| 役員の選任・解任(341条) | 議決権の過半数。定款で3分の1以上まで下げられるが排除できない | 出席株主の議決権の過半数(定款で加重できる) |
| 特別決議(309条2項) | 議決権の過半数。定款で3分の1以上まで下げられる | 出席株主の議決権の3分の2以上 |
| 特殊の決議(309条3項) | 議決権を行使できる株主の半数以上 | その議決権の3分の2以上 |
誤り。違うのは「定款の定めによって排除することができる」の部分である。役員の選任・解任の決議の定足数は、定款で3分の1以上の割合まで引き下げることはできるが、排除することはできない(会社法341条)。
会社法309条1項は、株主総会の普通決議の定足数を、議決権を行使することができる株主の議決権の過半数を有する株主の出席とし、「定款に別段の定めがある場合を除き」として定款による排除を許す。これに対し341条は、309条1項の規定にかかわらず、役員を選任し又は解任する株主総会の決議は、議決権を行使することができる株主の議決権の過半数(3分の1以上の割合を定款で定めた場合はその割合以上)を有する株主が出席し、出席した株主の議決権の過半数(これを上回る割合を定款で定めた場合はその割合以上)をもって行わなければならないと定める。定款で動かせるのは3分の1以上の範囲での引下げまでであり、定足数をなくすことはできない。役員の選任・解任は会社の経営を誰に委ねるかを決める決議であり、ごく少数の株主の出席だけで役員が決まることを防ぐため、普通決議でありながら定足数の下限を法律で固定した。特別決議の定足数(309条2項)が3分の1まで下げられるのと同じ水準である。本肢は、役員の選任・解任の決議の定足数を定款で排除できるとする点で、341条に反しており誤っている。
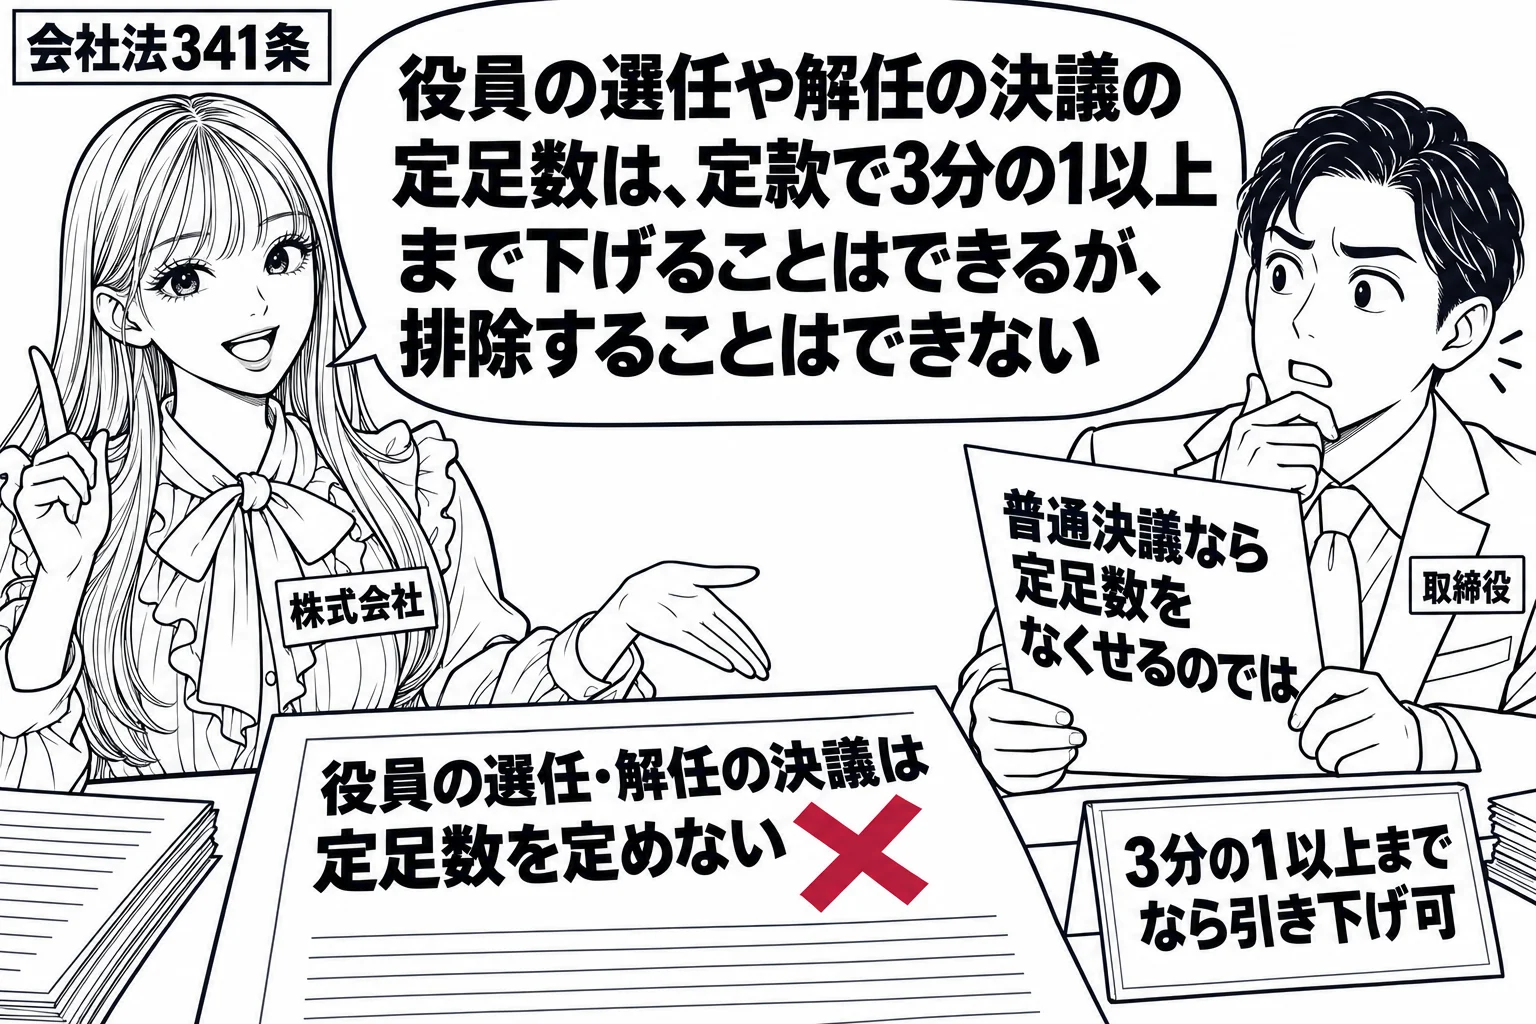
第三百九条第一項の規定にかかわらず、役員を選任し、又は解任する株主総会の決議は、議決権を行使することができる株主の議決権の過半数(三分の一以上の割合を定款で定めた場合にあっては、その割合以上)を有する株主が出席し、出席した当該株主の議決権の過半数(これを上回る割合を定款で定めた場合にあっては、その割合以上)をもって行わなければならない。
| 決議 | 定足数 | 定款による変更 |
|---|---|---|
| 普通決議(309条1項) | 議決権の過半数の出席 | 排除できる |
| 役員の選任・解任(341条) | 議決権の過半数の出席 | 3分の1以上まで引き下げられる。排除はできない |
| 特別決議(309条2項) | 議決権の過半数の出席 | 3分の1以上まで引き下げられる。排除はできない |
誤り。違うのは「監査役を選任する株主総会の決議要件は定款の定めによっても加重することができない」の部分である。役員の選任決議の要件を定める会社法341条の「役員」には監査役も含まれ(329条1項括弧書)、定款で加重できることは取締役と同じである。
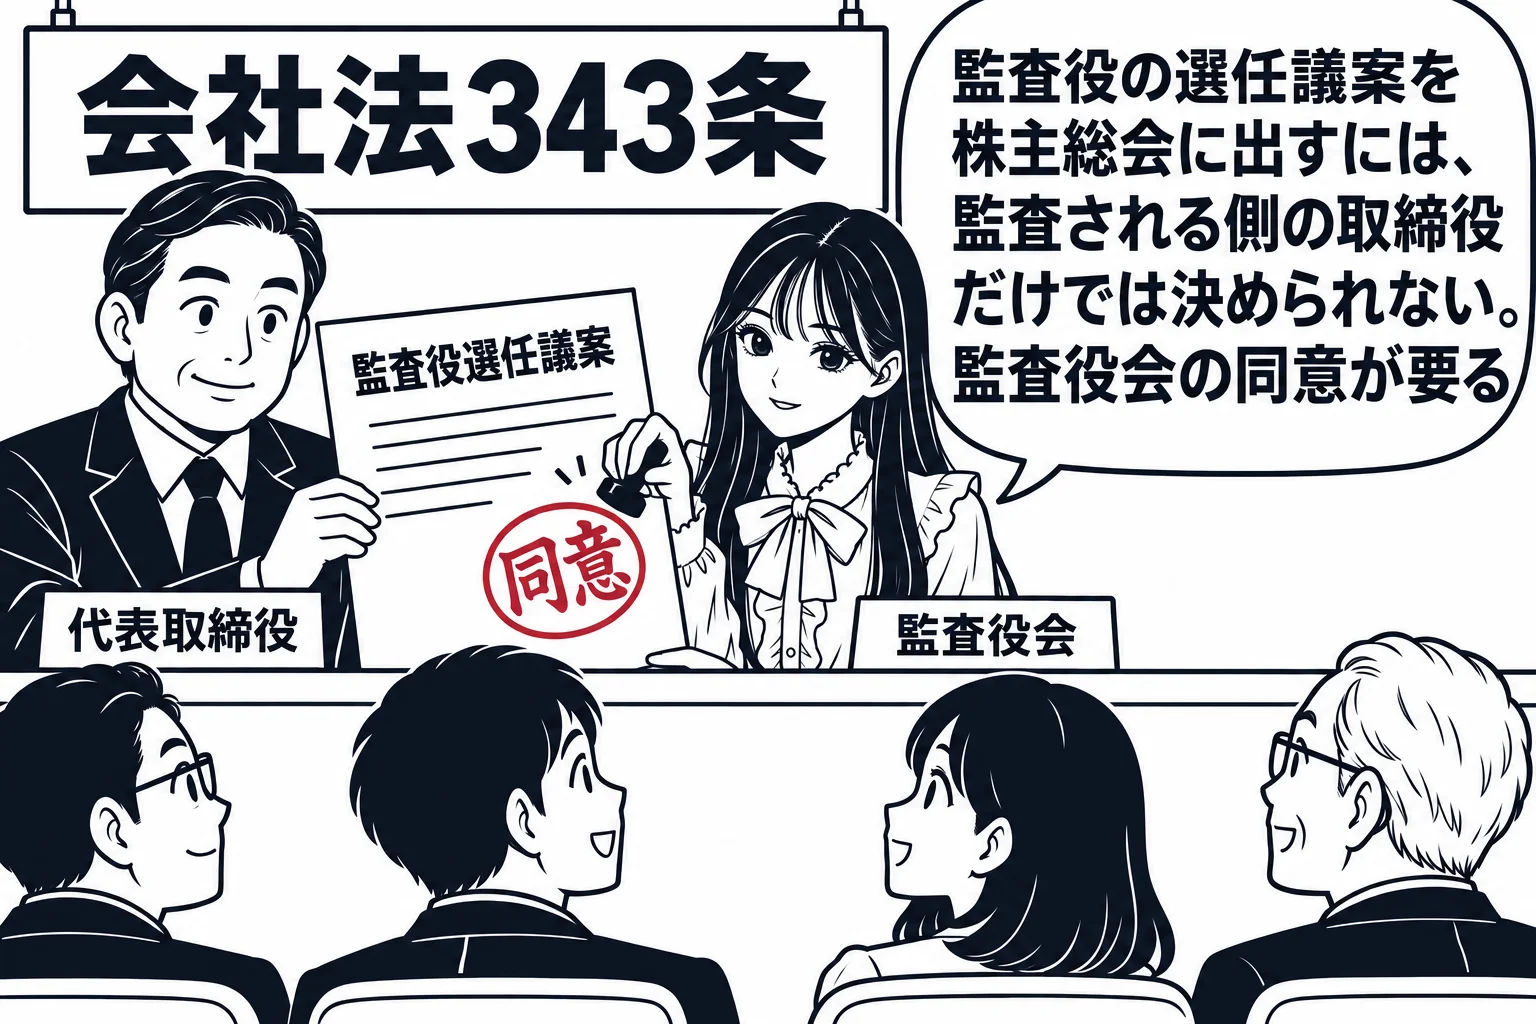
役員の選任・解任の決議の要件については会社法341条が特則を置き、役員を選任し又は解任する株主総会の決議は、議決権を行使することができる株主の議決権の過半数(3分の1以上の割合を定款で定めた場合はその割合以上)を有する株主が出席し、出席した株主の議決権の過半数(これを上回る割合を定款で定めた場合はその割合以上)をもって行うと定める。ここでいう役員とは取締役・会計参与・監査役をいい(329条1項括弧書)、監査役も当然に含まれる。したがって、定足数を3分の1未満に引き下げられないという下限の規制はあるものの、賛成の要件を定款で加重すること(例えば出席株主の議決権の3分の2以上とすること)は、取締役についても監査役についても等しく認められる。取締役と監査役で加重の可否を区別する規定は無い。監査役の選任議案の提出に監査役の同意が要ること(343条1項)は議案提出の手続の規律であって、決議要件の加重の可否とは別の問題である。本肢は誤りである。
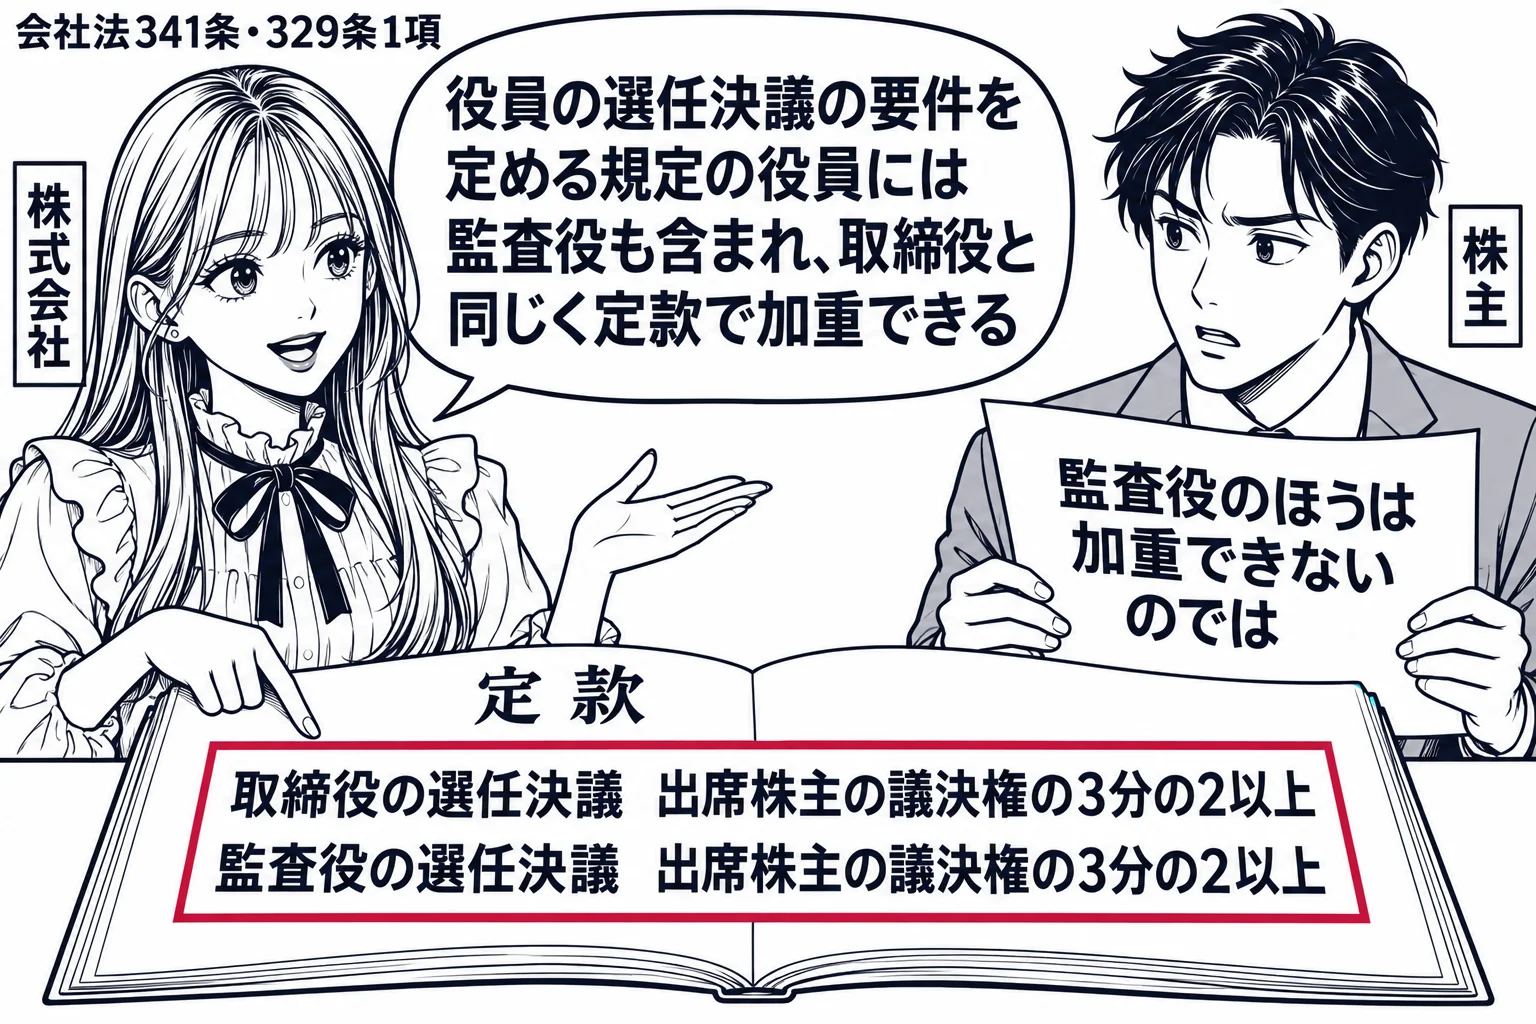
第三百九条第一項の規定にかかわらず、役員を選任し、又は解任する株主総会の決議は、議決権を行使することができる株主の議決権の過半数(三分の一以上の割合を定款で定めた場合にあっては、その割合以上)を有する株主が出席し、出席した当該株主の議決権の過半数(これを上回る割合を定款で定めた場合にあっては、その割合以上)をもって行わなければならない。
- 普通決議(309条1項): 議決権の過半数の出席、出席者の議決権の過半数。定款で定足数を排除できる
- 役員の選任・解任(341条): 議決権の過半数(定款で3分の1以上まで)の出席、出席者の議決権の過半数。定足数は排除できない。賛成の要件は加重できる
- 特別決議(309条2項): 議決権の過半数(定款で3分の1以上まで)の出席、出席者の議決権の3分の2以上。定款変更・組織再編の承認・監査役の解任など
- 特殊の決議(309条3項): 議決権を行使できる株主の半数以上、かつその議決権の3分の2以上。全部の株式に譲渡制限を設ける定款変更など
- 特殊の決議(309条4項): 総株主の半数以上、かつ総株主の議決権の4分の3以上。公開会社でない会社の属人的な定め
正しい。役員を選任する株主総会の決議の定足数は、議決権を行使できる株主の議決権の過半数が原則であるが、定款で3分の1以上の割合まで引き下げることができる(会社法341条)。
株主総会の普通決議は、議決権を行使することができる株主の議決権の過半数を有する株主が出席し、出席した株主の議決権の過半数で行うのが原則であり(会社法309条1項)、この定足数は定款で自由に軽減でき、排除することもできる。しかし役員(取締役・会計参与・監査役)の選任と解任の決議は会社の支配の帰属に直結する重要な決議なので、341条が特則を置き、定足数は議決権を行使することができる株主の議決権の過半数、ただし3分の1以上の割合を定款で定めた場合にはその割合以上とし、決議要件は出席した株主の議決権の過半数、ただしこれを上回る割合を定款で定めた場合にはその割合以上とする。つまり定足数の軽減には3分の1という下限があり、これを下回る定めや定足数の排除は許されないが、3分の1までであれば定款で軽減できる。したがって、取締役の選任決議の定足数を定款の定めにより議決権を行使することができる株主の議決権の3分の1とすることは適法である。肢は341条のとおりである。
第三百九条第一項の規定にかかわらず、役員を選任し、又は解任する株主総会の決議は、議決権を行使することができる株主の議決権の過半数(三分の一以上の割合を定款で定めた場合にあっては、その割合以上)を有する株主が出席し、出席した当該株主の議決権の過半数(これを上回る割合を定款で定めた場合にあっては、その割合以上)をもって行わなければならない。
| 決議 | 定足数 | 定款による変更 |
|---|---|---|
| 普通決議(309条1項) | 議決権の過半数 | 軽減も排除もできる |
| 役員の選任・解任(341条) | 議決権の過半数 | 3分の1以上の割合までは軽減できる。排除はできない。賛成数は加重のみ |
| 特別決議(309条2項) | 議決権の過半数 | 3分の1以上の割合までは軽減できる。賛成数は出席者の3分の2以上で加重のみ |
正しい。役員を選任する株主総会の決議の定足数は、議決権を行使できる株主の議決権の過半数が原則であるが、定款で3分の1以上の割合まで引き下げることができる(会社法341条)。
株主総会の普通決議は、議決権を行使することができる株主の議決権の過半数を有する株主が出席し、出席した株主の議決権の過半数で行うのが原則であり(会社法309条1項)、この定足数は定款で自由に軽減でき、排除することもできる。しかし役員(取締役・会計参与・監査役)の選任と解任の決議は会社の支配の帰属に直結する重要な決議なので、341条が特則を置き、定足数は議決権を行使することができる株主の議決権の過半数、ただし3分の1以上の割合を定款で定めた場合にはその割合以上とし、決議要件は出席した株主の議決権の過半数、ただしこれを上回る割合を定款で定めた場合にはその割合以上とする。つまり定足数の軽減には3分の1という下限があり、これを下回る定めや定足数の排除は許されないが、3分の1までであれば定款で軽減できる。したがって、取締役の選任決議の定足数を定款の定めにより議決権を行使することができる株主の議決権の3分の1とすることは適法である。肢は341条のとおりである。
第三百九条第一項の規定にかかわらず、役員を選任し、又は解任する株主総会の決議は、議決権を行使することができる株主の議決権の過半数(三分の一以上の割合を定款で定めた場合にあっては、その割合以上)を有する株主が出席し、出席した当該株主の議決権の過半数(これを上回る割合を定款で定めた場合にあっては、その割合以上)をもって行わなければならない。
| 決議 | 定足数 | 定款による変更 |
|---|---|---|
| 普通決議(309条1項) | 議決権の過半数 | 軽減も排除もできる |
| 役員の選任・解任(341条) | 議決権の過半数 | 3分の1以上の割合までは軽減できる。排除はできない。賛成数は加重のみ |
| 特別決議(309条2項) | 議決権の過半数 | 3分の1以上の割合までは軽減できる。賛成数は出席者の3分の2以上で加重のみ |
誤り。違うのは「定足数を排除することができない」の部分である。剰余金の配当の決議は普通決議であり、その定足数は定款の別段の定めで排除できる(会社法309条1項)。
剰余金の配当をするには、原則としてその都度株主総会の決議で配当財産の種類と帳簿価額の総額などを定めなければならない(会社法454条1項)。この決議は普通決議で足り、特別決議が要るのは配当財産が金銭以外で株主に金銭分配請求権を与えない場合に限られる(309条2項10号・454条4項)。そして309条1項は、普通決議の定足数を議決権を行使することができる株主の議決権の過半数を有する株主の出席と定めつつ、冒頭に「定款に別段の定めがある場合を除き」と置いているので、定款で定足数を軽減することも、まったく置かないことも認められる。定款による引下げに下限があるのは役員の選任・解任の決議であり、341条は議決権の3分の1未満に下げることを禁じるが、剰余金の配当の決議にはこれに当たる規定が無い。したがって会社は定款の定めで剰余金の配当に関する株主総会決議の定足数を排除でき、本肢は誤りである。なお、会計監査人設置会社で取締役の任期が1年を超えないなどの要件を満たす会社は、定款の定めにより取締役会の決議で剰余金の配当を決めることもできる(459条1項4号)。
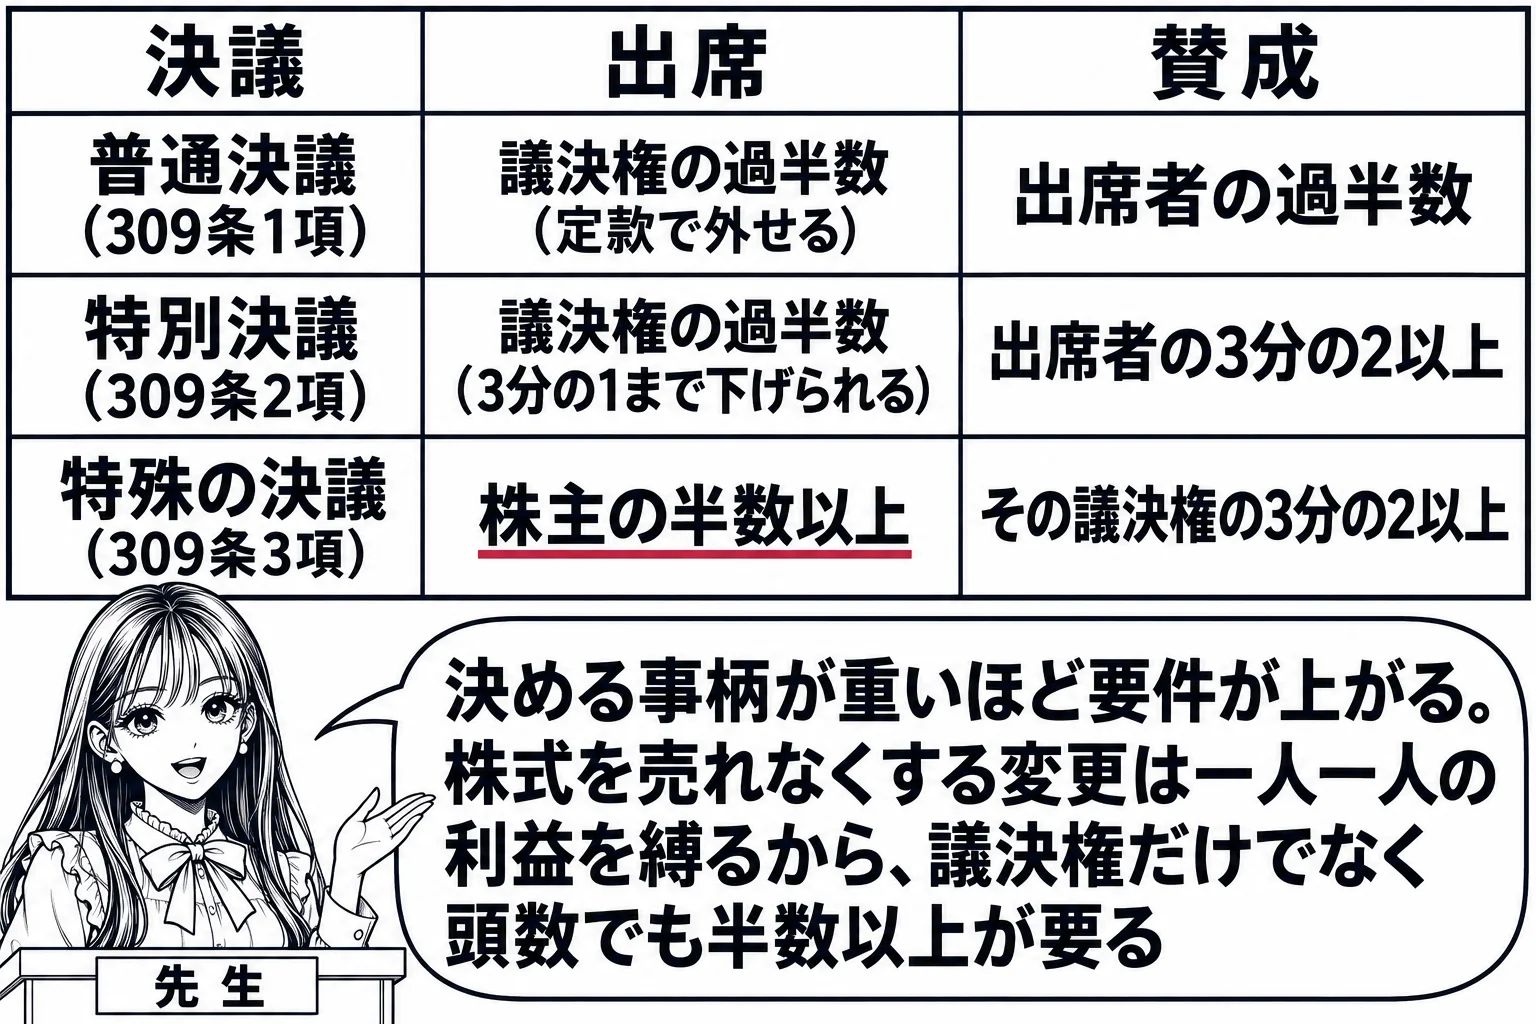
株主総会の決議は、定款に別段の定めがある場合を除き、議決権を行使することができる株主の議決権の過半数を有する株主が出席し、出席した当該株主の議決権の過半数をもって行う。
| 決議 | 定足数 | 賛成 | 定款による定足数の変更 |
|---|---|---|---|
| 普通決議(309条1項)。剰余金の配当・株式の分割など | 議決権の過半数 | 出席株主の議決権の過半数 | 排除できる |
| 役員の選任・解任(341条) | 議決権の過半数 | 出席株主の議決権の過半数 | 3分の1以上までしか下げられない |
| 特別決議(309条2項)。定款変更・組織再編・金銭分配請求権のない現物配当など | 議決権の過半数 | 出席株主の議決権の3分の2以上 | 3分の1以上までしか下げられない |
| 特殊の決議(309条3項)。全部の株式に譲渡制限を設けるなど | (頭数)議決権を行使できる株主の半数以上 | その議決権の3分の2以上 | 上回る割合のみ |
誤り。違うのは「定足数を排除することができない」の部分である。剰余金の配当の決議は普通決議であり、その定足数は定款の別段の定めで排除できる(会社法309条1項)。
剰余金の配当をするには、原則としてその都度株主総会の決議で配当財産の種類と帳簿価額の総額などを定めなければならない(会社法454条1項)。この決議は普通決議で足り、特別決議が要るのは配当財産が金銭以外で株主に金銭分配請求権を与えない場合に限られる(309条2項10号・454条4項)。そして309条1項は、普通決議の定足数を議決権を行使することができる株主の議決権の過半数を有する株主の出席と定めつつ、冒頭に「定款に別段の定めがある場合を除き」と置いているので、定款で定足数を軽減することも、まったく置かないことも認められる。定款による引下げに下限があるのは役員の選任・解任の決議であり、341条は議決権の3分の1未満に下げることを禁じるが、剰余金の配当の決議にはこれに当たる規定が無い。したがって会社は定款の定めで剰余金の配当に関する株主総会決議の定足数を排除でき、本肢は誤りである。なお、会計監査人設置会社で取締役の任期が1年を超えないなどの要件を満たす会社は、定款の定めにより取締役会の決議で剰余金の配当を決めることもできる(459条1項4号)。
株主総会の決議は、定款に別段の定めがある場合を除き、議決権を行使することができる株主の議決権の過半数を有する株主が出席し、出席した当該株主の議決権の過半数をもって行う。
| 決議 | 定足数 | 賛成 | 定款による定足数の変更 |
|---|---|---|---|
| 普通決議(309条1項)。剰余金の配当・株式の分割など | 議決権の過半数 | 出席株主の議決権の過半数 | 排除できる |
| 役員の選任・解任(341条) | 議決権の過半数 | 出席株主の議決権の過半数 | 3分の1以上までしか下げられない |
| 特別決議(309条2項)。定款変更・組織再編・金銭分配請求権のない現物配当など | 議決権の過半数 | 出席株主の議決権の3分の2以上 | 3分の1以上までしか下げられない |
| 特殊の決議(309条3項)。全部の株式に譲渡制限を設けるなど | (頭数)議決権を行使できる株主の半数以上 | その議決権の3分の2以上 | 上回る割合のみ |
誤り。違うのは「決議要件が同じである」の部分である。取締役の解任は341条の普通決議、監査役の解任は特別決議であり(会社法309条2項7号・343条4項)、要件が異なる。
役員はいつでも株主総会の決議で解任できる(会社法339条1項)。取締役(累積投票で選任された者を除く)の解任の決議要件は、役員の選任と同じ341条が定め、議決権を行使できる株主の議決権の過半数(定款で3分の1以上まで引下げ可)を有する株主が出席し、出席株主の議決権の過半数で行う。定足数を定款で排除できない点で309条1項の普通決議とは違うが、賛成の割合は過半数である。これに対して監査役の解任は、309条2項7号が339条1項の株主総会のうち監査役を解任する場合を特別決議の対象に挙げており、出席株主の議決権の3分の2以上の多数を要する(343条4項も同旨)。監査役は取締役の職務執行を監査する立場にあり、多数派株主と結び付いた経営陣が過半数で容易に監査役を外せるとすれば監査の独立性が保てないので、解任の要件を重くしたのである。同じ理由で累積投票によって少数派が選任した取締役の解任も特別決議である(342条6項)。したがって両者の決議要件が同じとする肢は誤っている。
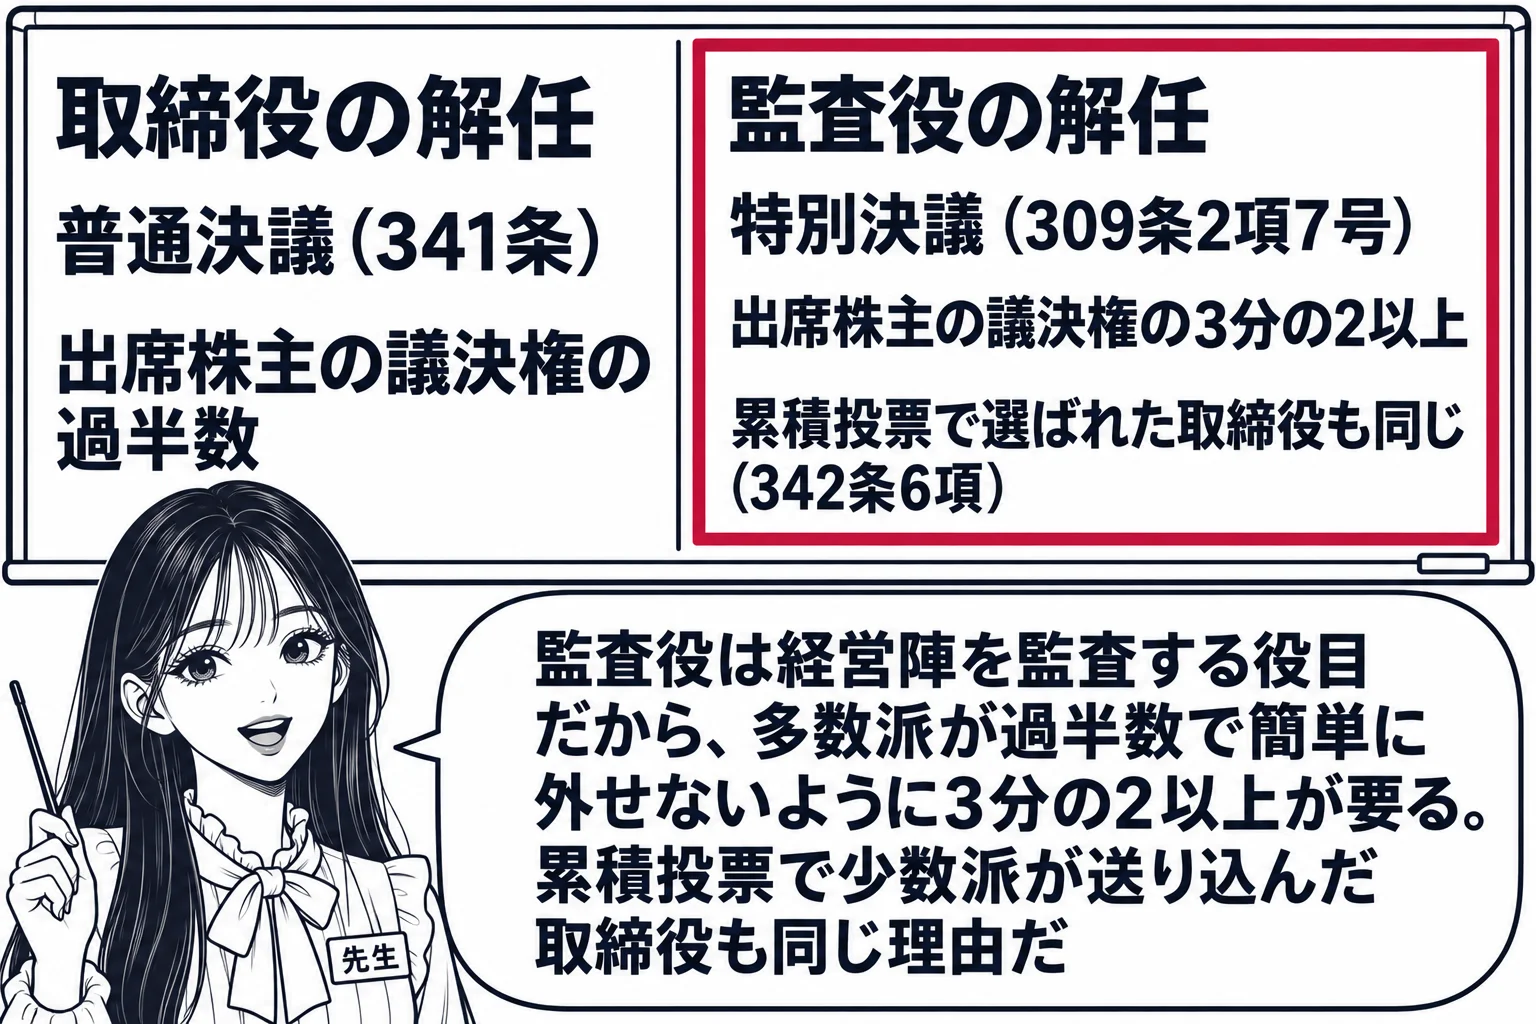
第三百三十九条第一項の株主総会(第三百四十二条第三項から第五項までの規定により選任された取締役(監査等委員である取締役を除く。)を解任する場合又は監査等委員である取締役若しくは監査役を解任する場合に限る。)
- 取締役(累積投票で選任された者を除く)・会計参与・会計監査人:341条の普通決議(定足数は3分の1未満にできない)
- 監査役:特別決議(343条4項・309条2項7号)
- 累積投票によって選任された取締役:特別決議(342条6項・309条2項7号)
- 監査等委員である取締役:特別決議(344条の2第3項・309条2項7号)
- いずれも正当な理由は不要。正当な理由なく解任された者は会社に損害賠償を請求できる(339条2項)
誤り。違うのは「出席した当該株主の議決権の3分の2以上に当たる多数をもって行わなければならない」の部分である。取締役の解任は出席株主の議決権の過半数による決議でよい(会社法341条)。
会社法341条は、役員を選任し又は解任する株主総会の決議は、議決権を行使できる株主の議決権の過半数(定款で3分の1以上の割合まで引き下げられる)を有する株主が出席し、出席した株主の議決権の過半数(定款で引き上げられる)をもって行うと定める。取締役の解任は、選任と同じこの要件、すなわち定足数を定款で完全には排除できない点だけが通常の普通決議と異なる決議で足り、特別決議は要らない。株主が取締役を選ぶ権限と外す権限を同じ重さにそろえ、多数派の株主が経営者を交代させやすくして取締役に対する株主の統制を保つためである。これに対し、監査役の解任は特別決議によらなければならず(343条4項・309条2項7号)、累積投票によって選任された取締役の解任も特別決議を要する(342条6項)。経営陣から独立して監査する監査役や、少数派株主が送り込んだ取締役を多数派が簡単に外せないようにする趣旨である。肢は取締役一般の解任に3分の2以上の多数を要求する点で誤っている。
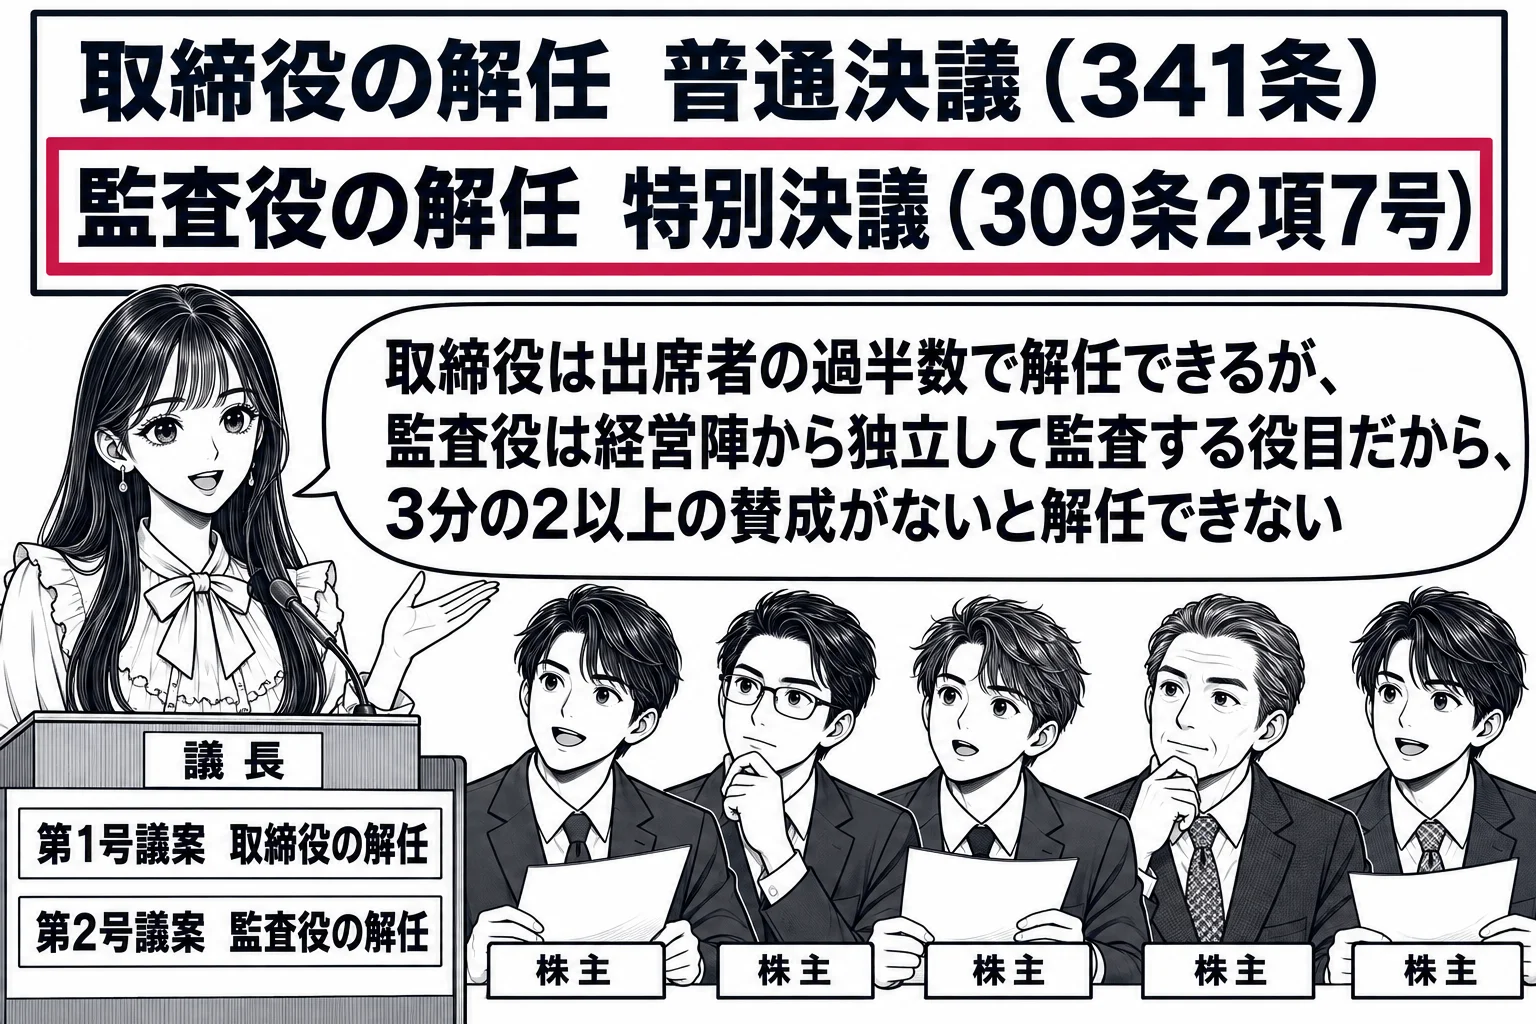
第三百九条第一項の規定にかかわらず、役員を選任し、又は解任する株主総会の決議は、議決権を行使することができる株主の議決権の過半数(三分の一以上の割合を定款で定めた場合にあっては、その割合以上)を有する株主が出席し、出席した当該株主の議決権の過半数(これを上回る割合を定款で定めた場合にあっては、その割合以上)をもって行わなければならない。
- 取締役(累積投票で選任された者を除く)・会計参与・会計監査人: 341条の決議(出席株主の議決権の過半数。定足数は3分の1未満にできない)
- 監査役: 特別決議(343条4項・309条2項7号)
- 累積投票によって選任された取締役: 特別決議(342条6項・309条2項7号)
- 監査等委員である取締役: 特別決議(344条の2第3項・309条2項7号)
- いずれも正当な理由は不要。正当な理由がなければ損害賠償(339条2項)
誤り。違うのは「出席した当該株主の議決権の過半数をもって行う株主総会決議で解任される」の部分である。監査役の解任は株主総会の特別決議によらなければならない(会社法343条4項・309条2項7号)。
会社法339条1項は、役員及び会計監査人はいつでも株主総会の決議によって解任できると定めるが、監査役の解任に必要な決議は取締役の場合と異なる。取締役の解任は341条の決議、すなわち議決権の過半数(定款で3分の1以上まで引下げ可)を有する株主が出席し、出席株主の議決権の過半数で行うが、343条4項は341条を監査役の解任の決議に適用しないとし、309条2項7号が監査役を解任する株主総会の決議を特別決議、すなわち出席株主の議決権の3分の2以上の多数を要する決議としている。監査役は取締役の職務の執行を監査する機関であるから、取締役と結びついた多数派の株主が普通決議で簡単に監査役を外せるのでは、監査役が取締役に遠慮して監査の手を緩めるおそれがある。そこで解任のハードルを高くして監査役の地位を保障し、監査の実効性を確保したのである。累積投票で選任された取締役や監査等委員である取締役の解任も同じく特別決議を要する(342条6項・344条の2第3項)。肢は監査役の解任を普通決議で足りるとしており誤りである。
(343条4項)第三百四十一条の規定は、監査役の解任の決議については、適用しない。
(309条2項7号)第三百三十九条第一項の株主総会(第三百四十二条第三項から第五項までの規定により選任された取締役(監査等委員である取締役を除く。)を解任する場合又は監査等委員である取締役若しくは監査役を解任する場合に限る。)
- 取締役(累積投票で選任された者を除く)・会計参与・会計監査人: 341条の決議(出席株主の議決権の過半数。定足数は3分の1未満にできない)
- 監査役: 特別決議(343条4項・309条2項7号)
- 累積投票によって選任された取締役: 特別決議(342条6項・309条2項7号)
- 監査等委員である取締役: 特別決議(344条の2第3項・309条2項7号)
- いずれも正当な理由は不要。正当な理由がなければ損害賠償(339条2項)
正しい。役員を選任する株主総会の決議の定足数は、議決権を行使できる株主の議決権の過半数であり、定款で引き下げられるのは3分の1以上の割合までである(会社法341条)。
会社法309条1項は、株主総会の普通決議は定款に別段の定めがある場合を除き、議決権を行使できる株主の議決権の過半数を有する株主が出席して行うとしており、この定足数は定款で排除することもできる。しかし341条は、役員を選任し又は解任する株主総会の決議については、議決権を行使できる株主の議決権の過半数(3分の1以上の割合を定款で定めた場合にあってはその割合以上)を有する株主が出席し、出席株主の議決権の過半数で行わなければならないとし、定足数の引下げを3分の1以上の割合までに限っている。取締役の選任は、会社の経営を誰に委ねるかを決める会社支配の根幹に関わる決議であるから、ごく少数の株主の出席で決められるようにすることは適当でなく、定足数の下限を法定したのである。決議要件についても定款で引き上げることはできるが、出席株主の議決権の過半数を下回る割合にすることはできない。この決議は普通決議の一種であるが、定足数を排除できない点で309条1項の原則と異なる。肢は341条のとおりであり正しい。
第三百九条第一項の規定にかかわらず、役員を選任し、又は解任する株主総会の決議は、議決権を行使することができる株主の議決権の過半数(三分の一以上の割合を定款で定めた場合にあっては、その割合以上)を有する株主が出席し、出席した当該株主の議決権の過半数(これを上回る割合を定款で定めた場合にあっては、その割合以上)をもって行わなければならない。
- 普通決議(309条1項): 議決権の過半数の出席、出席者の議決権の過半数。定款で定足数を排除できる
- 役員の選任・解任(341条): 議決権の過半数(定款で3分の1以上まで)の出席、出席者の議決権の過半数。定足数は排除できない。取締役の解任もこれ
- 特別決議(309条2項): 議決権の過半数(定款で3分の1以上まで)の出席、出席者の議決権の3分の2以上。定款変更・監査役の解任・累積投票で選任された取締役の解任など
- 特殊の決議(309条3項): 議決権を行使できる株主の半数以上、かつその議決権の3分の2以上。全部の株式に譲渡制限を設ける定款変更など