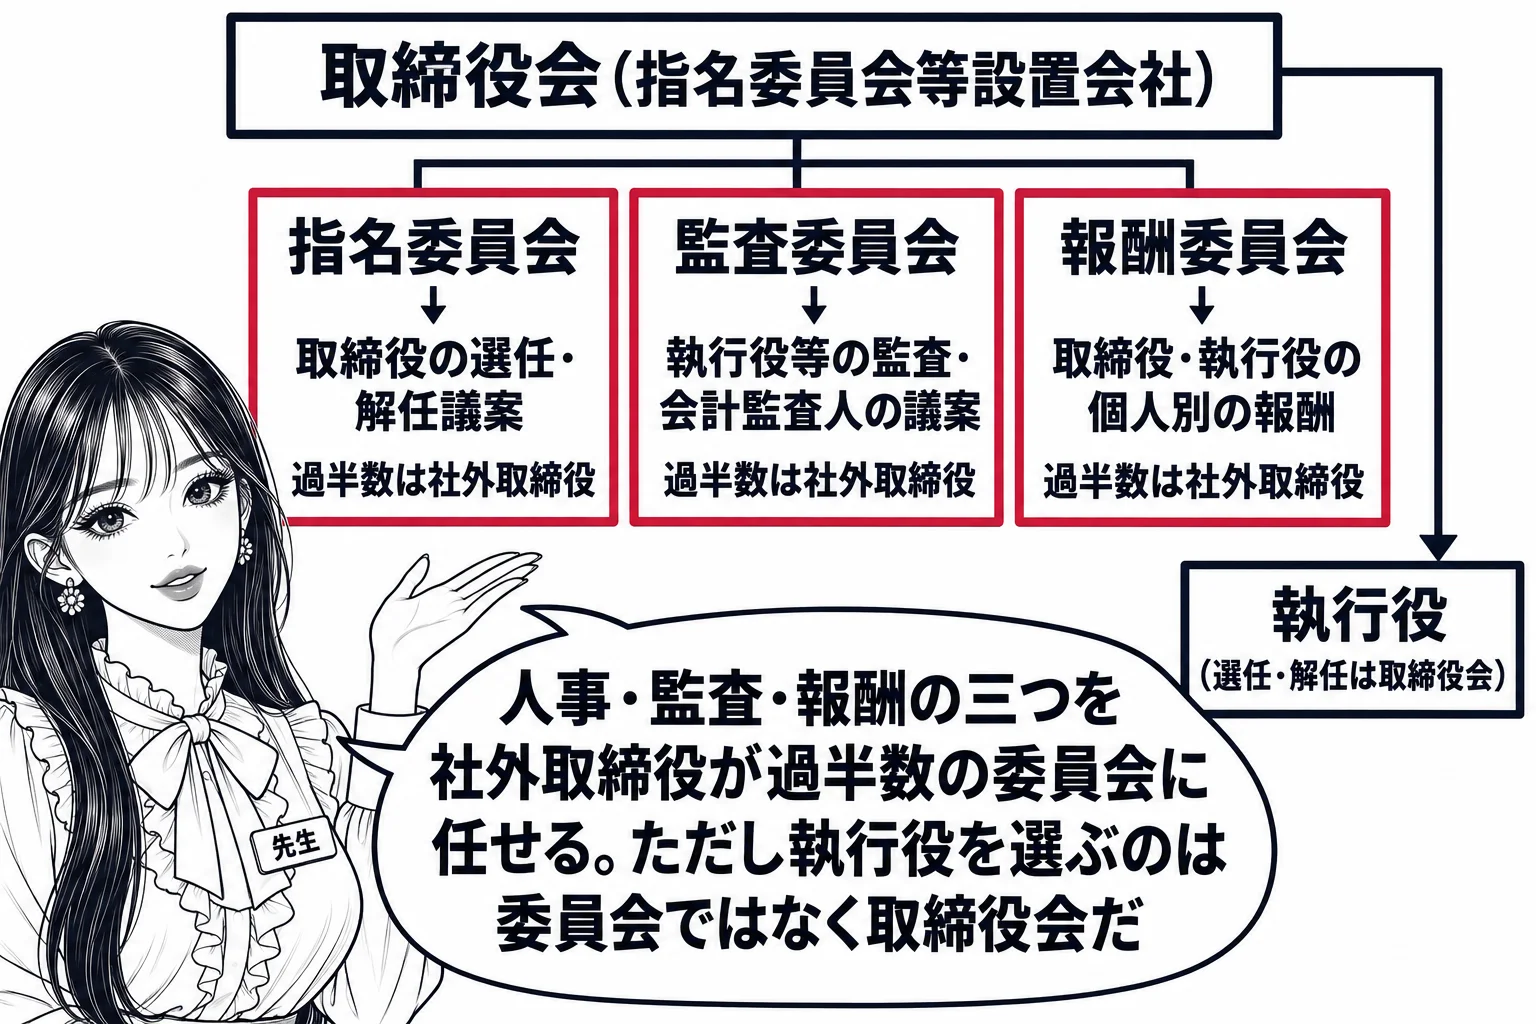
1指名委員会は、株主総会に提出する取締役(会計参与設置会社にあっては、取締役及び会計参与)の選任及び解任に関する議案の内容を決定する。
2監査委員会は、次に掲げる職務を行う。執行役等(執行役及び取締役をいい、会計参与設置会社にあっては、執行役、取締役及び会計参与をいう。以下この節において同じ。)の職務の執行の監査及び監査報告の作成株主総会に提出する会計監査人の選任及び解任並びに会計監査人を再任しないことに関する議案の内容の決定
1 執行役等(執行役及び取締役をいい、会計参与設置会社にあっては、執行役、取締役及び会計参与をいう。以下この節において同じ。)の職務の執行の監査及び監査報告の作成
2 株主総会に提出する会計監査人の選任及び解任並びに会計監査人を再任しないことに関する議案の内容の決定
3報酬委員会は、第三百六十一条第一項並びに第三百七十九条第一項及び第二項の規定にかかわらず、執行役等の個人別の報酬等の内容を決定する。執行役が指名委員会等設置会社の支配人その他の使用人を兼ねているときは、当該支配人その他の使用人の報酬等の内容についても、同様とする。
4委員がその職務の執行(当該委員が所属する指名委員会等の職務の執行に関するものに限る。以下この項において同じ。)について指名委員会等設置会社に対して次に掲げる請求をしたときは、当該指名委員会等設置会社は、当該請求に係る費用又は債務が当該委員の職務の執行に必要でないことを証明した場合を除き、これを拒むことができない。費用の前払の請求支出をした費用及び支出の日以後におけるその利息の償還の請求負担した債務の債権者に対する弁済(当該債務が弁済期にない場合にあっては、相当の担保の提供)の請求
1 費用の前払の請求
2 支出をした費用及び支出の日以後におけるその利息の償還の請求
3 負担した債務の債権者に対する弁済(当該債務が弁済期にない場合にあっては、相当の担保の提供)の請求
この条文の過去問 9問
正しい。報酬委員会は361条1項の規定にかかわらず執行役等(執行役及び取締役)の個人別の報酬等の内容を決定するから(404条3項)、取締役の報酬を株主総会の決議で定めることを要しない。
会社法404条3項前段は、報酬委員会は361条1項並びに379条1項及び2項の規定にかかわらず、執行役等の個人別の報酬等の内容を決定すると定める。執行役等とは執行役及び取締役をいい、会計参与設置会社では執行役、取締役及び会計参与をいう(404条2項2号)。したがって指名委員会等設置会社では、取締役の報酬についても報酬委員会が個人別の内容まで決定し、株主総会の決議で額や算定方法を定める必要はない。報酬の決定を業務執行者から切り離し、社外取締役が過半数を占める委員会(400条1項・3項)に専属させることで、お手盛りの弊害を防ぐ趣旨である。報酬委員会は個人別の報酬等の内容に係る決定に関する方針をあらかじめ定め(409条1項)、その方針に従って決定しなければならない(同条2項)。執行役が支配人その他の使用人を兼ねるときは、その使用人分の報酬等の内容も報酬委員会が決める(404条3項後段)。監査役設置会社では取締役の報酬は定款又は株主総会の決議で定める(361条1項)のと対照的である。
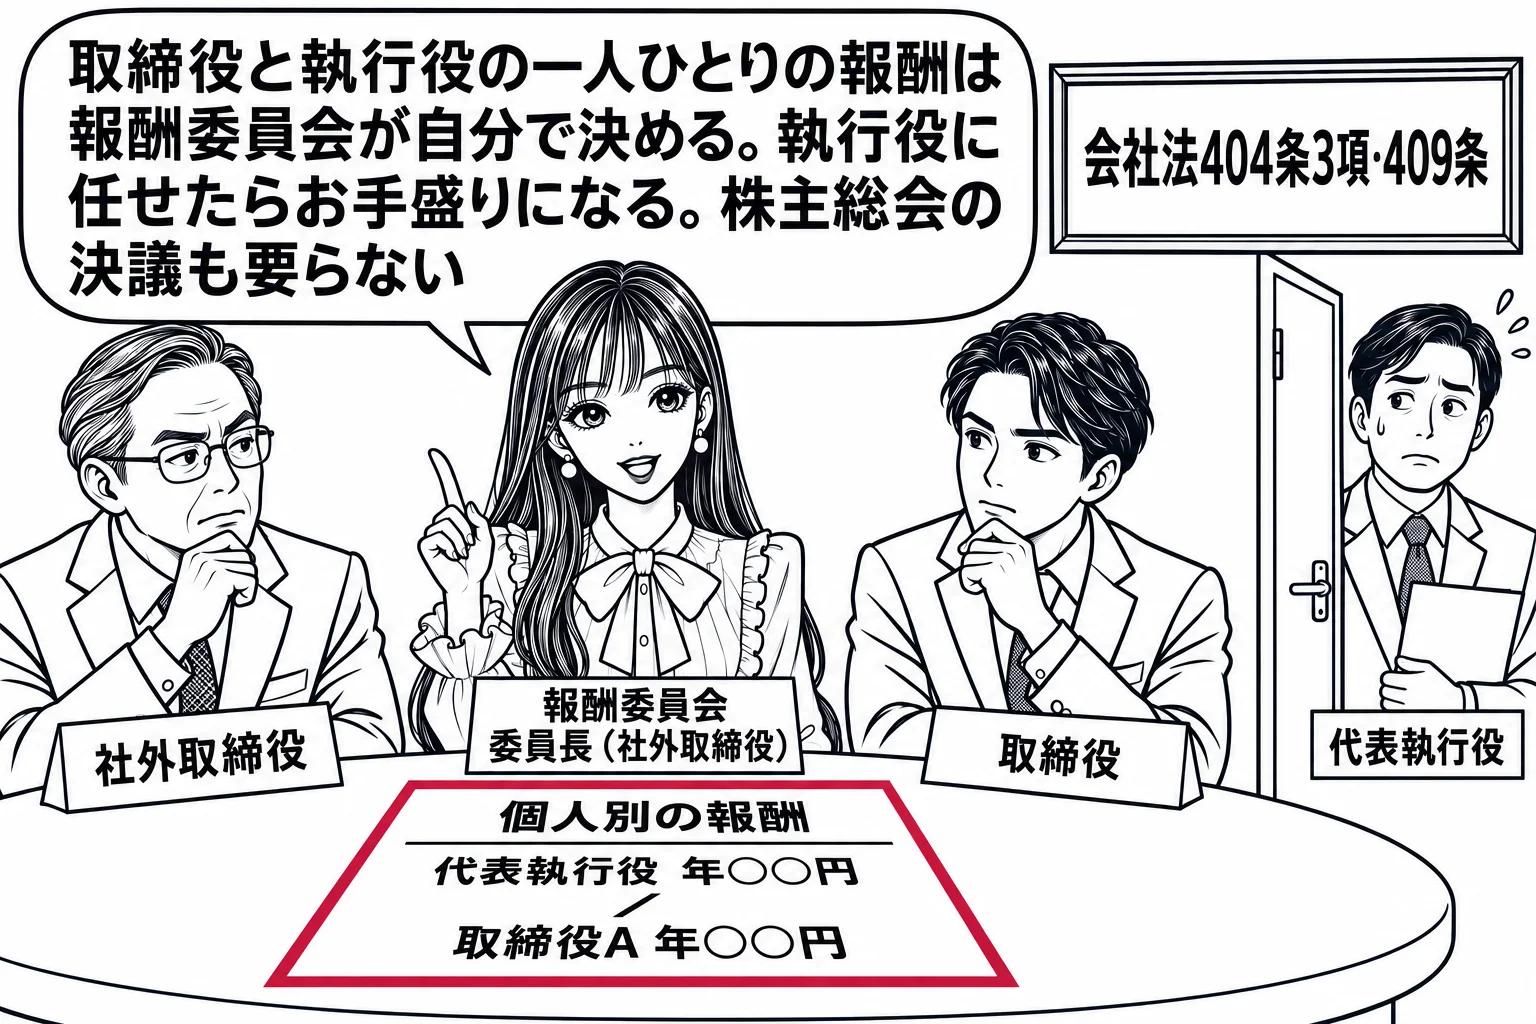
報酬委員会は、第三百六十一条第一項並びに第三百七十九条第一項及び第二項の規定にかかわらず、執行役等の個人別の報酬等の内容を決定する。執行役が指名委員会等設置会社の支配人その他の使用人を兼ねているときは、当該支配人その他の使用人の報酬等の内容についても、同様とする。
| 委員会 | 権限 |
|---|---|
| 指名委員会 | 株主総会に提出する取締役(会計参与)の選任・解任議案の内容の決定(404条1項)。執行役の選任・解任は取締役会(402条2項・403条1項) |
| 監査委員会 | 執行役等の職務の執行の監査と監査報告の作成、株主総会に提出する会計監査人の選任・解任・不再任議案の内容の決定(404条2項) |
| 報酬委員会 | 取締役・執行役(会計参与)の個人別の報酬等の内容の決定(404条3項)。株主総会の決議は要らない |
誤り。違うのは「指名委員会は」の部分である。会計監査人の選任・解任・不再任に関する議案の内容を決定するのは、指名委員会ではなく監査委員会である(会社法404条2項2号)。
会社法404条1項は、指名委員会の職務を、株主総会に提出する取締役(会計参与設置会社では取締役及び会計参与)の選任及び解任に関する議案の内容の決定と定めており、対象は取締役等の人事に限られる。これに対し同条2項は、監査委員会の職務として、執行役等の職務の執行の監査及び監査報告の作成(1号)と並べて、株主総会に提出する会計監査人の選任及び解任並びに会計監査人を再任しないことに関する議案の内容の決定(2号)を掲げる。会計監査人に関する議案の内容の決定権を監査を担う機関に与えたのは、会計監査人の独立性を確保するためである。会計監査人の人事を業務執行者の側が握っていると、厳格な監査を行う会計監査人が事実上排除されるおそれがあり、会計監査の実効性が損なわれる。同じ趣旨から、監査役設置会社では監査役(監査役会設置会社では監査役会)が、監査等委員会設置会社では監査等委員会が、同じ内容の決定権を持つ(344条・399条の2第3項2号)。本肢は、決定主体を指名委員会とする点で誤っている。
監査委員会は、次に掲げる職務を行う。(略)二 株主総会に提出する会計監査人の選任及び解任並びに会計監査人を再任しないことに関する議案の内容の決定
| 委員会 | 決めること |
|---|---|
| 指名委員会 | 株主総会に提出する取締役(会計参与)の選任・解任議案の内容(404条1項)。執行役の選任・解任は取締役会 |
| 監査委員会 | 執行役等の職務の執行の監査・監査報告の作成、会計監査人の選任・解任・不再任の議案の内容(404条2項) |
| 報酬委員会 | 取締役・執行役の個人別の報酬等の内容(404条3項)。株主総会の決議は不要 |
誤り。違うのは「執行役に委任することができる」の部分である。報酬委員会は執行役等の個人別の報酬等の内容を自ら決定しなければならず、その決定を執行役に委任することはできない(会社法404条3項)。
会社法404条3項前段は、報酬委員会は、361条1項並びに379条1項及び2項の規定にかかわらず、執行役等の個人別の報酬等の内容を決定すると定める。報酬委員会は、まず執行役等の個人別の報酬等の内容に係る決定に関する方針を定め(409条1項)、その方針に従って個人別の報酬等の内容を決定する(同条2項)。決めるべき内容は409条3項各号に法定され、額が確定しているものはその額、確定していないものは具体的な算定方法、募集株式・募集新株予約権は数の上限等、金銭でないものは具体的な内容である。これらは報酬委員会の専権として定められた事項であり、決定を他者に一任することは予定されていない。報酬を受ける側の執行役に決定を委ねれば、報酬が不当に高額になるお手盛りの弊害が生じ、業績連動報酬などを通じて執行役の職務執行を規律するという報酬の監督機能も失われる。報酬の決定権を業務執行から独立した委員会に集めた制度の趣旨に反する以上、執行役への委任は許されない。本肢は、報酬委員会がその決定を執行役に委任できるとする点で誤っている。
報酬委員会は、第三百六十一条第一項並びに第三百七十九条第一項及び第二項の規定にかかわらず、執行役等の個人別の報酬等の内容を決定する。執行役が指名委員会等設置会社の支配人その他の使用人を兼ねているときは、当該支配人その他の使用人の報酬等の内容についても、同様とする。
誤り。「取締役の報酬の決定」は執行役に委任できない。指名委員会等設置会社では執行役等の個人別の報酬等の内容は報酬委員会が決定する(会社法404条3項)。
会社法404条3項は、報酬委員会は361条1項などの規定にかかわらず、執行役等(執行役及び取締役)の個人別の報酬等の内容を決定すると定める。指名委員会等設置会社では、取締役の報酬は株主総会の決議ではなく、社外取締役が過半数を占める報酬委員会が個人別に決める仕組みであり、報酬の決定は三委員会に法定された専属の権限である。416条4項本文が執行役への委任を認めるのは取締役会の持つ業務執行の決定であり、報酬委員会の権限はもともと取締役会の権限ではないから、取締役会がこれを執行役に委任する余地はない。実質的にも、業務を執行する執行役に取締役や自分自身の報酬を決めさせれば、監督する側の取締役の報酬を監督される側が握ることになり、報酬を通じた監督の仕組みが崩れる。報酬委員会には執行役の個人別の報酬も決めさせることで、いわゆるお手盛りを防いでいるのである。したがって取締役の報酬の決定は執行役に委任できず、本肢は委任できる事項に当たらない。
報酬委員会は、第三百六十一条第一項並びに第三百七十九条第一項及び第二項の規定にかかわらず、執行役等の個人別の報酬等の内容を決定する。執行役が指名委員会等設置会社の支配人その他の使用人を兼ねているときは、当該支配人その他の使用人の報酬等の内容についても、同様とする。
| 区分 | 事項 |
|---|---|
| 委任できる | 重要な財産の処分・譲受け、多額の借財、重要な使用人の選任・解任、支店等の設置、公開会社の有利発行でない募集株式の募集事項、募集社債の募集事項、株主総会の承認を要しない(簡易・略式の)合併契約等の内容 |
| 委任できない(株主総会関係) | 株主総会の招集事項、株主総会に提出する議案の内容(役員・会計監査人の選任等を除く)、計算書類等の承認、譲渡制限株式の譲渡承認、自己株式の取得事項 |
| 委任できない(監督の根幹) | 招集権者の決定、委員の選定・解職、執行役の選任・解任、代表執行役の選定・解職、競業・利益相反取引の承認、責任の一部免除、補償契約・役員等賠償責任保険契約 |
| 委任できない(会社の基礎) | 株主総会の承認を要する事業譲渡等・合併・会社分割・株式交換・株式移転・株式交付の契約や計画の内容 |
| 委員会が決める | 取締役の報酬は報酬委員会(404条3項)、会計監査人の選任・解任議案は監査委員会(404条2項2号)、取締役の選任・解任議案は指名委員会(404条1項) |
誤り。「会計監査人の解任に関する議案の内容の決定」は執行役に委任できない。株主総会に提出する会計監査人の選任・解任の議案の内容は監査委員会が決定する(会社法404条2項2号)。
会社法404条2項2号は、監査委員会の職務として、株主総会に提出する会計監査人の選任及び解任並びに会計監査人を再任しないことに関する議案の内容の決定を掲げる。会計監査人は執行役等の職務の執行の結果である計算書類を監査する立場にあるから、その人選を業務執行者に委ねれば監査の独立性が損なわれる。そこで指名委員会等設置会社では、執行役等の職務の執行を監査する監査委員会に会計監査人の議案の内容を決めさせ、監査役設置会社で監査役(会)が議案の内容を決める(344条)のと同じ構造をとっている。416条4項本文が執行役に委任できるとするのは取締役会の業務執行の決定であって、監査委員会に法定された権限はこれに含まれず、取締役会が委任する余地はない。しかも同項5号は、株主総会に提出する議案の内容の決定を委任できない事項として掲げたうえで、取締役・会計参与・会計監査人の選任・解任などに関するものを括弧書で除いているが、これは委員会が決めるからであって、執行役に委任できる趣旨ではない。したがって本肢は委任できる事項に当たらない。
株主総会に提出する会計監査人の選任及び解任並びに会計監査人を再任しないことに関する議案の内容の決定
| 区分 | 事項 |
|---|---|
| 委任できる | 重要な財産の処分・譲受け、多額の借財、重要な使用人の選任・解任、支店等の設置、公開会社の有利発行でない募集株式の募集事項、募集社債の募集事項、株主総会の承認を要しない(簡易・略式の)合併契約等の内容 |
| 委任できない(株主総会関係) | 株主総会の招集事項、株主総会に提出する議案の内容(役員・会計監査人の選任等を除く)、計算書類等の承認、譲渡制限株式の譲渡承認、自己株式の取得事項 |
| 委任できない(監督の根幹) | 招集権者の決定、委員の選定・解職、執行役の選任・解任、代表執行役の選定・解職、競業・利益相反取引の承認、責任の一部免除、補償契約・役員等賠償責任保険契約 |
| 委任できない(会社の基礎) | 株主総会の承認を要する事業譲渡等・合併・会社分割・株式交換・株式移転・株式交付の契約や計画の内容 |
| 委員会が決める | 取締役の報酬は報酬委員会(404条3項)、会計監査人の選任・解任議案は監査委員会(404条2項2号)、取締役の選任・解任議案は指名委員会(404条1項) |
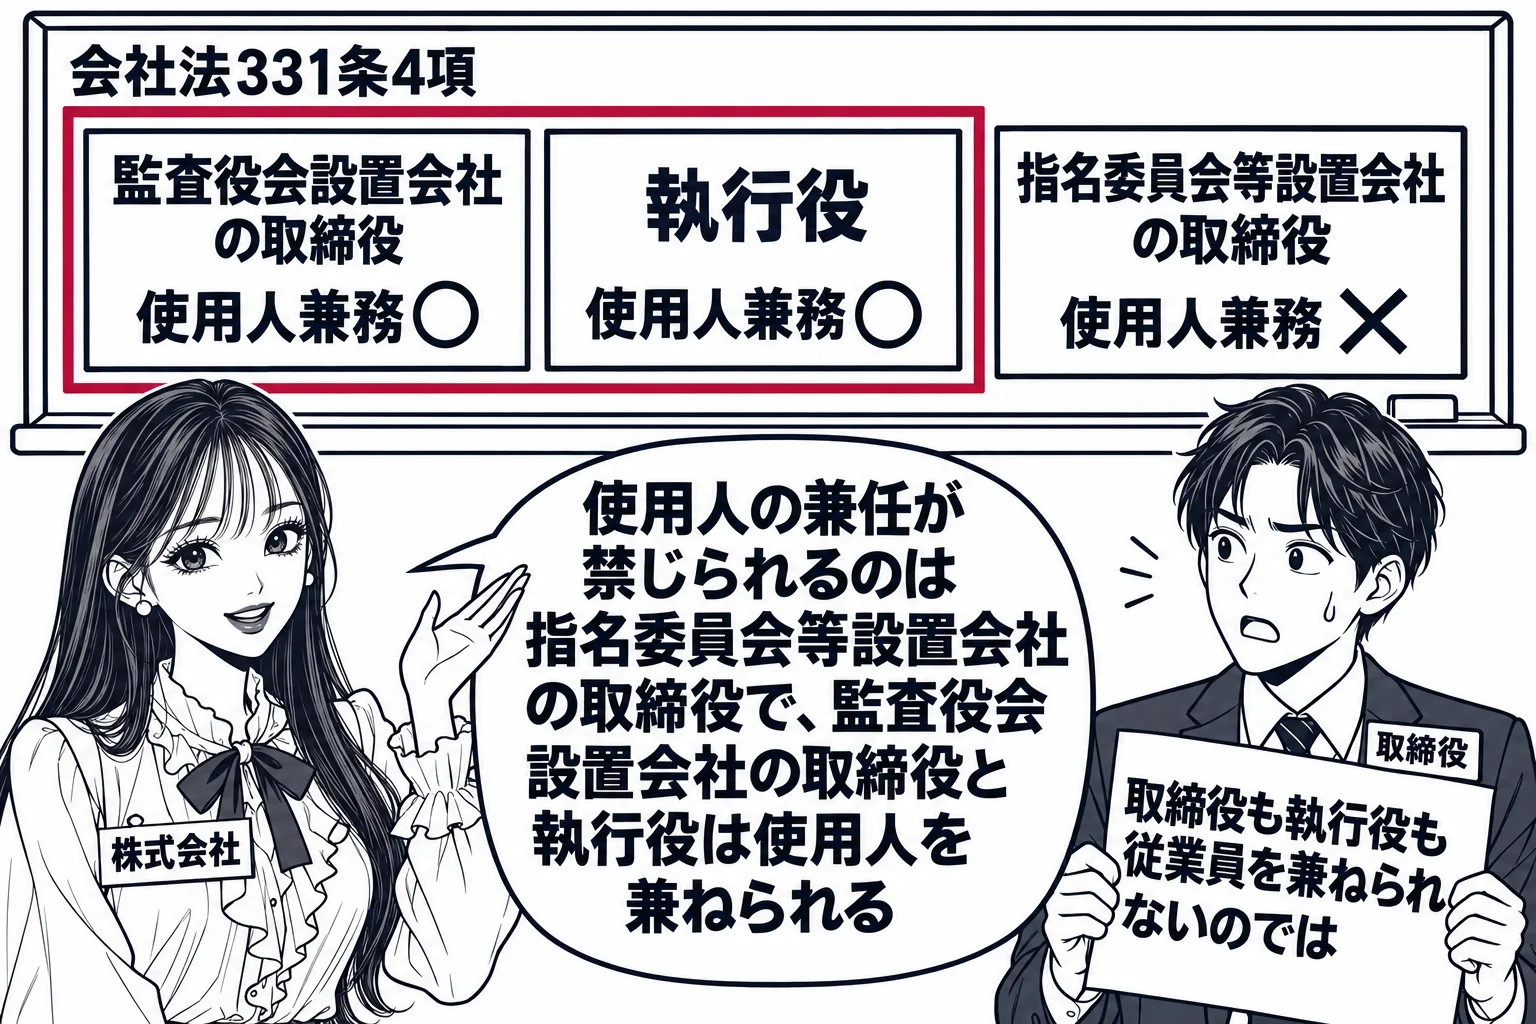
誤り。違うのは「いずれも、使用人を兼ねることができない」の部分である。使用人の兼任が禁じられるのは指名委員会等設置会社の取締役であり(会社法331条4項)、監査役会設置会社の取締役と執行役は使用人を兼ねることができる。
取締役の使用人兼任を禁じる規定は、指名委員会等設置会社の取締役について置かれている(会社法331条4項)。同社では取締役会が監督機関に純化されるので、監督される側である業務執行の組織に取締役が属することを避けたのである。裏返せば、監査役会設置会社の取締役にはこのような禁止は無く、取締役営業部長のような使用人兼務取締役が広く認められている。社外取締役の要件(2条15号イ)が使用人でないことを求めているのも、使用人を兼ねる取締役がいることを前提にしている。執行役についても使用人の兼任を禁じる規定は無く、むしろ報酬委員会の権限を定める404条3項後段は、執行役が指名委員会等設置会社の支配人その他の使用人を兼ねているときはその使用人としての報酬等の内容も報酬委員会が決定するとして、兼任を当然の前提にしている。業務執行を担う執行役が使用人の地位を併せ持っても、監督との分離は害されないからである。したがって監査役会設置会社の取締役も執行役も使用人を兼ねることができ、本肢は誤りである。
報酬委員会は、第三百六十一条第一項並びに第三百七十九条第一項及び第二項の規定にかかわらず、執行役等の個人別の報酬等の内容を決定する。執行役が指名委員会等設置会社の支配人その他の使用人を兼ねているときは、当該支配人その他の使用人の報酬等の内容についても、同様とする。
| 項目 | 代表取締役・取締役(監査役会設置会社) | 代表執行役・執行役(指名委員会等設置会社) |
|---|---|---|
| 代表者の選定 | 取締役会が取締役の中から(362条3項) | 取締役会が執行役の中から(420条1項)。取締役でなくてもよい(402条6項) |
| 代表権 | 業務に関する一切の裁判上・裁判外の行為(349条4項)。制限は善意の第三者に対抗できない(5項) | 同じ(420条3項で349条4項・5項を準用) |
| 多額の借財・重要な財産の処分の決定 | 取締役に委任できない(362条4項1号・2号) | 執行役に委任できる(416条4項ただし書に無い) |
| 使用人の兼任 | できる(禁止規定なし)。指名委員会等設置会社の取締役はできない(331条4項) | できる(404条3項後段が兼任を前提) |
| 忠実義務 | 355条 | 419条2項で355条を準用 |
誤り。違うのは「取締役及び執行役の選任及び解任に関する議案」の部分である。指名委員会が決定するのは株主総会に提出する取締役(会計参与)の選任・解任議案の内容であり、執行役の選任・解任は取締役会の決議で行う(会社法404条1項、402条2項、403条1項)。
会社法404条1項は、指名委員会は、株主総会に提出する取締役(会計参与設置会社にあっては取締役及び会計参与)の選任及び解任に関する議案の内容を決定すると定める。取締役は株主総会で選任される役員であるから、その候補者を誰にするかという議案の内容を、社外取締役が過半数を占める指名委員会に委ね、経営陣が自分たちに都合のよい取締役だけを選ばせることを防ぐ趣旨である。これに対して執行役は株主総会で選ぶ役員ではなく、取締役会の決議によって選任し(402条2項)、取締役会の決議によっていつでも解任できる(403条1項)。執行役の人事権を取締役会が握ることで、取締役会による執行役の監督の実効性を確保しているのであり、株主総会に執行役の選任議案が提出されることはなく、指名委員会がその内容を決定することもない。肢は、株主総会で選ばれない執行役まで指名委員会の議案決定の対象に含めている点で誤りである。
指名委員会は、株主総会に提出する取締役(会計参与設置会社にあっては、取締役及び会計参与)の選任及び解任に関する議案の内容を決定する。
- 共通: 委員3人以上、取締役の中から取締役会が選定・解職、過半数は社外取締役(400条1〜3項・401条1項)
- 指名委員会: 株主総会に提出する取締役(会計参与)の選任・解任議案の内容の決定(404条1項)。執行役の選任・解任は取締役会(402条2項・403条1項)
- 監査委員会: 執行役等の職務の執行の監査・監査報告の作成、会計監査人の選任等の議案の内容の決定(404条2項)。調査は選定された監査委員(405条)
- 報酬委員会: 執行役等(執行役・取締役・会計参与)の個人別の報酬等の内容の決定(404条3項)。株主総会の決議は要らない
正しい。報酬委員会は、株主総会の決議によらず、執行役等(執行役・取締役・会計参与)の個人別の報酬等の内容を決定する(会社法404条3項)。
会社法404条3項は、報酬委員会は、361条1項並びに379条1項及び2項の規定にかかわらず、執行役等の個人別の報酬等の内容を決定すると定める。執行役等とは執行役及び取締役(会計参与設置会社では会計参与を含む)をいい(404条2項1号)、取締役の報酬を定款又は株主総会の決議で定める361条1項の規律は指名委員会等設置会社には及ばない。監査役会設置会社では株主総会が報酬の総額の上限を決め、個人別の配分は取締役会に委ねられるのが通例であるが、指名委員会等設置会社では、社外取締役が過半数を占める報酬委員会が、取締役と執行役の一人ひとりの報酬の額まで自ら決定する。業務を執行する執行役や取締役会の多数派に報酬の決定を委ねればお手盛りの弊害が生じるところ、独立性のある委員会に個人別の決定権を持たせることでこれを防ぐ仕組みであり、株主総会の関与は要らない。報酬委員会は報酬の決定の方針を定め(409条1項)、それに従って個人別の報酬等を決める。肢は404条3項のとおりであり正しい。
報酬委員会は、第三百六十一条第一項並びに第三百七十九条第一項及び第二項の規定にかかわらず、執行役等の個人別の報酬等の内容を決定する。執行役が指名委員会等設置会社の支配人その他の使用人を兼ねているときは、当該支配人その他の使用人の報酬等の内容についても、同様とする。
正しい。指名委員会等設置会社では報酬委員会が執行役等の個人別の報酬等の内容を決定し(会社法404条3項)、額が確定している金銭の報酬については個人別の額を決定しなければならない(409条3項1号)。
会社法404条3項は、指名委員会等設置会社の報酬委員会は、361条1項と379条1項・2項の規定にかかわらず、執行役等(執行役・取締役・会計参与)の個人別の報酬等の内容を決定すると定める。409条3項は、その決定の内容として、額が確定しているものについては個人別の額(1号)、額が確定していないものについては個人別の具体的な算定方法(2号)、金銭でないものについては個人別の具体的な内容(6号)を決定しなければならないとする。監査役会設置会社などでは株主総会が取締役の報酬の総額の上限を決め、個人別の配分は取締役会に委ねることができるが、指名委員会等設置会社では社外取締役が過半数を占める報酬委員会が一人ひとりの額まで自ら決める。業務執行を担う執行役やその影響下にある取締役会に配分を任せると、お手盛りの弊害を防げないからである。したがって、取締役の確定した額の金銭による報酬は、報酬委員会が個人別の額を決定しなければならず、総額だけを決めて配分を他に委ねることはできない。肢の委員会設置会社は現行法の指名委員会等設置会社に当たり、肢は正しい。
報酬委員会は、次の各号に掲げるものを執行役等の個人別の報酬等とする場合には、その内容として、当該各号に定める事項について決定しなければならない。ただし、会計参与の個人別の報酬等は、第一号に掲げるものでなければならない。一 額が確定しているもの 個人別の額
| 監査役設置会社など(361条) | 指名委員会等設置会社(404条3項・409条) | |
|---|---|---|
| 決める機関 | 定款又は株主総会の決議 | 報酬委員会(株主総会の決議は不要) |
| 額が確定している報酬 | 総額の上限で足り、配分は取締役会に委ねられる | 個人別の額を決定しなければならない |
| 額が確定していない報酬 | 具体的な算定方法 | 個人別の具体的な算定方法 |
| 金銭でない報酬 | 具体的な内容 | 個人別の具体的な内容 |