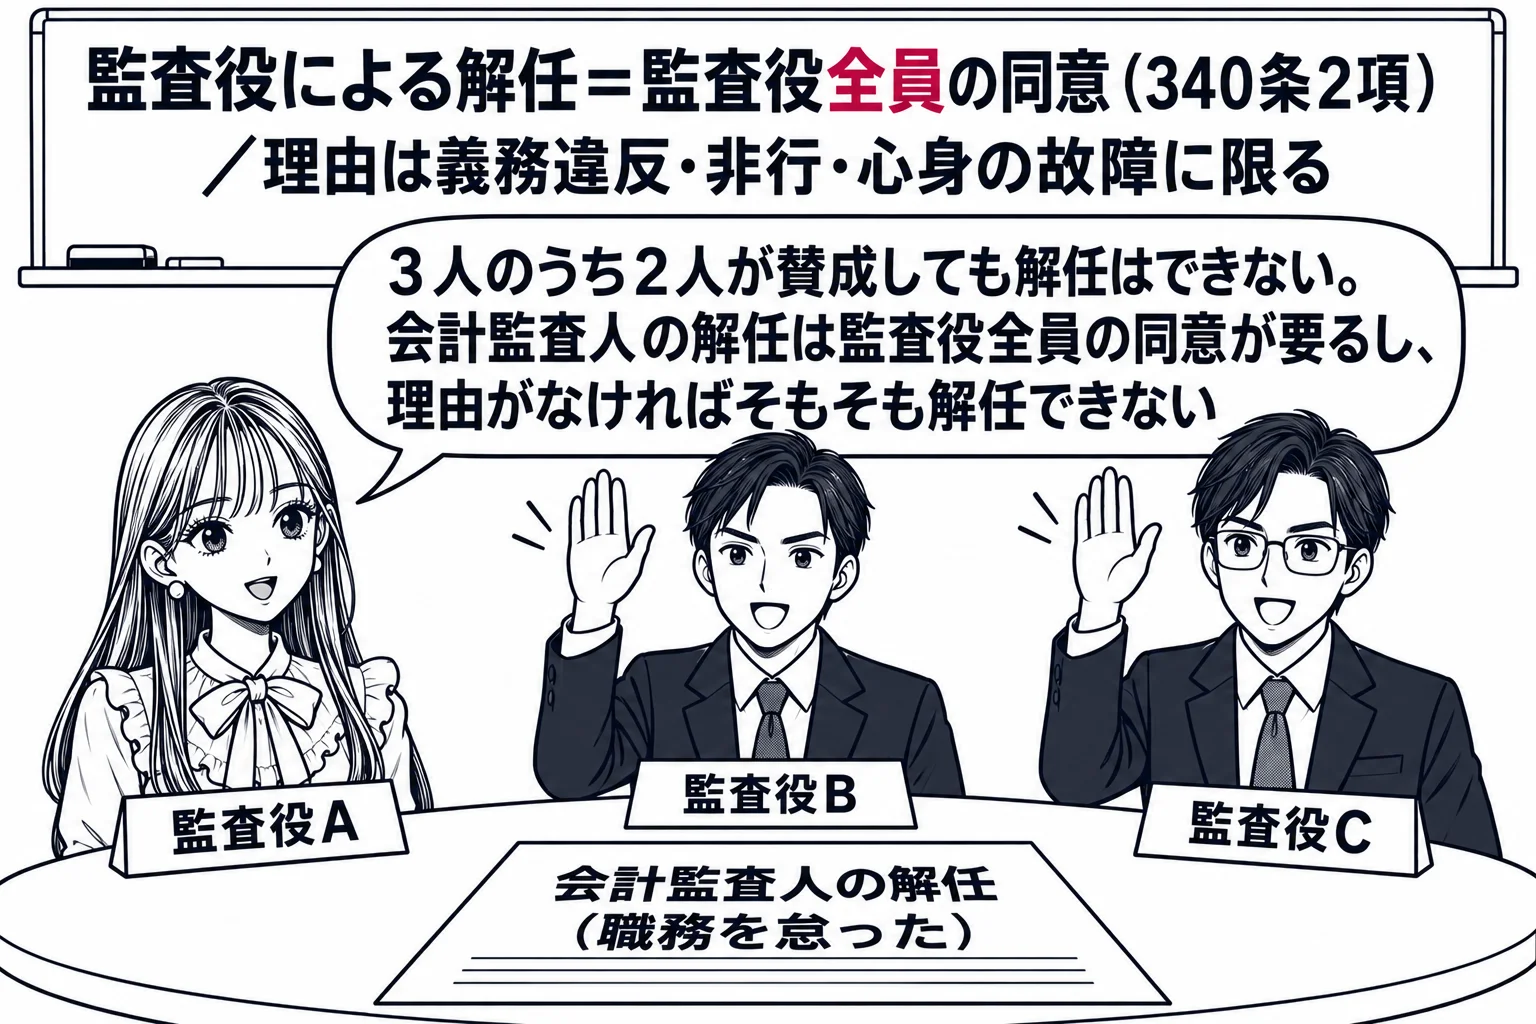
1役員及び会計監査人は、いつでも、株主総会の決議によって解任することができる。
2前項の規定により解任された者は、その解任について正当な理由がある場合を除き、株式会社に対し、解任によって生じた損害の賠償を請求することができる。
この条文の過去問 7問
正しい。株主総会の決議で解任された役員は、解任について正当な理由がある場合を除き、会社に対して解任によって生じた損害の賠償を請求できる(会社法339条2項)。
会社法339条1項は、役員及び会計監査人はいつでも株主総会の決議によって解任することができると定め、同条2項は、解任された者は、その解任について正当な理由がある場合を除き、会社に対して解任によって生じた損害の賠償を請求することができるとする。会社と取締役の関係は委任であり(330条)、株主は信頼できなくなった取締役を理由を問わずに解任できる。しかし取締役の側も任期の間は職務を続けて報酬を得られると期待して就任しているから、株主の解任の自由と取締役の期待の保護を調和させるため、正当な理由のない解任については会社に損害賠償の責任を負わせた。この賠償は解任自体を違法とするものではなく、解任は有効なまま、残りの任期中に得られたはずの報酬相当額などを会社が填補する仕組みである。正当な理由に当たるのは、職務上の不正行為や法令・定款違反、心身の故障で職務を行えない場合などであり、株主総会の多数派と意見が合わないというだけでは足りない。本肢は339条2項のとおりであり、正しい。
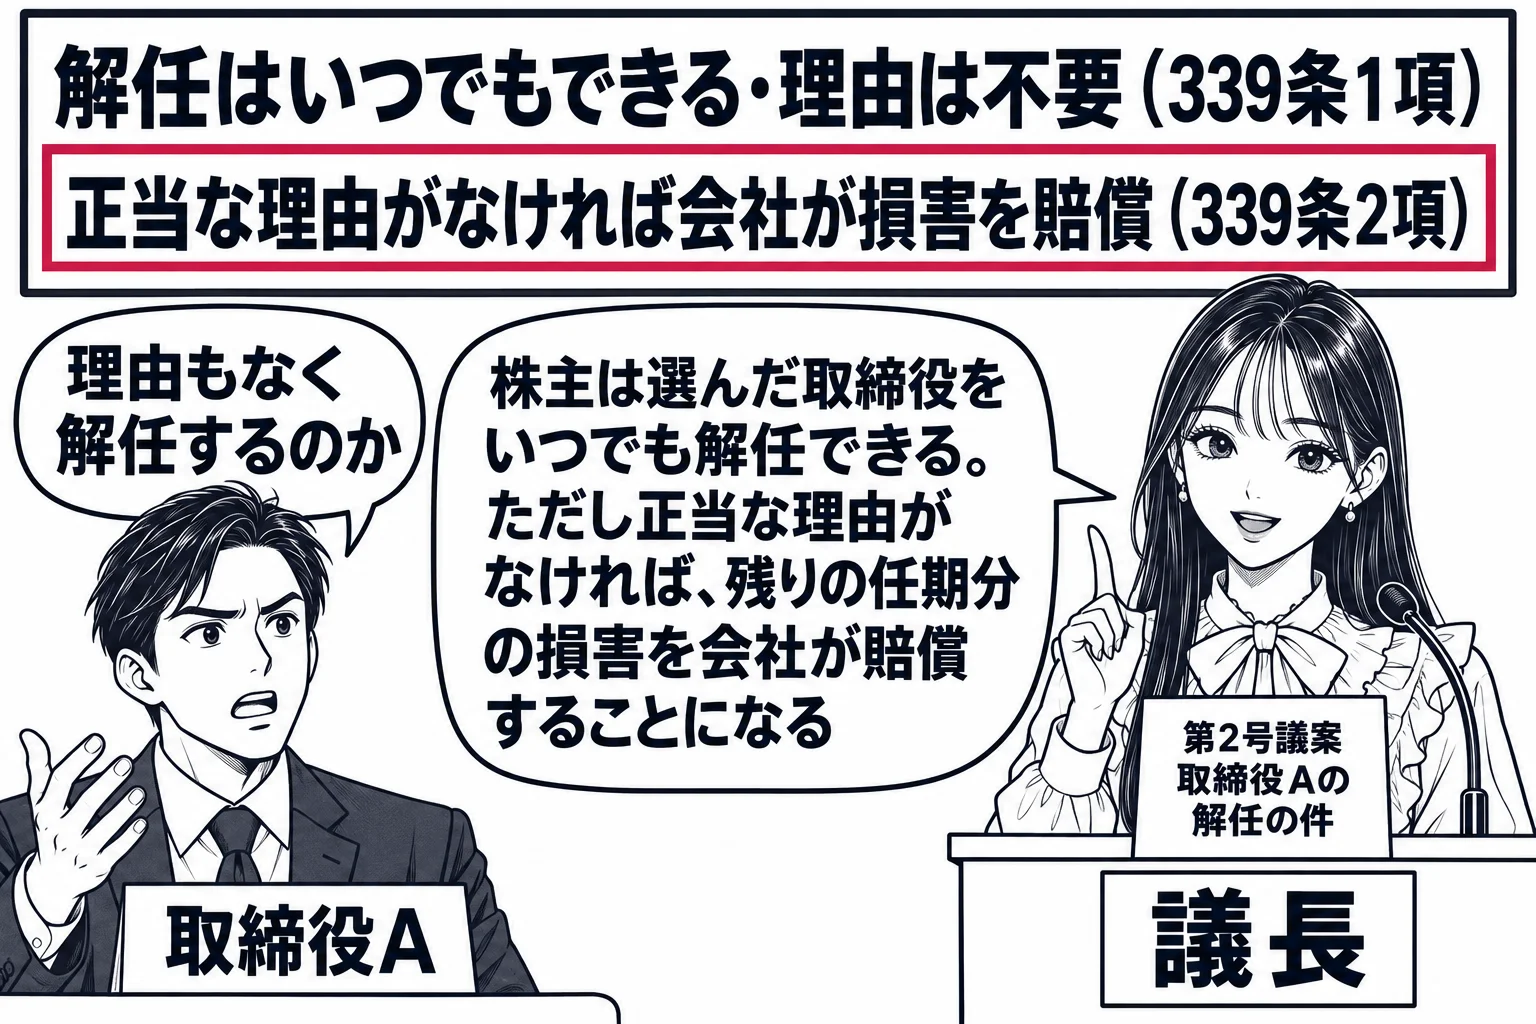
前項の規定により解任された者は、その解任について正当な理由がある場合を除き、株式会社に対し、解任によって生じた損害の賠償を請求することができる。
正しい。役員及び会計監査人はいつでも株主総会の決議によって解任することができ(会社法339条1項)、正当な理由は要件ではない。正当な理由が無ければ解任された者が損害賠償を請求できるにとどまる(同条2項)。
会社法339条1項は、役員及び会計監査人はいつでも株主総会の決議によって解任することができると定め、ここでいう役員には取締役・会計参与とともに監査役が含まれる(329条1項括弧書)。役員は株主総会の選任によって地位を得るので、選任した株主総会がいつでもその信任を撤回できるようにしたものであり、解任に理由は要らない。もっとも、任期の途中で理由なく地位を奪われる役員の利益との調整として、解任について正当な理由がある場合を除き、解任された者は会社に対し解任によって生じた損害の賠償を請求することができる(339条2項)。正当な理由の有無は解任の効力ではなく損害賠償の要否を左右するにすぎないので、正当な理由が無くても解任自体は有効である。監査役の解任は、取締役の解任が普通決議で足りるのと異なり、監査役の地位の独立性を守るために株主総会の特別決議によらなければならないが(343条4項・309条2項7号)、決議要件が重いだけで、正当な理由が要件に加わるわけではない。本肢は正しい。
役員及び会計監査人は、いつでも、株主総会の決議によって解任することができる。2 前項の規定により解任された者は、その解任について正当な理由がある場合を除き、株式会社に対し、解任によって生じた損害の賠償を請求することができる。
- 取締役(累積投票で選任された者を除く)・会計参与・会計監査人: 341条の普通決議(定足数は3分の1未満にできない)
- 監査役: 特別決議(343条4項・309条2項7号)
- 累積投票によって選任された取締役: 特別決議(342条6項・309条2項7号)
- 監査等委員である取締役: 特別決議(344条の2第3項・309条2項7号)
- いずれも正当な理由は不要。正当な理由がなければ損害賠償(339条2項)
誤り。違うのは「正当な理由がなければならない」の部分である。役員はいつでも株主総会の決議で解任でき(会社法339条1項)、正当な理由の有無は解任の効力ではなく損害賠償の問題であり(同条2項)、社外取締役にも例外はない。
役員及び会計監査人は、いつでも株主総会の決議によって解任することができる(会社法339条1項)。取締役の解任決議は普通決議で足りるが、定足数を議決権の3分の1未満に引き下げることはできない(341条)。法は解任の理由を要求しておらず、株主総会は自ら選任した取締役をいつでも解任できるという、選任機関による信任撤回の自由が原則である。解任に正当な理由がない場合には、解任された者が会社に対して解任によって生じた損害の賠償を請求できるにとどまり(339条2項)、正当な理由の有無は解任決議の効力ではなく、事後の損害賠償の可否の問題として扱われる。判例も、持病のため長期の療養を要するに至った取締役の解任について正当な理由を認めており、正当な理由は賠償請求の場面で判断されている。社外取締役(2条15号)についてもこの規律に例外はなく、独立性の確保を理由に解任の要件が加重されることはない。監査役や累積投票で選任された取締役の解任が特別決議になる(309条2項7号)のとは別の問題である。社外取締役の解任に正当な理由を要するとする本肢は誤りである。
役員及び会計監査人は、いつでも、株主総会の決議によって解任することができる。2 前項の規定により解任された者は、その解任について正当な理由がある場合を除き、株式会社に対し、解任によって生じた損害の賠償を請求することができる。
| 役員 | 決議 |
|---|---|
| 取締役(累積投票で選任された者を除く)・会計参与・会計監査人 | 普通決議(341条。定足数は3分の1未満にできない) |
| 監査役 | 特別決議(343条4項・309条2項7号) |
| 累積投票によって選任された取締役 | 特別決議(342条6項・309条2項7号) |
| 監査等委員である取締役 | 特別決議(344条の2第3項・309条2項7号) |
| 共通 | 正当な理由がなければ会社が損害を賠償する(339条2項) |
誤り。違うのは「決議要件が同じである」の部分である。取締役の解任は341条の普通決議、監査役の解任は特別決議であり(会社法309条2項7号・343条4項)、要件が異なる。
役員はいつでも株主総会の決議で解任できる(会社法339条1項)。取締役(累積投票で選任された者を除く)の解任の決議要件は、役員の選任と同じ341条が定め、議決権を行使できる株主の議決権の過半数(定款で3分の1以上まで引下げ可)を有する株主が出席し、出席株主の議決権の過半数で行う。定足数を定款で排除できない点で309条1項の普通決議とは違うが、賛成の割合は過半数である。これに対して監査役の解任は、309条2項7号が339条1項の株主総会のうち監査役を解任する場合を特別決議の対象に挙げており、出席株主の議決権の3分の2以上の多数を要する(343条4項も同旨)。監査役は取締役の職務執行を監査する立場にあり、多数派株主と結び付いた経営陣が過半数で容易に監査役を外せるとすれば監査の独立性が保てないので、解任の要件を重くしたのである。同じ理由で累積投票によって少数派が選任した取締役の解任も特別決議である(342条6項)。したがって両者の決議要件が同じとする肢は誤っている。
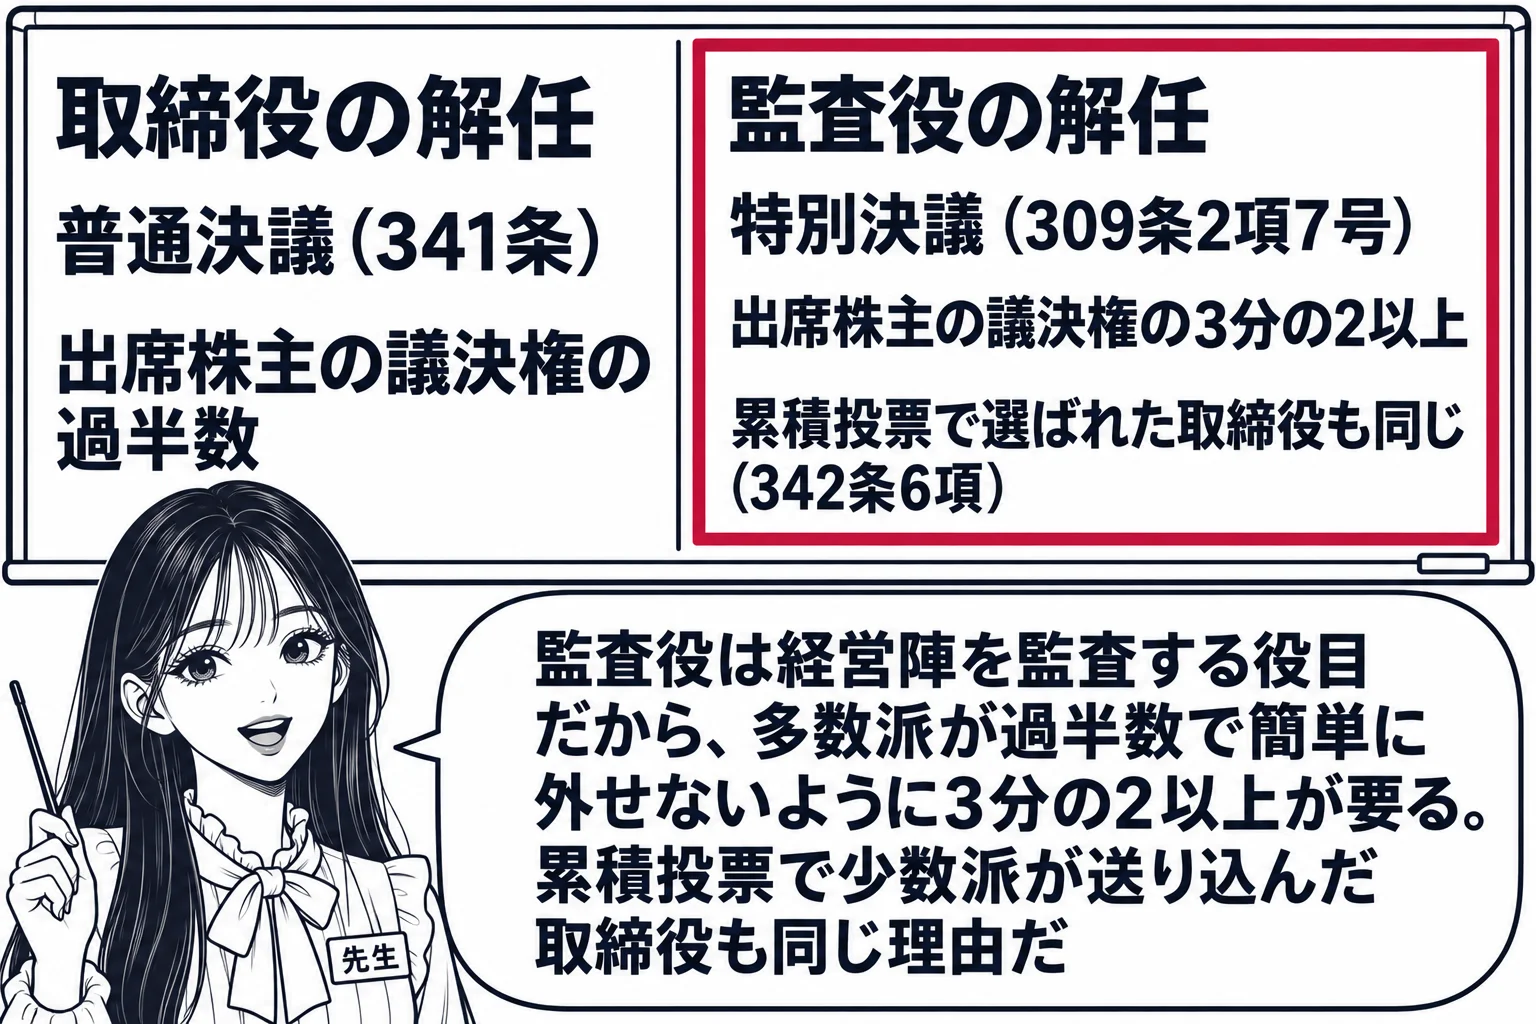
第三百三十九条第一項の株主総会(第三百四十二条第三項から第五項までの規定により選任された取締役(監査等委員である取締役を除く。)を解任する場合又は監査等委員である取締役若しくは監査役を解任する場合に限る。)
- 取締役(累積投票で選任された者を除く)・会計参与・会計監査人:341条の普通決議(定足数は3分の1未満にできない)
- 監査役:特別決議(343条4項・309条2項7号)
- 累積投票によって選任された取締役:特別決議(342条6項・309条2項7号)
- 監査等委員である取締役:特別決議(344条の2第3項・309条2項7号)
- いずれも正当な理由は不要。正当な理由なく解任された者は会社に損害賠償を請求できる(339条2項)
誤り。違うのは「正当な理由がない限り,株主総会の特別決議によっても,解任することができない」の部分である。監査役は正当な理由がなくても株主総会の特別決議でいつでも解任でき、正当な理由の有無は損害賠償の成否に関わるにすぎない(会社法339条)。
会社法339条1項は、役員及び会計監査人はいつでも株主総会の決議によって解任することができると定め、同条2項は、解任された者は、その解任について正当な理由がある場合を除き、会社に対して解任によって生じた損害の賠償を請求できるとする。役員を選ぶのは株主であり、株主がその信任を失った役員をいつでも外せることが会社支配の基本であるから、解任に正当な理由は要らない。正当な理由の有無は、解任そのものの効力ではなく、残りの任期分の報酬相当額などの損害を会社が賠償するかどうかを決める要素にすぎない。監査役について特別なのは決議の重さであり、監査役の解任は341条の決議ではなく特別決議によらなければならない(343条4項・309条2項7号)。監査役は経営陣を監査する役目だから、多数派が普通決議で簡単に外せないようにしたものである。肢は、特別決議に加えて正当な理由まで解任の要件とする点で誤っている。
1 役員及び会計監査人は、いつでも、株主総会の決議によって解任することができる。
2 前項の規定により解任された者は、その解任について正当な理由がある場合を除き、株式会社に対し、解任によって生じた損害の賠償を請求することができる。
- 取締役(累積投票で選任された者を除く)・会計参与・会計監査人: 341条の決議(出席株主の議決権の過半数。定足数は3分の1未満にできない)
- 監査役: 特別決議(343条4項・309条2項7号)
- 累積投票によって選任された取締役: 特別決議(342条6項・309条2項7号)
- 監査等委員である取締役: 特別決議(344条の2第3項・309条2項7号)
- いずれも正当な理由は不要。正当な理由がなければ損害賠償(339条2項)
誤り。違うのは「出席した当該株主の議決権の過半数をもって行う株主総会決議で解任される」の部分である。監査役の解任は株主総会の特別決議によらなければならない(会社法343条4項・309条2項7号)。
会社法339条1項は、役員及び会計監査人はいつでも株主総会の決議によって解任できると定めるが、監査役の解任に必要な決議は取締役の場合と異なる。取締役の解任は341条の決議、すなわち議決権の過半数(定款で3分の1以上まで引下げ可)を有する株主が出席し、出席株主の議決権の過半数で行うが、343条4項は341条を監査役の解任の決議に適用しないとし、309条2項7号が監査役を解任する株主総会の決議を特別決議、すなわち出席株主の議決権の3分の2以上の多数を要する決議としている。監査役は取締役の職務の執行を監査する機関であるから、取締役と結びついた多数派の株主が普通決議で簡単に監査役を外せるのでは、監査役が取締役に遠慮して監査の手を緩めるおそれがある。そこで解任のハードルを高くして監査役の地位を保障し、監査の実効性を確保したのである。累積投票で選任された取締役や監査等委員である取締役の解任も同じく特別決議を要する(342条6項・344条の2第3項)。肢は監査役の解任を普通決議で足りるとしており誤りである。
(343条4項)第三百四十一条の規定は、監査役の解任の決議については、適用しない。
(309条2項7号)第三百三十九条第一項の株主総会(第三百四十二条第三項から第五項までの規定により選任された取締役(監査等委員である取締役を除く。)を解任する場合又は監査等委員である取締役若しくは監査役を解任する場合に限る。)
- 取締役(累積投票で選任された者を除く)・会計参与・会計監査人: 341条の決議(出席株主の議決権の過半数。定足数は3分の1未満にできない)
- 監査役: 特別決議(343条4項・309条2項7号)
- 累積投票によって選任された取締役: 特別決議(342条6項・309条2項7号)
- 監査等委員である取締役: 特別決議(344条の2第3項・309条2項7号)
- いずれも正当な理由は不要。正当な理由がなければ損害賠償(339条2項)
誤り。違うのは「正当な理由が必要である」の部分である。株主総会はいつでも取締役を解任することができ(会社法339条1項)、正当な理由の有無は解任された取締役の損害賠償請求の成否に関わるにすぎない(同条2項)。
会社法339条1項は、役員及び会計監査人はいつでも株主総会の決議によって解任することができると定める。取締役を選ぶのは株主であり、株主が信任を失った取締役を任期の途中でも外せることが会社支配の基本であるから、解任の決議に正当な理由は要らず、理由を示す必要もない。取締役の解任は341条の決議、すなわち議決権の過半数(定款で3分の1以上まで引下げ可)の出席と出席株主の議決権の過半数で行い、累積投票で選任された取締役を除いて特別決議も要らない。正当な理由の有無が意味を持つのは解任後の清算の場面である。同条2項は、解任された者はその解任について正当な理由がある場合を除き、会社に対し解任によって生じた損害の賠償を請求できるとしており、正当な理由なく解任された取締役は残りの任期分の報酬相当額などの損害を会社に請求できる。つまり正当な理由は解任の要件ではなく、会社が損害賠償を免れるための要件である。判例は、取締役の職務執行上の不正や病気による職務遂行不能などを正当な理由と認めている。肢は誤りである。
1 役員及び会計監査人は、いつでも、株主総会の決議によって解任することができる。
2 前項の規定により解任された者は、その解任について正当な理由がある場合を除き、株式会社に対し、解任によって生じた損害の賠償を請求することができる。
- 取締役(累積投票で選任された者を除く)・会計参与・会計監査人: 341条の決議(出席株主の議決権の過半数。定足数は3分の1未満にできない)
- 監査役: 特別決議(343条4項・309条2項7号)
- 累積投票によって選任された取締役: 特別決議(342条6項・309条2項7号)
- いずれも正当な理由は不要。正当な理由がなければ損害賠償(339条2項)