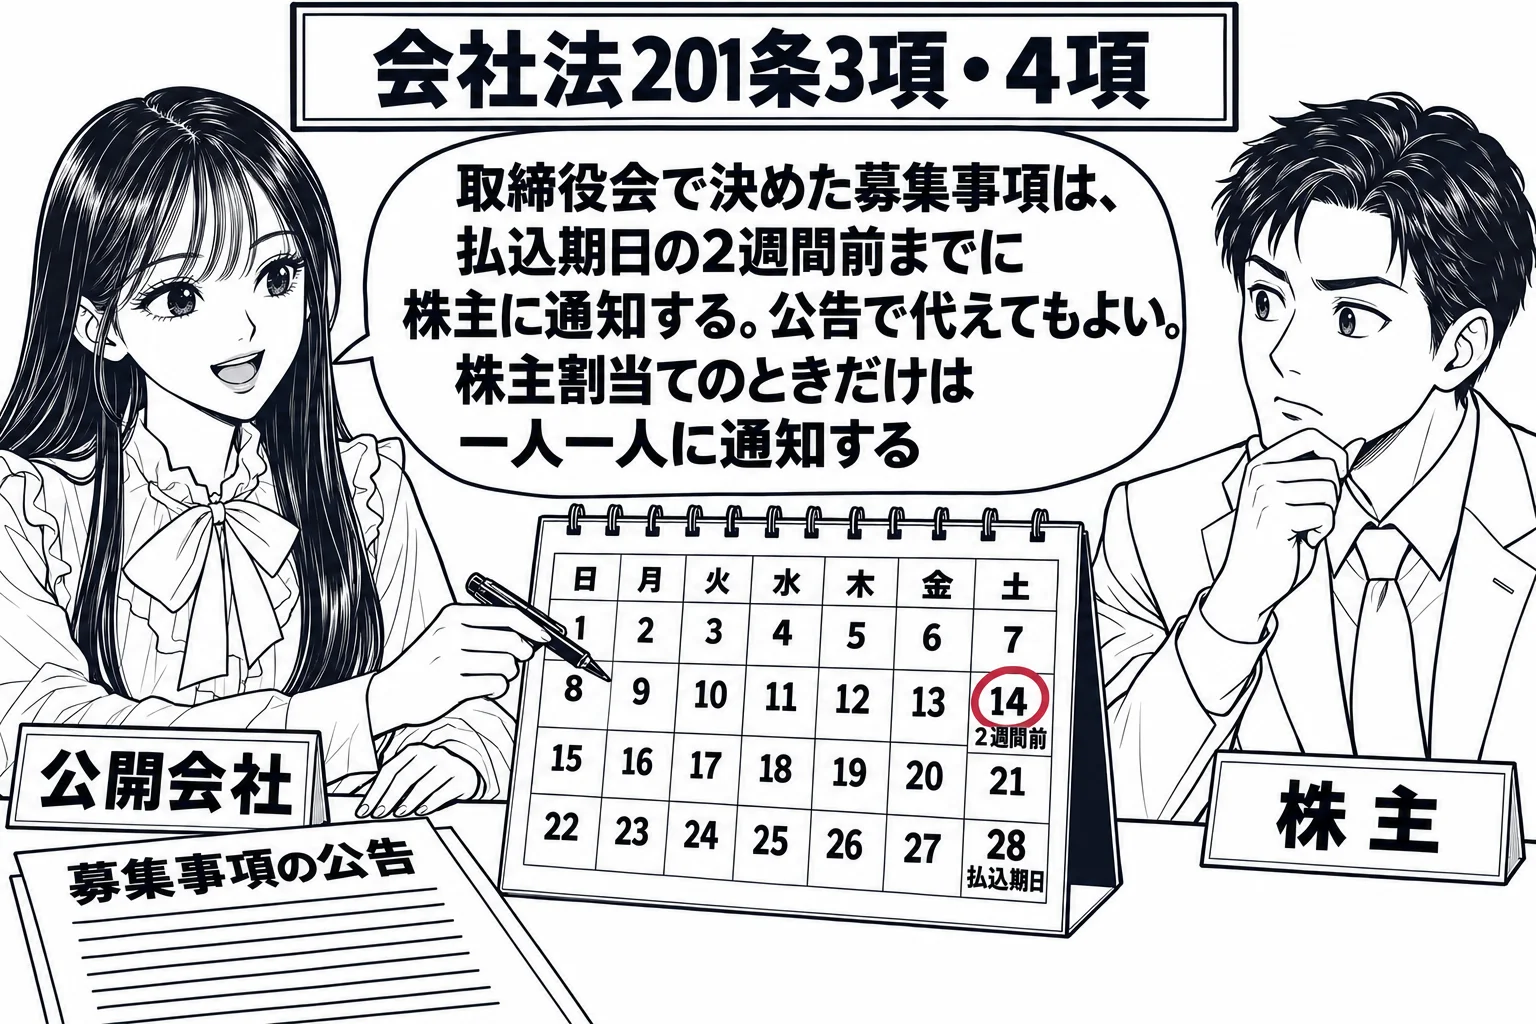
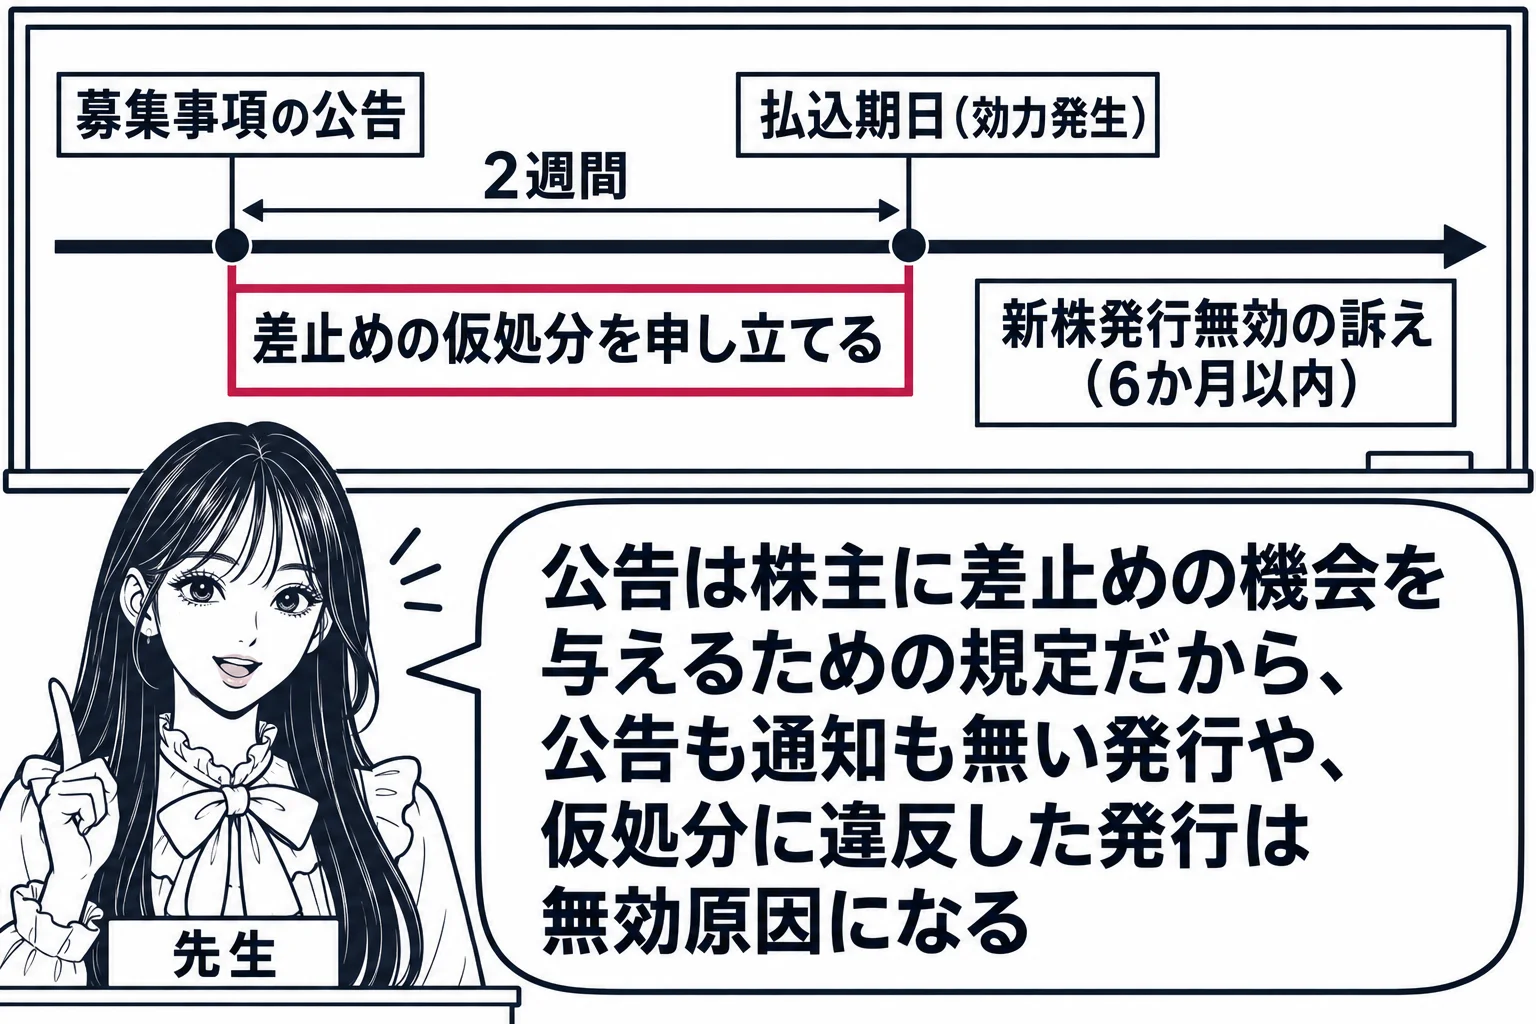
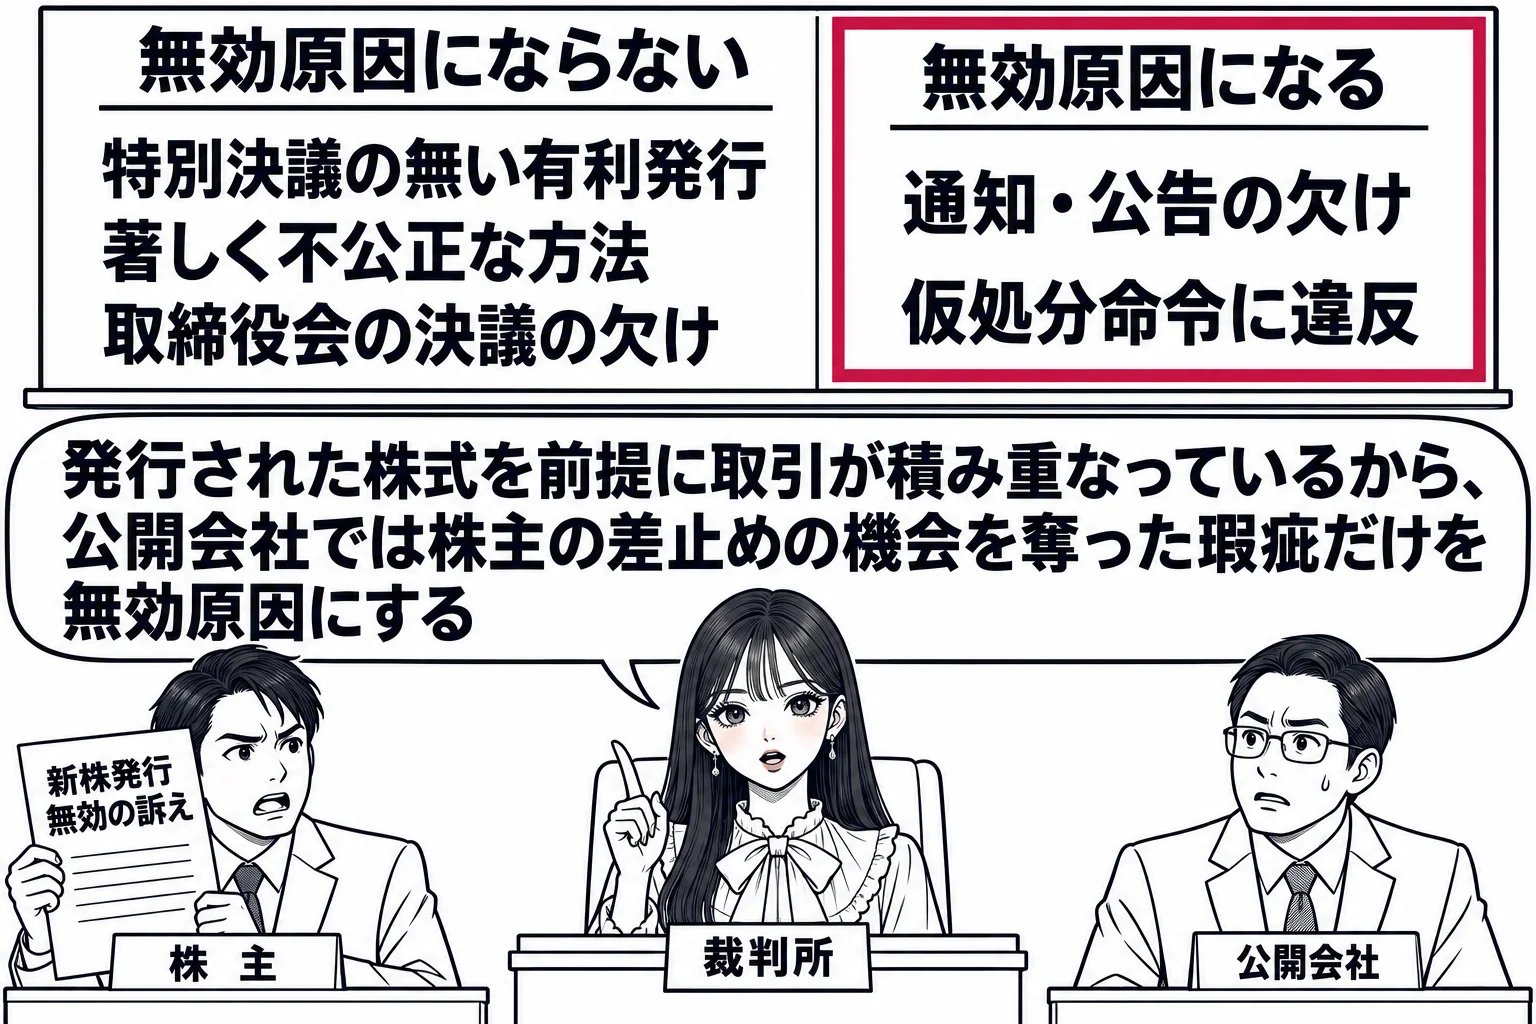
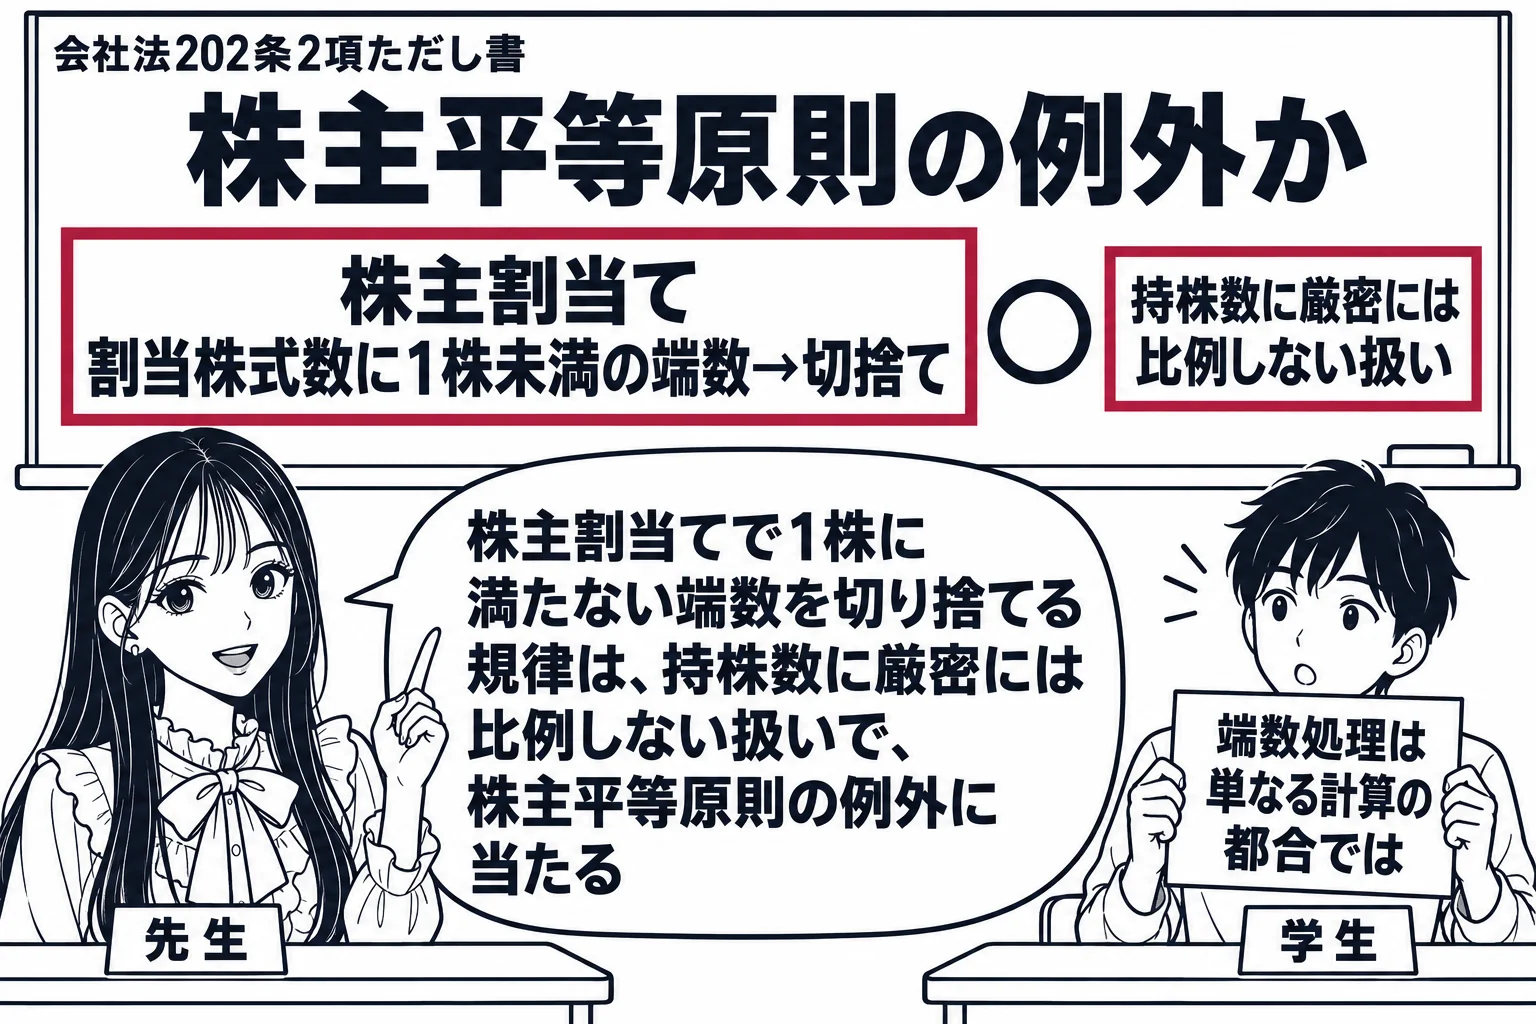
1株式会社は、その発行する株式又はその処分する自己株式を引き受ける者の募集をしようとするときは、その都度、募集株式(当該募集に応じてこれらの株式の引受けの申込みをした者に対して割り当てる株式をいう。以下この節において同じ。)について次に掲げる事項を定めなければならない。募集株式の数(種類株式発行会社にあっては、募集株式の種類及び数。以下この節において同じ。)募集株式の払込金額(募集株式一株と引換えに払い込む金銭又は給付する金銭以外の財産の額をいう。以下この節において同じ。)又はその算定方法金銭以外の財産を出資の目的とするときは、その旨並びに当該財産の内容及び価額募集株式と引換えにする金銭の払込み又は前号の財産の給付の期日又はその期間株式を発行するときは、増加する資本金及び資本準備金に関する事項
1 募集株式の数(種類株式発行会社にあっては、募集株式の種類及び数。以下この節において同じ。)
2 募集株式の払込金額(募集株式一株と引換えに払い込む金銭又は給付する金銭以外の財産の額をいう。以下この節において同じ。)又はその算定方法
3 金銭以外の財産を出資の目的とするときは、その旨並びに当該財産の内容及び価額
4 募集株式と引換えにする金銭の払込み又は前号の財産の給付の期日又はその期間
5 株式を発行するときは、増加する資本金及び資本準備金に関する事項
2前項各号に掲げる事項(以下この節において「募集事項」という。)の決定は、株主総会の決議によらなければならない。
3第一項第二号の払込金額が募集株式を引き受ける者に特に有利な金額である場合には、取締役は、前項の株主総会において、当該払込金額でその者の募集をすることを必要とする理由を説明しなければならない。
4種類株式発行会社において、第一項第一号の募集株式の種類が譲渡制限株式であるときは、当該種類の株式に関する募集事項の決定は、当該種類の株式を引き受ける者の募集について当該種類の株式の種類株主を構成員とする種類株主総会の決議を要しない旨の定款の定めがある場合を除き、当該種類株主総会の決議がなければ、その効力を生じない。ただし、当該種類株主総会において議決権を行使することができる種類株主が存しない場合は、この限りでない。
5募集事項は、第一項の募集ごとに、均等に定めなければならない。
この条文の過去問 5問
正しい。対価が純資産額の5分の1を超えない簡易合併でも、公開会社でない存続会社が消滅会社の株主に自社の譲渡制限株式を交付する場合は簡易手続を使えず(796条2項ただし書・1項ただし書)、株主総会の決議による承認が要る。
吸収合併の存続会社は原則として株主総会の特別決議で吸収合併契約の承認を受けなければならないが(会社法795条1項・309条2項12号)、消滅会社の株主に交付する対価の額が存続会社の純資産額の5分の1を超えないときは、株主への影響が小さいので承認を要しない(796条2項本文。簡易手続)。もっとも同項ただし書は、795条2項各号の合併差損が生じる場合と、796条1項ただし書の場合をこの例外から外している。796条1項ただし書は、消滅会社の株主に交付する金銭等の全部又は一部が存続会社の譲渡制限株式であって、存続会社が公開会社でないときである。公開会社でない会社では募集株式の発行に株主総会の特別決議が要る(199条2項・309条2項5号)のに、合併を使えば株主総会を経ずに譲渡制限株式を発行して持株比率を動かせるというのでは均衡を欠くからである。本肢の存続会社は全部の株式に譲渡制限を付けた公開会社でない会社であり、自社の株式を交付する以上、対価が5分の1以下でも株主総会の決議による承認を受けなければならない。本肢は正しい。
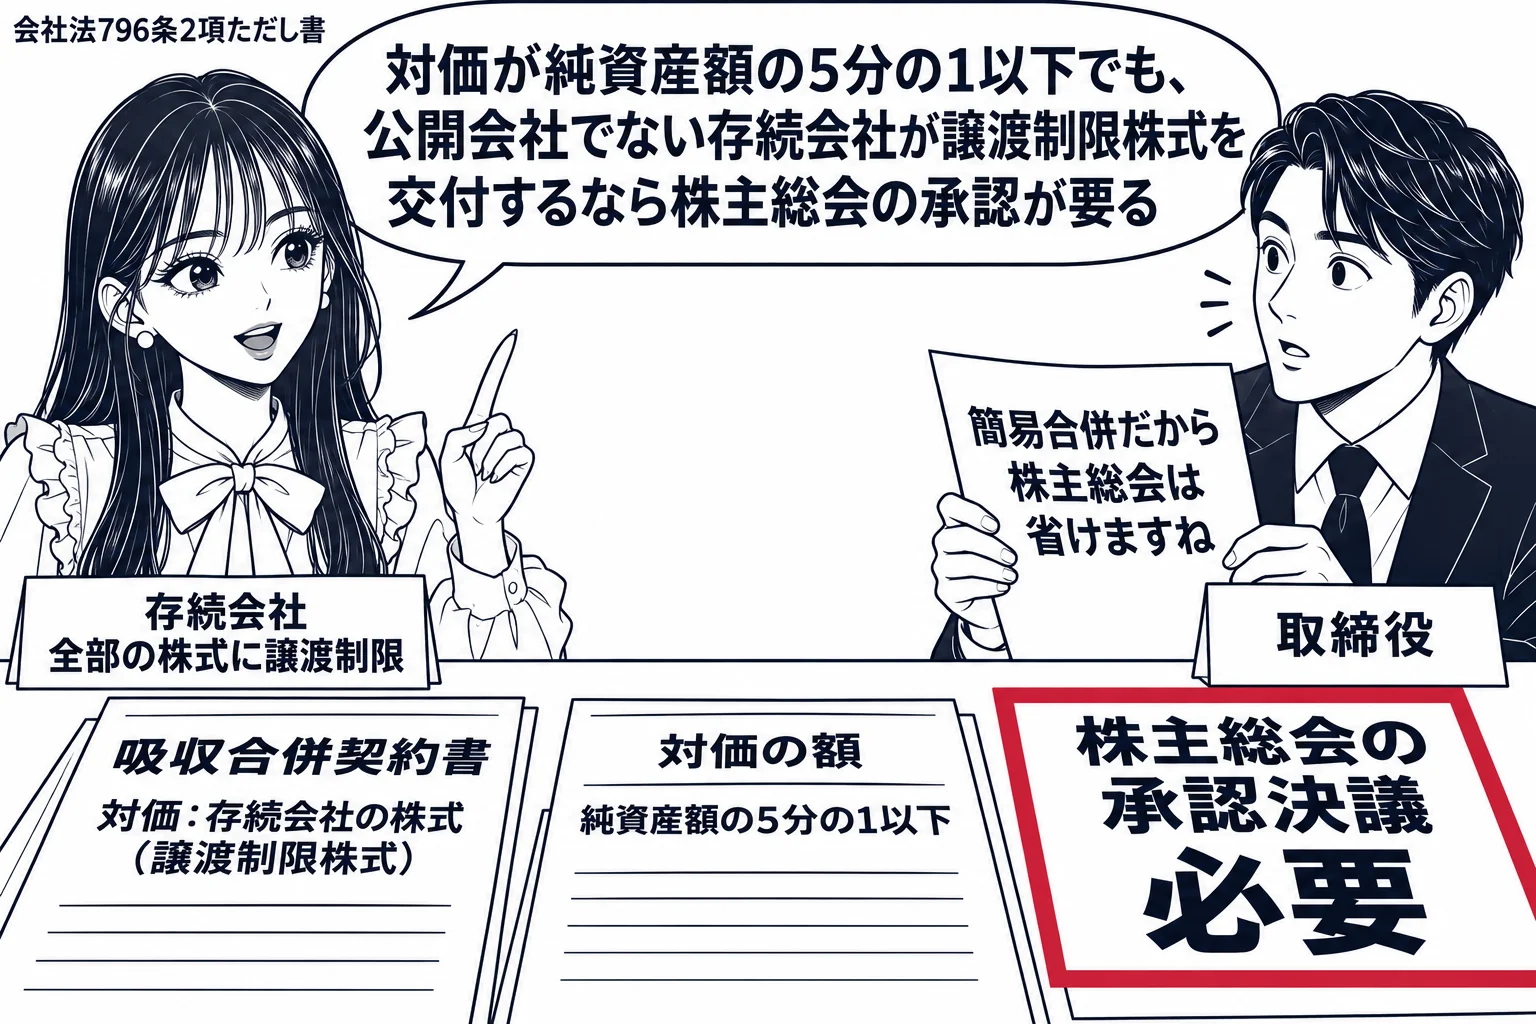
ただし、吸収合併消滅株式会社若しくは株式交換完全子会社の株主、吸収合併消滅持分会社の社員又は吸収分割会社に対して交付する金銭等の全部又は一部が存続株式会社等の譲渡制限株式である場合であって、存続株式会社等が公開会社でないときは、この限りでない。
- 略式(784条1項・796条1項): 相手方が特別支配会社(議決権の10分の9以上)。反対通知があっても決議不要。例外: 吸収合併・株式交換で公開会社かつ種類株式発行会社でない消滅会社等の株主に譲渡制限株式等を交付するとき、公開会社でない存続会社等が譲渡制限株式を交付するとき。新設型には無い
- 簡易・存続会社等側(796条2項): 対価の額が純資産額の5分の1以下。例外: 合併差損、公開会社でない存続会社等が譲渡制限株式を交付、一定数の株主の反対通知(796条3項)
- 簡易・分割会社側(784条2項・805条): 承継資産の帳簿価額が総資産額の5分の1以下。反対通知の例外なし。分割会社の株主に買取請求権なし
- 事業譲渡等(468条1項・2項): 相手方が特別支配会社、又は事業の全部の譲受けの対価が純資産額の5分の1以下(反対通知で決議が必要)
誤り。違うのは「募集株式の引受けの申込みをしなくても、募集株式の引受人となる」の部分である。株主割当てでも申込みをした株主が引受人となり、申込期日までに申込みをしない株主は割当てを受ける権利を失う(会社法204条4項・206条1号)。
株式会社が株主に株式の割当てを受ける権利を与える場合(会社法202条1項)とは、募集において株主にその有する株式の数に応じて募集株式の割当てを受ける権利を与えるものであり、株主割当てと呼ばれる。この場合、募集事項のほかに申込期日を定めなければならず(202条1項2号)、会社は申込期日の2週間前までに株主に募集事項等を通知する(同条4項)。しかし、株主割当てでも株主が当然に引受人になるわけではない。引受けを希望する株主は、氏名・引受株式数などを記載した書面を会社に交付して申込みをしなければならず(203条2項)、申込者が会社の割り当てた募集株式について引受人となる(206条1号)。そして204条4項は、株主割当ての場合に株主が申込期日までに203条2項の申込みをしないときは、その株主は募集株式の割当てを受ける権利を失うと明文で定める。株主割当てでは申込みをした株主に持株比率に応じた割当てがされる点で第三者割当てと異なるが、申込みが要ることに変わりはない。したがって、申込みをしなくても引受人になるとする本肢は誤りである。
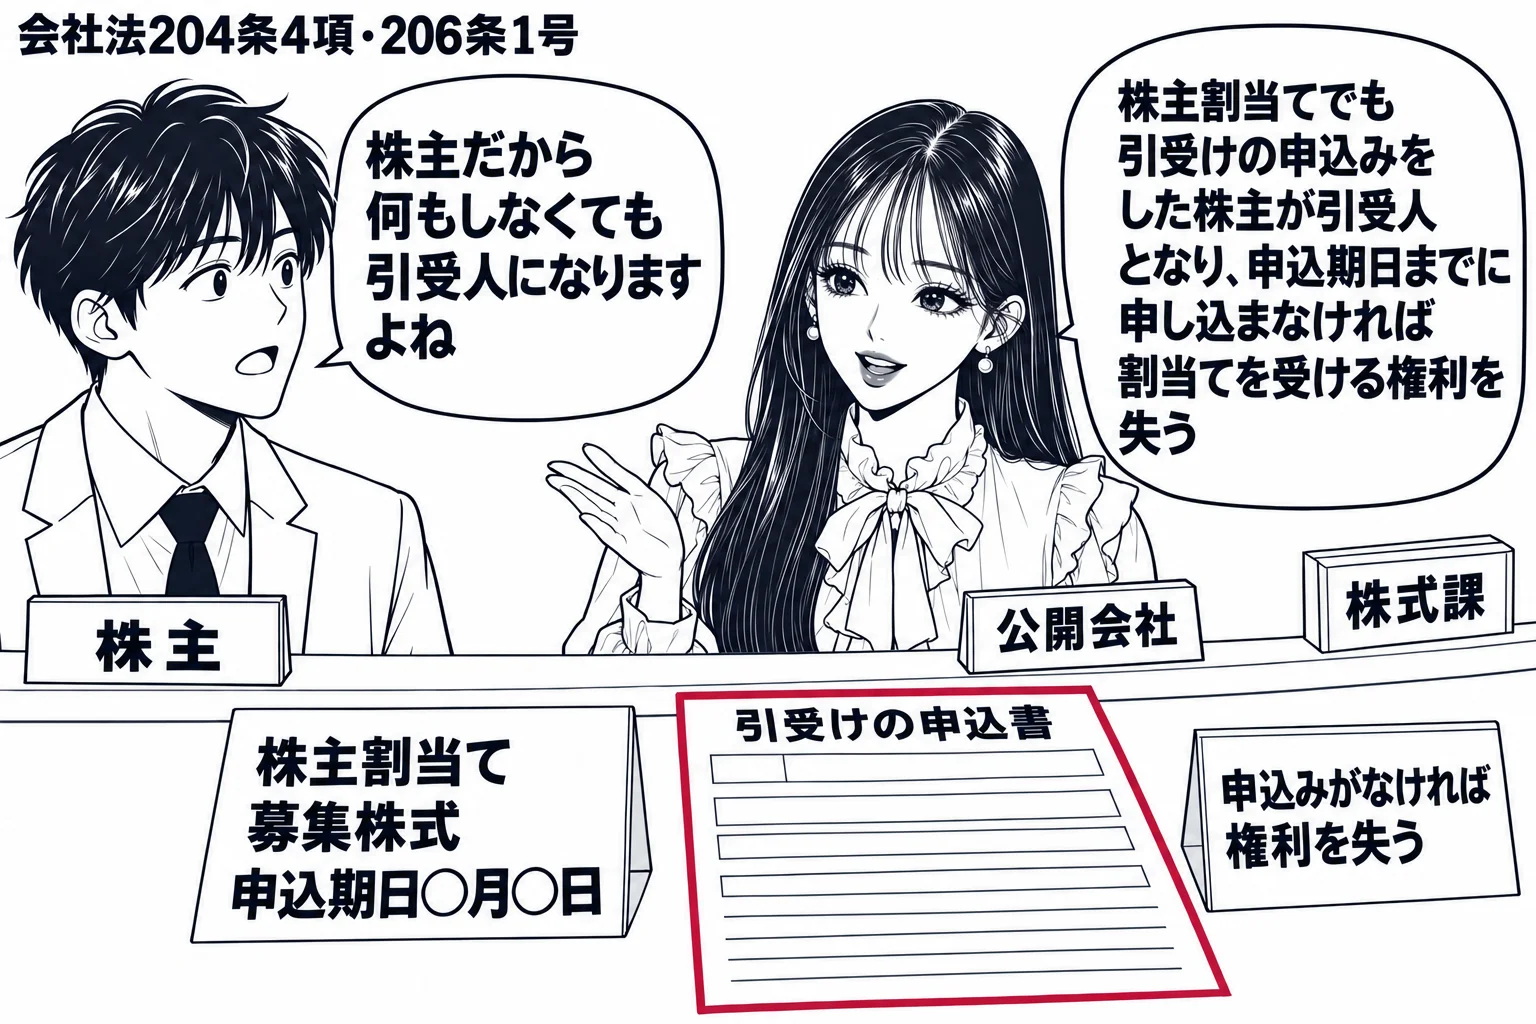
第二百二条の規定により株主に株式の割当てを受ける権利を与えた場合において、株主が同条第一項第二号の期日までに前条第二項の申込みをしないときは、当該株主は、募集株式の割当てを受ける権利を失う。
誤り。違うのは「募集社債」を含めている部分である。有利発行のときに取締役が株主総会で理由を説明する規律は募集株式と募集新株予約権にはあるが、募集社債には無い(会社法199条3項・238条3項2号)。
募集株式の払込金額が引受人に特に有利な金額であるときは、取締役は募集事項を定める株主総会で、その金額で募集をすることを必要とする理由を説明しなければならない(会社法199条3項)。募集新株予約権についても、払込金額が特に有利な金額であるとき、又は払込みを要しないことが特に有利な条件であるときに同じ説明義務がある(238条3項)。安い金額で株式や新株予約権を出せば既存株主の持株比率と経済的価値が薄まるので、株主総会の特別決議と理由の説明によって株主を守るのである。これに対して社債は会社の借入れであり、安く発行しても償還すべき債務が増えるだけで株主の持株比率は変わらない。そのため募集社債の募集事項の決定はそもそも株主総会の権限ではなく、取締役会設置会社では取締役会の権限であり(362条4項5号)、払込金額が有利な場合に株主総会で理由を説明すべき規定は置かれていない。したがって募集社債にも説明義務があるとする肢は誤っている。
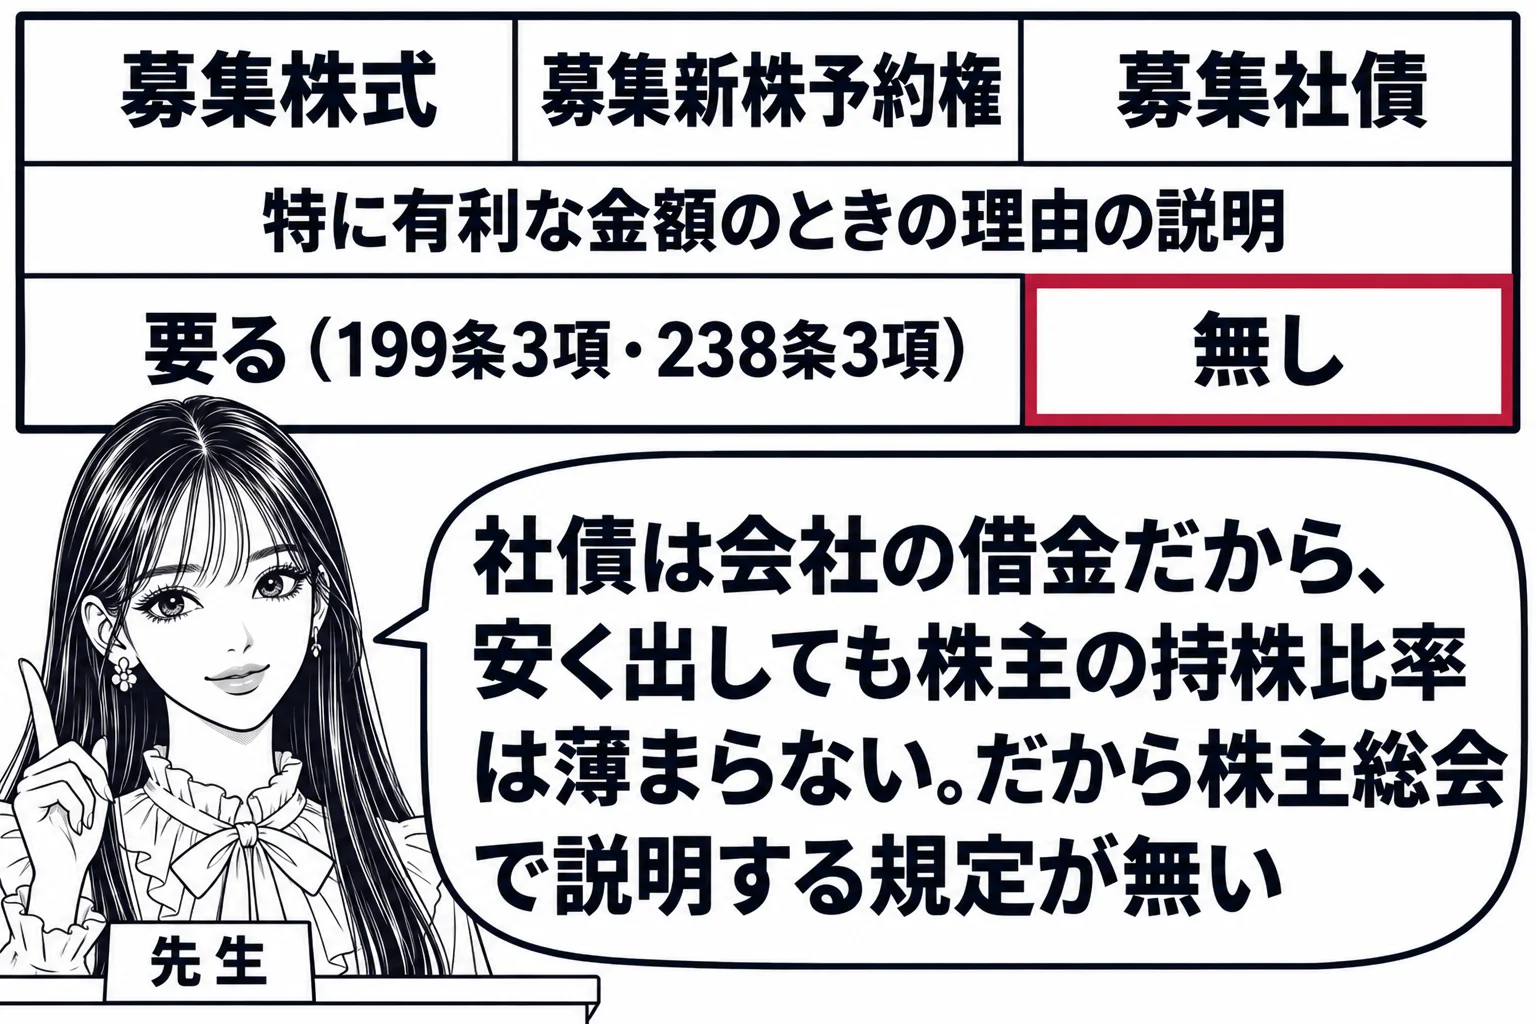
第一項第二号の払込金額が募集株式を引き受ける者に特に有利な金額である場合には、取締役は、前項の株主総会において、当該払込金額でその者の募集をすることを必要とする理由を説明しなければならない。
| 項目 | 募集株式 | 募集新株予約権 | 募集社債 |
|---|---|---|---|
| 特に有利な金額のときの理由の説明 | 要る(199条3項) | 要る(238条3項) | 無し |
| 特に有利なときの決議 | 株主総会の特別決議(199条2項・309条2項5号) | 株主総会の特別決議(238条2項・309条2項6号) | 取締役会の決議のみ(362条4項5号) |
誤り。「株主総会の特別決議によって募集事項を定めなければならない」という有利発行の規律は、会社債権者ではなく既存の株主の利益を守るためのものである。
公開会社では募集事項の決定は取締役会の決議でよいが(会社法201条1項)、払込金額が引受人にとって特に有利な金額であるときは、取締役が株主総会でその金額で募集する理由を説明したうえで、株主総会の特別決議によらなければならない(199条2項・3項、309条2項5号)。時価より著しく低い価額で第三者に株式を発行すると、1株当たりの価値が薄まり、既存の株主が持っていた経済的な利益がその第三者へ移転する。有利発行に特別決議を要求するのは、この持株の価値の希釈化について、損をする側の株主自身に判断させるためである。株式の発行は会社に払込金が入る取引であり、会社財産は減らないから、会社債権者の取り分が害されるわけではない。したがってこの規律が守ろうとしているのは既存株主であり、会社債権者の保護を目的とするものには当たらない。
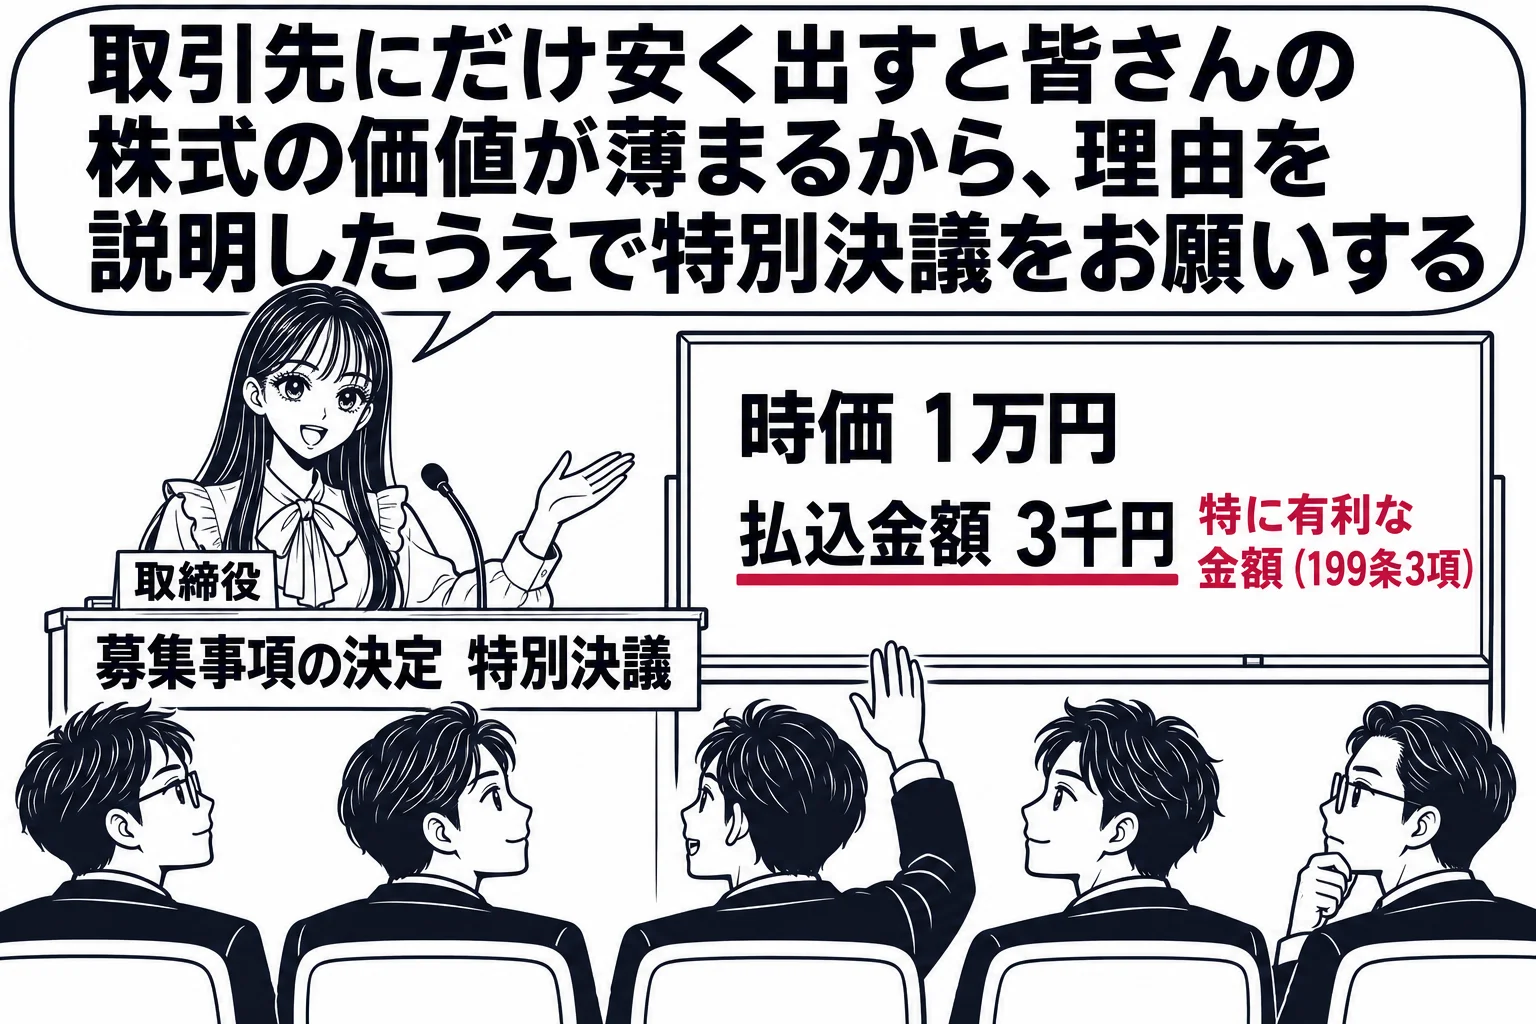
第一項第二号の払込金額が募集株式を引き受ける者に特に有利な金額である場合には、取締役は、前項の株主総会において、当該払込金額でその者の募集をすることを必要とする理由を説明しなければならない。
正しい。公開会社でない会社の募集事項の決定は株主総会の特別決議によるのが原則であり(会社法199条2項・309条2項5号)、株主割当てで取締役会の決議によって定めることができる旨の定款の定めがある場合に取締役会の決議でできる(202条3項2号)。
会社法199条2項は募集事項の決定を株主総会の決議によるものとし、309条2項5号がこれを特別決議とする。公開会社では201条1項によって取締役会の決議に置き換えられるが、公開会社でない会社ではこの特則がなく、第三者割当てで募集株式を発行するには株主総会の特別決議が要る。株式を自由に譲渡できない会社では持株比率の維持が株主の重要な利益であり、既存株主の関与なしに株式を発行させるべきでないからである。株主に株式の割当てを受ける権利を与える株主割当ての場合は、各株主が持株数に応じて引き受けられるので持株比率の希釈化が起きにくい。そこで202条3項は、公開会社でない取締役会設置会社について、募集事項と割当てに関する事項を取締役会の決議によって定めることができる旨の定款の定めがあれば取締役会の決議で定めることができるとし(2号)、定款の定めがなければ株主総会の決議によるとする(4号)。肢は、株主割当てかつ定款の定めがある場合を除いて株主総会の特別決議を要するとしており、この規律のとおりである。
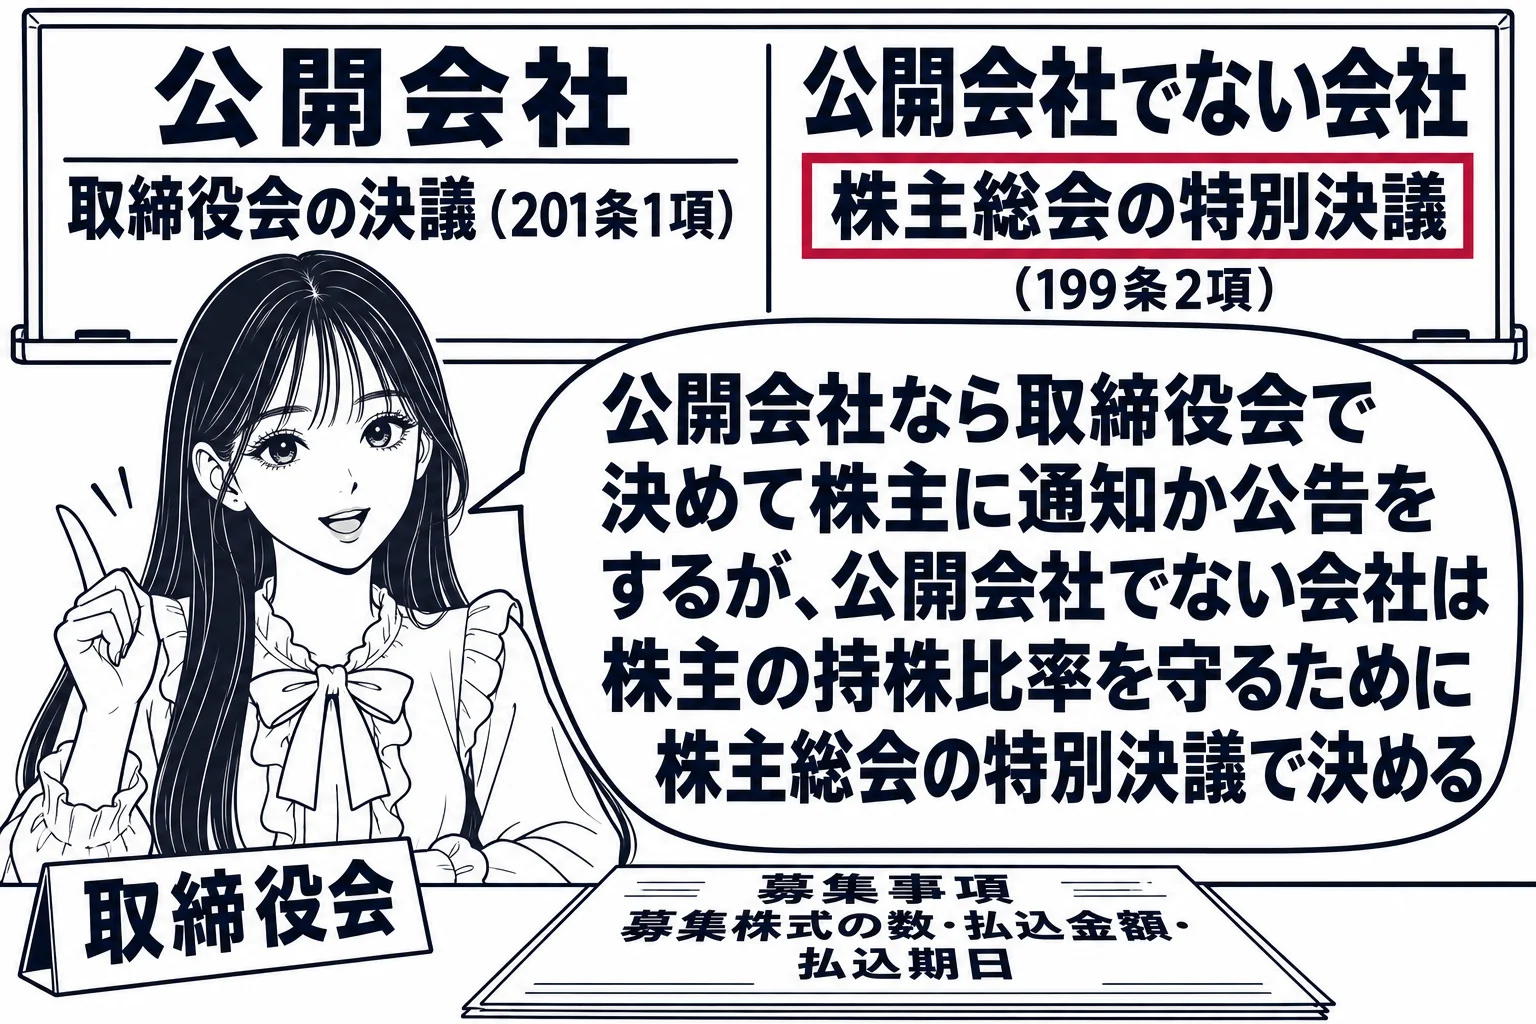
第一項各号に掲げる事項を定める場合には、募集事項及び同項各号に掲げる事項は、次の各号に掲げる場合の区分に応じ、当該各号に定める方法によって定めなければならない。二 当該募集事項及び第一項各号に掲げる事項を取締役会の決議によって定めることができる旨の定款の定めがある場合(次号に掲げる場合を除く。) 取締役会の決議 四 前三号に掲げる場合以外の場合 株主総会の決議
- 公開会社でない会社・第三者割当て: 株主総会の特別決議(199条2項・309条2項5号)。特別決議で取締役(取締役会)に委任できる(200条1項)
- 公開会社・第三者割当て: 取締役会の決議(201条1項)。特に有利な金額のときだけ株主総会の特別決議(199条3項)
- 株主割当て・公開会社: 取締役会の決議(202条3項3号)
- 株主割当て・公開会社でない会社: 定款に定めがあれば取締役の決定又は取締役会の決議(202条3項1号・2号)、定めがなければ株主総会の特別決議(202条3項4号・309条2項5号)