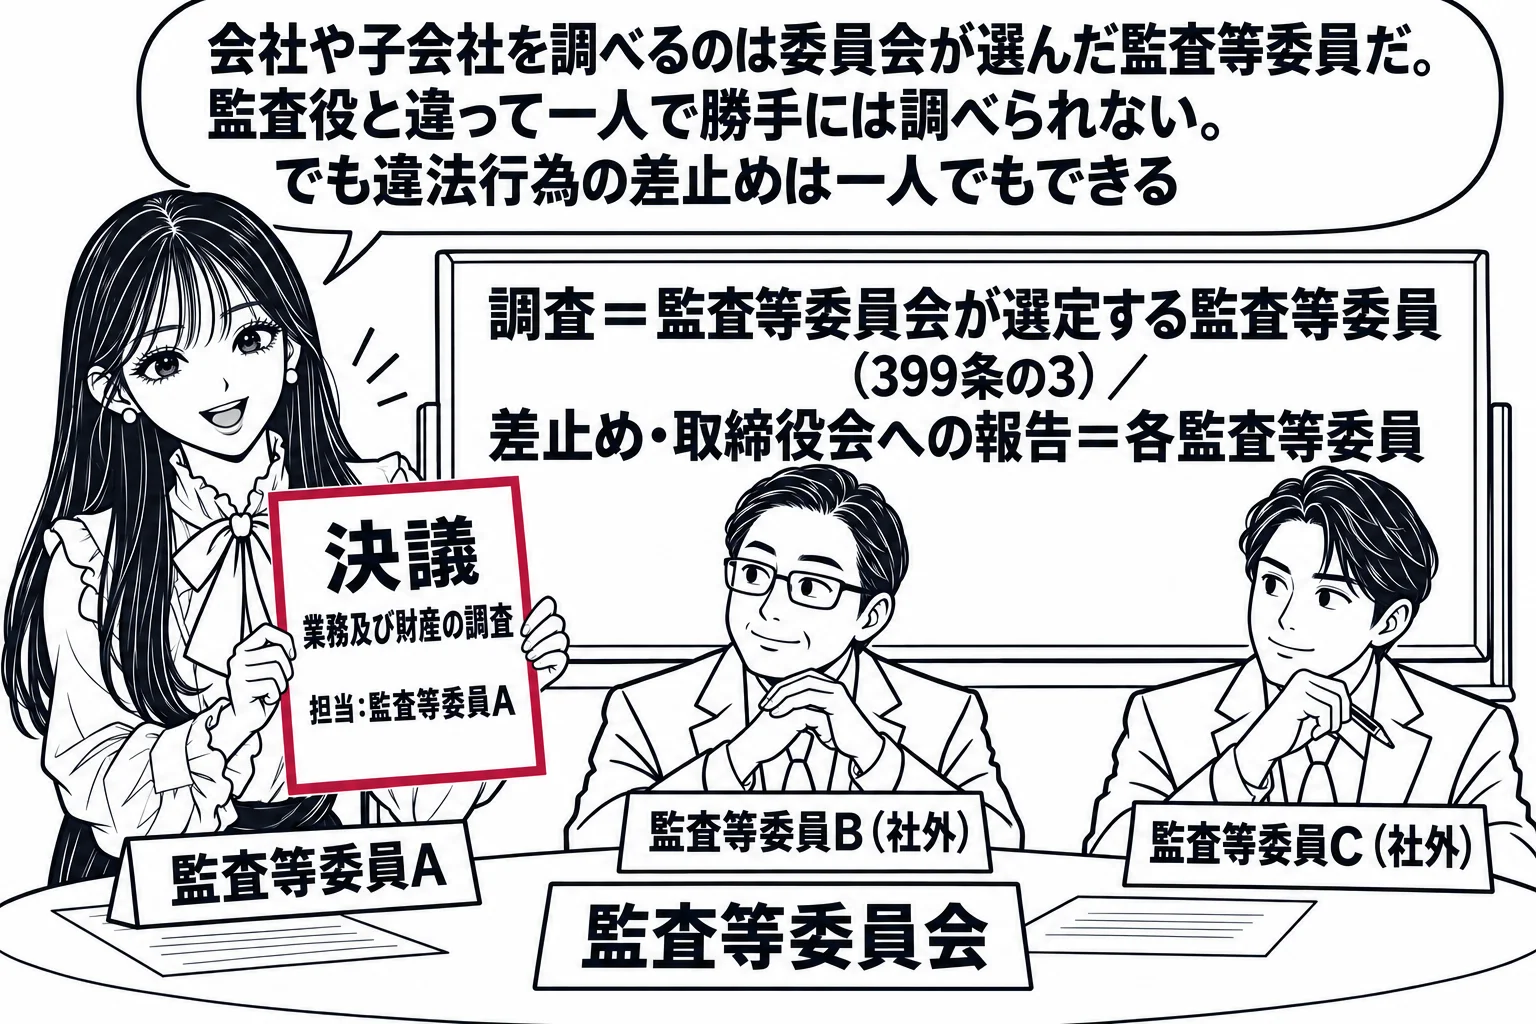
1監査等委員会は、全ての監査等委員で組織する。
2監査等委員は、取締役でなければならない。
3監査等委員会は、次に掲げる職務を行う。取締役(会計参与設置会社にあっては、取締役及び会計参与)の職務の執行の監査及び監査報告の作成株主総会に提出する会計監査人の選任及び解任並びに会計監査人を再任しないことに関する議案の内容の決定第三百四十二条の二第四項及び第三百六十一条第六項に規定する監査等委員会の意見の決定
1 取締役(会計参与設置会社にあっては、取締役及び会計参与)の職務の執行の監査及び監査報告の作成
2 株主総会に提出する会計監査人の選任及び解任並びに会計監査人を再任しないことに関する議案の内容の決定
3 第三百四十二条の二第四項及び第三百六十一条第六項に規定する監査等委員会の意見の決定
4監査等委員がその職務の執行(監査等委員会の職務の執行に関するものに限る。以下この項において同じ。)について監査等委員会設置会社に対して次に掲げる請求をしたときは、当該監査等委員会設置会社は、当該請求に係る費用又は債務が当該監査等委員の職務の執行に必要でないことを証明した場合を除き、これを拒むことができない。費用の前払の請求支出をした費用及び支出の日以後におけるその利息の償還の請求負担した債務の債権者に対する弁済(当該債務が弁済期にない場合にあっては、相当の担保の提供)の請求
1 費用の前払の請求
2 支出をした費用及び支出の日以後におけるその利息の償還の請求
3 負担した債務の債権者に対する弁済(当該債務が弁済期にない場合にあっては、相当の担保の提供)の請求
この条文の過去問 1問
正しい。株主総会に提出する会計監査人の選任・解任・不再任の議案の内容は、監査役会設置会社では監査役会が(会社法344条1項・3項)、監査等委員会設置会社では監査等委員会が(399条の2第3項2号)決定する。
会社法344条1項は、監査役設置会社では株主総会に提出する会計監査人の選任及び解任並びに会計監査人を再任しないことに関する議案の内容は監査役が決定すると定め、同条3項により監査役会設置会社ではこの権限を監査役会が持つ。会計監査人は取締役が作る計算書類を監査する立場にあるので、監査される取締役に議案の内容を決めさせると、厳しい監査をする会計監査人が外されるおそれがある。そこで、会計監査人の独立性を確保するために、議案の内容の決定権を監査機関に与えたものである。監査等委員会設置会社でも同じ考え方から、監査等委員会の職務として、株主総会に提出する会計監査人の選任及び解任並びに会計監査人を再任しないことに関する議案の内容の決定が定められている(399条の2第3項2号)。指名委員会等設置会社では監査委員会がこれを決定する(404条2項2号)。いずれの機関設計でも、会計監査人の選任・解任・不再任の議案の内容は監査を担う機関が決める。本肢は両者の権限を正しく述べており、正しい。
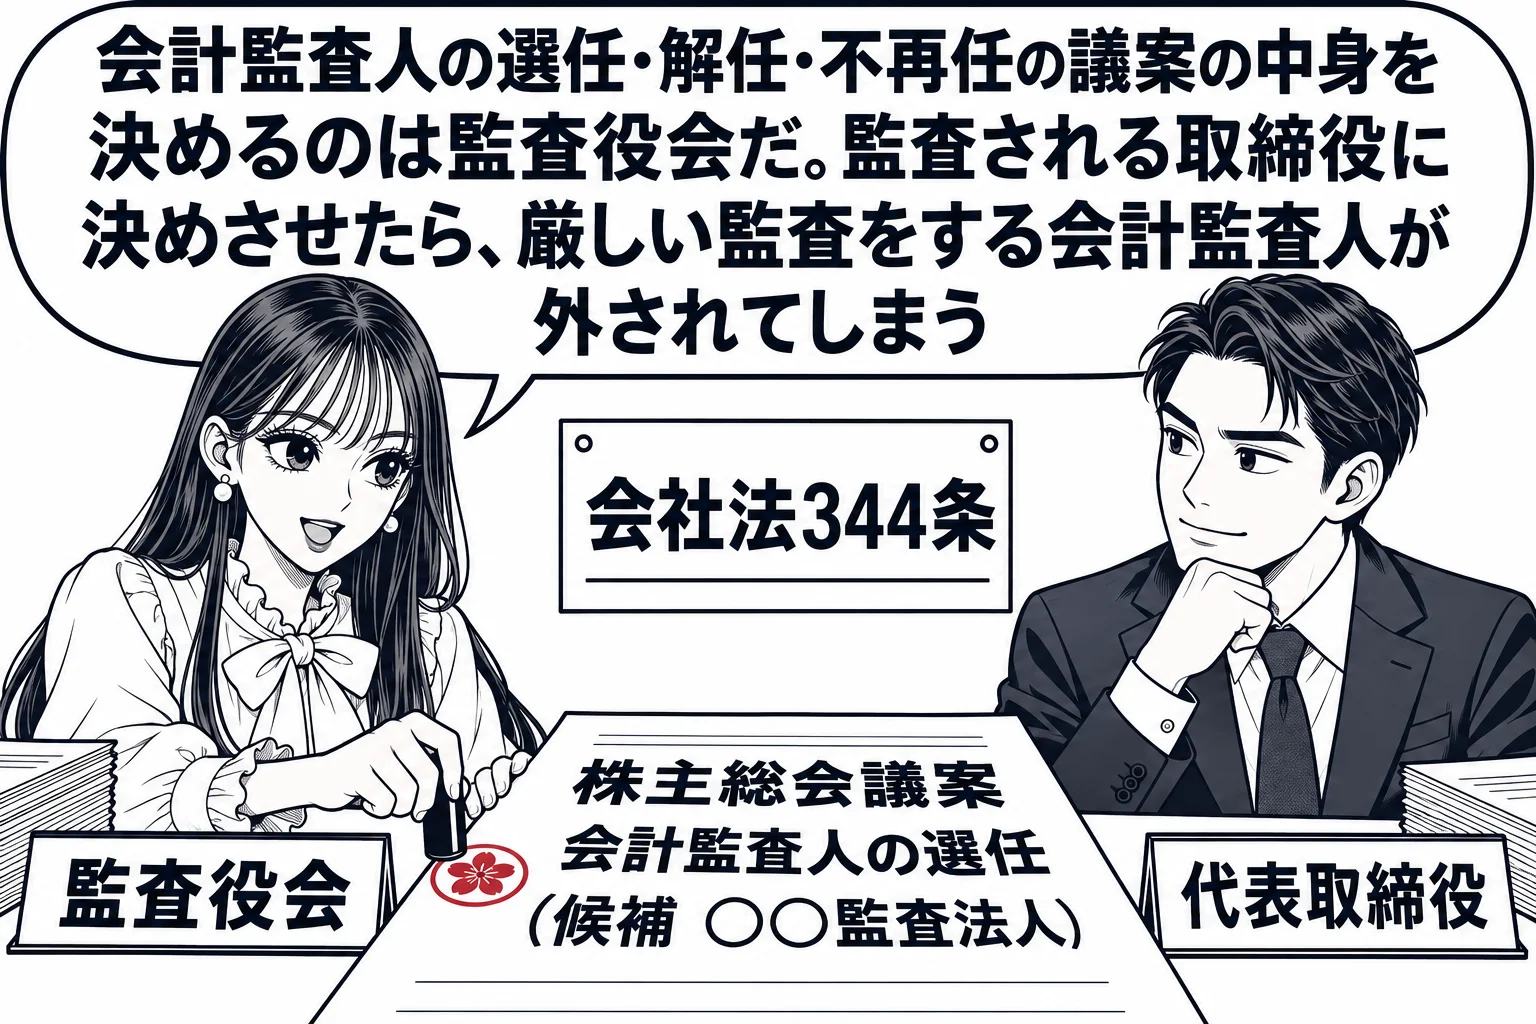
監査役設置会社においては、株主総会に提出する会計監査人の選任及び解任並びに会計監査人を再任しないことに関する議案の内容は、監査役が決定する。
| 監査役会(監査役) | 監査等委員会(監査等委員) | |
|---|---|---|
| 業務・財産の調査 | 各監査役が単独でできる(381条2項) | 監査等委員会が選定する監査等委員だけ(399条の3第1項) |
| 常勤者 | 常勤の監査役を選定しなければならない(390条3項) | 選定義務なし |
| 任期 | 監査役は4年。短縮できない(336条1項) | 監査等委員である取締役は2年。短縮も伸長もできない(332条1項・4項) |
| 利益相反取引の事前承認 | 任務懈怠の推定を外す効果なし | 承認を受けた取締役に推定が働かない(423条4項) |
| 会計監査人の選任・解任・不再任の議案 | 監査役会が内容を決定(344条3項) | 監査等委員会が内容を決定(399条の2第3項2号) |