
1設立時取締役(設立しようとする株式会社が監査役設置会社である場合にあっては、設立時取締役及び設立時監査役。以下この条において同じ。)は、その選任後遅滞なく、次に掲げる事項を調査しなければならない。第三十三条第十項第一号又は第二号に掲げる場合における現物出資財産等(同号に掲げる場合にあっては、同号の有価証券に限る。)について定款に記載され、又は記録された価額が相当であること。第三十三条第十項第三号に規定する証明が相当であること。出資の履行が完了していること。前三号に掲げる事項のほか、株式会社の設立の手続が法令又は定款に違反していないこと。
1 第三十三条第十項第一号又は第二号に掲げる場合における現物出資財産等(同号に掲げる場合にあっては、同号の有価証券に限る。)について定款に記載され、又は記録された価額が相当であること。
2 第三十三条第十項第三号に規定する証明が相当であること。
3 出資の履行が完了していること。
4 前三号に掲げる事項のほか、株式会社の設立の手続が法令又は定款に違反していないこと。
2設立時取締役は、前項の規定による調査により、同項各号に掲げる事項について法令若しくは定款に違反し、又は不当な事項があると認めるときは、発起人にその旨を通知しなければならない。
3設立しようとする株式会社が指名委員会等設置会社である場合には、設立時取締役は、第一項の規定による調査を終了したときはその旨を、前項の規定による通知をしたときはその旨及びその内容を、設立時代表執行役(第四十八条第一項第三号に規定する設立時代表執行役をいう。)に通知しなければならない。
この条文の過去問 4問
誤り。違うのは「検査役による調査が必要な場合でも、設立時取締役は、当該有価証券について定款に記載又は記録された価額の相当性を調査しなければならない」の部分である。設立時取締役が価額の相当性を調査するのは、検査役の調査が省略される少額の場合と市場価格のある有価証券の場合に限られる(46条1項1号)。
現物出資などの変態設立事項が定款に定められた場合、発起人は原則として裁判所に検査役の選任を申し立ててその調査を受けなければならない(会社法33条1項)。ただし、定款に記載された価額の総額が500万円を超えない場合、市場価格のある有価証券について定款の価額が市場価格を超えない場合、弁護士・公認会計士・税理士等の証明を受けた場合には、検査役の調査は要らない(33条10項1号〜3号)。これを受けて46条1項1号は、設立時取締役が調査すべき事項を、33条10項1号又は2号の場合における現物出資財産等(2号の場合はその有価証券に限る)について定款に記載された価額が相当であることと定める。つまり設立時取締役による価額の相当性の調査は、検査役の調査が省略される場合のうち少額の場合と市場価格のある有価証券の場合に限って求められる。検査役の調査を要する場合は、裁判所が選任した中立の検査役が価額を審査し、不当なら裁判所が変更の決定をする(33条7項)から、重ねて設立時取締役に調査させる必要がない。したがって本肢は誤りである。
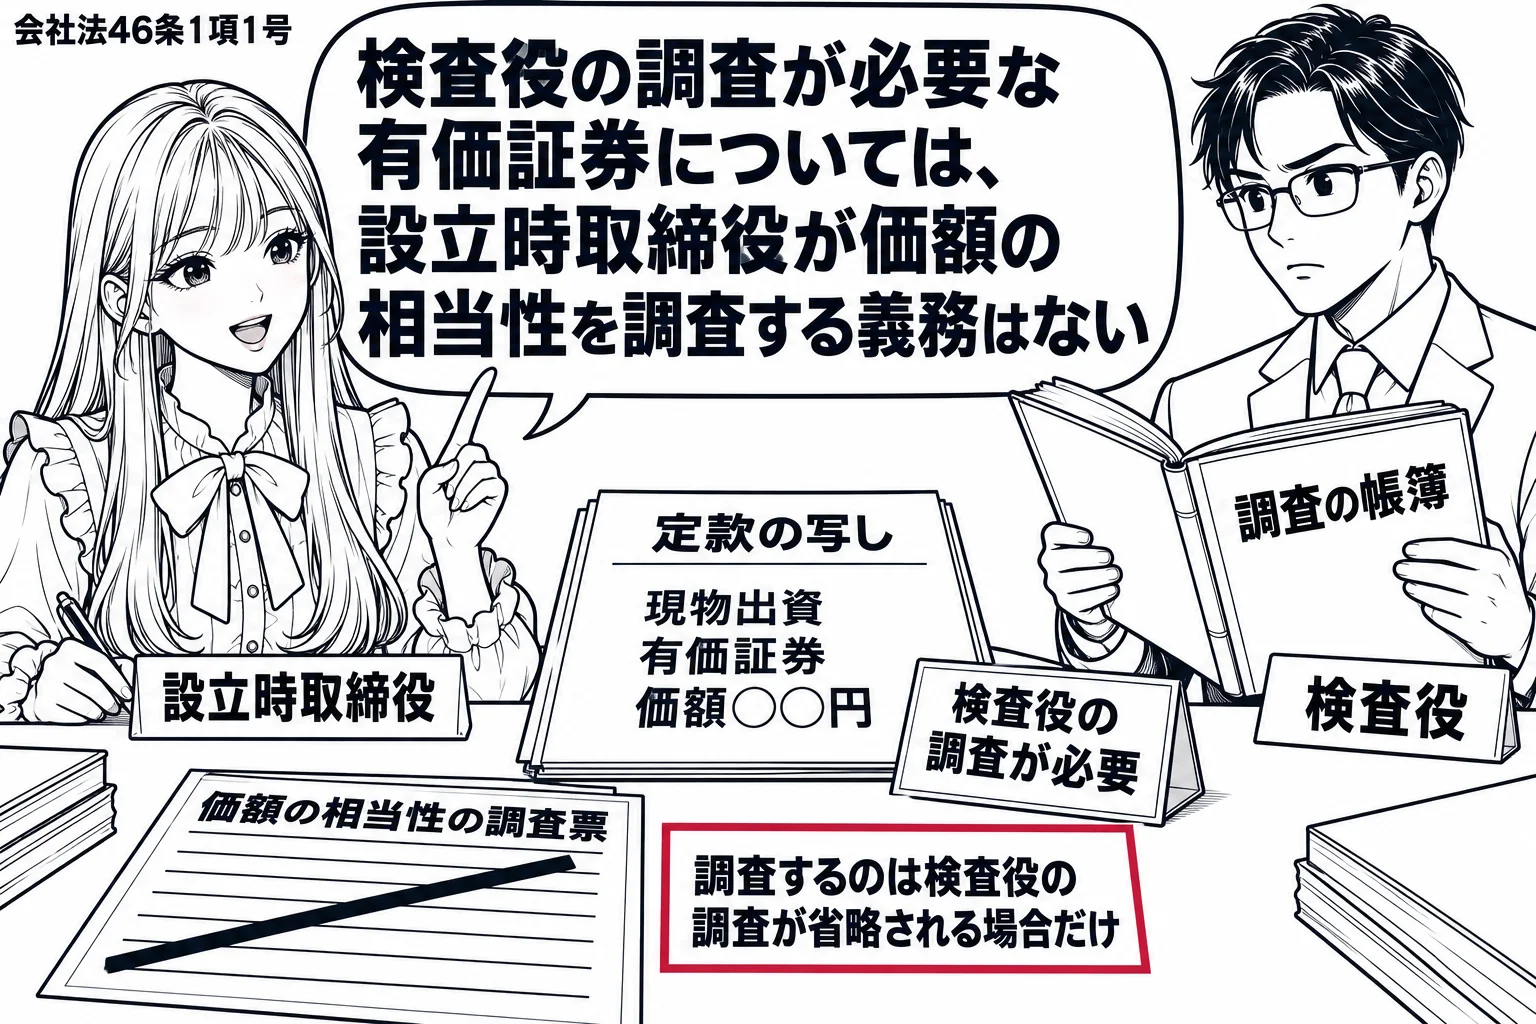
第三十三条第十項第一号又は第二号に掲げる場合における現物出資財産等(同号に掲げる場合にあっては、同号の有価証券に限る。)について定款に記載され、又は記録された価額が相当であること。
| 場合 | 検査役の調査 | 設立時取締役の価額の相当性の調査 |
|---|---|---|
| 原則 | 要る(33条1項)。不当なら裁判所が変更決定(33条7項) | 要らない |
| 定款の価額の総額が500万円以下(33条10項1号) | 要らない | 要る(46条1項1号) |
| 市場価格のある有価証券で定款の価額が市場価格以下(33条10項2号) | 要らない | 要る(46条1項1号) |
| 弁護士・公認会計士・税理士等の証明がある(33条10項3号) | 要らない | 要らない。証明が相当であることを調査(46条1項2号) |
正しい。設立時取締役は選任後遅滞なく設立の手続が法令又は定款に違反していないことを調査し(会社法46条1項4号)、違反する事項があると認めるときは発起人にその旨を通知しなければならない(同条2項)。
会社法46条1項は、設立時取締役は選任後遅滞なく、現物出資財産等について定款に記載された価額が相当であること(1号)、弁護士等の証明が相当であること(2号)、出資の履行が完了していること(3号)、そのほか株式会社の設立の手続が法令又は定款に違反していないこと(4号)を調査しなければならないと定める。同条2項は、調査によりこれらの事項について法令若しくは定款に違反し、又は不当な事項があると認めるときは、発起人にその旨を通知しなければならないとする。発起設立では募集設立の創立総会のような引受人による監督の場がないので、発起人が進めてきた設立手続を、発起人とは別の立場にある設立時取締役に点検させ、成立前に是正の機会を与えるのが調査制度の趣旨である。通知の相手が発起人であるのは、設立手続を主宰し是正の権限を持つのが発起人だからである。募集設立では調査の結果を創立総会に報告する(93条)のと対比される。本肢は46条1項4号・2項のとおりであり、正しい。
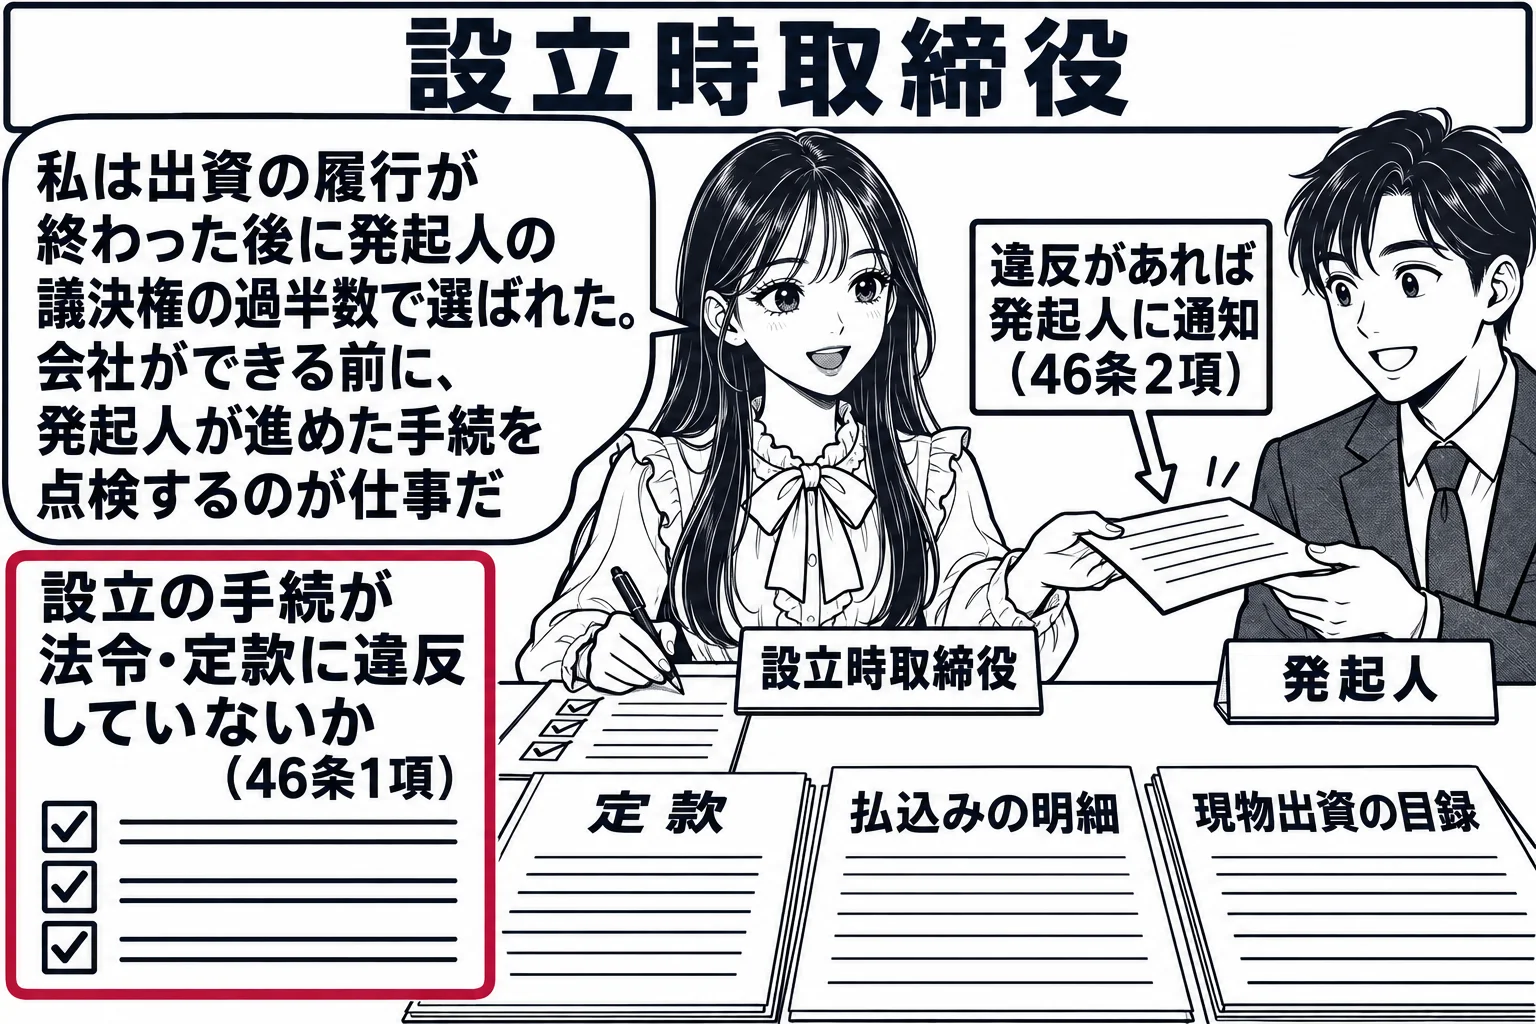
設立時取締役は、前項の規定による調査により、同項各号に掲げる事項について法令若しくは定款に違反し、又は不当な事項があると認めるときは、発起人にその旨を通知しなければならない。
- 資格: 発起人でなくてもよい。法人は不可(39条4項・331条1項1号)
- 発起設立の選任: 出資の履行の完了後、発起人の議決権の過半数(38条1項・40条1項)。定款で定めた者は履行完了時にみなし選任(38条4項)
- 募集設立の選任: 創立総会の決議(88条1項)
- 解任: 成立の時まで発起人の議決権の過半数で解任できる。みなし選任の者も含む(42条・43条1項)
- 職務: 設立手続の調査と発起人への通知(46条)、設立時代表取締役の選定(47条)
正しい。設立時取締役は、その選任後遅滞なく、設立の手続が法令又は定款に違反していないことを調査しなければならない(会社法46条1項4号)。
会社法46条1項は、設立時取締役(監査役設置会社では設立時監査役も)は選任後遅滞なく所定の事項を調査しなければならないと定める。調査事項は、検査役の調査を要しない現物出資財産等について定款に記載された価額が相当であること(1号・2号)、弁護士等の証明が相当であること(3号)、出資の履行が完了していること(4号前段)、そのほか設立の手続が法令又は定款に違反していないこと(4号後段)である。本肢は4号後段そのままである。発起設立には募集設立の創立総会(87条以下)のような設立経過を審査する場がないので、設立時取締役の調査に手続の適法性の担保を委ねたのである。調査の結果、法令・定款に違反し又は不当な事項があると認めるときは、設立時取締役は発起人にその旨を通知しなければならず(46条2項)、調査を怠って会社に損害を生じさせれば成立後の会社に対して任務懈怠の責任を負う(53条1項)。本肢は正しい。
設立時取締役(…)は、その選任後遅滞なく、次に掲げる事項を調査しなければならない。一 (…)現物出資財産等(…)について定款に記載され、又は記録された価額が相当であること。二 第三十三条第十項第三号に規定する証明が相当であること。三 出資の履行が完了していること。四 前三号に掲げる事項のほか、株式会社の設立の手続が法令又は定款に違反していないこと。
正しい。設立時取締役は、その選任後遅滞なく、設立の手続が法令又は定款に違反していないことを調査しなければならない(会社法46条1項4号)。
会社法46条1項は、設立時取締役(監査役設置会社では設立時監査役も)は選任後遅滞なく所定の事項を調査しなければならないと定める。調査事項は、検査役の調査を要しない現物出資財産等について定款に記載された価額が相当であること(1号・2号)、弁護士等の証明が相当であること(3号)、出資の履行が完了していること(4号前段)、そのほか設立の手続が法令又は定款に違反していないこと(4号後段)である。本肢は4号後段そのままである。発起設立には募集設立の創立総会(87条以下)のような設立経過を審査する場がないので、設立時取締役の調査に手続の適法性の担保を委ねたのである。調査の結果、法令・定款に違反し又は不当な事項があると認めるときは、設立時取締役は発起人にその旨を通知しなければならず(46条2項)、調査を怠って会社に損害を生じさせれば成立後の会社に対して任務懈怠の責任を負う(53条1項)。本肢は正しい。
設立時取締役(…)は、その選任後遅滞なく、次に掲げる事項を調査しなければならない。一 (…)現物出資財産等(…)について定款に記載され、又は記録された価額が相当であること。二 第三十三条第十項第三号に規定する証明が相当であること。三 出資の履行が完了していること。四 前三号に掲げる事項のほか、株式会社の設立の手続が法令又は定款に違反していないこと。