
1監査役会は、すべての監査役で組織する。
2監査役会は、次に掲げる職務を行う。ただし、第三号の決定は、監査役の権限の行使を妨げることはできない。監査報告の作成常勤の監査役の選定及び解職監査の方針、監査役会設置会社の業務及び財産の状況の調査の方法その他の監査役の職務の執行に関する事項の決定
1 監査報告の作成
2 常勤の監査役の選定及び解職
3 監査の方針、監査役会設置会社の業務及び財産の状況の調査の方法その他の監査役の職務の執行に関する事項の決定
3監査役会は、監査役の中から常勤の監査役を選定しなければならない。
4監査役は、監査役会の求めがあるときは、いつでもその職務の執行の状況を監査役会に報告しなければならない。
この条文の過去問 6問
正しい。監査役会は監査役の中から常勤の監査役を選定しなければならないが(会社法390条3項)、監査等委員会に常勤の監査等委員の選定を義務付ける規定はない。
会社法390条3項は、監査役会は監査役の中から常勤の監査役を選定しなければならないと定める。監査役会設置会社は公開会社である大会社を典型とする規模の大きい会社であり、社外監査役が半数以上を占める(335条3項)ことから、会社の業務に日常的に接して情報を集める常勤者を少なくとも1人置かせ、監査の実効性を確保する趣旨である。これに対し、監査等委員会設置会社の監査等委員会については、常勤の監査等委員を選定しなければならない旨の規定は置かれていない。監査等委員会は取締役会の内部組織として、内部統制システムを利用した組織的な監査を行うことが予定されており、監査等委員会が選定する監査等委員による調査(399条の3)と内部統制部門からの報告によって監査を行う仕組みなので、常勤者の存在を法律で強制していない。常勤の監査等委員を置くかどうかは会社の判断に委ねられ、置かない場合はその旨と理由を事業報告に記載する。本肢は両者の違いをそのまま述べており、正しい。
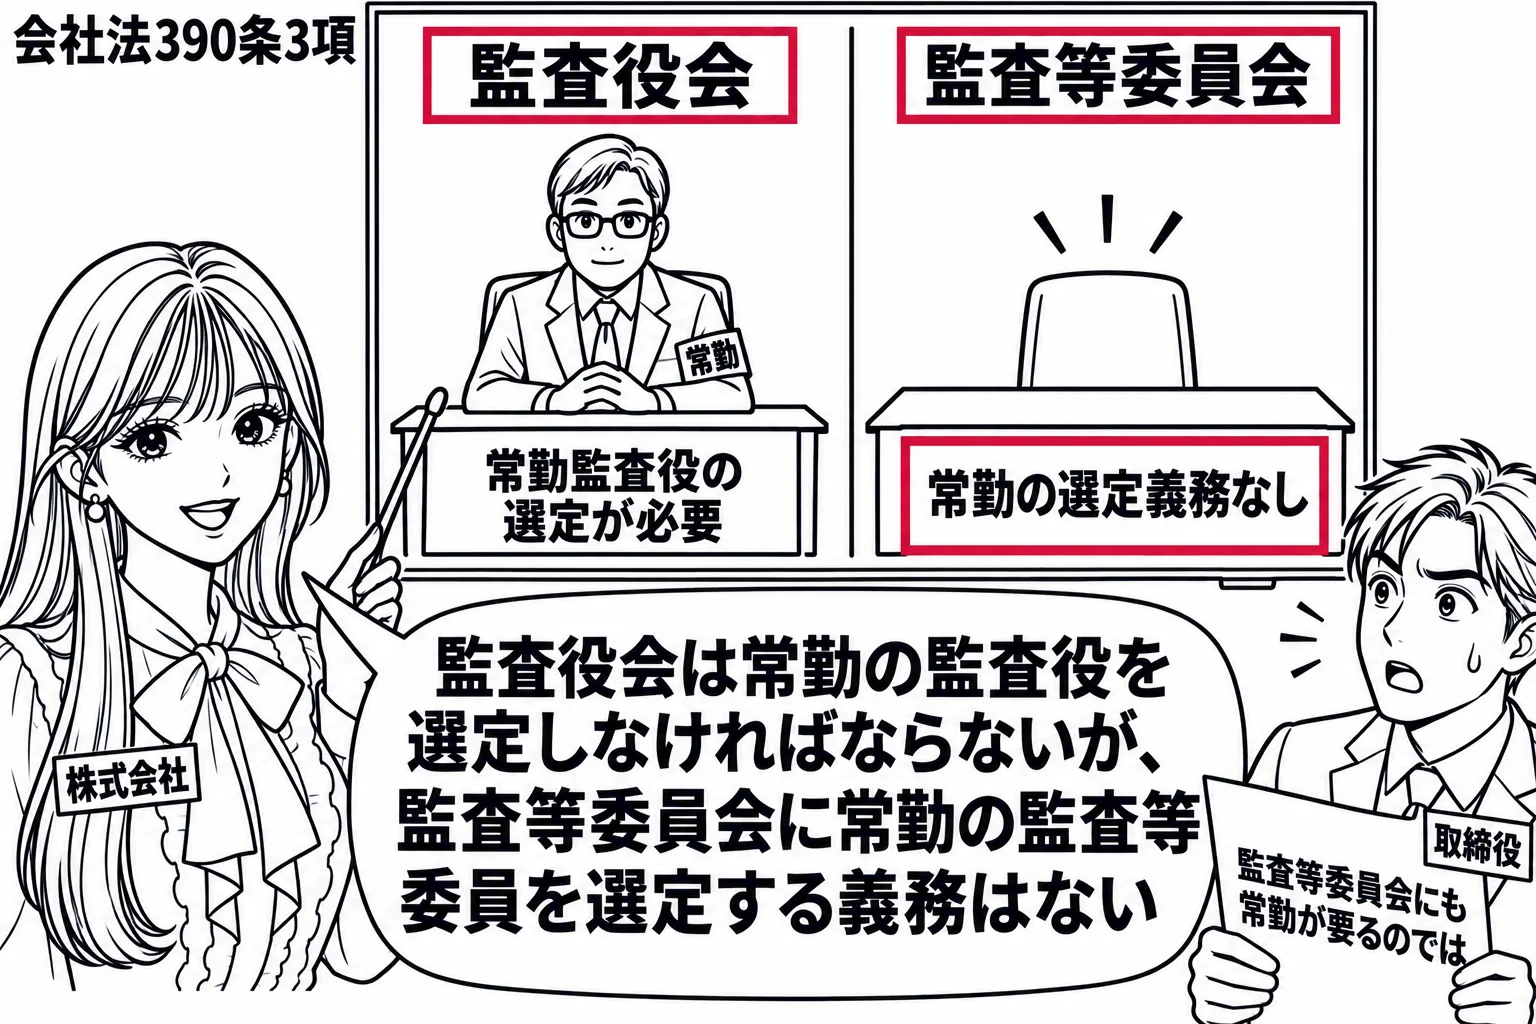
監査役会は、監査役の中から常勤の監査役を選定しなければならない。
| 監査役会(監査役) | 監査等委員会(監査等委員) | |
|---|---|---|
| 業務・財産の調査 | 各監査役が単独でできる(381条2項) | 監査等委員会が選定する監査等委員だけ(399条の3第1項) |
| 常勤者 | 常勤の監査役を選定しなければならない(390条3項) | 選定義務なし |
| 任期 | 監査役は4年。短縮できない(336条1項) | 監査等委員である取締役は2年。短縮も伸長もできない(332条1項・4項) |
| 利益相反取引の事前承認 | 任務懈怠の推定を外す効果なし | 承認を受けた取締役に推定が働かない(423条4項) |
| 会計監査人の選任・解任・不再任の議案 | 監査役会が内容を決定(344条3項) | 監査等委員会が内容を決定(399条の2第3項2号) |
正しい。監査役会は監査役の中から常勤の監査役を選定しなければならないが(会社法390条3項)、人数の上限は定められておらず、2人以上の常勤監査役を選定することもできる。
監査役会設置会社では、監査役会は監査役の中から常勤の監査役を選定しなければならない(会社法390条3項)。常勤の監査役とは、他に常勤の職を持たず、会社の営業時間中は原則としてその会社の監査役の職務に専念する者をいう。監査役は本来独任制の機関であるが、監査役会設置会社では組織的で効率的な監査を実現するため、日常的に社内に常駐して情報を集め、監査役会に持ち帰る役割を担う者を必ず置かせる趣旨で、常勤監査役の選定が義務付けられている。もっとも同項は常勤の監査役を選定しなければならないと定めるだけで、人数の上限については何も定めていない。最低1人の常勤監査役が必要であることが求められているにすぎず、2人以上の常勤監査役を選定することを禁じる規定はない。常勤監査役を複数置くことは社内の情報収集の体制を厚くして監査の実効性を高めるものであり、上記の趣旨にもむしろ合う。大規模な会社では常勤監査役を2人置く例も珍しくない。したがって、監査役会が2人以上の常勤監査役を選定することはでき、本肢は正しい。
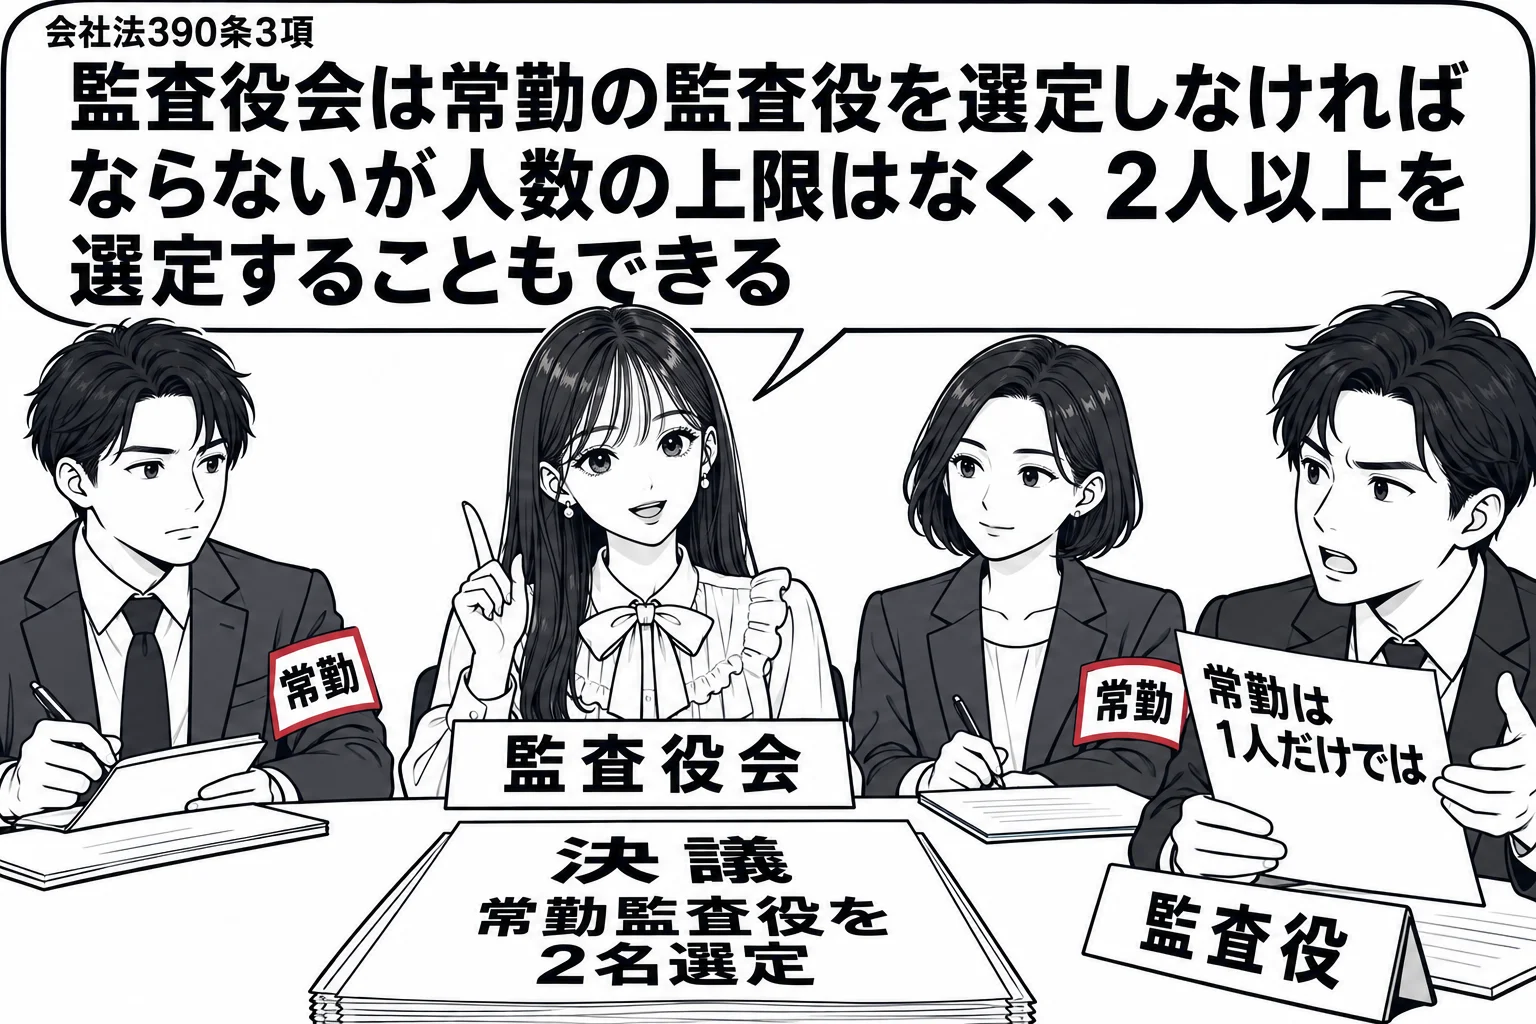
監査役会は、監査役の中から常勤の監査役を選定しなければならない。
- 構成: 全監査役で組織(390条1項)。3人以上で、半数以上が社外監査役(335条3項)。4人なら2人以上
- 常勤監査役: 1人以上選定しなければならない(390条3項)。2人以上を選定してもよい
- 決議: 監査役の過半数(393条1項)。出席者の過半数ではない。決議の省略(書面決議)は定款でも認められない
- 報告の省略: 監査役全員への通知で監査役会への報告を省略できる(395条)
- 監査役の解任: 株主総会の特別決議(309条2項7号・343条4項)
正しい。監査の方針、業務及び財産の状況の調査の方法その他の監査役の職務の執行に関する事項の決定は、監査役会の職務である(会社法390条2項3号)。
監査役会の職務は会社法390条2項が列挙しており、監査報告の作成(1号)、常勤の監査役の選定及び解職(2号)、監査の方針、監査役会設置会社の業務及び財産の状況の調査の方法その他の監査役の職務の執行に関する事項の決定(3号)である。監査の方針を決定するのは監査役会であり、肢は同項3号のとおりである。もっとも、監査役会が置かれても各監査役の権限が監査役会に吸収されるわけではない。監査役は独任制の機関であり、390条2項ただし書は、3号の決定は監査役の権限の行使を妨げることはできないと明記している。監査の方針や調査の方法の決定は、複数の監査役による監査を組織的に効率よく行うための内部的な役割分担にとどまり、個々の監査役が自分の判断で報告徴収権や業務財産調査権(381条2項)、子会社調査権(同条3項)、違法行為の差止請求権(385条1項)などを行使することを制約するものではない。監査役会の権限は認められるが各監査役の独任制は維持されるという構造が、本問の他の肢の判断の軸にもなる。
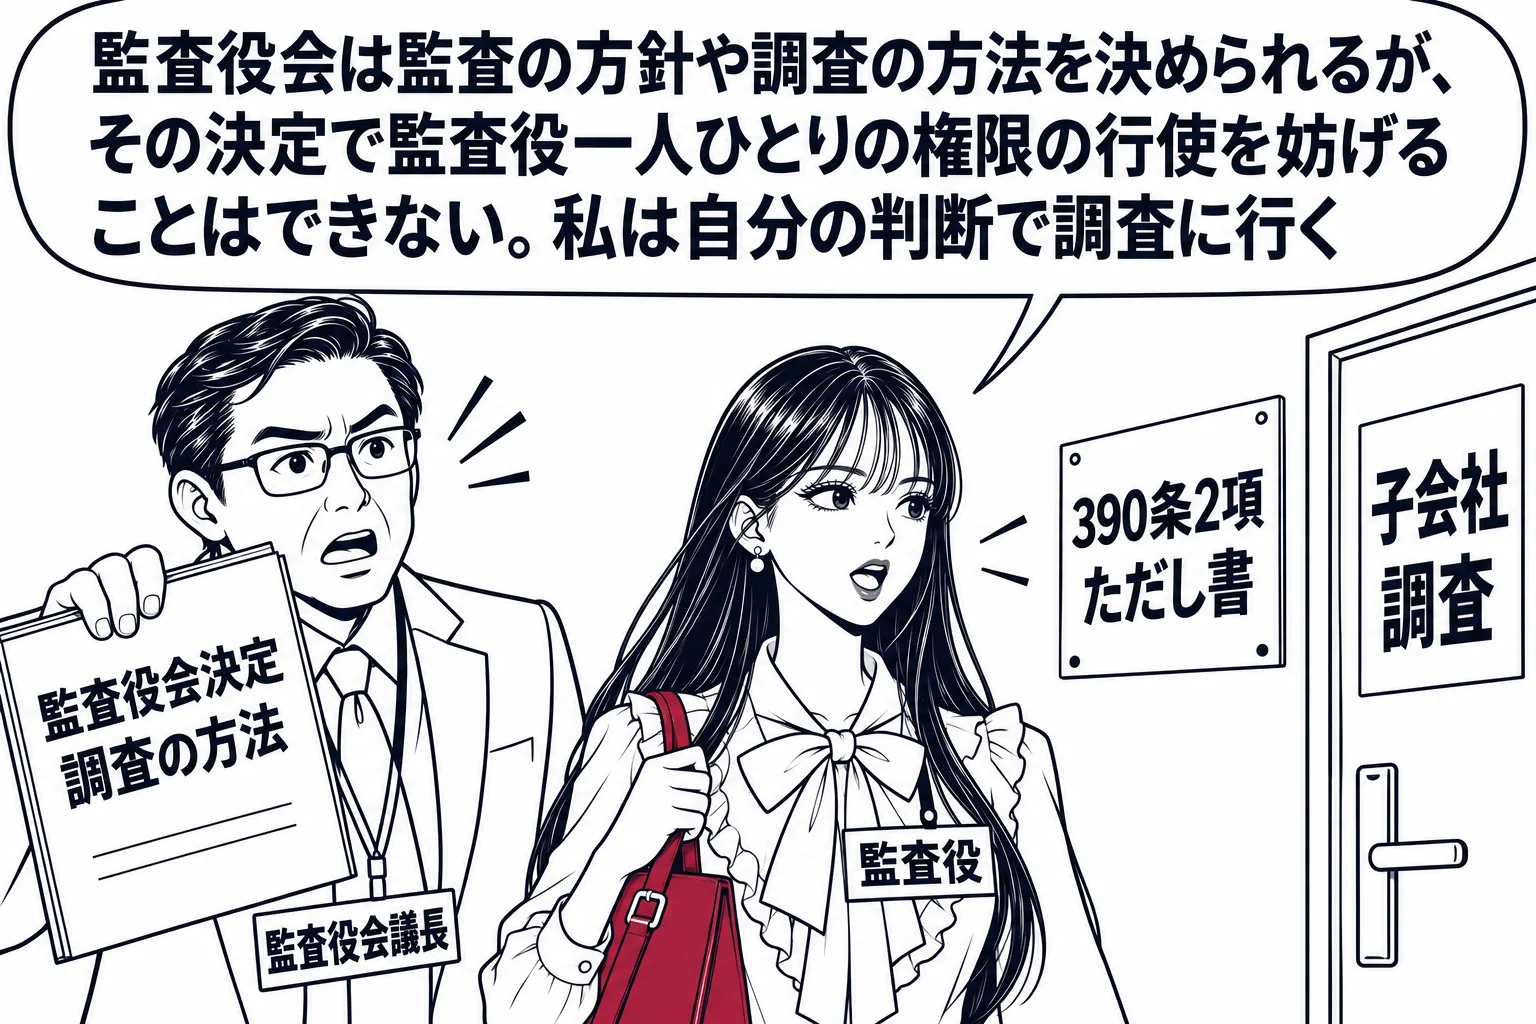
監査役会は、次に掲げる職務を行う。ただし、第三号の決定は、監査役の権限の行使を妨げることはできない。一 監査報告の作成 二 常勤の監査役の選定及び解職 三 監査の方針、監査役会設置会社の業務及び財産の状況の調査の方法その他の監査役の職務の執行に関する事項の決定
| 事項 | 誰が決めるか | 根拠 |
|---|---|---|
| 監査の方針・調査の方法の決定、監査報告の作成、常勤監査役の選定・解職 | 監査役会 | 390条2項 |
| 監査役の選任議案の提出への同意、選任の請求 | 監査役会 | 343条1項〜3項 |
| 子会社調査、報告徴収、違法行為の差止め、決議の取消しの訴え | 各監査役(監査役会の同意は不要) | 381条・385条・831条、390条2項ただし書 |
| 会社が代表訴訟で被告取締役を補助参加するときの同意 | 各監査役(全員) | 849条3項1号 |
正しい。監査の方針、業務及び財産の状況の調査の方法その他の監査役の職務の執行に関する事項の決定は、監査役会の職務である(会社法390条2項3号)。
監査役会の職務は会社法390条2項が列挙しており、監査報告の作成(1号)、常勤の監査役の選定及び解職(2号)、監査の方針、監査役会設置会社の業務及び財産の状況の調査の方法その他の監査役の職務の執行に関する事項の決定(3号)である。監査の方針を決定するのは監査役会であり、肢は同項3号のとおりである。もっとも、監査役会が置かれても各監査役の権限が監査役会に吸収されるわけではない。監査役は独任制の機関であり、390条2項ただし書は、3号の決定は監査役の権限の行使を妨げることはできないと明記している。監査の方針や調査の方法の決定は、複数の監査役による監査を組織的に効率よく行うための内部的な役割分担にとどまり、個々の監査役が自分の判断で報告徴収権や業務財産調査権(381条2項)、子会社調査権(同条3項)、違法行為の差止請求権(385条1項)などを行使することを制約するものではない。監査役会の権限は認められるが各監査役の独任制は維持されるという構造が、本問の他の肢の判断の軸にもなる。
監査役会は、次に掲げる職務を行う。ただし、第三号の決定は、監査役の権限の行使を妨げることはできない。一 監査報告の作成 二 常勤の監査役の選定及び解職 三 監査の方針、監査役会設置会社の業務及び財産の状況の調査の方法その他の監査役の職務の執行に関する事項の決定
| 事項 | 誰が決めるか | 根拠 |
|---|---|---|
| 監査の方針・調査の方法の決定、監査報告の作成、常勤監査役の選定・解職 | 監査役会 | 390条2項 |
| 監査役の選任議案の提出への同意、選任の請求 | 監査役会 | 343条1項〜3項 |
| 子会社調査、報告徴収、違法行為の差止め、決議の取消しの訴え | 各監査役(監査役会の同意は不要) | 381条・385条・831条、390条2項ただし書 |
| 会社が代表訴訟で被告取締役を補助参加するときの同意 | 各監査役(全員) | 849条3項1号 |
正しい。会社法が常勤を要求するのは監査役会が選定する常勤の監査役だけであり(会社法390条3項)、社外取締役・社外監査役・会計監査人に常勤の要件は無い。
会社法が役員等について常勤であることを求めている規定は、監査役会は監査役の中から常勤の監査役を選定しなければならないとする390条3項だけである。監査役会設置会社では日常的に会社の情報に接して監査の実効性を確保する者が必要なので、少なくとも1人は常勤とすることを義務づけたのである。この常勤監査役は社外監査役であっても構わないが、社外監査役であることと常勤であることは別の要件であり、社外監査役が常勤でなければならない規定は無い。社外取締役についても、2条15号の要件はその会社や子会社の業務執行取締役等でないことなど会社との関係の無さを求めるものであり、勤務形態は問わない。会計監査人は公認会計士又は監査法人であって(337条1項)、会社の外部から独立して計算書類を監査する立場にあるので、常勤という概念になじまない。むしろ社外取締役や会計監査人は、他の会社の役員や業務と兼ねる非常勤であることが通常である。したがって、三者とも常勤であることを要しないとする肢は正しい。
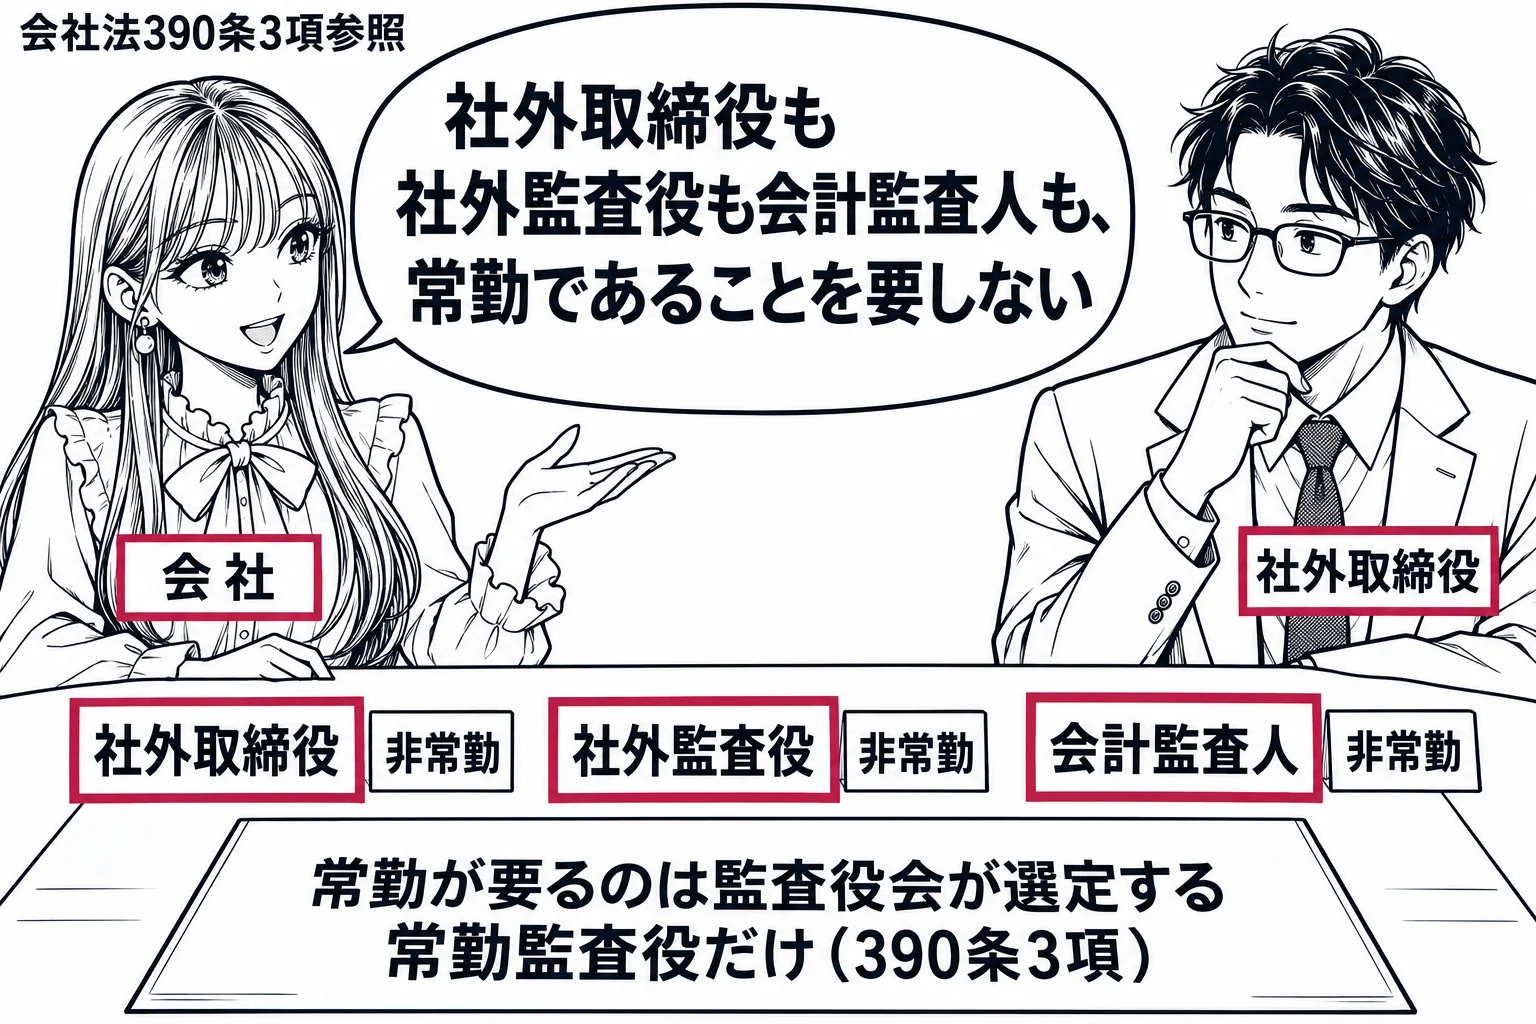
監査役会は、監査役の中から常勤の監査役を選定しなければならない。
誤り。違うのは「監査役は,その権限の行使に当たり,当該決定に従わなければならない」の部分である。監査役会による調査の方法などの決定は、各監査役の権限の行使を妨げることができない(会社法390条2項ただし書)。
会社法390条2項は、監査役会の職務として、監査報告の作成(1号)、常勤の監査役の選定及び解職(2号)、監査の方針、会社の業務及び財産の状況の調査の方法その他の監査役の職務の執行に関する事項の決定(3号)を挙げたうえで、ただし書で、3号の決定は監査役の権限の行使を妨げることはできないとする。監査役は一人ひとりが独立して監査の権限を持つ独任制の機関であり、監査役会を置いても、その性格は変わらない。監査役会は、複数の監査役が役割を分担して監査を効率的に進め、取締役会に対する発言力を高めるために設けられる合議体であって、個々の監査役の権限を制約するための機関ではない。したがって、監査役会が調査の方法を決定しても、ある監査役が自分の判断で別の方法による調査が必要だと考えれば、その決定にかかわらず自ら調査することができる。監査役会の決議が監査役の過半数で行われる(393条1項)のも、合議体としての意思決定であって各監査役を拘束する趣旨ではない。肢は独任制を否定しており誤りである。
監査役会は、次に掲げる職務を行う。ただし、第三号の決定は、監査役の権限の行使を妨げることはできない。一 監査報告の作成 二 常勤の監査役の選定及び解職 三 監査の方針、監査役会設置会社の業務及び財産の状況の調査の方法その他の監査役の職務の執行に関する事項の決定