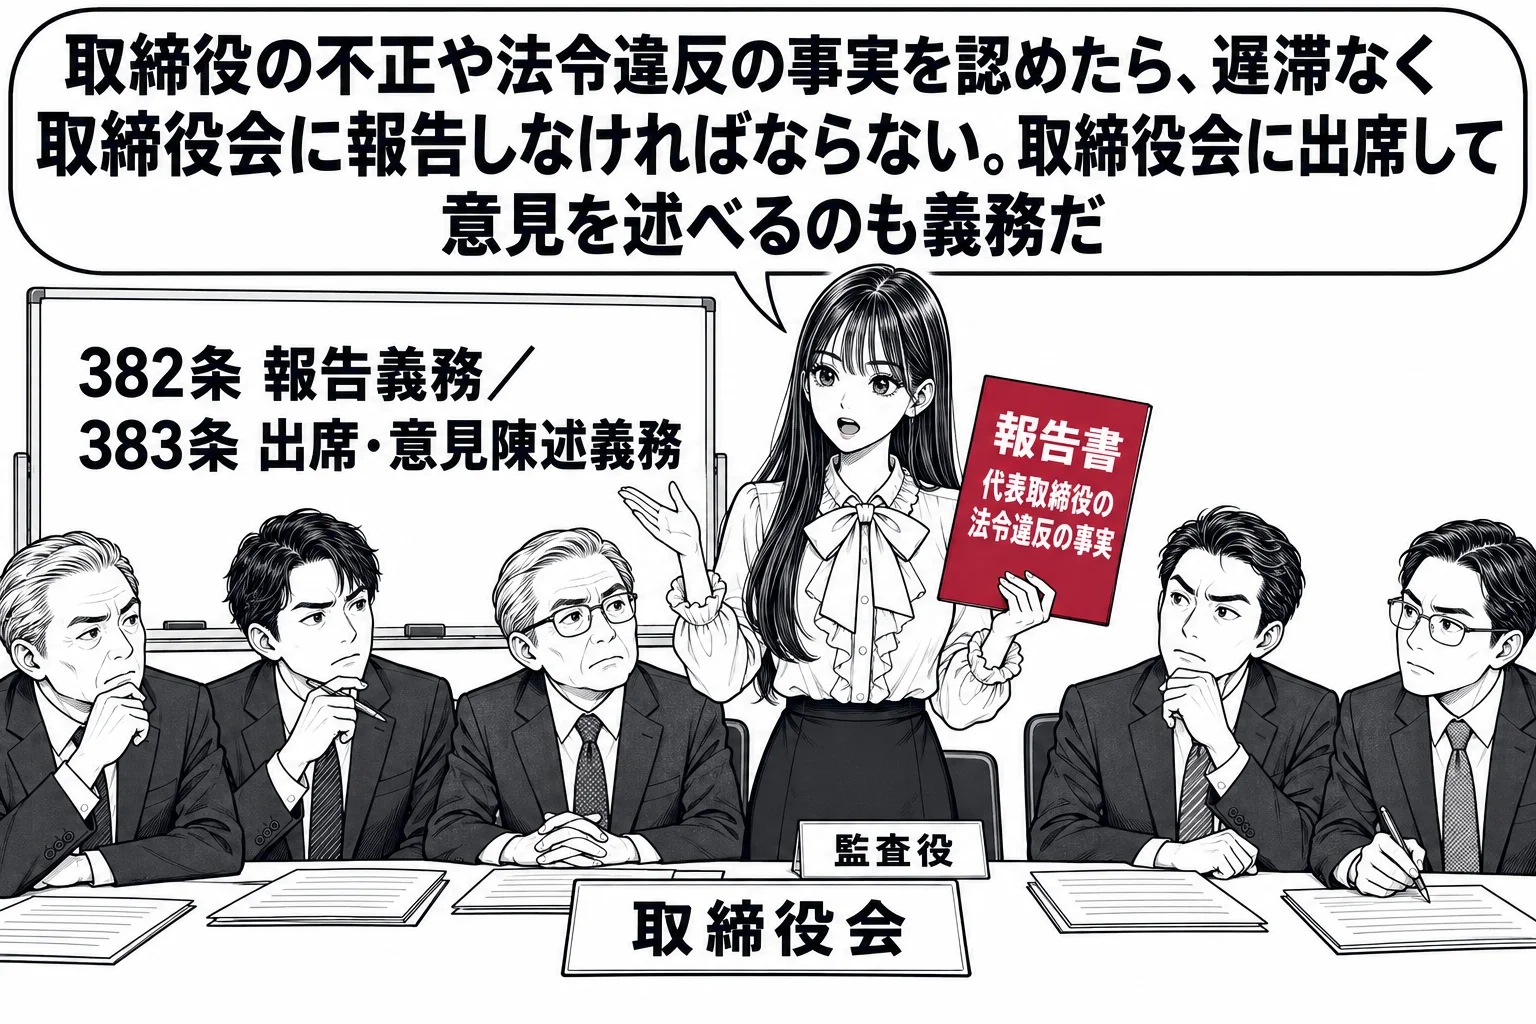
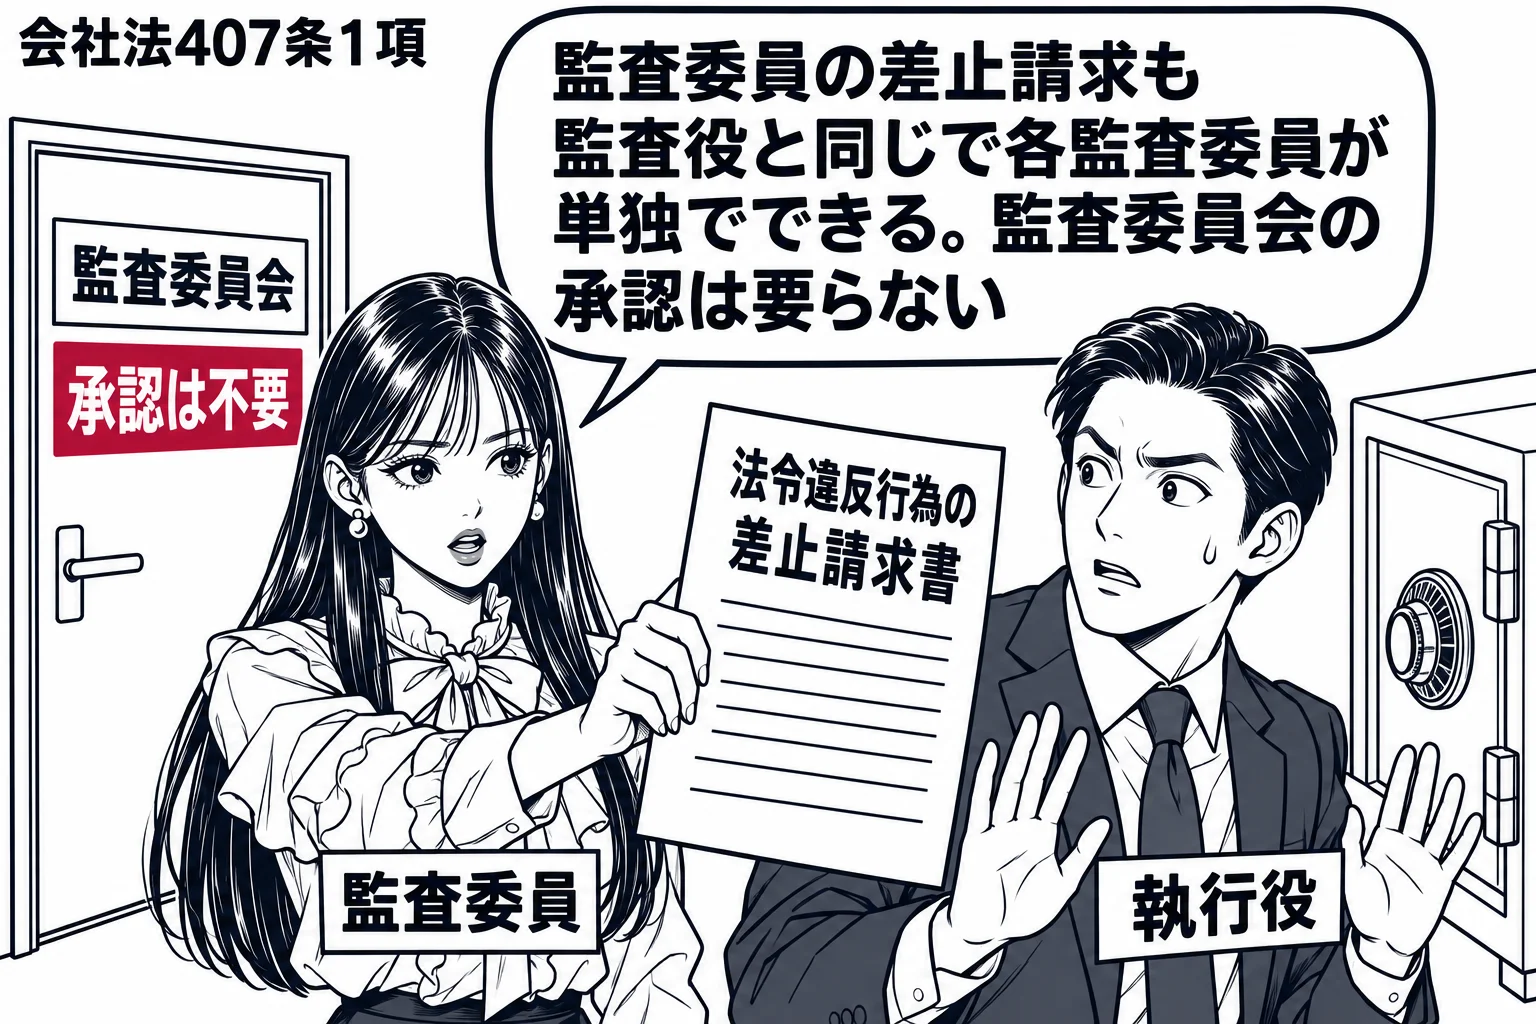
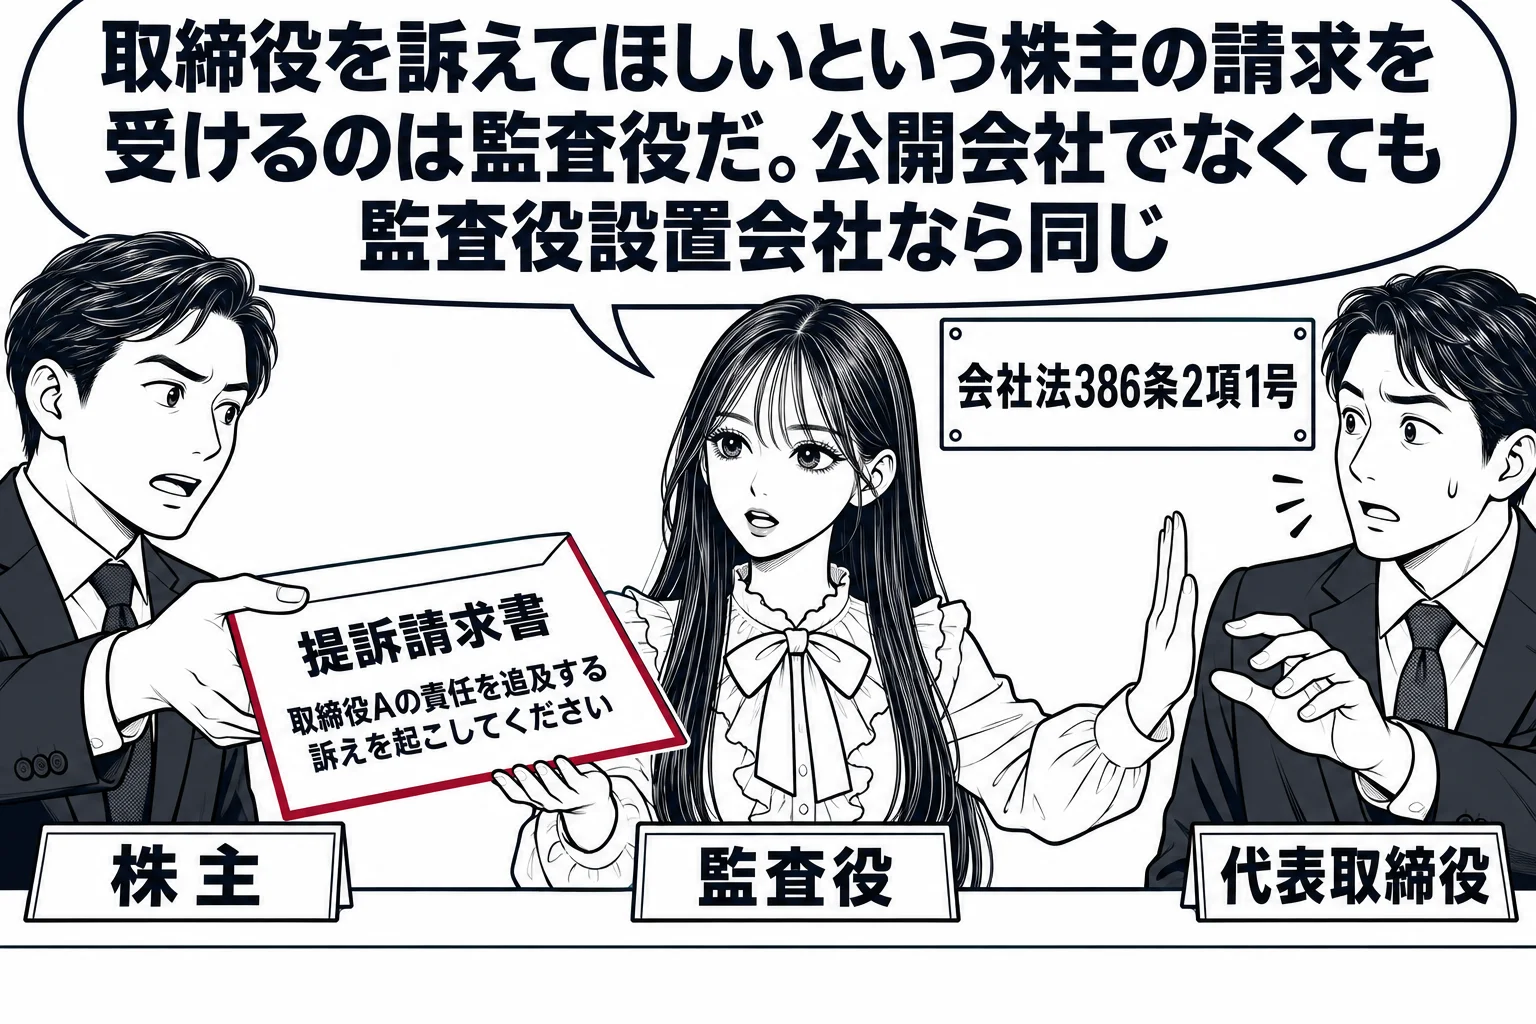
1監査役は、取締役(会計参与設置会社にあっては、取締役及び会計参与)の職務の執行を監査する。この場合において、監査役は、法務省令で定めるところにより、監査報告を作成しなければならない。
2監査役は、いつでも、取締役及び会計参与並びに支配人その他の使用人に対して事業の報告を求め、又は監査役設置会社の業務及び財産の状況の調査をすることができる。
3監査役は、その職務を行うため必要があるときは、監査役設置会社の子会社に対して事業の報告を求め、又はその子会社の業務及び財産の状況の調査をすることができる。
4前項の子会社は、正当な理由があるときは、同項の報告又は調査を拒むことができる。
この条文の過去問 7問
誤り。違うのは「親会社の取締役は、当該株式会社の監査役を兼ねることができない」の部分である。会社法335条2項の兼任禁止は当該会社と子会社の取締役等を対象とし、親会社の取締役は含まれない。
監査役の兼任禁止を定める会社法335条2項は、監査役は株式会社若しくはその子会社の取締役若しくは支配人その他の使用人又は当該子会社の会計参与若しくは執行役を兼ねることができないと規定する。禁止の対象は、当該株式会社自身の取締役・支配人その他の使用人と、その子会社の取締役・支配人その他の使用人・会計参与・執行役に限られ、親会社の取締役は列挙されていない。したがって、親会社の取締役が子会社の監査役を兼ねることは会社法上禁じられていない。兼任禁止の趣旨は、監査役が取締役の職務執行を監査する立場にある(381条1項)ことから、監査する者と監査される者が同じ人になる自己監査を避け、監査役の独立性を確保する点にある。子会社の取締役等が対象に含まれるのは、親会社の監査役の監査権限が子会社に及ぶ(381条3項)ため実質的に自己監査になるからである。これに対し、親会社の取締役は当該株式会社の業務執行を自ら行う者ではなく、その職務執行が当該株式会社の監査役の監査の対象になるわけでもないから、自己監査の弊害は生じない。本肢は誤っている。
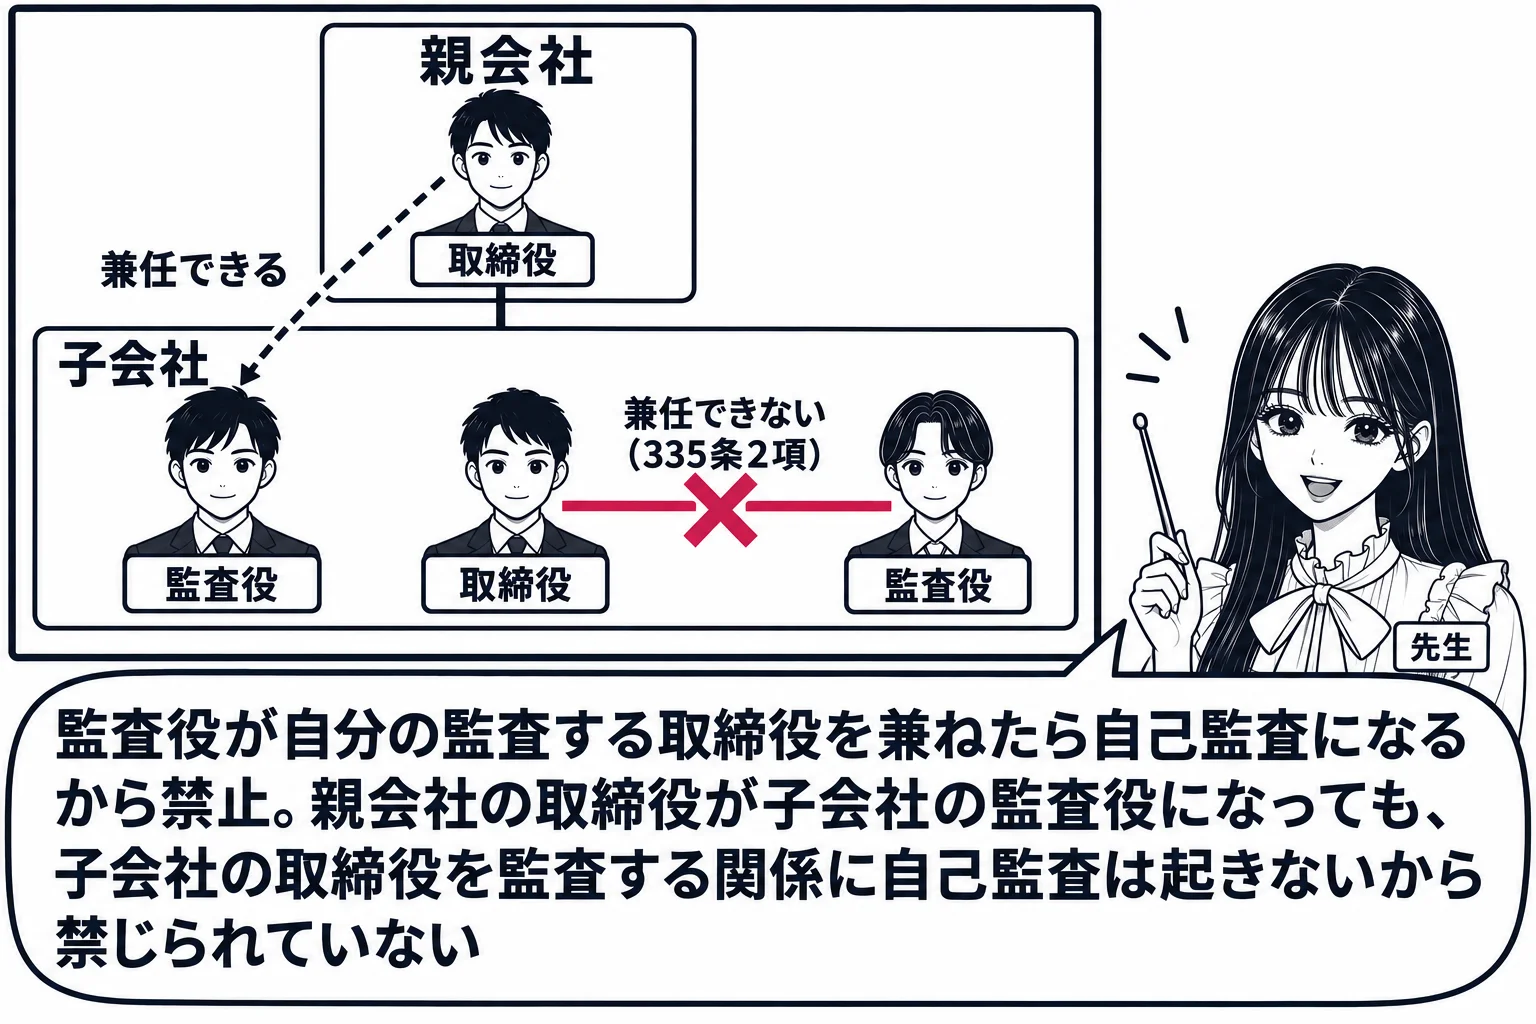
監査役は、株式会社若しくはその子会社の取締役若しくは支配人その他の使用人又は当該子会社の会計参与(会計参与が法人であるときは、その職務を行うべき社員)若しくは執行役を兼ねることができない。
- ["監査役(335条2項)", "当該会社・子会社の取締役・支配人その他の使用人、子会社の会計参与・執行役。親会社の取締役との兼任は禁じられない"]
- ["会計参与(333条3項1号)", "当該会社・子会社の取締役・監査役・執行役・支配人その他の使用人はなれない"]
- ["指名委員会等設置会社の取締役(331条4項)", "当該会社の支配人その他の使用人。執行役との兼任は可(402条6項)"]
- ["監査委員(400条4項)", "当該会社・子会社の執行役・業務執行取締役、子会社の会計参与・支配人その他の使用人"]
- ["監査等委員である取締役(331条3項)", "当該会社・子会社の業務執行取締役・支配人その他の使用人、子会社の会計参与・執行役"]
誤り。違うのは「各監査等委員」が「自ら会社の業務及び財産の状況の調査をすることができる」の部分である。監査等委員会設置会社で業務・財産の調査ができるのは監査等委員会が選定する監査等委員であり、各監査等委員の権限ではない(会社法399条の3第1項)。
監査役は、いつでも取締役や使用人に事業の報告を求め、又は監査役設置会社の業務及び財産の状況の調査をすることができる(会社法381条2項)。監査役は独任制の機関であり、監査役会設置会社でも各監査役が単独でこの調査権を行使でき、監査役会の決定もその権限の行使を妨げられない(390条2項ただし書)。これに対し、監査等委員会設置会社では、監査等委員会が選定する監査等委員が、いつでも取締役や使用人に職務の執行に関する事項の報告を求め、又は会社の業務及び財産の状況の調査をすることができる(399条の3第1項)。監査等委員会は取締役会の内部組織として組織的な監査を行う機関であり、調査権は委員会が選んだ監査等委員に委ねられ、選定されていない監査等委員にはこの権限がない。選定された監査等委員も、報告の徴収や調査に関する事項について委員会の決議があるときはこれに従わなければならない(同条4項)。各監査等委員が単独で持つのは、取締役会・株主総会への報告義務や違法行為の差止請求(399条の4〜6)である。したがって、各監査等委員も自ら調査できるとする本肢は誤りである。
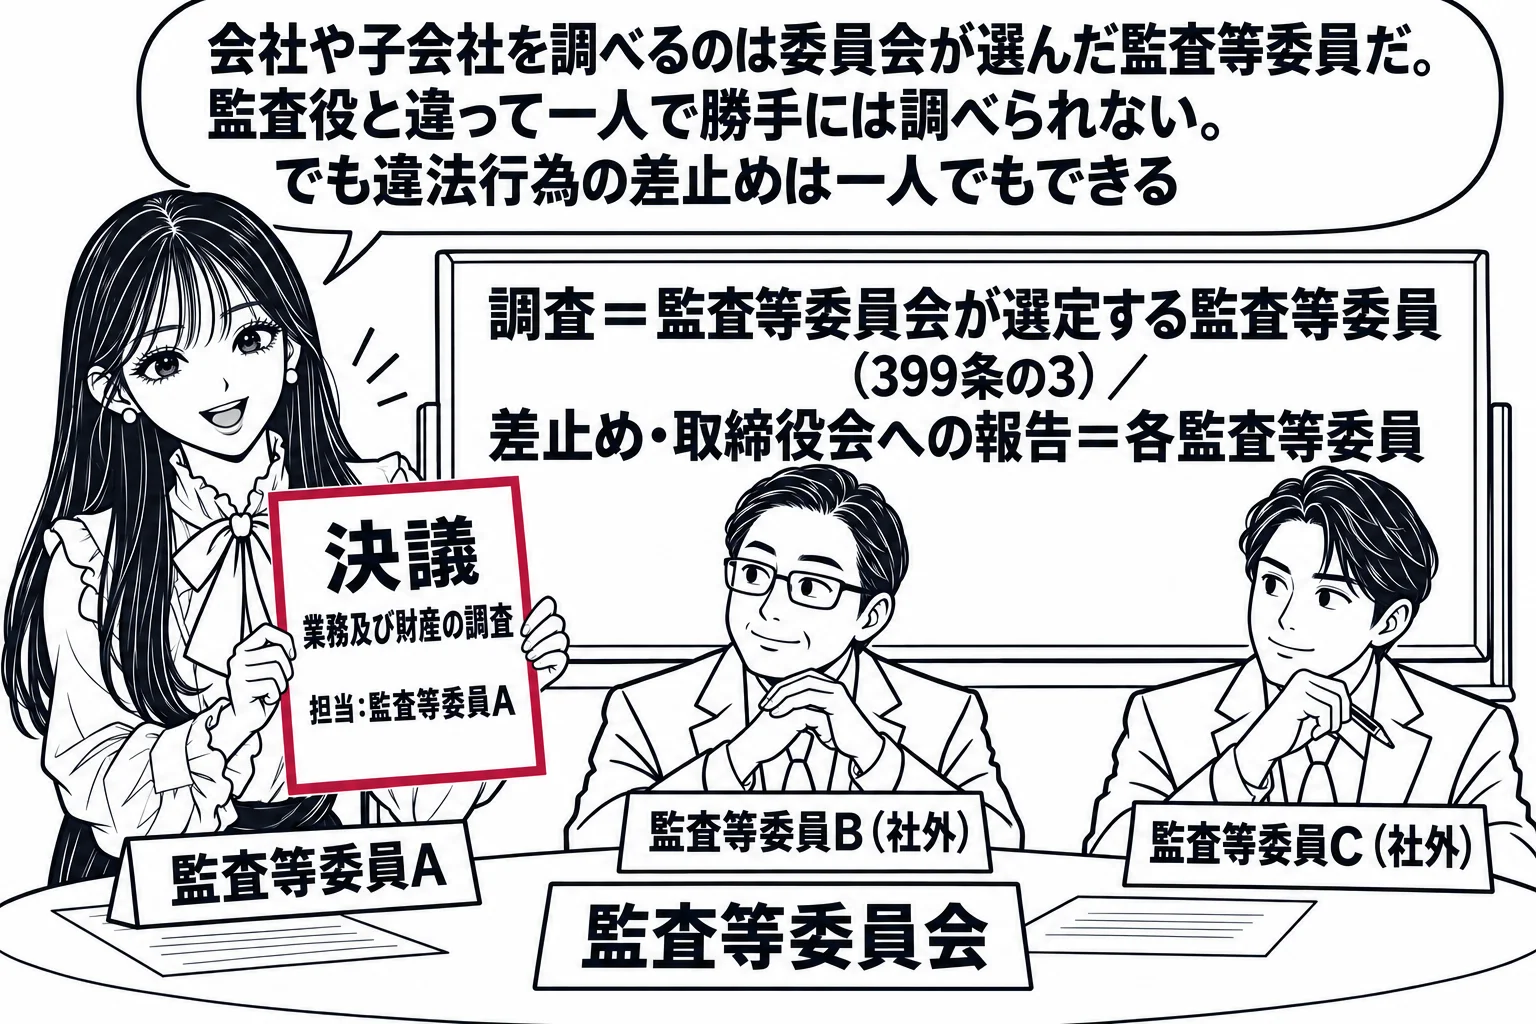
監査等委員会が選定する監査等委員は、いつでも、取締役(会計参与設置会社にあっては、取締役及び会計参与)及び支配人その他の使用人に対し、その職務の執行に関する事項の報告を求め、又は監査等委員会設置会社の業務及び財産の状況の調査をすることができる。
| 監査役会(監査役) | 監査等委員会(監査等委員) | |
|---|---|---|
| 業務・財産の調査 | 各監査役が単独でできる(381条2項) | 監査等委員会が選定する監査等委員だけ(399条の3第1項) |
| 常勤者 | 常勤の監査役を選定しなければならない(390条3項) | 選定義務なし |
| 任期 | 監査役は4年。短縮できない(336条1項) | 監査等委員である取締役は2年。短縮も伸長もできない(332条1項・4項) |
| 利益相反取引の事前承認 | 任務懈怠の推定を外す効果なし | 承認を受けた取締役に推定が働かない(423条4項) |
| 会計監査人の選任・解任・不再任の議案 | 監査役会が内容を決定(344条3項) | 監査等委員会が内容を決定(399条の2第3項2号) |
誤り。違うのは「監査役会の同意を得なければならない」の部分である。子会社の業務及び財産の状況の調査は各監査役に与えられた権限であり(会社法381条3項)、監査役会の同意を要する規定はない。
監査役は、その職務を行うため必要があるときは、監査役設置会社の子会社に対して事業の報告を求め、又はその子会社の業務及び財産の状況の調査をすることができる(会社法381条3項)。企業集団を通じた不正や親会社の計算書類の適正を確かめるには、親会社の内部にとどまる調査では足りないからである。子会社は正当な理由があるときはその報告又は調査を拒むことができる(同条4項)。この子会社調査権は、親会社の業務及び財産の状況の調査権(381条2項)と同じく各監査役に個別に与えられた権限であり、行使にあたって監査役会の同意を要する旨の規定はない。監査役会は監査の方針や業務及び財産の状況の調査の方法その他の監査役の職務の執行に関する事項を決定できるが(390条2項3号)、その決定は監査役の権限の行使を妨げることはできない(同項ただし書)。監査役の独任制の帰結であり、監査役会が調査の方法について方針を定めていても、個々の監査役が必要と判断して子会社を調査することは妨げられない。肢は、この独任制の権限に監査役会の同意という要件を加えている点で誤っている。
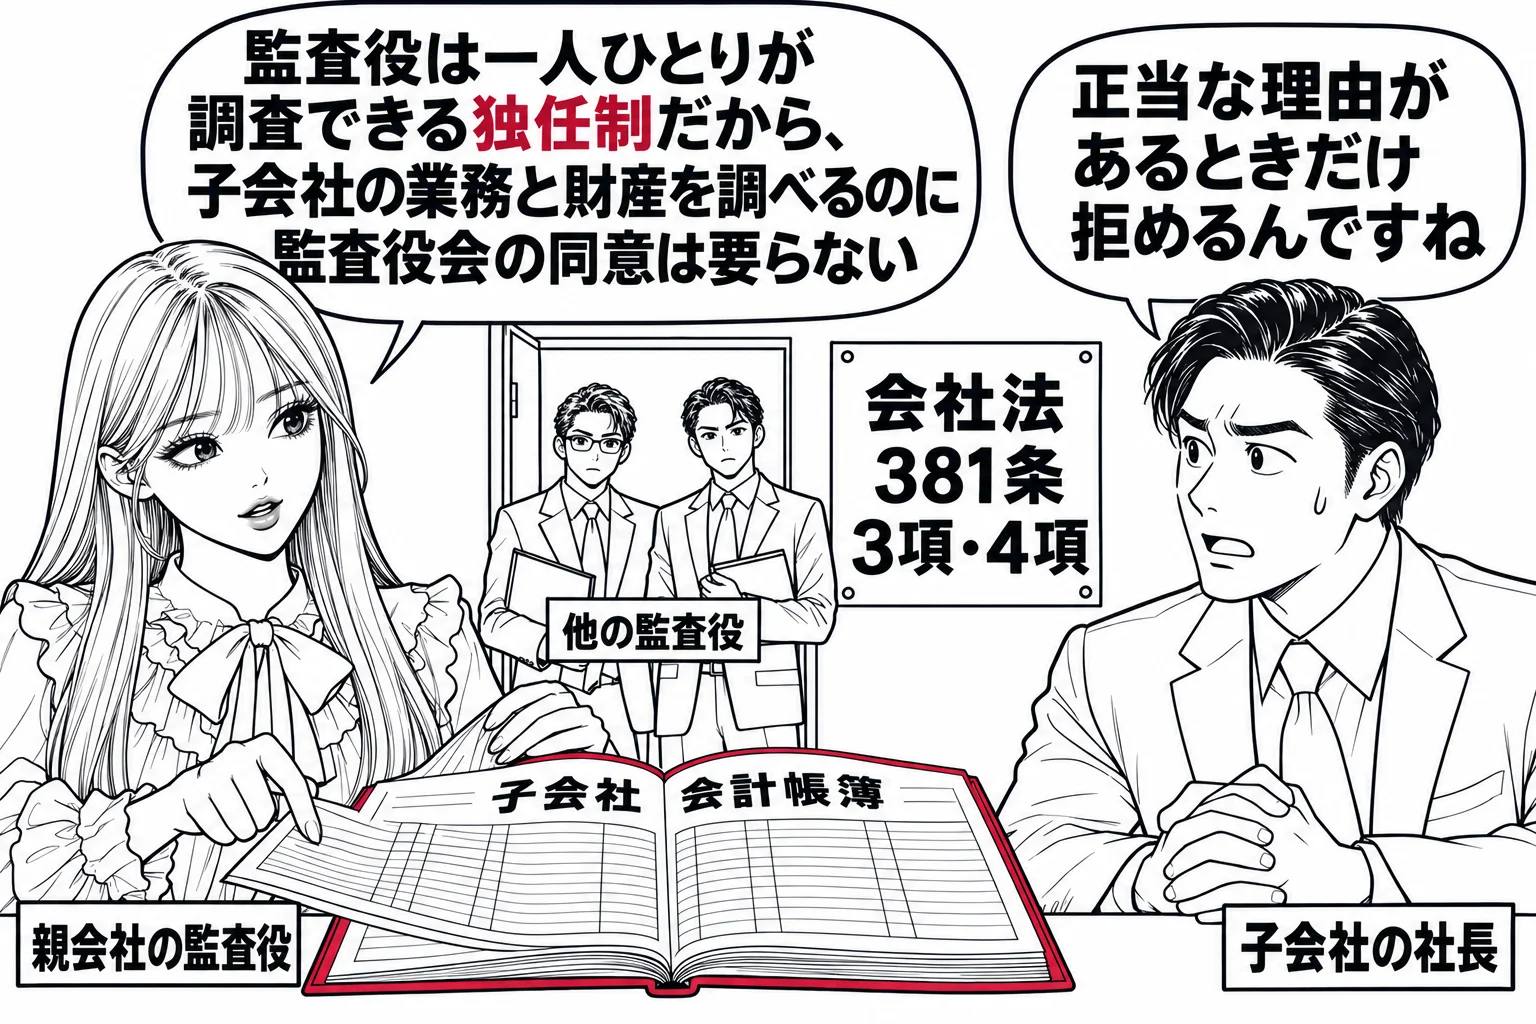
監査役は、その職務を行うため必要があるときは、監査役設置会社の子会社に対して事業の報告を求め、又はその子会社の業務及び財産の状況の調査をすることができる。
| 事項 | 誰が決めるか | 根拠 |
|---|---|---|
| 監査の方針・調査の方法の決定、監査報告の作成、常勤監査役の選定・解職 | 監査役会 | 390条2項 |
| 監査役の選任議案の提出への同意、選任の請求 | 監査役会 | 343条1項〜3項 |
| 子会社調査、報告徴収、違法行為の差止め、決議の取消しの訴え | 各監査役(監査役会の同意は不要) | 381条・385条・831条、390条2項ただし書 |
| 会社が代表訴訟で被告取締役を補助参加するときの同意 | 各監査役(全員) | 849条3項1号 |
誤り。違うのは「監査役会の同意を得なければならない」の部分である。子会社の業務及び財産の状況の調査は各監査役に与えられた権限であり(会社法381条3項)、監査役会の同意を要する規定はない。
監査役は、その職務を行うため必要があるときは、監査役設置会社の子会社に対して事業の報告を求め、又はその子会社の業務及び財産の状況の調査をすることができる(会社法381条3項)。企業集団を通じた不正や親会社の計算書類の適正を確かめるには、親会社の内部にとどまる調査では足りないからである。子会社は正当な理由があるときはその報告又は調査を拒むことができる(同条4項)。この子会社調査権は、親会社の業務及び財産の状況の調査権(381条2項)と同じく各監査役に個別に与えられた権限であり、行使にあたって監査役会の同意を要する旨の規定はない。監査役会は監査の方針や業務及び財産の状況の調査の方法その他の監査役の職務の執行に関する事項を決定できるが(390条2項3号)、その決定は監査役の権限の行使を妨げることはできない(同項ただし書)。監査役の独任制の帰結であり、監査役会が調査の方法について方針を定めていても、個々の監査役が必要と判断して子会社を調査することは妨げられない。肢は、この独任制の権限に監査役会の同意という要件を加えている点で誤っている。
監査役は、その職務を行うため必要があるときは、監査役設置会社の子会社に対して事業の報告を求め、又はその子会社の業務及び財産の状況の調査をすることができる。
| 事項 | 誰が決めるか | 根拠 |
|---|---|---|
| 監査の方針・調査の方法の決定、監査報告の作成、常勤監査役の選定・解職 | 監査役会 | 390条2項 |
| 監査役の選任議案の提出への同意、選任の請求 | 監査役会 | 343条1項〜3項 |
| 子会社調査、報告徴収、違法行為の差止め、決議の取消しの訴え | 各監査役(監査役会の同意は不要) | 381条・385条・831条、390条2項ただし書 |
| 会社が代表訴訟で被告取締役を補助参加するときの同意 | 各監査役(全員) | 849条3項1号 |
正しい。監査役は職務を行うため必要があるときに(会社法381条3項)、監査委員会が選定する監査委員は監査委員会の職務を執行するため必要があるときに(405条2項)、いずれも子会社に対して事業の報告を求めることができる。
肢の「委員会設置会社」は出題当時の名称であり、現行法の指名委員会等設置会社に読み替える。監査役は、その職務を行うため必要があるときは、監査役設置会社の子会社に対して事業の報告を求め、又はその子会社の業務及び財産の状況を調査することができる(会社法381条3項)。親会社の不正が子会社を使って行われることは珍しくないので、監査の実効性のために調査権を子会社にまで広げたものであり、独任制の監査役が各自で行使でき、監査役会の同意は要らない。指名委員会等設置会社でも、監査委員会が選定する監査委員は、監査委員会の職務を執行するため必要があるときは、子会社に対して事業の報告を求め、又はその業務及び財産の状況を調査することができる(405条2項)。監査委員会は組織的に監査を行う機関なので、行使する主体が委員会の選定した監査委員に限られる点が監査役と違う。どちらの場合も、子会社は正当な理由があるときは報告又は調査を拒むことができる(381条4項・405条3項)。肢は両方の要件を正確に述べており、正しい。
監査委員会が選定する監査委員は、監査委員会の職務を執行するため必要があるときは、指名委員会等設置会社の子会社に対して事業の報告を求め、又はその子会社の業務及び財産の状況の調査をすることができる。
正しい。監査役は職務を行うため必要があるときは子会社の業務及び財産の状況を調査でき(会社法381条3項)、子会社は正当な理由があるときはこれを拒むことができる(同条4項)。
会社法381条2項は、監査役はいつでも取締役や使用人に事業の報告を求め、会社の業務及び財産の状況を調査できるとし、同条3項は、監査役はその職務を行うため必要があるときは子会社に対して事業の報告を求め、又は子会社の業務及び財産の状況の調査をすることができるとする。粉飾決算や不正な取引は子会社を利用して行われることが少なくなく、親会社の帳簿だけを見ていては取締役の職務の執行を十分に監査できないから、監査役の調査権を子会社にまで及ぼしたものである。もっとも子会社は別の法人であり、その株主や債権者には親会社の監査役の調査に服するいわれがないから、同条4項は、子会社は正当な理由があるときは報告や調査を拒むことができると定め、調査権の濫用に歯止めをかけている。子会社に対する調査権は、会社に対する調査権と違って「必要があるとき」という限定が付いている点も、同じ配慮による。監査役は独任制の機関であるから、この調査に監査役会の同意は要らない。肢は381条3項・4項のとおりであり正しい。
3 監査役は、その職務を行うため必要があるときは、監査役設置会社の子会社に対して事業の報告を求め、又はその子会社の業務及び財産の状況の調査をすることができる。
4 前項の子会社は、正当な理由があるときは、同項の報告又は調査を拒むことができる。
誤り。違うのは「各監査役に対する具体的配分は,取締役会の決定に委ねることができる」の部分である。株主総会が監査役の報酬の総額のみを定めたときは、各監査役の報酬は監査役の協議によって定める(会社法387条2項)。
会社法387条1項は、監査役の報酬等は定款にその額を定めていないときは株主総会の決議によって定めると規定し、同条2項は、監査役が2人以上ある場合において各監査役の報酬等について定款の定め又は株主総会の決議がないときは、その報酬等は1項の報酬等の範囲内において監査役の協議によって定めるとする。取締役の報酬では、株主総会が総額の上限を定めて配分を取締役会に委ねることが認められているが、監査役の報酬についてこれと同じことをすれば、監査される側の取締役が監査役の報酬の配分を握ることになり、取締役に気に入られない監査役の報酬を減らすといった形で監査の独立性が脅かされる。そこで法は、株主総会が総額だけを定めた場合の配分を、取締役会ではなく監査役自身の協議に委ねた。監査役はまた、報酬について株主総会で意見を述べることができる(同条3項)。これらは監査役の地位の独立性を保障する規律の一つである。肢は配分を取締役会に委ねられるとしており誤りである。
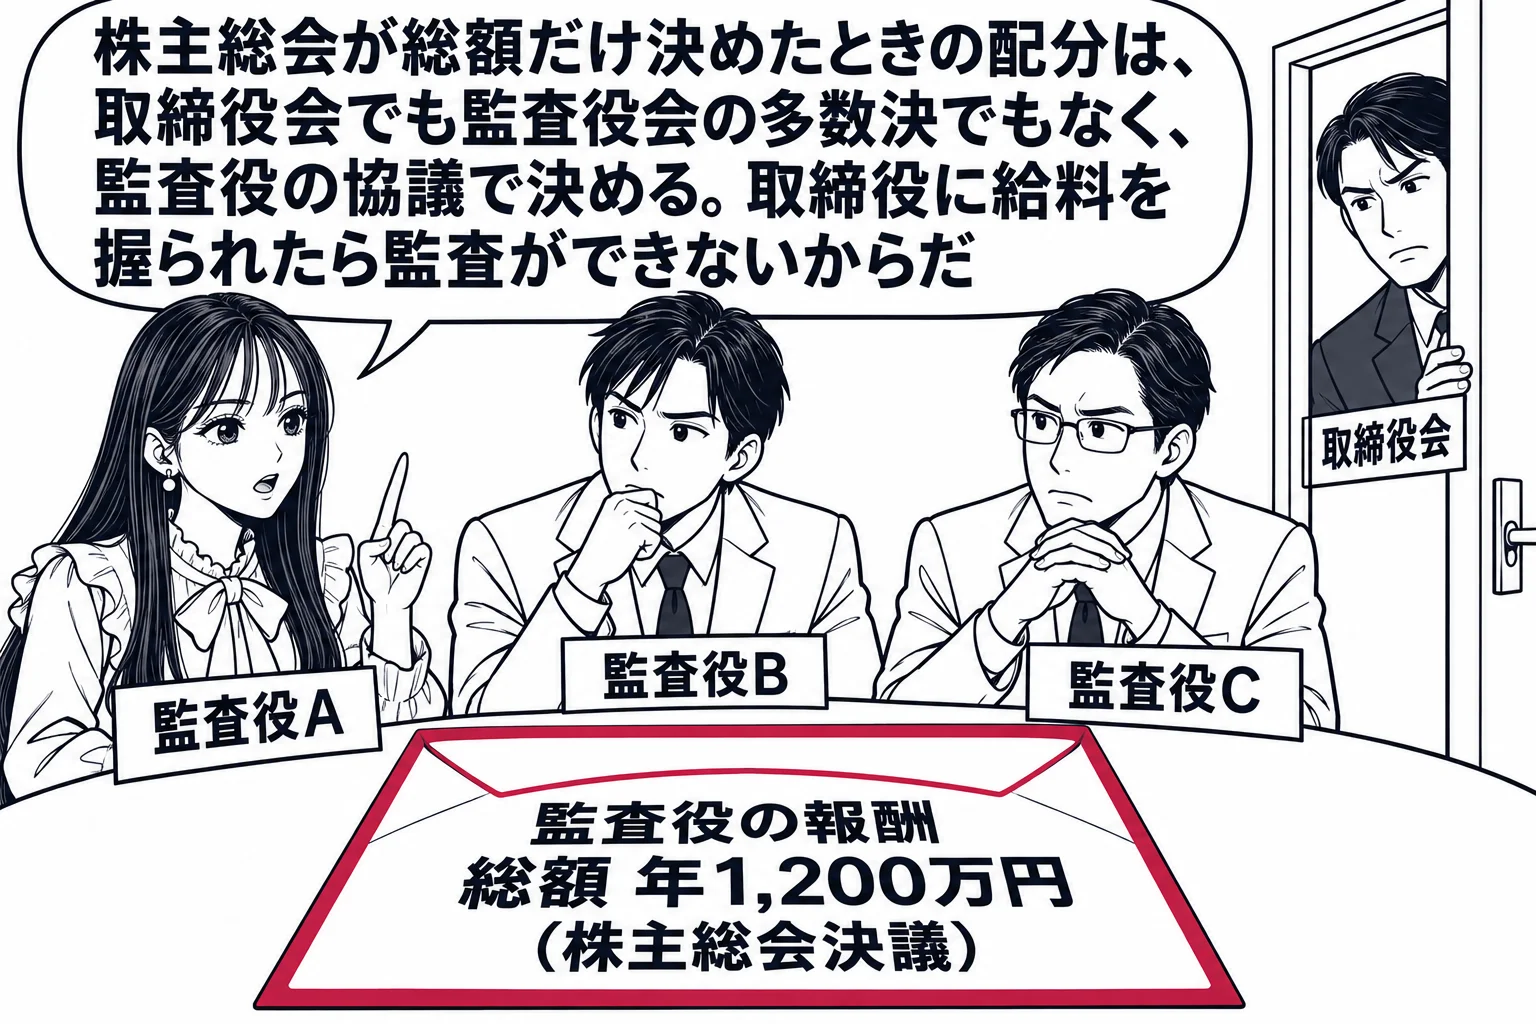
1 監査役の報酬等は、定款にその額を定めていないときは、株主総会の決議によって定める。
2 監査役が二人以上ある場合において、各監査役の報酬等について定款の定め又は株主総会の決議がないときは、当該報酬等は、前項の報酬等の範囲内において、監査役の協議によって定める。
- 選任: 選任議案の提出に監査役(過半数)・監査役会の同意(343条1項・3項)。監査役側からの議題・議案の提出請求(同条2項)
- 意見陳述: 選任・解任・辞任について株主総会で意見(345条4項・1項)
- 報酬: 定款又は株主総会の決議で取締役と別に定める(387条1項)。配分は監査役の協議(同条2項)。報酬について株主総会で意見(同条3項)。費用の請求を会社は原則拒めない(388条)
- 任期: 4年で定款でも短縮不可(336条1項)
- 解任: 特別決議(309条2項7号・343条4項)。正当な理由は不要で、無ければ損害賠償(339条2項)