条文会社法第2編第5章第2節

第2款

会社法取得日 2026年9月26日この範囲 9条 ・ 過去問 12問
第2款
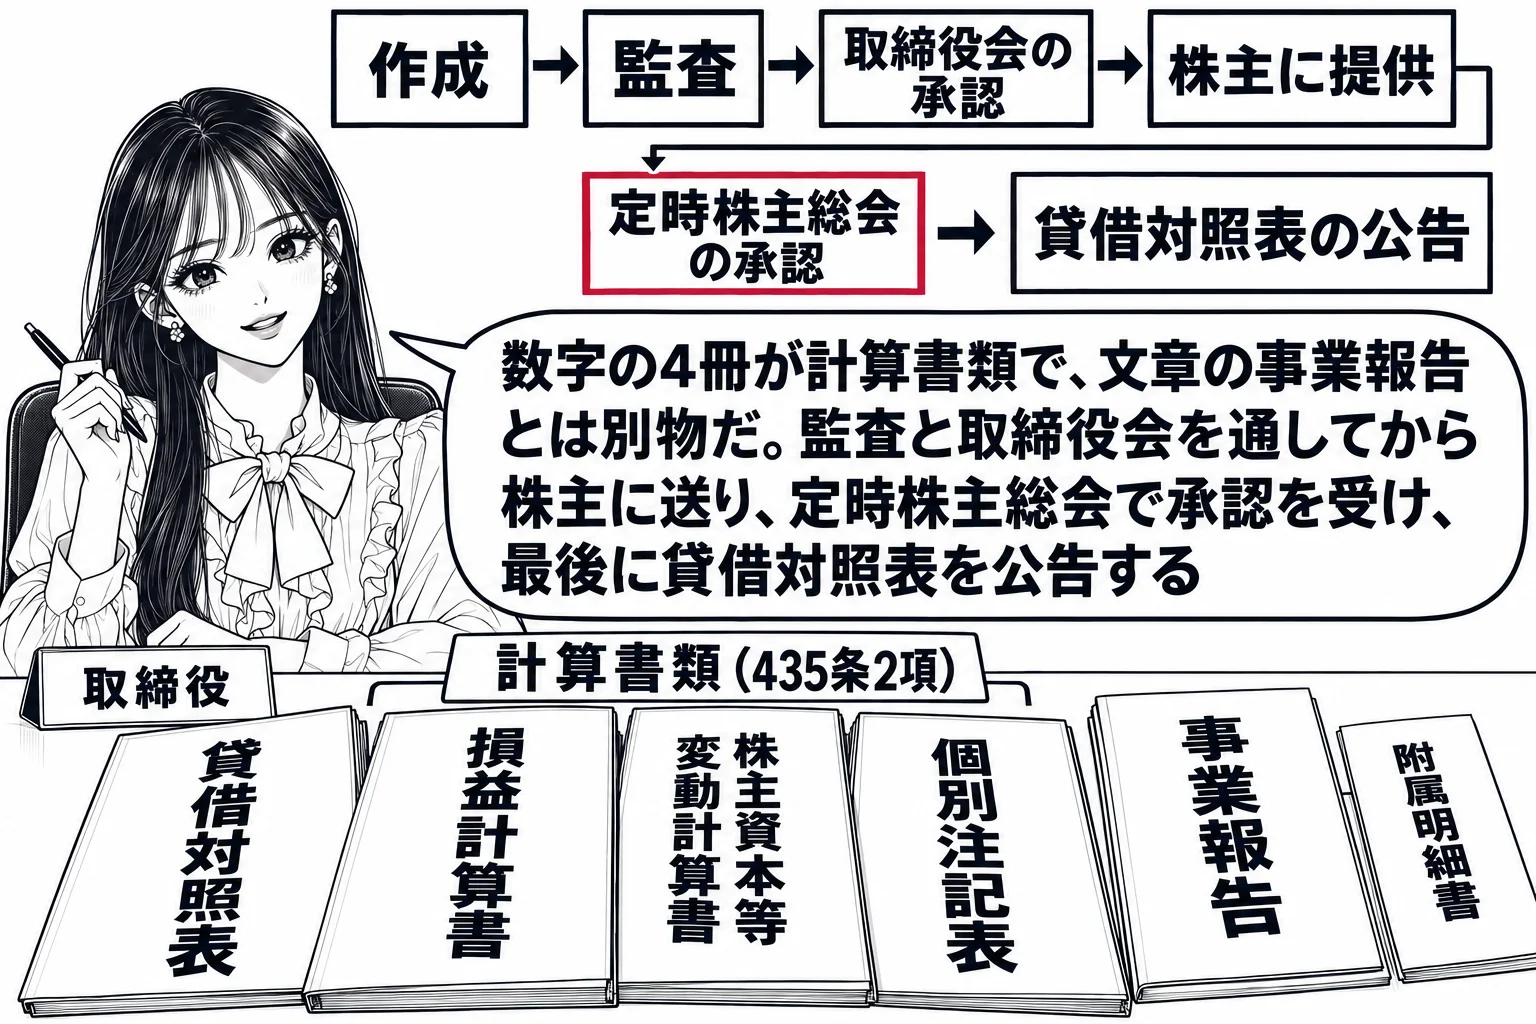
第435条計算書類等の作成及び保存過去問 1

1株式会社は、法務省令で定めるところにより、その成立の日における貸借対照表を作成しなければならない。

2株式会社は、法務省令で定めるところにより、各事業年度に係る計算書類(貸借対照表、損益計算書その他株式会社の財産及び損益の状況を示すために必要かつ適当なものとして法務省令で定めるものをいう。以下この章において同じ。)及び事業報告並びにこれらの附属明細書を作成しなければならない。
3計算書類及び事業報告並びにこれらの附属明細書は、電磁的記録をもって作成することができる。

4株式会社は、計算書類を作成した時から十年間、当該計算書類及びその附属明細書を保存しなければならない。

この条文の過去問 1問
2010年 司法試験 第46問 肢1
委員会設置会社が作成しなければならない各事業年度に係る計算書類は,貸借対照表,損益計算書,株主資本等変動計算書及び個別注記表である。
第436条計算書類等の監査等過去問 2

1監査役設置会社(監査役の監査の範囲を会計に関するものに限定する旨の定款の定めがある株式会社を含み、会計監査人設置会社を除く。)においては、前条第二項の計算書類及び事業報告並びにこれらの附属明細書は、法務省令で定めるところにより、監査役の監査を受けなければならない。

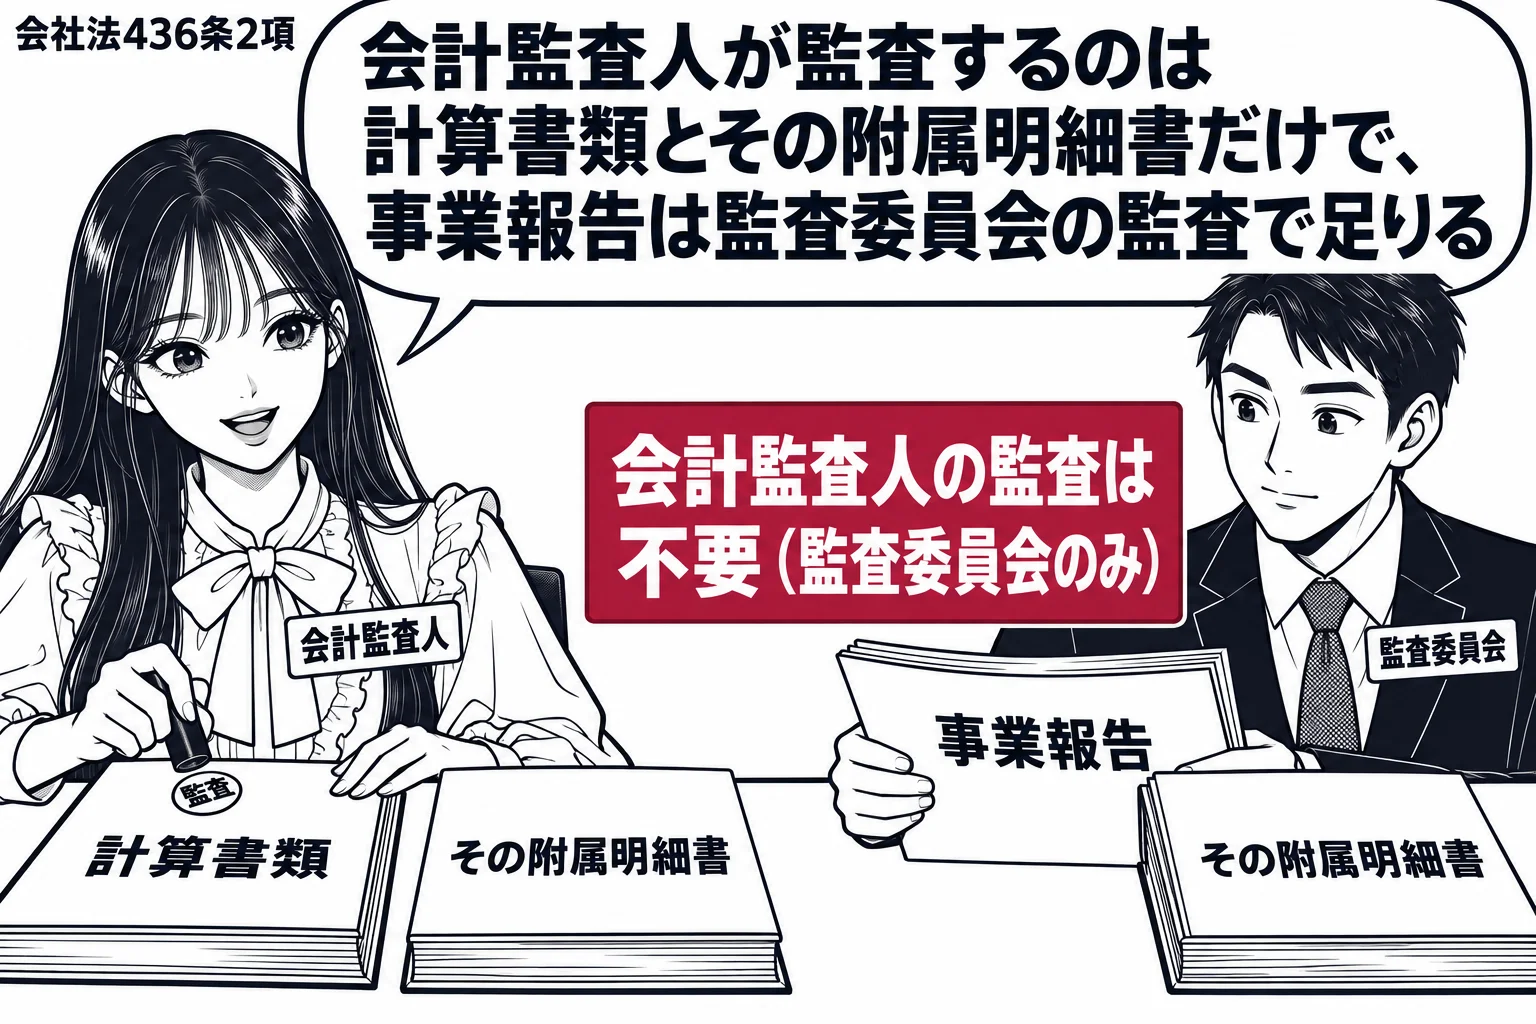
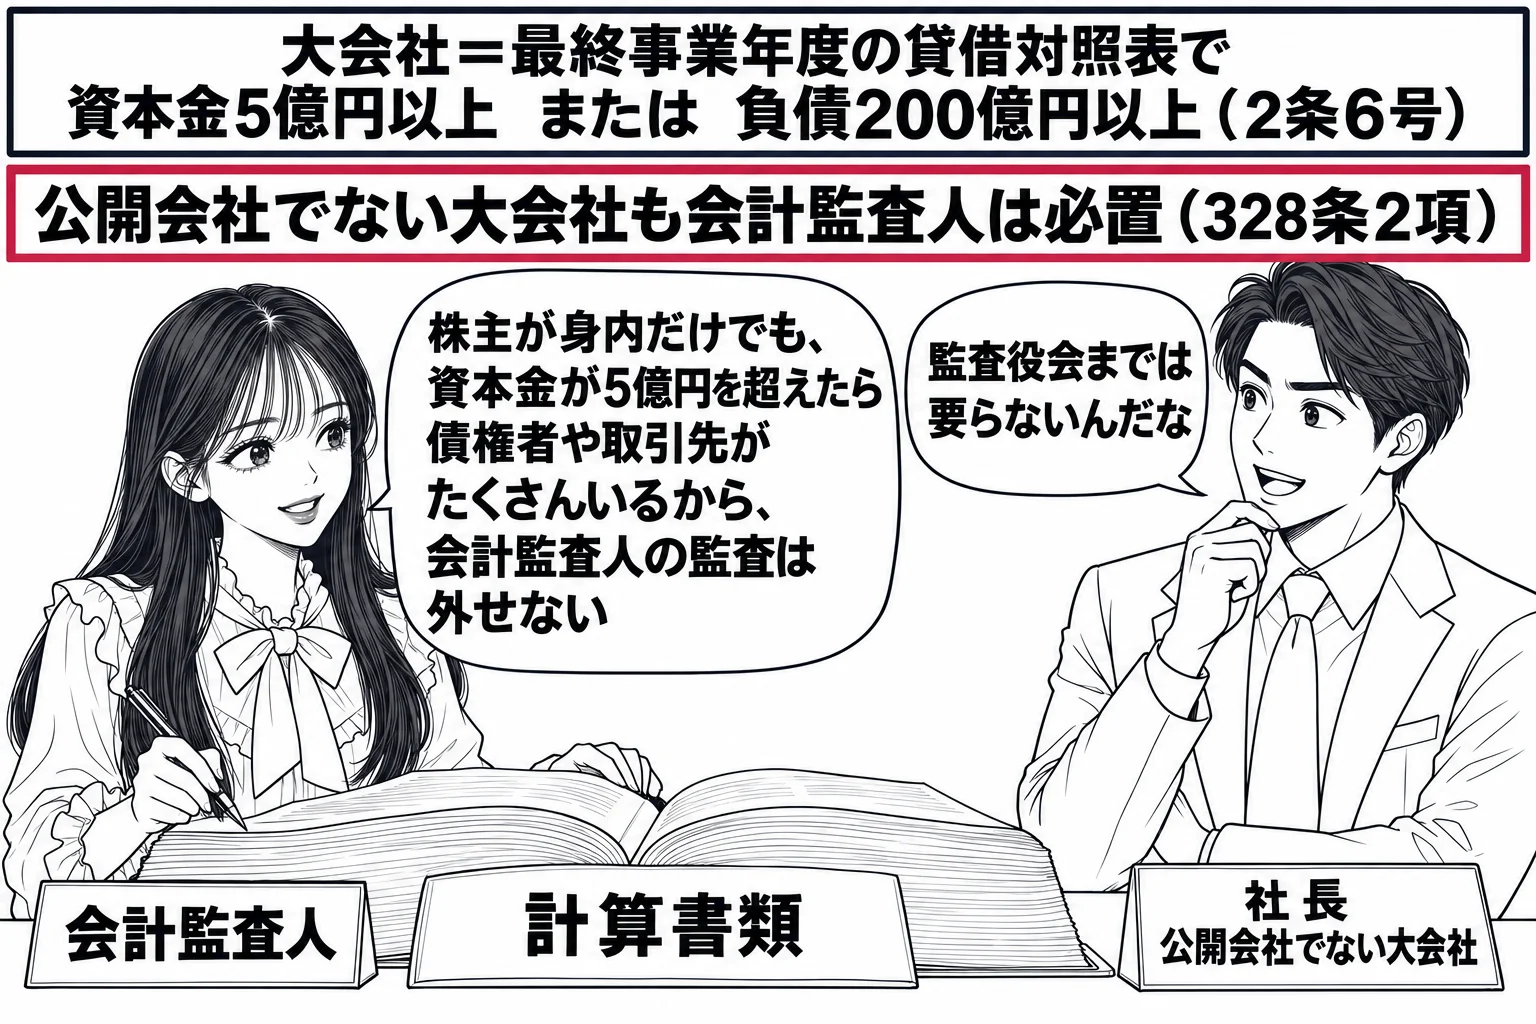
2会計監査人設置会社においては、次の各号に掲げるものは、法務省令で定めるところにより、当該各号に定める者の監査を受けなければならない。前条第二項の計算書類及びその附属明細書監査役(監査等委員会設置会社にあっては監査等委員会、指名委員会等設置会社にあっては監査委員会)及び会計監査人前条第二項の事業報告及びその附属明細書監査役(監査等委員会設置会社にあっては監査等委員会、指名委員会等設置会社にあっては監査委員会)

1 前条第二項の計算書類及びその附属明細書監査役(監査等委員会設置会社にあっては監査等委員会、指名委員会等設置会社にあっては監査委員会)及び会計監査人

2 前条第二項の事業報告及びその附属明細書監査役(監査等委員会設置会社にあっては監査等委員会、指名委員会等設置会社にあっては監査委員会)

3取締役会設置会社においては、前条第二項の計算書類及び事業報告並びにこれらの附属明細書(第一項又は前項の規定の適用がある場合にあっては、第一項又は前項の監査を受けたもの)は、取締役会の承認を受けなければならない。

この条文の過去問 2問
2010年 司法試験 第46問 肢2
計算書類及び事業報告並びにこれらの附属明細書は,いずれも,監査委員会及び会計監査人の監査を受けなければならない。
2008年 司法試験 第36問 肢5
会計監査人設置会社においては,計算書類は,会計監査人の監査を受けなければならないものとされている。
第437条計算書類等の株主への提供過去問 1

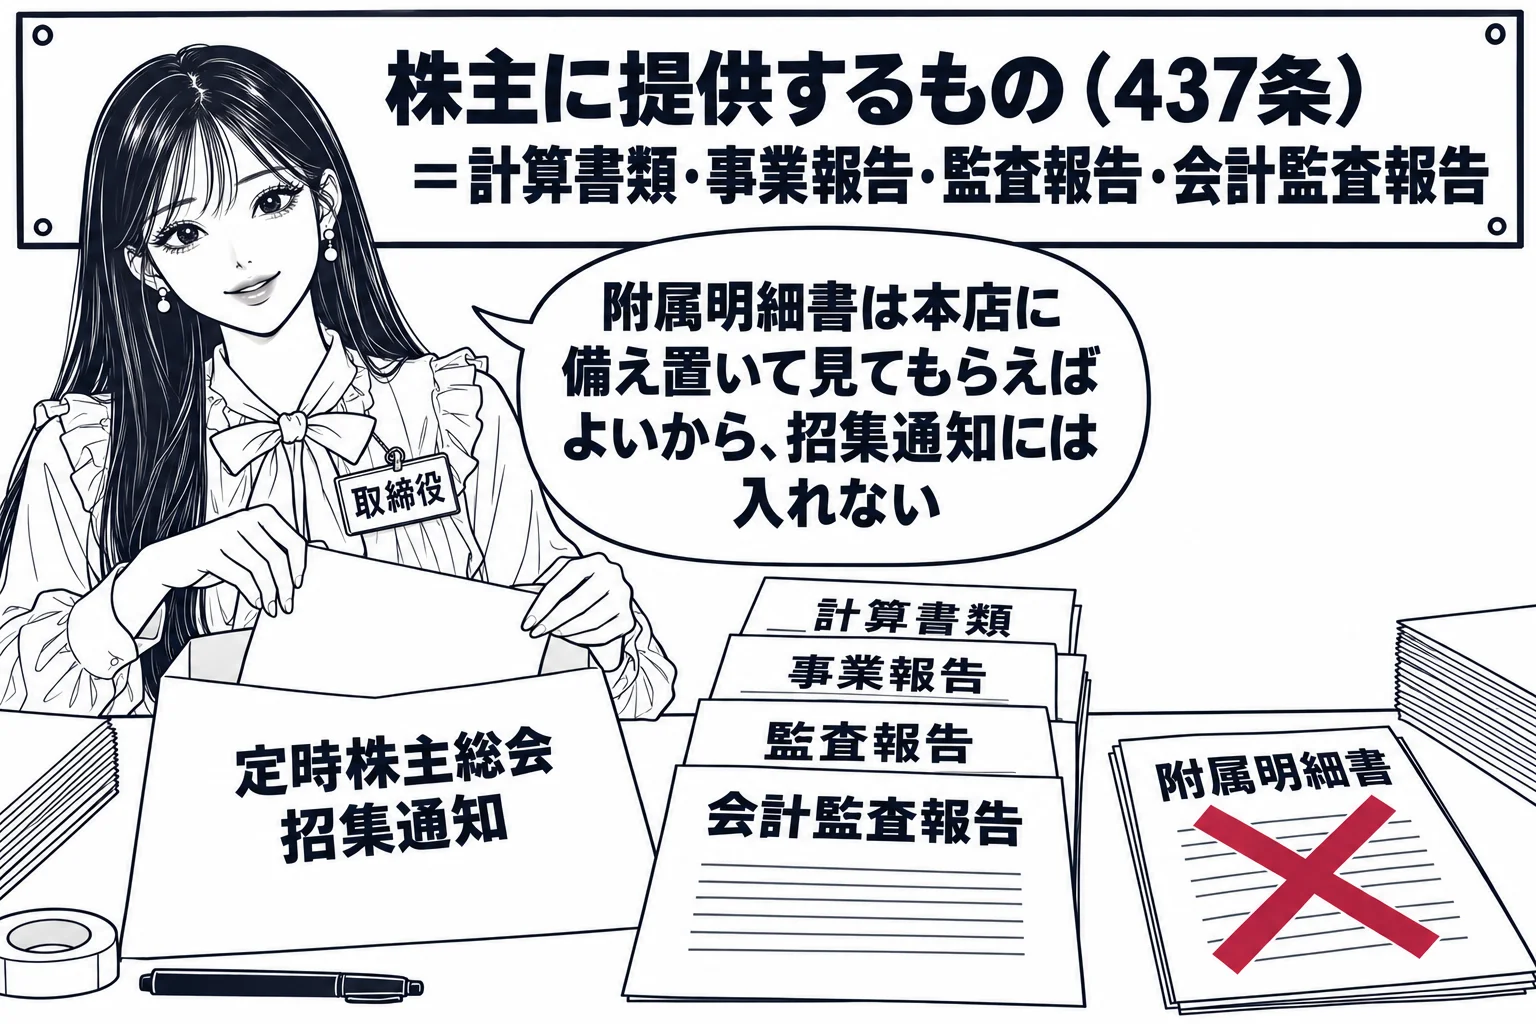
取締役会設置会社においては、取締役は、定時株主総会の招集の通知に際して、法務省令で定めるところにより、株主に対し、前条第三項の承認を受けた計算書類及び事業報告(同条第一項又は第二項の規定の適用がある場合にあっては、監査報告又は会計監査報告を含む。)を提供しなければならない。

この条文の過去問 1問
2010年 司法試験 第46問 肢3
定時株主総会の招集の通知に際しては,取締役会の承認を受けた計算書類及び事業報告のみならず,これらの附属明細書並びに監査委員会の監査報告及び会計監査報告も,株主に対して提供されなければならない。
第438条計算書類等の定時株主総会への提出等

1次の各号に掲げる株式会社においては、取締役は、当該各号に定める計算書類及び事業報告を定時株主総会に提出し、又は提供しなければならない。第四百三十六条第一項に規定する監査役設置会社(取締役会設置会社を除く。)第四百三十六条第一項の監査を受けた計算書類及び事業報告会計監査人設置会社(取締役会設置会社を除く。)第四百三十六条第二項の監査を受けた計算書類及び事業報告取締役会設置会社第四百三十六条第三項の承認を受けた計算書類及び事業報告前三号に掲げるもの以外の株式会社第四百三十五条第二項の計算書類及び事業報告

1 第四百三十六条第一項に規定する監査役設置会社(取締役会設置会社を除く。)第四百三十六条第一項の監査を受けた計算書類及び事業報告

2 会計監査人設置会社(取締役会設置会社を除く。)第四百三十六条第二項の監査を受けた計算書類及び事業報告

3 取締役会設置会社第四百三十六条第三項の承認を受けた計算書類及び事業報告

4 前三号に掲げるもの以外の株式会社第四百三十五条第二項の計算書類及び事業報告

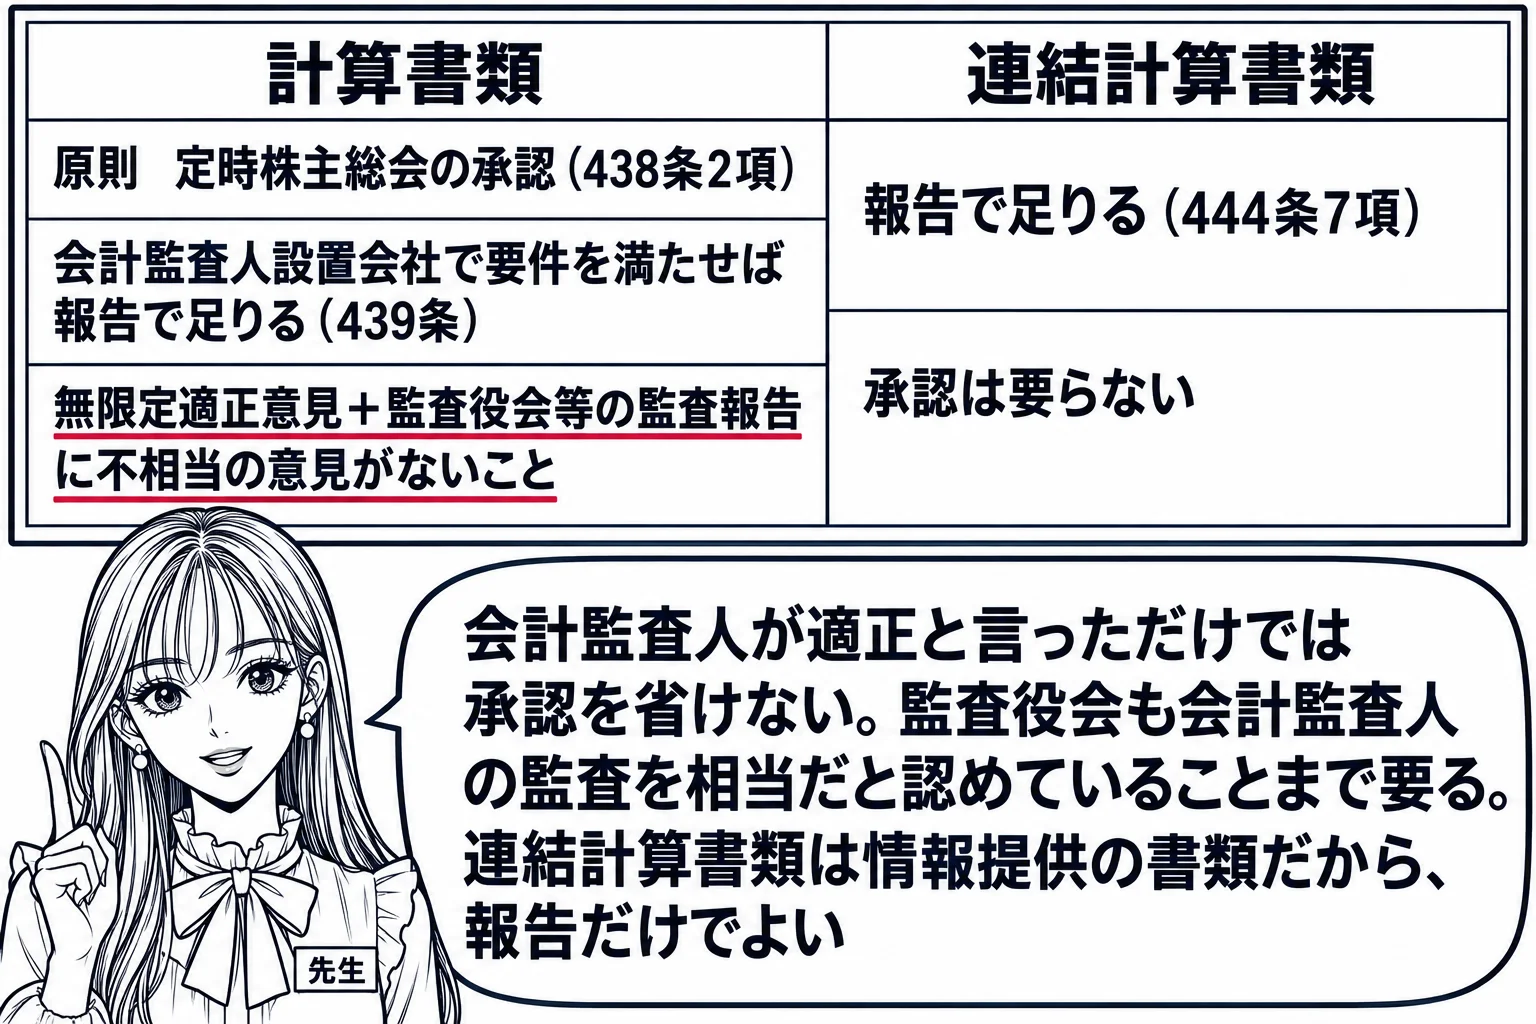
2前項の規定により提出され、又は提供された計算書類は、定時株主総会の承認を受けなければならない。

3取締役は、第一項の規定により提出され、又は提供された事業報告の内容を定時株主総会に報告しなければならない。

第439条会計監査人設置会社の特則過去問 1

会計監査人設置会社については、第四百三十六条第三項の承認を受けた計算書類が法令及び定款に従い株式会社の財産及び損益の状況を正しく表示しているものとして法務省令で定める要件に該当する場合には、前条第二項の規定は、適用しない。この場合においては、取締役は、当該計算書類の内容を定時株主総会に報告しなければならない。

この条文の過去問 1問
2010年 司法試験 第46問 肢4
取締役会の承認を受けた計算書類についての会計監査報告の内容に無限定適正意見に係る事項が含まれていれば,監査委員会の監査報告の内容にかかわらず,当該計算書類は定時株主総会の承認を受けることを要しない。
第440条計算書類の公告過去問 5

1株式会社は、法務省令で定めるところにより、定時株主総会の終結後遅滞なく、貸借対照表(大会社にあっては、貸借対照表及び損益計算書)を公告しなければならない。

2前項の規定にかかわらず、その公告方法が第九百三十九条第一項第一号又は第二号に掲げる方法である株式会社は、前項に規定する貸借対照表の要旨を公告することで足りる。

3前項の株式会社は、法務省令で定めるところにより、定時株主総会の終結後遅滞なく、第一項に規定する貸借対照表の内容である情報を、定時株主総会の終結の日後五年を経過する日までの間、継続して電磁的方法により不特定多数の者が提供を受けることができる状態に置く措置をとることができる。この場合においては、前二項の規定は、適用しない。

4金融商品取引法第二十四条第一項の規定により有価証券報告書を内閣総理大臣に提出しなければならない株式会社については、前三項の規定は、適用しない。

この条文の過去問 5問
2020年 予備試験 第27問 肢エ
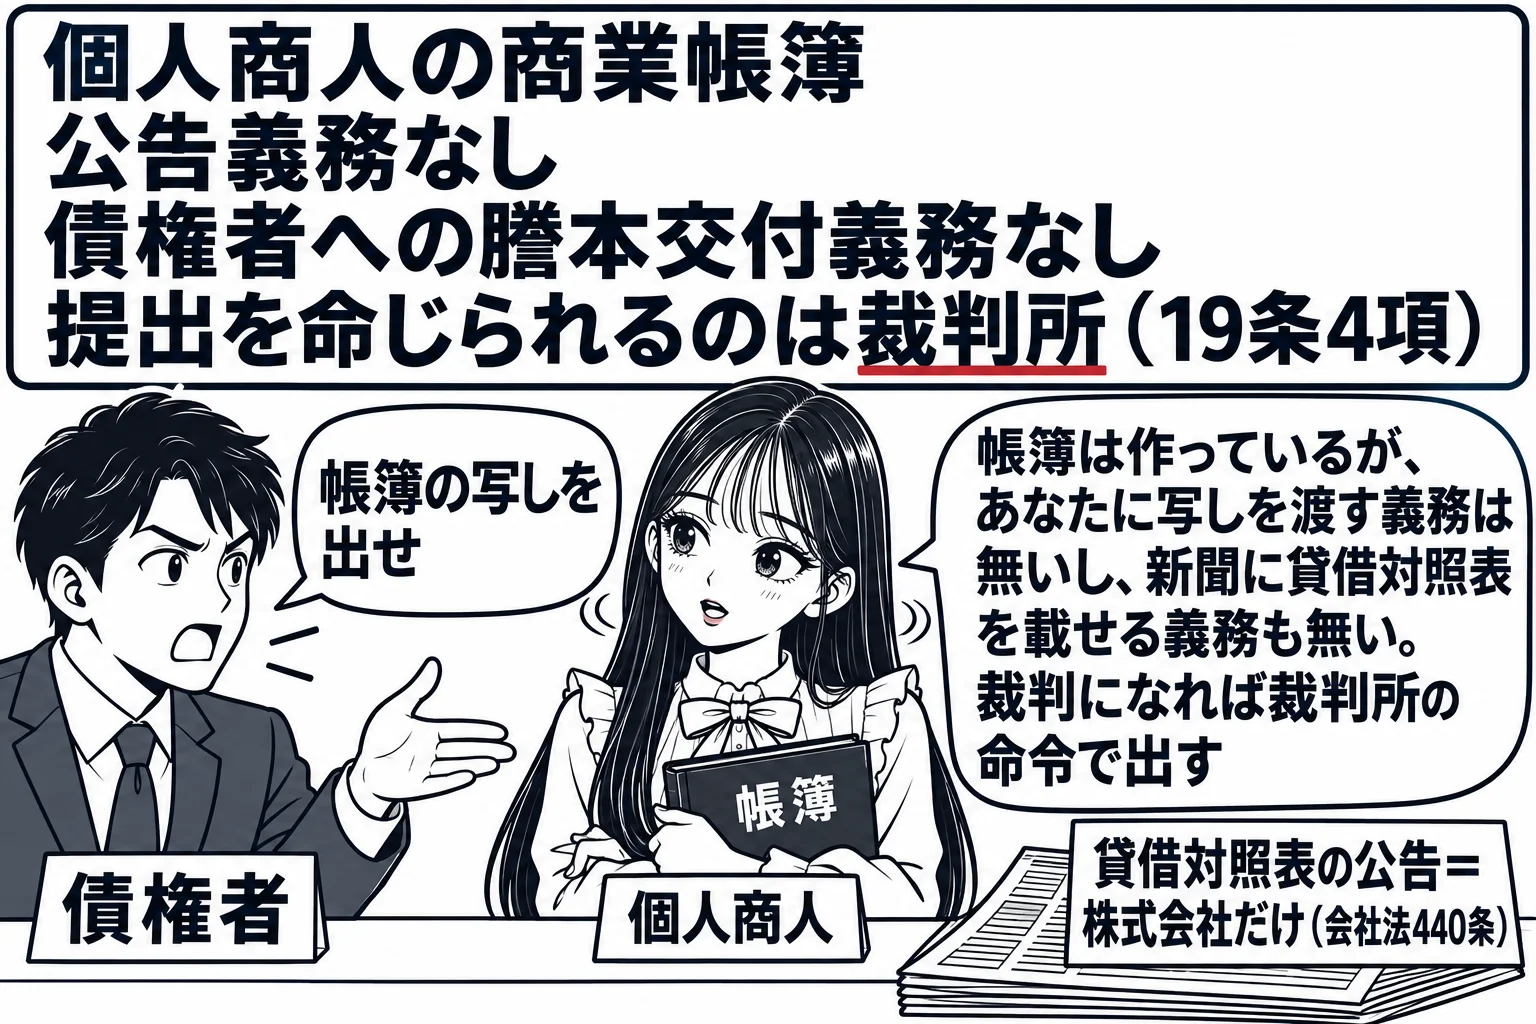
個人商人は,貸借対照表を作成しなければならないが,それを公告することは要しない。
2017年 予備試験 第26問 肢3
公告方法が官報に掲載する方法である会社は,貸借対照表又はその要旨の公告をしなければならない場合であっても,定時株主総会の終結後遅滞なく,貸借対照表の内容である情報を,定時株主総会の終結の日後5年を経過する日までの間,継続して電磁的方法により不特定多数の者が提供を受けることができる状態に置く措置をとったときは,当該公告をすることを要しない。
2010年 司法試験 第50問 肢オ
株式会社は,電子公告を公告方法とする場合には,定時株主総会の終結後遅滞なくしなければならない貸借対照表の公告において,その要旨を公告することで足りる。
2010年 司法試験 第51問 肢5
商人は,営業年度が終了した後遅滞なく,貸借対照表を公告しなければならない。
2006年 司法試験 第47問 肢ア
株式会社の資本金の額は,定款で定める必要はない。
第441条臨時計算書類

1株式会社は、最終事業年度の直後の事業年度に属する一定の日(以下この項において「臨時決算日」という。)における当該株式会社の財産の状況を把握するため、法務省令で定めるところにより、次に掲げるもの(以下「臨時計算書類」という。)を作成することができる。臨時決算日における貸借対照表臨時決算日の属する事業年度の初日から臨時決算日までの期間に係る損益計算書

1 臨時決算日における貸借対照表

2 臨時決算日の属する事業年度の初日から臨時決算日までの期間に係る損益計算書

2第四百三十六条第一項に規定する監査役設置会社又は会計監査人設置会社においては、臨時計算書類は、法務省令で定めるところにより、監査役又は会計監査人(監査等委員会設置会社にあっては監査等委員会及び会計監査人、指名委員会等設置会社にあっては監査委員会及び会計監査人)の監査を受けなければならない。

3取締役会設置会社においては、臨時計算書類(前項の規定の適用がある場合にあっては、同項の監査を受けたもの)は、取締役会の承認を受けなければならない。

4次の各号に掲げる株式会社においては、当該各号に定める臨時計算書類は、株主総会の承認を受けなければならない。ただし、臨時計算書類が法令及び定款に従い株式会社の財産及び損益の状況を正しく表示しているものとして法務省令で定める要件に該当する場合は、この限りでない。第四百三十六条第一項に規定する監査役設置会社又は会計監査人設置会社(いずれも取締役会設置会社を除く。)第二項の監査を受けた臨時計算書類取締役会設置会社前項の承認を受けた臨時計算書類前二号に掲げるもの以外の株式会社第一項の臨時計算書類

1 第四百三十六条第一項に規定する監査役設置会社又は会計監査人設置会社(いずれも取締役会設置会社を除く。)第二項の監査を受けた臨時計算書類

2 取締役会設置会社前項の承認を受けた臨時計算書類

3 前二号に掲げるもの以外の株式会社第一項の臨時計算書類

第442条計算書類等の備置き及び閲覧等過去問 2

1株式会社は、次の各号に掲げるもの(以下この条において「計算書類等」という。)を、当該各号に定める期間、その本店に備え置かなければならない。各事業年度に係る計算書類及び事業報告並びにこれらの附属明細書(第四百三十六条第一項又は第二項の規定の適用がある場合にあっては、監査報告又は会計監査報告を含む。)定時株主総会の日の一週間(取締役会設置会社にあっては、二週間)前の日(第三百十九条第一項の場合にあっては、同項の提案があった日)から五年間臨時計算書類(前条第二項の規定の適用がある場合にあっては、監査報告又は会計監査報告を含む。)臨時計算書類を作成した日から五年間

1 各事業年度に係る計算書類及び事業報告並びにこれらの附属明細書(第四百三十六条第一項又は第二項の規定の適用がある場合にあっては、監査報告又は会計監査報告を含む。)定時株主総会の日の一週間(取締役会設置会社にあっては、二週間)前の日(第三百十九条第一項の場合にあっては、同項の提案があった日)から五年間

2 臨時計算書類(前条第二項の規定の適用がある場合にあっては、監査報告又は会計監査報告を含む。)臨時計算書類を作成した日から五年間

2株式会社は、次の各号に掲げる計算書類等の写しを、当該各号に定める期間、その支店に備え置かなければならない。ただし、計算書類等が電磁的記録で作成されている場合であって、支店における次項第三号及び第四号に掲げる請求に応じることを可能とするための措置として法務省令で定めるものをとっているときは、この限りでない。前項第一号に掲げる計算書類等定時株主総会の日の一週間(取締役会設置会社にあっては、二週間)前の日(第三百十九条第一項の場合にあっては、同項の提案があった日)から三年間前項第二号に掲げる計算書類等同号の臨時計算書類を作成した日から三年間

1 前項第一号に掲げる計算書類等定時株主総会の日の一週間(取締役会設置会社にあっては、二週間)前の日(第三百十九条第一項の場合にあっては、同項の提案があった日)から三年間

2 前項第二号に掲げる計算書類等同号の臨時計算書類を作成した日から三年間

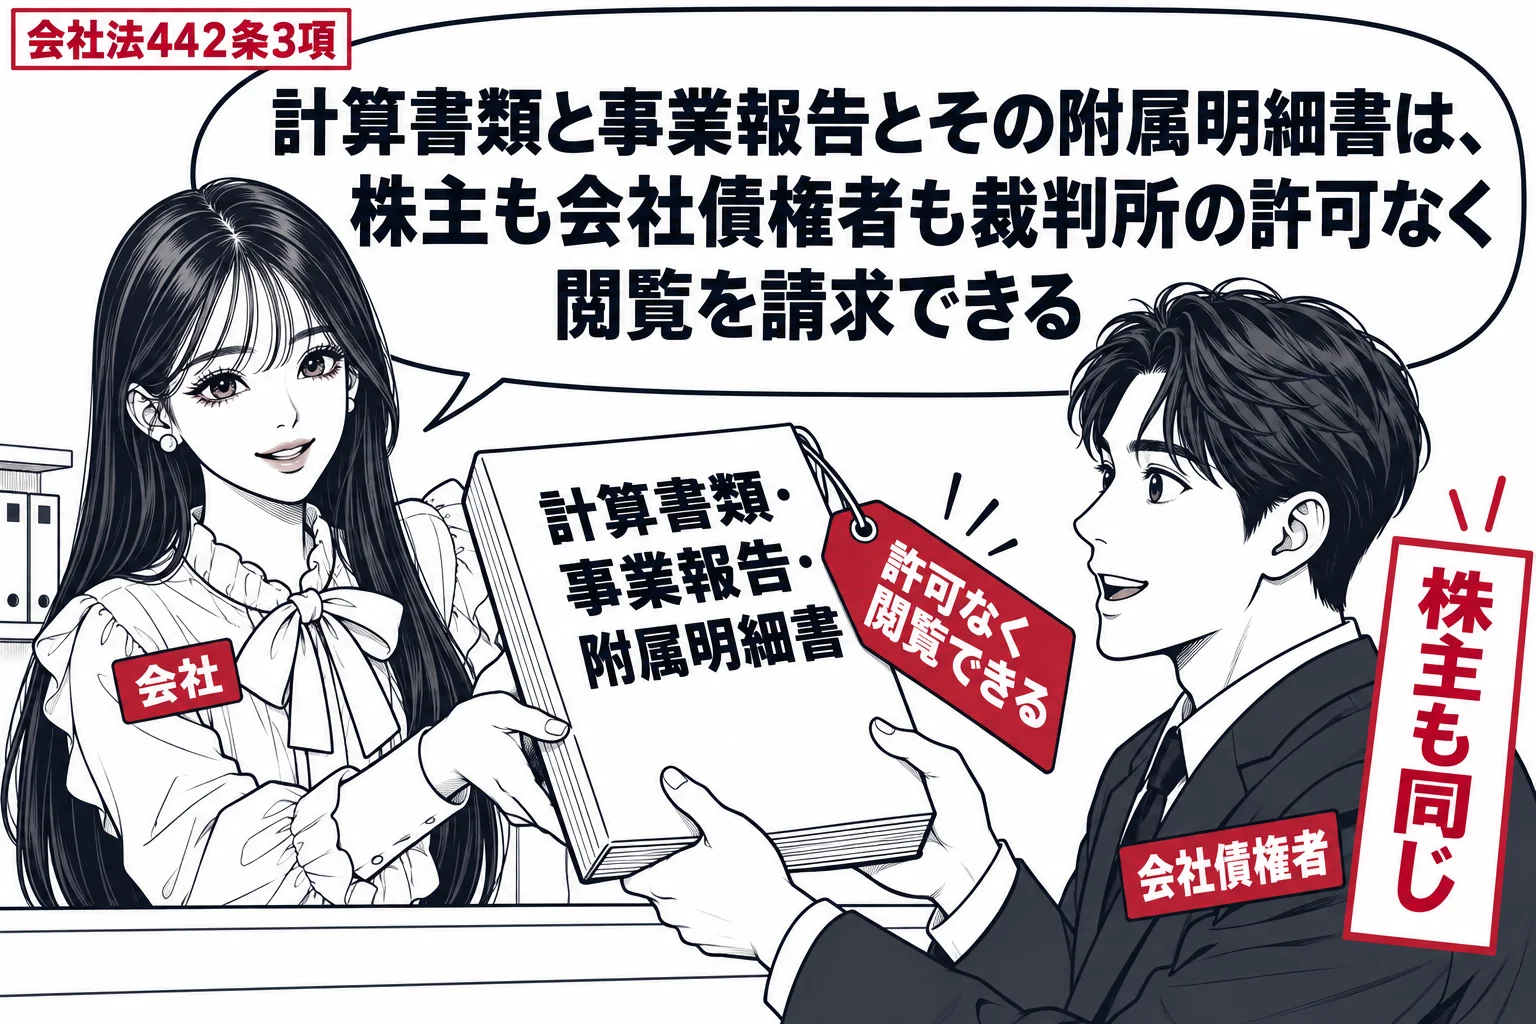
3株主及び債権者は、株式会社の営業時間内は、いつでも、次に掲げる請求をすることができる。ただし、第二号又は第四号に掲げる請求をするには、当該株式会社の定めた費用を支払わなければならない。計算書類等が書面をもって作成されているときは、当該書面又は当該書面の写しの閲覧の請求前号の書面の謄本又は抄本の交付の請求計算書類等が電磁的記録をもって作成されているときは、当該電磁的記録に記録された事項を法務省令で定める方法により表示したものの閲覧の請求前号の電磁的記録に記録された事項を電磁的方法であって株式会社の定めたものにより提供することの請求又はその事項を記載した書面の交付の請求

1 計算書類等が書面をもって作成されているときは、当該書面又は当該書面の写しの閲覧の請求

2 前号の書面の謄本又は抄本の交付の請求

3 計算書類等が電磁的記録をもって作成されているときは、当該電磁的記録に記録された事項を法務省令で定める方法により表示したものの閲覧の請求

4 前号の電磁的記録に記録された事項を電磁的方法であって株式会社の定めたものにより提供することの請求又はその事項を記載した書面の交付の請求

4株式会社の親会社社員は、その権利を行使するため必要があるときは、裁判所の許可を得て、当該株式会社の計算書類等について前項各号に掲げる請求をすることができる。ただし、同項第二号又は第四号に掲げる請求をするには、当該株式会社の定めた費用を支払わなければならない。

この条文の過去問 2問
2008年 司法試験 第36問 肢2
株式会社は,一定の期間,計算書類を本店に備え置かなければならないものとされている。
2007年 司法試験 第43問 肢オ
計算書類及び事業報告並びにこれらの附属明細書
第443条計算書類等の提出命令

裁判所は、申立てにより又は職権で、訴訟の当事者に対し、計算書類及びその附属明細書の全部又は一部の提出を命ずることができる。