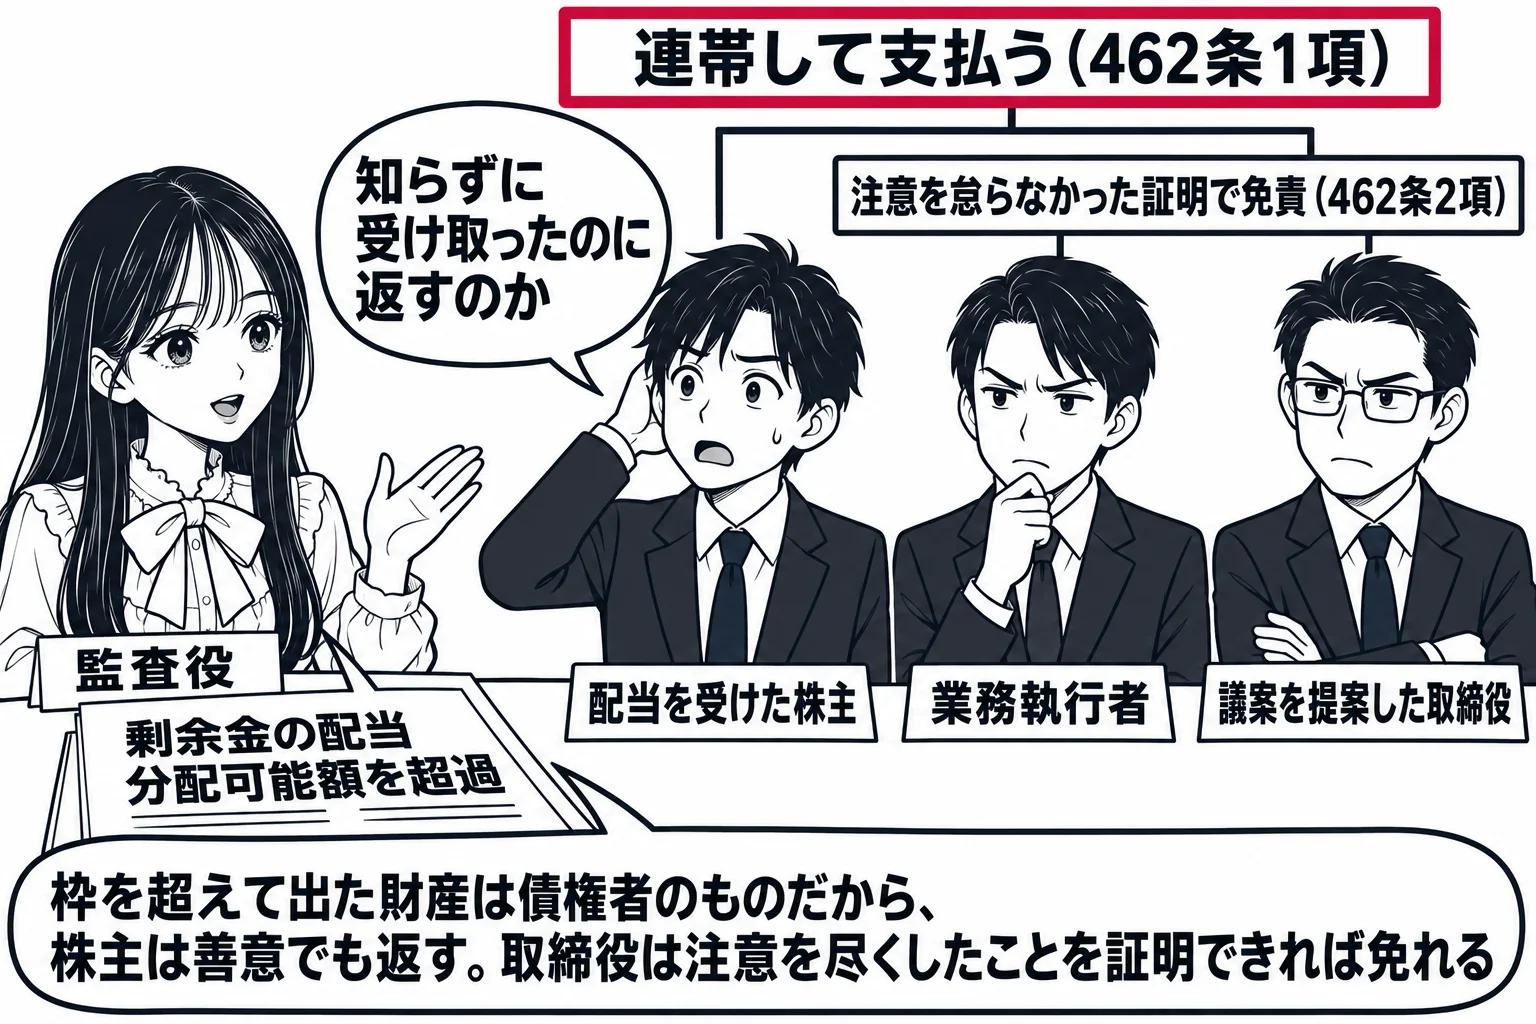
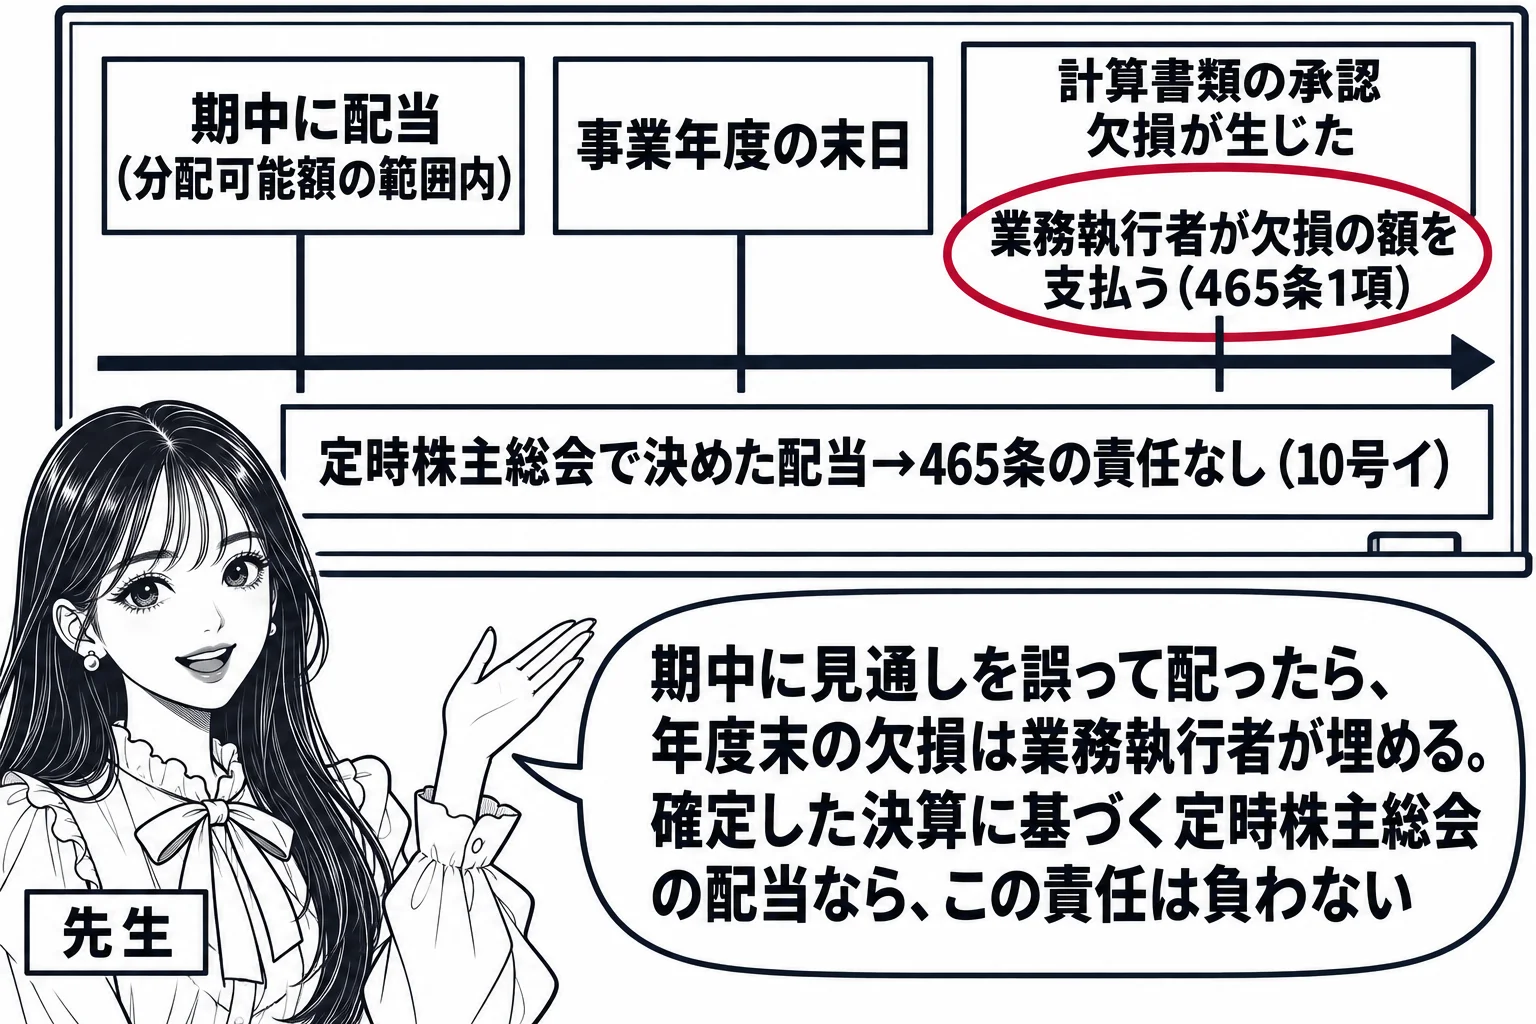
1次に掲げる行為により株主に対して交付する金銭等(当該株式会社の株式を除く。以下この節において同じ。)の帳簿価額の総額は、当該行為がその効力を生ずる日における分配可能額を超えてはならない。第百三十八条第一号ハ又は第二号ハの請求に応じて行う当該株式会社の株式の買取り第百五十六条第一項の規定による決定に基づく当該株式会社の株式の取得(第百六十三条に規定する場合又は第百六十五条第一項に規定する場合における当該株式会社による株式の取得に限る。)第百五十七条第一項の規定による決定に基づく当該株式会社の株式の取得第百七十三条第一項の規定による当該株式会社の株式の取得第百七十六条第一項の規定による請求に基づく当該株式会社の株式の買取り第百九十七条第三項の規定による当該株式会社の株式の買取り第二百三十四条第四項(第二百三十五条第二項において準用する場合を含む。)の規定による当該株式会社の株式の買取り剰余金の配当
1 第百三十八条第一号ハ又は第二号ハの請求に応じて行う当該株式会社の株式の買取り
2 第百五十六条第一項の規定による決定に基づく当該株式会社の株式の取得(第百六十三条に規定する場合又は第百六十五条第一項に規定する場合における当該株式会社による株式の取得に限る。)
3 第百五十七条第一項の規定による決定に基づく当該株式会社の株式の取得
4 第百七十三条第一項の規定による当該株式会社の株式の取得
5 第百七十六条第一項の規定による請求に基づく当該株式会社の株式の買取り
6 第百九十七条第三項の規定による当該株式会社の株式の買取り
7 第二百三十四条第四項(第二百三十五条第二項において準用する場合を含む。)の規定による当該株式会社の株式の買取り
8 剰余金の配当
2前項に規定する「分配可能額」とは、第一号及び第二号に掲げる額の合計額から第三号から第六号までに掲げる額の合計額を減じて得た額をいう(以下この節において同じ。)。剰余金の額臨時計算書類につき第四百四十一条第四項の承認(同項ただし書に規定する場合にあっては、同条第三項の承認)を受けた場合における次に掲げる額第四百四十一条第一項第二号の期間の利益の額として法務省令で定める各勘定科目に計上した額の合計額第四百四十一条第一項第二号の期間内に自己株式を処分した場合における当該自己株式の対価の額自己株式の帳簿価額最終事業年度の末日後に自己株式を処分した場合における当該自己株式の対価の額第二号に規定する場合における第四百四十一条第一項第二号の期間の損失の額として法務省令で定める各勘定科目に計上した額の合計額前三号に掲げるもののほか、法務省令で定める各勘定科目に計上した額の合計額
1 剰余金の額
2 臨時計算書類につき第四百四十一条第四項の承認(同項ただし書に規定する場合にあっては、同条第三項の承認)を受けた場合における次に掲げる額第四百四十一条第一項第二号の期間の利益の額として法務省令で定める各勘定科目に計上した額の合計額第四百四十一条第一項第二号の期間内に自己株式を処分した場合における当該自己株式の対価の額
ア 第四百四十一条第一項第二号の期間の利益の額として法務省令で定める各勘定科目に計上した額の合計額
ィ 第四百四十一条第一項第二号の期間内に自己株式を処分した場合における当該自己株式の対価の額
3 自己株式の帳簿価額
4 最終事業年度の末日後に自己株式を処分した場合における当該自己株式の対価の額
5 第二号に規定する場合における第四百四十一条第一項第二号の期間の損失の額として法務省令で定める各勘定科目に計上した額の合計額
6 前三号に掲げるもののほか、法務省令で定める各勘定科目に計上した額の合計額
この条文の過去問 4問
誤り。違うのは「分配可能額を超えてはならない」の部分である。株式交換の反対株主の株式買取請求(会社法785条・797条)に応じる買取りは461条1項各号に掲げられておらず、分配可能額の規制を受けない。
株式交換をする場合、株式交換完全子会社の反対株主は785条1項により、株式交換完全親会社の反対株主は797条1項により、自己の有する株式を公正な価格で買い取ることを会社に請求できる。この請求に応じる買取りは会社の自己株式の取得に当たる(155条13号、会社法施行規則27条)が、461条1項が分配可能額の規制の対象として掲げる1号から8号までの行為には含まれていない。反対株主の株式買取請求は、多数決で組織再編を決められた株主に投下資本を回収して会社から離脱する機会を保障する制度であり、会社の分配可能額が足りないからといって会社が買取りを拒めるとすれば、少数株主の保護という制度の目的が果たせないからである。会社債権者の保護は、組織再編の債権者異議手続(789条・799条)で別に図られる。これに対し、株式の内容の変更や株式の併合の反対株主の買取請求(116条・182条の4)に応じた買取りでは、支払額が分配可能額を超えると業務執行者が超過額の支払義務を負う(464条)が、これも買取り自体を禁じるものではない。したがって本肢は誤りである。
吸収合併等をする場合(次に掲げる場合を除く。)には、反対株主は、消滅株式会社等に対し、自己の有する株式を公正な価格で買い取ることを請求することができる。一 第七百八十三条第二項に規定する場合 二 第七百八十四条第二項に規定する場合
| 規制の有無 | 取得の場面 |
|---|---|
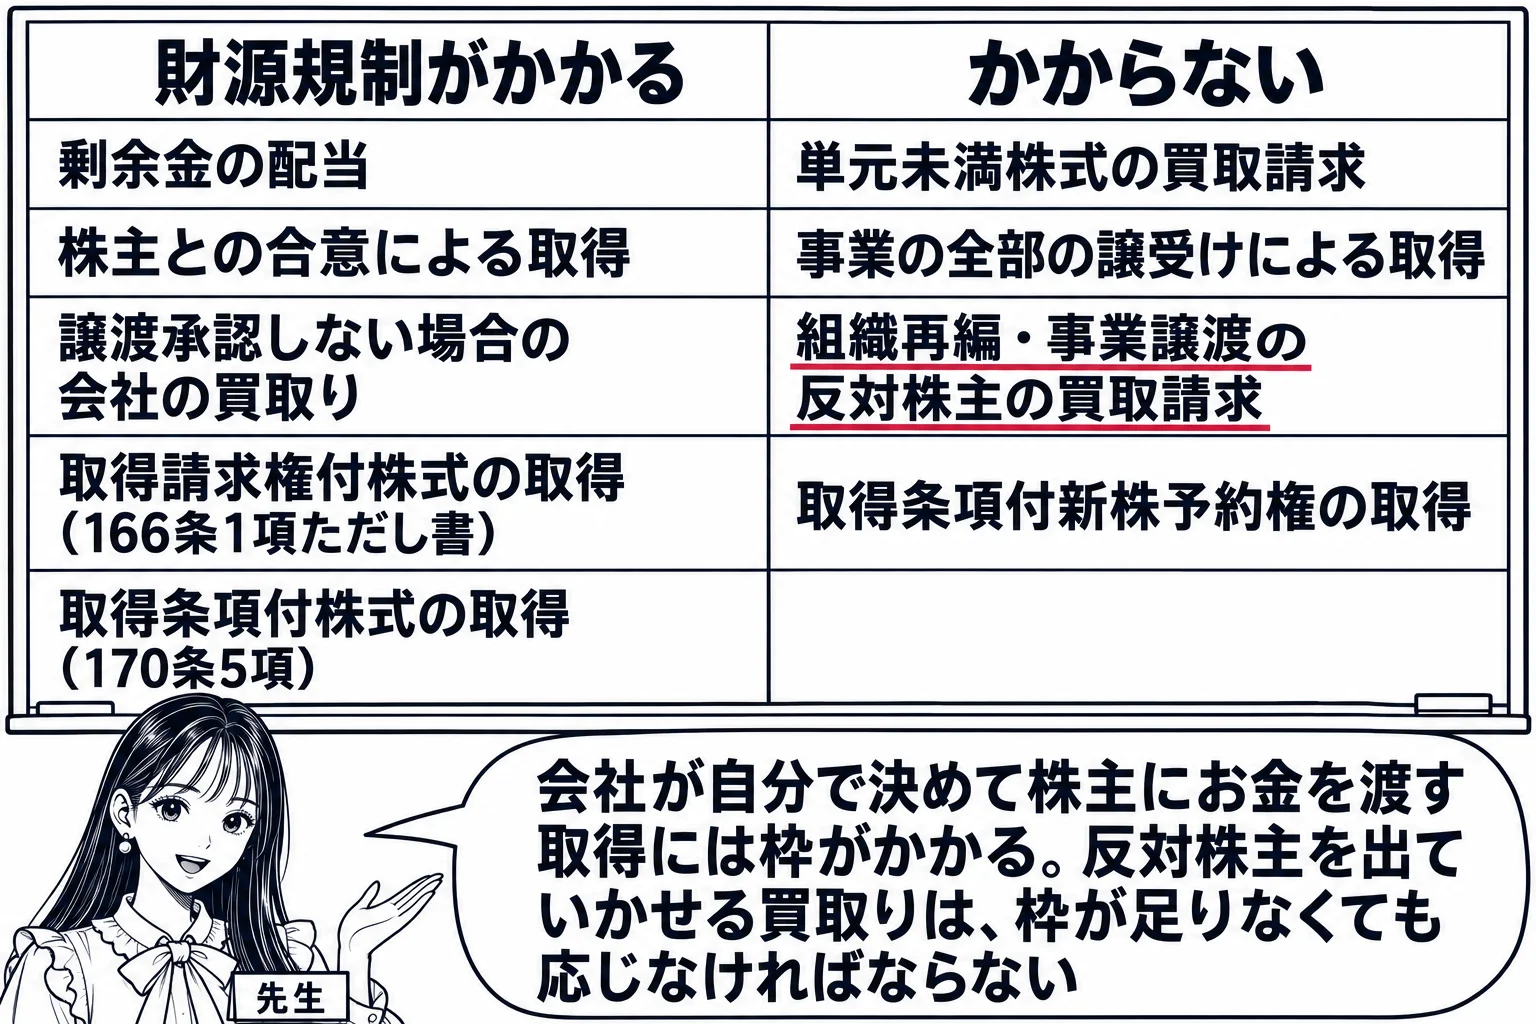
| かかる(461条1項) | 譲渡等承認請求に伴う会社の買取り(1号)、株主との合意による取得・特定の株主からの取得(2号・3号)、全部取得条項付種類株式の取得(4号)、相続人等への売渡請求による買取り(5号)、所在不明株主の株式の買取り(6号)、端数処理の買取り(7号)、剰余金の配当(8号) |
| かかる(別の条文) | 取得請求権付株式の取得(166条1項ただし書)、取得条項付株式の取得(170条5項)。超えていれば請求・取得の効力が生じない |
| かからない | 単元未満株式の買取請求に応じる買取り(192条)、他の会社の事業の全部の譲受けによる取得(155条10号)、合併・会社分割による承継(155条11号・12号)、組織再編・事業譲渡の反対株主の買取請求に応じる買取り(469条・785条・797条・806条) |
| 業務執行者の責任だけ(464条) | 株式の内容の変更・株式の併合の反対株主の買取請求に応じる買取り(116条・182条の4) |
正しい。自己株式の取得を分配可能額の範囲内に限る財源規制(会社法461条1項)は、株主への払戻しで会社財産が減りすぎないようにして会社債権者を守る規律である。
会社法461条1項は、株主との合意による取得や譲渡等承認請求に伴う買取りなど同項各号に掲げる自己株式の取得について、株主に交付する金銭等の帳簿価額の総額が、その行為の効力発生日における分配可能額を超えてはならないと定める。自己株式の取得は、会社が株主に対価を支払って株式を引き取る行為であり、会社の財産が株主へ流れる点では剰余金の配当と変わらない。そこで会社法は配当と自己株式の取得を同じ枠で縛り、会社債権者の引当てとなる財産が株主への払戻しで食いつぶされないようにしている。これに違反した取得では、金銭等の交付を受けた株主と業務執行者が会社に支払義務を負う(462条)。本肢の「一定の場合を除き」は、単元未満株式の買取請求に応じる場合(192条)や反対株主の買取請求に応じる場合のように財源規制がかからない取得を指しており、原則としての財源規制は会社債権者の保護を目的とするものに当たる。
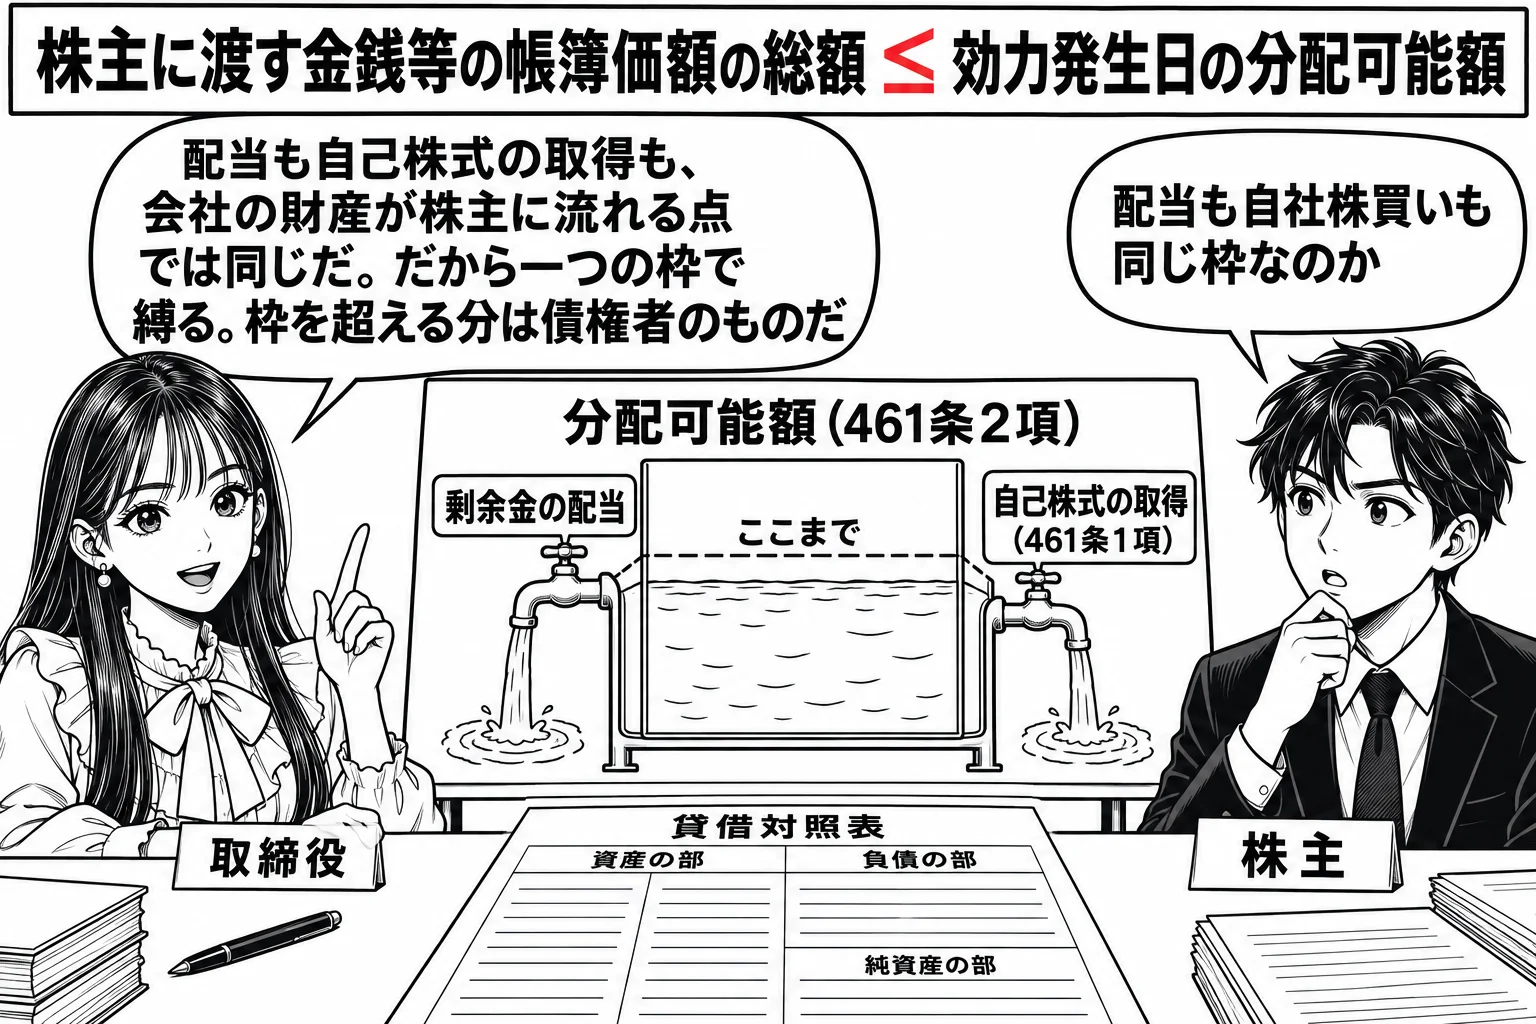
次に掲げる行為により株主に対して交付する金銭等(当該株式会社の株式を除く。以下この節において同じ。)の帳簿価額の総額は、当該行為がその効力を生ずる日における分配可能額を超えてはならない。
誤り。違うのは「分配可能額を超えてはならないという規律は,設けられていない」の部分である。取得請求権付株式の取得にも分配可能額による制限がある(会社法166条1項ただし書)。
会社法461条1項が列挙する行為の中に取得請求権付株式の取得は入っていないが、同条とは別に、166条1項ただし書が、取得請求権付株式を取得するのと引換えに107条2項2号ロからホまでの財産、すなわち会社の他の株式以外の財産を交付する場合に、その帳簿価額が請求の日における分配可能額を超えているときは株主は取得を請求できないと定めている。取得請求権付株式は株主の請求だけで会社が取得する株式であり、会社が取得を拒めない以上、取得の入口で財源規制をかけなければ、株主の一方的な請求で会社財産が分配可能額を超えて流出してしまう。そこで請求権の行使そのものを分配可能額の範囲内に限ったのである。対価が会社の他の株式であれば会社財産は出ていかないので制限はかからない。取得条項付株式についても170条5項が同じ趣旨の規律を置いている。したがって、取得請求権付株式について分配可能額の規律が設けられていないとする肢は誤りである。
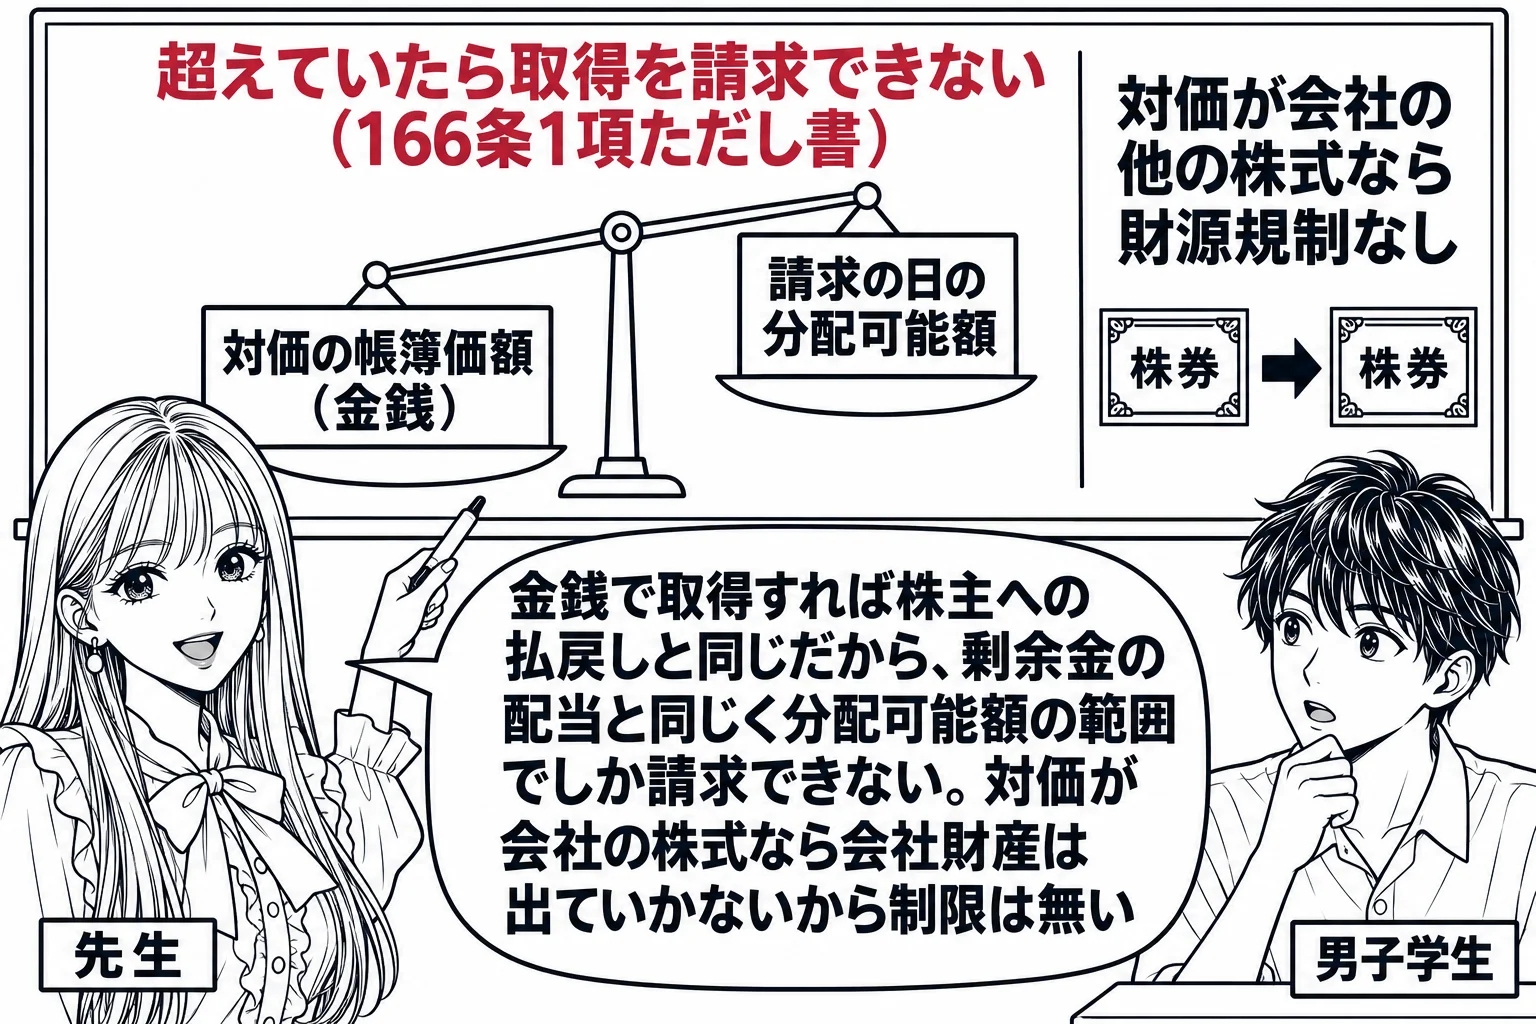
取得請求権付株式の株主は、株式会社に対して、当該株主の有する取得請求権付株式を取得することを請求することができる。ただし、当該取得請求権付株式を取得するのと引換えに第百七条第二項第二号ロからホまでに規定する財産を交付する場合において、これらの財産の帳簿価額が当該請求の日における第四百六十一条第二項の分配可能額を超えているときは、この限りでない。
- 規制あり(461条1項): 株主との合意による取得、全部取得条項付種類株式の取得、譲渡等承認請求に伴う買取り、相続人等への売渡請求による買取り、所在不明株主の株式の買取り、端数の買取り、剰余金の配当
- 規制あり(別条文): 取得請求権付株式の取得(166条1項ただし書)、取得条項付株式の取得(170条5項)
- 規制なし: 単元未満株式の買取りの請求(192条)、反対株主の株式買取請求(116条・469条・785条など)、他の会社の事業の全部の譲受けによる取得、合併・会社分割による承継
- 違反の責任: 交付を受けた株主と業務執行者の支払義務(462条)、買取請求に応じた超過額の支払義務(464条)、欠損填補責任(465条1項)
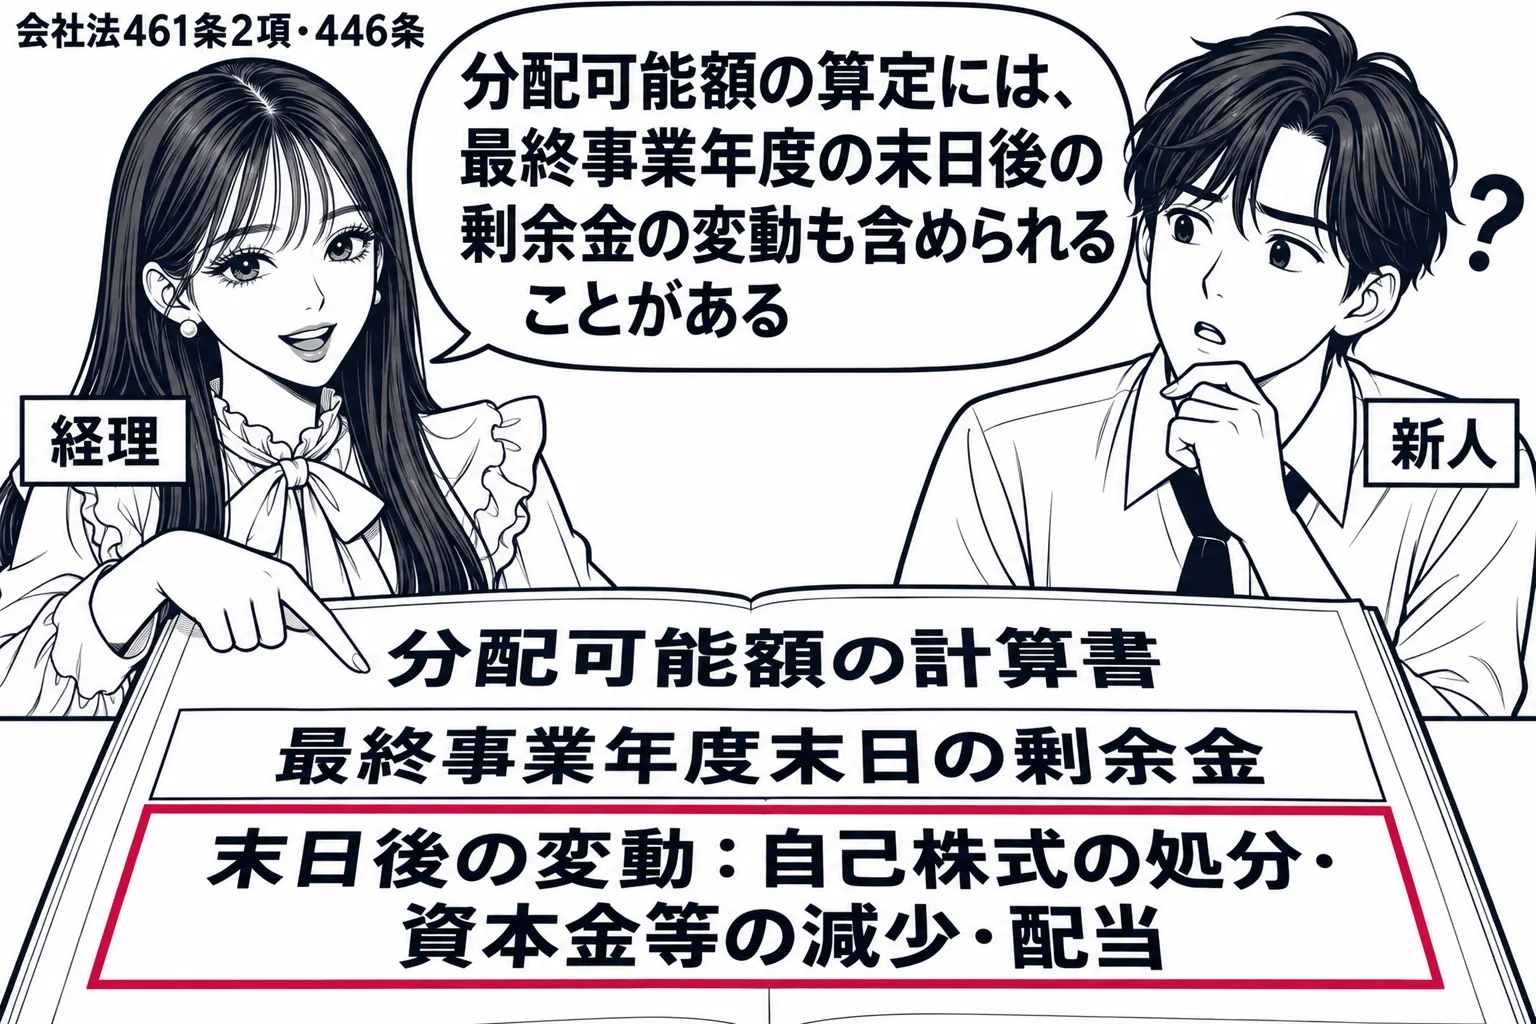
正しい。分配可能額の基礎となる剰余金の額(会社法461条2項1号)は、最終事業年度の末日後の自己株式の処分や資本金・準備金の額の減少、剰余金の配当などによる変動を加減して算定する(446条2号〜7号)。
会社法461条2項は、分配可能額を、剰余金の額(1号)と臨時計算書類の承認を受けた場合の期間利益など(2号)の合計から、自己株式の帳簿価額(3号)や最終事業年度の末日後の自己株式の処分の対価の額(4号)などを減じて得た額と定める。その基礎となる剰余金の額は446条が定めており、1号で最終事業年度の末日における資産・負債・資本金・準備金などから算出した額を出発点としたうえで、2号から7号で、最終事業年度の末日後に行った自己株式の処分による差額、資本金の額の減少額、準備金の額の減少額、自己株式の消却の帳簿価額、剰余金の配当により減少した額などを加減している。剰余金の配当は事業年度の途中で何度でも行うことができ、自己株式の取得もいつでも起こりうるから、期末の数字だけを基準にすれば、期末後に配当や資本金の減少があった場合に分配可能額が実態より大きく算定されてしまう。そこで期末後の変動を取り込むこととしたのである。肢は、こうした変動が算定に含められることがあると述べており正しい。
前項に規定する「分配可能額」とは、第一号及び第二号に掲げる額の合計額から第三号から第六号までに掲げる額の合計額を減じて得た額をいう(以下この節において同じ。)。一 剰余金の額