
第450条資本金の額の増加
1株式会社は、剰余金の額を減少して、資本金の額を増加することができる。この場合においては、次に掲げる事項を定めなければならない。減少する剰余金の額資本金の額の増加がその効力を生ずる日
1 減少する剰余金の額
2 資本金の額の増加がその効力を生ずる日
2前項各号に掲げる事項の決定は、株主総会の決議によらなければならない。
3第一項第一号の額は、同項第二号の日における剰余金の額を超えてはならない。
1株式会社は、剰余金の額を減少して、資本金の額を増加することができる。この場合においては、次に掲げる事項を定めなければならない。減少する剰余金の額資本金の額の増加がその効力を生ずる日
1 減少する剰余金の額
2 資本金の額の増加がその効力を生ずる日
2前項各号に掲げる事項の決定は、株主総会の決議によらなければならない。
3第一項第一号の額は、同項第二号の日における剰余金の額を超えてはならない。
1株式会社は、剰余金の額を減少して、準備金の額を増加することができる。この場合においては、次に掲げる事項を定めなければならない。減少する剰余金の額準備金の額の増加がその効力を生ずる日
1 減少する剰余金の額
2 準備金の額の増加がその効力を生ずる日
2前項各号に掲げる事項の決定は、株主総会の決議によらなければならない。
3第一項第一号の額は、同項第二号の日における剰余金の額を超えてはならない。
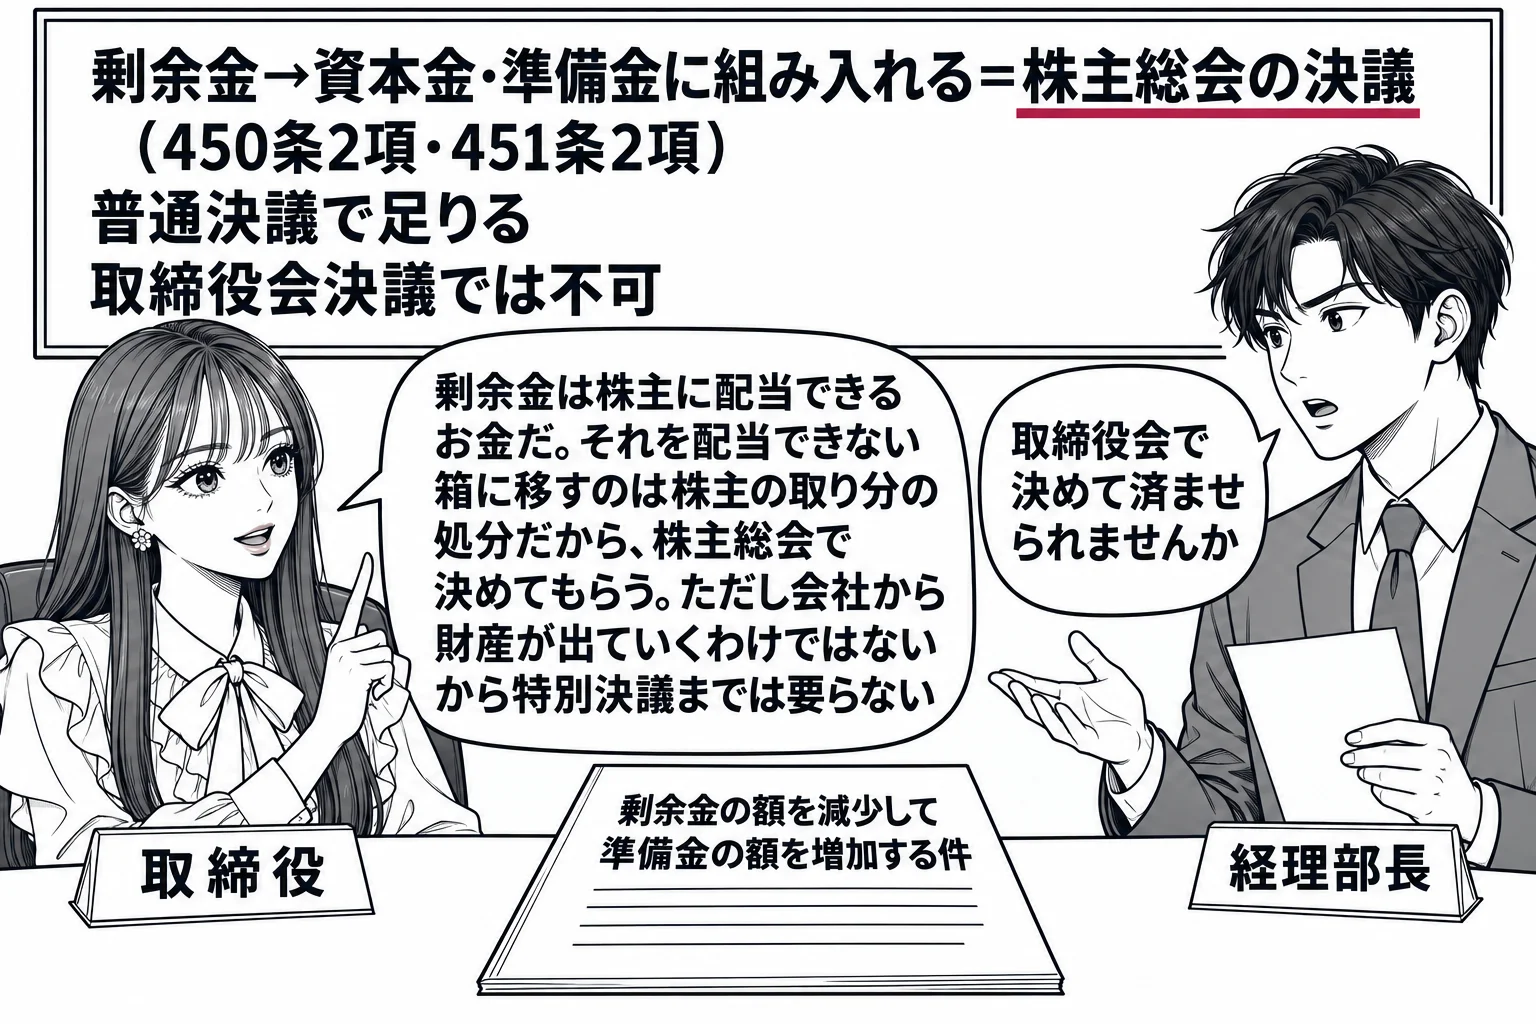
誤り。違うのは「取締役会の決議により」の部分である。剰余金の額を減少して準備金の額を増加するには、取締役会設置会社でも株主総会の決議が要る(会社法451条2項)。
会社法451条1項は、株式会社は剰余金の額を減少して準備金の額を増加することができるとし、その場合には減少する剰余金の額と効力発生日を定めなければならないとする。そして同条2項は、これらの事項の決定は株主総会の決議によらなければならないと定めており、取締役会設置会社について取締役会の決議で代えることを認める規定はない。剰余金は株主に配当することができる財産であり、その他資本剰余金もその一部である。これを配当できない準備金に振り替えることは、株主の取り分である配当の枠を狭める処分にほかならないから、株主自身に株主総会で判断させることとした。もっとも会社から財産が流出するわけではなく債権者を害することもないので、決議は普通決議で足り、債権者異議手続も要らない。剰余金の額を減少して資本金の額を増加する場合も同じく株主総会の決議による(450条2項)。会計監査人設置会社で一定の要件を満たす会社は定款で剰余金の配当等を取締役会の権限にできるが(459条1項)、本肢はその場合に当たらない。肢は誤りである。
1 株式会社は、剰余金の額を減少して、準備金の額を増加することができる。この場合においては、次に掲げる事項を定めなければならない。一 減少する剰余金の額 二 準備金の額の増加がその効力を生ずる日
2 前項各号に掲げる事項の決定は、株主総会の決議によらなければならない。