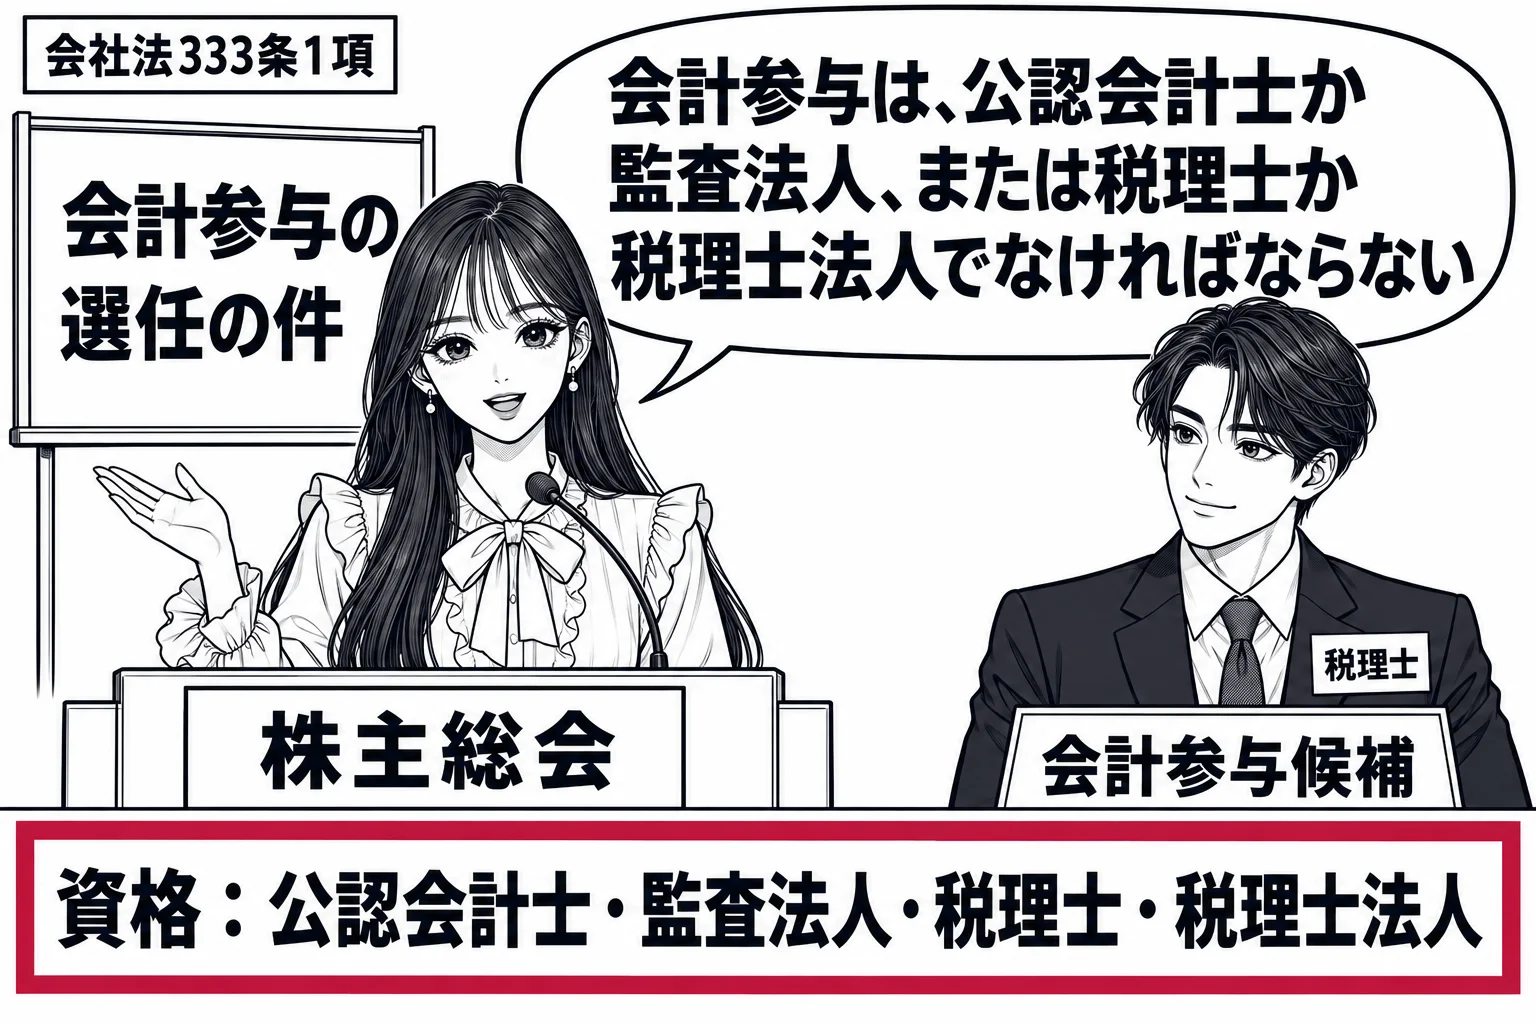
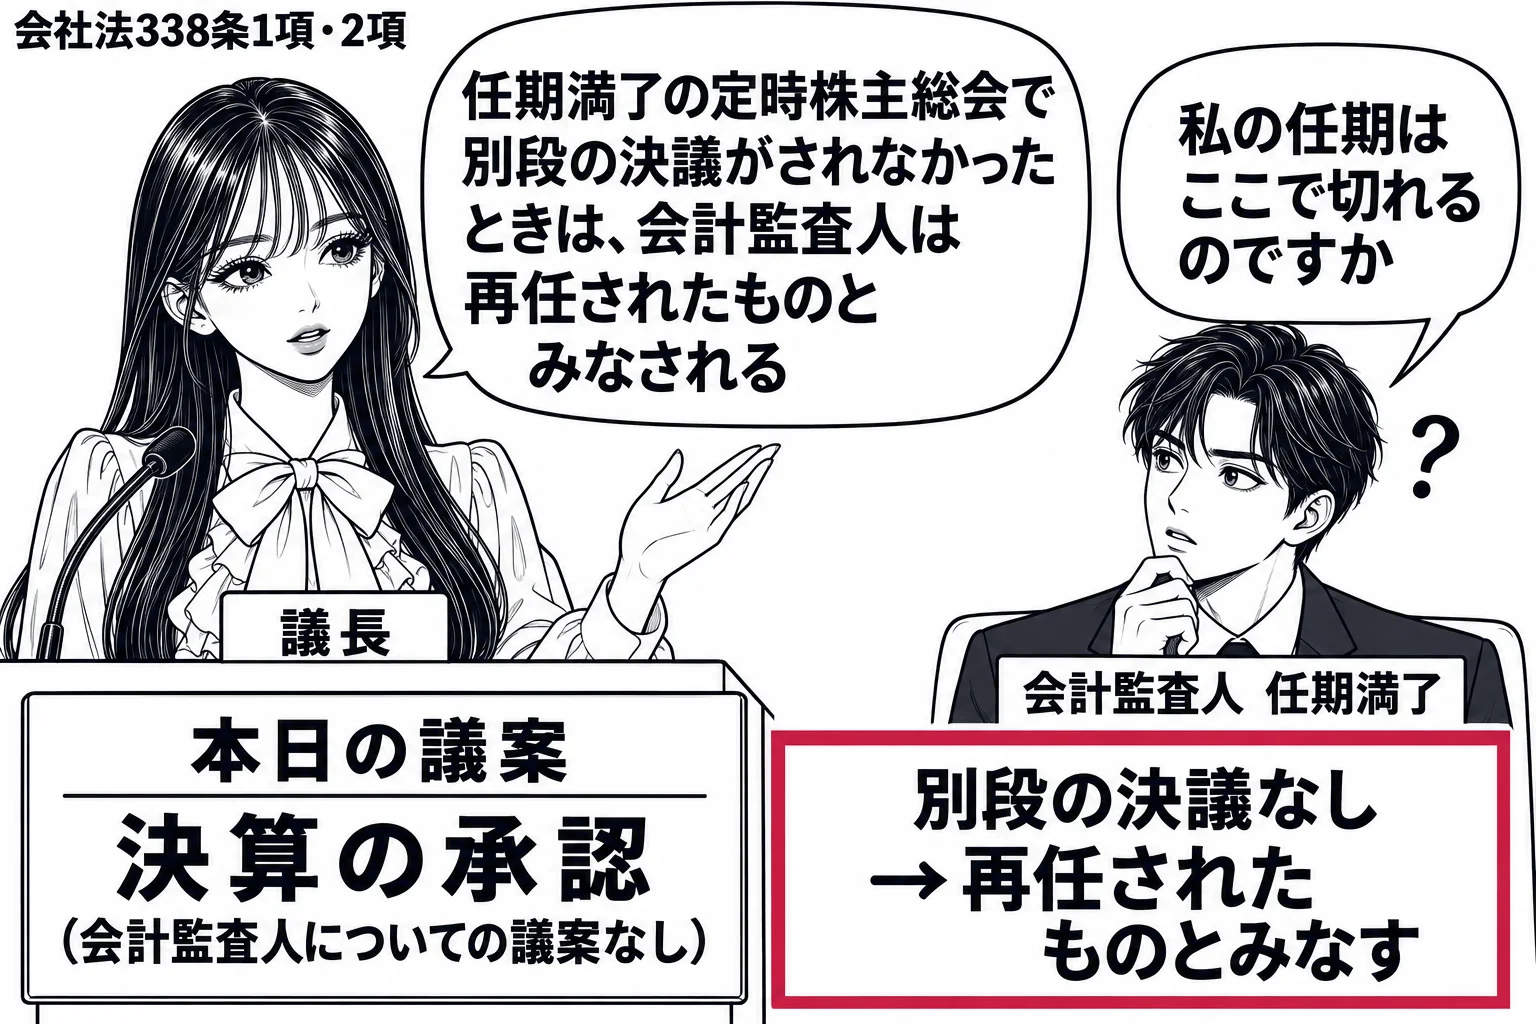
1役員(取締役、会計参与及び監査役をいう。以下この節、第三百七十一条第四項及び第三百九十四条第三項において同じ。)及び会計監査人は、株主総会の決議によって選任する。
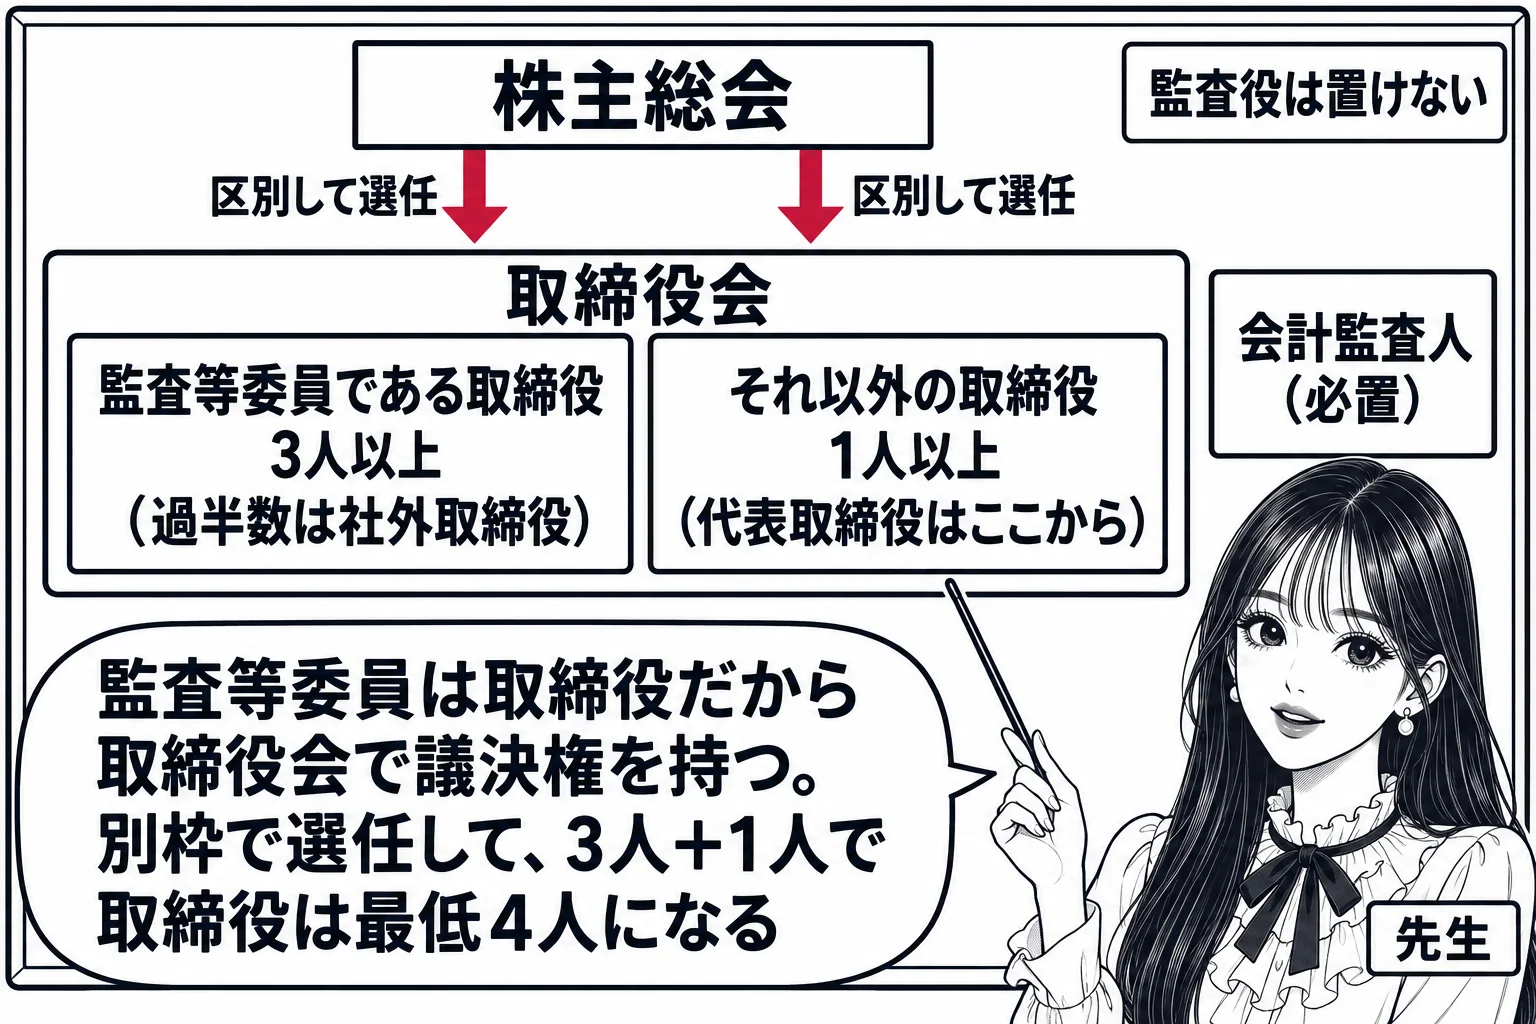
2監査等委員会設置会社においては、前項の規定による取締役の選任は、監査等委員である取締役とそれ以外の取締役とを区別してしなければならない。
3第一項の決議をする場合には、法務省令で定めるところにより、役員(監査等委員会設置会社にあっては、監査等委員である取締役若しくはそれ以外の取締役又は会計参与。以下この項において同じ。)が欠けた場合又はこの法律若しくは定款で定めた役員の員数を欠くこととなるときに備えて補欠の役員を選任することができる。
この条文の過去問 8問
誤り。違うのは「定款の定めがない場合には,…補欠の役員を選任することができない」の部分である。補欠の役員の選任(会社法329条3項)に定款の定めは要件とされていない。
会社法329条3項は、役員の選任決議をする場合には、法務省令で定めるところにより、役員が欠けた場合又は法律若しくは定款で定めた役員の員数を欠くこととなるときに備えて、補欠の役員を選任することができると定める。この規定は、補欠役員の選任について定款に根拠となる定めを置くことを要件にしていない。したがって、定款の定めが無ければ補欠役員を選任できないとする本肢は、条文に無い要件を加えるものであって誤りである。補欠役員の制度の趣旨は、役員に欠員が生じるたびに臨時株主総会を招集する負担を避け、機関の欠けた状態を速やかに解消できるようにする点にある。補欠役員が選任されていない場合でも、任期満了又は辞任により退任した役員は新たな役員が就任するまで役員としての権利義務を有し(346条1項)、必要があれば裁判所が一時役員の職務を行うべき者を選任する(同条2項)。補欠役員の制度はこれらと並ぶ欠員への対応の一つである。
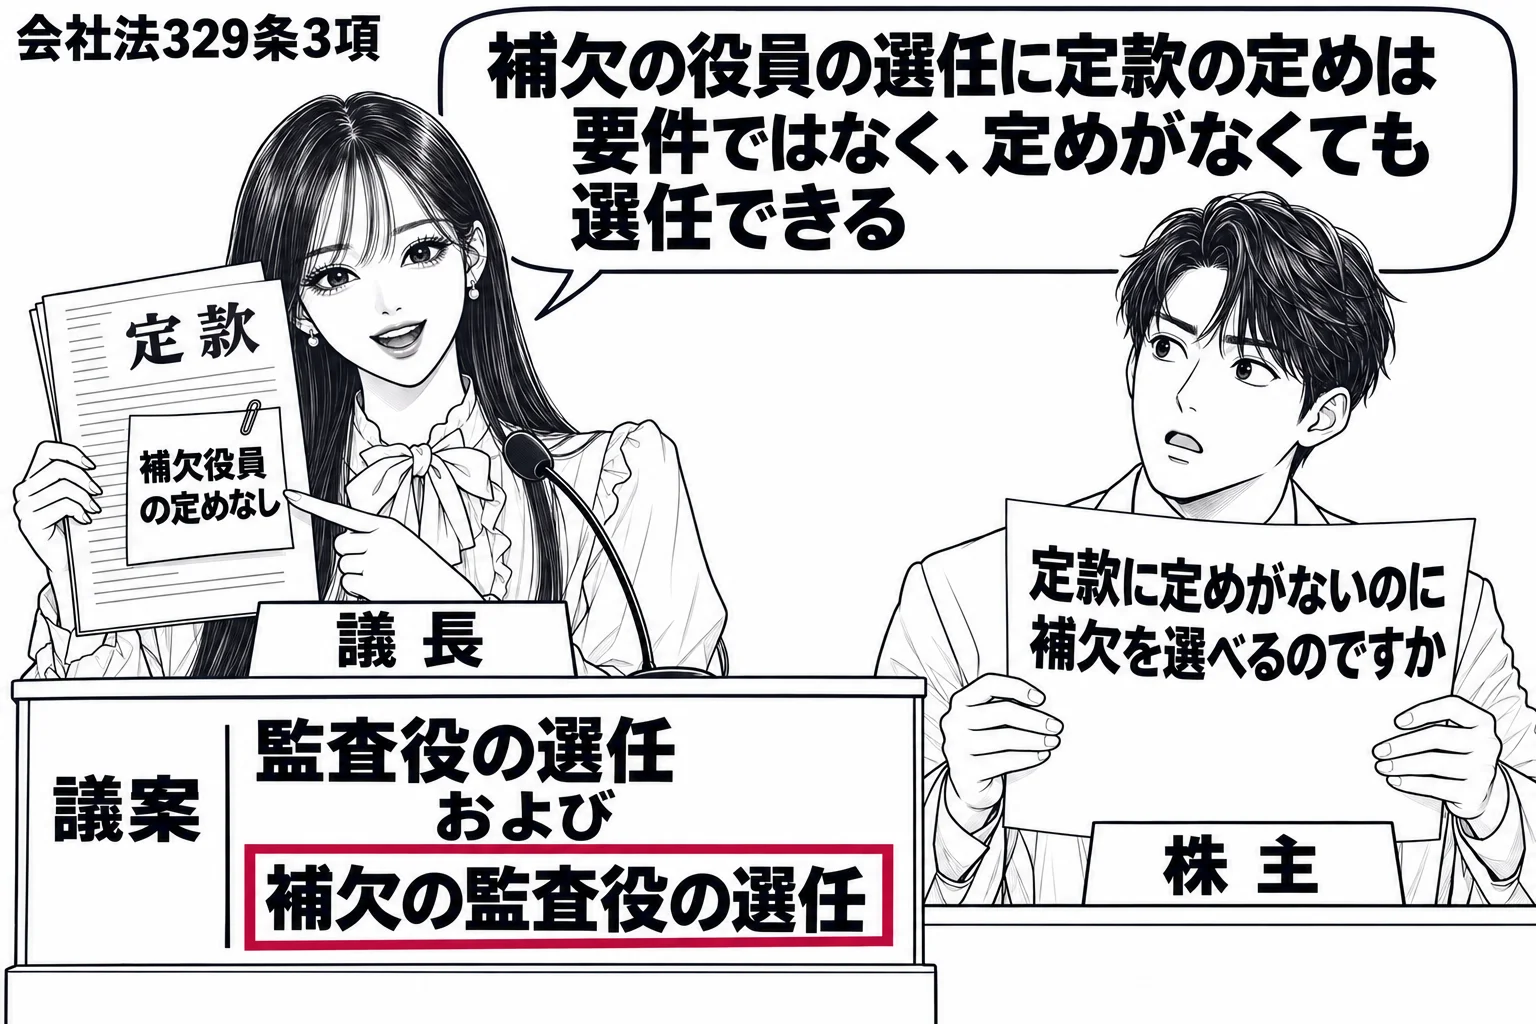
第一項の決議をする場合には、法務省令で定めるところにより、役員(監査等委員会設置会社にあっては、監査等委員である取締役若しくはそれ以外の取締役又は会計参与。以下この項において同じ。)が欠けた場合又はこの法律若しくは定款で定めた役員の員数を欠くこととなるときに備えて補欠の役員を選任することができる。
- 選任: 役員(取締役・会計参与・監査役)と会計監査人は株主総会の決議で選任(329条1項)。定款でも取締役会には委ねられない
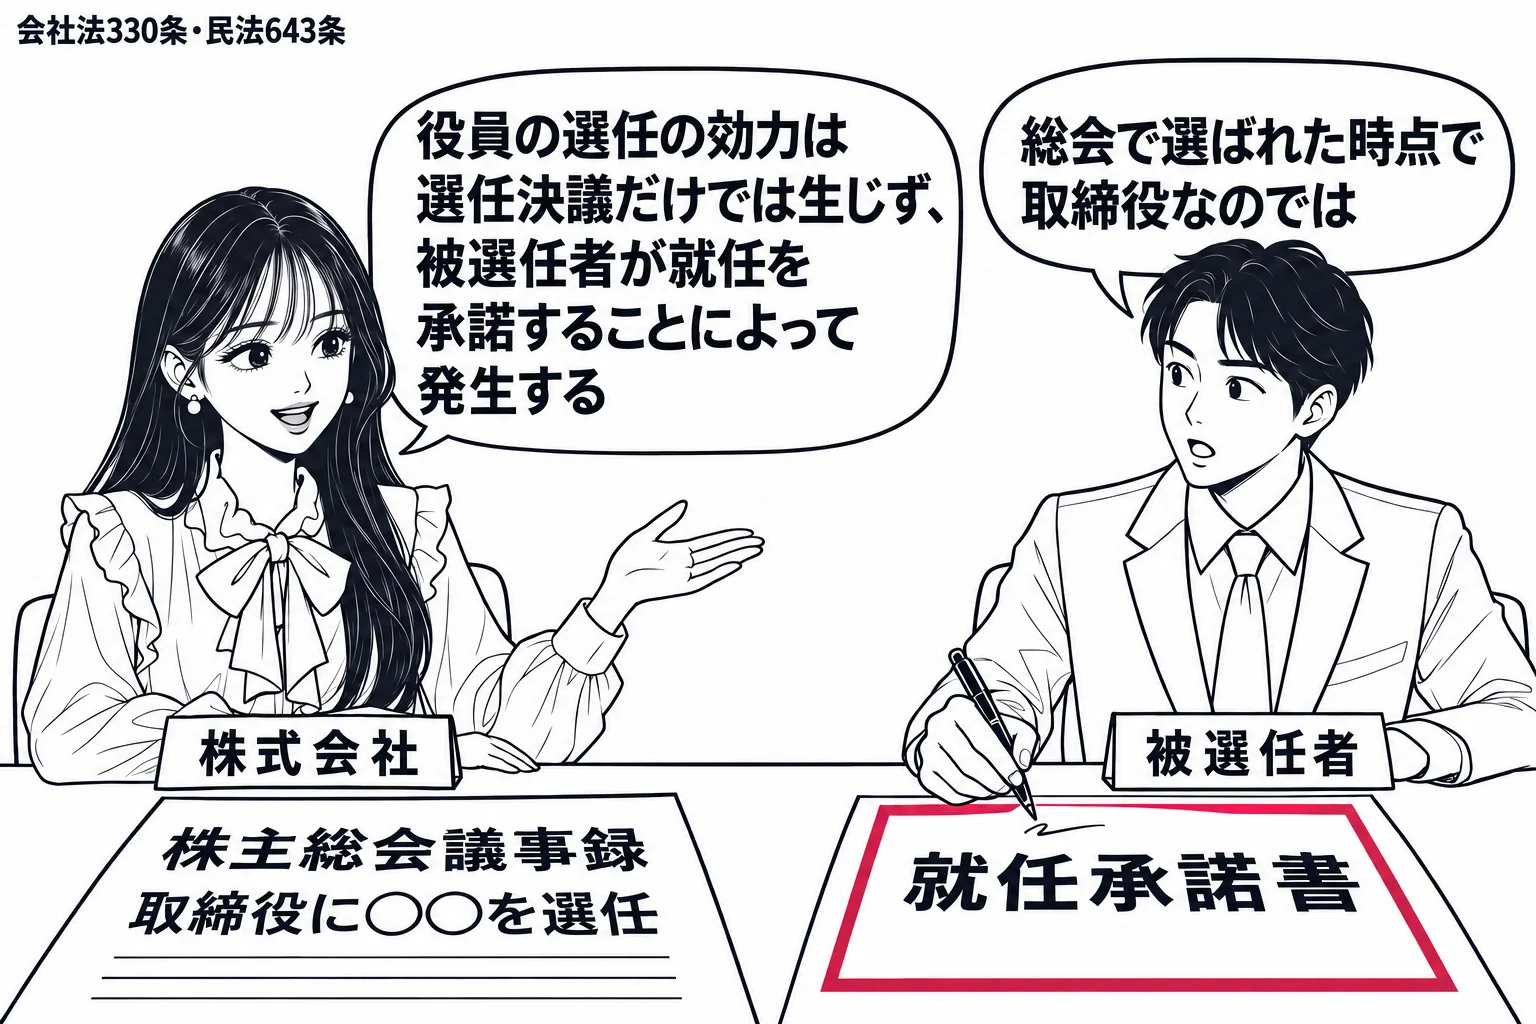
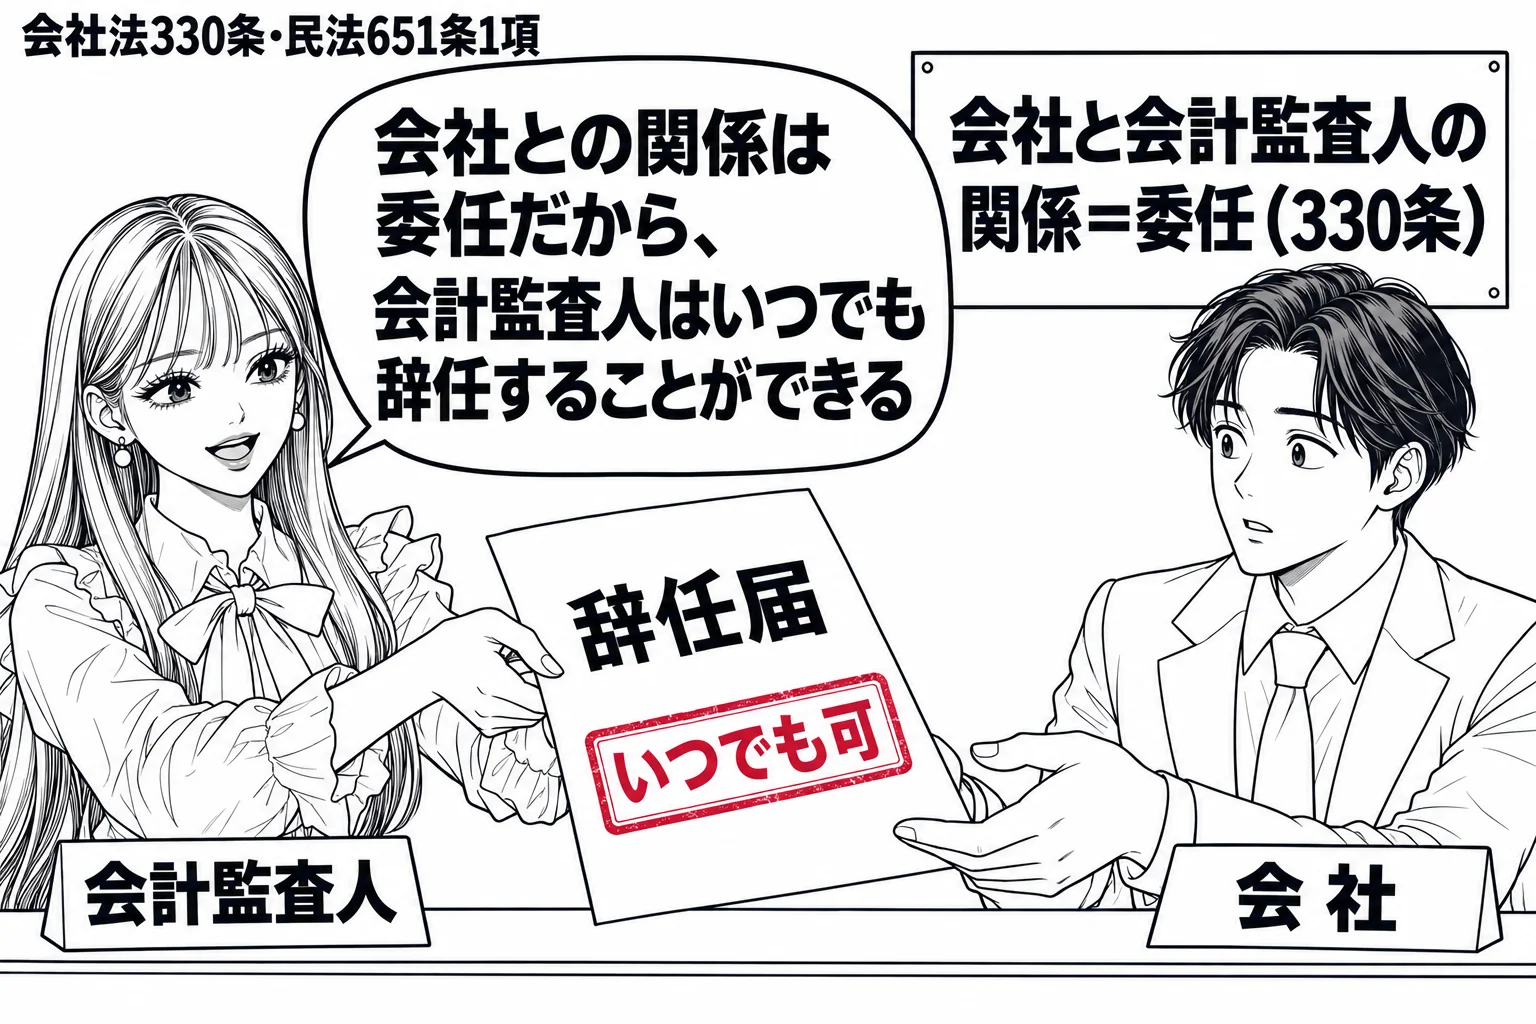
- 効力: 会社と役員の関係は委任(330条)。選任決議だけでなく被選任者の就任の承諾で効力が生じる(民法643条)
- 決議要件(341条): 議決権の過半数(定款で3分の1以上まで引下げ可)の出席、出席者の議決権の過半数(定款で加重可)。取締役も監査役も同じ。解任も同じ要件(監査役・累積投票で選任された取締役の解任は特別決議)
- 補欠役員(329条3項): 選任決議の際に、欠員に備えて選任できる。定款の定めは不要
- 累積投票(342条): 2人以上の取締役の選任で株主が請求できる。定款で排除できる
- 欠員の措置(346条): 任期満了・辞任で退任した役員は後任の就任まで権利義務を有する。裁判所は一時役員を選任できる
誤り。違うのは「監査役を選任する株主総会の決議要件は定款の定めによっても加重することができない」の部分である。役員の選任決議の要件を定める会社法341条の「役員」には監査役も含まれ(329条1項括弧書)、定款で加重できることは取締役と同じである。
役員の選任・解任の決議の要件については会社法341条が特則を置き、役員を選任し又は解任する株主総会の決議は、議決権を行使することができる株主の議決権の過半数(3分の1以上の割合を定款で定めた場合はその割合以上)を有する株主が出席し、出席した株主の議決権の過半数(これを上回る割合を定款で定めた場合はその割合以上)をもって行うと定める。ここでいう役員とは取締役・会計参与・監査役をいい(329条1項括弧書)、監査役も当然に含まれる。したがって、定足数を3分の1未満に引き下げられないという下限の規制はあるものの、賛成の要件を定款で加重すること(例えば出席株主の議決権の3分の2以上とすること)は、取締役についても監査役についても等しく認められる。取締役と監査役で加重の可否を区別する規定は無い。監査役の選任議案の提出に監査役の同意が要ること(343条1項)は議案提出の手続の規律であって、決議要件の加重の可否とは別の問題である。本肢は誤りである。
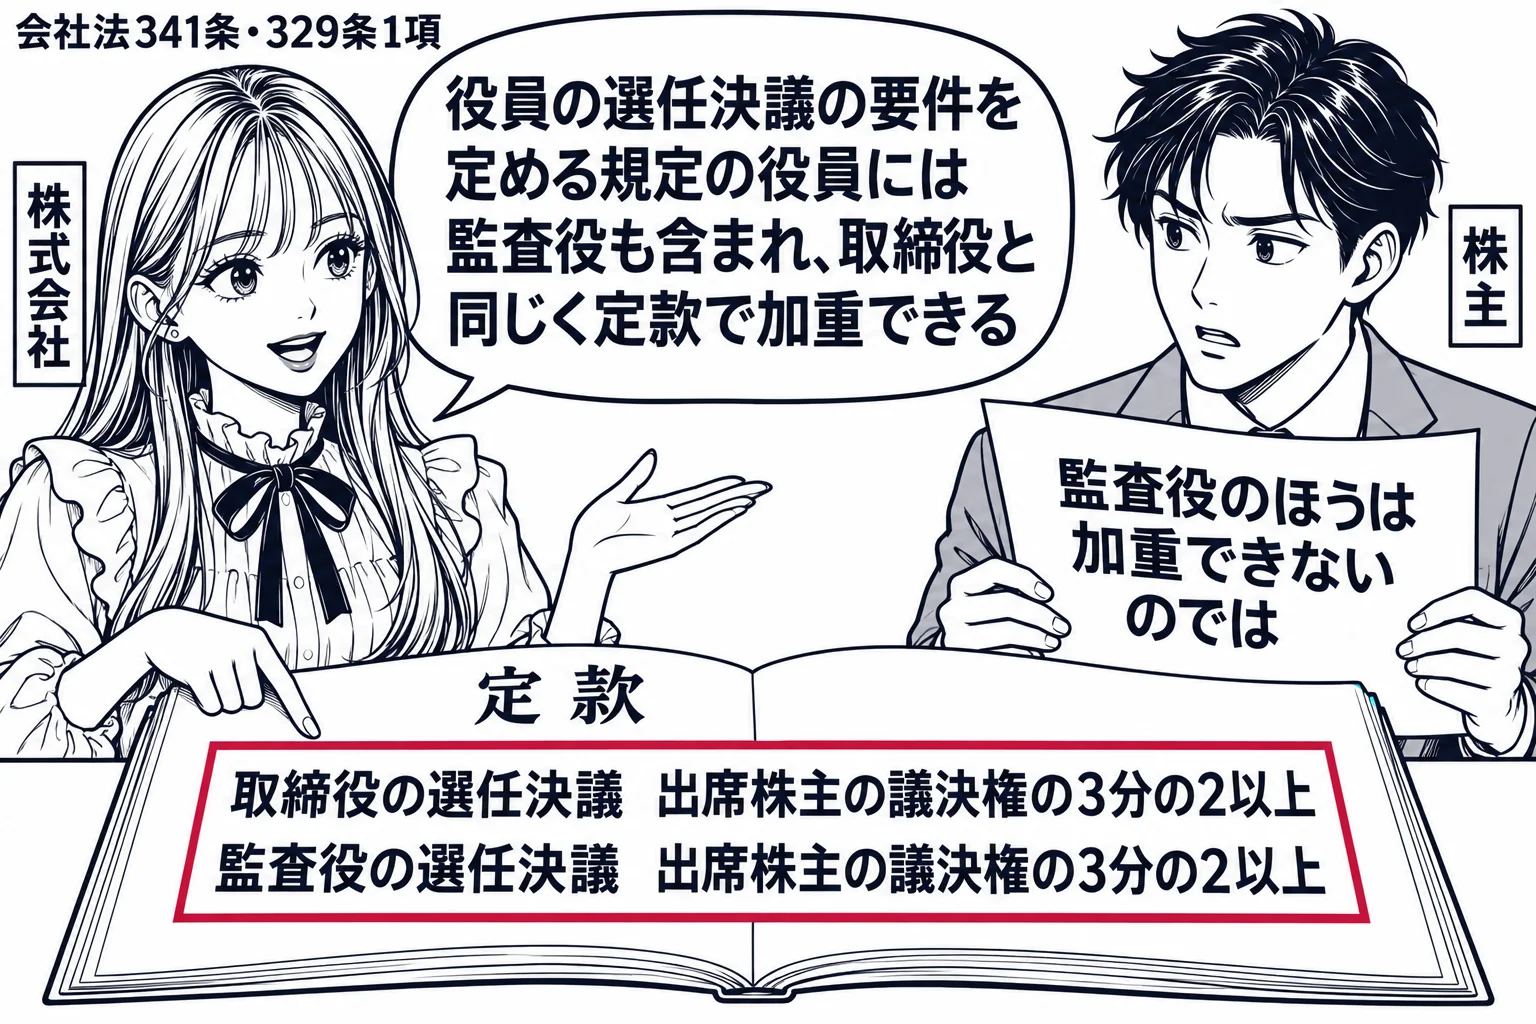
第三百九条第一項の規定にかかわらず、役員を選任し、又は解任する株主総会の決議は、議決権を行使することができる株主の議決権の過半数(三分の一以上の割合を定款で定めた場合にあっては、その割合以上)を有する株主が出席し、出席した当該株主の議決権の過半数(これを上回る割合を定款で定めた場合にあっては、その割合以上)をもって行わなければならない。
- 普通決議(309条1項): 議決権の過半数の出席、出席者の議決権の過半数。定款で定足数を排除できる
- 役員の選任・解任(341条): 議決権の過半数(定款で3分の1以上まで)の出席、出席者の議決権の過半数。定足数は排除できない。賛成の要件は加重できる
- 特別決議(309条2項): 議決権の過半数(定款で3分の1以上まで)の出席、出席者の議決権の3分の2以上。定款変更・組織再編の承認・監査役の解任など
- 特殊の決議(309条3項): 議決権を行使できる株主の半数以上、かつその議決権の3分の2以上。全部の株式に譲渡制限を設ける定款変更など
- 特殊の決議(309条4項): 総株主の半数以上、かつ総株主の議決権の4分の3以上。公開会社でない会社の属人的な定め
誤り。違うのは「会計参与を取締役会の決議によって選任するものとすることができる」の部分である。会計参与は役員として株主総会の決議によって選任され(会社法329条1項)、定款でも選任機関を取締役会に変えることはできない。
会社法329条1項は、役員(取締役、会計参与及び監査役)及び会計監査人は株主総会の決議によって選任すると定めており、会計参与は役員として株主総会が選任する。会計参与は取締役と共同して計算書類等を作成する権限を持ち(374条1項)、取締役の職務執行から独立して計算書類の適正を確保する役割を担うので、その選任を業務執行者の側の会議体である取締役会に委ねることは制度の趣旨と正面から衝突する。そのため329条1項は強行規定であり、定款をもってしても選任機関を取締役会に変更することはできない。定款で変えられるのは、選任決議の定足数を議決権の3分の1まで軽減することと、決議要件を過半数を上回る割合に加重することにとどまる(341条)。また株主総会は、役員が欠けた場合に備えて補欠の会計参与を選任しておくことができるが(329条3項)、これも株主総会の権限であって取締役会の権限ではない。肢は、取締役会が会計参与を選任する余地を定款で作れるとしている点で329条1項と食い違う。
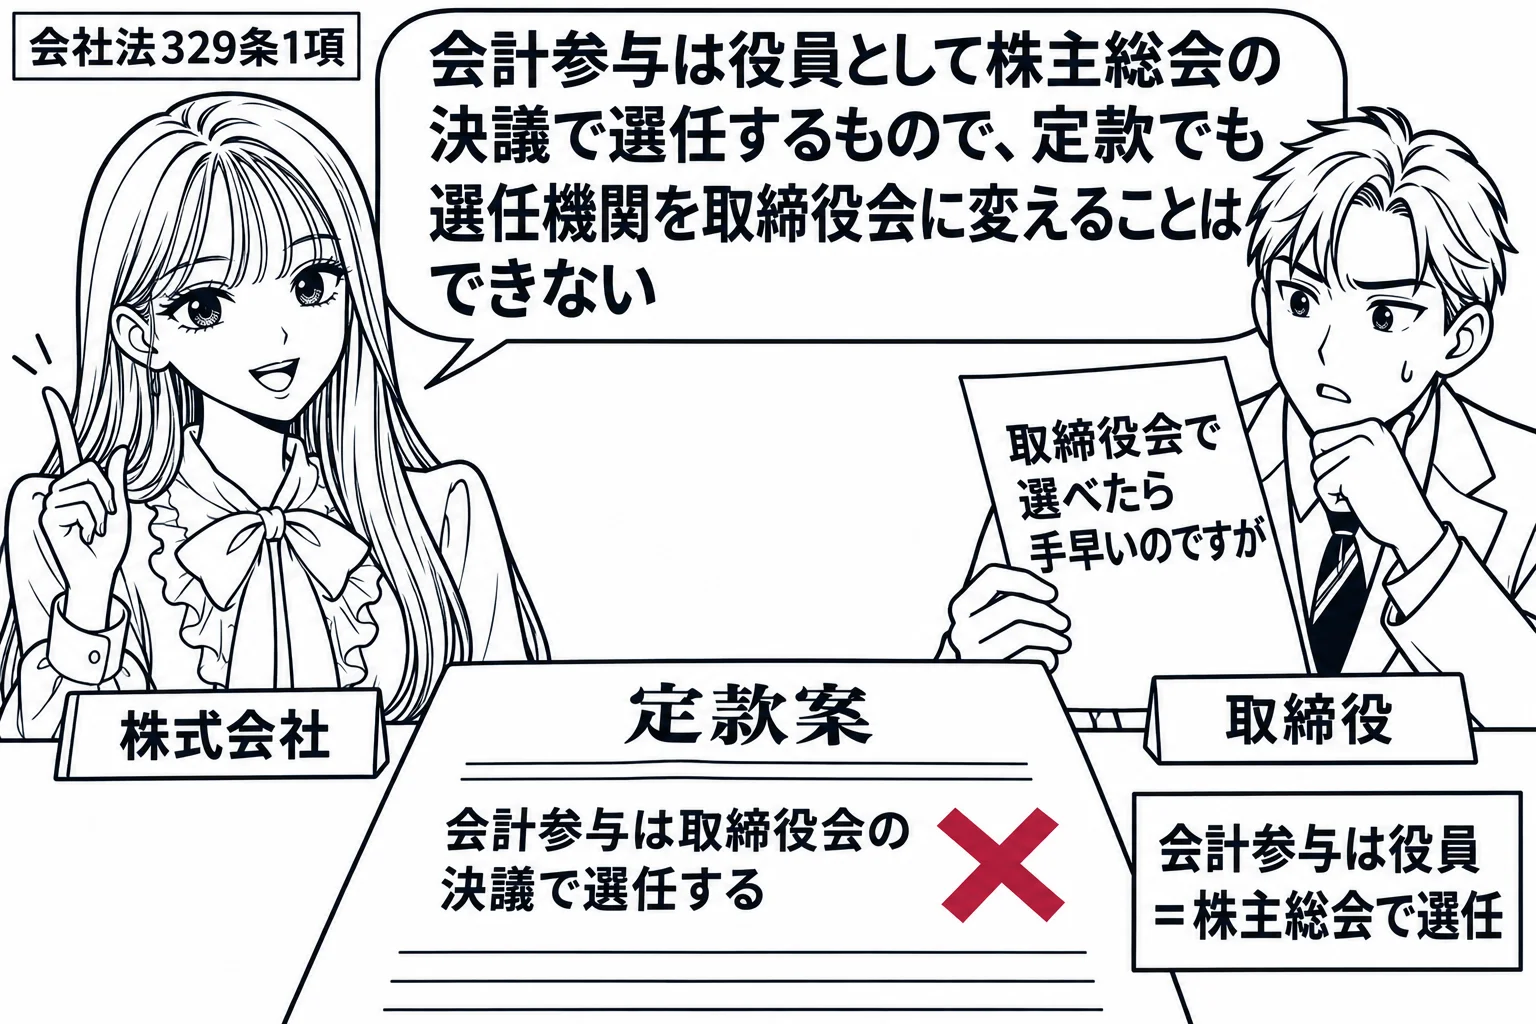
役員(取締役、会計参与及び監査役をいう。以下この節、第三百七十一条第四項及び第三百九十四条第三項において同じ。)及び会計監査人は、株主総会の決議によって選任する。
誤り。違うのは「会計参与を取締役会の決議によって選任するものとすることができる」の部分である。会計参与は役員として株主総会の決議によって選任され(会社法329条1項)、定款でも選任機関を取締役会に変えることはできない。
会社法329条1項は、役員(取締役、会計参与及び監査役)及び会計監査人は株主総会の決議によって選任すると定めており、会計参与は役員として株主総会が選任する。会計参与は取締役と共同して計算書類等を作成する権限を持ち(374条1項)、取締役の職務執行から独立して計算書類の適正を確保する役割を担うので、その選任を業務執行者の側の会議体である取締役会に委ねることは制度の趣旨と正面から衝突する。そのため329条1項は強行規定であり、定款をもってしても選任機関を取締役会に変更することはできない。定款で変えられるのは、選任決議の定足数を議決権の3分の1まで軽減することと、決議要件を過半数を上回る割合に加重することにとどまる(341条)。また株主総会は、役員が欠けた場合に備えて補欠の会計参与を選任しておくことができるが(329条3項)、これも株主総会の権限であって取締役会の権限ではない。肢は、取締役会が会計参与を選任する余地を定款で作れるとしている点で329条1項と食い違う。
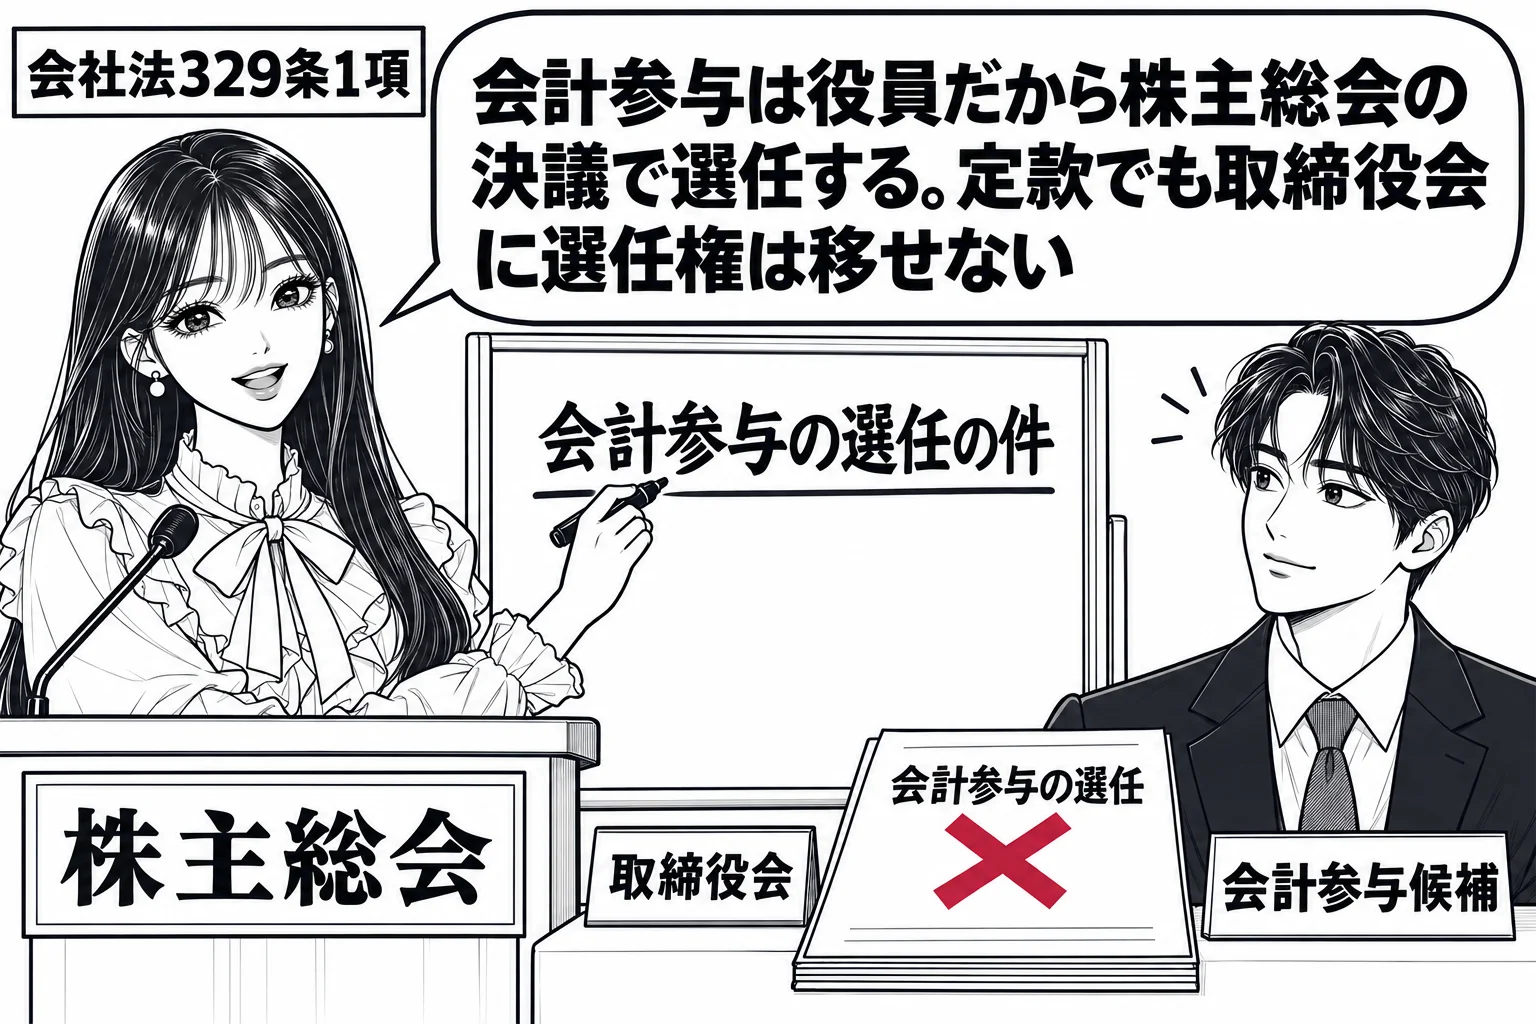
役員(取締役、会計参与及び監査役をいう。以下この節、第三百七十一条第四項及び第三百九十四条第三項において同じ。)及び会計監査人は、株主総会の決議によって選任する。
誤り。「補欠の監査役を選任することができる」との規律は、役員一般の欠員に備える制度であって、監査役の独立性確保を目的とするものではない。
役員を株主総会の決議で選任する場合には、役員が欠けた場合や法律・定款で定めた員数を欠くこととなるときに備えて、補欠の役員を選任することができる(会社法329条3項、会社法施行規則96条)。ここでの役員は取締役、会計参与及び監査役であり(329条1項)、補欠役員の制度は監査役に固有のものではなく役員全般に共通する。その趣旨は、欠員が生じるたびに株主総会を招き直す手間と費用を省き、法定又は定款所定の員数を速やかに回復して機関構成の適法性を保つことにあり、会社運営の便宜と継続性のための手当てである。監査役を取締役の影響から切り離してその地位を保障するという独立性確保の観点から置かれた規定ではない。したがって本肢の規律は独立性確保を目的とするものではなく、×である。出題当時この規定は329条2項にあったが、平成26年改正で項がずれ、現行法では3項である。
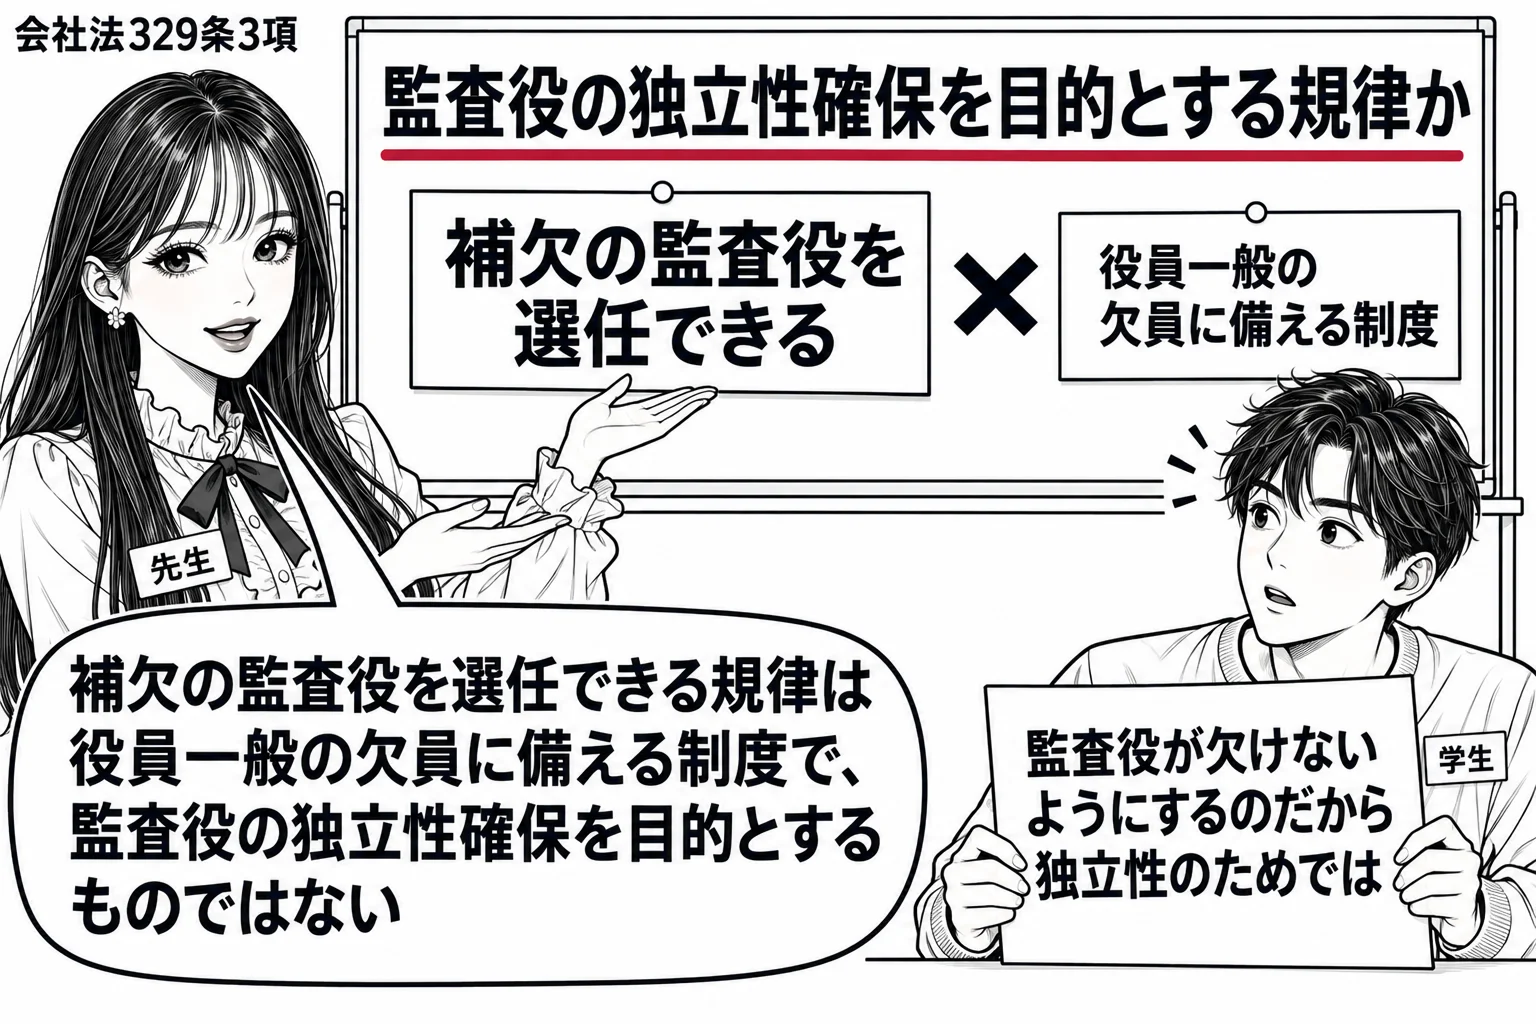
第一項の決議をする場合には、法務省令で定めるところにより、役員(…)が欠けた場合又はこの法律若しくは定款で定めた役員の員数を欠くこととなるときに備えて補欠の役員を選任することができる。
誤り。「補欠の監査役を選任することができる」との規律は、役員一般の欠員に備える制度であって、監査役の独立性確保を目的とするものではない。
役員を株主総会の決議で選任する場合には、役員が欠けた場合や法律・定款で定めた員数を欠くこととなるときに備えて、補欠の役員を選任することができる(会社法329条3項、会社法施行規則96条)。ここでの役員は取締役、会計参与及び監査役であり(329条1項)、補欠役員の制度は監査役に固有のものではなく役員全般に共通する。その趣旨は、欠員が生じるたびに株主総会を招き直す手間と費用を省き、法定又は定款所定の員数を速やかに回復して機関構成の適法性を保つことにあり、会社運営の便宜と継続性のための手当てである。監査役を取締役の影響から切り離してその地位を保障するという独立性確保の観点から置かれた規定ではない。したがって本肢の規律は独立性確保を目的とするものではなく、×である。出題当時この規定は329条2項にあったが、平成26年改正で項がずれ、現行法では3項である。
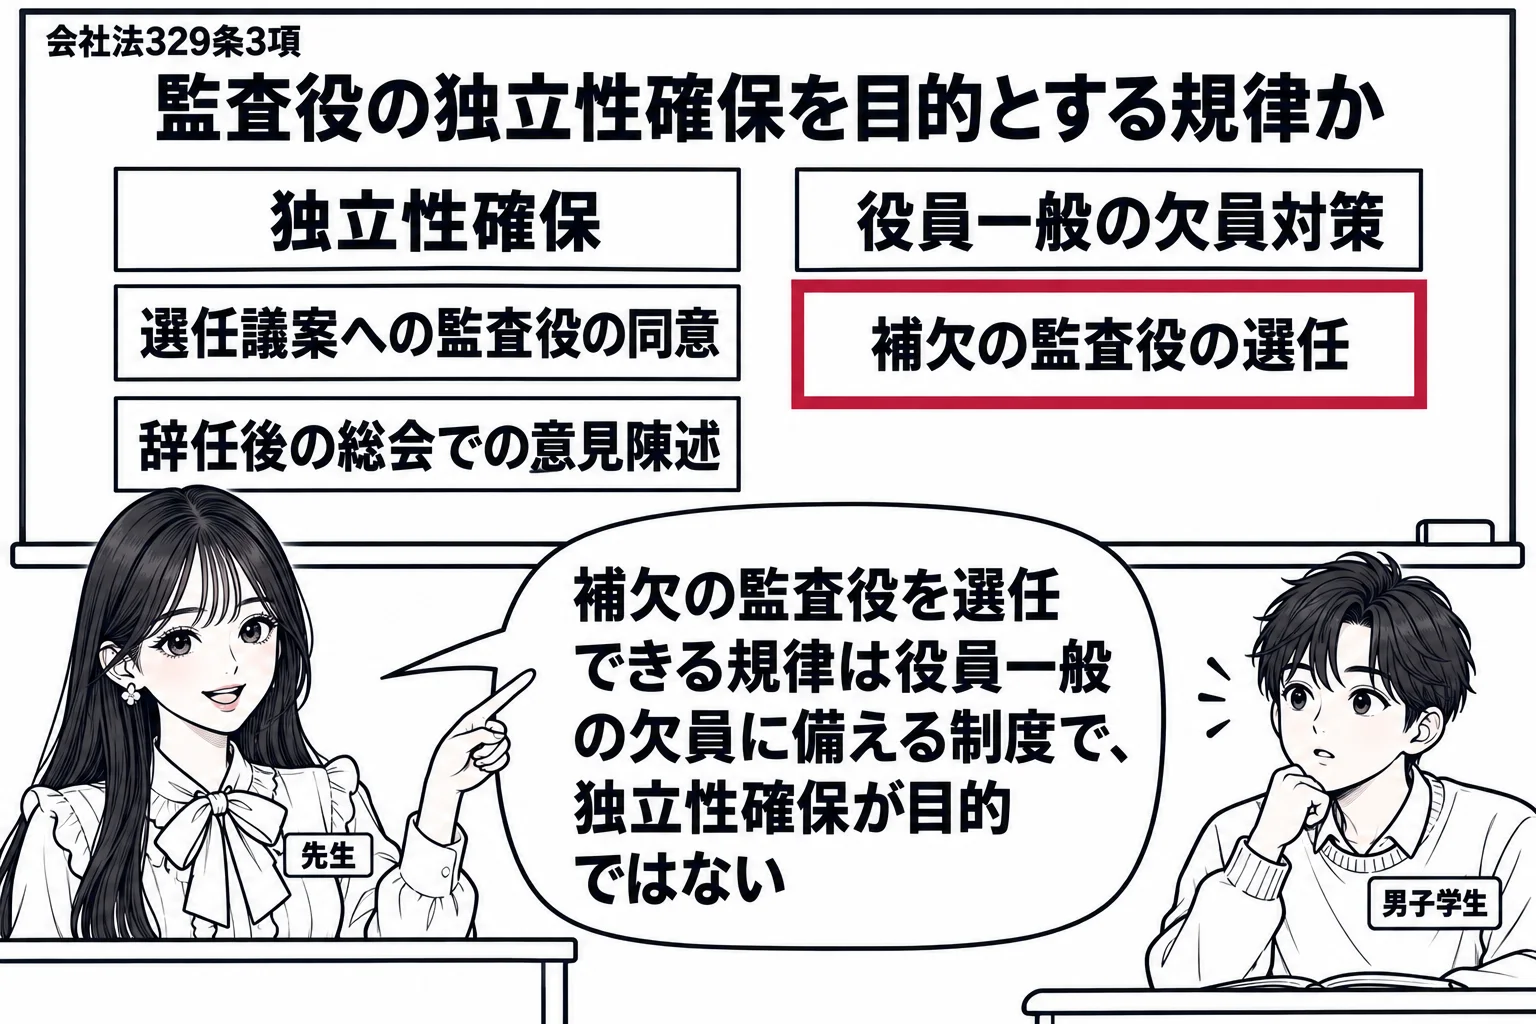
第一項の決議をする場合には、法務省令で定めるところにより、役員(…)が欠けた場合又はこの法律若しくは定款で定めた役員の員数を欠くこととなるときに備えて補欠の役員を選任することができる。
誤り。違うのは「正当な理由がない限り,株主総会の特別決議によっても,解任することができない」の部分である。監査役は正当な理由がなくても株主総会の特別決議でいつでも解任でき、正当な理由の有無は損害賠償の成否に関わるにすぎない(会社法339条)。
会社法339条1項は、役員及び会計監査人はいつでも株主総会の決議によって解任することができると定め、同条2項は、解任された者は、その解任について正当な理由がある場合を除き、会社に対して解任によって生じた損害の賠償を請求できるとする。役員を選ぶのは株主であり、株主がその信任を失った役員をいつでも外せることが会社支配の基本であるから、解任に正当な理由は要らない。正当な理由の有無は、解任そのものの効力ではなく、残りの任期分の報酬相当額などの損害を会社が賠償するかどうかを決める要素にすぎない。監査役について特別なのは決議の重さであり、監査役の解任は341条の決議ではなく特別決議によらなければならない(343条4項・309条2項7号)。監査役は経営陣を監査する役目だから、多数派が普通決議で簡単に外せないようにしたものである。肢は、特別決議に加えて正当な理由まで解任の要件とする点で誤っている。
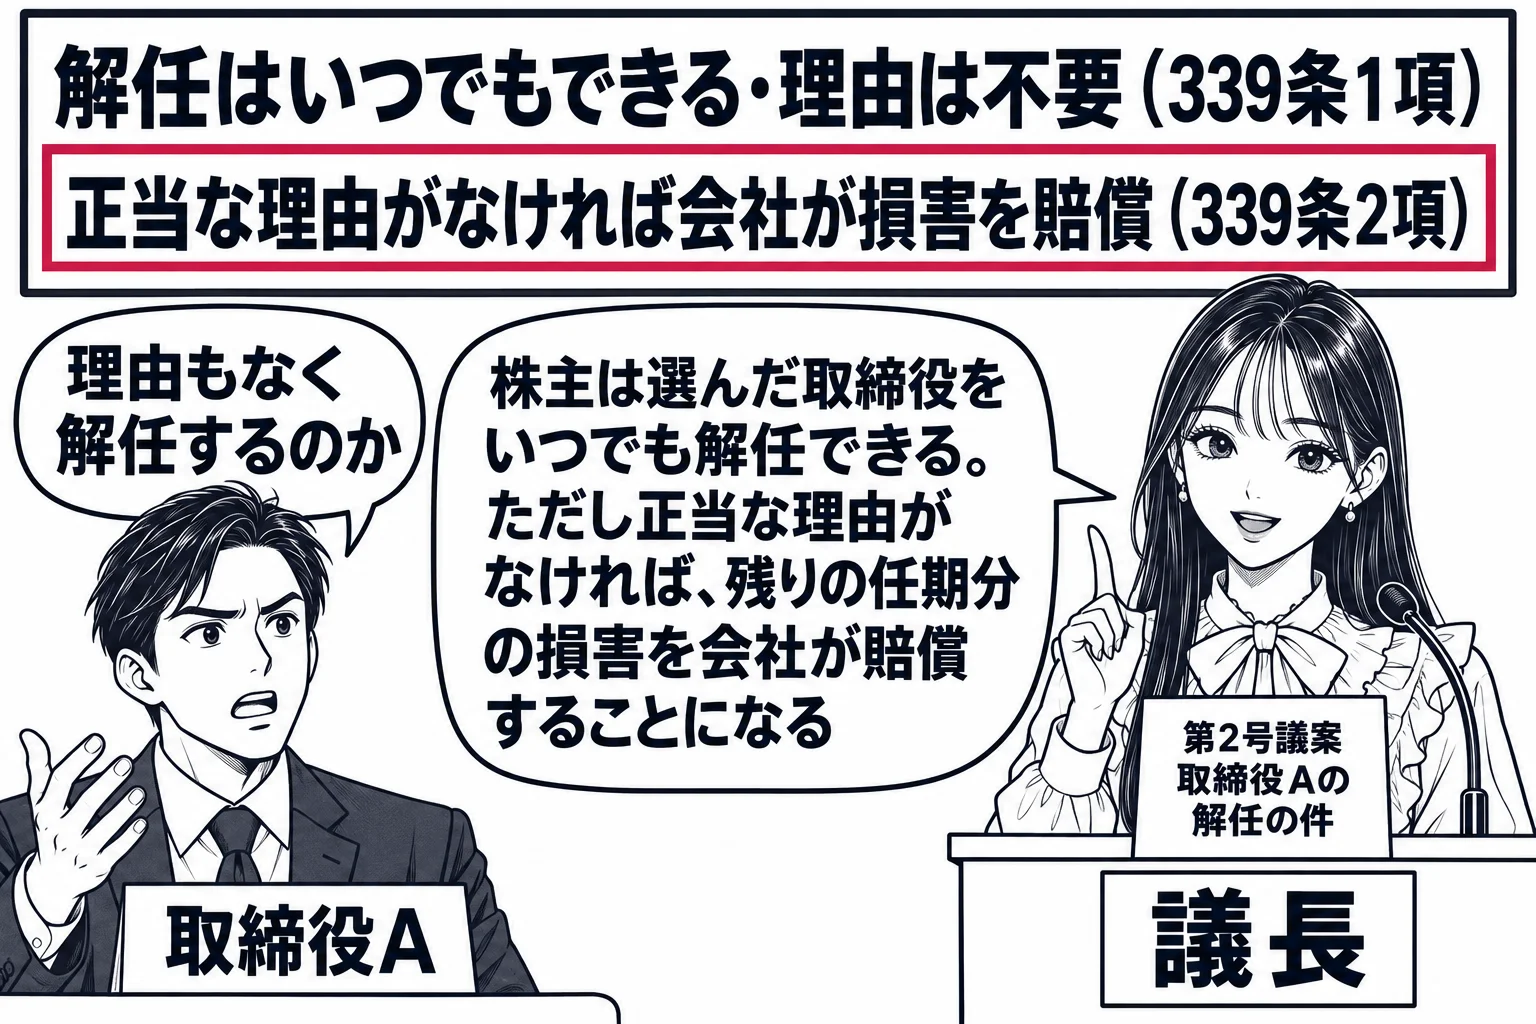
1 役員及び会計監査人は、いつでも、株主総会の決議によって解任することができる。
2 前項の規定により解任された者は、その解任について正当な理由がある場合を除き、株式会社に対し、解任によって生じた損害の賠償を請求することができる。
- 取締役(累積投票で選任された者を除く)・会計参与・会計監査人: 341条の決議(出席株主の議決権の過半数。定足数は3分の1未満にできない)
- 監査役: 特別決議(343条4項・309条2項7号)
- 累積投票によって選任された取締役: 特別決議(342条6項・309条2項7号)
- 監査等委員である取締役: 特別決議(344条の2第3項・309条2項7号)
- いずれも正当な理由は不要。正当な理由がなければ損害賠償(339条2項)
誤り。違うのは「出席した当該株主の議決権の過半数をもって行う株主総会決議で解任される」の部分である。監査役の解任は株主総会の特別決議によらなければならない(会社法343条4項・309条2項7号)。
会社法339条1項は、役員及び会計監査人はいつでも株主総会の決議によって解任できると定めるが、監査役の解任に必要な決議は取締役の場合と異なる。取締役の解任は341条の決議、すなわち議決権の過半数(定款で3分の1以上まで引下げ可)を有する株主が出席し、出席株主の議決権の過半数で行うが、343条4項は341条を監査役の解任の決議に適用しないとし、309条2項7号が監査役を解任する株主総会の決議を特別決議、すなわち出席株主の議決権の3分の2以上の多数を要する決議としている。監査役は取締役の職務の執行を監査する機関であるから、取締役と結びついた多数派の株主が普通決議で簡単に監査役を外せるのでは、監査役が取締役に遠慮して監査の手を緩めるおそれがある。そこで解任のハードルを高くして監査役の地位を保障し、監査の実効性を確保したのである。累積投票で選任された取締役や監査等委員である取締役の解任も同じく特別決議を要する(342条6項・344条の2第3項)。肢は監査役の解任を普通決議で足りるとしており誤りである。
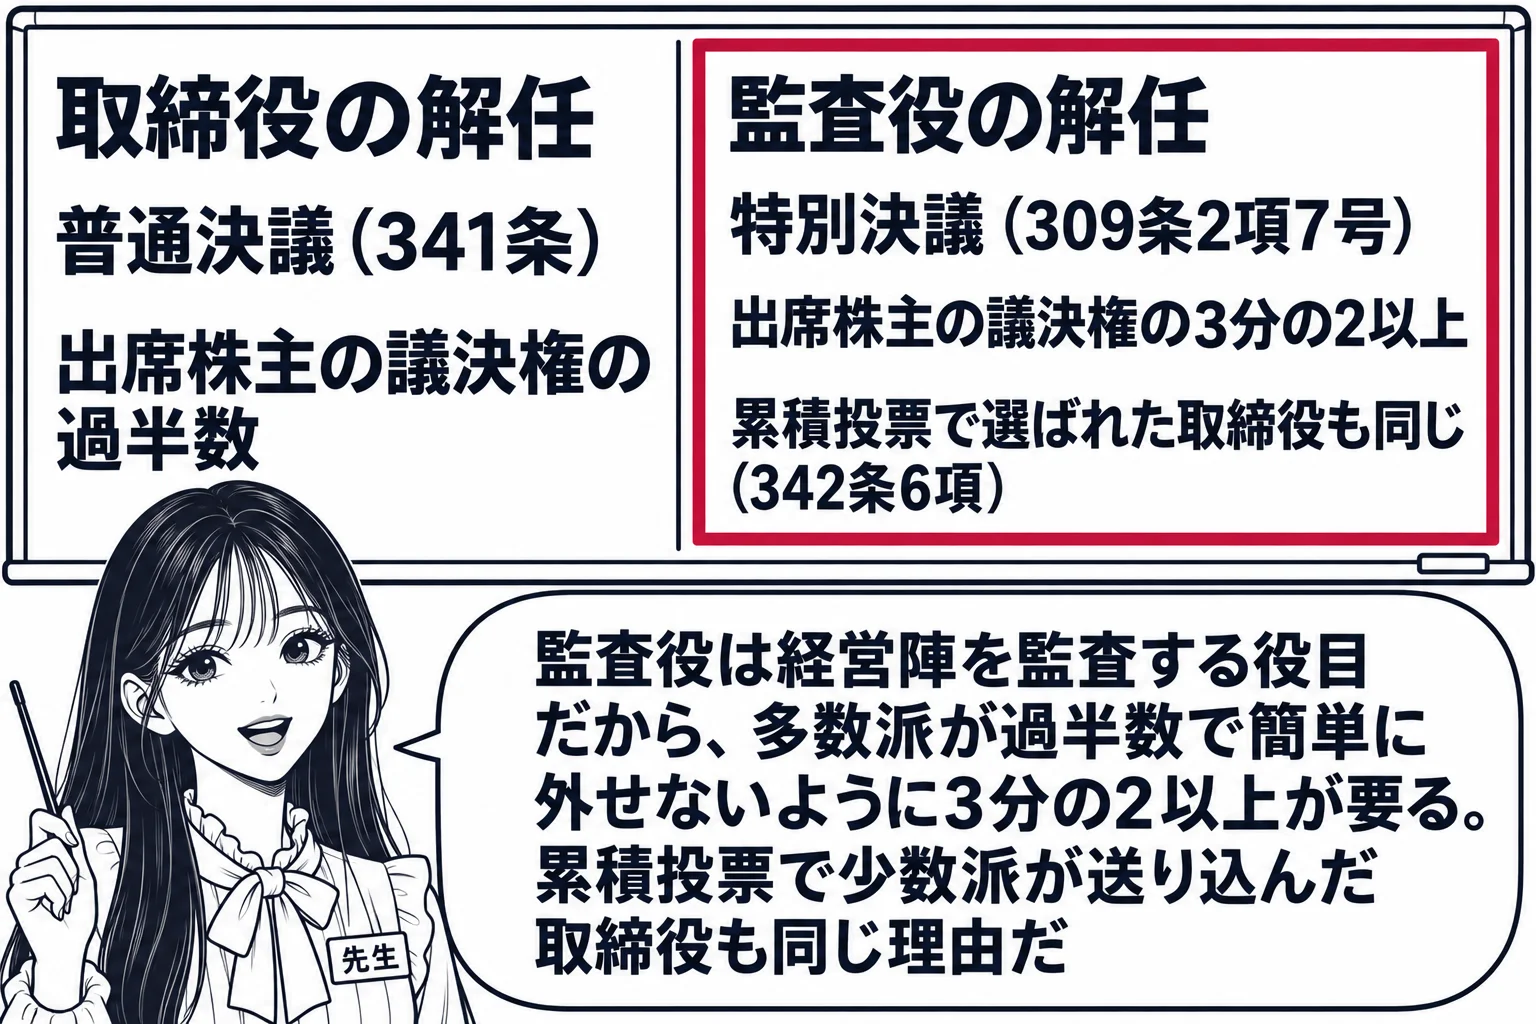
(343条4項)第三百四十一条の規定は、監査役の解任の決議については、適用しない。
(309条2項7号)第三百三十九条第一項の株主総会(第三百四十二条第三項から第五項までの規定により選任された取締役(監査等委員である取締役を除く。)を解任する場合又は監査等委員である取締役若しくは監査役を解任する場合に限る。)
- 取締役(累積投票で選任された者を除く)・会計参与・会計監査人: 341条の決議(出席株主の議決権の過半数。定足数は3分の1未満にできない)
- 監査役: 特別決議(343条4項・309条2項7号)
- 累積投票によって選任された取締役: 特別決議(342条6項・309条2項7号)
- 監査等委員である取締役: 特別決議(344条の2第3項・309条2項7号)
- いずれも正当な理由は不要。正当な理由がなければ損害賠償(339条2項)