株式会社は、その株主(当該株式会社を除く。)に対し、剰余金の配当をすることができる。
この条文の過去問 5問
正しい。自己株式には議決権がなく(308条2項)、剰余金の配当を受ける権利も(453条)、株主割当てにおいて募集株式の割当てを受ける権利も(202条2項)認められない。
自己株式について共益権の行使を認めれば、取締役が会社の株式を使って会社の支配を自ら操作できることになり、自益権の行使を認めれば会社から会社自身への払戻しとなって意味がない。そこで会社法は自己株式の株主権を全面的に否定している。議決権については308条2項が、株式会社は自己株式については議決権を有しないと定め、この分は株主総会の定足数の基礎からも除かれる。剰余金の配当については453条が配当を受ける株主から当該株式会社を除いており、残余財産の分配についても504条3項が同じ扱いをする。株主割当ての方法による募集株式の発行等においても、202条2項が割当てを受ける権利を持つ株主から当該株式会社を除いており、株式無償割当てでも自己株式には割り当てられない(186条2項)。したがって、議決権、剰余金の配当を受ける権利、募集株式の割当てを受ける権利のいずれも有しないとする本肢は正しい。
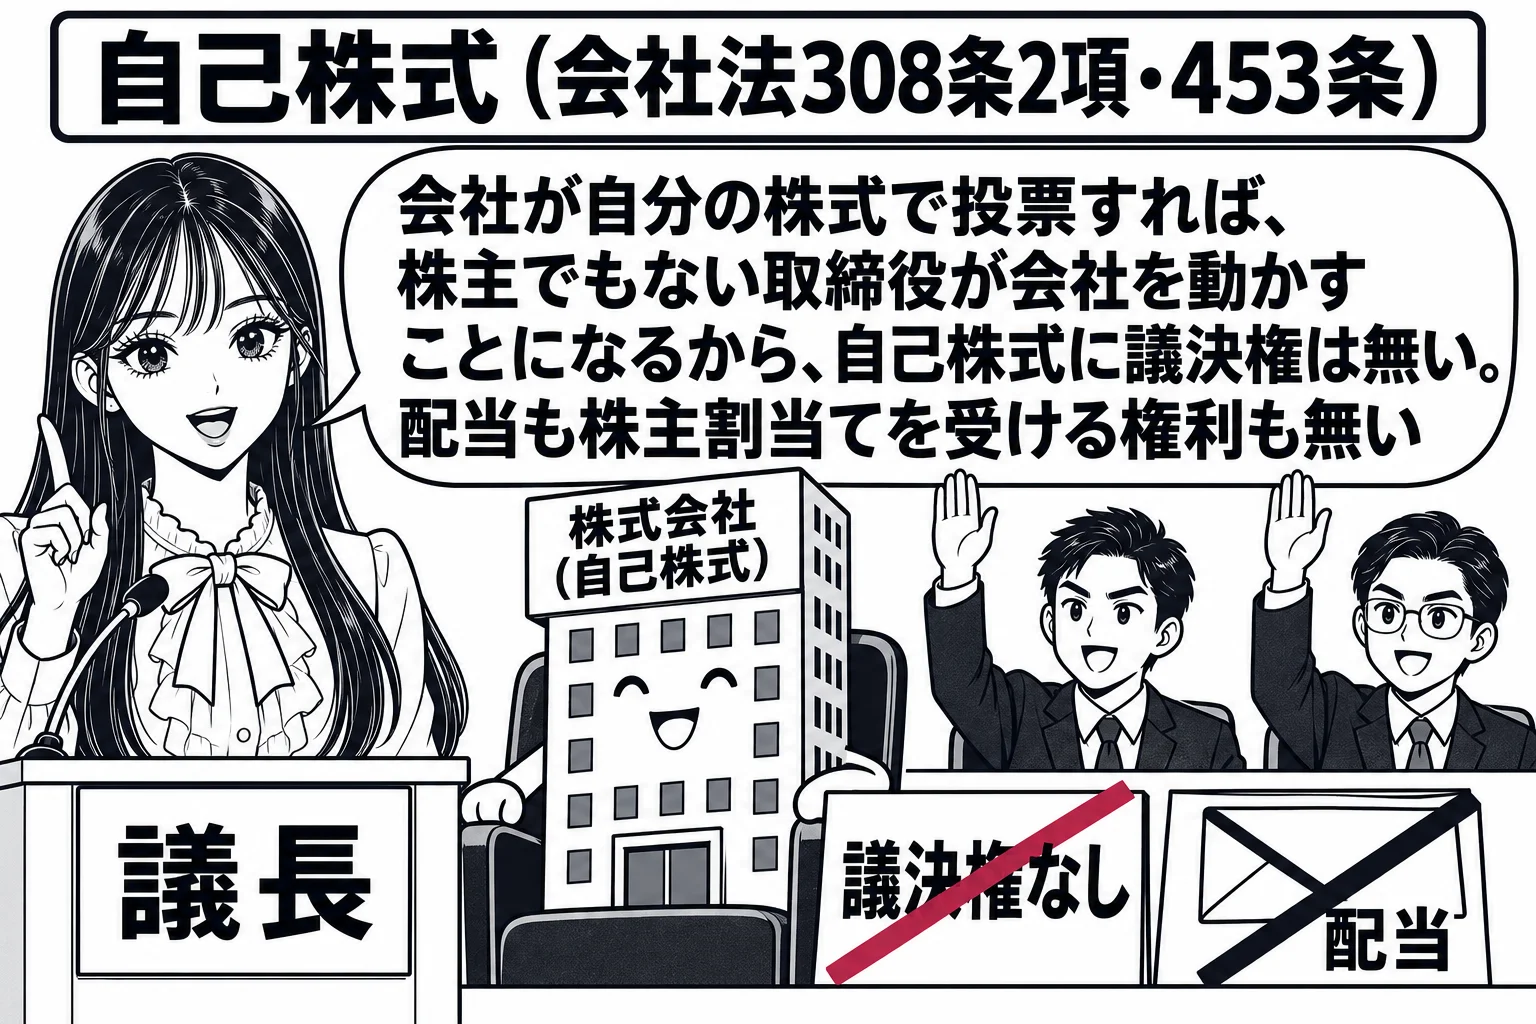
(308条2項)前項の規定にかかわらず、株式会社は、自己株式については、議決権を有しない。
(453条)株式会社は、その株主(当該株式会社を除く。)に対し、剰余金の配当をすることができる。
- 保有:期間の制限なし。相当の時期に処分・消却する義務はない(子会社の親会社株式は135条3項で相当の時期に処分)
- 権利:議決権なし(308条2項)、剰余金の配当なし(453条)、残余財産の分配なし(504条3項)、株主割当てを受ける権利なし(202条2項)
- 消却:株主総会(取締役会設置会社では取締役会)の決議で数を定める(178条)。発行済株式の総数は減るが、発行可能株式総数は減らない
- 処分:募集株式の発行等の手続による(199条1項)。株券発行会社でも株券の交付は効力要件でない(128条1項ただし書)
正しい。剰余金の配当を受けられる株主から当該株式会社は除かれており、自己株式に剰余金の配当をすることはできない(会社法453条括弧書)。
会社法453条は、株式会社はその株主に対し剰余金の配当をすることができると定めつつ、括弧書で「当該株式会社を除く」として、会社が保有する自己株式を配当の対象から外している。理由は二つある。第一に、自己株式の有償取得は経済的には株主に対する出資の払戻しであり、すでに払い戻した持分にさらに配当を割り当てるのは、実体の無い出資に会社財産を配ることになる。第二に、会社が自分に配当しても財産が社外に出るわけではなく行為として意味が無いうえ、分配可能額(461条2項)をその分だけ費消したことにすれば、他の株主や会社債権者の利益を害する。この発想は財源規制にも一貫しており、分配可能額の計算では自己株式の帳簿価額が控除され(461条2項3号)、自己株式の取得は剰余金の配当と並ぶ株主への分配として同じ規制に服する。定款で定めても自己株式への配当はできない。本肢は453条括弧書のとおりで正しい。
株式会社は、その株主(当該株式会社を除く。)に対し、剰余金の配当をすることができる。
- 権利: 議決権なし(308条2項)、剰余金の配当なし(453条)、残余財産の分配なし(504条3項)、株主割当てを受ける権利なし(202条2項・241条2項)
- 保有: 期間の制限なし。貸借対照表では資産ではなく純資産の部の株主資本から控除する
- 消却: 株主総会(取締役会設置会社では取締役会)の決議で数を定める(178条)。発行済株式の総数は減るが、資本金の額と発行可能株式総数は減らない
- 処分: 募集株式の発行等の手続(199条1項)。発行済株式の総数も資本金の額も増えない
正しい。剰余金の配当を受けられる株主から当該株式会社は除かれており、自己株式に剰余金の配当をすることはできない(会社法453条括弧書)。
会社法453条は、株式会社はその株主に対し剰余金の配当をすることができると定めつつ、括弧書で「当該株式会社を除く」として、会社が保有する自己株式を配当の対象から外している。理由は二つある。第一に、自己株式の有償取得は経済的には株主に対する出資の払戻しであり、すでに払い戻した持分にさらに配当を割り当てるのは、実体の無い出資に会社財産を配ることになる。第二に、会社が自分に配当しても財産が社外に出るわけではなく行為として意味が無いうえ、分配可能額(461条2項)をその分だけ費消したことにすれば、他の株主や会社債権者の利益を害する。この発想は財源規制にも一貫しており、分配可能額の計算では自己株式の帳簿価額が控除され(461条2項3号)、自己株式の取得は剰余金の配当と並ぶ株主への分配として同じ規制に服する。定款で定めても自己株式への配当はできない。本肢は453条括弧書のとおりで正しい。
株式会社は、その株主(当該株式会社を除く。)に対し、剰余金の配当をすることができる。
- 権利: 議決権なし(308条2項)、剰余金の配当なし(453条)、残余財産の分配なし(504条3項)、株主割当てを受ける権利なし(202条2項・241条2項)
- 保有: 期間の制限なし。貸借対照表では資産ではなく純資産の部の株主資本から控除する
- 消却: 株主総会(取締役会設置会社では取締役会)の決議で数を定める(178条)。発行済株式の総数は減るが、資本金の額と発行可能株式総数は減らない
- 処分: 募集株式の発行等の手続(199条1項)。発行済株式の総数も資本金の額も増えない
正しい。株式会社の純資産額が300万円を下回る場合には剰余金の配当に関する規定が適用されず(会社法458条)、分配可能額があっても配当することができない。
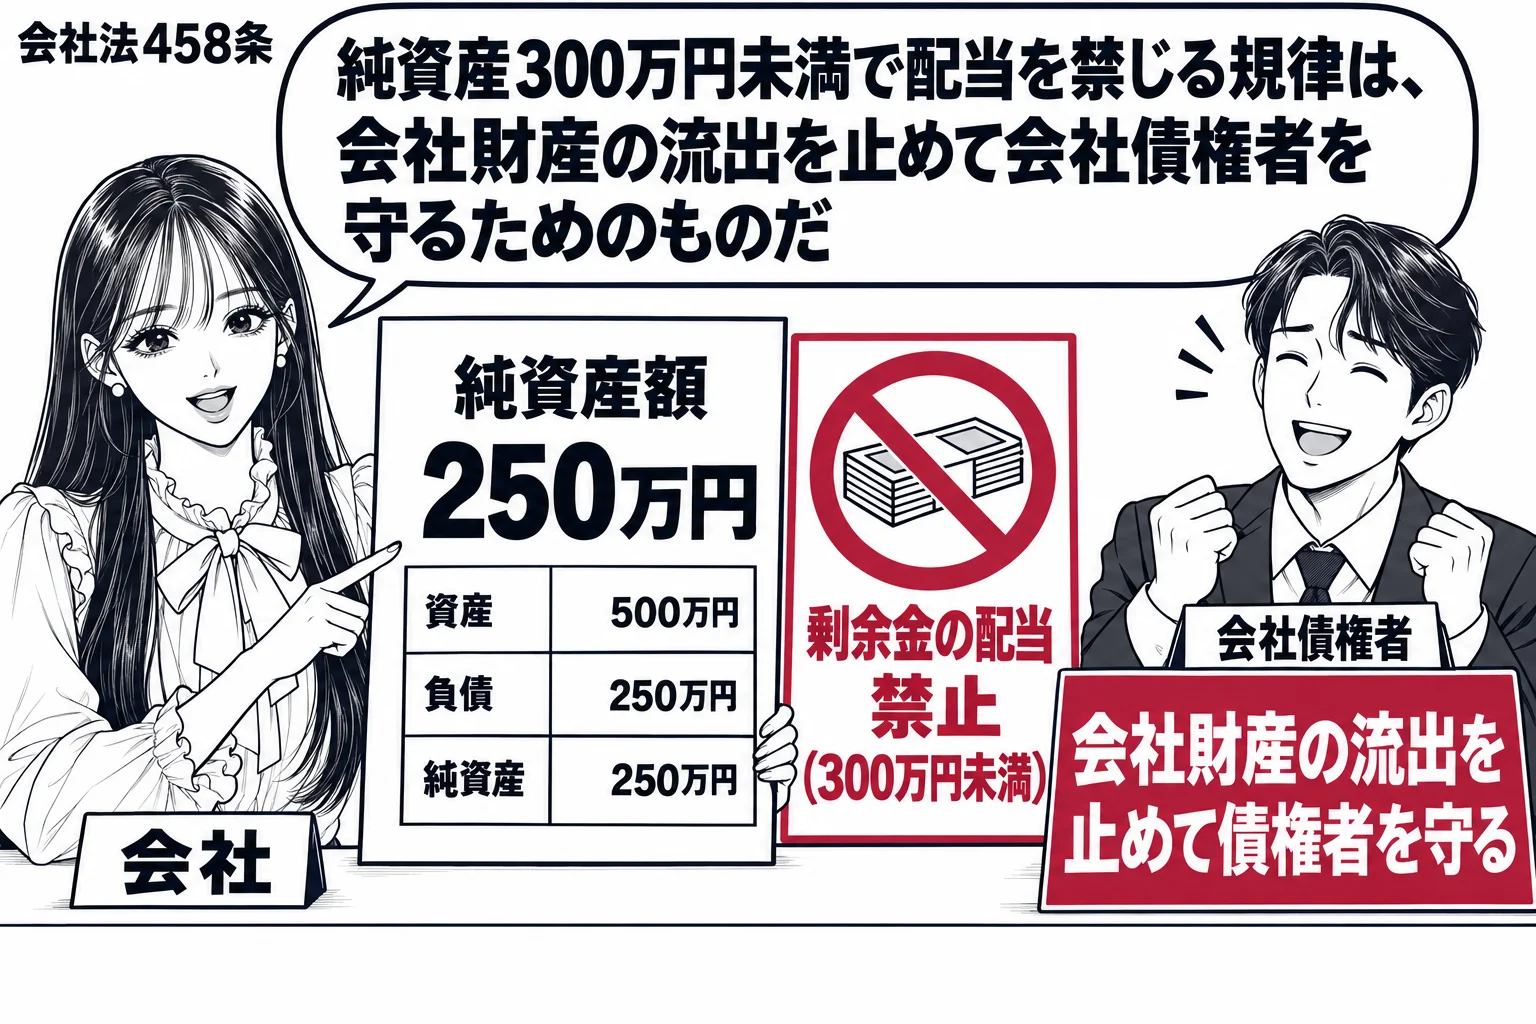
会社法458条は、剰余金の配当を定める453条から457条までの規定は、株式会社の純資産額が300万円を下回る場合には適用しないと定める。株主有限責任の下では会社債権者の引当ては会社の財産だけであり、株主への分配は分配可能額の範囲内に制限されている(461条1項8号)が、それに加えて、純資産額が300万円に満たない会社については、分配可能額が残っていても配当そのものを許さないこととし、最低限の財産を会社に留め置かせている。会社法は最低資本金の制度を廃止して資本金1円でも会社を設立できるようにしたが、その代わりに配当の場面でこの純資産額の基準を残し、債権者を保護したのである。純資産額が300万円を超える場合でも、配当によって純資産額が300万円を下回ることになるときは、分配可能額の算定上その不足額が控除されるため(461条2項6号、会社計算規則158条6号)、結果として配当できない。肢は458条のとおりであり正しい。
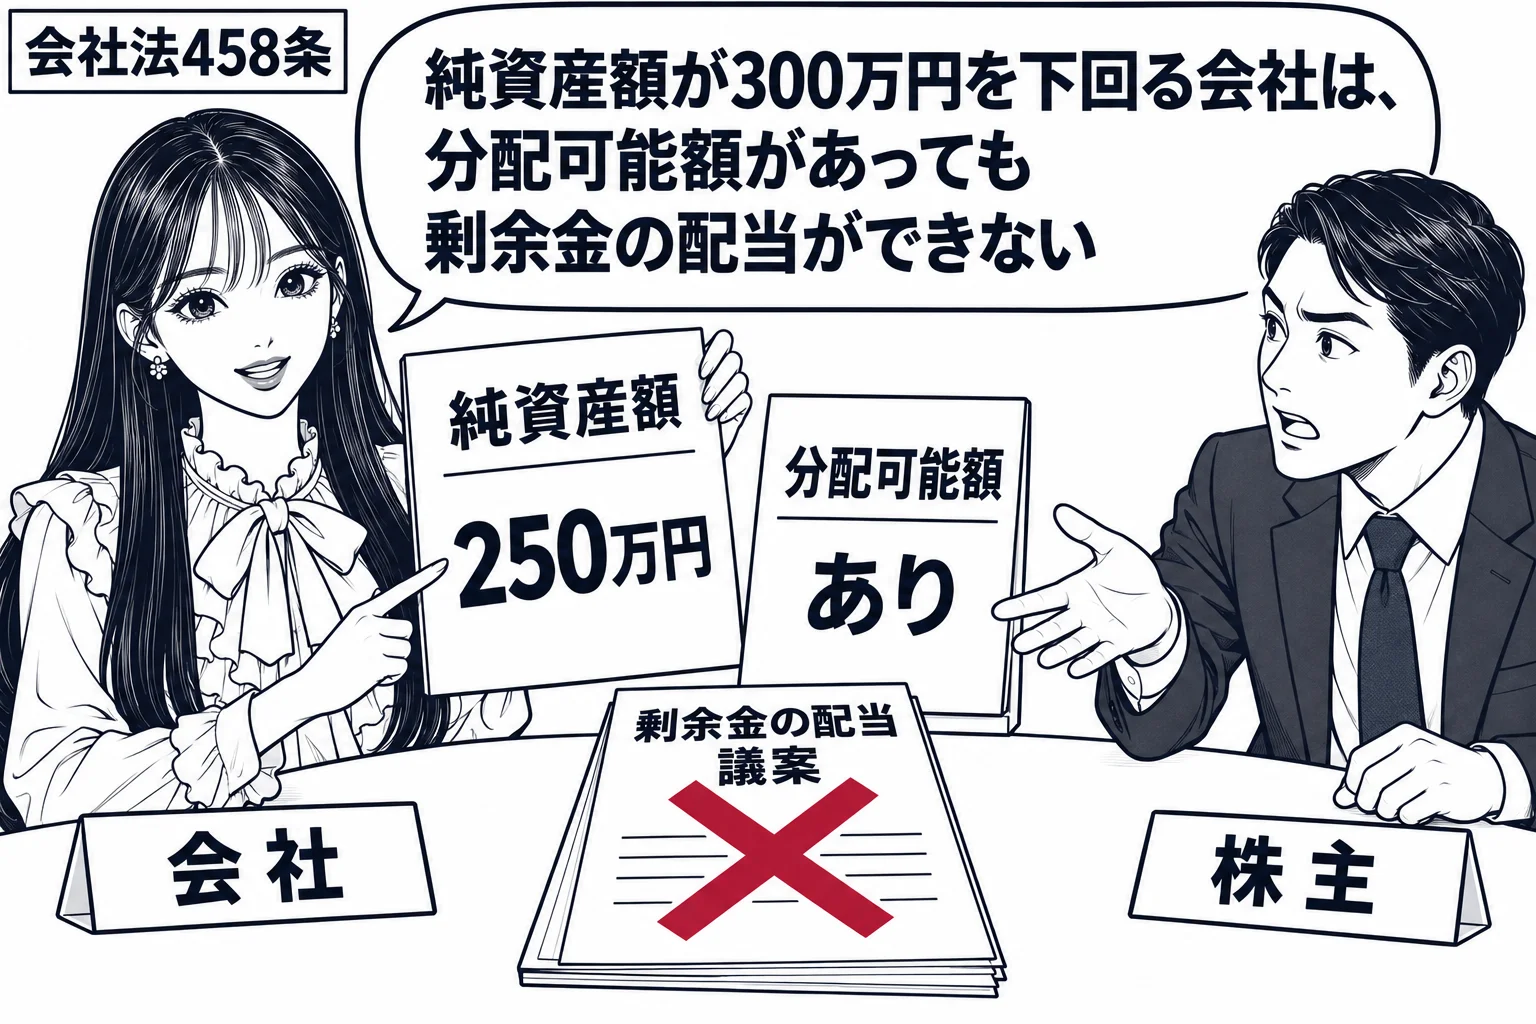
第四百五十三条から前条までの規定は、株式会社の純資産額が三百万円を下回る場合には、適用しない。
誤り。違うのは「定款に定めがあるときは,その保有する自己株式について,剰余金の配当をすることができる」の部分である。剰余金の配当を受けられる株主から会社自身は除かれており(会社法453条かっこ書)、定款で定めても自己株式に配当することはできない。
会社法453条は、株式会社はその株主(当該株式会社を除く)に対し剰余金の配当をすることができると定め、かっこ書で会社自身を配当を受ける株主から除いている。454条3項も、配当財産の割当てに関する定めは株主(当該株式会社を除く)の有する株式の数に応じて割り当てる内容でなければならないとする。会社が自己株式に配当するとすれば、会社が自分自身に会社財産を支払うことになり、財産の移動として意味がないばかりか、配当総額のうち自己株式に対応する部分が社外に出ず、分配可能額の計算や他の株主への配当額の算定を歪める。そこで法は自己株式への配当を認めず、この規律は定款の定めによっても変えられない強行規定である。自己株式に議決権がなく(308条2項)、残余財産の分配を受ける権利もなく(504条3項)、株主割当てを受ける権利もない(202条2項)のと同じく、会社は自分の株式について株主としての権利を行使できないという原則の表れである。肢は定款の定めがあれば配当できるとしており誤りである。
株式会社は、その株主(当該株式会社を除く。)に対し、剰余金の配当をすることができる。