1株式会社の資本金の額は、この法律に別段の定めがある場合を除き、設立又は株式の発行に際して株主となる者が当該株式会社に対して払込み又は給付をした財産の額とする。
2前項の払込み又は給付に係る額の二分の一を超えない額は、資本金として計上しないことができる。
3前項の規定により資本金として計上しないこととした額は、資本準備金として計上しなければならない。
4剰余金の配当をする場合には、株式会社は、法務省令で定めるところにより、当該剰余金の配当により減少する剰余金の額に十分の一を乗じて得た額を資本準備金又は利益準備金(以下「準備金」と総称する。)として計上しなければならない。
5合併、吸収分割、新設分割、株式交換、株式移転又は株式交付に際して資本金又は準備金として計上すべき額については、法務省令で定める。
6定款又は株主総会の決議による第三百六十一条第一項第三号、第四号若しくは第五号ロに掲げる事項についての定め又は報酬委員会による第四百九条第三項第三号、第四号若しくは第五号ロに定める事項についての決定に基づく株式の発行により資本金又は準備金として計上すべき額については、法務省令で定める。
この条文の過去問 6問
正しい。剰余金の配当をする会社は、減少する剰余金の額の10分の1を資本準備金又は利益準備金として計上しなければならないが(445条4項)、法務省令により、配当日の準備金の額が資本金の額の4分の1以上であれば計上すべき額は零になる。
剰余金の配当をする場合、株式会社は法務省令で定めるところにより、配当により減少する剰余金の額に10分の1を乗じて得た額を資本準備金又は利益準備金として計上しなければならない(会社法445条4項)。社外に流出する剰余金の一部を準備金として社内に留保させ、会社財産の空洞化を防いで会社債権者の引当てを確保する趣旨である。もっとも、この積立ては無制限に求められるものではない。445条4項が委ねる法務省令は、剰余金の配当をする日における準備金(資本準備金と利益準備金の合計)の額が、その日における資本金の額に4分の1を乗じて得た基準資本金額以上である場合には、計上すべき準備金の額を零とし、準備金がこれに満たない場合には、配当により減少する剰余金の額の10分の1と、基準資本金額に達するまでの不足額とのいずれか少ない額を計上すれば足りるものとしている。準備金が資本金の4分の1に達していれば、債権者保護のための留保としては十分と評価できるからである。したがって、配当日における準備金の額が資本金の額の4分の1以上であるときは計上を要しないとする本肢は正しい。
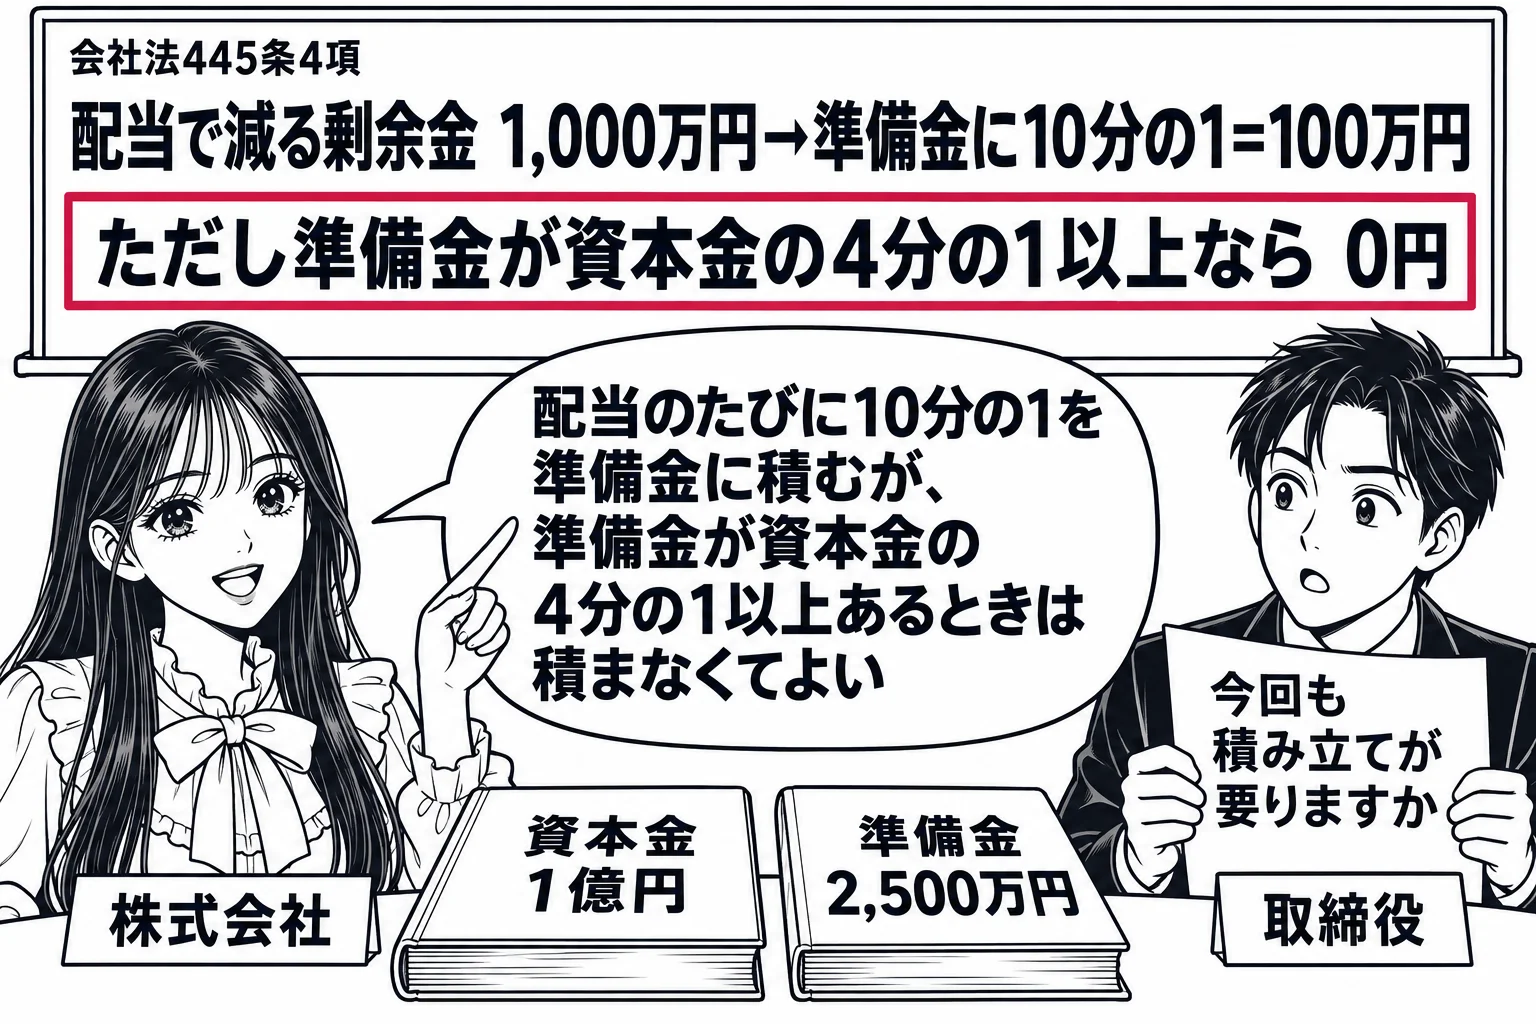
剰余金の配当をする場合には、株式会社は、法務省令で定めるところにより、当該剰余金の配当により減少する剰余金の額に十分の一を乗じて得た額を資本準備金又は利益準備金(以下「準備金」と総称する。)として計上しなければならない。
正しい。設立に際して株主となる者が払込み又は給付をした財産の額のうち、2分の1を超えない範囲で資本金として計上しないこととした額は、資本準備金として計上しなければならない(会社法445条2項・3項)。
会社法445条1項は、株式会社の資本金の額は、設立又は株式の発行に際して株主となる者が会社に対して払込み又は給付をした財産の額とするのを原則とする。同条2項は、その払込み又は給付に係る額の2分の1を超えない額は資本金として計上しないことができるとし、3項は、こうして資本金として計上しないこととした額は資本準備金として計上しなければならないとする。払い込まれた財産の額は、株主有限責任の下で会社債権者の引当てとなる財産の基礎であるから、資本金に計上しない部分も自由に処分できる剰余金にはせず、資本金に準じて会社に留め置く準備金とした。資本金とせず準備金とすることで、将来の欠損のてん補などに株主総会の普通決議で柔軟に使える枠を残すことができる。計上先は利益準備金ではなく資本準備金であり、これは株主の出資に由来する額だからである。設立時にどれだけを資本金とし、どれだけを資本準備金とするかは、定款に定めがなければ発起人全員の同意で定める(32条1項3号)。肢は445条2項・3項のとおりであり正しい。
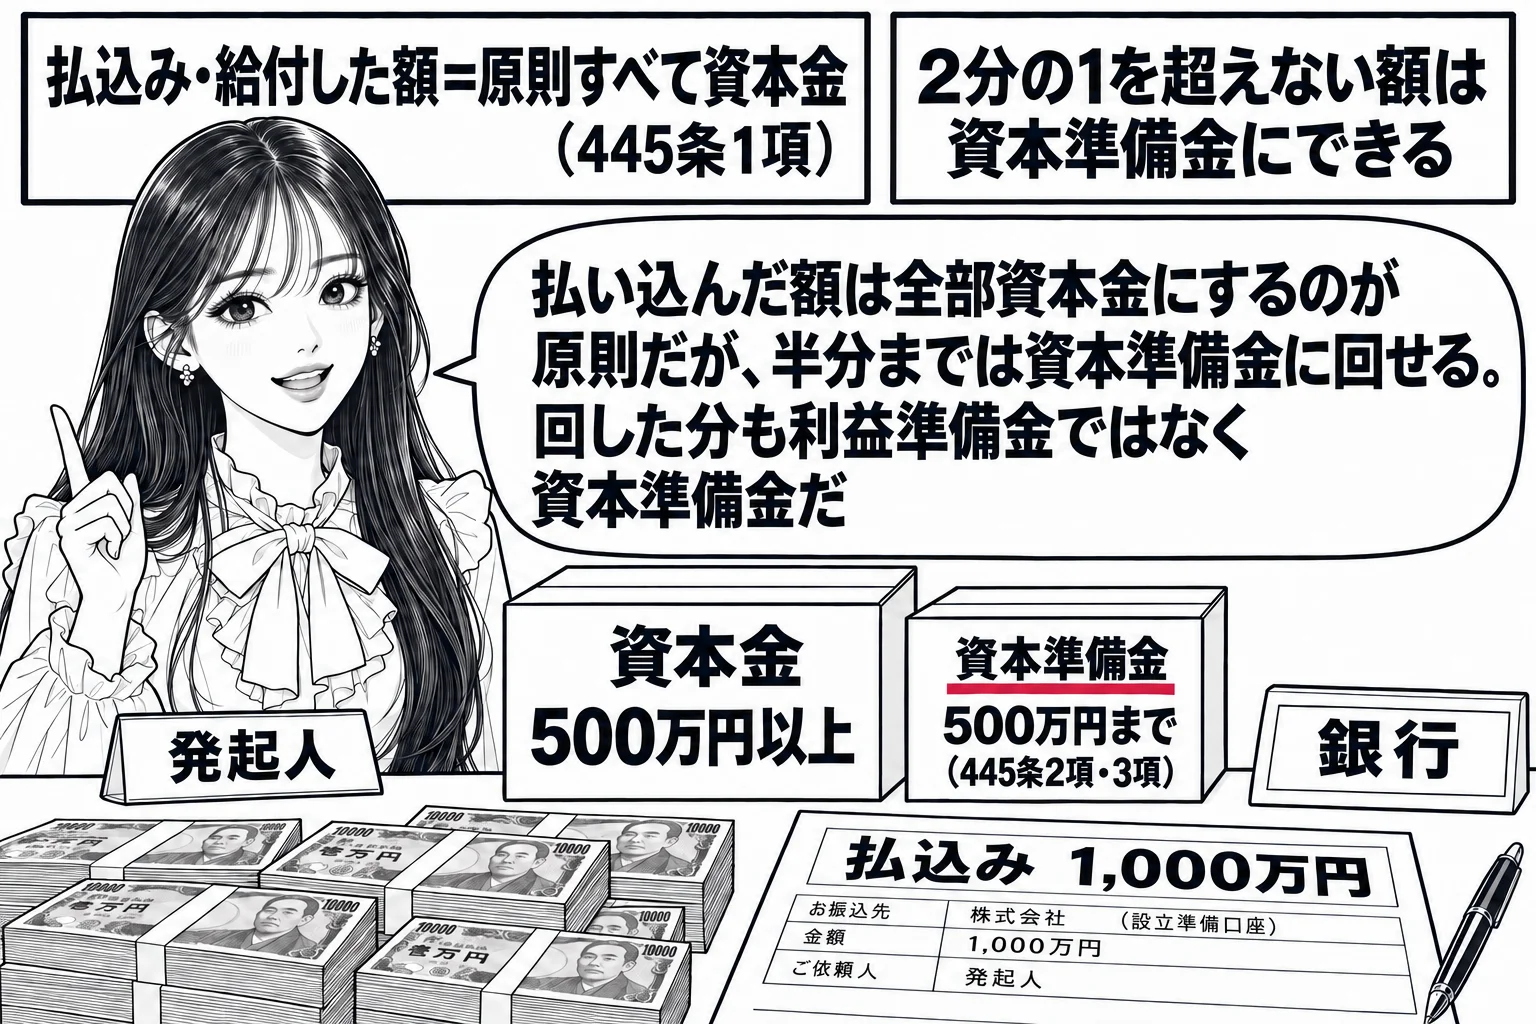
2 前項の払込み又は給付に係る額の二分の一を超えない額は、資本金として計上しないことができる。
3 前項の規定により資本金として計上しないこととした額は、資本準備金として計上しなければならない。
- 原則: 払込み又は給付をした財産の額の全額が資本金(1項)
- 例外: 2分の1を超えない額は資本金として計上しないことができる(2項)。半分までが上限
- 計上しなかった額は資本準備金として計上しなければならない(3項)。利益準備金ではない
- 剰余金の配当をするときは、減少する剰余金の額の10分の1を資本準備金又は利益準備金として計上する(4項)
- 設立時の内訳は定款の定めがなければ発起人全員の同意で定める(32条1項3号)。募集株式の発行では募集事項で定める(199条1項5号)
正しい。資本金の額は株式の発行に際して株主となる者が払込み又は給付をした財産の額を基礎とするので(会社法445条1項)、払込みをさせずに株式を割り当てる株式無償割当て(185条)では資本金は増えない。
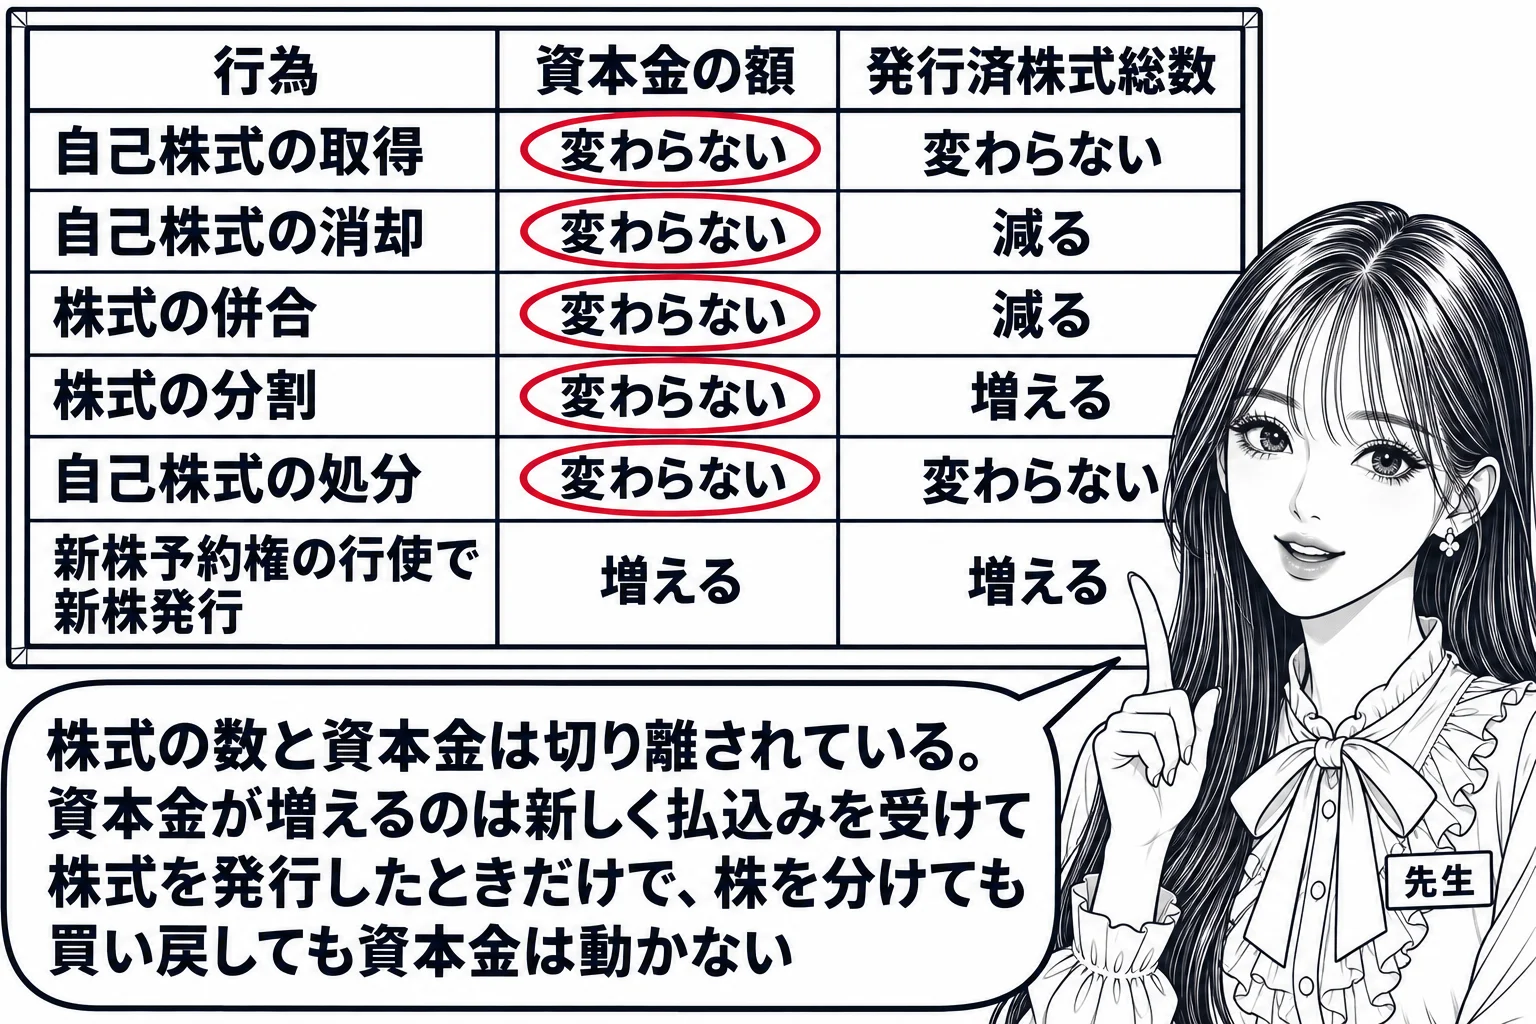
会社法445条1項は、株式会社の資本金の額は、この法律に別段の定めがある場合を除き、設立又は株式の発行に際して株主となる者が会社に対して払込み又は給付をした財産の額とすると定める。資本金は会社に現実に入った出資の額を基礎とする計算上の数額であり、払込みのない株式の発行によって増えることはない。185条の株式無償割当ては、株主に対して新たに払込みをさせないで会社の株式を割り当てる制度であり、新株を発行して割り当てる場合でも会社に財産は入らない。したがって発行済株式の総数は増えるが、資本金の額は変わらない。株式の分割(183条)も同じく株式の数だけが増えて資本金は変わらず、逆に剰余金や準備金を資本金に組み入れれば(450条・448条1項2号)株式の数は変わらずに資本金だけが増える。株式の数と資本金の額は切り離されており、資本金が増えるのは新たに払込み又は給付を受けて株式を発行したときに限られる。肢は正しい。
株式会社は、株主(種類株式発行会社にあっては、ある種類の種類株主)に対して新たに払込みをさせないで当該株式会社の株式の割当て(以下この款において「株式無償割当て」という。)をすることができる。
| 行為 | 資本金の額 | 発行済株式総数 |
|---|---|---|
| 自己株式の取得 | 変わらない | 変わらない |
| 自己株式の消却(178条) | 変わらない | 減る |
| 株式の併合(180条) | 変わらない | 減る |
| 株式の分割(183条) | 変わらない | 増える |
| 株式無償割当てで新株を発行(185条) | 変わらない | 増える |
| 自己株式の処分(199条) | 変わらない | 変わらない |
| 募集株式の発行・新株予約権の行使で新株を発行 | 増える | 増える |
| 剰余金・準備金の資本組入れ(448条・450条) | 増える | 変わらない |
正しい。資本金の額は定款の絶対的記載事項(会社法27条)に含まれておらず、定款には設立に際して出資される財産の価額又はその最低額を定めれば足りる。資本金の額は登記事項である(911条3項5号)。
会社法27条は株式会社の定款に記載しなければならない事項として、目的、商号、本店の所在地、設立に際して出資される財産の価額又はその最低額、発起人の氏名又は名称及び住所を定めるが、資本金の額はこれに含まれていない。資本金の額は、設立又は株式の発行に際して株主となる者が払込み又は給付をした財産の額を基礎に445条によって定まる計算上の数額であり、設立時に実際に集まった出資の額によって決まるものであるから、あらかじめ定款に書かせる性質のものではない。設立時に払込みを受けた額のうちどれだけを資本金とし、どれだけを資本準備金とするかは、定款に定めがなければ発起人全員の同意で定める(32条1項3号)。資本金の額は会社の成立後も募集株式の発行や資本金の額の減少によって変動するので、そのたびに定款変更を要するのも不合理である。もっとも資本金の額は会社の財産的基礎を推し量る手がかりとして取引の相手方にとって重要であるから、設立の登記で必ず登記され(911条3項5号)、変更があれば変更の登記をする(915条1項)。貸借対照表にも計上され公告される。肢は正しい。
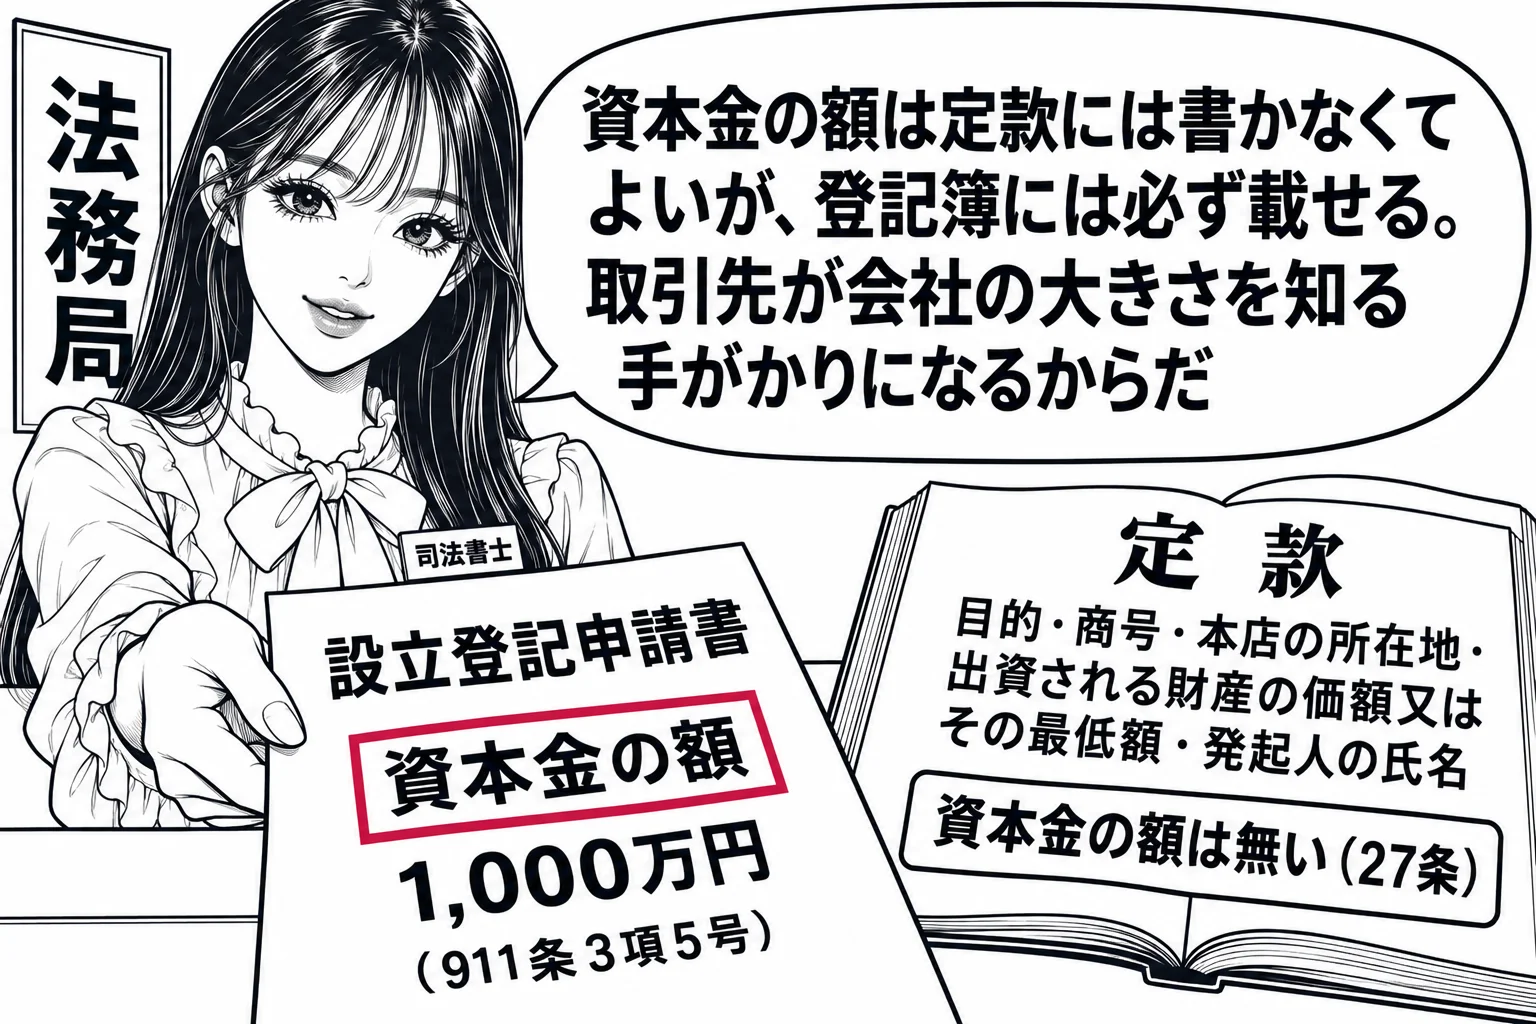
株式会社の定款には、次に掲げる事項を記載し、又は記録しなければならない。一 目的 二 商号 三 本店の所在地 四 設立に際して出資される財産の価額又はその最低額 五 発起人の氏名又は名称及び住所
誤り。違うのは「その全額を資本金としなければならない」の部分である。払込みに係る額の2分の1を超えない額は資本金として計上しないことができ、その額は資本準備金として計上する(会社法445条2項・3項)。
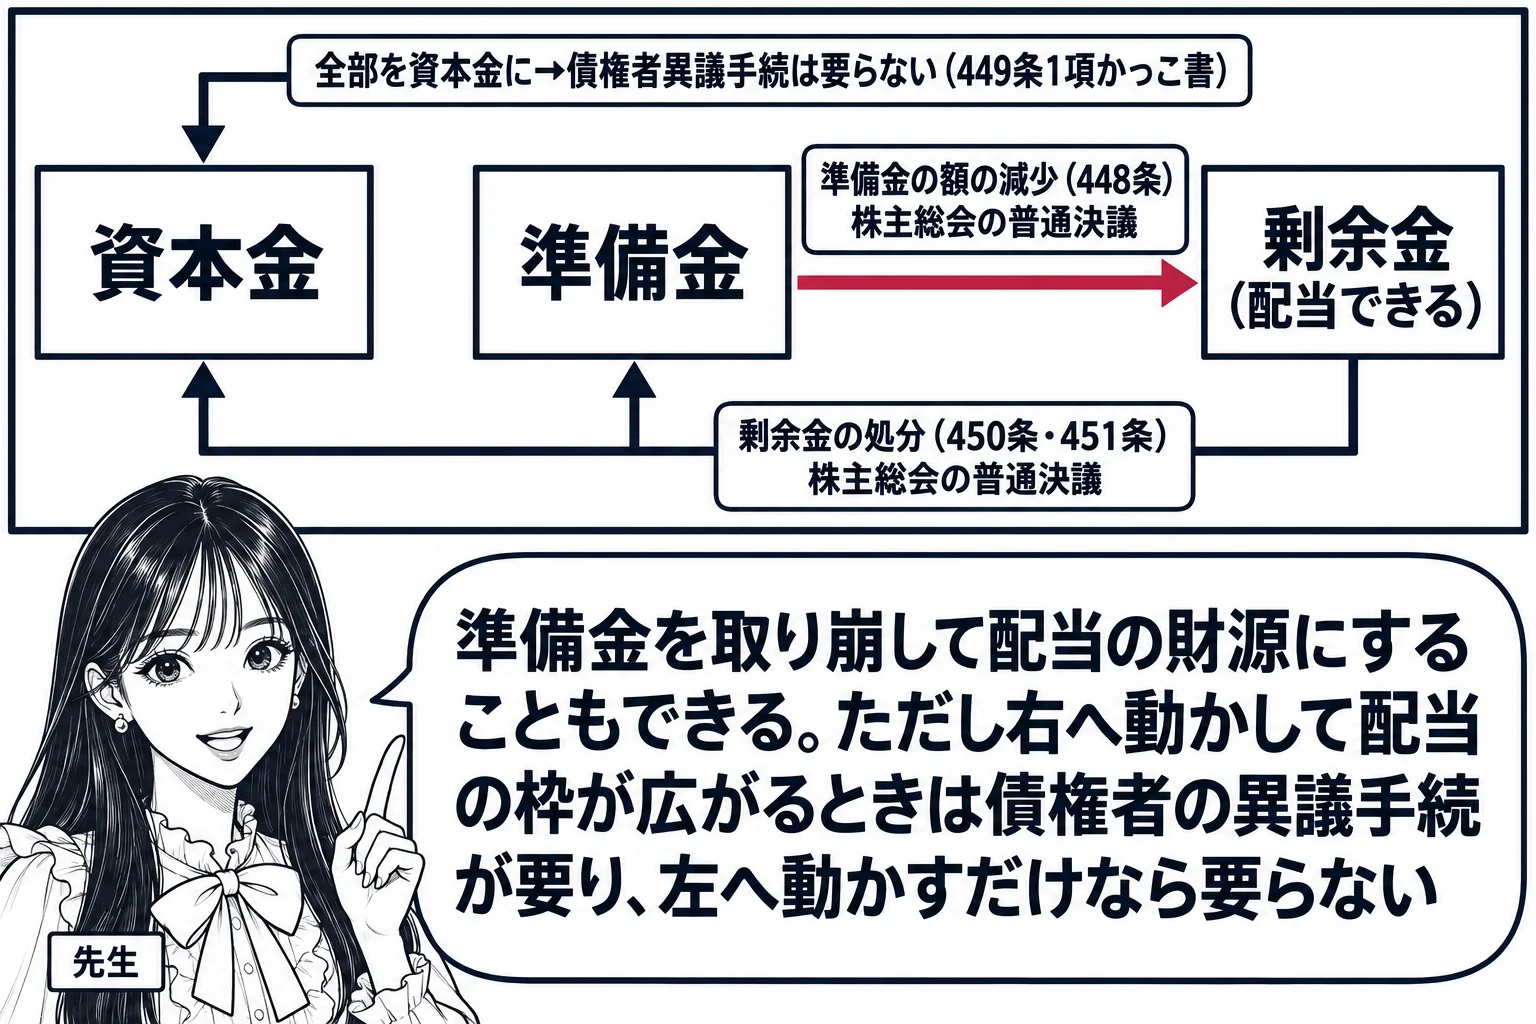
会社法445条1項は、株式会社の資本金の額は、設立又は株式の発行に際して株主となる者が会社に対して払込み又は給付をした財産の額とするのを原則とする。しかし同条2項は、その払込み又は給付に係る額の2分の1を超えない額は資本金として計上しないことができるとし、同条3項は、資本金として計上しないこととした額は資本準備金として計上しなければならないとする。払い込まれた額の半分までを資本金から外すことを認めたのは、資本金の額の減少には株主総会の特別決議と債権者異議手続が要るのに対し、準備金は株主総会の普通決議で欠損のてん補などに取り崩せるので、会社が将来の損失に備えて柔軟に使える枠を残せるようにするためである。他方で、資本金から外した部分を自由に処分できる剰余金にすることは認めず、資本金に準じて会社に留め置く資本準備金とすることで、会社債権者の引当てとなる財産の基礎を守っている。したがって、払込金額の全額を資本金としなければならないわけではなく、肢は誤りである。
2 前項の払込み又は給付に係る額の二分の一を超えない額は、資本金として計上しないことができる。
3 前項の規定により資本金として計上しないこととした額は、資本準備金として計上しなければならない。
- 原則: 払込み又は給付をした財産の額の全額が資本金(1項)
- 例外: 2分の1を超えない額は資本金として計上しないことができる(2項)。半分までが上限
- 計上しなかった額は資本準備金として計上しなければならない(3項)。利益準備金ではない
- 剰余金の配当をするときは、減少する剰余金の額の10分の1を資本準備金又は利益準備金として計上する(4項)
- 設立時の内訳は定款の定めがなければ発起人全員の同意で定める(32条1項3号)。募集株式の発行では募集事項で定める(199条1項5号)
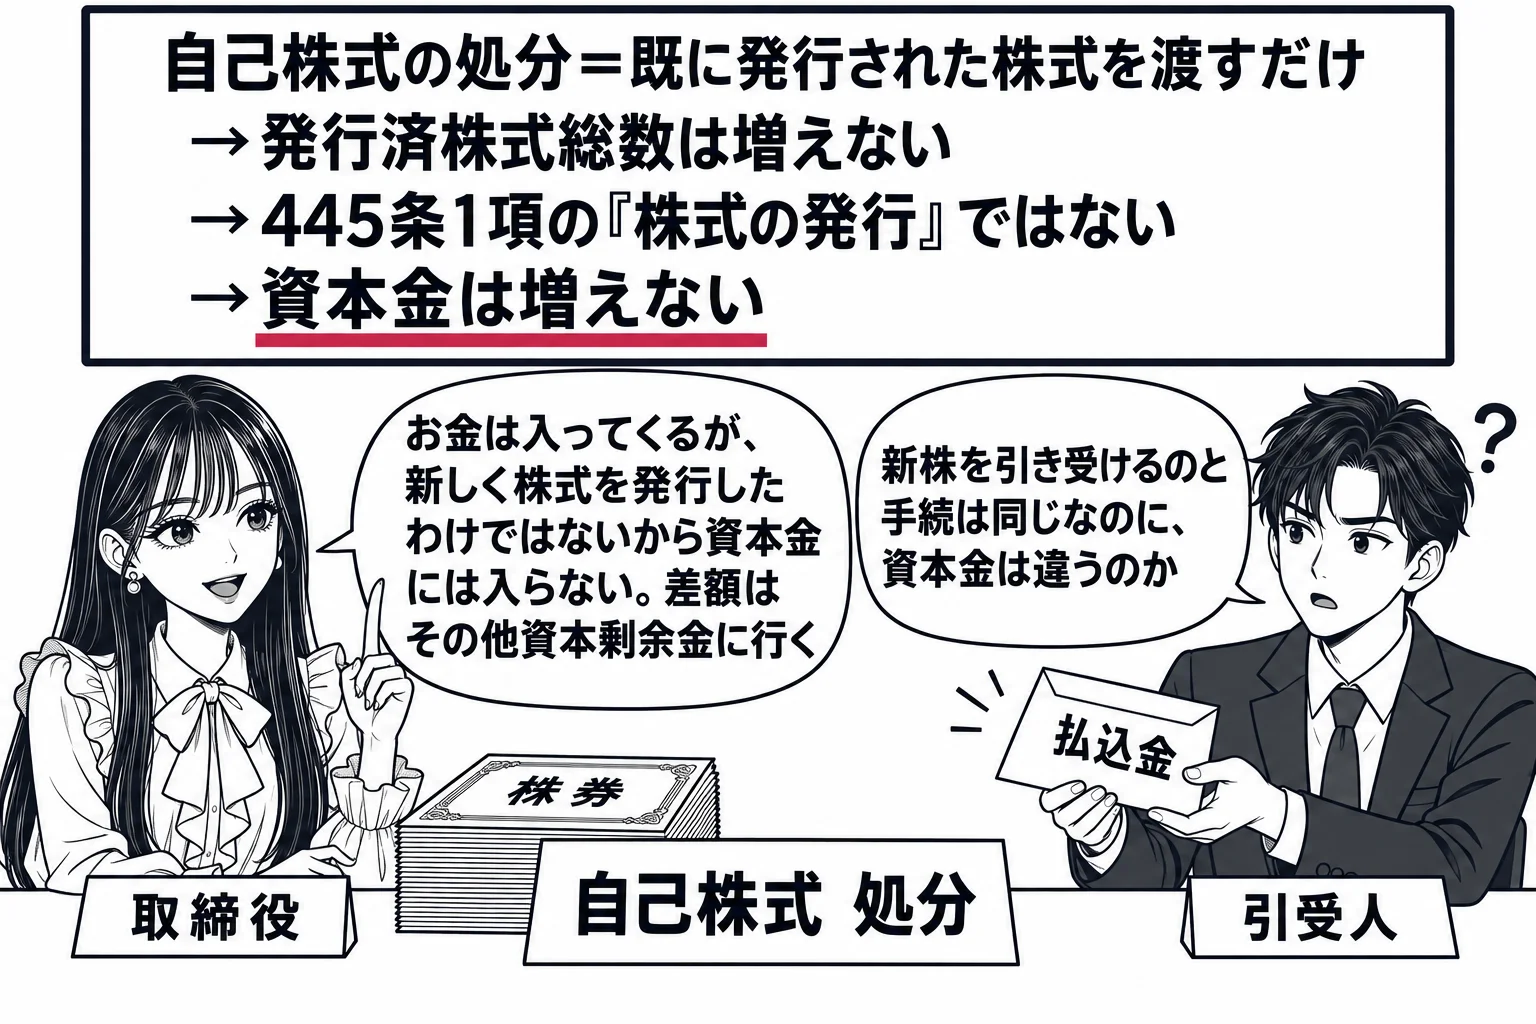
誤り。違うのは「処分の対価の額だけ資本金が増加する」の部分である。資本金が増えるのは株式の発行に際して払込み又は給付を受けたときであり(会社法445条1項)、既に発行された株式を渡すだけの自己株式の処分では資本金は変わらない。
会社法445条1項は、資本金の額は設立又は株式の発行に際して株主となる者が会社に対して払込み又は給付をした財産の額とすると定める。資本金が増えるのは新たに株式を発行して出資を受けたときであり、自己株式の処分は募集株式の発行等の手続(199条1項)によって行われるものの、会社が既に発行して保有していた株式を引受人に渡すだけで、新しい株式が発行されるわけではない。したがって処分によって会社に払込金が入っても、それは445条1項にいう株式の発行に際しての払込みではなく、資本金の額は増加しない。処分の対価と自己株式の帳簿価額との差額は、その他資本剰余金の増減として処理される(会社計算規則14条2項)。同じく、自己株式の取得や消却によっても資本金の額は変わらず、消却では発行済株式の総数だけが減る。資本金が増えるのは、募集株式の発行や新株予約権の行使によって新株を発行した場合と、剰余金や準備金を資本金に組み入れた場合(448条1項2号・450条)である。肢は自己株式の処分を新株発行と同視しており誤りである。
株式会社の資本金の額は、この法律に別段の定めがある場合を除き、設立又は株式の発行に際して株主となる者が当該株式会社に対して払込み又は給付をした財産の額とする。
| 行為 | 資本金の額 | 発行済株式総数 |
|---|---|---|
| 自己株式の取得 | 変わらない | 変わらない |
| 自己株式の消却(178条) | 変わらない | 減る |
| 株式の併合(180条) | 変わらない | 減る |
| 株式の分割(183条) | 変わらない | 増える |
| 株式無償割当てで新株を発行(185条) | 変わらない | 増える |
| 自己株式の処分(199条) | 変わらない | 変わらない |
| 募集株式の発行・新株予約権の行使で新株を発行 | 増える | 増える |
| 剰余金・準備金の資本組入れ(448条・450条) | 増える | 変わらない |