1取得請求権付株式の株主は、株式会社に対して、当該株主の有する取得請求権付株式を取得することを請求することができる。ただし、当該取得請求権付株式を取得するのと引換えに第百七条第二項第二号ロからホまでに規定する財産を交付する場合において、これらの財産の帳簿価額が当該請求の日における第四百六十一条第二項の分配可能額を超えているときは、この限りでない。
2前項の規定による請求は、その請求に係る取得請求権付株式の数(種類株式発行会社にあっては、取得請求権付株式の種類及び種類ごとの数)を明らかにしてしなければならない。
3株券発行会社の株主がその有する取得請求権付株式について第一項の規定による請求をしようとするときは、当該取得請求権付株式に係る株券を株券発行会社に提出しなければならない。ただし、当該取得請求権付株式に係る株券が発行されていない場合は、この限りでない。
この条文の過去問 5問
誤り。違うのは「分配可能額を超えているときでも、株式会社に対し、当該取得請求権付株式を取得することを請求することができる」の部分である。引換えに交付される金銭の帳簿価額が請求の日の分配可能額を超えるときは、取得を請求できない(166条1項ただし書)。
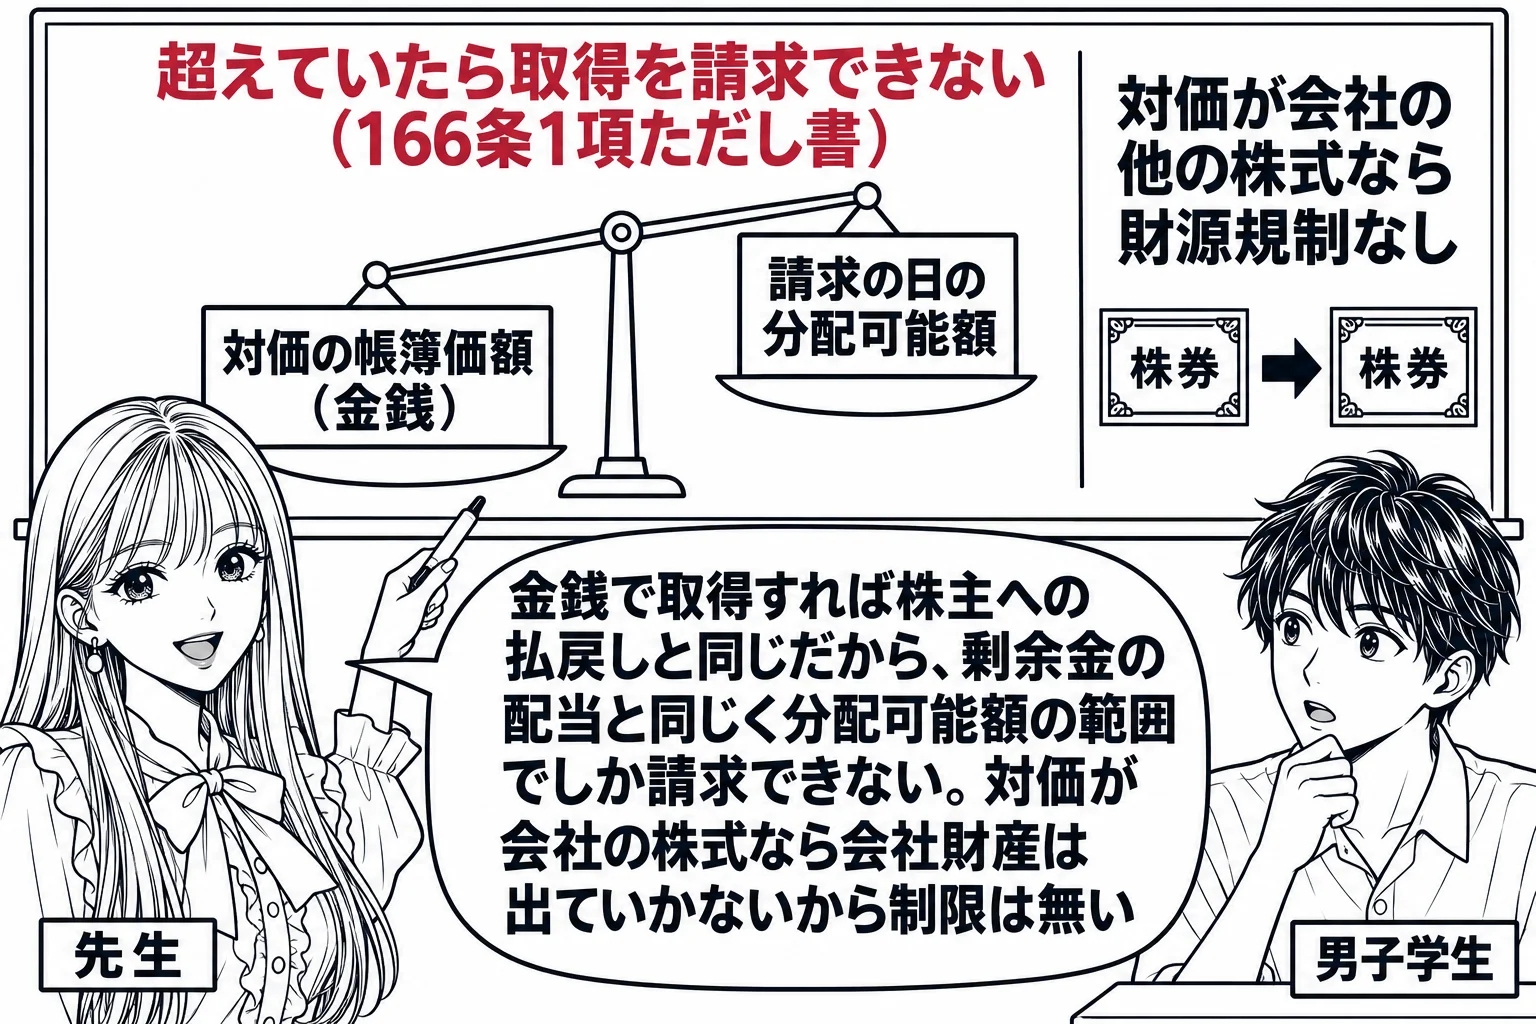
取得請求権付株式の株主は、会社に対して自己の有する取得請求権付株式を取得することを請求することができる(会社法166条1項本文)。しかし同項ただし書は、取得と引換えに会社の株式以外の財産を交付する場合において、その帳簿価額が請求の日における分配可能額(461条2項)を超えているときは、この請求をすることができないと定める。取得請求権付株式の取得は会社が対価を交付して自己株式を取得するものであり、実質は株主に対する会社財産の払戻しであるから、無制限に認めれば会社債権者の引当てとなる財産が流出し、剰余金の配当の規制を潜脱することになる。そこで剰余金の配当と同じ財源規制を及ぼしたものである。この取得は461条1項各号には掲げられておらず、166条1項ただし書が請求権の行使そのものを封じる形で規制している点に特徴があり、分配可能額を超える請求は効力を生じない。対価が会社の他の株式だけであれば会社財産の流出がないため規制は及ばない。本肢は金銭が対価の場合であるから、分配可能額を超えていても請求できるとする点で誤りである。
取得請求権付株式の株主は、株式会社に対して、当該株主の有する取得請求権付株式を取得することを請求することができる。ただし、当該取得請求権付株式を取得するのと引換えに第百七条第二項第二号ロからホまでに規定する財産を交付する場合において、これらの財産の帳簿価額が当該請求の日における第四百六十一条第二項の分配可能額を超えているときは、この限りでない。
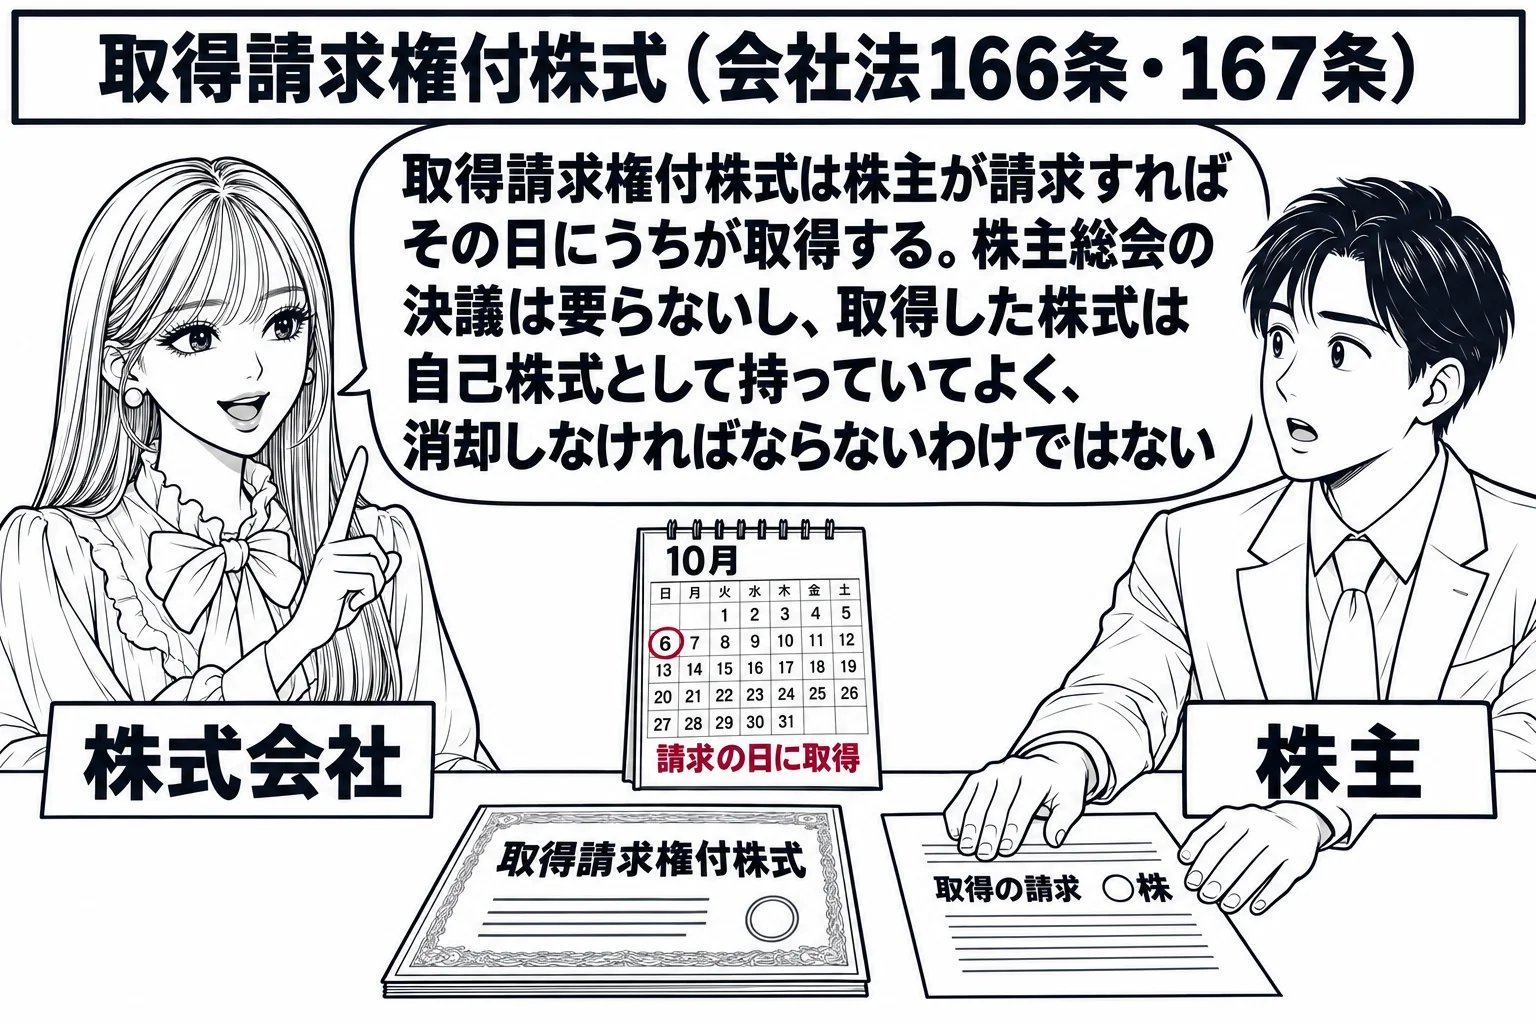
- 取得の請求:株主が数を明らかにして請求し、会社は請求の日に取得する(166条1項・2項、167条1項)。株主総会の決議は要らない
- 財源規制:対価が会社の株式以外の財産で、その帳簿価額が請求の日の分配可能額を超えるときは請求できない(166条1項ただし書)
- 欠損填補責任:取得した事業年度に欠損が生じたら業務執行者が支払義務を負う。注意を怠らなかったことを証明すれば免れる(465条1項4号)
- 取得後:自己株式として保有でき、消却の義務はない(178条1項)
正しい。取得の対価が金銭であるときは、その帳簿価額が請求の日の分配可能額を超えていれば取得の請求ができない(会社法166条1項ただし書)。
会社法166条1項本文は、取得請求権付株式の株主はいつでも会社にその株式の取得を請求できると定めるが、ただし書で、対価として107条2項2号ロからホまでの財産、すなわち会社の社債、新株予約権、新株予約権付社債、株式等以外の財産を交付する場合に、その帳簿価額が請求の日における分配可能額(461条2項)を超えているときは請求できないとする。金銭はホの株式等以外の財産に当たる。取得請求権付株式の取得は会社財産を株主に払い戻す自己株式の取得であり、剰余金の配当と同じく会社債権者の引当てとなる財産を流出させるから、分配可能額の範囲内でしか行えないという財源規制がかかるのである。分配可能額がなければ金銭の帳簿価額は必ずそれを超えるので、株主は取得の請求ができない。これに対し対価が会社の他の株式であれば会社財産は流出しないので、この制限はかからない。本肢は正しい。
取得請求権付株式の株主は、株式会社に対して、当該株主の有する取得請求権付株式を取得することを請求することができる。ただし、当該取得請求権付株式を取得するのと引換えに第百七条第二項第二号ロからホまでに規定する財産を交付する場合において、これらの財産の帳簿価額が当該請求の日における第四百六十一条第二項の分配可能額を超えているときは、この限りでない。
- 取得の請求: 株主が数を明らかにして請求し、会社は請求の日に取得する(166条1項・2項、167条1項)。株主総会の決議は要らない
- 財源規制: 対価が会社の株式以外の財産で、その帳簿価額が請求の日の分配可能額を超えるときは請求できない(166条1項ただし書)
- 欠損填補責任: 取得した事業年度に欠損が生じたら業務執行者が連帯して支払義務を負う。注意を怠らなかったことを証明すれば免れる(465条1項4号・ただし書)
- 取得後: 自己株式として期間の制限なく保有でき、消却の義務は無い(178条1項)
- 対価: 金銭・社債・新株予約権のほか、種類株式発行会社では他の種類の株式もできる(107条2項2号、108条2項5号ロ)
正しい。取得の対価が金銭であるときは、その帳簿価額が請求の日の分配可能額を超えていれば取得の請求ができない(会社法166条1項ただし書)。
会社法166条1項本文は、取得請求権付株式の株主はいつでも会社にその株式の取得を請求できると定めるが、ただし書で、対価として107条2項2号ロからホまでの財産、すなわち会社の社債、新株予約権、新株予約権付社債、株式等以外の財産を交付する場合に、その帳簿価額が請求の日における分配可能額(461条2項)を超えているときは請求できないとする。金銭はホの株式等以外の財産に当たる。取得請求権付株式の取得は会社財産を株主に払い戻す自己株式の取得であり、剰余金の配当と同じく会社債権者の引当てとなる財産を流出させるから、分配可能額の範囲内でしか行えないという財源規制がかかるのである。分配可能額がなければ金銭の帳簿価額は必ずそれを超えるので、株主は取得の請求ができない。これに対し対価が会社の他の株式であれば会社財産は流出しないので、この制限はかからない。本肢は正しい。
取得請求権付株式の株主は、株式会社に対して、当該株主の有する取得請求権付株式を取得することを請求することができる。ただし、当該取得請求権付株式を取得するのと引換えに第百七条第二項第二号ロからホまでに規定する財産を交付する場合において、これらの財産の帳簿価額が当該請求の日における第四百六十一条第二項の分配可能額を超えているときは、この限りでない。
- 取得の請求: 株主が数を明らかにして請求し、会社は請求の日に取得する(166条1項・2項、167条1項)。株主総会の決議は要らない
- 財源規制: 対価が会社の株式以外の財産で、その帳簿価額が請求の日の分配可能額を超えるときは請求できない(166条1項ただし書)
- 欠損填補責任: 取得した事業年度に欠損が生じたら業務執行者が連帯して支払義務を負う。注意を怠らなかったことを証明すれば免れる(465条1項4号・ただし書)
- 取得後: 自己株式として期間の制限なく保有でき、消却の義務は無い(178条1項)
- 対価: 金銭・社債・新株予約権のほか、種類株式発行会社では他の種類の株式もできる(107条2項2号、108条2項5号ロ)
誤り。違うのは「当該会社に分配可能額がなくとも,当該取得請求権付株式を取得することを請求することができる」の部分である。対価が会社の株式以外の財産で、その帳簿価額が請求の日の分配可能額を超えるときは請求できない(会社法166条1項ただし書)。
取得請求権付株式の株主は、会社に対してその株式を取得することを請求することができ、会社は請求の日にその株式を取得する(会社法166条1項本文・167条1項)。しかし同項ただし書は、取得と引換えに金銭・社債・新株予約権など会社の株式以外の財産(107条2項2号ロからホまで)を交付する場合に、その財産の帳簿価額が請求の日における分配可能額(461条2項)を超えているときは、取得を請求することができないとする。金銭などを対価とする自己株式の取得は、株主に対する出資の払戻しであって、剰余金の配当と同じく会社財産を株主に流出させるので、債権者を守るために分配可能額による財源規制をかけたのである。分配可能額が無ければ、対価の帳簿価額は必ずこれを超えるので、株主は取得を請求できない。対価が会社の他の種類の株式であるときは会社財産が流出しないので、この制限は働かない。したがって、分配可能額が無くても請求できるとする肢は誤っている。
取得請求権付株式の株主は、株式会社に対して、当該株主の有する取得請求権付株式を取得することを請求することができる。ただし、当該取得請求権付株式を取得するのと引換えに第百七条第二項第二号ロからホまでに規定する財産を交付する場合において、これらの財産の帳簿価額が当該請求の日における第四百六十一条第二項の分配可能額を超えているときは、この限りでない。
- 取得の請求:株主が数を明らかにして請求し、会社は請求の日に取得する(166条1項・2項、167条1項)。株主総会の決議は要らない
- 財源規制:対価が会社の株式以外の財産で、その帳簿価額が請求の日の分配可能額を超えるときは請求できない(166条1項ただし書)
- 欠損填補責任:取得した事業年度に欠損が生じたら業務執行者が支払義務を負う。注意を怠らなかったことを証明すれば免れる(465条1項4号・ただし書)
- 取得後:自己株式として保有でき、消却の義務は無い(178条1項)
- 対価:金銭・社債・新株予約権のほか、種類株式発行会社では他の種類の株式もできる(107条2項2号、108条2項5号)
誤り。違うのは「分配可能額を超えてはならないという規律は,設けられていない」の部分である。取得請求権付株式の取得にも分配可能額による制限がある(会社法166条1項ただし書)。
会社法461条1項が列挙する行為の中に取得請求権付株式の取得は入っていないが、同条とは別に、166条1項ただし書が、取得請求権付株式を取得するのと引換えに107条2項2号ロからホまでの財産、すなわち会社の他の株式以外の財産を交付する場合に、その帳簿価額が請求の日における分配可能額を超えているときは株主は取得を請求できないと定めている。取得請求権付株式は株主の請求だけで会社が取得する株式であり、会社が取得を拒めない以上、取得の入口で財源規制をかけなければ、株主の一方的な請求で会社財産が分配可能額を超えて流出してしまう。そこで請求権の行使そのものを分配可能額の範囲内に限ったのである。対価が会社の他の株式であれば会社財産は出ていかないので制限はかからない。取得条項付株式についても170条5項が同じ趣旨の規律を置いている。したがって、取得請求権付株式について分配可能額の規律が設けられていないとする肢は誤りである。
取得請求権付株式の株主は、株式会社に対して、当該株主の有する取得請求権付株式を取得することを請求することができる。ただし、当該取得請求権付株式を取得するのと引換えに第百七条第二項第二号ロからホまでに規定する財産を交付する場合において、これらの財産の帳簿価額が当該請求の日における第四百六十一条第二項の分配可能額を超えているときは、この限りでない。
- 規制あり(461条1項): 株主との合意による取得、全部取得条項付種類株式の取得、譲渡等承認請求に伴う買取り、相続人等への売渡請求による買取り、所在不明株主の株式の買取り、端数の買取り、剰余金の配当
- 規制あり(別条文): 取得請求権付株式の取得(166条1項ただし書)、取得条項付株式の取得(170条5項)
- 規制なし: 単元未満株式の買取りの請求(192条)、反対株主の株式買取請求(116条・469条・785条など)、他の会社の事業の全部の譲受けによる取得、合併・会社分割による承継
- 違反の責任: 交付を受けた株主と業務執行者の支払義務(462条)、買取請求に応じた超過額の支払義務(464条)、欠損填補責任(465条1項)