1持分会社は、法務省令で定めるところにより、その成立の日における貸借対照表を作成しなければならない。
2持分会社は、法務省令で定めるところにより、各事業年度に係る計算書類(貸借対照表その他持分会社の財産の状況を示すために必要かつ適切なものとして法務省令で定めるものをいう。以下この章において同じ。)を作成しなければならない。
3計算書類は、電磁的記録をもって作成することができる。
4持分会社は、計算書類を作成した時から十年間、これを保存しなければならない。
この条文の過去問 3問
正しい。合名会社を含む持分会社は、会計帳簿を作成して閉鎖の時から10年間保存し(会社法615条)、各事業年度に係る計算書類を作成して作成の時から10年間保存しなければならない(617条)。
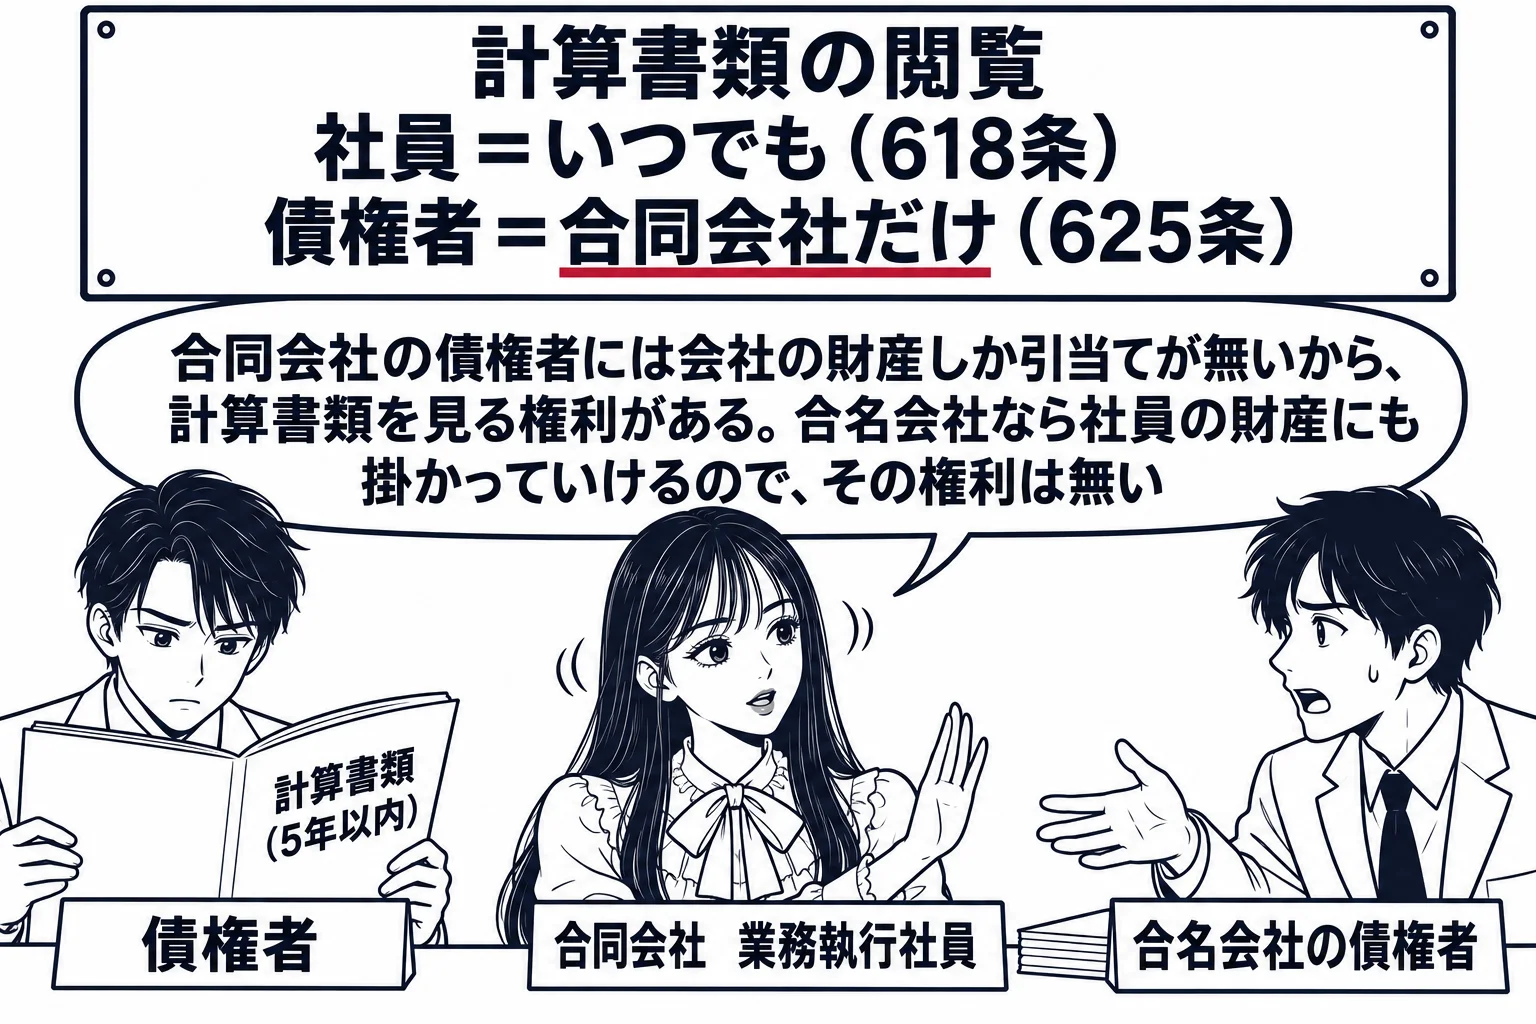
会社法615条1項は、持分会社は法務省令で定めるところにより適時に正確な会計帳簿を作成しなければならないとし、同条2項は、会計帳簿の閉鎖の時から10年間、その会計帳簿と事業に関する重要な資料を保存しなければならないとする。617条は、持分会社は成立の日における貸借対照表を作成し(1項)、各事業年度に係る計算書類を作成して(2項)、作成した時から10年間保存しなければならない(4項)と定める。これらの規定は合名会社・合資会社・合同会社のすべてに適用される。他方、株式会社と違って、持分会社には計算書類の公告義務(440条)や監査・承認の手続はない。開示も、社員による会計帳簿・計算書類の閲覧謄写請求(618条)が中心で、会社債権者に計算書類の閲覧等の請求権が認められるのは、社員の全員が有限責任社員である合同会社に限られる(625条)。無限責任社員がいる合名会社・合資会社では社員の個人的な資力が債権者の引当てになるので、開示の規律を緩めても債権者保護に欠けないからである。本肢は、作成義務と法定期間の保存義務を述べるもので正しい。
持分会社は、法務省令で定めるところにより、各事業年度に係る計算書類(貸借対照表その他持分会社の財産の状況を示すために必要かつ適切なものとして法務省令で定めるものをいう。以下この章において同じ。)を作成しなければならない。(略)
4 持分会社は、計算書類を作成した時から十年間、これを保存しなければならない。
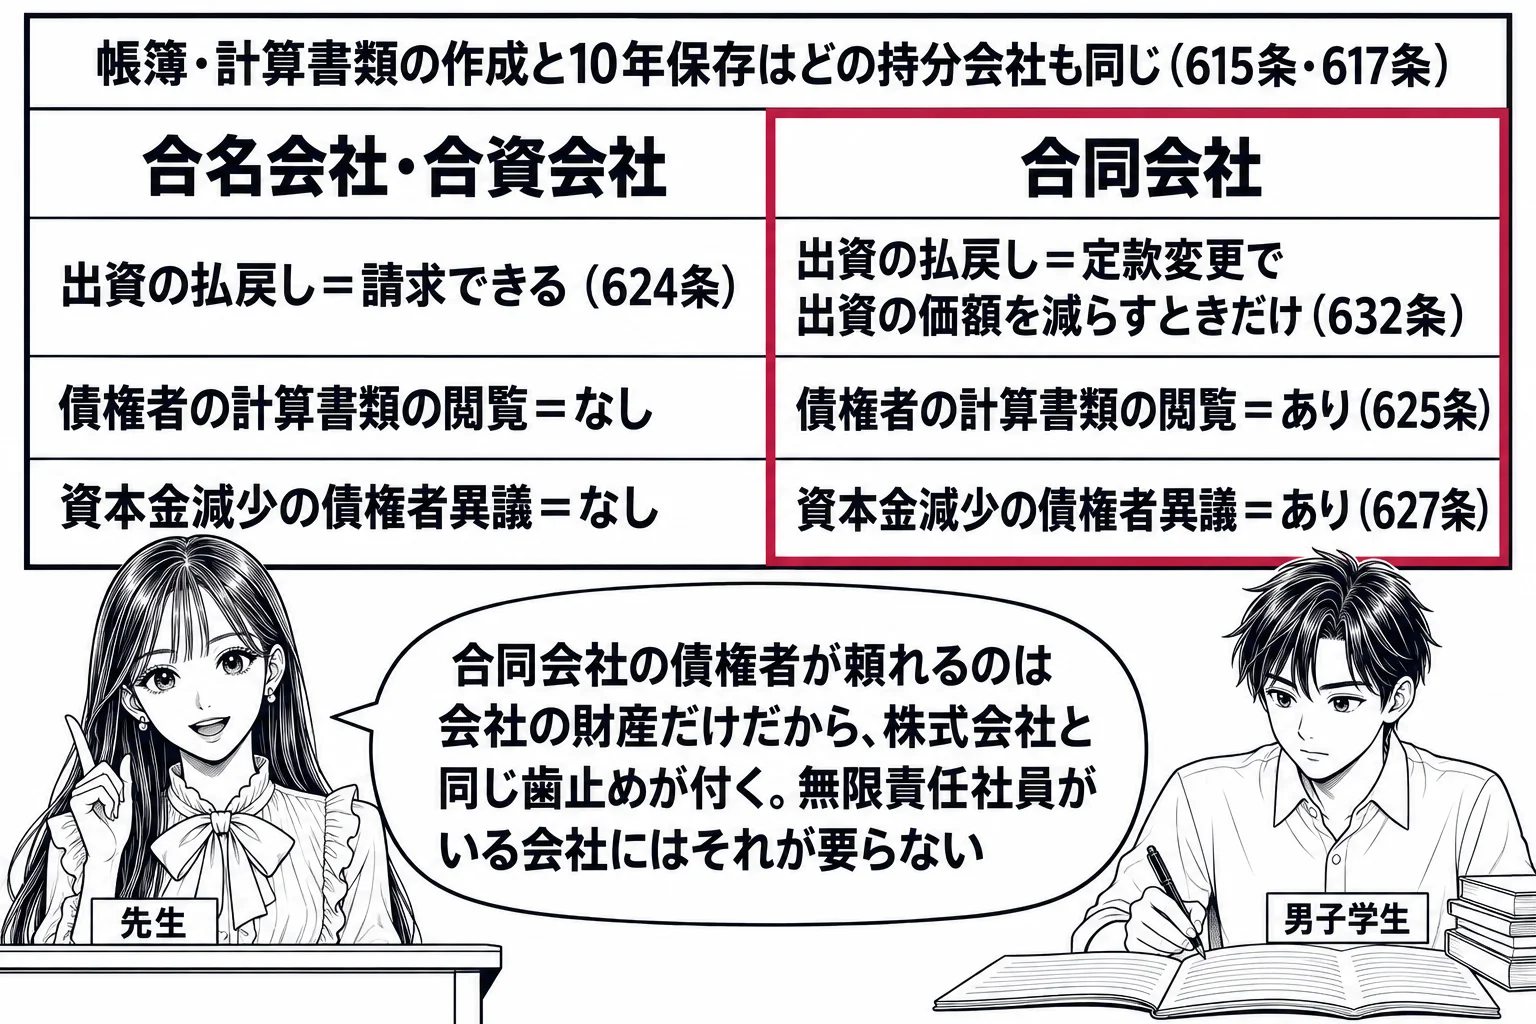
| 項目 | 合名会社・合資会社 | 合同会社 |
|---|---|---|
| 会計帳簿・計算書類の作成と10年保存(615条・617条) | あり | あり |
| 貸借対照表の公告 | なし | なし |
| 計算書類の閲覧 | 社員はいつでも(618条)。債権者はできない | 社員はいつでも。債権者も5年以内のものを閲覧できる(625条) |
| 出資の払戻し | 請求できる(624条) | 定款変更で出資の価額を減少する場合だけ(632条) |
| 資本金の額の減少の債権者異議手続 | なし | あり(627条) |
誤り。違うのは「貸借対照表又はその要旨を公告しなければならない」の部分である。貸借対照表の公告義務は株式会社に課されるもの(会社法440条)であり、合同会社を含む持分会社にはその定めがない。
会社法617条は、持分会社は成立の日における貸借対照表(1項)と各事業年度に係る計算書類(2項)を作成し、作成した時から10年間保存しなければならない(4項)と定める。合同会社も貸借対照表を作成し保存する義務を負う。しかし、持分会社について貸借対照表やその要旨を公告しなければならないとする規定は会社法にない。貸借対照表の公告義務を定める440条1項は、株式会社は定時株主総会の終結後遅滞なく貸借対照表(大会社では貸借対照表及び損益計算書)を公告しなければならないとするもので、株式会社に限った規定であり、官報に掲載する方法を公告方法とする会社がその要旨で足りるとするのも株式会社についての規律である(同条2項)。合同会社では社員全員が有限責任であるため、債権者保護のために計算書類の閲覧請求権が債権者にも認められている(625条)が、不特定多数に向けた公告まで求められてはいない。公告方法が官報であるかどうかは、公告義務の有無を左右しない。本肢は誤っている。
株式会社は、法務省令で定めるところにより、定時株主総会の終結後遅滞なく、貸借対照表(大会社にあっては、貸借対照表及び損益計算書)を公告しなければならない。
| 項目 | 合名会社・合資会社 | 合同会社 |
|---|---|---|
| 会計帳簿・計算書類の作成と10年保存(615条・617条) | あり | あり |
| 貸借対照表の公告 | なし | なし |
| 計算書類の閲覧 | 社員はいつでも(618条)。債権者はできない | 社員はいつでも。債権者も5年以内のものを閲覧できる(625条) |
| 出資の払戻し | 請求できる(624条) | 定款変更で出資の価額を減少する場合だけ(632条) |
| 資本金の額の減少の債権者異議手続 | なし | あり(627条) |
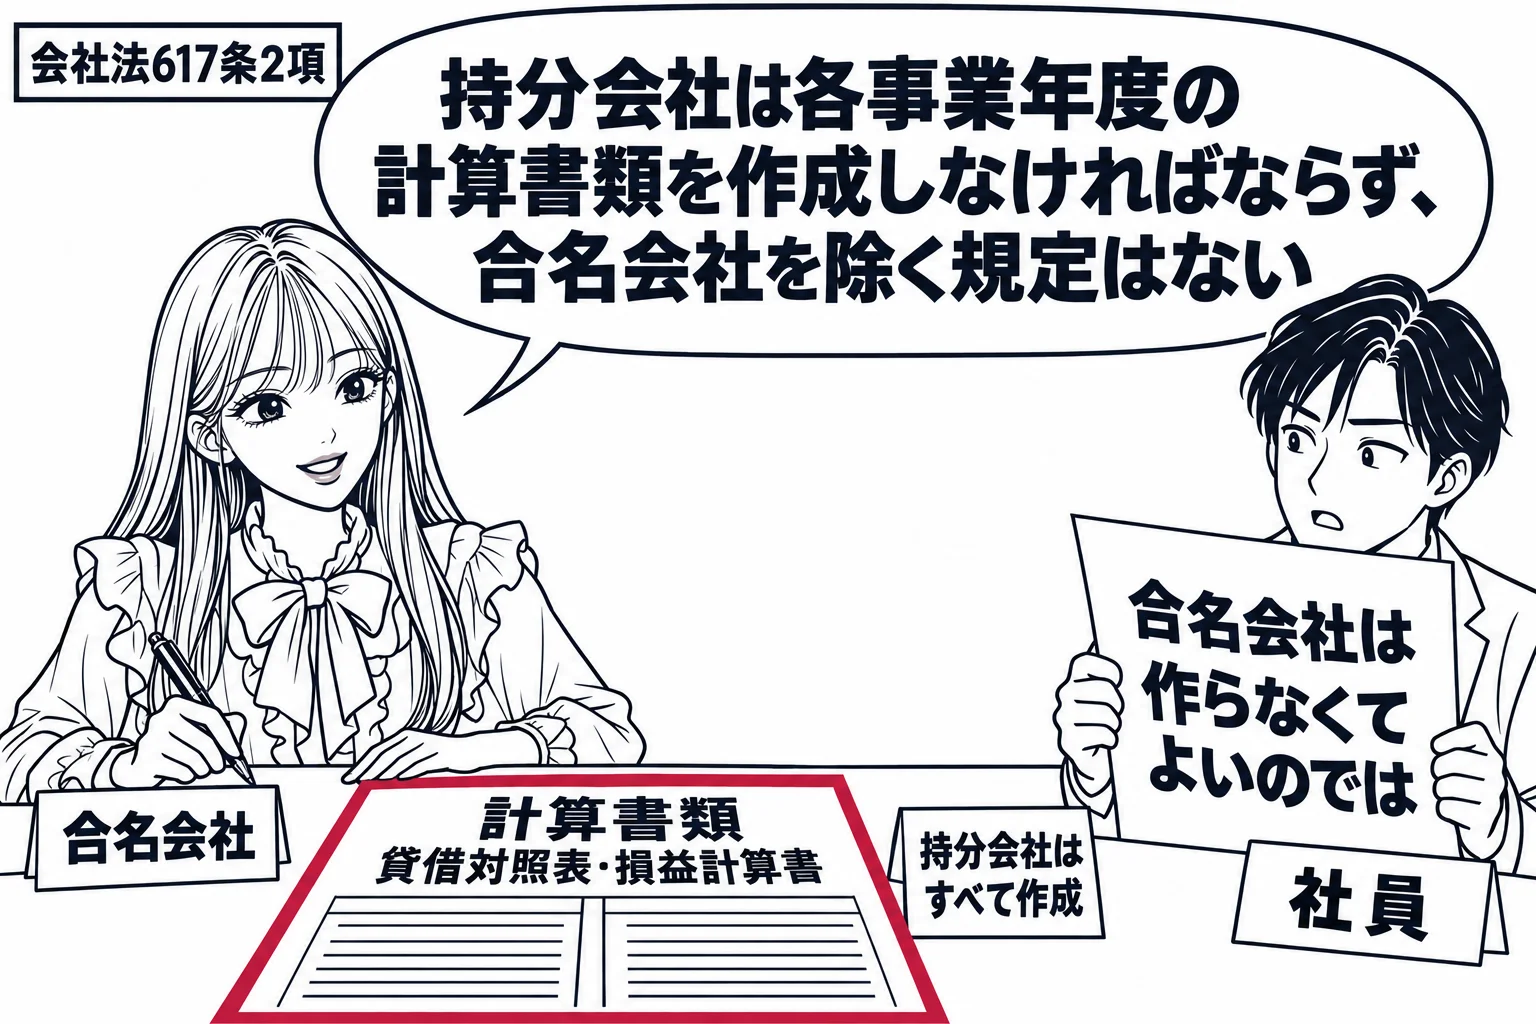
誤り。違うのは「合名会社は、計算書類を作成する必要はない」の部分である。持分会社は各事業年度に係る計算書類を作成しなければならず(会社法617条2項)、合名会社を除く規定はない。
会社法617条2項は、持分会社は法務省令で定めるところにより各事業年度に係る計算書類を作成しなければならないと定め、合名会社も持分会社の一種である(575条1項)以上、この作成義務の対象になる。合名会社を除外する規定は置かれていない。加えて、持分会社は適時に正確な会計帳簿を作成しなければならず(615条1項)、成立の日における貸借対照表の作成も義務付けられ(617条1項)、計算書類は作成した時から10年間保存しなければならない(同条4項)。もっとも、計算書類の範囲や開示については種類ごとに差がある。合名会社・合資会社の計算書類は貸借対照表が中心であるのに対し、合同会社では損益計算書なども含まれる。また、会社債権者による計算書類の閲覧・謄写の請求は、社員全員が有限責任である合同会社についてだけ認められる(625条)。無限責任社員がいる合名会社・合資会社では社員の一般財産も引当てになるからである。差があるのは計算書類の内容と開示の範囲であって作成義務の有無ではなく、本肢は誤りである。
持分会社は、法務省令で定めるところにより、各事業年度に係る計算書類(貸借対照表その他持分会社の財産の状況を示すために必要かつ適切なものとして法務省令で定めるものをいう。以下この章において同じ。)を作成しなければならない。
| 合名会社・合資会社 | 合同会社 | |
|---|---|---|
| 会計帳簿・計算書類の作成と10年保存(615条・617条) | 義務 | 義務 |
| 債権者による計算書類の閲覧(625条) | なし | あり(5年以内のもの) |
| 出資の払戻し | 請求できる(624条) | 定款変更で出資の価額を減らすときだけ(632条) |
| 資本金の額の減少の債権者異議手続 | なし | あり(627条) |