
1株式会社は、第百九十九条第一項第三号に掲げる事項を定めたときは、募集事項の決定の後遅滞なく、同号の財産(以下この節において「現物出資財産」という。)の価額を調査させるため、裁判所に対し、検査役の選任の申立てをしなければならない。
2前項の申立てがあった場合には、裁判所は、これを不適法として却下する場合を除き、検査役を選任しなければならない。
3裁判所は、前項の検査役を選任した場合には、株式会社が当該検査役に対して支払う報酬の額を定めることができる。
4第二項の検査役は、必要な調査を行い、当該調査の結果を記載し、又は記録した書面又は電磁的記録(法務省令で定めるものに限る。)を裁判所に提供して報告をしなければならない。
5裁判所は、前項の報告について、その内容を明瞭にし、又はその根拠を確認するため必要があると認めるときは、第二項の検査役に対し、更に前項の報告を求めることができる。
6第二項の検査役は、第四項の報告をしたときは、株式会社に対し、同項の書面の写しを交付し、又は同項の電磁的記録に記録された事項を法務省令で定める方法により提供しなければならない。
7裁判所は、第四項の報告を受けた場合において、現物出資財産について定められた第百九十九条第一項第三号の価額(第二項の検査役の調査を経ていないものを除く。)を不当と認めたときは、これを変更する決定をしなければならない。
8募集株式の引受人(現物出資財産を給付する者に限る。以下この条において同じ。)は、前項の決定により現物出資財産の価額の全部又は一部が変更された場合には、当該決定の確定後一週間以内に限り、その募集株式の引受けの申込み又は第二百五条第一項の契約に係る意思表示を取り消すことができる。
9前各項の規定は、次の各号に掲げる場合には、当該各号に定める事項については、適用しない。募集株式の引受人に割り当てる株式の総数が発行済株式の総数の十分の一を超えない場合当該募集株式の引受人が給付する現物出資財産の価額現物出資財産について定められた第百九十九条第一項第三号の価額の総額が五百万円を超えない場合当該現物出資財産の価額現物出資財産のうち、市場価格のある有価証券について定められた第百九十九条第一項第三号の価額が当該有価証券の市場価格として法務省令で定める方法により算定されるものを超えない場合当該有価証券についての現物出資財産の価額現物出資財産について定められた第百九十九条第一項第三号の価額が相当であることについて弁護士、弁護士法人、弁護士・外国法事務弁護士共同法人、公認会計士、監査法人、税理士又は税理士法人の証明(現物出資財産が不動産である場合にあっては、当該証明及び不動産鑑定士の鑑定評価。以下この号において同じ。)を受けた場合当該証明を受けた現物出資財産の価額現物出資財産が株式会社に対する金銭債権(弁済期が到来しているものに限る。)であって、当該金銭債権について定められた第百九十九条第一項第三号の価額が当該金銭債権に係る負債の帳簿価額を超えない場合当該金銭債権についての現物出資財産の価額
1 募集株式の引受人に割り当てる株式の総数が発行済株式の総数の十分の一を超えない場合当該募集株式の引受人が給付する現物出資財産の価額
2 現物出資財産について定められた第百九十九条第一項第三号の価額の総額が五百万円を超えない場合当該現物出資財産の価額
3 現物出資財産のうち、市場価格のある有価証券について定められた第百九十九条第一項第三号の価額が当該有価証券の市場価格として法務省令で定める方法により算定されるものを超えない場合当該有価証券についての現物出資財産の価額
4 現物出資財産について定められた第百九十九条第一項第三号の価額が相当であることについて弁護士、弁護士法人、弁護士・外国法事務弁護士共同法人、公認会計士、監査法人、税理士又は税理士法人の証明(現物出資財産が不動産である場合にあっては、当該証明及び不動産鑑定士の鑑定評価。以下この号において同じ。)を受けた場合当該証明を受けた現物出資財産の価額
5 現物出資財産が株式会社に対する金銭債権(弁済期が到来しているものに限る。)であって、当該金銭債権について定められた第百九十九条第一項第三号の価額が当該金銭債権に係る負債の帳簿価額を超えない場合当該金銭債権についての現物出資財産の価額
10次に掲げる者は、前項第四号に規定する証明をすることができない。取締役、会計参与、監査役若しくは執行役又は支配人その他の使用人募集株式の引受人業務の停止の処分を受け、その停止の期間を経過しない者弁護士法人、弁護士・外国法事務弁護士共同法人、監査法人又は税理士法人であって、その社員の半数以上が第一号又は第二号に掲げる者のいずれかに該当するもの
1 取締役、会計参与、監査役若しくは執行役又は支配人その他の使用人
2 募集株式の引受人
3 業務の停止の処分を受け、その停止の期間を経過しない者
4 弁護士法人、弁護士・外国法事務弁護士共同法人、監査法人又は税理士法人であって、その社員の半数以上が第一号又は第二号に掲げる者のいずれかに該当するもの
この条文の過去問 7問
正しい。割り当てる株式の総数500株は発行済株式の総数5000株の10分の1を超えないので、その引受人が給付する現物出資財産の価額について検査役の調査は要らない(会社法207条9項1号)。
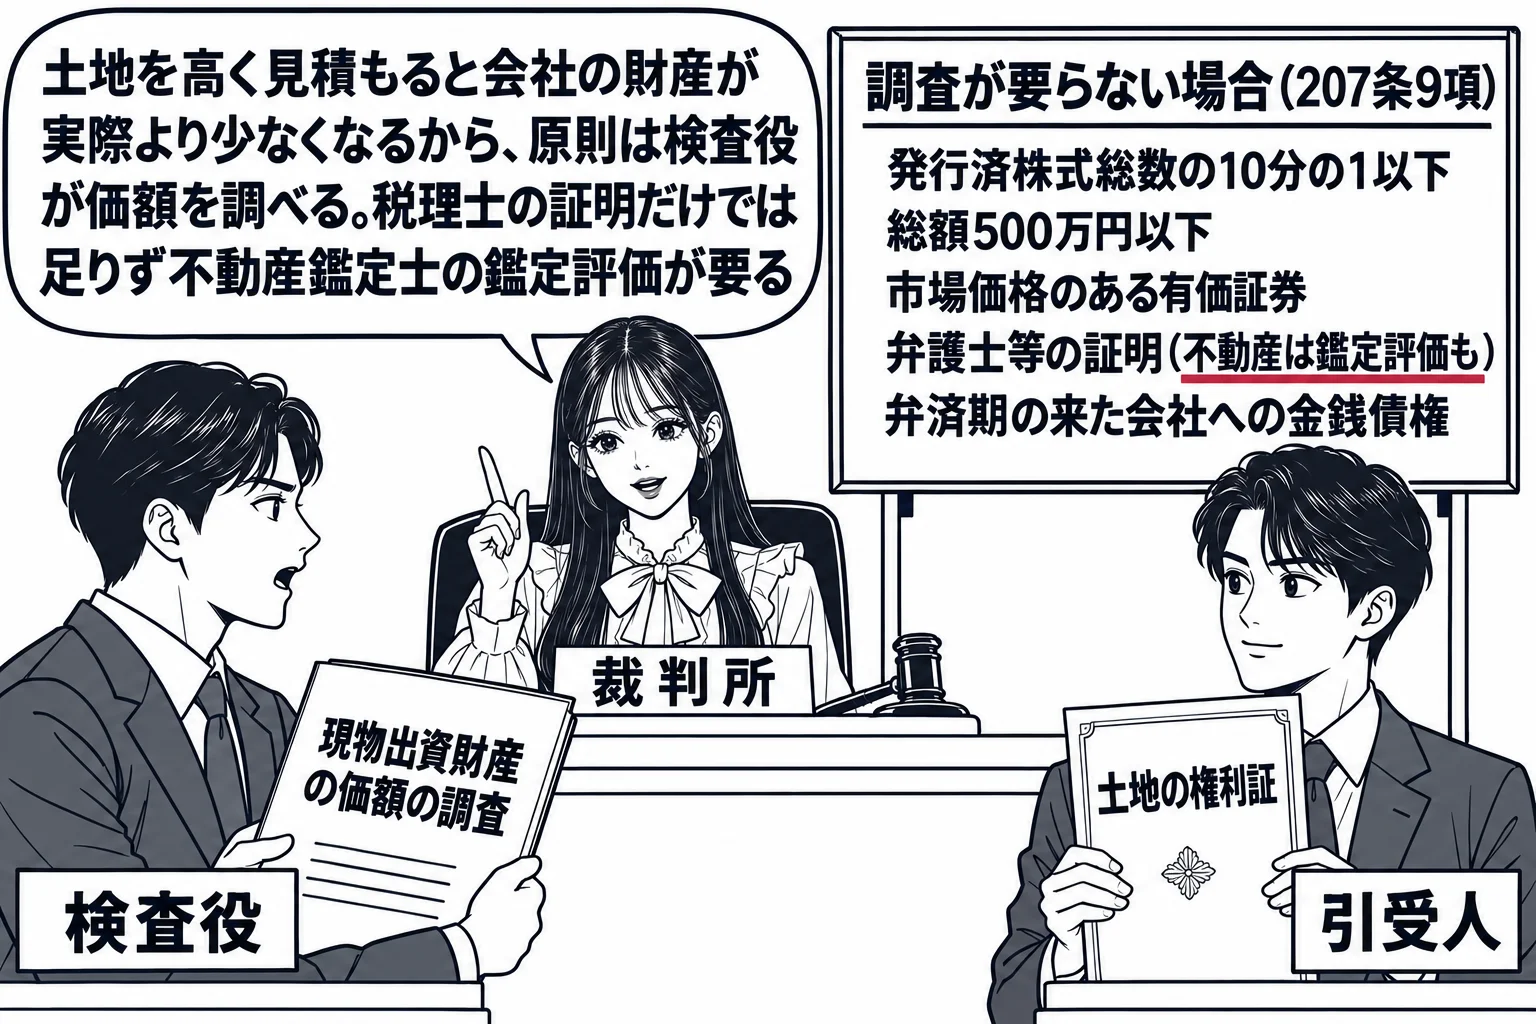
募集株式について現物出資財産を出資の目的とする旨を定めた会社は、払込期日等の後遅滞なく、現物出資財産の価額を調査させるため裁判所に検査役の選任を申し立てなければならないのが原則である(会社法207条1項)。現物出資財産が過大に評価されると、財産に見合わない株式が発行されて会社財産の実質が損なわれ、既存株主の持分も不当に薄まるので、評価の適正を第三者に担保させる趣旨である。もっとも、この手続には時間と費用がかかるため、弊害が小さい場合として同条9項が例外を置く。その1号は、募集株式の引受人に割り当てる株式の総数が発行済株式の総数の10分の1を超えない場合であり、このときはその引受人が給付する現物出資財産の価額について調査を要しない。希釈化の影響がわずかだからである。本問では発行済株式の総数が5000株なので10分の1は500株であり、割り当てる株式の総数500株はこれを超えていない。したがって1号に当たり、検査役の調査は不要である。1号は財産の種類を問わず、その引受人が給付する現物出資財産の全部について調査を外す。
募集株式の引受人に割り当てる株式の総数が発行済株式の総数の十分の一を超えない場合 当該募集株式の引受人が給付する現物出資財産の価額
- 1号: 引受人に割り当てる株式の総数が発行済株式の総数の10分の1を超えない場合。その引受人が給付する現物出資財産の全部について不要
- 2号: 定めた価額の総額が500万円を超えない場合。ちょうど500万円も含む
- 3号: 市場価格のある有価証券で、定めた価額が法務省令の方法で算定した市場価格を超えない場合。その有価証券についてだけ不要
- 4号: 弁護士・弁護士法人・公認会計士・監査法人・税理士・税理士法人の証明を受けた場合。不動産は証明に加えて不動産鑑定士の鑑定評価が要る
- 5号: 会社に対する金銭債権で弁済期が到来しており、定めた価額が負債の帳簿価額を超えない場合。弁済期が未到来なら調査が要る
正しい。現物出資財産について定めた価額の総額が500万円を超えない場合は検査役の調査を要せず、ちょうど500万円もこれに当たる(会社法207条9項2号)。
会社法207条9項2号は、現物出資財産について定められた199条1項3号の価額の総額が500万円を超えない場合には、その現物出資財産の価額について検査役の調査を要しないとする。少額の現物出資では、過大評価があっても会社財産の充実や既存株主の利益に及ぶ影響が小さく、検査役の選任にかかる時間と費用に見合わないので、原則の適用を外したものである。基準になるのは募集事項として定めた価額の総額であって、給付される財産の客観的な時価ではない。また条文は「超えない」場合とするので、総額がちょうど500万円のときも2号に当たる。本肢では定めた価額の総額が500万円であり、500万円を超えていないので、2号により検査役の調査は不要である。2号は割り当てる株式数を問わないので、1号の要件を満たさない場合でも2号で調査を免れることができる。総額が500万円を1円でも超えれば2号には当たらず、他の号に当たらない限り調査が要る。
現物出資財産について定められた第百九十九条第一項第三号の価額の総額が五百万円を超えない場合 当該現物出資財産の価額
- 1号: 引受人に割り当てる株式の総数が発行済株式の総数の10分の1を超えない場合。その引受人が給付する現物出資財産の全部について不要
- 2号: 定めた価額の総額が500万円を超えない場合。ちょうど500万円も含む
- 3号: 市場価格のある有価証券で、定めた価額が法務省令の方法で算定した市場価格を超えない場合。その有価証券についてだけ不要
- 4号: 弁護士・弁護士法人・公認会計士・監査法人・税理士・税理士法人の証明を受けた場合。不動産は証明に加えて不動産鑑定士の鑑定評価が要る
- 5号: 会社に対する金銭債権で弁済期が到来しており、定めた価額が負債の帳簿価額を超えない場合。弁済期が未到来なら調査が要る
正しい。市場価格のある有価証券について定めた価額が、法務省令の方法で算定した市場価格を超えない場合は、その有価証券について検査役の調査を要しない(会社法207条9項3号)。
会社法207条9項3号は、現物出資財産のうち市場価格のある有価証券について定められた価額が、その有価証券の市場価格として法務省令で定める方法により算定されるものを超えない場合には、その有価証券についての現物出資財産の価額について検査役の調査を要しないとする。市場価格のある有価証券は市場の取引を通じて客観的な評価が形成されており、市場価格を上回らない価額を付す限り過大評価のおそれがないので、検査役の専門的な評価を重ねる必要がないからである。本肢では、給付されるのは市場価格のある有価証券であり、定められた価額1000万円は法務省令の方法で算定した市場価格1000万円を超えていない。したがって3号に当たり、この有価証券についての検査役の調査は不要である。割当株式数1000株は発行済株式の総数5000株の10分の1を超えるので1号は働かず、価額も500万円を超えるので2号も働かないが、3号だけで足りる。3号はその有価証券についてだけ調査を外すので、同じ引受人が市場価格のない財産も給付するなら、その財産は別に検討が要る。
現物出資財産のうち、市場価格のある有価証券について定められた第百九十九条第一項第三号の価額が当該有価証券の市場価格として法務省令で定める方法により算定されるものを超えない場合 当該有価証券についての現物出資財産の価額
- 1号: 引受人に割り当てる株式の総数が発行済株式の総数の10分の1を超えない場合。その引受人が給付する現物出資財産の全部について不要
- 2号: 定めた価額の総額が500万円を超えない場合。ちょうど500万円も含む
- 3号: 市場価格のある有価証券で、定めた価額が法務省令の方法で算定した市場価格を超えない場合。その有価証券についてだけ不要
- 4号: 弁護士・弁護士法人・公認会計士・監査法人・税理士・税理士法人の証明を受けた場合。不動産は証明に加えて不動産鑑定士の鑑定評価が要る
- 5号: 会社に対する金銭債権で弁済期が到来しており、定めた価額が負債の帳簿価額を超えない場合。弁済期が未到来なら調査が要る
誤り。違うのは「税理士の証明を受けたときは、当該証明を受けた当該不動産についての現物出資財産の価額に関する検査役の調査は不要である」の部分である。不動産は証明に加えて不動産鑑定士の鑑定評価も要る(会社法207条9項4号かっこ書)。
会社法207条9項4号は、現物出資財産について定められた価額が相当であることについて弁護士、弁護士法人、弁護士・外国法事務弁護士共同法人、公認会計士、監査法人、税理士又は税理士法人の証明を受けた場合には、その証明を受けた現物出資財産の価額について検査役の調査を要しないとする。専門資格者の証明で評価の適正が担保され、証明者は価額が著しく不足した場合にてん補責任を負う(213条3項)ので、検査役の調査に代えたものである。ただし同号のかっこ書は、現物出資財産が不動産である場合には、その証明及び不動産鑑定士の鑑定評価と定める。不動産の価額の算定には鑑定の専門的知見が要り、弁護士や税理士の証明だけでは客観性を十分に担保できないという考慮による加重である。本肢の不動産は税理士の証明を受けただけで不動産鑑定士の鑑定評価を受けていないので、4号には当たらない。割当株式数1000株は発行済株式の総数の10分の1を超え、価額1000万円は500万円を超えるので、1号・2号にも当たらず、検査役の調査が必要である。
現物出資財産について定められた第百九十九条第一項第三号の価額が相当であることについて弁護士、弁護士法人、弁護士・外国法事務弁護士共同法人、公認会計士、監査法人、税理士又は税理士法人の証明(現物出資財産が不動産である場合にあっては、当該証明及び不動産鑑定士の鑑定評価。以下この号において同じ。)を受けた場合 当該証明を受けた現物出資財産の価額
- 1号: 引受人に割り当てる株式の総数が発行済株式の総数の10分の1を超えない場合。その引受人が給付する現物出資財産の全部について不要
- 2号: 定めた価額の総額が500万円を超えない場合。ちょうど500万円も含む
- 3号: 市場価格のある有価証券で、定めた価額が法務省令の方法で算定した市場価格を超えない場合。その有価証券についてだけ不要
- 4号: 弁護士・弁護士法人・公認会計士・監査法人・税理士・税理士法人の証明を受けた場合。不動産は証明に加えて不動産鑑定士の鑑定評価が要る
- 5号: 会社に対する金銭債権で弁済期が到来しており、定めた価額が負債の帳簿価額を超えない場合。弁済期が未到来なら調査が要る
誤り。違うのは「弁済期が到来していない金銭債権」について「検査役の調査は不要である」とする部分である。会社に対する金銭債権で調査が要らないのは、弁済期が到来しているものに限られる(会社法207条9項5号)。
会社法207条9項5号は、現物出資財産が株式会社に対する金銭債権であって、その金銭債権について定められた価額がその金銭債権に係る負債の帳簿価額を超えない場合には、その金銭債権についての現物出資財産の価額について検査役の調査を要しないとするが、対象となる金銭債権を「弁済期が到来しているものに限る」とかっこ書で絞っている。会社に対する債権の現物出資は債務の株式化であり、会社にとっては自らの負債が消えるだけなので、負債の帳簿価額を超えない価額を付す限り会社財産を過大に減らすおそれがない。他方、弁済期が未到来の債権は現在価値が額面を下回り得るので、額面どおりの評価をそのまま認めることができず、5号から外されている。本肢では、定められた価額1000万円は負債の帳簿価額1000万円を超えていないが、金銭債権の弁済期が到来していないので5号に当たらない。割当株式数1000株は発行済株式の総数の10分の1を超え、価額は500万円を超えるので1号・2号にも当たらず、検査役の調査が必要である。
現物出資財産が株式会社に対する金銭債権(弁済期が到来しているものに限る。)であって、当該金銭債権について定められた第百九十九条第一項第三号の価額が当該金銭債権に係る負債の帳簿価額を超えない場合 当該金銭債権についての現物出資財産の価額
- 1号: 引受人に割り当てる株式の総数が発行済株式の総数の10分の1を超えない場合。その引受人が給付する現物出資財産の全部について不要
- 2号: 定めた価額の総額が500万円を超えない場合。ちょうど500万円も含む
- 3号: 市場価格のある有価証券で、定めた価額が法務省令の方法で算定した市場価格を超えない場合。その有価証券についてだけ不要
- 4号: 弁護士・弁護士法人・公認会計士・監査法人・税理士・税理士法人の証明を受けた場合。不動産は証明に加えて不動産鑑定士の鑑定評価が要る
- 5号: 会社に対する金銭債権で弁済期が到来しており、定めた価額が負債の帳簿価額を超えない場合。弁済期が未到来なら調査が要る
正しい。解散した法人は清算の目的の範囲内で存続するものとみなされ、その限度で権利能力を持つから、当事者能力も認められる(28条、会社法476条など)。
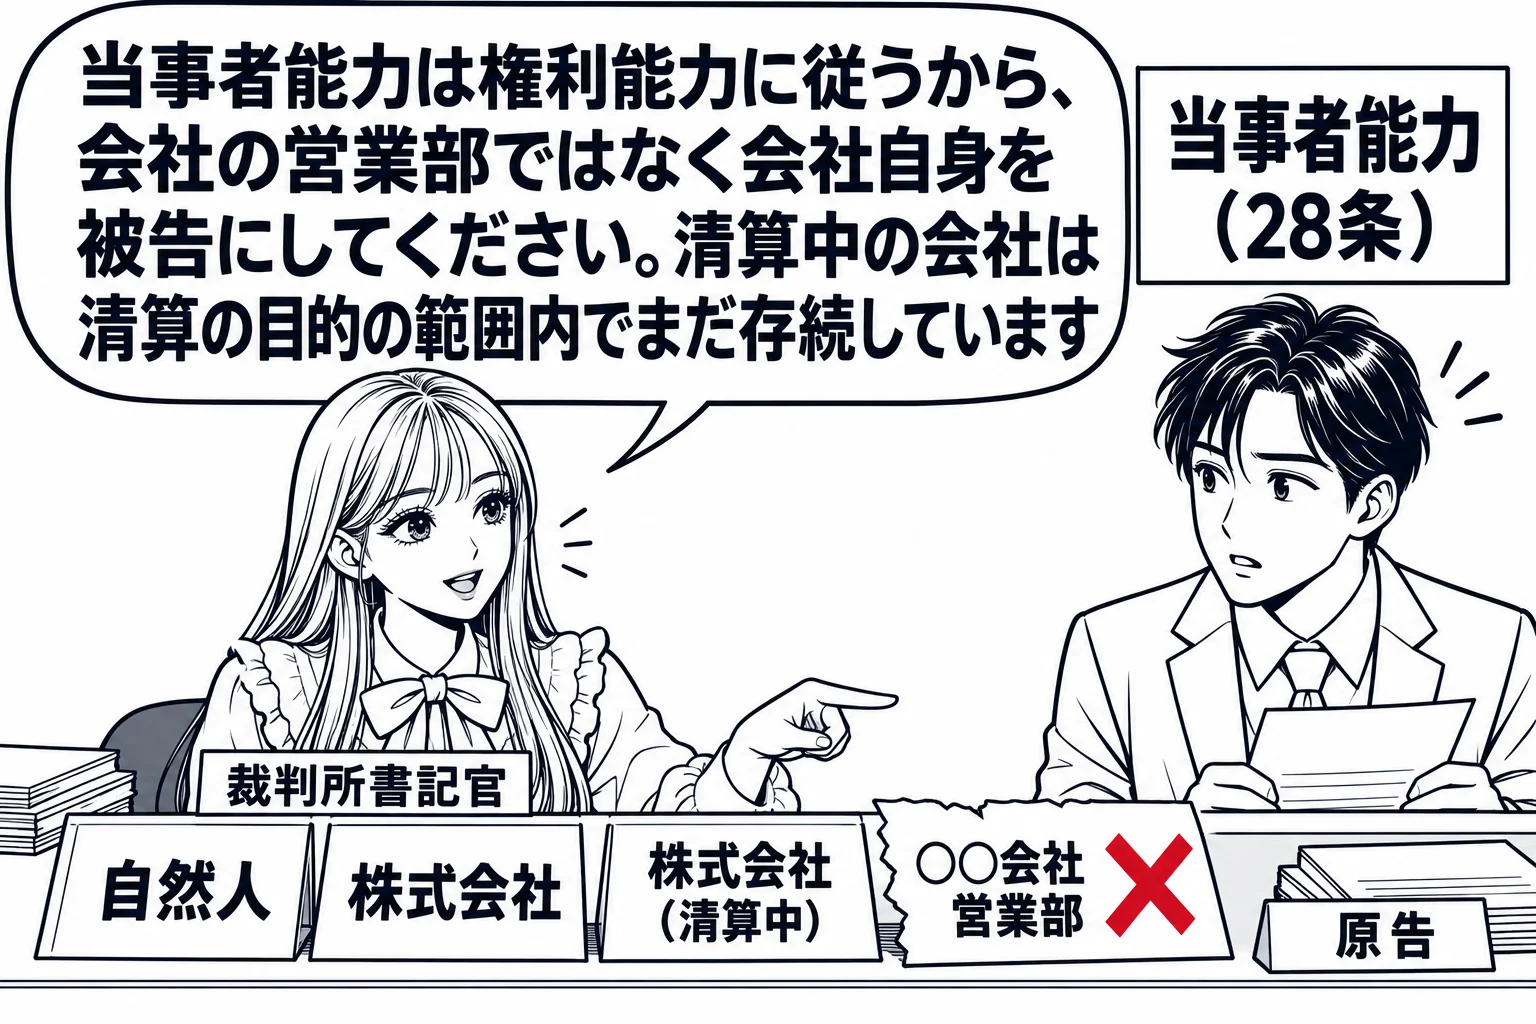
28条は、当事者能力は民法その他の法令に従うと定めるから、法人は法人格を持つ限り当事者能力を持つ。法人は解散によって直ちに消滅するのではなく、清算手続に入り、財産関係を整理することになる。会社法476条は、清算をする株式会社は清算の目的の範囲内において清算が結了するまではなお存続するものとみなすと定め、持分会社(同法645条)や一般社団法人・一般財団法人(一般社団法人及び一般財団法人に関する法律207条)にも同様の規定がある。清算中の法人は、債権の取立てや債務の弁済、残余財産の分配などのために権利義務の主体であり続ける必要があり、そのための訴訟の当事者にもなれなければ清算が進まないからである。したがって、解散した法人は、清算の目的の範囲内では存続するものとみなされ、その限度で当事者となることができる。清算に関する訴訟が係属している限り、清算結了の登記がされても当事者能力は失われない。肢は正しい。
前条の規定により清算をする株式会社(以下「清算株式会社」という。)は、清算の目的の範囲内において、清算が結了するまではなお存続するものとみなす。
- 自然人:出生から死亡まで当事者能力がある。胎児は損害賠償請求権については既に生まれたものとみなされる(民法721条)
- 法人:法人格がある限り当事者能力がある。解散後も清算の目的の範囲内では存続するものとみなされる(会社法476条など)
- 法人でない社団・財団:代表者又は管理人の定めがあれば、その名において訴え、又は訴えられることができる(29条)
- 法人の一部署:当事者能力はなく、法人自身が当事者になる
正しい。解散した法人は清算の目的の範囲内で存続するものとみなされ、その限度で権利能力を持つから、当事者能力も認められる(28条、会社法476条など)。
28条は、当事者能力は民法その他の法令に従うと定めるから、法人は法人格を持つ限り当事者能力を持つ。法人は解散によって直ちに消滅するのではなく、清算手続に入り、財産関係を整理することになる。会社法476条は、清算をする株式会社は清算の目的の範囲内において清算が結了するまではなお存続するものとみなすと定め、持分会社(同法645条)や一般社団法人・一般財団法人(一般社団法人及び一般財団法人に関する法律207条)にも同様の規定がある。清算中の法人は、債権の取立てや債務の弁済、残余財産の分配などのために権利義務の主体であり続ける必要があり、そのための訴訟の当事者にもなれなければ清算が進まないからである。したがって、解散した法人は、清算の目的の範囲内では存続するものとみなされ、その限度で当事者となることができる。清算に関する訴訟が係属している限り、清算結了の登記がされても当事者能力は失われない。肢は正しい。
前条の規定により清算をする株式会社(以下「清算株式会社」という。)は、清算の目的の範囲内において、清算が結了するまではなお存続するものとみなす。
- 自然人:出生から死亡まで当事者能力がある。胎児は損害賠償請求権については既に生まれたものとみなされる(民法721条)
- 法人:法人格がある限り当事者能力がある。解散後も清算の目的の範囲内では存続するものとみなされる(会社法476条など)
- 法人でない社団・財団:代表者又は管理人の定めがあれば、その名において訴え、又は訴えられることができる(29条)
- 法人の一部署:当事者能力はなく、法人自身が当事者になる