株式会社は、株主(種類株式発行会社にあっては、ある種類の種類株主)に対して新たに払込みをさせないで当該株式会社の株式の割当て(以下この款において「株式無償割当て」という。)をすることができる。
この条文の過去問 5問
正しい。株式の分割では株主の株式が細分化されるだけで自己株式を交付する余地がないが、株式無償割当てでは会社の保有する自己株式を割り当てることができる。
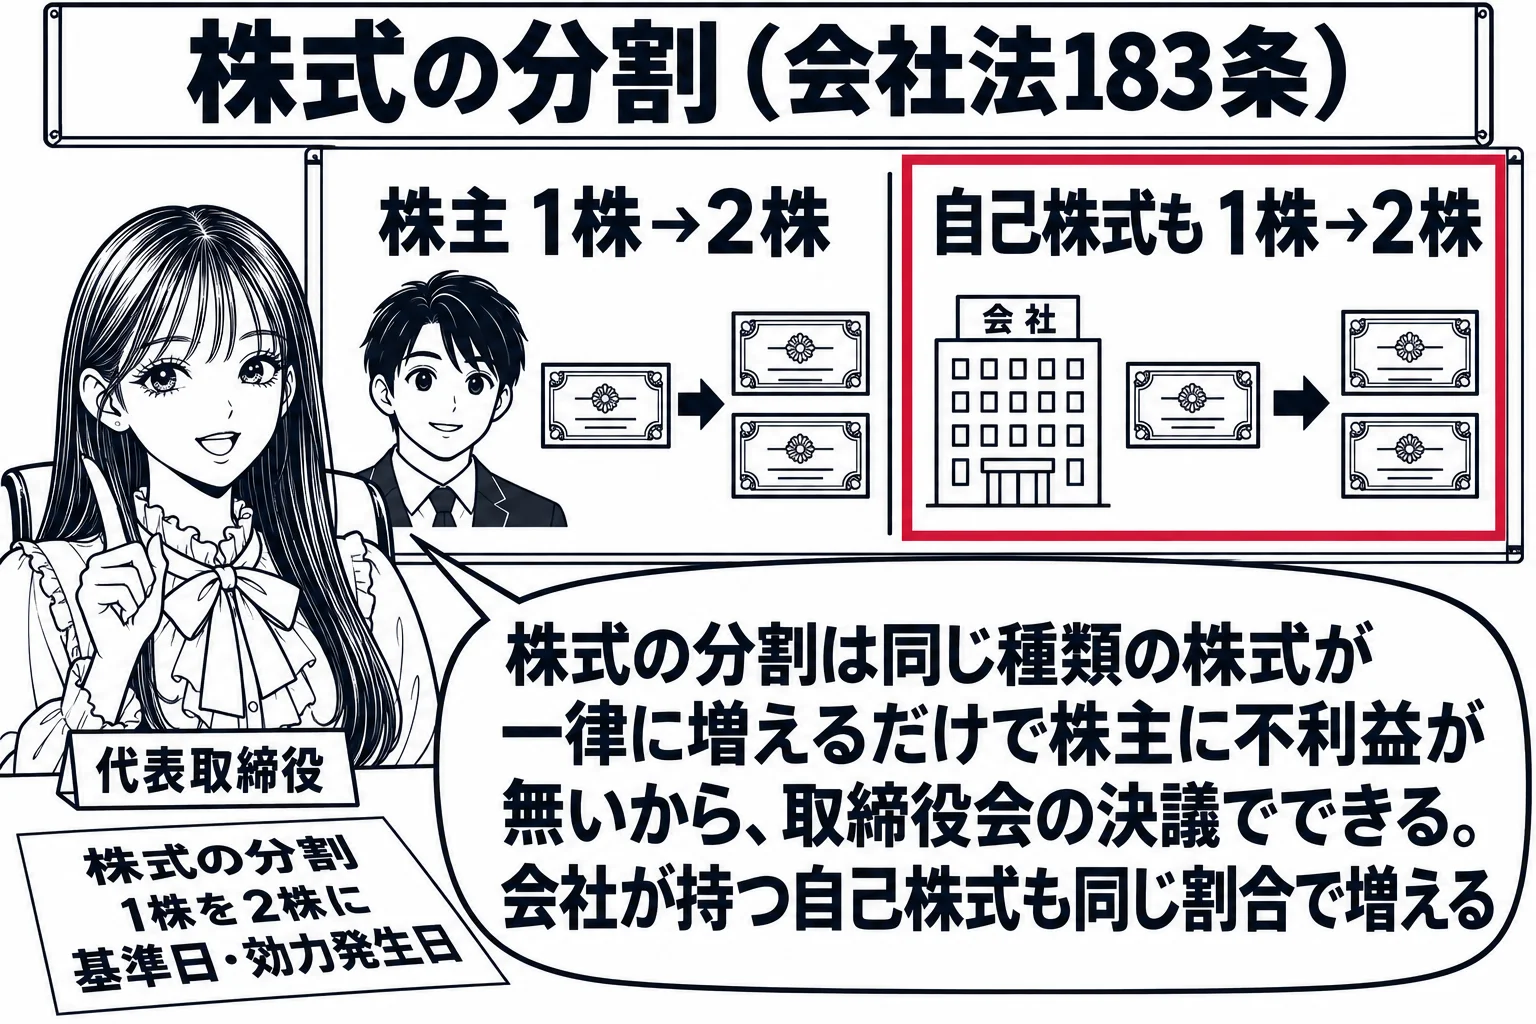
株式の分割は、株主が基準日に有する株式の数に割合を乗じた数の株式を株主が取得するという仕組みであり(会社法184条1項)、株主の手元の株式が増えるだけで、会社が持っている自己株式を株主に渡すという行為は含まれない。これに対し株式無償割当ては、株主に新たに払込みをさせないで「当該株式会社の株式の割当て」をする行為であり(185条)、割り当てる株式は新たに発行する株式でも会社が保有する自己株式でもよい。無償割当ては株主に対する株式の交付であって、交付する株式の出どころを問わないからである。自己株式を交付した場合には発行済株式の総数は増えない。株式の分割では自己株式を株主に取得させることができず、株式無償割当てではできるとする本肢は正しい。
株式会社は、株主(種類株式発行会社にあっては、ある種類の種類株主)に対して新たに払込みをさせないで当該株式会社の株式の割当て(以下この款において「株式無償割当て」という。)をすることができる。
正しい。株式の分割では株主の株式が細分化されるだけで自己株式を交付する余地がないが、株式無償割当てでは会社の保有する自己株式を割り当てることができる。
株式の分割は、株主が基準日に有する株式の数に割合を乗じた数の株式を株主が取得するという仕組みであり(会社法184条1項)、株主の手元の株式が増えるだけで、会社が持っている自己株式を株主に渡すという行為は含まれない。これに対し株式無償割当ては、株主に新たに払込みをさせないで「当該株式会社の株式の割当て」をする行為であり(185条)、割り当てる株式は新たに発行する株式でも会社が保有する自己株式でもよい。無償割当ては株主に対する株式の交付であって、交付する株式の出どころを問わないからである。自己株式を交付した場合には発行済株式の総数は増えない。株式の分割では自己株式を株主に取得させることができず、株式無償割当てではできるとする本肢は正しい。
株式会社は、株主(種類株式発行会社にあっては、ある種類の種類株主)に対して新たに払込みをさせないで当該株式会社の株式の割当て(以下この款において「株式無償割当て」という。)をすることができる。
誤り。「株式無償割当てによる株式の発行」は、株主に新たに払込みをさせないで株式を割り当てるものであり、金銭が会社に払い込まれないので資金調達方法とならない(会社法185条)。
株式無償割当ては、会社法185条の文言どおり、株主に対して新たに払込みをさせないで会社の株式の割当てをする制度であり、株主からの財産の拠出を伴わない。割当てに関する事項は定款に別段の定めがある場合を除き株主総会(取締役会設置会社では取締役会)の決議で定め(186条3項)、会社以外の株主の有する株式の数に応じて割り当てなければならず(同条2項)、株主は効力発生日に当然に割り当てられた株式の株主となる(187条1項)。株主から会社への出資が存在しない以上、会社財産は増えず、資本金・資本準備金も増加しない。実質は既存の株式を細分化して単位を調整する株式の分割(183条)と同じであり、株主の持分割合にも変動を生じさせない。したがって株式無償割当てによる株式の発行では金銭が会社に払い込まれることがなく、資金調達方法とはなり得ない。本肢は×である。
株式会社は、株主(種類株式発行会社にあっては、ある種類の種類株主)に対して新たに払込みをさせないで当該株式会社の株式の割当て(以下この款において「株式無償割当て」という。)をすることができる。
| 発行・処分 | 金銭の払込み | 根拠 |
|---|---|---|
| 株式無償割当てによる株式の発行 | なし(新たに払込みをさせない) | 185条 |
| 転換社債型の新株予約権付社債の発行 | あり(社債の発行時に払込み) | 2条22号・236条1項3号 |
| 新株予約権の行使に伴う株式の発行 | あり(行使時に出資される財産の価額の全額を払込み) | 236条1項2号・281条1項 |
| 自己株式の処分 | あり(募集株式の発行等として払込金額を払込み) | 199条1項・208条1項 |
| 取得条項付株式の取得の対価としての株式の発行 | なし(取得する株式と引換えに交付するだけ) | 108条2項6号ロ |
| 株式の分割 | なし | 183条 |
正しい。株式無償割当てでは、ある種類の株式の株主に対して他の種類の株式を割り当てることができる。
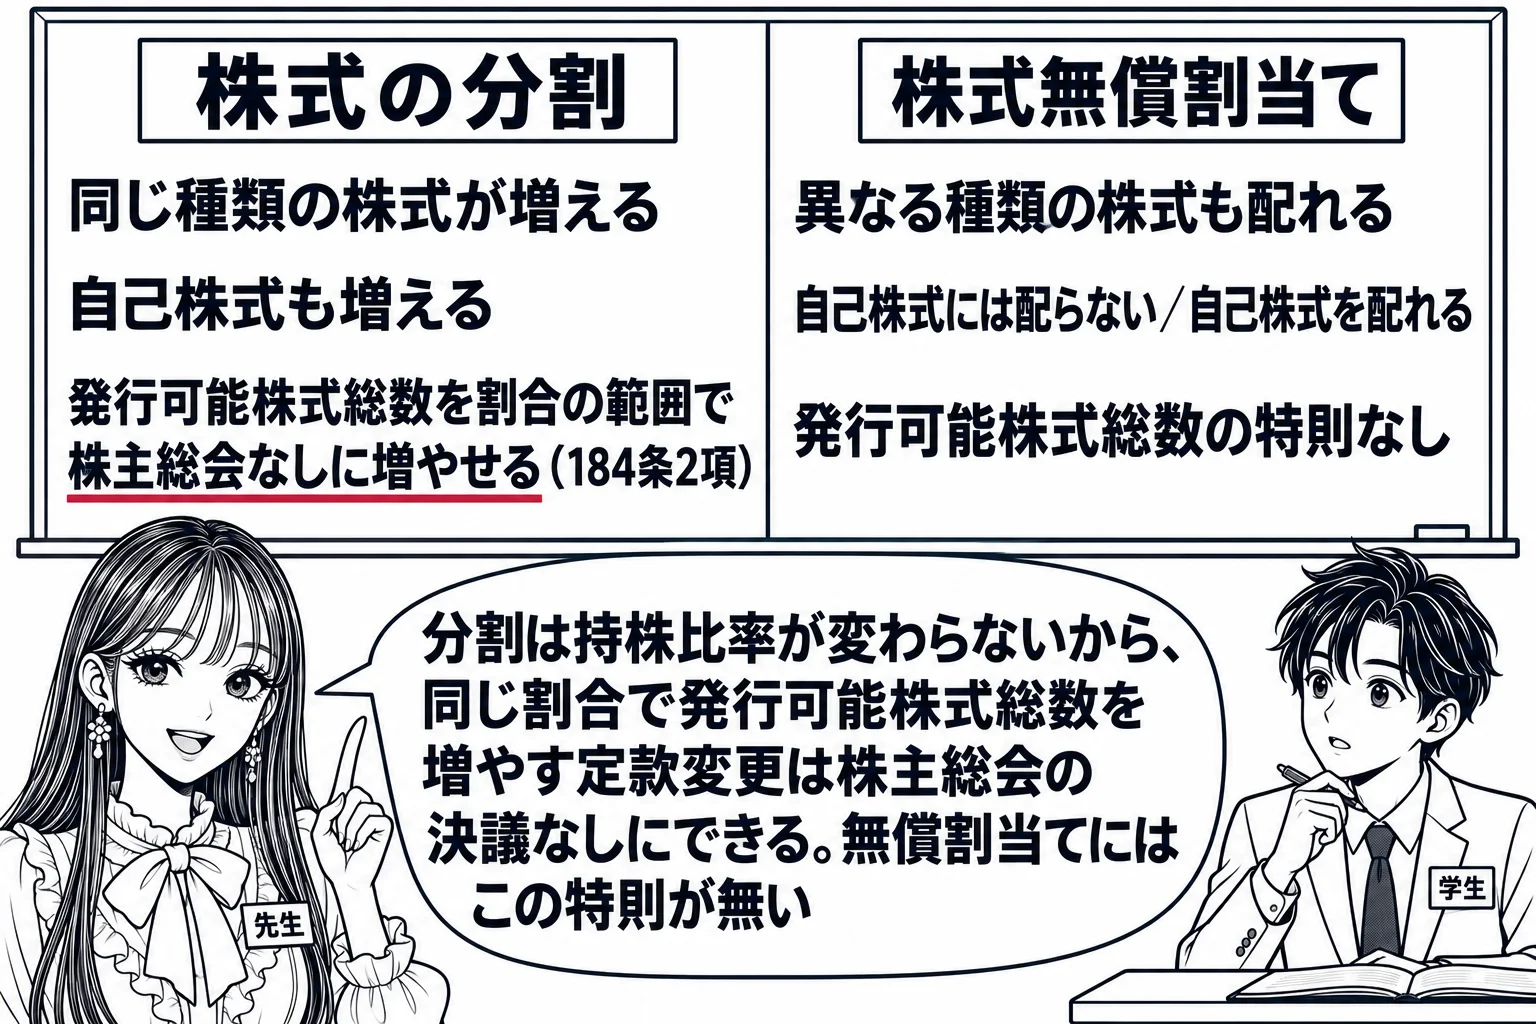
株式無償割当てとは、株主に新たに払込みをさせないで当該会社の株式を割り当てることである(会社法185条)。会社は、割り当てる株式の数又はその算定方法、効力発生日、種類株式発行会社ではどの種類の株主に割り当てるかを定め(186条1項)、割当ては株主の有する株式の数に応じてするものでなければならない(同条2項)。186条が制限するのは株主間の比例的な割当てだけであり、割り当てる株式の種類を株主の有する株式と同じ種類に限る規定は無い。そのため普通株主に対して優先株式を割り当てるように、ある種類の株式の株主に他の種類の株式を割り当てることができる。この点が、既存の株式を細分化するだけなので同じ種類の株式しか増えない株式の分割との違いである。無償割当てには、自己株式には割り当てない一方で、交付する株式として自己株式を用いることができるという違いもある(186条2項・187条1項)。肢は正しい。
前項第一号に掲げる事項についての定めは、当該株式会社以外の株主(種類株式発行会社にあっては、同項第三号の種類の種類株主)の有する株式(種類株式発行会社にあっては、同項第三号の種類の株式)の数に応じて同項第一号の株式を割り当てることを内容とするものでなければならない。
| 項目 | 株式の分割 | 株式無償割当て |
|---|---|---|
| 決議 | 株主総会。取締役会設置会社では取締役会(183条2項) | 同じ(186条3項) |
| 増える株式の種類 | 同じ種類だけ | 異なる種類も可 |
| 自己株式 | 自己株式の数も増える | 自己株式には割り当てない。交付する株式に自己株式を使える |
| 発行可能株式総数 | 現に2以上の種類を発行していなければ株主総会の決議なしに割合の範囲で増やせる(184条2項) | 特則なし |
| 端数 | 生じ得る(235条1項) | 生じ得る(234条1項3号) |
正しい。資本金の額は株式の発行に際して株主となる者が払込み又は給付をした財産の額を基礎とするので(会社法445条1項)、払込みをさせずに株式を割り当てる株式無償割当て(185条)では資本金は増えない。
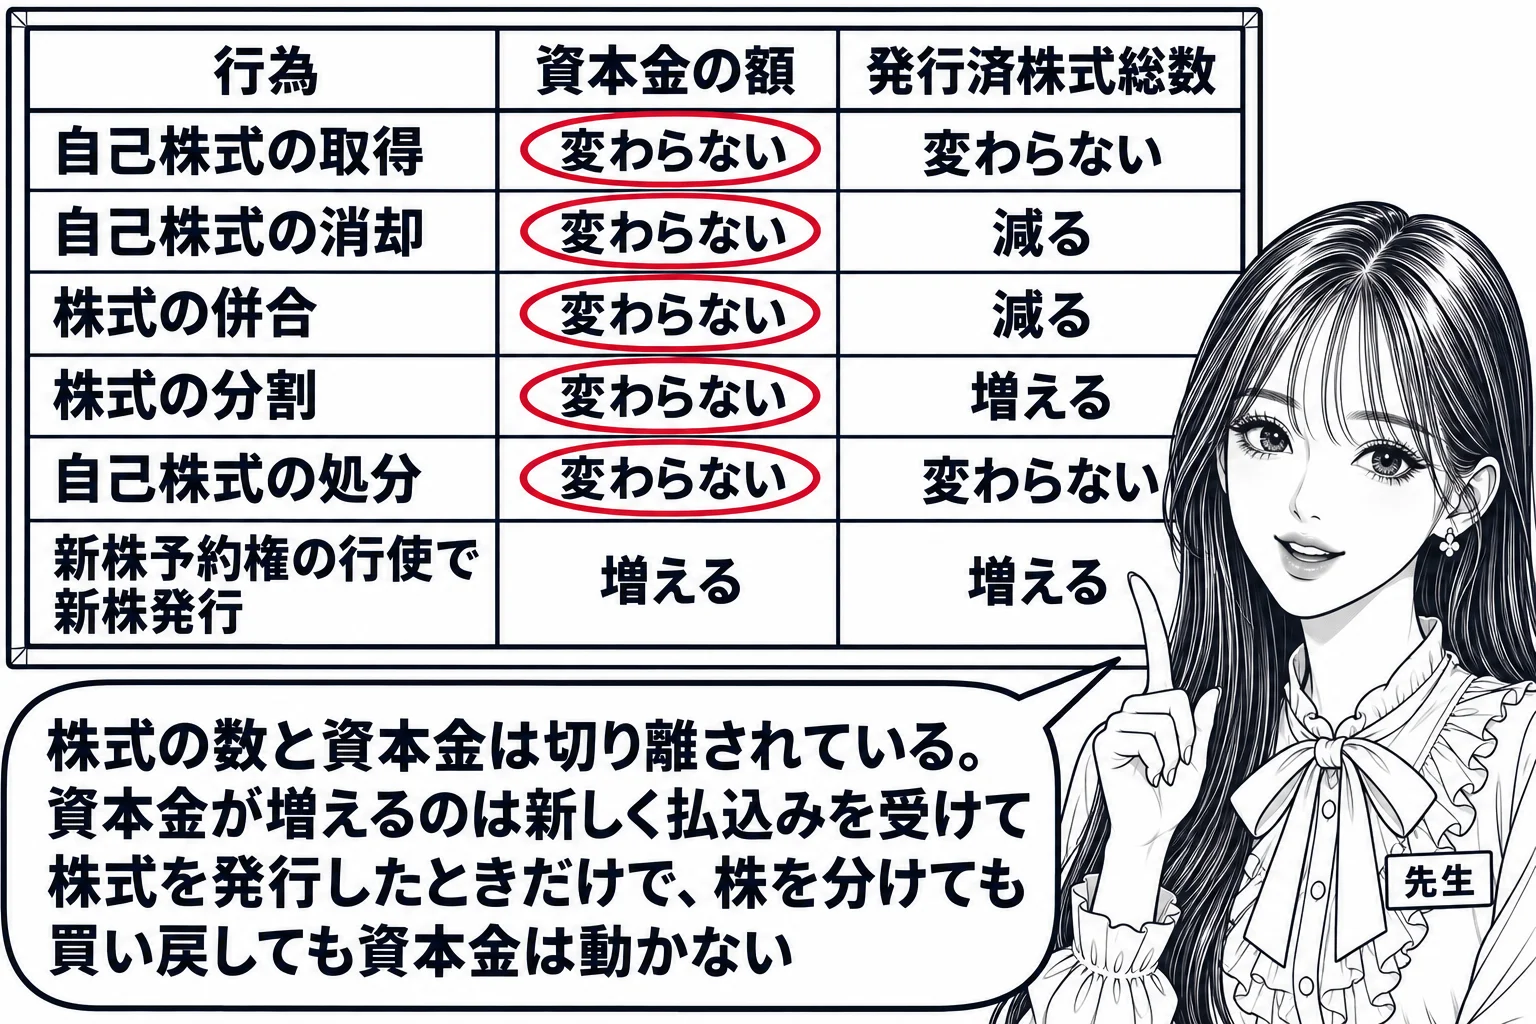
会社法445条1項は、株式会社の資本金の額は、この法律に別段の定めがある場合を除き、設立又は株式の発行に際して株主となる者が会社に対して払込み又は給付をした財産の額とすると定める。資本金は会社に現実に入った出資の額を基礎とする計算上の数額であり、払込みのない株式の発行によって増えることはない。185条の株式無償割当ては、株主に対して新たに払込みをさせないで会社の株式を割り当てる制度であり、新株を発行して割り当てる場合でも会社に財産は入らない。したがって発行済株式の総数は増えるが、資本金の額は変わらない。株式の分割(183条)も同じく株式の数だけが増えて資本金は変わらず、逆に剰余金や準備金を資本金に組み入れれば(450条・448条1項2号)株式の数は変わらずに資本金だけが増える。株式の数と資本金の額は切り離されており、資本金が増えるのは新たに払込み又は給付を受けて株式を発行したときに限られる。肢は正しい。
株式会社は、株主(種類株式発行会社にあっては、ある種類の種類株主)に対して新たに払込みをさせないで当該株式会社の株式の割当て(以下この款において「株式無償割当て」という。)をすることができる。
| 行為 | 資本金の額 | 発行済株式総数 |
|---|---|---|
| 自己株式の取得 | 変わらない | 変わらない |
| 自己株式の消却(178条) | 変わらない | 減る |
| 株式の併合(180条) | 変わらない | 減る |
| 株式の分割(183条) | 変わらない | 増える |
| 株式無償割当てで新株を発行(185条) | 変わらない | 増える |
| 自己株式の処分(199条) | 変わらない | 変わらない |
| 募集株式の発行・新株予約権の行使で新株を発行 | 増える | 増える |
| 剰余金・準備金の資本組入れ(448条・450条) | 増える | 変わらない |