1会計監査人は、次章の定めるところにより、株式会社の計算書類及びその附属明細書、臨時計算書類並びに連結計算書類を監査する。この場合において、会計監査人は、法務省令で定めるところにより、会計監査報告を作成しなければならない。
2会計監査人は、いつでも、次に掲げるものの閲覧及び謄写をし、又は取締役及び会計参与並びに支配人その他の使用人に対し、会計に関する報告を求めることができる。会計帳簿又はこれに関する資料が書面をもって作成されているときは、当該書面会計帳簿又はこれに関する資料が電磁的記録をもって作成されているときは、当該電磁的記録に記録された事項を法務省令で定める方法により表示したもの
1 会計帳簿又はこれに関する資料が書面をもって作成されているときは、当該書面
2 会計帳簿又はこれに関する資料が電磁的記録をもって作成されているときは、当該電磁的記録に記録された事項を法務省令で定める方法により表示したもの
3会計監査人は、その職務を行うため必要があるときは、会計監査人設置会社の子会社に対して会計に関する報告を求め、又は会計監査人設置会社若しくはその子会社の業務及び財産の状況の調査をすることができる。
4前項の子会社は、正当な理由があるときは、同項の報告又は調査を拒むことができる。
5会計監査人は、その職務を行うに当たっては、次のいずれかに該当する者を使用してはならない。第三百三十七条第三項第一号又は第二号に掲げる者会計監査人設置会社又はその子会社の取締役、会計参与、監査役若しくは執行役又は支配人その他の使用人である者会計監査人設置会社又はその子会社から公認会計士又は監査法人の業務以外の業務により継続的な報酬を受けている者
1 第三百三十七条第三項第一号又は第二号に掲げる者
2 会計監査人設置会社又はその子会社の取締役、会計参与、監査役若しくは執行役又は支配人その他の使用人である者
3 会計監査人設置会社又はその子会社から公認会計士又は監査法人の業務以外の業務により継続的な報酬を受けている者
6指名委員会等設置会社における第二項の規定の適用については、同項中「取締役」とあるのは、「執行役、取締役」とする。
この条文の過去問 2問
正しい。会計監査人は、いつでも、会計帳簿又はこれに関する資料の閲覧及び謄写をし、又は取締役及び会計参与並びに支配人その他の使用人に対し会計に関する報告を求めることができる(396条2項)。
会社法396条2項は、会計監査人は、いつでも、会計帳簿又はこれに関する資料が書面で作成されているときはその書面(1号)、電磁的記録で作成されているときはその記録事項を表示したもの(2号)の閲覧及び謄写をし、又は取締役及び会計参与並びに支配人その他の使用人に対し、会計に関する報告を求めることができると定める。会計帳簿の閲覧謄写の権限も取締役に対する会計に関する報告の請求権も、ともに会計監査人に認められている。「いつでも」とされているから、取締役会や監査役会の承認は要らず、時期や必要性の疎明も要件にならない。報告を求める相手方は取締役に限らず会計参与や支配人その他の使用人にも及ぶが、本肢はそのうち取締役を挙げたにすぎず、条文の一部を述べたものとして誤りではない。会計監査人の調査の権限はあくまで会計に関する事項に及ぶにとどまり、業務全般に及ぶ監査役の業務及び財産の状況の調査権(381条2項)とは範囲を異にする。本肢は396条2項のとおりであり、正しい。
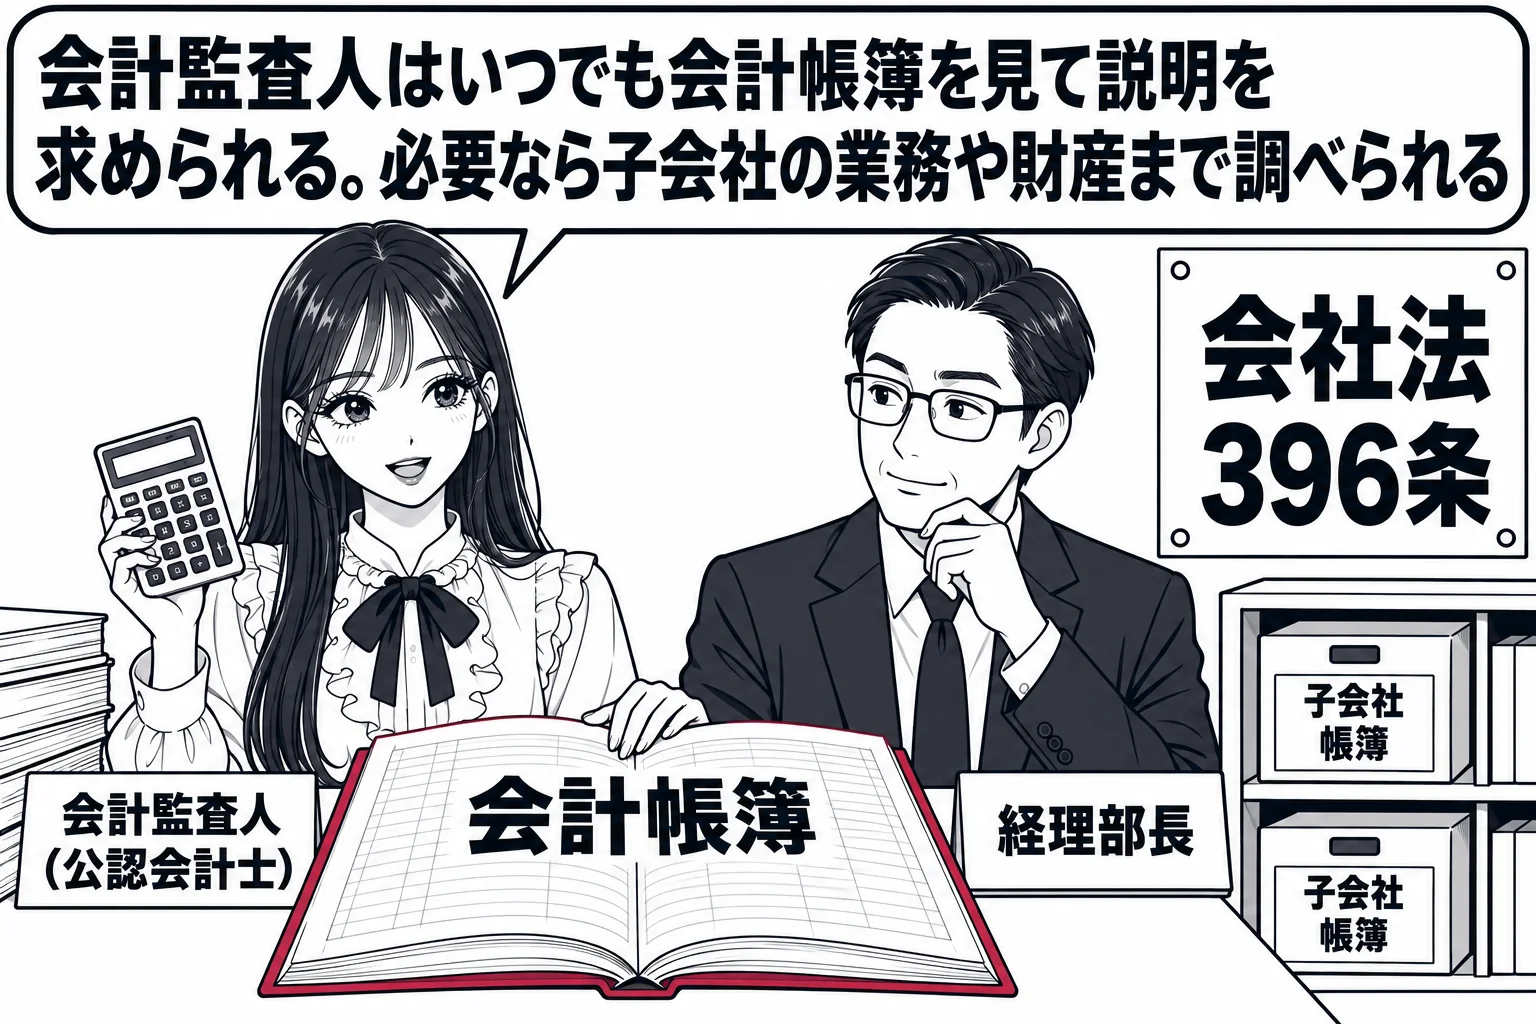
会計監査人は、いつでも、次に掲げるものの閲覧及び謄写をし、又は取締役及び会計参与並びに支配人その他の使用人に対し、会計に関する報告を求めることができる。一 会計帳簿又はこれに関する資料が書面をもって作成されているときは、当該書面 二 会計帳簿又はこれに関する資料が電磁的記録をもって作成されているときは、当該電磁的記録に記録された事項を法務省令で定める方法により表示したもの
誤り。違うのは「その子会社の業務及び財産の状況の調査をする権限を有しない」の部分である。会計監査人は、職務を行うため必要があるときは、子会社に対する会計に関する報告の請求だけでなく、会社又はその子会社の業務及び財産の状況の調査もすることができる(396条3項)。
会社法396条3項は、会計監査人は、その職務を行うため必要があるときは、会計監査人設置会社の子会社に対して会計に関する報告を求め、又は会計監査人設置会社若しくはその子会社の業務及び財産の状況の調査をすることができると定める。子会社に対する会計に関する報告の請求権だけでなく、会社自身と子会社の業務及び財産の状況の調査権も明文で認められている。子会社を使った資産の飛ばしや売上の付け替えによる粉飾は珍しくなく、連結計算書類の監査も会計監査人の職務に含まれる(396条1項)以上、親会社の帳簿を調べるだけでは適正な会計監査を果たせないからである。もっとも子会社は独立の法人であるから、同条4項は、子会社は正当な理由があるときは3項の報告又は調査を拒むことができるとして、その利益に配慮している。この構造は監査役の子会社調査権(381条3項・4項)と同じである。本肢は子会社の業務及び財産の状況の調査権を否定する点で誤りである。
会計監査人は、その職務を行うため必要があるときは、会計監査人設置会社の子会社に対して会計に関する報告を求め、又は会計監査人設置会社若しくはその子会社の業務及び財産の状況の調査をすることができる。