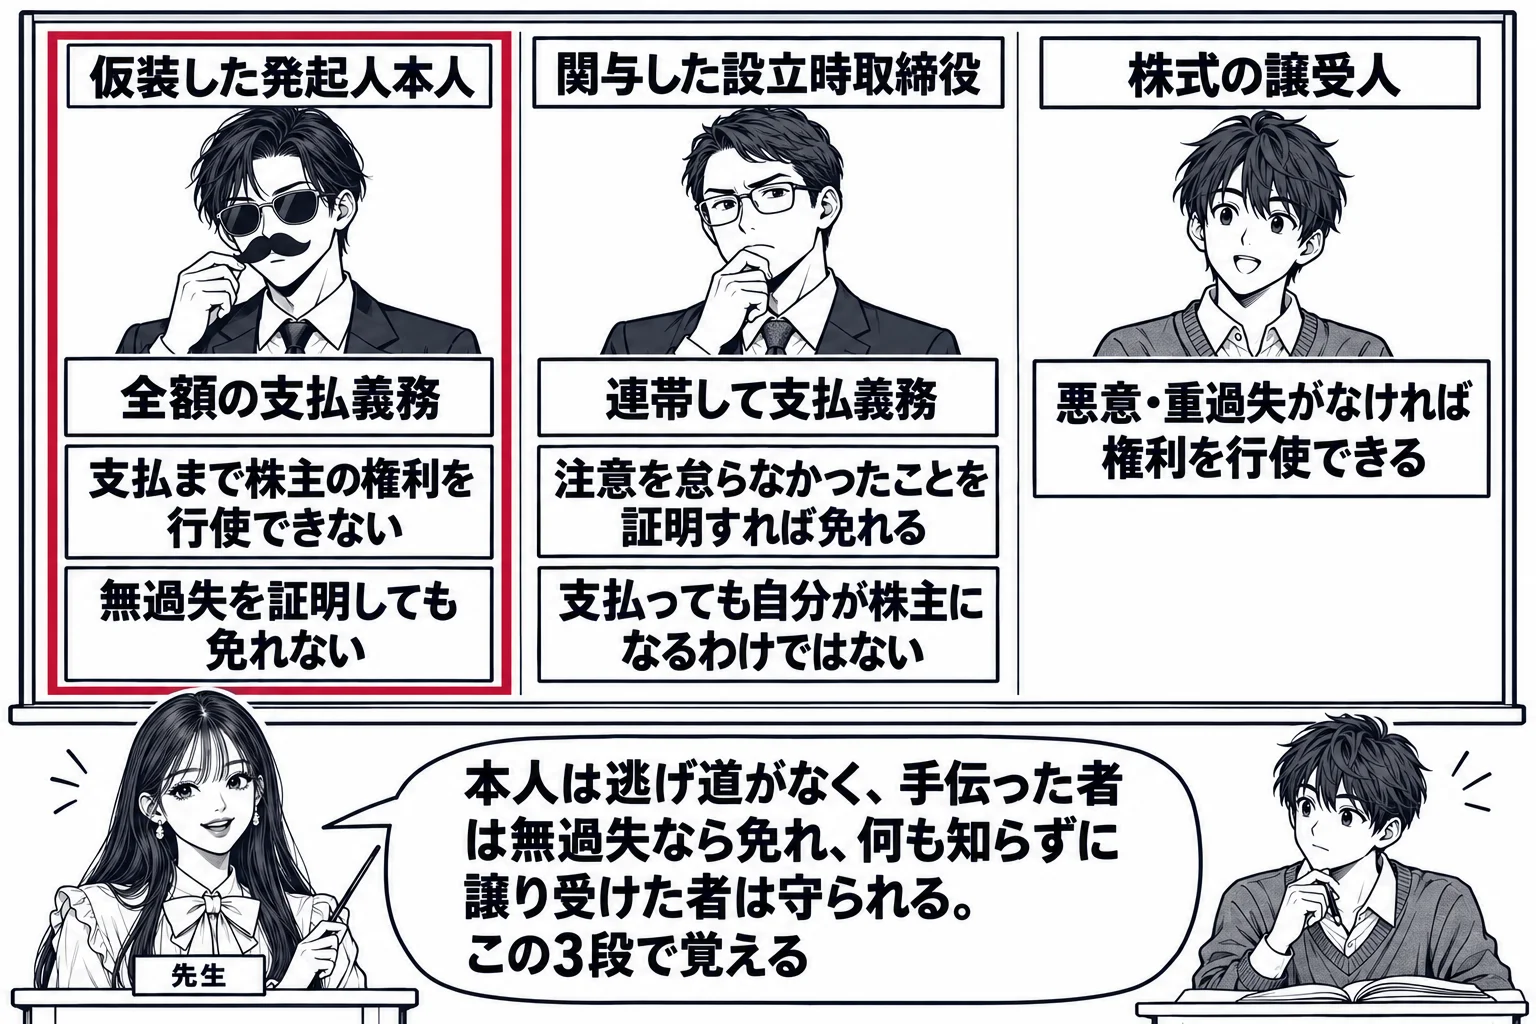
1株式会社の成立の時における現物出資財産等の価額が当該現物出資財産等について定款に記載され、又は記録された価額(定款の変更があった場合にあっては、変更後の価額)に著しく不足するときは、発起人及び設立時取締役は、当該株式会社に対し、連帯して、当該不足額を支払う義務を負う。
2前項の規定にかかわらず、次に掲げる場合には、発起人(第二十八条第一号の財産を給付した者又は同条第二号の財産の譲渡人を除く。第二号において同じ。)及び設立時取締役は、現物出資財産等について同項の義務を負わない。第二十八条第一号又は第二号に掲げる事項について第三十三条第二項の検査役の調査を経た場合当該発起人又は設立時取締役がその職務を行うについて注意を怠らなかったことを証明した場合
1 第二十八条第一号又は第二号に掲げる事項について第三十三条第二項の検査役の調査を経た場合
2 当該発起人又は設立時取締役がその職務を行うについて注意を怠らなかったことを証明した場合
3第一項に規定する場合には、第三十三条第十項第三号に規定する証明をした者(以下この項において「証明者」という。)は、第一項の義務を負う者と連帯して、同項の不足額を支払う義務を負う。ただし、当該証明者が当該証明をするについて注意を怠らなかったことを証明した場合は、この限りでない。
この条文の過去問 7問
正しい。現物出資に関する事項について裁判所が選任した検査役の調査を経た場合には、設立時取締役は不足額を支払う義務を負わない(会社法52条2項1号)。
会社法52条1項は、株式会社の成立の時における現物出資財産等の価額が定款に記載された価額に著しく不足するときは、発起人及び設立時取締役は会社に対して連帯して不足額を支払う義務を負うと定める。同条2項は、現物出資をした発起人と財産引受けの譲渡人である発起人を除く発起人と設立時取締役について、定款に記載された現物出資・財産引受けに関する事項について33条2項の検査役の調査を経た場合(1号)と、職務を行うについて注意を怠らなかったことを証明した場合(2項2号)には、この義務を負わないとする。検査役は裁判所が選任する中立の調査者であり、その調査を経た価額について、設立時取締役に過大評価の責任を負わせるのは酷だからである。設立時取締役は現物出資をした本人ではないので、2項の除外には当たらない。本肢は発起設立の場合であり、2号の無過失の証明による免責も使えるが、肢は1号の検査役の調査を経た場合を問うており、その場合に義務を負わないとする点で52条2項1号のとおりである。募集設立では2号の免責がない(103条1項)が、1号の免責は変わらない。本肢は正しい。
前項の規定にかかわらず、次に掲げる場合には、発起人(第二十八条第一号の財産を給付した者又は同条第二号の財産の譲渡人を除く。第二号において同じ。)及び設立時取締役は、現物出資財産等について同項の義務を負わない。
一 第二十八条第一号又は第二号に掲げる事項について第三十三条第二項の検査役の調査を経た場合
二 当該発起人又は設立時取締役がその職務を行うについて注意を怠らなかったことを証明した場合
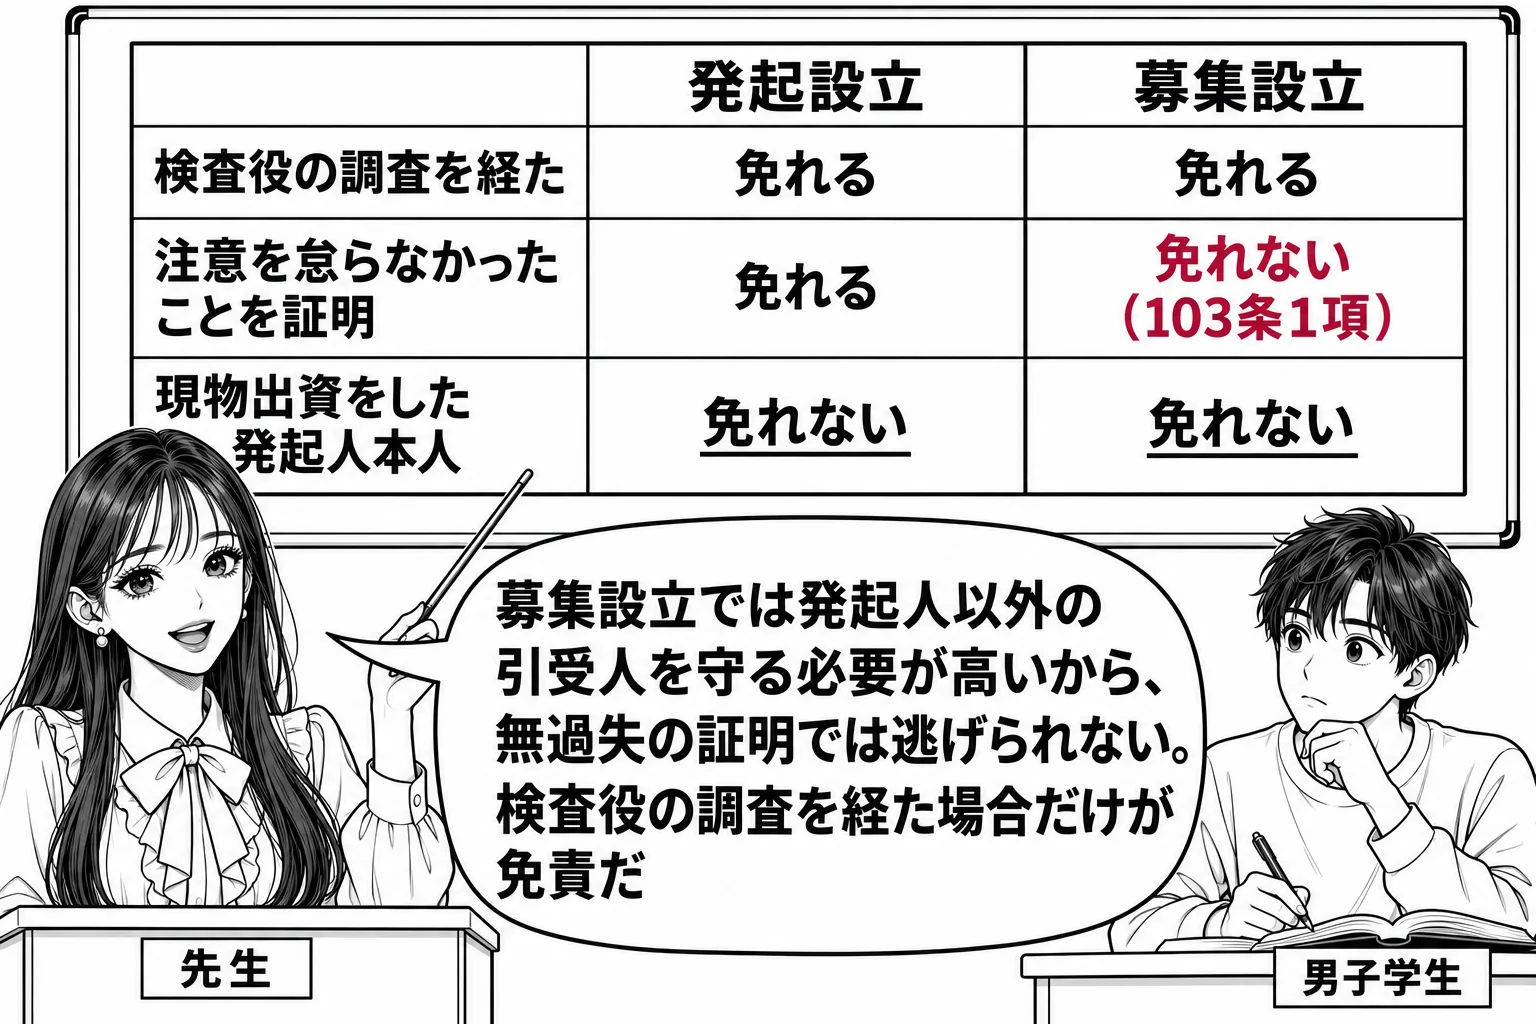
| 場合 | 発起設立 | 募集設立 |
|---|---|---|
| 検査役の調査を経た | 免れる(52条2項1号) | 免れる |
| 注意を怠らなかったことを証明 | 免れる(52条2項2号) | 免れない(103条1項) |
| 現物出資をした発起人・譲渡人である発起人 | 免れない | 免れない |
正しい。募集の広告等に氏名と設立を賛助する旨の記載を承諾した者は発起人とみなされ(会社法103条4項)、検査役の調査を経た場合を除き、現物出資財産の不足額の支払義務を負う(52条1項・2項1号)。
会社の成立の時における現物出資財産等の価額が定款に記載された価額に著しく不足するときは、発起人と設立時取締役は会社に対し連帯して不足額を支払う義務を負う(会社法52条1項)。現物出資・財産引受けについて検査役の調査を経た場合にはこの義務を負わず(同条2項1号)、募集設立では注意を怠らなかったことの証明による免責は認められない(103条1項)。そして103条4項は、募集設立において、募集の広告その他募集に関する書面等に自己の氏名又は名称及び会社の設立を賛助する旨を記載することを承諾した者(発起人を除く)は、発起人とみなして発起人の責任の規定を適用すると定める。設立の賛助者として名を出すことを承諾した者は、定款に署名していなくても一般の投資者からは発起人と同じに見られ、その信用を利用して引受人を集めているので、発起人と同じ責任を負わせるのが公平だからである。したがって本肢の者は、検査役の調査を経た場合を除いて不足額の支払義務を負い、本肢は正しい。
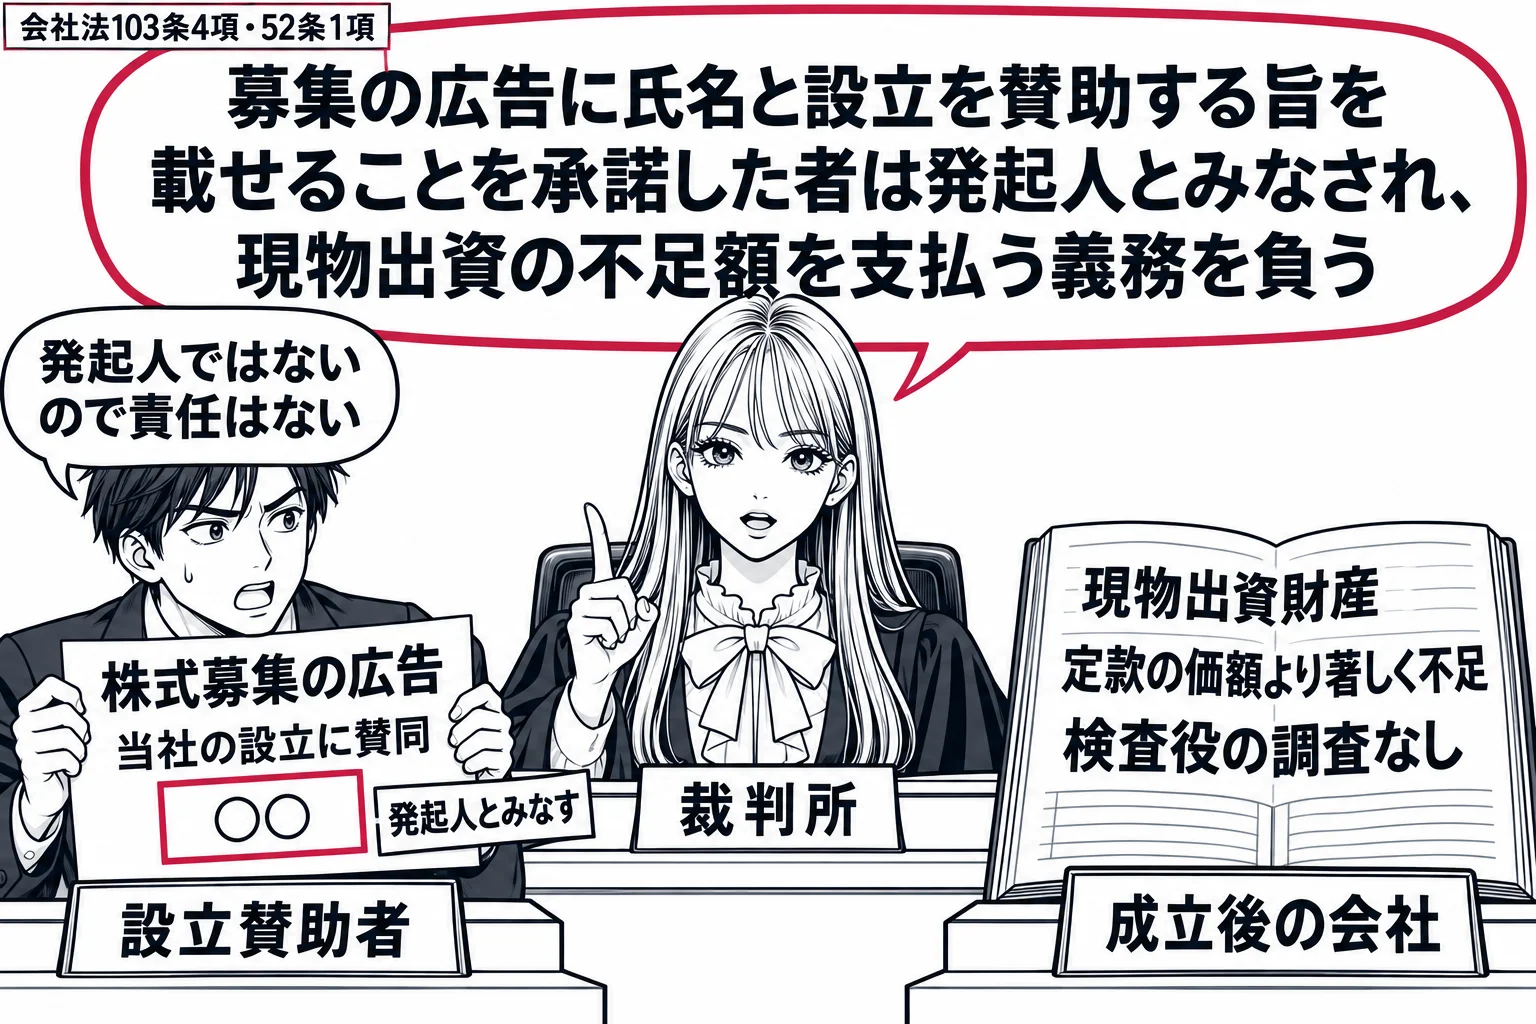
第五十七条第一項の募集をした場合において、当該募集の広告その他当該募集に関する書面又は電磁的記録に自己の氏名又は名称及び株式会社の設立を賛助する旨を記載し、又は記録することを承諾した者(発起人を除く。)は、発起人とみなして、前節及び前三項の規定を適用する。
- 責任: 成立の時の現物出資財産等の価額が定款の価額に著しく不足するとき、発起人と設立時取締役が連帯して不足額を支払う(52条1項)
- 検査役の調査を経た: 発起人(出資者・譲渡人を除く)と設立時取締役は免責(52条2項1号)。発起設立・募集設立とも
- 注意を怠らなかったことを証明: 発起設立では免責(52条2項2号)。募集設立では免責されない(103条1項)
- 現物出資をした発起人・譲渡人である発起人: どちらの場合も免責されない(52条2項括弧書)
- 擬似発起人: 募集設立で募集の広告等に氏名と設立を賛助する旨の記載を承諾した者は発起人とみなされ、同じ責任を負う(103条4項)
- 価額を証明した弁護士等: 注意を怠らなかったことを証明すれば免責(52条3項ただし書)
誤り。違うのは「検査役の調査を経たときでも、他の発起人は、会社に対し、その不足額を支払う義務を負う」の部分である。財産引受けについて検査役の調査を経た場合、譲渡人である発起人以外の発起人は不足額の支払義務を負わない(会社法52条2項1号)。
会社の成立の時における現物出資財産等(現物出資財産と財産引受けの目的財産)の価額が定款に記載された価額に著しく不足するときは、発起人と設立時取締役は会社に対し連帯してその不足額を支払う義務を負う(会社法52条1項)。会社の財産的基礎を確保し、過大評価による他の株主や会社債権者の不利益を防ぐ趣旨である。しかし同条2項1号は、現物出資又は財産引受けに関する事項について33条2項の検査役の調査を経た場合には、発起人(現物出資をした者と財産引受けの譲渡人を除く)と設立時取締役はこの義務を負わないとする。裁判所が選任した検査役が価額の相当性を調査した以上、他の発起人に評価の誤りの責任を問う理由がないからである。この免責は発起設立と募集設立のどちらにも及ぶ。免責されないのは財産引受けの譲渡人である発起人本人だけである。したがって、検査役の調査を経たときでも他の発起人が不足額の支払義務を負うとする本肢は誤りである。
前項の規定にかかわらず、次に掲げる場合には、発起人(第二十八条第一号の財産を給付した者又は同条第二号の財産の譲渡人を除く。第二号において同じ。)及び設立時取締役は、現物出資財産等について同項の義務を負わない。一 第二十八条第一号又は第二号に掲げる事項について第三十三条第二項の検査役の調査を経た場合 二 当該発起人又は設立時取締役がその職務を行うについて注意を怠らなかったことを証明した場合
| 責任 | 要件 | 免除・免責 |
|---|---|---|
| 現物出資財産等の不足額塡補責任(52条1項) | 成立時の価額が定款の価額に著しく不足 | 検査役の調査を経れば免責(2項1号)。発起設立では無過失の証明でも免責(2項2号)、募集設立では免責されない(103条1項)。出資者・譲渡人本人は免責されない。総株主の同意で免除(55条) |
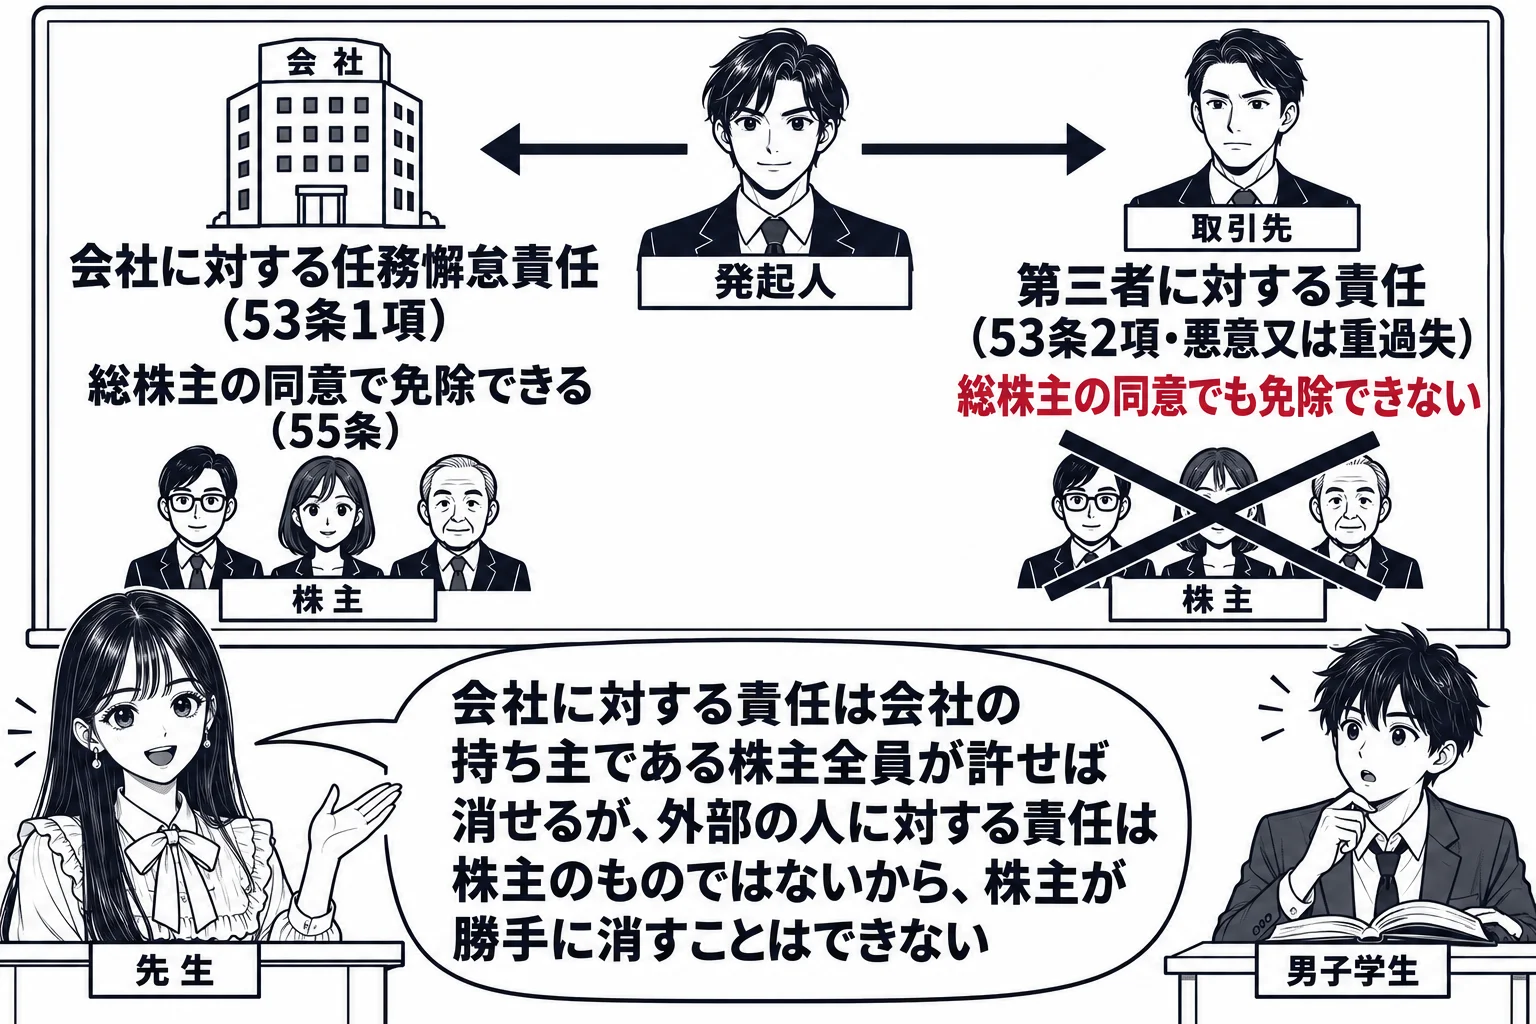
| 会社に対する任務懈怠責任(53条1項) | 設立についての任務懈怠 | 総株主の同意で免除(55条)。設立無効の判決が確定しても消えない |
| 第三者に対する責任(53条2項) | 職務について悪意又は重過失 | 総株主の同意でも免除できない |
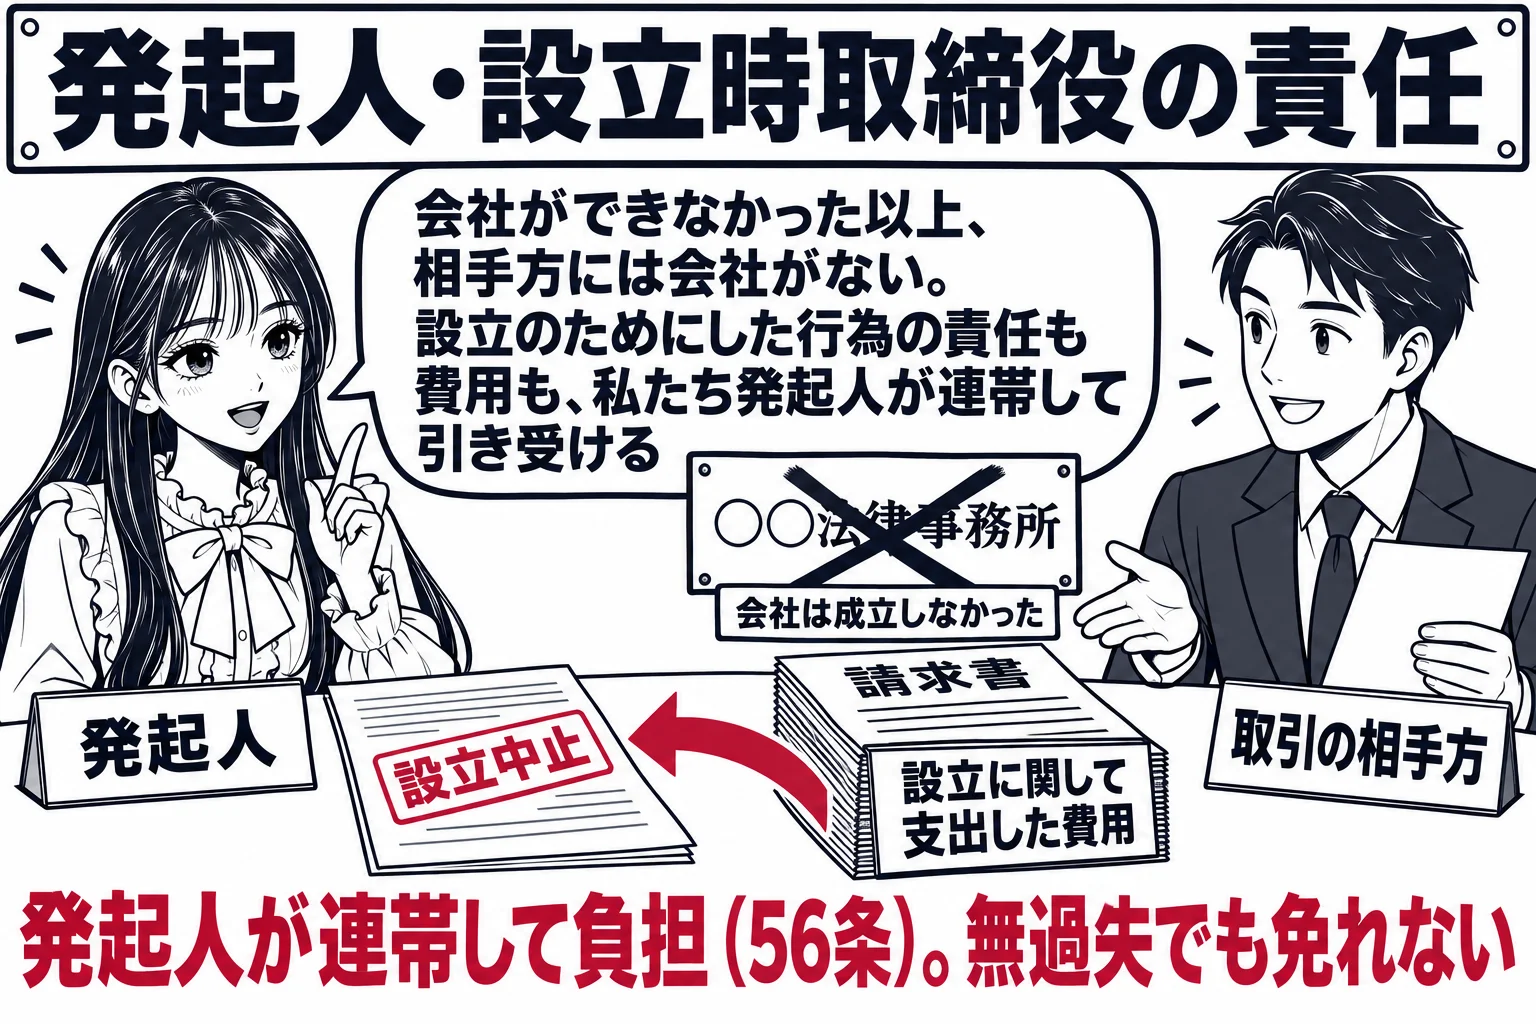
| 会社不成立の責任(56条) | 会社が成立しなかった | 発起人が連帯して負う。無過失でも免れない |
誤り。違うのは「募集設立において」他の発起人が「注意を怠らなかったことを証明したときは、会社に対し、その不足額を支払う義務を負わない」の部分である。募集設立では無過失の証明による免責(会社法52条2項2号)は適用されない(103条1項)。
成立の時における現物出資財産の価額が定款に記載された価額に著しく不足するときは、発起人と設立時取締役は会社に対し連帯して不足額を支払う義務を負う(会社法52条1項)。発起設立では、現物出資をした発起人以外の発起人と設立時取締役は、その職務を行うについて注意を怠らなかったことを証明すればこの義務を免れる(同条2項2号)。しかし103条1項は、募集設立の場合における52条2項の適用について「次に」とあるのを「第一号に」と読み替え、2号の無過失免責を外している。募集設立では発起人以外に設立時募集株式の引受人がいて、発起人が定めた現物出資の価額を信頼して出資しているので、引受人を保護するために発起人の責任を重くし、検査役の調査を経た場合(1号)に限って免責を認める趣旨である。したがって、募集設立では他の発起人が無過失を証明しても不足額の支払義務を負う。本肢は発起設立の規律を募集設立に当てはめている点で誤りである。
第五十七条第一項の募集をした場合における第五十二条第二項の規定の適用については、同項中「次に」とあるのは、「第一号に」とする。
| 責任 | 要件 | 免除・免責 |
|---|---|---|
| 現物出資財産等の不足額塡補責任(52条1項) | 成立時の価額が定款の価額に著しく不足 | 検査役の調査を経れば免責(2項1号)。発起設立では無過失の証明でも免責(2項2号)、募集設立では免責されない(103条1項)。出資者・譲渡人本人は免責されない。総株主の同意で免除(55条) |
| 会社に対する任務懈怠責任(53条1項) | 設立についての任務懈怠 | 総株主の同意で免除(55条)。設立無効の判決が確定しても消えない |
| 第三者に対する責任(53条2項) | 職務について悪意又は重過失 | 総株主の同意でも免除できない |
| 会社不成立の責任(56条) | 会社が成立しなかった | 発起人が連帯して負う。無過失でも免れない |
正しい。募集設立では、注意を怠らなかったことの証明による免責(会社法52条2項2号)が適用されないので(103条1項)、検査役の調査を経ていない限り、発起人は無過失でも不足額を支払う義務を免れない。
会社の成立の時における現物出資財産等(現物出資の目的財産と財産引受けの目的財産)の価額が定款に記載された価額に著しく不足するときは、発起人と設立時取締役は連帯して不足額を支払う義務を負う(会社法52条1項)。発起設立では、検査役の調査を経た場合(同条2項1号)のほか、発起人や設立時取締役が職務を行うについて注意を怠らなかったことを証明した場合(同項2号)にも免責される。しかし募集設立では、103条1項が52条2項の「次に」を「第1号に」と読み替えており、免責事由は検査役の調査を経た場合に限られ、無過失の証明による免責は認められない。募集設立では発起人以外の引受人が、定款に記載された財産の価額を信頼して出資しているので、資本の充実を厳格に図って引受人を保護する必要が高いからである。財産引受けの目的財産もこの現物出資財産等に含まれる(33条10項1号)。したがって、注意を怠らなかったことを証明しても不足額の支払義務を免れないとする肢は正しい。
第五十七条第一項の募集をした場合における第五十二条第二項の規定の適用については、同項中「次に」とあるのは、「第一号に」とする。
| 免責事由 | 発起設立 | 募集設立 |
|---|---|---|
| 検査役の調査を経た(52条2項1号) | 免責(出資者・譲渡人である発起人を除く) | 免責(同左) |
| 注意を怠らなかったことの証明(52条2項2号) | 免責 | 免責されない(103条1項) |
| 現物出資をした発起人・譲渡人である発起人 | 免責されない(52条2項かっこ書) | 免責されない |
| 価額を証明した弁護士等 | 注意を怠らなかったことを証明すれば免責(52条3項ただし書) | 同左 |
誤り。違うのは「職務を行うについて注意を怠らなかったことを証明すれば、会社に対して当該不足額を支払う義務を免れることができる」の部分である。自ら現物出資をした発起人は無過失を証明しても免責されない(会社法52条2項かっこ書)。
会社法52条1項は、会社成立の時における現物出資財産等の価額が定款に記載された価額に著しく不足するときは、発起人と設立時取締役が連帯して不足額を支払う義務を負うと定める。同条2項は、検査役の調査を経た場合(1号)と、職務を行うについて注意を怠らなかったことを証明した場合(2号)に義務を免れるとするが、その主語である発起人から、28条1号の財産を給付した者、つまり現物出資をした発起人本人と財産引受けの譲渡人を、かっこ書で除いている。現物出資者は目的財産の価値を誰よりも知る立場にあり、過大評価の利益を直接受ける者でもあるから、その者には出資した財産の価額を担保させるのが筋であり、過失の有無を問わない責任とされている。したがって、自ら現物出資をした発起人は、注意を怠らなかったことを証明しても不足額の支払義務を免れない。なお募集設立では、現物出資者以外の発起人も無過失の証明では免責されない(103条1項)。
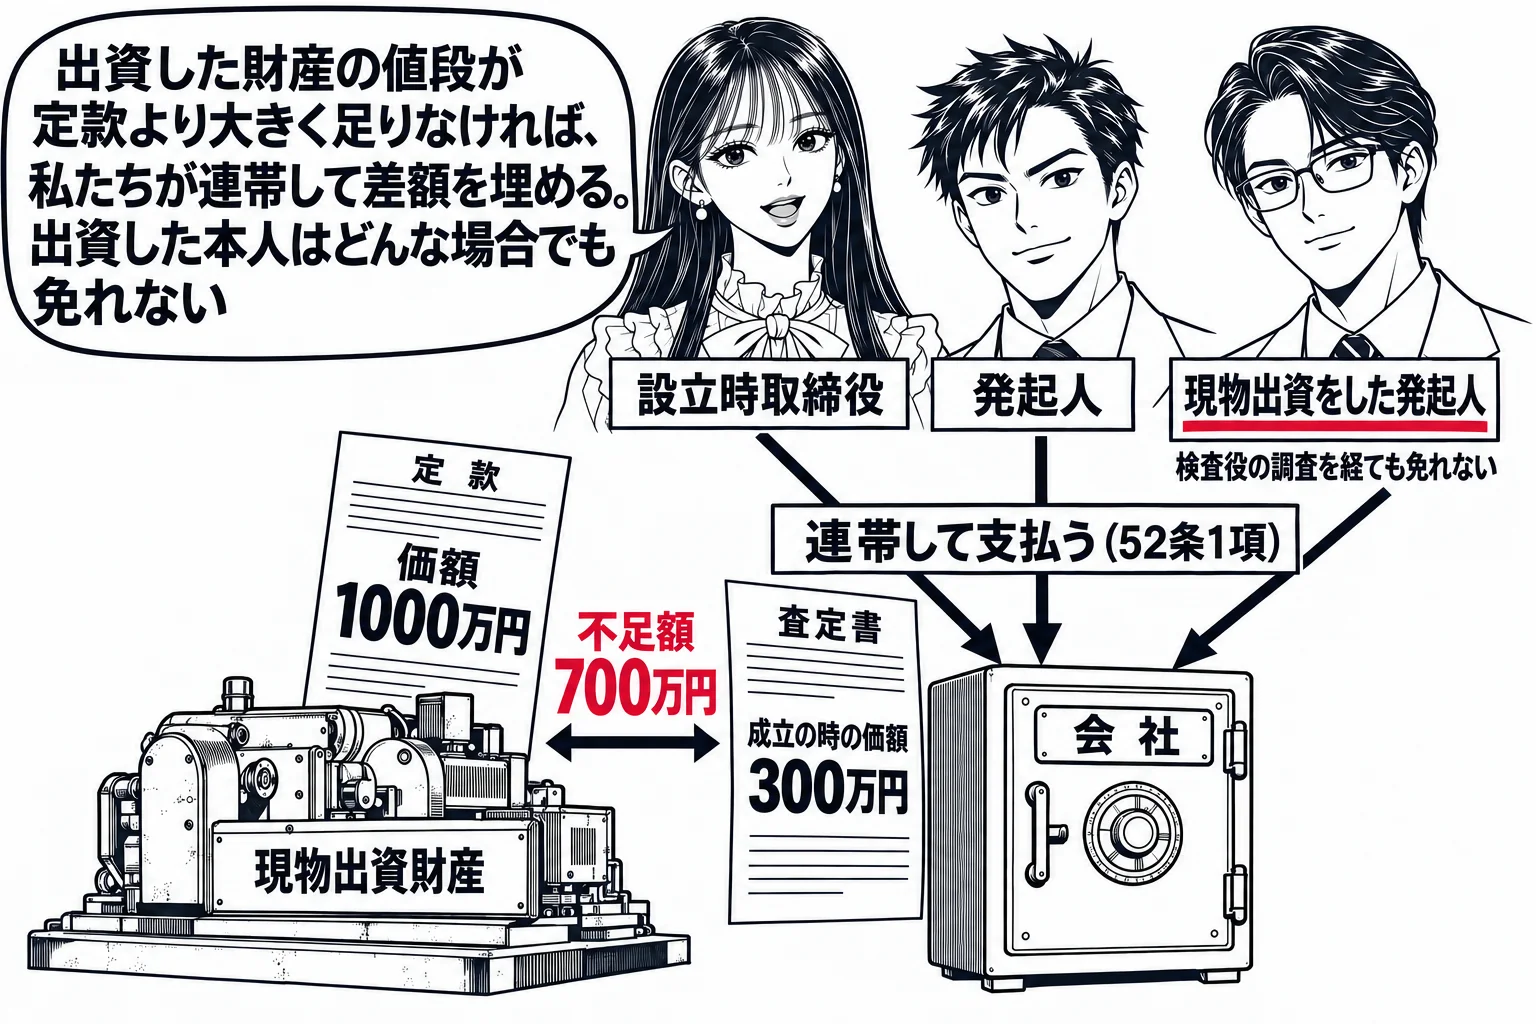
前項の規定にかかわらず、次に掲げる場合には、発起人(第二十八条第一号の財産を給付した者又は同条第二号の財産の譲渡人を除く。第二号において同じ。)及び設立時取締役は、現物出資財産等について同項の義務を負わない。一 第二十八条第一号又は第二号に掲げる事項について第三十三条第二項の検査役の調査を経た場合 二 当該発起人又は設立時取締役がその職務を行うについて注意を怠らなかったことを証明した場合
- 検査役の調査を経た:発起人(出資者・譲渡人を除く)と設立時取締役は免責(52条2項1号)
- 注意を怠らなかったことを証明:発起設立では免責(52条2項2号)。募集設立では免責されない(103条1項)
- 現物出資をした発起人・譲渡人である発起人:どちらの場合も免責されない(52条2項かっこ書)
- 価額を証明した弁護士等:注意を怠らなかったことを証明すれば免責(52条3項ただし書)
正しい。現物出資財産等の価額の相当性を証明した弁護士等は不足額について発起人等と連帯して支払義務を負うが、証明をするについて注意を怠らなかったことを証明すれば義務を免れる(会社法52条3項ただし書)。
会社法52条1項は、会社成立の時における現物出資財産等の価額が定款に記載された価額に著しく不足するときは、発起人と設立時取締役が連帯して不足額を支払う義務を負うと定める。同条3項は、33条10項3号の証明をした者(証明者)は、1項の義務を負う者と連帯して不足額を支払う義務を負うとし、ただし書で、証明者が当該証明をするについて注意を怠らなかったことを証明した場合はこの限りでないとする。弁護士等の証明は検査役の調査に代わるものであり、その証明を信頼して検査役の調査が省かれる以上、証明が誤っていた場合には証明者にも責任を負わせるのが筋である。しかし証明者は専門家として相当な注意を払って評価したにもかかわらず結果として価額が不足した場合にまで責任を負わされるいわれはないので、無過失の証明による免責が認められている。これに対して現物出資をした発起人本人や財産引受けの譲渡人は無過失を証明しても免責されない(52条2項かっこ書)。肢は52条3項ただし書のとおりであり正しい。
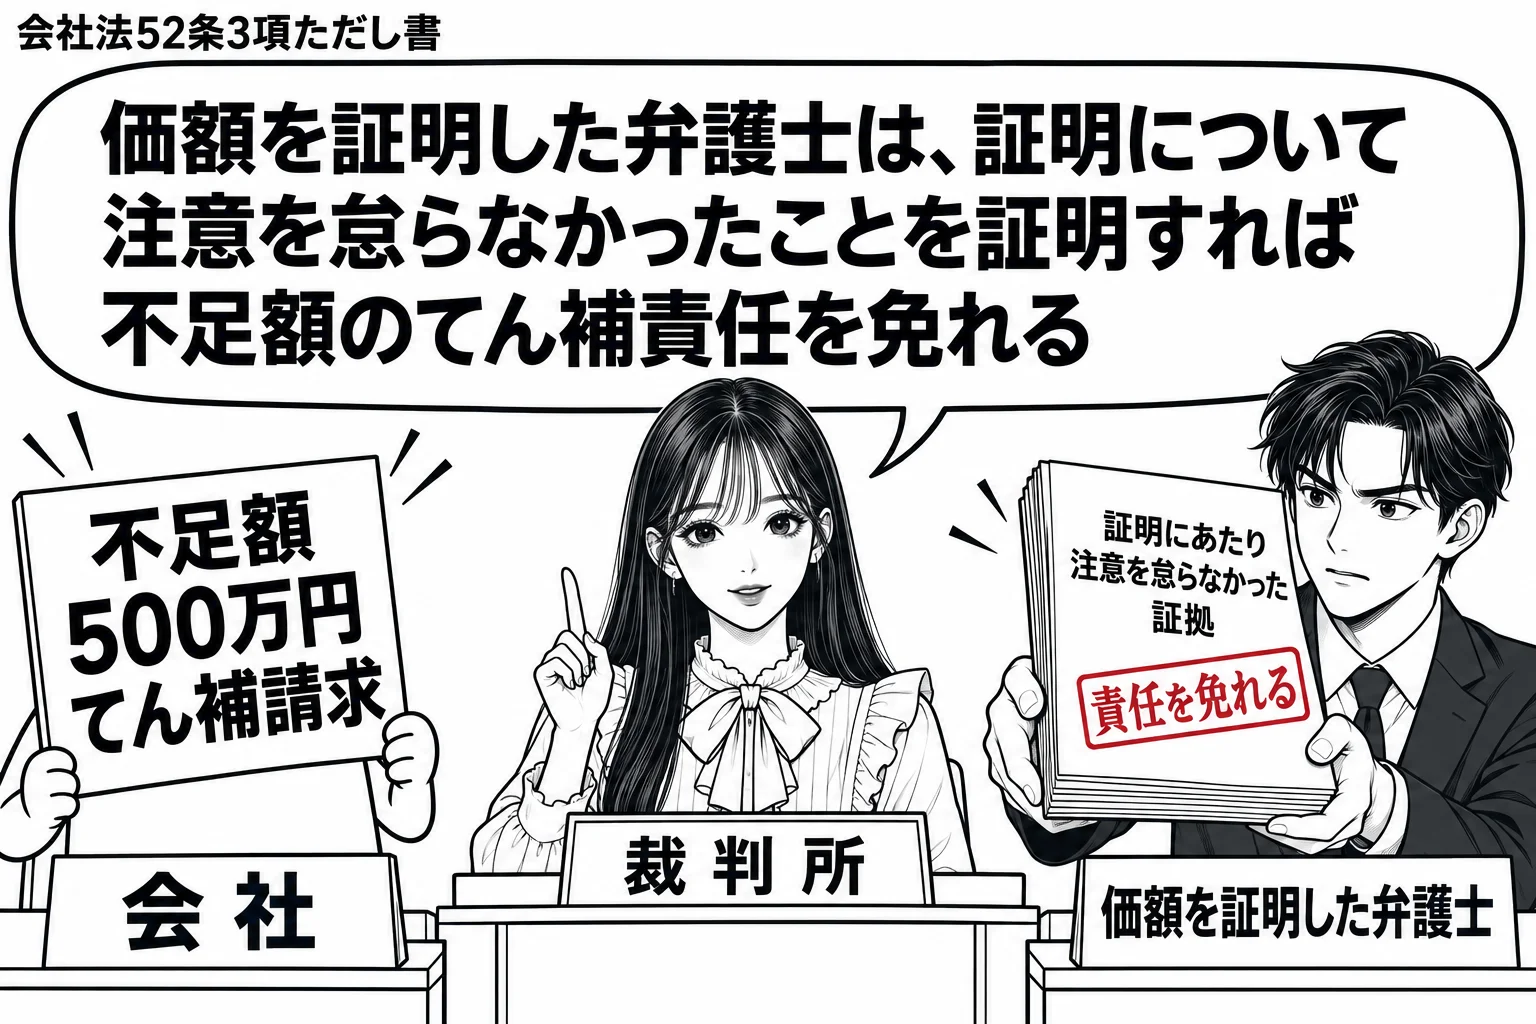
第一項に規定する場合には、第三十三条第十項第三号に規定する証明をした者(以下この項において「証明者」という。)は、第一項の義務を負う者と連帯して、同項の不足額を支払う義務を負う。ただし、当該証明者が当該証明をするについて注意を怠らなかったことを証明した場合は、この限りでない。
- 検査役の調査を経た:発起人(出資者・譲渡人を除く)と設立時取締役は免責(52条2項1号)
- 注意を怠らなかったことを証明:発起設立では免責(52条2項2号)。募集設立では免責されない(103条1項)
- 現物出資をした発起人・譲渡人である発起人:どちらの場合も免責されない(52条2項かっこ書)
- 価額を証明した弁護士等:注意を怠らなかったことを証明すれば免責(52条3項ただし書)