1株式会社の設立の登記は、その本店の所在地において、次に掲げる日のいずれか遅い日から二週間以内にしなければならない。第四十六条第一項の規定による調査が終了した日(設立しようとする株式会社が指名委員会等設置会社である場合にあっては、設立時代表執行役が同条第三項の規定による通知を受けた日)発起人が定めた日
1 第四十六条第一項の規定による調査が終了した日(設立しようとする株式会社が指名委員会等設置会社である場合にあっては、設立時代表執行役が同条第三項の規定による通知を受けた日)
2 発起人が定めた日
2前項の規定にかかわらず、第五十七条第一項の募集をする場合には、前項の登記は、次に掲げる日のいずれか遅い日から二週間以内にしなければならない。創立総会の終結の日第八十四条の種類創立総会の決議をしたときは、当該決議の日第九十七条の創立総会の決議をしたときは、当該決議の日から二週間を経過した日第百条第一項の種類創立総会の決議をしたときは、当該決議の日から二週間を経過した日第百一条第一項の種類創立総会の決議をしたときは、当該決議の日
1 創立総会の終結の日
2 第八十四条の種類創立総会の決議をしたときは、当該決議の日
3 第九十七条の創立総会の決議をしたときは、当該決議の日から二週間を経過した日
4 第百条第一項の種類創立総会の決議をしたときは、当該決議の日から二週間を経過した日
5 第百一条第一項の種類創立総会の決議をしたときは、当該決議の日
3第一項の登記においては、次に掲げる事項を登記しなければならない。目的商号本店及び支店の所在場所株式会社の存続期間又は解散の事由についての定款の定めがあるときは、その定め資本金の額発行可能株式総数発行する株式の内容(種類株式発行会社にあっては、発行可能種類株式総数及び発行する各種類の株式の内容)単元株式数についての定款の定めがあるときは、その単元株式数発行済株式の総数並びにその種類及び種類ごとの数株券発行会社であるときは、その旨株主名簿管理人を置いたときは、その氏名又は名称及び住所並びに営業所新株予約権を発行したときは、次に掲げる事項新株予約権の数第二百三十六条第一項第一号から第四号まで(ハに規定する場合にあっては、第二号を除く。)に掲げる事項第二百三十六条第三項各号に掲げる事項を定めたときは、その定めロ及びハに掲げる事項のほか、新株予約権の行使の条件を定めたときは、その条件第二百三十六条第一項第七号及び第二百三十八条第一項第二号に掲げる事項第二百三十八条第一項第三号に掲げる事項を定めたときは、募集新株予約権(同項に規定する募集新株予約権をいう。以下ヘにおいて同じ。)の払込金額(同号に規定する払込金額をいう。以下ヘにおいて同じ。)(同号に掲げる事項として募集新株予約権の払込金額の算定方法を定めた場合において、登記の申請の時までに募集新株予約権の払込金額が確定していないときは、当該算定方法)第三百二十五条の二の規定による電子提供措置をとる旨の定款の定めがあるときは、その定め取締役(監査等委員会設置会社の取締役を除く。)の氏名代表取締役の氏名及び住所(第二十三号に規定する場合を除く。)取締役会設置会社であるときは、その旨会計参与設置会社であるときは、その旨並びに会計参与の氏名又は名称及び第三百七十八条第一項の場所監査役設置会社(監査役の監査の範囲を会計に関するものに限定する旨の定款の定めがある株式会社を含む。)であるときは、その旨及び次に掲げる事項監査役の監査の範囲を会計に関するものに限定する旨の定款の定めがある株式会社であるときは、その旨監査役の氏名監査役会設置会社であるときは、その旨及び監査役のうち社外監査役であるものについて社外監査役である旨会計監査人設置会社であるときは、その旨及び会計監査人の氏名又は名称第三百四十六条第四項の規定により選任された一時会計監査人の職務を行うべき者を置いたときは、その氏名又は名称第三百七十三条第一項の規定による特別取締役による議決の定めがあるときは、次に掲げる事項第三百七十三条第一項の規定による特別取締役による議決の定めがある旨特別取締役の氏名取締役のうち社外取締役であるものについて、社外取締役である旨監査等委員会設置会社であるときは、その旨及び次に掲げる事項監査等委員である取締役及びそれ以外の取締役の氏名取締役のうち社外取締役であるものについて、社外取締役である旨第三百九十九条の十三第六項の規定による重要な業務執行の決定の取締役への委任についての定款の定めがあるときは、その旨指名委員会等設置会社であるときは、その旨及び次に掲げる事項取締役のうち社外取締役であるものについて、社外取締役である旨各委員会の委員及び執行役の氏名代表執行役の氏名及び住所第四百二十六条第一項の規定による取締役、会計参与、監査役、執行役又は会計監査人の責任の免除についての定款の定めがあるときは、その定め第四百二十七条第一項の規定による非業務執行取締役等が負う責任の限度に関する契約の締結についての定款の定めがあるときは、その定め第四百四十条第三項の規定による措置をとることとするときは、同条第一項に規定する貸借対照表の内容である情報について不特定多数の者がその提供を受けるために必要な事項であって法務省令で定めるもの第九百三十九条第一項の規定による公告方法についての定款の定めがあるときは、その定め前号の定款の定めが電子公告を公告方法とする旨のものであるときは、次に掲げる事項電子公告により公告すべき内容である情報について不特定多数の者がその提供を受けるために必要な事項であって法務省令で定めるもの第九百三十九条第三項後段の規定による定款の定めがあるときは、その定め第二十七号の定款の定めがないときは、第九百三十九条第四項の規定により官報に掲載する方法を公告方法とする旨
1 目的
2 商号
3 本店及び支店の所在場所
4 株式会社の存続期間又は解散の事由についての定款の定めがあるときは、その定め
5 資本金の額
6 発行可能株式総数
7 発行する株式の内容(種類株式発行会社にあっては、発行可能種類株式総数及び発行する各種類の株式の内容)
8 単元株式数についての定款の定めがあるときは、その単元株式数
9 発行済株式の総数並びにその種類及び種類ごとの数
10 株券発行会社であるときは、その旨
11 株主名簿管理人を置いたときは、その氏名又は名称及び住所並びに営業所
12 新株予約権を発行したときは、次に掲げる事項新株予約権の数第二百三十六条第一項第一号から第四号まで(ハに規定する場合にあっては、第二号を除く。)に掲げる事項第二百三十六条第三項各号に掲げる事項を定めたときは、その定めロ及びハに掲げる事項のほか、新株予約権の行使の条件を定めたときは、その条件第二百三十六条第一項第七号及び第二百三十八条第一項第二号に掲げる事項第二百三十八条第一項第三号に掲げる事項を定めたときは、募集新株予約権(同項に規定する募集新株予約権をいう。以下ヘにおいて同じ。)の払込金額(同号に規定する払込金額をいう。以下ヘにおいて同じ。)(同号に掲げる事項として募集新株予約権の払込金額の算定方法を定めた場合において、登記の申請の時までに募集新株予約権の払込金額が確定していないときは、当該算定方法)
ア 新株予約権の数
ィ 第二百三十六条第一項第一号から第四号まで(ハに規定する場合にあっては、第二号を除く。)に掲げる事項
イ 第二百三十六条第三項各号に掲げる事項を定めたときは、その定め
ゥ ロ及びハに掲げる事項のほか、新株予約権の行使の条件を定めたときは、その条件
ウ 第二百三十六条第一項第七号及び第二百三十八条第一項第二号に掲げる事項
ェ 第二百三十八条第一項第三号に掲げる事項を定めたときは、募集新株予約権(同項に規定する募集新株予約権をいう。以下ヘにおいて同じ。)の払込金額(同号に規定する払込金額をいう。以下ヘにおいて同じ。)(同号に掲げる事項として募集新株予約権の払込金額の算定方法を定めた場合において、登記の申請の時までに募集新株予約権の払込金額が確定していないときは、当該算定方法)
12 第三百二十五条の二の規定による電子提供措置をとる旨の定款の定めがあるときは、その定め
13 取締役(監査等委員会設置会社の取締役を除く。)の氏名
14 代表取締役の氏名及び住所(第二十三号に規定する場合を除く。)
15 取締役会設置会社であるときは、その旨
16 会計参与設置会社であるときは、その旨並びに会計参与の氏名又は名称及び第三百七十八条第一項の場所
17 監査役設置会社(監査役の監査の範囲を会計に関するものに限定する旨の定款の定めがある株式会社を含む。)であるときは、その旨及び次に掲げる事項監査役の監査の範囲を会計に関するものに限定する旨の定款の定めがある株式会社であるときは、その旨監査役の氏名
ア 監査役の監査の範囲を会計に関するものに限定する旨の定款の定めがある株式会社であるときは、その旨
ィ 監査役の氏名
18 監査役会設置会社であるときは、その旨及び監査役のうち社外監査役であるものについて社外監査役である旨
19 会計監査人設置会社であるときは、その旨及び会計監査人の氏名又は名称
20 第三百四十六条第四項の規定により選任された一時会計監査人の職務を行うべき者を置いたときは、その氏名又は名称
21 第三百七十三条第一項の規定による特別取締役による議決の定めがあるときは、次に掲げる事項第三百七十三条第一項の規定による特別取締役による議決の定めがある旨特別取締役の氏名取締役のうち社外取締役であるものについて、社外取締役である旨
ア 第三百七十三条第一項の規定による特別取締役による議決の定めがある旨
ィ 特別取締役の氏名
イ 取締役のうち社外取締役であるものについて、社外取締役である旨
22 監査等委員会設置会社であるときは、その旨及び次に掲げる事項監査等委員である取締役及びそれ以外の取締役の氏名取締役のうち社外取締役であるものについて、社外取締役である旨第三百九十九条の十三第六項の規定による重要な業務執行の決定の取締役への委任についての定款の定めがあるときは、その旨
ア 監査等委員である取締役及びそれ以外の取締役の氏名
ィ 取締役のうち社外取締役であるものについて、社外取締役である旨
イ 第三百九十九条の十三第六項の規定による重要な業務執行の決定の取締役への委任についての定款の定めがあるときは、その旨
23 指名委員会等設置会社であるときは、その旨及び次に掲げる事項取締役のうち社外取締役であるものについて、社外取締役である旨各委員会の委員及び執行役の氏名代表執行役の氏名及び住所
ア 取締役のうち社外取締役であるものについて、社外取締役である旨
ィ 各委員会の委員及び執行役の氏名
イ 代表執行役の氏名及び住所
24 第四百二十六条第一項の規定による取締役、会計参与、監査役、執行役又は会計監査人の責任の免除についての定款の定めがあるときは、その定め
25 第四百二十七条第一項の規定による非業務執行取締役等が負う責任の限度に関する契約の締結についての定款の定めがあるときは、その定め
26 第四百四十条第三項の規定による措置をとることとするときは、同条第一項に規定する貸借対照表の内容である情報について不特定多数の者がその提供を受けるために必要な事項であって法務省令で定めるもの
27 第九百三十九条第一項の規定による公告方法についての定款の定めがあるときは、その定め
28 前号の定款の定めが電子公告を公告方法とする旨のものであるときは、次に掲げる事項電子公告により公告すべき内容である情報について不特定多数の者がその提供を受けるために必要な事項であって法務省令で定めるもの第九百三十九条第三項後段の規定による定款の定めがあるときは、その定め
ア 電子公告により公告すべき内容である情報について不特定多数の者がその提供を受けるために必要な事項であって法務省令で定めるもの
ィ 第九百三十九条第三項後段の規定による定款の定めがあるときは、その定め
29 第二十七号の定款の定めがないときは、第九百三十九条第四項の規定により官報に掲載する方法を公告方法とする旨
この条文の過去問 28問
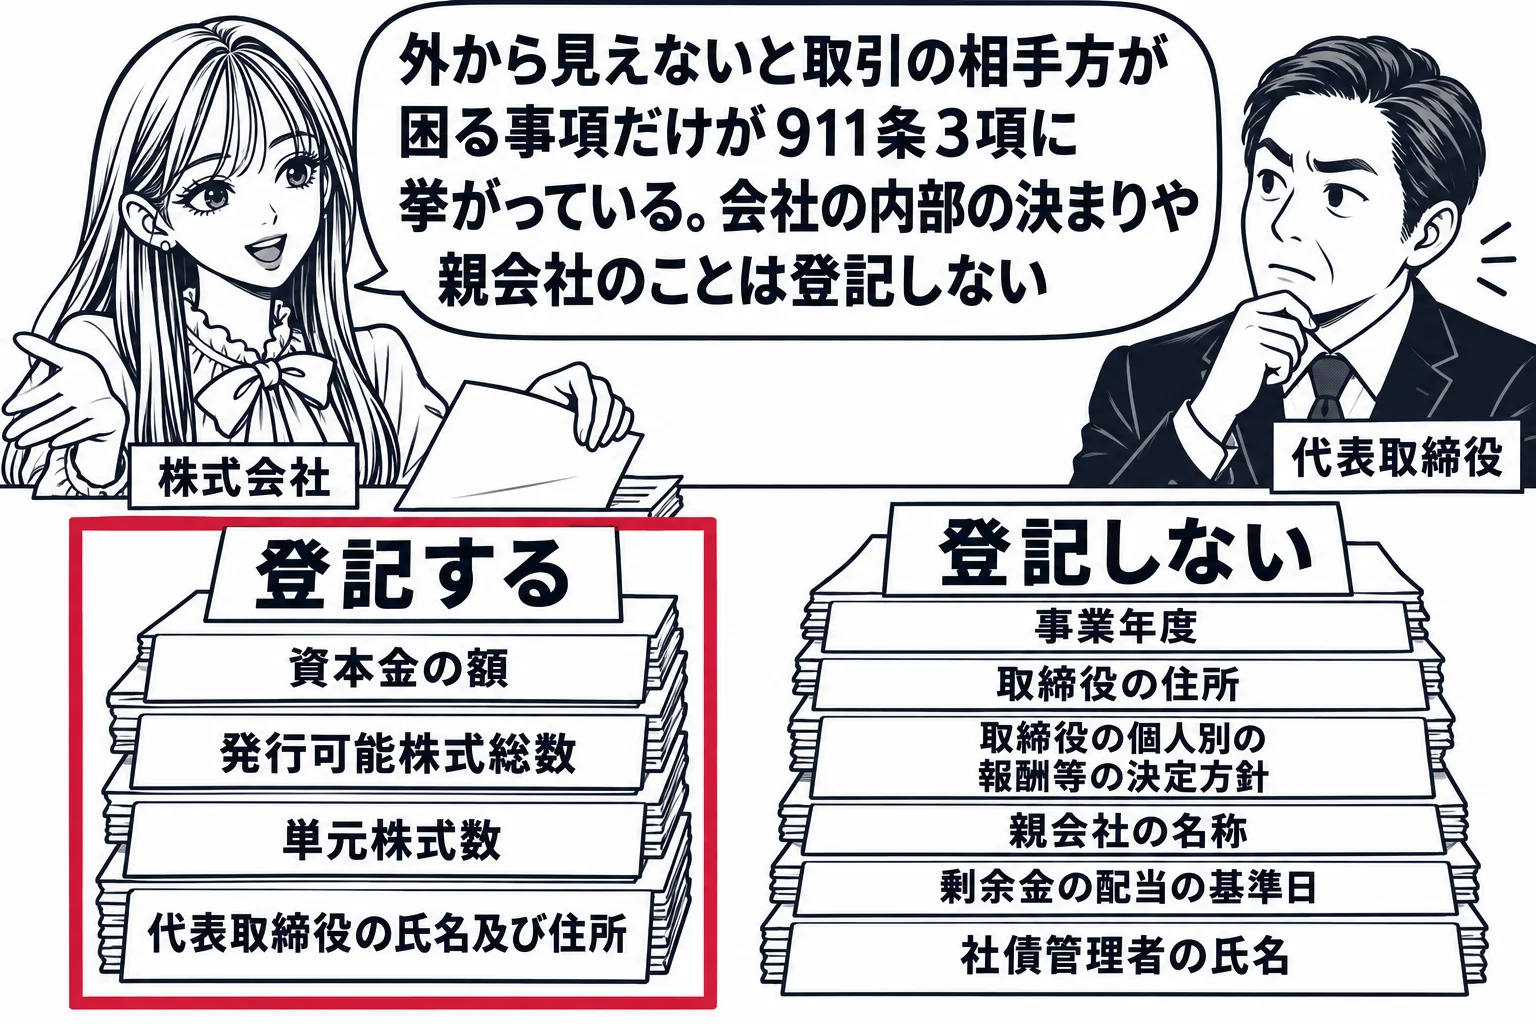
誤り。「剰余金の配当の基準日」は登記を要しない事項である。株式会社の登記事項を限定列挙する会社法911条3項に基準日は掲げられていない。
剰余金の配当の基準日(会社法124条1項)について定款の定めが置かれていても、その基準日は登記を要しない。株式会社の設立の登記事項は911条3項が限定列挙する形式をとっており、基準日はそのいずれにも掲げられていないからである。基準日の制度は、剰余金の配当などについて権利を行使できる株主を画一的に確定するためのものであるが、その公示は登記ではなく、基準日の2週間前までにする公告によって図られる(124条3項本文)。しかも、定款で基準日とその株主が行使できる権利の内容を定めている場合には、この公告すら要らない(同項ただし書)。基準日については登記とは別の公示の仕組みが用意されており、登記事項とする必要がないという整理である。他方、株式に関する定款の定めでも、単元株式数(911条3項8号)や、株主名簿管理人を置いたときのその氏名又は名称及び住所並びに営業所(同項11号)は登記事項とされており、株主名簿や株式に関する事項であれば当然に登記事項になるわけではない。条文の列挙に当たるかどうかを個別に確かめる必要がある。本肢は登記を要しない事項である。
株式会社は、基準日を定めたときは、当該基準日の二週間前までに、当該基準日及び前項の規定により定めた事項を公告しなければならない。ただし、定款に当該基準日及び当該事項について定めがあるときは、この限りでない。
| 登記する | 登記しない |
|---|---|
| 目的・商号・本店及び支店の所在場所(1〜3号) | 事業年度 |
| 資本金の額(5号)・発行可能株式総数(6号)・発行済株式の総数(9号) | 取締役の住所(取締役は氏名のみ。13号) |
| 単元株式数の定款の定めがあるときその数(8号) | 剰余金の配当の基準日 |
| 株主名簿管理人の氏名又は名称・住所・営業所(11号) | 社債管理者の氏名又は名称 |
| 代表取締役の氏名及び住所(14号)・代表執行役の氏名及び住所(23号ハ) | 親会社の名称・取締役の個人別の報酬等の決定方針 |
正しい。単元株式数についての定款の定めがあるときのその単元株式数は、会社法911条3項8号が登記事項として掲げている。
単元株式数についての定款の定めがある場合におけるその単元株式数は、会社法911条3項8号が明文で株式会社の設立の登記事項として掲げており、登記を要する。単元株制度は、一定の数の株式をまとめて1単元とし、株主は1単元につき1個の議決権を有するものとする制度であり(188条1項・308条1項ただし書)、単元未満株主は議決権を行使できないほか、定款により一定の権利以外の権利の全部又は一部を行使できない旨を定めることも許される(189条2項)。このように単元株式数は株主の議決権の有無と数を左右する会社の基本的な組織に関する事項であり、株式を取得しようとする者にとって決定的に重要な情報であるから、登記による公示が求められている。単元株式数を新設し又は増やす定款変更は原則として株主総会の特別決議を要するが(466条・309条2項11号)、減らし又は廃止する場合は取締役(取締役会設置会社では取締役会)の決定で足りる(195条1項)。いずれの場合も変更後2週間以内に変更の登記をしなければならない(915条1項)。本肢は登記を要する事項である。
単元株式数についての定款の定めがあるときは、その単元株式数
正しい。指名委員会等設置会社の代表執行役の氏名及び住所は、会社法911条3項23号ハにより登記事項とされている。
指名委員会等設置会社の代表執行役の氏名及び住所は、会社法911条3項23号ハにより登記事項とされている。同号は、指名委員会等設置会社であるときはその旨を登記させたうえで、イとして取締役のうち社外取締役であるものについてその旨、ロとして各委員会の委員及び執行役の氏名、ハとして代表執行役の氏名及び住所を掲げる。執行役については氏名だけが登記事項とされるのに対し、代表執行役については住所まで登記事項とされている点に意味がある。取締役会設置会社で代表取締役の氏名及び住所が登記事項とされていること(911条3項14号)と平仄を合わせたものであり、会社を代表して対外的に行為し、訴訟上の送達の名宛人にもなり得る者を特定する必要が高いことによる。代表執行役は、取締役会が執行役の中から選定するものとされ、執行役が1人であるときはその者が代表執行役に選定されたものとみなされる(420条1項)。その選定・解職があれば変更の登記を要する(915条1項)。本肢は登記を要する事項である。
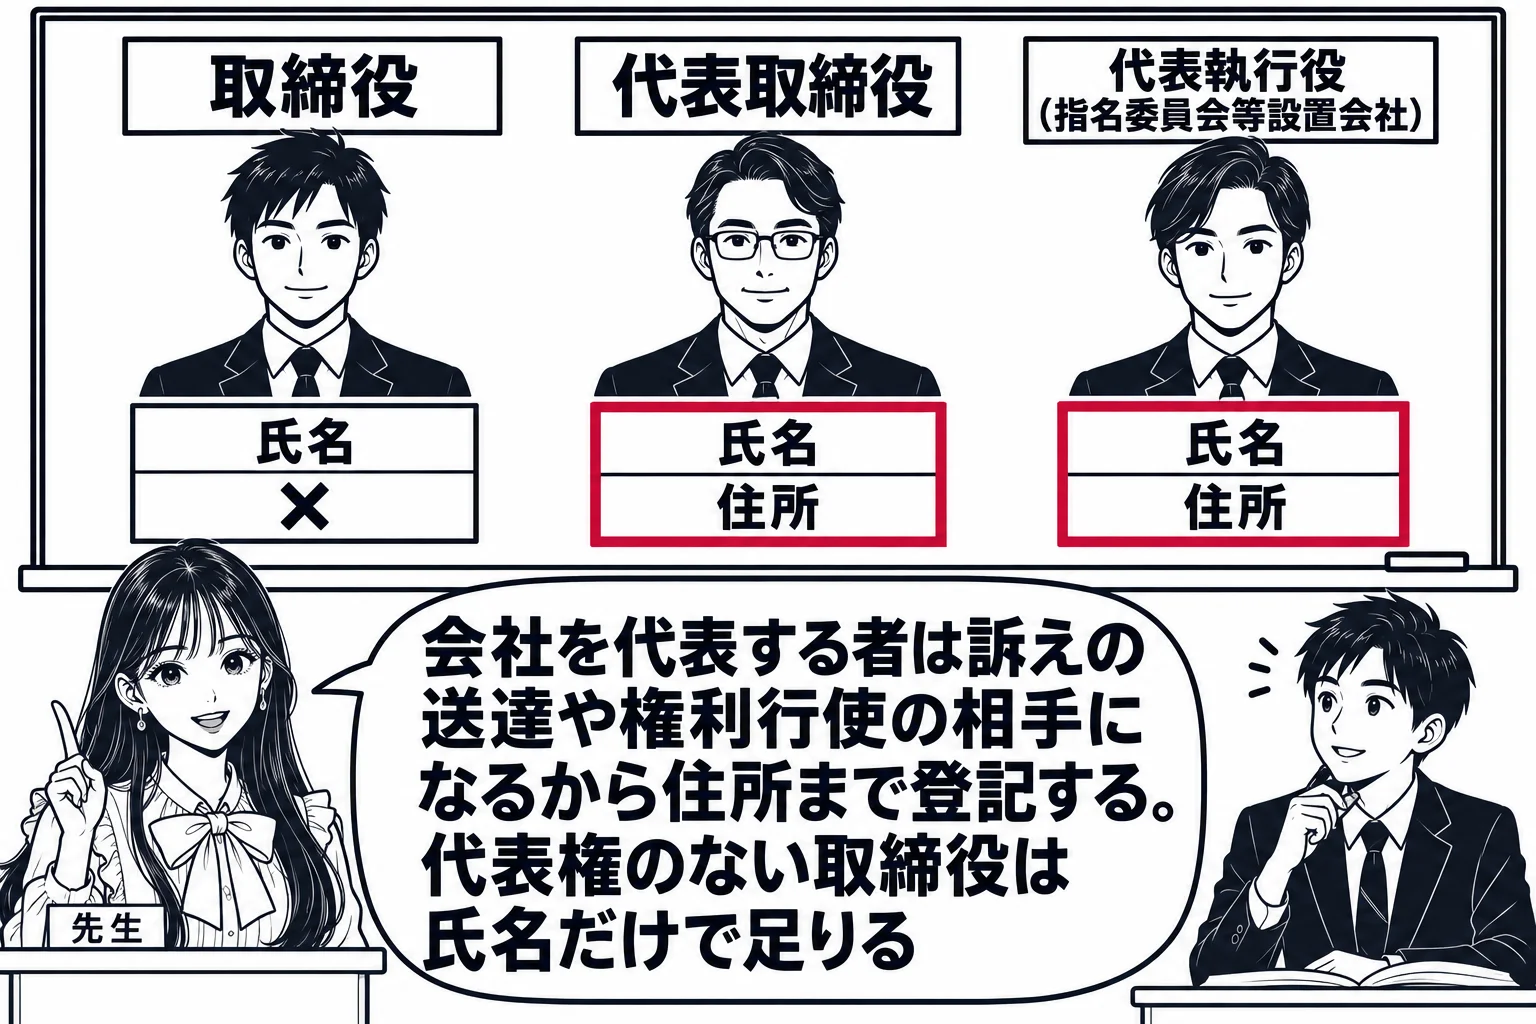
指名委員会等設置会社であるときは、その旨及び次に掲げる事項 イ 取締役のうち社外取締役であるものについて、社外取締役である旨 ロ 各委員会の委員及び執行役の氏名 ハ 代表執行役の氏名及び住所
| 役員等 | 登記事項 |
|---|---|
| 取締役 | 氏名(911条3項13号) |
| 代表取締役 | 氏名及び住所(14号) |
| 監査役・会計参与・会計監査人 | 氏名又は名称(16号・17号・19号) |
| 執行役・各委員会の委員 | 氏名(23号ロ) |
| 代表執行役 | 氏名及び住所(23号ハ) |
正しい。発行可能株式総数は会社法911条3項6号が掲げる登記事項であり、登記することを要する。
会社法911条3項は株式会社の設立の登記で登記しなければならない事項を列挙しており、その6号に発行可能株式総数が掲げられている。発行可能株式総数は、取締役会などが株主総会の決議を経ずに株式を発行できる授権の枠を画するもので、既存の株主が被る持分の希薄化の上限を外部に示す必要が高い事項である。そのため、発起人は設立に際して定款で発行可能株式総数を定めていなくても、会社の成立の時までに全員の同意(募集設立では創立総会の決議)で定款に定めなければならず(37条1項・2項・98条)、成立後の変更には株主総会の特別決議による定款変更が要る(466条・309条2項11号)。公開会社では設立時発行株式の総数は発行可能株式総数の4分の1を下れず(37条3項本文)、増加の際も変更後の発行済株式の総数の4倍を超えられない(113条3項)。発行可能株式総数に変更が生じたときは2週間以内に変更の登記をしなければならない(915条1項)。したがって本肢は登記を要する事項である。
六 発行可能株式総数
| 登記する | 登記しない |
|---|---|
| 目的・商号・本店及び支店の所在場所(1〜3号) | 事業年度 |
| 資本金の額(5号)・発行可能株式総数(6号)・発行済株式の総数(9号)・単元株式数(8号) | 取締役の住所(氏名のみ13号) |
| 取締役の氏名(13号)・代表取締役の氏名及び住所(14号)・代表執行役の氏名及び住所(23号ハ) | 取締役の個人別の報酬等の内容についての決定に関する方針 |
| 取締役会・会計参与・監査役・監査役会・会計監査人設置会社である旨と会計参与・会計監査人の氏名又は名称(15〜19号) | 親会社の名称・株主の氏名 |
| 公告方法(27〜29号) | 剰余金の配当の基準日・社債管理者の氏名 |
誤り。「取締役の個人別の報酬等の内容についての決定に関する方針」は会社法911条3項のどの号にも掲げられておらず、登記することを要しない。
取締役の個人別の報酬等の内容についての決定に関する方針は、会社法361条7項に基づき、監査役会設置会社であって公開会社かつ大会社であるもののうち有価証券報告書の提出義務があるもの(同項1号)と監査等委員会設置会社(同項2号)の取締役会が決定しなければならないものである(個人別の報酬等の内容が定款又は株主総会の決議で定められているときは不要)。指名委員会等設置会社では報酬委員会が個人別の報酬等の内容を決定し、その方針を定める(409条)。しかし、この方針は会社法911条3項各号のいずれにも掲げられておらず、登記事項ではない。取締役会の内部的な意思決定であり、その公示は登記ではなく事業報告における開示によって担われている。報酬等については定款又は株主総会の決議による規律(361条1項)が用意されているが、報酬の額や算定方法そのものも登記事項とはされていない。登記されるのは取締役の氏名(911条3項13号)など機関の構成に関する事項であり、報酬に関する事項は含まれない。したがって本肢は登記を要しない事項である。
十三 取締役(監査等委員会設置会社の取締役を除く。)の氏名
| 登記する | 登記しない |
|---|---|
| 目的・商号・本店及び支店の所在場所(1〜3号) | 事業年度 |
| 資本金の額(5号)・発行可能株式総数(6号)・発行済株式の総数(9号)・単元株式数(8号) | 取締役の住所(氏名のみ13号) |
| 取締役の氏名(13号)・代表取締役の氏名及び住所(14号)・代表執行役の氏名及び住所(23号ハ) | 取締役の個人別の報酬等の内容についての決定に関する方針 |
| 取締役会・会計参与・監査役・監査役会・会計監査人設置会社である旨と会計参与・会計監査人の氏名又は名称(15〜19号) | 親会社の名称・株主の氏名 |
| 公告方法(27〜29号) | 剰余金の配当の基準日・社債管理者の氏名 |
正しい。代表取締役の氏名及び住所は会社法911条3項14号、指名委員会等設置会社の代表執行役の氏名及び住所は同項23号ハの登記事項であり、登記することを要する。
会社法911条3項14号は代表取締役の氏名及び住所を登記事項とし、指名委員会等設置会社については同項23号ハが代表執行役の氏名及び住所を登記事項としている。代表取締役は株式会社の業務に関する一切の裁判上又は裁判外の行為をする包括的な代表権を持ち(349条4項)、その権限に加えた制限は善意の第三者に対抗できない(同条5項)。代表執行役にも同じ規律が準用される(420条3項)。会社と取引をする第三者にとって、誰が会社を代表して契約でき、訴えの送達や権利の行使の相手となるかは取引の効果の帰属を左右する重大な関心事であるから、氏名だけでなく住所までが公示の対象とされている。これに対し、代表権を持たない取締役は氏名のみが登記され(911条3項13号)、住所は登記事項ではない。会計参与は氏名又は名称に加えて計算書類等の備置場所が登記される(同項16号)など、機関ごとに登記される内容は異なる。したがって本肢は登記を要する事項である。
十四 代表取締役の氏名及び住所(第二十三号に規定する場合を除く。)
二十三 指名委員会等設置会社であるときは、その旨及び次に掲げる事項 ハ 代表執行役の氏名及び住所
| 登記する | 登記しない |
|---|---|
| 目的・商号・本店及び支店の所在場所(1〜3号) | 事業年度 |
| 資本金の額(5号)・発行可能株式総数(6号)・発行済株式の総数(9号)・単元株式数(8号) | 取締役の住所(氏名のみ13号) |
| 取締役の氏名(13号)・代表取締役の氏名及び住所(14号)・代表執行役の氏名及び住所(23号ハ) | 取締役の個人別の報酬等の内容についての決定に関する方針 |
| 取締役会・会計参与・監査役・監査役会・会計監査人設置会社である旨と会計参与・会計監査人の氏名又は名称(15〜19号) | 親会社の名称・株主の氏名 |
| 公告方法(27〜29号) | 剰余金の配当の基準日・社債管理者の氏名 |
正しい。会計監査人設置会社である旨と会計監査人の氏名又は名称は会社法911条3項19号の登記事項であり、登記することを要する。
会社法911条3項19号は、会計監査人設置会社であるときはその旨及び会計監査人の氏名又は名称を登記事項として掲げている。会計監査人は株式会社の機関の一つであり(326条2項)、大会社(328条1項・2項)のほか、監査等委員会設置会社と指名委員会等設置会社で設置が義務づけられる(327条5項)。資格は公認会計士又は監査法人に限られるため(337条1項)、条文は自然人である場合の氏名と監査法人である場合の名称を併記している。選任は株主総会の決議によるが(329条1項)、経営陣からの独立性を確保するため、選任等に関する議案の内容の決定権は監査役(監査役会設置会社では監査役会、監査等委員会設置会社では監査等委員会、指名委員会等設置会社では監査委員会)にある(344条・399条の2第3項2号・404条2項2号)。会計監査人が欠けた場合に監査役等が選任する一時会計監査人の職務を行うべき者の氏名又は名称も登記事項である(346条4項・911条3項20号)。計算書類の適正を担保する主体を対外的に明らかにする趣旨であり、本肢は登記を要する事項である。
十九 会計監査人設置会社であるときは、その旨及び会計監査人の氏名又は名称
| 登記する | 登記しない |
|---|---|
| 目的・商号・本店及び支店の所在場所(1〜3号) | 事業年度 |
| 資本金の額(5号)・発行可能株式総数(6号)・発行済株式の総数(9号)・単元株式数(8号) | 取締役の住所(氏名のみ13号) |
| 取締役の氏名(13号)・代表取締役の氏名及び住所(14号)・代表執行役の氏名及び住所(23号ハ) | 取締役の個人別の報酬等の内容についての決定に関する方針 |
| 取締役会・会計参与・監査役・監査役会・会計監査人設置会社である旨と会計参与・会計監査人の氏名又は名称(15〜19号) | 親会社の名称・株主の氏名 |
| 公告方法(27〜29号) | 剰余金の配当の基準日・社債管理者の氏名 |
誤り。「親会社の名称」は会社法911条3項のどの号にも掲げられておらず、登記することを要しない。
会社法911条3項が掲げる株式会社の登記事項は、商号・目的・本店の所在場所・資本金の額・発行可能株式総数・機関設計・役員等の氏名といった、会社自体の同一性と組織に関する事項が中心であり、その会社の株式を誰がどれだけ保有しているかという資本関係は含まれていない。親会社の名称はいずれの号にも掲げられておらず、登記事項ではない。したがって、子会社の登記記録を調べても親会社をたどることはできず、親子会社の関係は事業報告における企業集団に関する開示や連結計算書類(444条)、金融商品取引法上の有価証券報告書などを通じて開示されるにとどまる。会社法は、親会社の社員がその権利を行使するため必要があるときに裁判所の許可を得て子会社の会計帳簿等の閲覧謄写を請求できるとする(433条3項)など個別の手当てを置くが、資本関係そのものを登記で公示する仕組みは採っていない。株主名簿管理人を置いた場合にはその氏名又は名称・住所・営業所が登記されるが(911条3項11号)、これは株主名簿の事務の受託者の公示であって株主の公示ではない。したがって本肢は登記を要しない事項である。
第一項の登記においては、次に掲げる事項を登記しなければならない。一 目的 二 商号 三 本店及び支店の所在場所 (中略) 五 資本金の額 六 発行可能株式総数 (中略) 十三 取締役(監査等委員会設置会社の取締役を除く。)の氏名 十四 代表取締役の氏名及び住所(第二十三号に規定する場合を除く。)
| 登記する | 登記しない |
|---|---|
| 目的・商号・本店及び支店の所在場所(1〜3号) | 事業年度 |
| 資本金の額(5号)・発行可能株式総数(6号)・発行済株式の総数(9号)・単元株式数(8号) | 取締役の住所(氏名のみ13号) |
| 取締役の氏名(13号)・代表取締役の氏名及び住所(14号)・代表執行役の氏名及び住所(23号ハ) | 取締役の個人別の報酬等の内容についての決定に関する方針 |
| 取締役会・会計参与・監査役・監査役会・会計監査人設置会社である旨と会計参与・会計監査人の氏名又は名称(15〜19号) | 親会社の名称・株主の氏名 |
| 公告方法(27〜29号) | 剰余金の配当の基準日・社債管理者の氏名 |
正しい。代表権は選定によって生じ登記で生じるものではなく、判例は、誰が会社を代表して訴訟をするかを定めるに当たっては会社法908条1項の適用がないとした(最判昭43.11.1)。
代表取締役は取締役会設置会社では取締役会の決議で選定され(会社法362条2項3号・3項)、その地位に基づいて株式会社の業務に関する一切の裁判上又は裁判外の行為をする権限を持つ(349条4項)。代表権は選定という会社内部の行為によって発生するものであり、登記によって創設されるものではない。代表取締役の氏名及び住所は登記事項であるが(911条3項14号)、これは第三者に対する対抗要件にすぎない。908条1項前段は登記すべき事項は登記の後でなければ善意の第三者に対抗できないと定めるため、未登記の代表取締役が会社を代表して訴えを提起できるかが問題になるが、清算人の登記に関する最判昭43.11.1は、この規定は会社と実体法上の取引関係に立つ第三者を保護するために登記を対抗要件としたものであり、それ自体実体法上の取引行為でない民事訴訟において誰が会社を代表する権限を有するかを定めるに当たっては適用がないとした。訴訟行為は取引の安全が問題となる場面ではなく、真実の代表権者に訴訟を追行させるのが訴訟法上の要請にもかなう。したがって本肢は正しい。
これらは、会社と実体法上の取引関係に立つ第三者を保護するため、株式会社の清算人が誰であるかについて、登記をもつて対抗要件としているものであり、それ自体実体法上の取引行為でない民事訴訟において、誰が当事者である会社を代表する権限を有する者であるかを定めるに当つては、右商法一二条の適用はない
- 登記前(1項前段):善意の第三者に対抗できない。悪意の第三者には対抗できる。登記官の過誤で登記されなかった場合も同じ
- 登記後(1項後段):善意の第三者にも対抗できる。正当な事由(災害・登記簿の滅失など客観的な障害。病気・負傷は含まない。最判昭52.12.23)がある第三者には対抗できない
- 訴訟上の代表権:908条1項は適用されず、登記前でも代表取締役は訴訟で会社を代表できる(最判昭43.11.1)
- 不実の登記(2項):故意又は過失で不実の事項を登記した者は、不実であることを善意の第三者に対抗できない。申請に基づかない登記には原則として適用がない(最判昭55.9.11)。就任登記を承諾した者には類推適用(最判昭47.6.15)
正しい。監査等委員会設置会社は、監査等委員である取締役とそれ以外の取締役の氏名のほか、取締役のうち社外取締役であるものについて社外取締役である旨を登記しなければならない(会社法911条3項22号ロ)。
会社法911条3項22号は、監査等委員会設置会社であるときは、その旨のほか、監査等委員である取締役及びそれ以外の取締役の氏名(イ)、取締役のうち社外取締役であるものについて社外取締役である旨(ロ)、重要な業務執行の決定の取締役への委任についての定款の定めがあるときはその旨(ハ)を登記しなければならないとする。監査等委員会設置会社では監査等委員である取締役の過半数が社外取締役でなければならず(331条6項)、社外取締役の存在が機関設計の前提である。さらに取締役の過半数が社外取締役であれば重要な業務執行の決定を取締役に委任できる(399条の13第5項)など、誰が社外取締役であるかが会社の権限の分配に直結する。そこで取引の相手方や株主に公示する必要があり、登記事項とされている。指名委員会等設置会社についても社外取締役である旨は登記事項である(911条3項23号イ)。これに対し監査役会設置会社などでは、責任限定契約の定款の定めがある場合など特則の適用を受けるときに限って登記される。本肢は正しい。
監査等委員会設置会社であるときは、その旨及び次に掲げる事項
イ 監査等委員である取締役及びそれ以外の取締役の氏名
ロ 取締役のうち社外取締役であるものについて、社外取締役である旨
ハ 第三百九十九条の十三第六項の規定による重要な業務執行の決定の取締役への委任についての定款の定めがあるときは、その旨
誤り。違うのは「発行可能株式総数は、登記すべき事項ではない」の部分である。発行可能株式総数は設立の登記で登記しなければならない事項である(会社法911条3項6号)。
発行可能株式総数は、会社が発行することができる株式の総数として定款で定める上限であり、発起人は定款でこれを定めていない場合には、株式会社の成立の時までにその全員の同意によって定款を変更してその定めを設けなければならない(会社法37条1項)。27条の絶対的記載事項には挙げられていないが、成立の時までには必ず定款に置かれるべき事項である。そして、株式会社の設立の登記においては、目的・商号・本店及び支店の所在場所・資本金の額などとともに、発行可能株式総数を登記しなければならない(911条3項6号)。発行可能株式総数は、公開会社では取締役会が株主総会の決議なしに発行できる株式の上限を画し、既存株主の持株比率がどこまで薄まり得るかを示す数なので、取引の相手方や株式を取得しようとする者にとって重要な情報であり、登記によって公示される。発行可能株式総数を変更したときは変更の登記も要る(915条1項)。したがって、登記すべき事項でないとする本肢は誤りである。
発行可能株式総数
- 絶対的記載事項(27条): 目的・商号・本店の所在地・設立に際して出資される財産の価額又はその最低額・発起人の氏名又は名称及び住所。支店の所在地は含まれない
- 成立の時までに定める事項(37条1項): 発行可能株式総数。認証の時点では無くてもよいが成立の時までに定款で定め、登記事項でもある(911条3項6号)
- 相対的記載事項(28条): 現物出資・財産引受け・発起人の報酬その他の特別の利益・設立費用。定款に記載しなければ効力を生じない。定款の認証の手数料など会社に損害を与えるおそれがないものは設立費用から除かれ、記載なしで会社の負担になる
- 認証(30条): 設立時の定款は公証人の認証が要り、成立前は原則として変更できない。成立後の定款変更(466条)に認証は要らない
誤り。違うのは「発行可能株式総数は、登記すべき事項ではない」の部分である。発行可能株式総数は設立の登記で登記しなければならない事項である(会社法911条3項6号)。
発行可能株式総数は、会社が発行することができる株式の総数として定款で定める上限であり、発起人は定款でこれを定めていない場合には、株式会社の成立の時までにその全員の同意によって定款を変更してその定めを設けなければならない(会社法37条1項)。27条の絶対的記載事項には挙げられていないが、成立の時までには必ず定款に置かれるべき事項である。そして、株式会社の設立の登記においては、目的・商号・本店及び支店の所在場所・資本金の額などとともに、発行可能株式総数を登記しなければならない(911条3項6号)。発行可能株式総数は、公開会社では取締役会が株主総会の決議なしに発行できる株式の上限を画し、既存株主の持株比率がどこまで薄まり得るかを示す数なので、取引の相手方や株式を取得しようとする者にとって重要な情報であり、登記によって公示される。発行可能株式総数を変更したときは変更の登記も要る(915条1項)。したがって、登記すべき事項でないとする本肢は誤りである。
発行可能株式総数
- 絶対的記載事項(27条): 目的・商号・本店の所在地・設立に際して出資される財産の価額又はその最低額・発起人の氏名又は名称及び住所。支店の所在地は含まれない
- 成立の時までに定める事項(37条1項): 発行可能株式総数。認証の時点では無くてもよいが成立の時までに定款で定め、登記事項でもある(911条3項6号)
- 相対的記載事項(28条): 現物出資・財産引受け・発起人の報酬その他の特別の利益・設立費用。定款に記載しなければ効力を生じない。定款の認証の手数料など会社に損害を与えるおそれがないものは設立費用から除かれ、記載なしで会社の負担になる
- 認証(30条): 設立時の定款は公証人の認証が要り、成立前は原則として変更できない。成立後の定款変更(466条)に認証は要らない
正しい。登記すべき事項は登記の後でなければ善意の第三者に対抗できないが(会社法908条1項前段)、その事実を知っている悪意の第三者には登記の前でも対抗できる。
会社法908条1項前段は、この法律の規定により登記すべき事項は登記の後でなければこれをもって善意の第三者に対抗することができないと定める。登記前の段階で第三者を保護する範囲を画した規定であり、保護されるのは善意の第三者に限られる。したがってその反対解釈として、登記事項である事実を現に知っている悪意の第三者に対しては、登記を経ていなくてもその事実を対抗できる。登記は取引の安全のために事実を公示する制度なので、すでに事実を知っている者にまで登記を要求する必要はないからである。株式会社の代表取締役の氏名及び住所は設立の登記で登記すべき事項とされており(911条3項14号)、代表取締役の就任は登記すべき事項に当たって908条1項の適用を受ける。したがって代表取締役に就任した事実は、就任の登記を経る前でも、その就任を知っていた悪意の第三者に対しては対抗できる。肢は条文のとおりである。
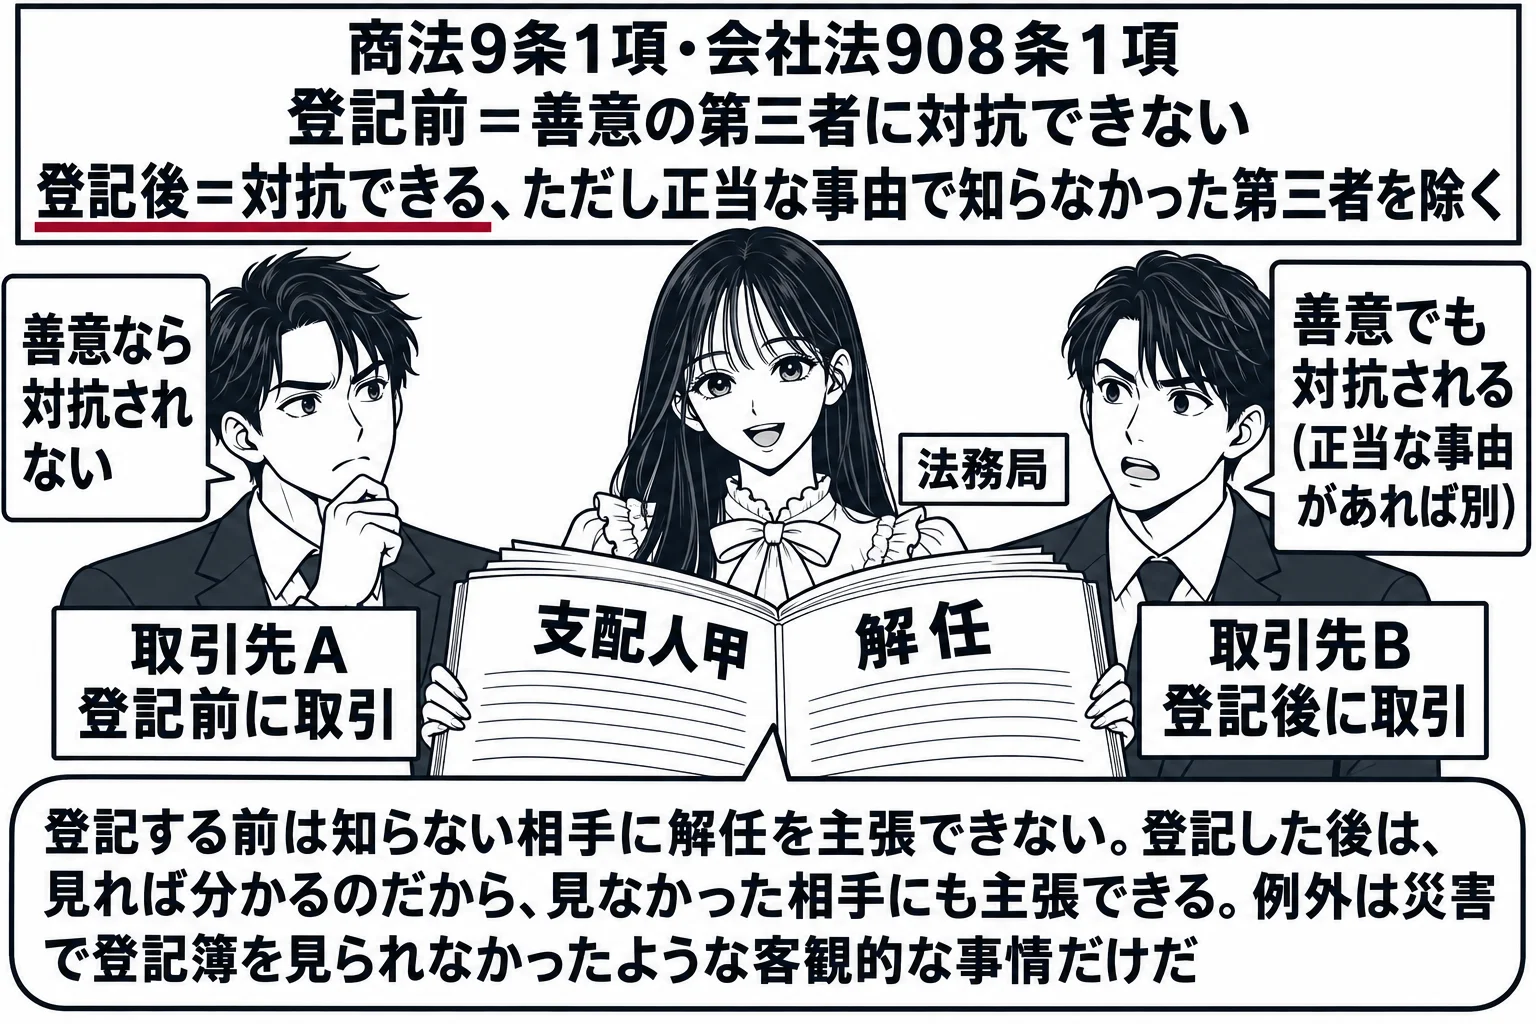
この法律の規定により登記すべき事項は、登記の後でなければ、これをもって善意の第三者に対抗することができない。登記の後であっても、第三者が正当な事由によってその登記があることを知らなかったときは、同様とする。
- 登記前(1項前段): 善意の第三者に対抗できない。悪意の第三者には対抗できる
- 第三者側からの主張: 登記前でも第三者は事実を主張できる(大判明41.10.12)
- 登記後(1項後段): 善意の第三者にも対抗できる。正当な事由(災害・登記簿の滅失など客観的障害)がある第三者には対抗できない
- 民法112条との関係: 退任・解任の登記後は民法112条の適用・類推適用なし(最判昭49.3.22)
- 訴訟上の代表権: 908条1項は適用されない。登記前でも代表取締役は訴訟で会社を代表できる(最判昭43.11.1)
- 不実の登記(2項): 故意・過失で不実の登記をした者は善意の第三者に対抗できない
正しい。登記すべき事項は登記の後でなければ善意の第三者に対抗できないが(会社法908条1項前段)、その事実を知っている悪意の第三者には登記の前でも対抗できる。
会社法908条1項前段は、この法律の規定により登記すべき事項は登記の後でなければこれをもって善意の第三者に対抗することができないと定める。登記前の段階で第三者を保護する範囲を画した規定であり、保護されるのは善意の第三者に限られる。したがってその反対解釈として、登記事項である事実を現に知っている悪意の第三者に対しては、登記を経ていなくてもその事実を対抗できる。登記は取引の安全のために事実を公示する制度なので、すでに事実を知っている者にまで登記を要求する必要はないからである。株式会社の代表取締役の氏名及び住所は設立の登記で登記すべき事項とされており(911条3項14号)、代表取締役の就任は登記すべき事項に当たって908条1項の適用を受ける。したがって代表取締役に就任した事実は、就任の登記を経る前でも、その就任を知っていた悪意の第三者に対しては対抗できる。肢は条文のとおりである。
この法律の規定により登記すべき事項は、登記の後でなければ、これをもって善意の第三者に対抗することができない。登記の後であっても、第三者が正当な事由によってその登記があることを知らなかったときは、同様とする。
- 登記前(1項前段): 善意の第三者に対抗できない。悪意の第三者には対抗できる
- 第三者側からの主張: 登記前でも第三者は事実を主張できる(大判明41.10.12)
- 登記後(1項後段): 善意の第三者にも対抗できる。正当な事由(災害・登記簿の滅失など客観的障害)がある第三者には対抗できない
- 民法112条との関係: 退任・解任の登記後は民法112条の適用・類推適用なし(最判昭49.3.22)
- 訴訟上の代表権: 908条1項は適用されない。登記前でも代表取締役は訴訟で会社を代表できる(最判昭43.11.1)
- 不実の登記(2項): 故意・過失で不実の登記をした者は善意の第三者に対抗できない
誤り。違うのは「株式交換完全子会社は、……株式交換による変更の登記をしなければならない」の部分である。株式交換で変わるのは完全子会社の株主だけで、株主は登記事項でないから、完全子会社に変更の登記は要らない(会社法915条1項・911条3項)。
変更の登記は登記事項に変更が生じたときに要る(会社法915条1項)。株式交換は完全子会社の発行済株式の全部を完全親会社が取得するだけの行為であり、完全子会社で変動するのは株主の構成だけである。株主の氏名や名称は株式会社の登記事項(911条3項)ではないから、株式交換によって完全子会社の登記事項に変更が生じることは原則としてなく、完全子会社について株式交換による変更の登記をする必要はない。合併で消滅会社に解散の登記が要るのや、新設分割で設立の登記が要るのと違い、株式交換は当事会社の法人格にも財産にも変動を生じさせないからである。例外として921条は、完全子会社の新株予約権で完全親会社の新株予約権が交付されるものがあるときに、効力発生日から2週間以内に、完全子会社についてはその新株予約権の消滅の登記を、完全親会社についてはそれに代わる新株予約権の発行による変更の登記をすると定めるにとどまる。完全親会社の側では対価として株式を発行すれば発行済株式の総数などに変更が生じて変更の登記を要するが、それは完全子会社の話ではない。本肢は誤りである。
会社において第九百十一条第三項各号又は前三条各号に掲げる事項に変更が生じたときは、二週間以内に、その本店の所在地において、変更の登記をしなければならない。
正しい。資本金の額は株式会社の登記事項である(会社法911条3項5号)。
会社法911条3項5号は、株式会社の設立の登記で登記しなければならない事項として資本金の額を掲げる。株式会社では株主は出資額を限度とする有限責任しか負わず(104条)、会社債権者の引当てになるのは会社財産だけである。そこで、剰余金の分配可能額を算定する基準となる計数である資本金の額を登記で公示させ、取引に入ろうとする第三者が会社の規模と財産的基礎の目安を知ることができるようにしている。資本金の額は設立時には株主となる者が払込み又は給付をした財産の額が原則であり(445条1項)、その2分の1を超えない額は資本準備金に計上できる(同条2項・3項)。募集株式の発行や資本金の額の減少(447条)・増加(450条)で額が変われば、そのつど2週間以内に変更の登記を要する(915条1項)。資本金の額が5億円以上なら大会社となり(2条6号)、会計監査人の設置義務(328条)などが及ぶので、登記による公示は機関設計を知るうえでも意味を持つ。本肢は登記事項に当たり、正しい。
第一項の登記においては、次に掲げる事項を登記しなければならない。一 目的 二 商号 三 本店及び支店の所在場所 (中略) 五 資本金の額 六 発行可能株式総数 (中略) 十三 取締役(監査等委員会設置会社の取締役を除く。)の氏名 十四 代表取締役の氏名及び住所(第二十三号に規定する場合を除く。) 十五 取締役会設置会社であるときは、その旨 (中略) 十八 監査役会設置会社であるときは、その旨及び監査役のうち社外監査役であるものについて社外監査役である旨
| 登記する | 登記しない |
|---|---|
| 目的・商号・本店及び支店の所在場所(1〜3号) | 事業年度 |
| 資本金の額(5号)・発行可能株式総数(6号)・発行済株式の総数(9号) | 取締役の住所 |
| 単元株式数の定款の定め(8号)・株券発行会社である旨(10号) | 常勤監査役である旨 |
| 取締役の氏名(13号)、代表取締役の氏名及び住所(14号) | 取締役の任期 |
| 取締役会・会計参与・監査役・監査役会・会計監査人設置会社である旨(15〜19号)、社外監査役である旨(18号) | 株主の氏名 |
| 公告方法の定款の定め、定めがなければ官報による旨(27〜29号) |
誤り。違うのは「取締役の氏名及び住所」のうち住所の部分である。登記事項は取締役の氏名であり(会社法911条3項13号)、氏名及び住所が登記されるのは代表取締役である(同項14号)。
会社法911条3項13号が登記事項とするのは取締役の氏名であり、取締役の住所は登記事項ではない。これに対し代表取締役については同項14号が氏名及び住所を登記事項とし、指名委員会等設置会社では同項23号により代表執行役の氏名及び住所が登記される。両者を分けるのは、代表取締役が会社の業務に関する一切の裁判上・裁判外の行為をする権限を持ち(349条4項)、会社に対する訴状の送達や権利行使の相手方になる者なので、第三者がその所在を特定できる必要があるからである。代表権のない取締役は対外的な行為の受領主体にならないので、氏名の公示で足りる。したがって取締役一般について住所まで登記事項に含めている本肢は、代表取締役の規律を取締役全体に広げている点で誤りである。代表取締役の住所は令和6年10月施行の商業登記規則の改正で一定の要件のもと登記事項証明書に一部を表示しない措置が認められたが、住所が登記事項であること自体は変わらない。
十三 取締役(監査等委員会設置会社の取締役を除く。)の氏名 十四 代表取締役の氏名及び住所(第二十三号に規定する場合を除く。)
正しい。取締役会設置会社であるときはその旨が登記事項である(会社法911条3項15号)。
会社法911条3項15号は、取締役会設置会社であるときはその旨を登記事項とする。取締役会を置くかどうかは会社の意思決定の構造と代表機関のあり方を根本から左右する。取締役会設置会社では株主総会は会社法と定款に定めのある事項に限って決議でき(295条2項)、業務執行の決定は取締役会の権限で、重要な財産の処分や多額の借財などは取締役に委任できない(362条4項)。取締役は3人以上でなければならず(331条5項)、原則として監査役を置かなければならない(327条2項)。代表取締役の選定は取締役会が行い(362条2項3号)、代表取締役以外の取締役には原則として代表権がない。このように取締役会の有無は、会社と取引する第三者が誰の行為によって会社が拘束されるかを判断する前提になるので、その旨を登記で公示させる必要がある。取締役会を廃止する定款変更をしたときは変更の登記を要する(915条1項)。本肢は登記事項に当たり、正しい。
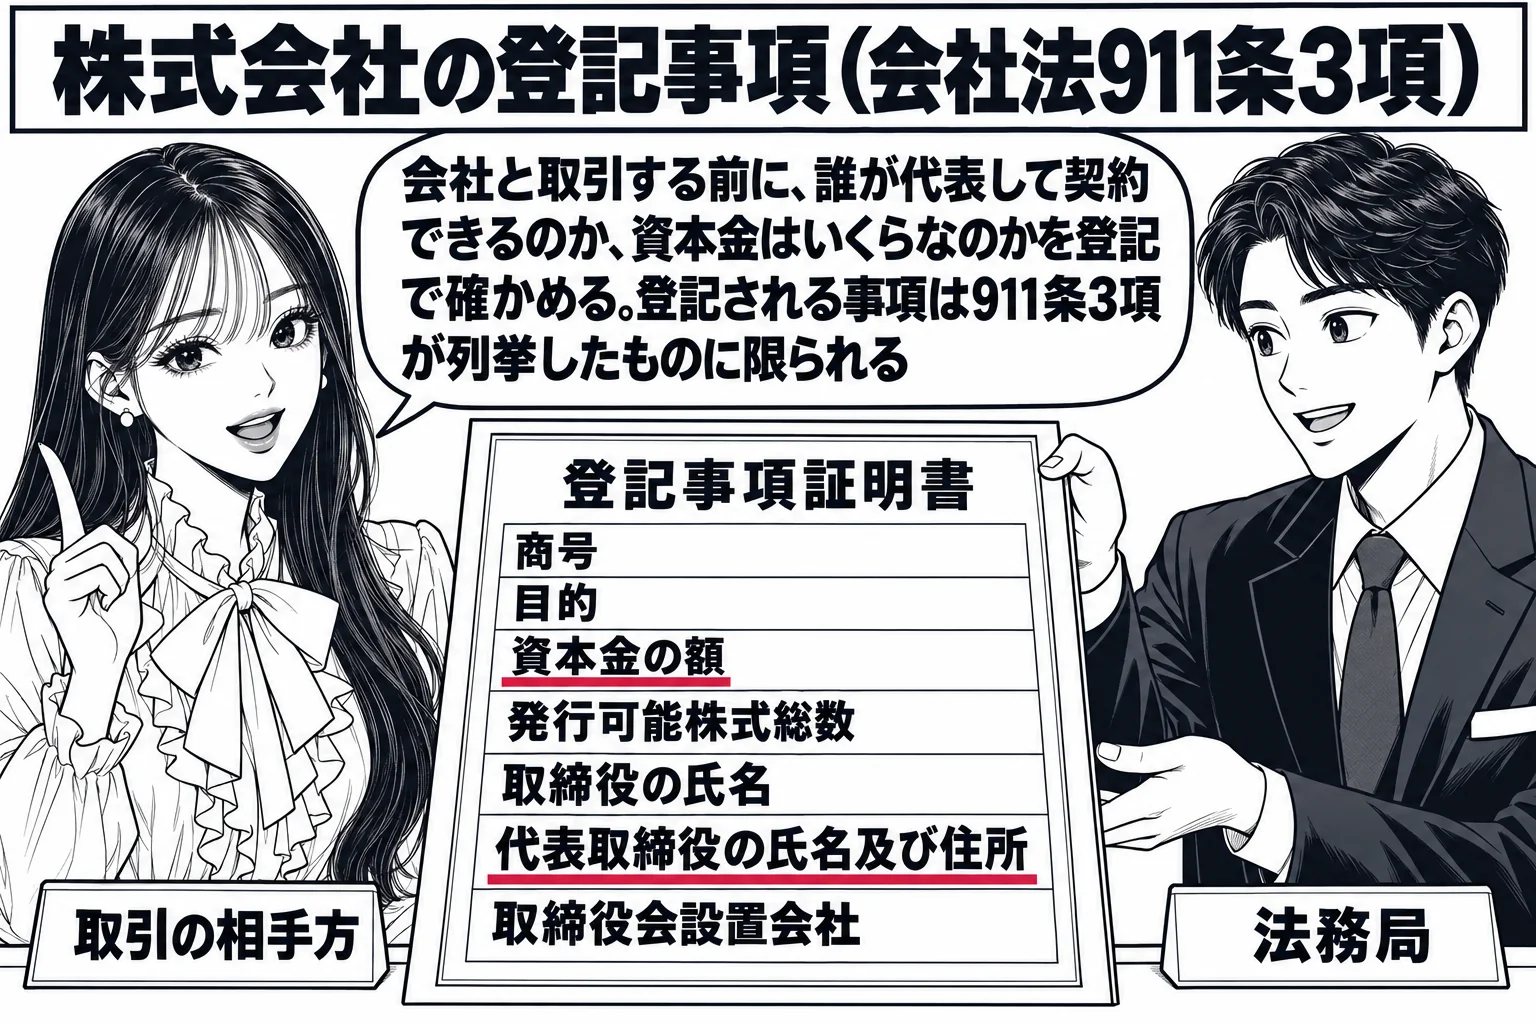
十五 取締役会設置会社であるときは、その旨
正しい。資本金の額は株式会社の登記事項である(会社法911条3項5号)。
会社法911条3項5号は、株式会社の設立の登記で登記しなければならない事項として資本金の額を掲げる。株式会社では株主は出資額を限度とする有限責任しか負わず(104条)、会社債権者の引当てになるのは会社財産だけである。そこで、剰余金の分配可能額を算定する基準となる計数である資本金の額を登記で公示させ、取引に入ろうとする第三者が会社の規模と財産的基礎の目安を知ることができるようにしている。資本金の額は設立時には株主となる者が払込み又は給付をした財産の額が原則であり(445条1項)、その2分の1を超えない額は資本準備金に計上できる(同条2項・3項)。募集株式の発行や資本金の額の減少(447条)・増加(450条)で額が変われば、そのつど2週間以内に変更の登記を要する(915条1項)。資本金の額が5億円以上なら大会社となり(2条6号)、会計監査人の設置義務(328条)などが及ぶので、登記による公示は機関設計を知るうえでも意味を持つ。本肢は登記事項に当たり、正しい。
第一項の登記においては、次に掲げる事項を登記しなければならない。一 目的 二 商号 三 本店及び支店の所在場所 (中略) 五 資本金の額 六 発行可能株式総数 (中略) 十三 取締役(監査等委員会設置会社の取締役を除く。)の氏名 十四 代表取締役の氏名及び住所(第二十三号に規定する場合を除く。) 十五 取締役会設置会社であるときは、その旨 (中略) 十八 監査役会設置会社であるときは、その旨及び監査役のうち社外監査役であるものについて社外監査役である旨
| 登記する | 登記しない |
|---|---|
| 目的・商号・本店及び支店の所在場所(1〜3号) | 事業年度 |
| 資本金の額(5号)・発行可能株式総数(6号)・発行済株式の総数(9号) | 取締役の住所 |
| 単元株式数の定款の定め(8号)・株券発行会社である旨(10号) | 常勤監査役である旨 |
| 取締役の氏名(13号)、代表取締役の氏名及び住所(14号) | 取締役の任期 |
| 取締役会・会計参与・監査役・監査役会・会計監査人設置会社である旨(15〜19号)、社外監査役である旨(18号) | 株主の氏名 |
| 公告方法の定款の定め、定めがなければ官報による旨(27〜29号) |
誤り。違うのは「取締役の氏名及び住所」のうち住所の部分である。登記事項は取締役の氏名であり(会社法911条3項13号)、氏名及び住所が登記されるのは代表取締役である(同項14号)。
会社法911条3項13号が登記事項とするのは取締役の氏名であり、取締役の住所は登記事項ではない。これに対し代表取締役については同項14号が氏名及び住所を登記事項とし、指名委員会等設置会社では同項23号により代表執行役の氏名及び住所が登記される。両者を分けるのは、代表取締役が会社の業務に関する一切の裁判上・裁判外の行為をする権限を持ち(349条4項)、会社に対する訴状の送達や権利行使の相手方になる者なので、第三者がその所在を特定できる必要があるからである。代表権のない取締役は対外的な行為の受領主体にならないので、氏名の公示で足りる。したがって取締役一般について住所まで登記事項に含めている本肢は、代表取締役の規律を取締役全体に広げている点で誤りである。代表取締役の住所は令和6年10月施行の商業登記規則の改正で一定の要件のもと登記事項証明書に一部を表示しない措置が認められたが、住所が登記事項であること自体は変わらない。
十三 取締役(監査等委員会設置会社の取締役を除く。)の氏名 十四 代表取締役の氏名及び住所(第二十三号に規定する場合を除く。)
正しい。取締役会設置会社であるときはその旨が登記事項である(会社法911条3項15号)。
会社法911条3項15号は、取締役会設置会社であるときはその旨を登記事項とする。取締役会を置くかどうかは会社の意思決定の構造と代表機関のあり方を根本から左右する。取締役会設置会社では株主総会は会社法と定款に定めのある事項に限って決議でき(295条2項)、業務執行の決定は取締役会の権限で、重要な財産の処分や多額の借財などは取締役に委任できない(362条4項)。取締役は3人以上でなければならず(331条5項)、原則として監査役を置かなければならない(327条2項)。代表取締役の選定は取締役会が行い(362条2項3号)、代表取締役以外の取締役には原則として代表権がない。このように取締役会の有無は、会社と取引する第三者が誰の行為によって会社が拘束されるかを判断する前提になるので、その旨を登記で公示させる必要がある。取締役会を廃止する定款変更をしたときは変更の登記を要する(915条1項)。本肢は登記事項に当たり、正しい。
十五 取締役会設置会社であるときは、その旨
誤り。違うのは「会社法が定める会社の組織に関する行為の無効の訴えをもってのみ,主張することができる」の部分である。無効の訴えが用意されているのは資本金の額の減少であり(会社法828条1項5号)、準備金の額の減少にはこの制度がない。
会社法828条1項は、会社の組織に関する行為のうち同項各号に掲げるものの無効は、各号に定める期間内に訴えをもってのみ主張できるとし、5号に株式会社における資本金の額の減少を挙げて、効力発生日から6か月以内の無効の訴えに限っている。資本金の額は登記事項であり(911条3項5号)、その減少は債権者異議手続を経て多数の利害関係人に影響を及ぼすから、無効の主張を訴えに集中させ、認容判決に対世効と将来効を持たせて法律関係を画一的に処理する必要がある。これに対し、資本準備金の額の減少は828条1項の各号に掲げられておらず、無効の訴えの制度はない。準備金の額は登記事項ではなく、定時株主総会で欠損の額の範囲内で減少する場合には債権者異議手続も要らないから(449条1項ただし書)、提訴期間を区切って無効の主張を制限するまでの必要がないと考えられたのである。したがって、資本準備金の額の減少の手続に瑕疵があるときは、一般原則に従い、剰余金の配当に関する支払請求訴訟などの中で無効を主張することができる。
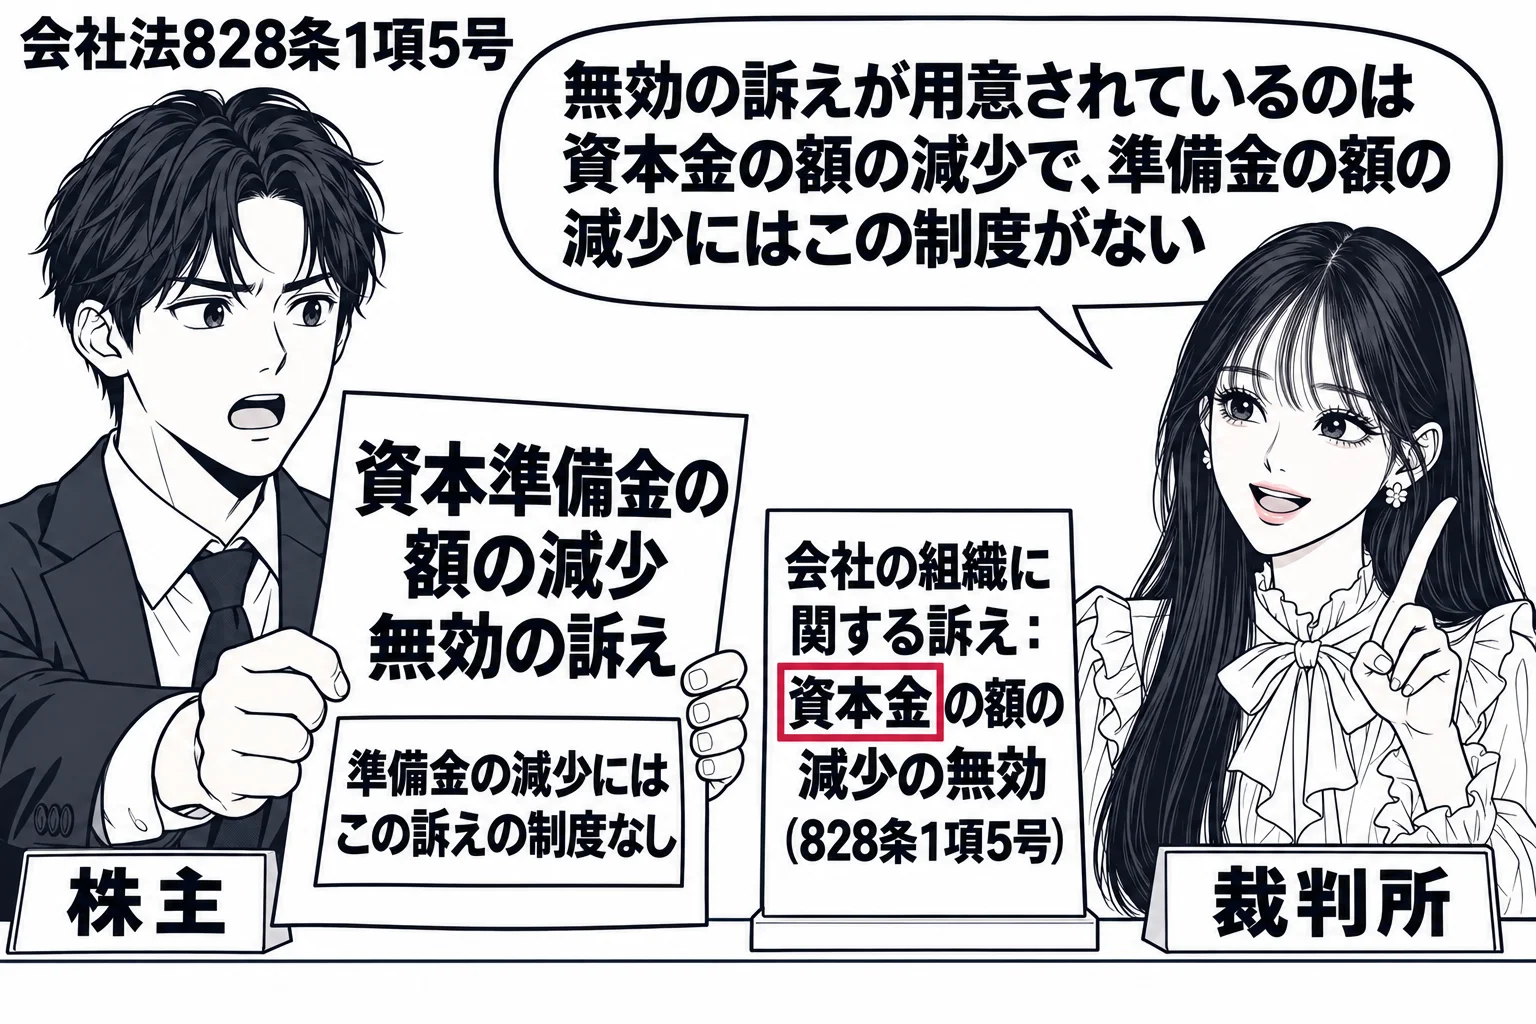
次の各号に掲げる行為の無効は、当該各号に定める期間に、訴えをもってのみ主張することができる。五 株式会社における資本金の額の減少 資本金の額の減少の効力が生じた日から六箇月以内
| 資本金の額の減少 | 準備金の額の減少 | |
|---|---|---|
| 決議 | 株主総会の特別決議(309条2項9号)。定時総会で欠損の範囲内なら普通決議 | 株主総会の普通決議(448条1項) |
| 債権者異議手続 | 常に要る(449条1項) | 原則要る。全部を資本金にするとき、定時総会で欠損の額の範囲内のときは不要 |
| 登記 | 資本金の額は登記事項(911条3項5号) | 準備金の額は登記事項でない |
| 無効の主張 | 無効の訴えのみ(828条1項5号。6か月以内) | 訴えの制度なし。一般原則で主張できる |
誤り。違うのは「登記事項ではない」の部分である。資本金の額は株式会社の設立の登記事項である(会社法911条3項5号)。
会社法911条3項は株式会社の設立の登記で登記しなければならない事項を列挙しており、その5号に資本金の額が挙げられている。資本金の額は、会社が株主に分配してはならない財産の目安となる計算上の数額であり、会社と取引しようとする者が会社の財産的基礎を推し量るための手がかりになる。そのため、取引の相手方が登記を見て確かめられるよう、登記事項とされている。資本金の額は定款の記載事項ではなく(27条参照)、設立の登記の時に初めて公示されることになるから、登記の役割はいっそう大きい。資本金の額に変更が生じたとき、たとえば募集株式の発行や資本金の額の減少をしたときは、2週間以内に変更の登記をしなければならない(915条1項)。これに対して、準備金の額や剰余金の額は登記事項ではなく、計算書類の公告(440条)や閲覧(442条)を通じて開示される。肢は資本金の額を登記事項でないとする点で誤りである。
第一項の登記においては、次に掲げる事項を登記しなければならない。五 資本金の額
- 目的・商号・本店及び支店の所在場所: 1号〜3号
- 資本金の額: 5号
- 発行可能株式総数: 6号。定款の記載事項でもある(37条1項・98条)
- 発行済株式の総数並びにその種類及び種類ごとの数: 9号
- 取締役の氏名(住所は含まない): 13号
- 代表取締役の氏名及び住所: 14号
- 取締役会設置会社・会計参与設置会社・監査役設置会社・監査役会設置会社・会計監査人設置会社であるとき、その旨: 15号〜19号
- 登記しない例: 準備金の額、事業年度、取締役の住所
正しい。「取引相手方が取引のたびに会社の目的を確認することを期待することはできない」という指摘は、権利能力を目的の範囲内に限る考え方への批判としてふさわしい。
株式会社の目的は定款の絶対的記載事項であり(会社法27条1号)、設立の登記で登記される(911条3項1号)。そのため、権利能力を目的の範囲内に限る考え方は、取引の相手方は登記を見れば会社の目的を知ることができるのだから、目的の範囲外の取引が無効になっても相手方に不測の損害はない、という前提に立つことになる。しかし株式会社の取引は大量に、継続して反復されるものであり、取引の相手方がそのたびに登記所で相手会社の目的を確認し、当該取引が目的の範囲内かを検討してから契約することは現実には期待できない。目的の登記があることを理由に相手方にその確認の負担を負わせ、確認を怠った相手方に取引の無効という不利益を甘受させるのは、取引の安全を著しく害する。この指摘は、この考え方が前提とする相手方の調査可能性が実際には機能しないことを突くものであり、批判としてふさわしい。
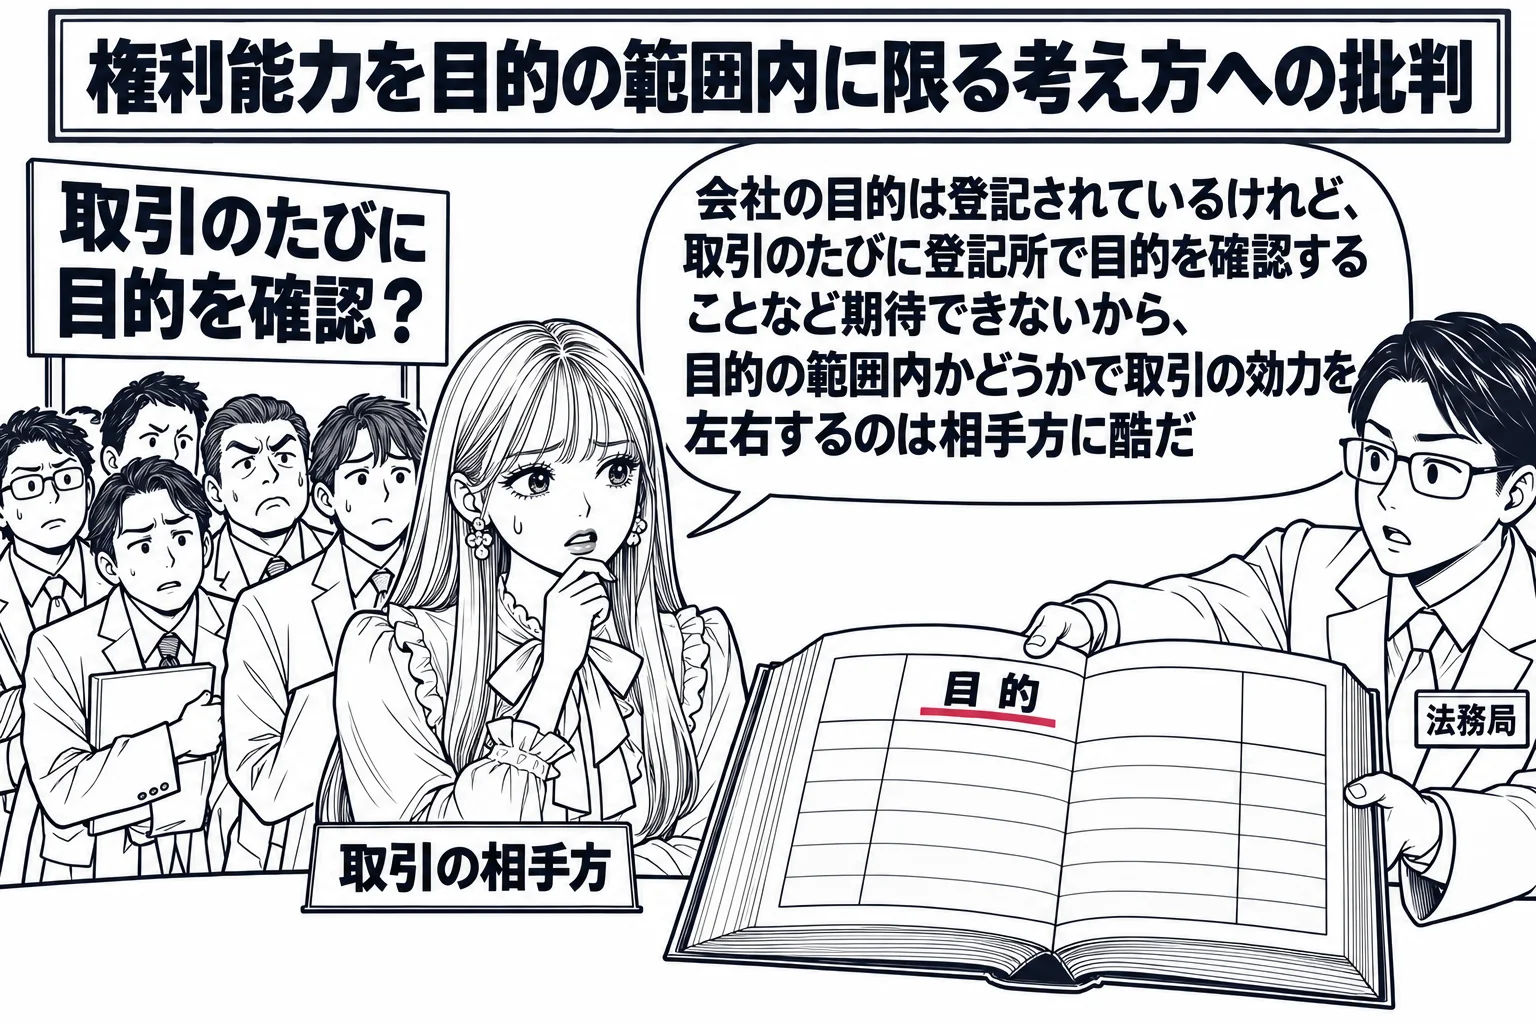
第一項の登記においては、次に掲げる事項を登記しなければならない。一 目的
正しい。会社は定款の定めにより、監査役が職務を行うにつき善意でかつ重大な過失がないときの責任を、定款で定めた額の範囲内であらかじめ会社が定めた額と最低責任限度額とのいずれか高い額を限度とする責任限定契約を監査役と締結できる(会社法427条1項)。
会社法427条1項は、424条の規定(総株主の同意による免除)にかかわらず、株式会社は、業務執行取締役等でない取締役、会計参与、監査役又は会計監査人(非業務執行取締役等)の423条1項の責任について、その者が職務を行うにつき善意でかつ重大な過失がないときは、定款で定めた額の範囲内であらかじめ会社が定めた額と最低責任限度額とのいずれか高い額を限度とする旨の契約をその者と締結できる旨を定款で定めることができるとする。責任限定契約は、就任前に責任の上限を約束しておくことで、業務執行に直接関わらない立場の役員のなり手を確保するための制度であり、定款の定めを前提とし、悪意又は重過失があるときは上限が働かない。出題当時の条文は対象を社外取締役・会計参与・社外監査役・会計監査人としていたが、平成26年改正で業務執行取締役等でない取締役と監査役一般に広げられた。社外監査役は監査役に含まれるので、肢の内容は出題当時も現行法でも427条1項のとおりであり正しい。
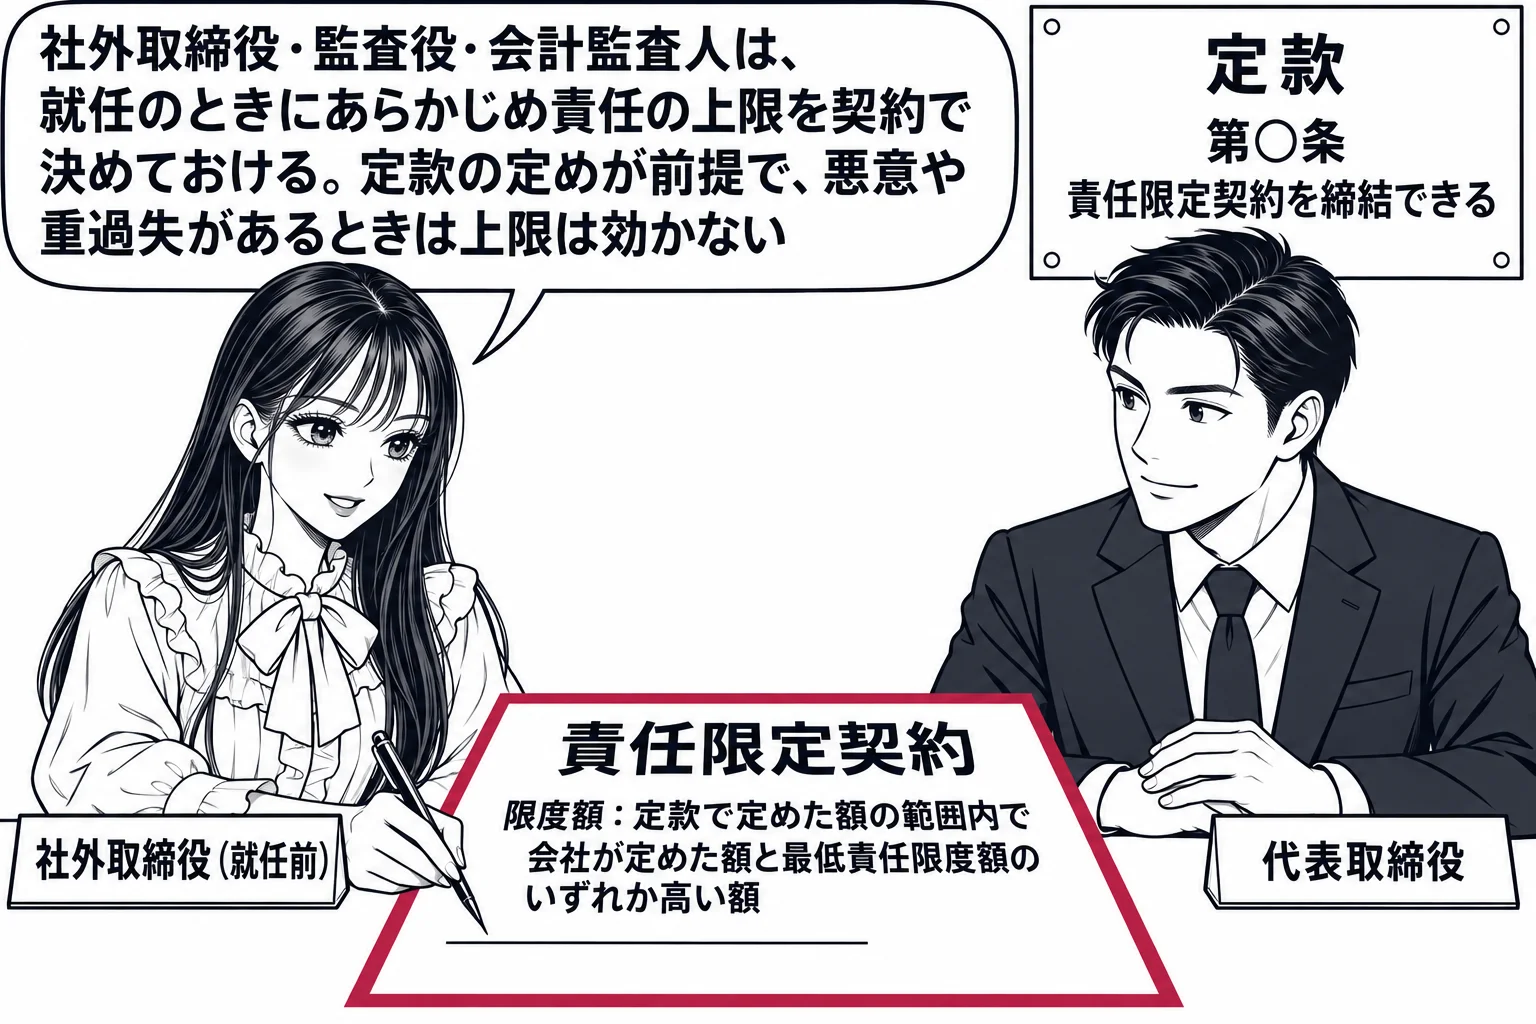
第四百二十四条の規定にかかわらず、株式会社は、取締役(業務執行取締役等であるものを除く。)、会計参与、監査役又は会計監査人(以下この条及び第九百十一条第三項第二十五号において「非業務執行取締役等」という。)の第四百二十三条第一項の責任について、当該非業務執行取締役等が職務を行うにつき善意でかつ重大な過失がないときは、定款で定めた額の範囲内であらかじめ株式会社が定めた額と最低責任限度額とのいずれか高い額を限度とする旨の契約を非業務執行取締役等と締結することができる旨を定款で定めることができる。
- 全部免除: 総株主の同意(424条)。株主総会の決議では不可
- 一部免除の共通要件: 善意・無重過失(無過失は不要)。限度は最低責任限度額(報酬等の年額×代表取締役6・業務執行取締役等4・その他2+有利発行の新株予約権の利益)を控除した額
- 株主総会決議による一部免除(425条): 特別決議。議案の提出に各監査役の同意
- 定款の定めに基づく取締役会決議等による一部免除(426条): 監査役設置会社等で定款に定めがあるとき
- 責任限定契約(427条): 非業務執行取締役等(業務執行取締役等でない取締役・会計参与・監査役・会計監査人)と、定款の定めに基づきあらかじめ締結
誤り。違うのは「登記しなければならない」の部分である。個人商人の商号の登記は任意であり(商法11条2項)、登記の義務はない。
商法11条2項は、商人はその商号の登記をすることができると定める。文言どおり「できる」であって「しなければならない」ではなく、個人商人が商号を登記するかどうかは自由である。商人の中にはごく小規模な者も多く、すべての商人に商号の登記を義務づけるのは負担が重いうえ、商号を登記していなくても不正の目的による商号の使用の差止め(12条2項)などの保護は受けられるからである。これに対して会社の商号は、定款の絶対的記載事項であり(会社法27条2号)、設立の登記で必ず登記される(会社法911条3項2号)。会社の商号は会社の名称そのものであり、取引の相手方が会社を識別するために不可欠だからである。個人商人について登記が義務づけられているのは、未成年者の営業(商法5条)、後見人の営業(6条)、支配人の選任と代理権の消滅(22条)であり、商号はこれに含まれない。もっとも、商号を登記した場合には、その変更や消滅があれば遅滞なく変更・消滅の登記をしなければならない(10条)。肢は任意である商号の登記を義務としており誤りである。
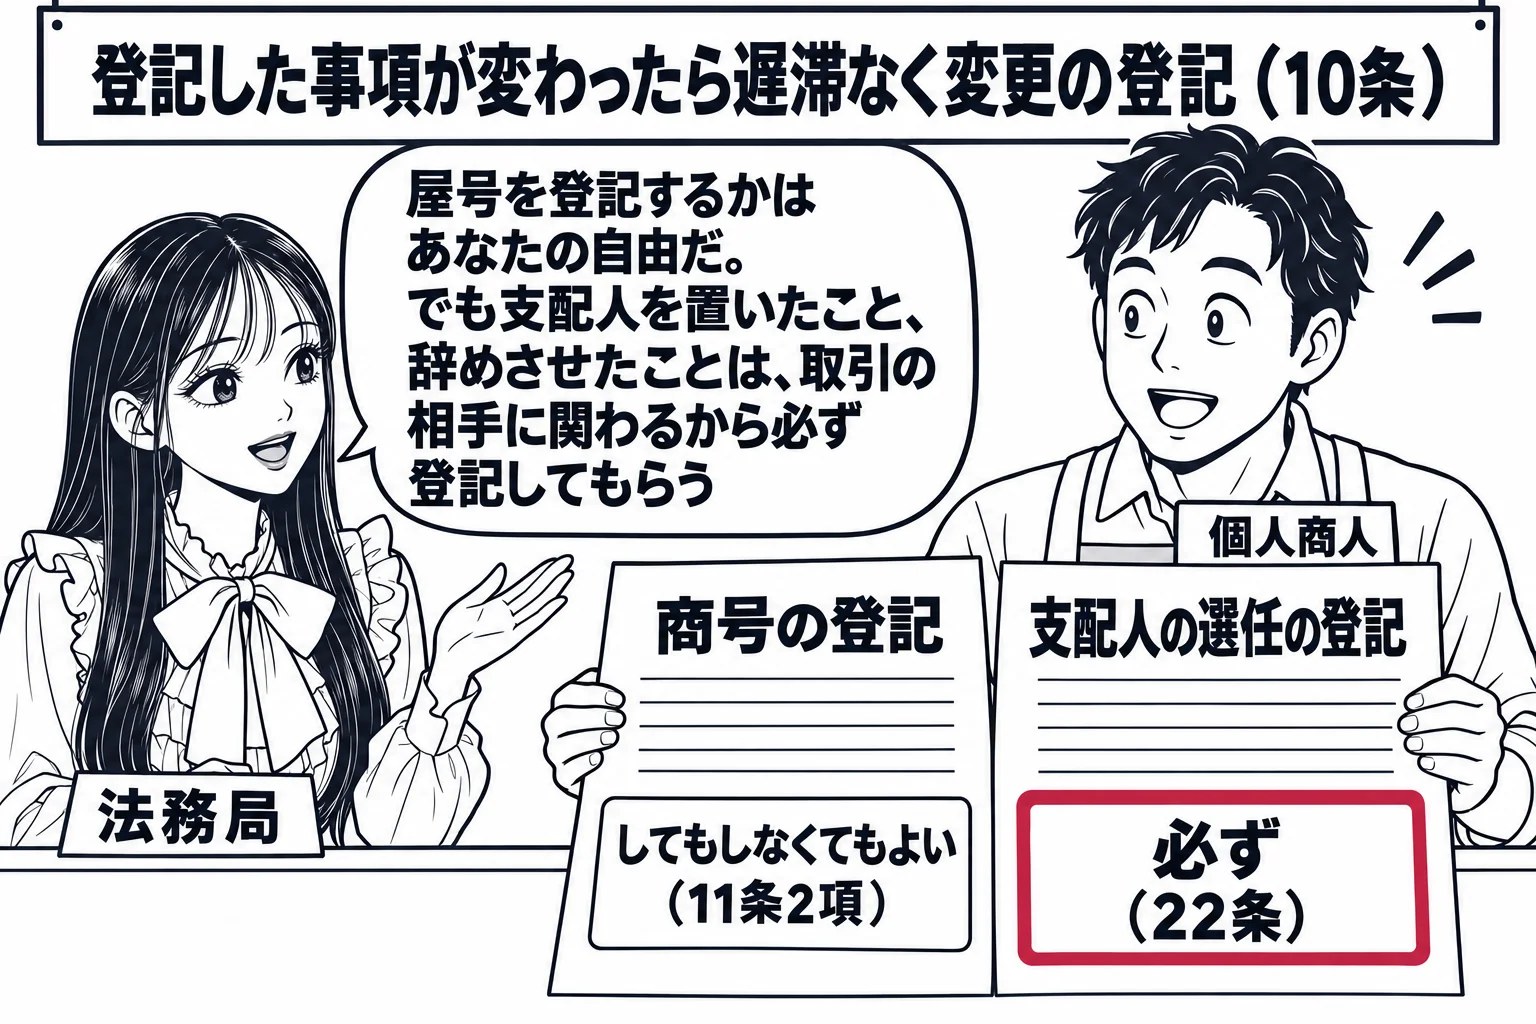
商人は、その商号の登記をすることができる。
- 義務: 未成年者の営業(5条)、後見人の営業(6条)、支配人の選任と代理権の消滅(22条)
- 任意: 商号の登記(11条2項)。会社の商号は必ず登記される(会社法911条3項2号)
- 対抗要件としての登記: 商号の譲渡(15条2項)。登記しなければ第三者に対抗できない
- 変更・消滅(10条): 登記した事項に変更・消滅があれば遅滞なく登記。任意で登記した商号も同じ
- 小商人(7条): 上の登記の規定はすべて不適用
正しい。判例は、登記事項については登記後は専ら商法9条1項(会社法908条1項)のみが適用され、第三者に正当な事由がない限り善意の第三者にも対抗でき、別に民法112条を適用又は類推適用する余地はないとする(最判昭49.3.22)。
商法9条1項後段により、登記の後は、正当な事由によって登記を知らなかった第三者を除き、善意の第三者にも登記事項を対抗できる。問題は、支配人を解任しその登記をした後に、元支配人がなお支配人と称して取引をした場合に、相手方が民法112条の代理権消滅後の表見代理を主張できるかである。最判昭49.3.22は、株式会社の代表取締役の退任と代表権喪失が登記事項とされている以上、これについては専ら商法の登記の効力の規定のみが適用され、登記後は正当な事由がない限り善意の第三者にも対抗できるのであって、別に民法112条を適用ないし類推適用する余地はないとした。登記によって解任を公示した商人に、なお第三者の善意無過失を理由とする表見代理の責任を負わせたのでは、登記制度の意味が失われるからである。支配人の解任の登記についても同じ理が当てはまる。正当な事由とは災害による交通の途絶や登記簿の滅失のような客観的な障害をいい、病気などの主観的事情は含まれない。肢は判例のとおりであり正しい。
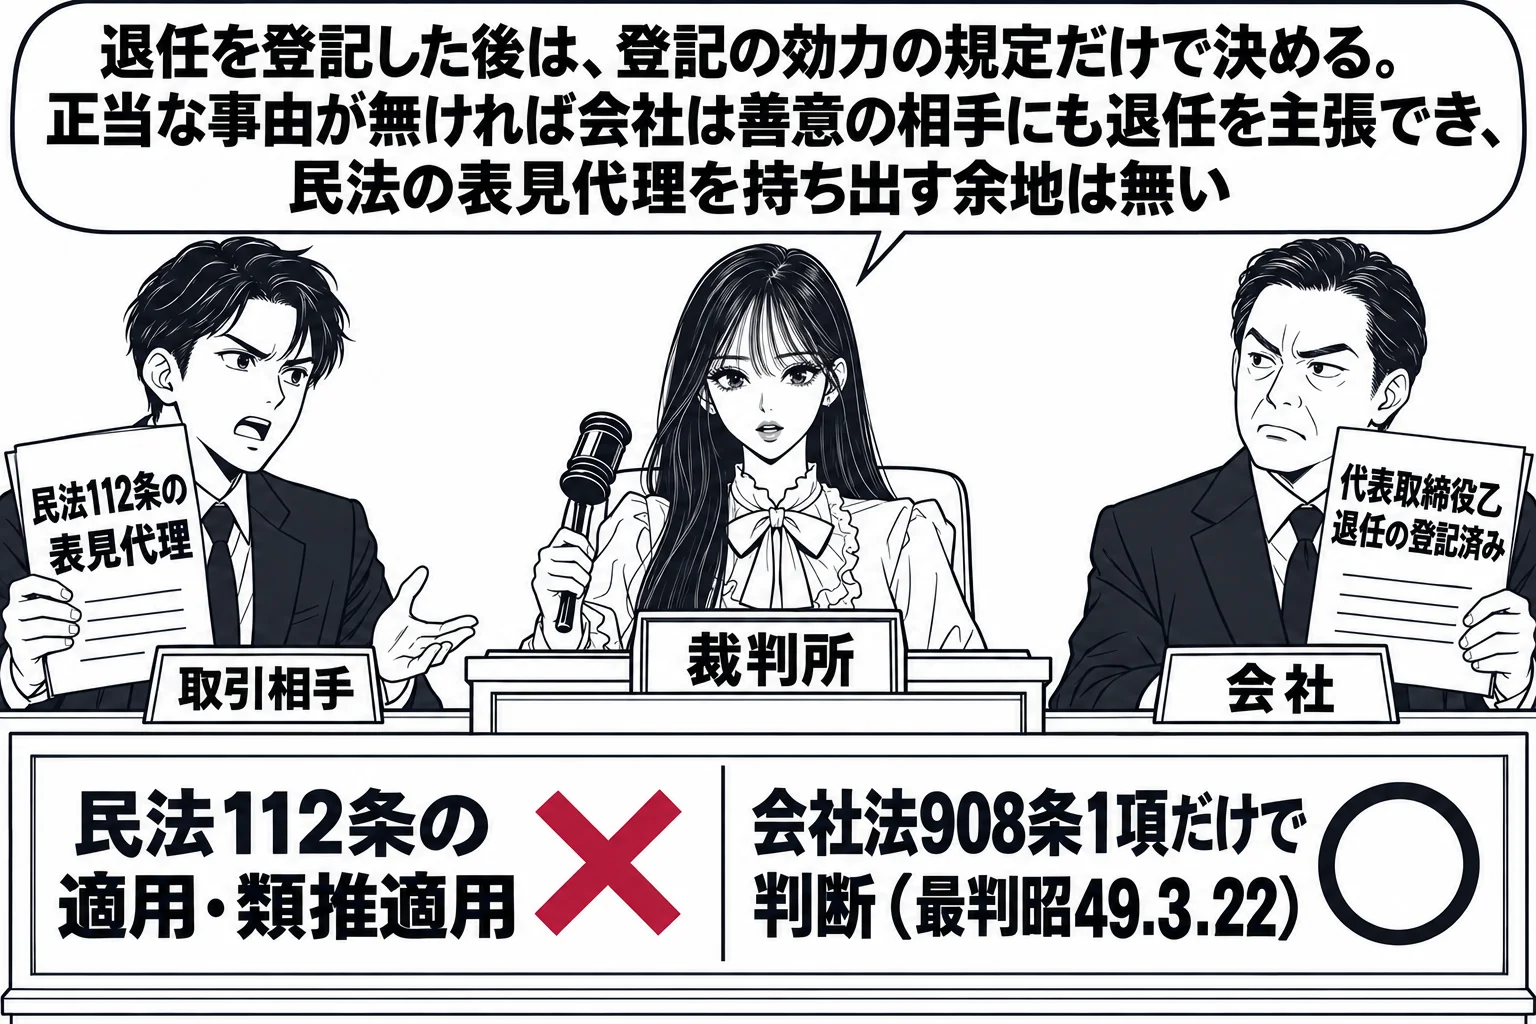
株式会社の代表取締役の退任及び代表権喪失は、…によって登記事項とされているのであるから、前記法の趣旨に鑑みると、これについてはもっぱら商法…条のみが適用され、右の登記後は同条所定の「正当ノ事由」がないかぎり、善意の第三者にも対抗することができるのであって、別に民法112条を適用ないし類推適用する余地はないものと解すべきである。
正しい。資本金の額は定款の絶対的記載事項(会社法27条)に含まれておらず、定款には設立に際して出資される財産の価額又はその最低額を定めれば足りる。資本金の額は登記事項である(911条3項5号)。
会社法27条は株式会社の定款に記載しなければならない事項として、目的、商号、本店の所在地、設立に際して出資される財産の価額又はその最低額、発起人の氏名又は名称及び住所を定めるが、資本金の額はこれに含まれていない。資本金の額は、設立又は株式の発行に際して株主となる者が払込み又は給付をした財産の額を基礎に445条によって定まる計算上の数額であり、設立時に実際に集まった出資の額によって決まるものであるから、あらかじめ定款に書かせる性質のものではない。設立時に払込みを受けた額のうちどれだけを資本金とし、どれだけを資本準備金とするかは、定款に定めがなければ発起人全員の同意で定める(32条1項3号)。資本金の額は会社の成立後も募集株式の発行や資本金の額の減少によって変動するので、そのたびに定款変更を要するのも不合理である。もっとも資本金の額は会社の財産的基礎を推し量る手がかりとして取引の相手方にとって重要であるから、設立の登記で必ず登記され(911条3項5号)、変更があれば変更の登記をする(915条1項)。貸借対照表にも計上され公告される。肢は正しい。
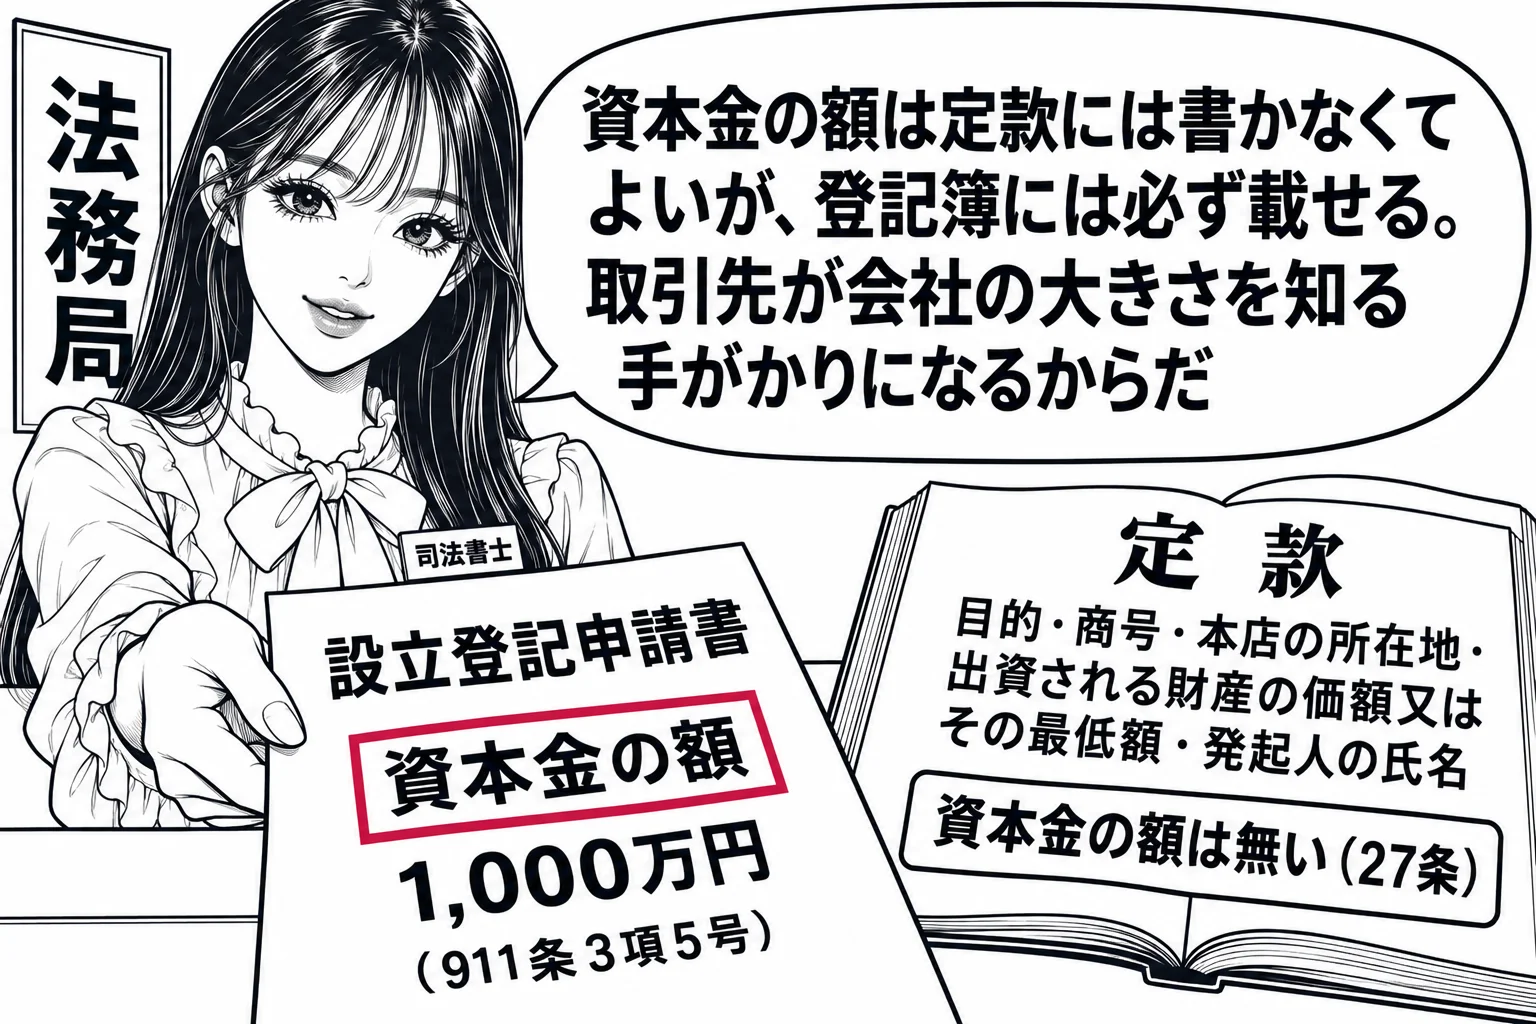
株式会社の定款には、次に掲げる事項を記載し、又は記録しなければならない。一 目的 二 商号 三 本店の所在地 四 設立に際して出資される財産の価額又はその最低額 五 発起人の氏名又は名称及び住所