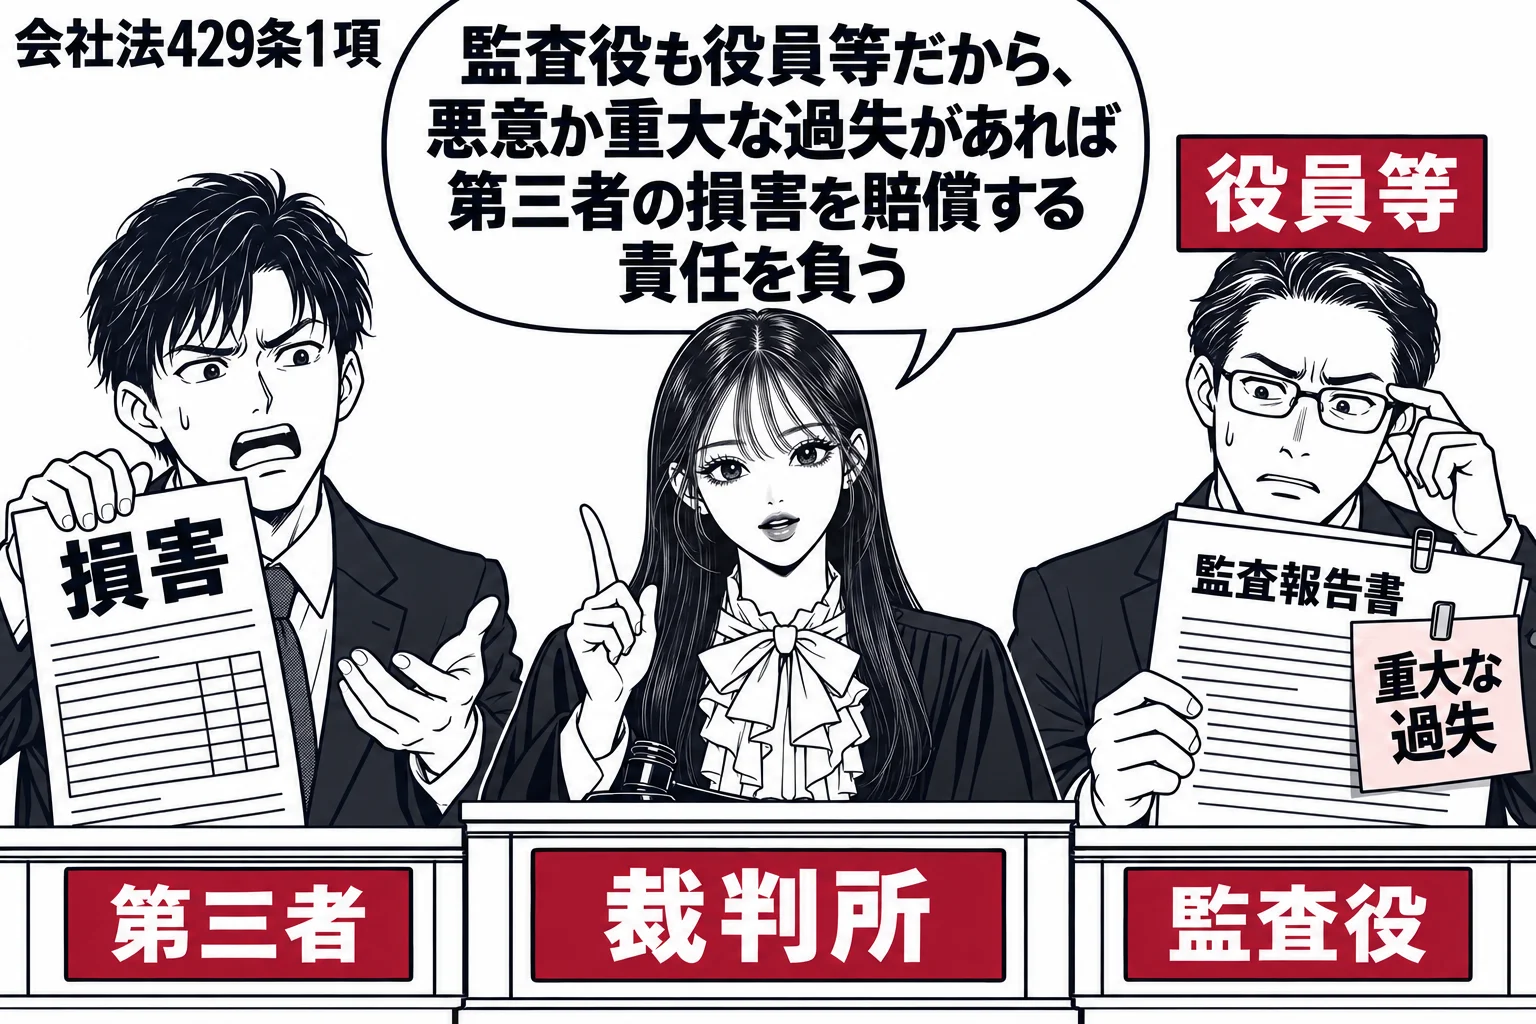
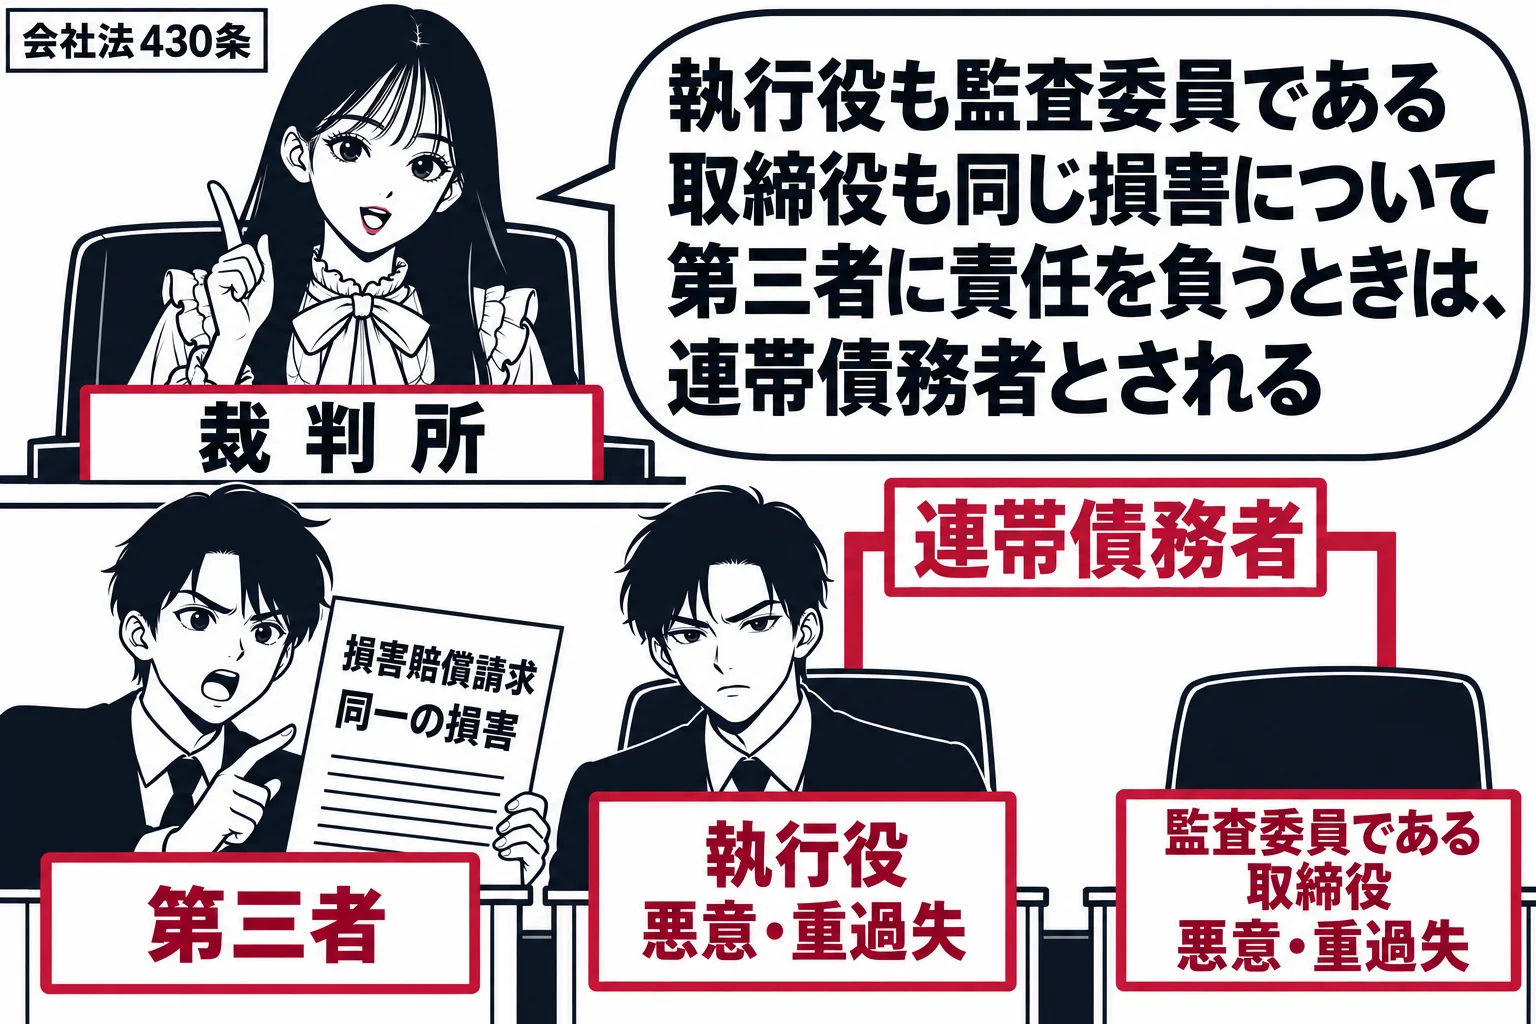
1取締役、会計参与、監査役、執行役又は会計監査人(以下この章において「役員等」という。)は、その任務を怠ったときは、株式会社に対し、これによって生じた損害を賠償する責任を負う。
2取締役又は執行役が第三百五十六条第一項(第四百十九条第二項において準用する場合を含む。以下この項において同じ。)の規定に違反して第三百五十六条第一項第一号の取引をしたときは、当該取引によって取締役、執行役又は第三者が得た利益の額は、前項の損害の額と推定する。
3第三百五十六条第一項第二号又は第三号(これらの規定を第四百十九条第二項において準用する場合を含む。)の取引によって株式会社に損害が生じたときは、次に掲げる取締役又は執行役は、その任務を怠ったものと推定する。第三百五十六条第一項(第四百十九条第二項において準用する場合を含む。)の取締役又は執行役株式会社が当該取引をすることを決定した取締役又は執行役当該取引に関する取締役会の承認の決議に賛成した取締役(指名委員会等設置会社においては、当該取引が指名委員会等設置会社と取締役との間の取引又は指名委員会等設置会社と取締役との利益が相反する取引である場合に限る。)
1 第三百五十六条第一項(第四百十九条第二項において準用する場合を含む。)の取締役又は執行役
2 株式会社が当該取引をすることを決定した取締役又は執行役
3 当該取引に関する取締役会の承認の決議に賛成した取締役(指名委員会等設置会社においては、当該取引が指名委員会等設置会社と取締役との間の取引又は指名委員会等設置会社と取締役との利益が相反する取引である場合に限る。)
4前項の規定は、第三百五十六条第一項第二号又は第三号に掲げる場合において、同項の取締役(監査等委員であるものを除く。)が当該取引につき監査等委員会の承認を受けたときは、適用しない。
この条文の過去問 22問
誤り。違うのは「当該取引によって生じた当該取締役会設置会社の損害を賠償する責任を負わない」の部分である。取締役会の承認は手続の規律にすぎず、損害が生じれば取引をした取締役は任務を怠ったものと推定される(会社法423条3項1号)。
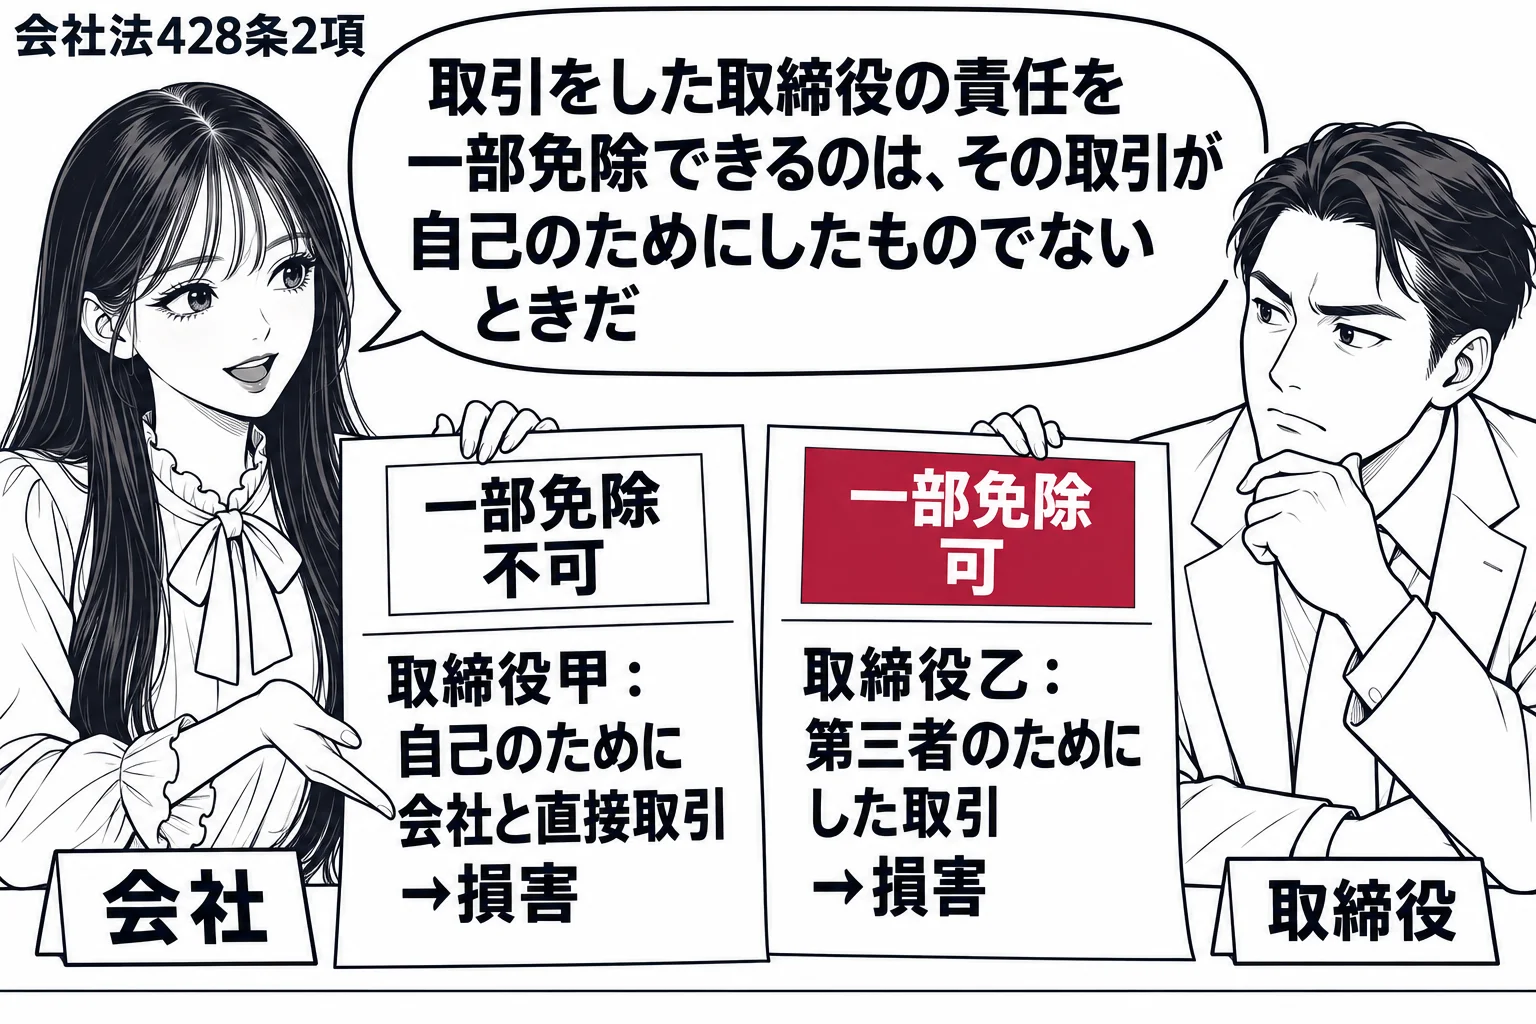
取締役会設置会社で取締役が利益相反取引(直接取引・間接取引)をするには、取締役会に重要な事実を開示して承認を受けなければならない(会社法356条1項2号・3号・365条1項)。もっとも、この承認は、取締役が会社の犠牲で自己又は第三者の利益を図ることを事前に点検する手続の規律であり、承認を得たことによって取引から現に生じた会社の損害の賠償責任まで免除する趣旨ではない。承認の有無は356条1項違反という手続上の義務違反の成否を左右するにとどまり、任務懈怠責任(423条1項)の成否とは別の問題である。むしろ会社法は、利益相反取引によって会社に損害が生じたときは、取引をした取締役、会社がその取引をすることを決定した取締役、承認の取締役会決議に賛成した取締役について、任務を怠ったものと推定する(423条3項各号)。承認があっても責任を免れるどころか、推定によって取締役側が反証の負担を負う。さらに、自己のために直接取引をした取締役の責任は無過失責任とされ(428条1項)、総株主の同意による免除以外の一部免除も認められない(同条2項)。本肢は誤っている。
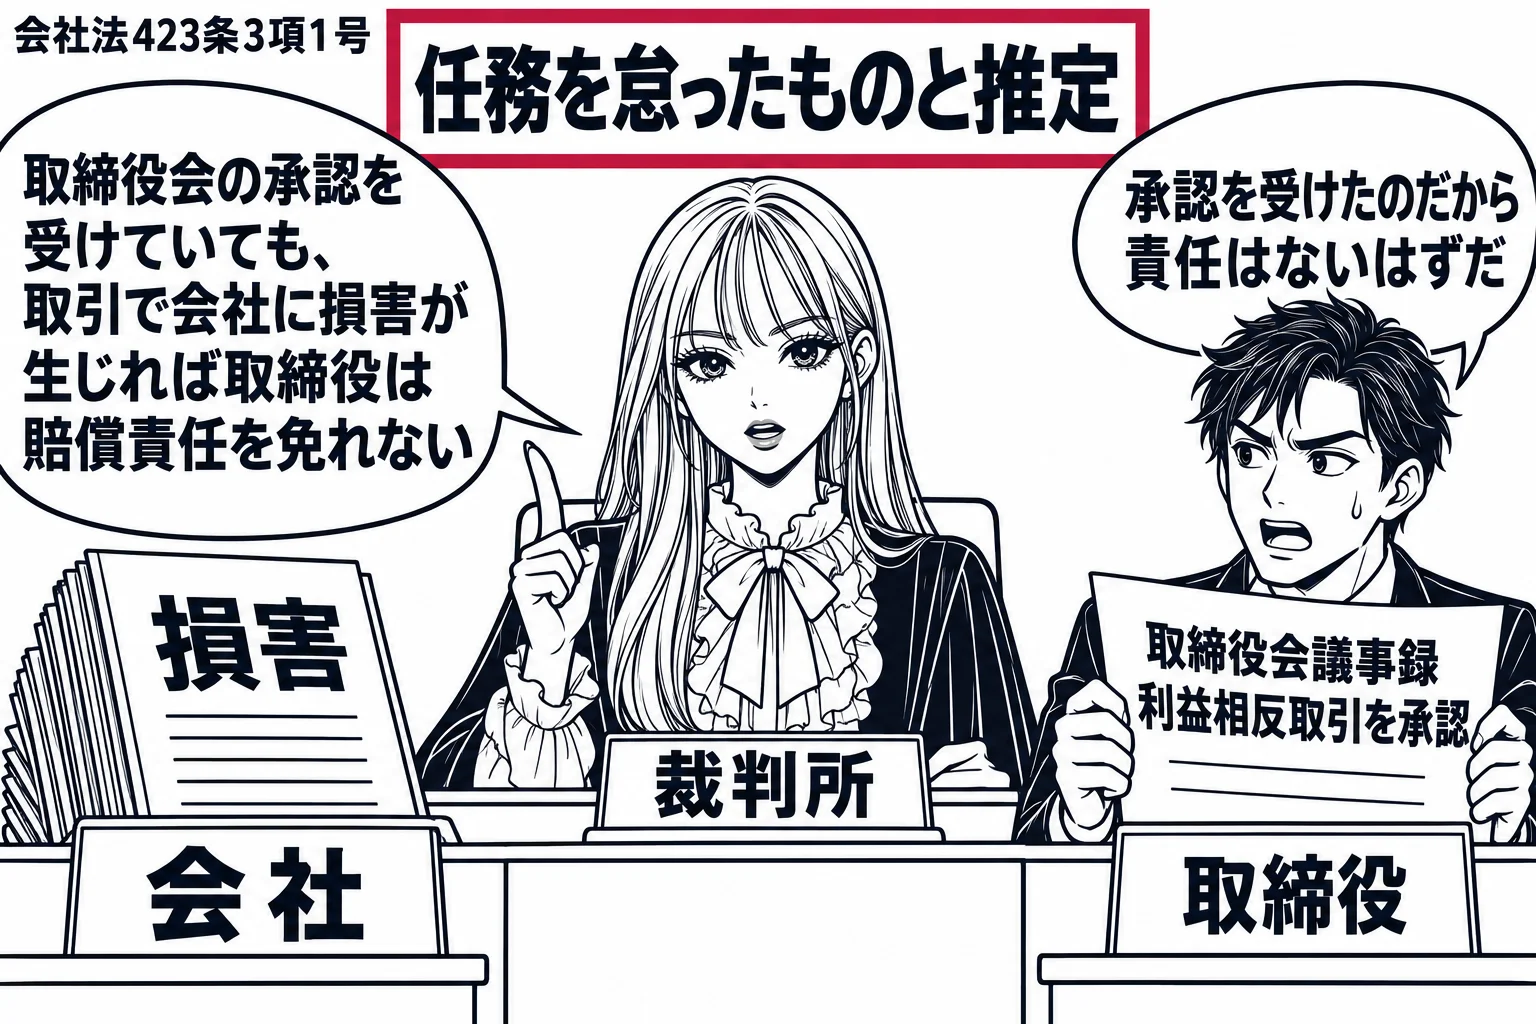
第三百五十六条第一項第二号又は第三号(これらの規定を第四百十九条第二項において準用する場合を含む。)の取引によって株式会社に損害が生じたときは、次に掲げる取締役又は執行役は、その任務を怠ったものと推定する。一 第三百五十六条第一項(第四百十九条第二項において準用する場合を含む。)の取締役又は執行役 二 株式会社が当該取引をすることを決定した取締役又は執行役 三 当該取引に関する取締役会の承認の決議に賛成した取締役(指名委員会等設置会社においては、当該取引が指名委員会等設置会社と取締役との間の取引又は指名委員会等設置会社と取締役との利益が相反する取引である場合に限る。)
| 取締役 | 責任 | 免責 |
|---|---|---|
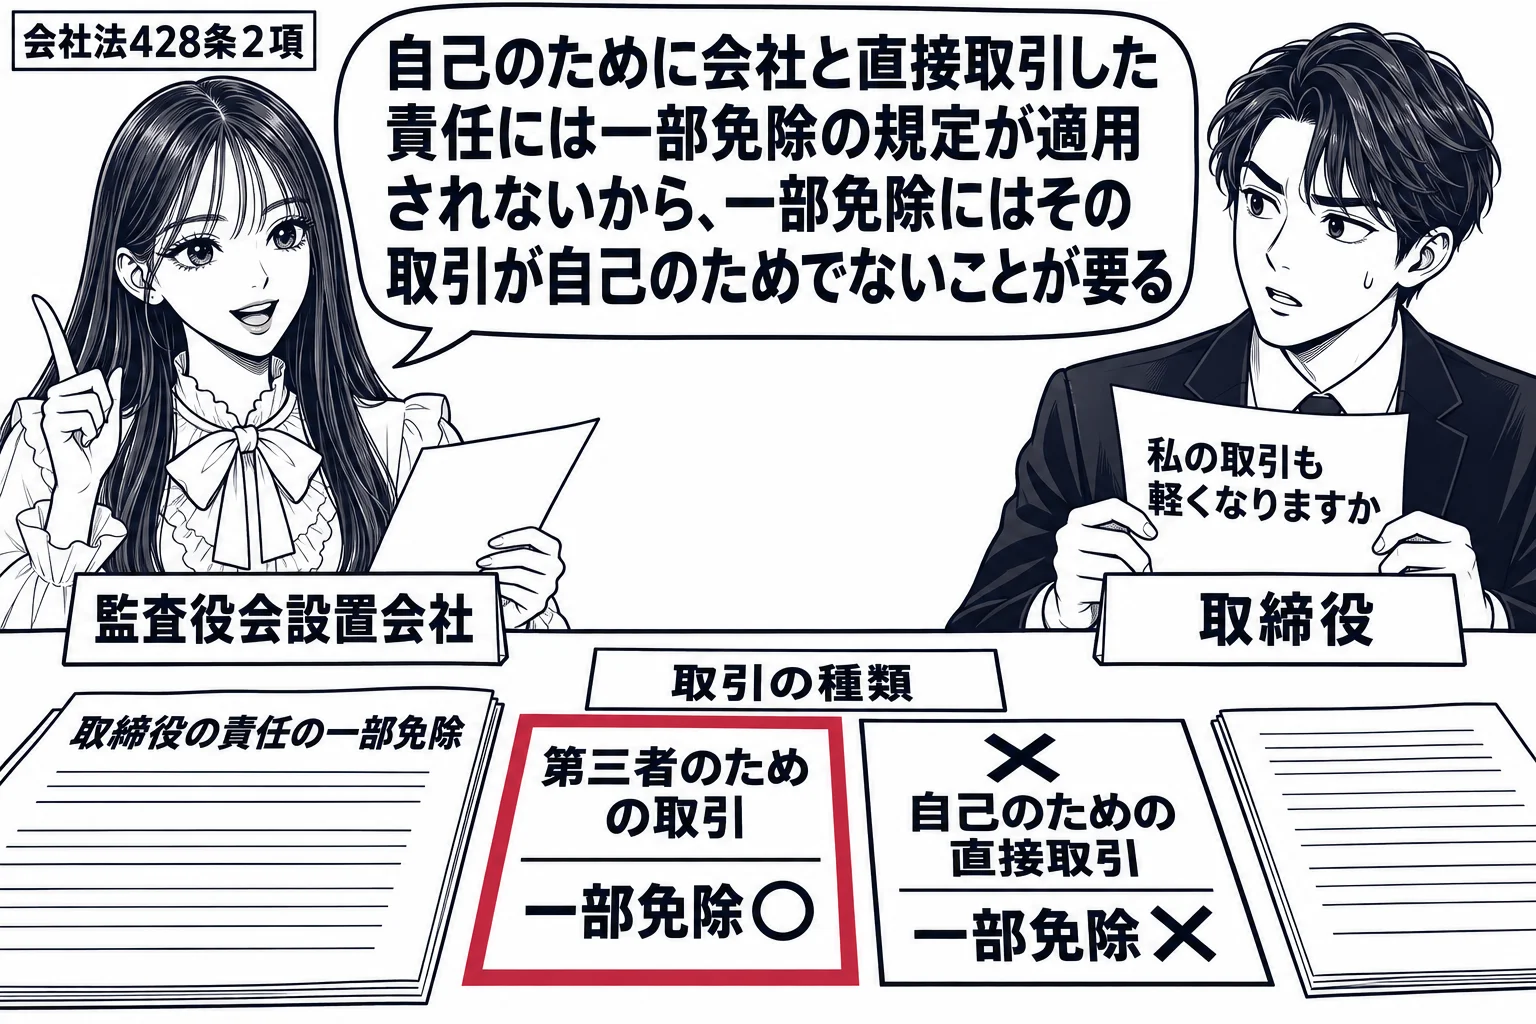
| 自己のために直接取引をした取締役 | 任務懈怠を推定(423条3項1号)。無過失責任(428条1項) | 総株主の同意(424条)のみ。一部免除は不可(428条2項) |
| 第三者のために直接取引・間接取引をした取締役 | 任務懈怠を推定(423条3項1号) | 無過失を証明すれば免れる。一部免除も可 |
| 取引を決定した取締役・承認決議に賛成した取締役 | 任務懈怠を推定(423条3項2号・3号) | 同上 |
誤り。違うのは「会社法第423条第1項に基づく株式会社の役員等に対する損害賠償請求権を訴訟物とするものでなければならない」の部分である。責任追及等の訴えの対象は847条1項に広く列挙されており、423条1項の責任に限られない。
会社法847条1項は、株主が提訴を請求できる責任追及等の訴えとして、発起人・設立時取締役・設立時監査役・役員等(423条1項に規定する役員等)・清算人の責任を追及する訴え、102条の2第1項・212条1項・285条1項の規定による支払を求める訴え(仮装払込みなどに係る支払)、120条3項の利益の返還を求める訴え(利益供与を受けた者への返還請求)、213条の2第1項・286条の2第1項の規定による支払・給付を求める訴えを掲げる。役員等の責任には任務懈怠による423条1項の損害賠償責任のほか、競業取引による損害額の推定や利益相反取引の責任、剰余金の配当に関する責任(462条)なども含まれ、さらに判例は、取締役の地位に基づく責任だけでなく会社との取引で負った債務も代表訴訟で追及できるとしている(最判平21.3.10)。会社が仲間内の取締役を訴えないおそれは、これらの責任や債務について等しく存在するからである。したがって、訴訟物を423条1項の損害賠償請求権に限る本肢は誤りである。
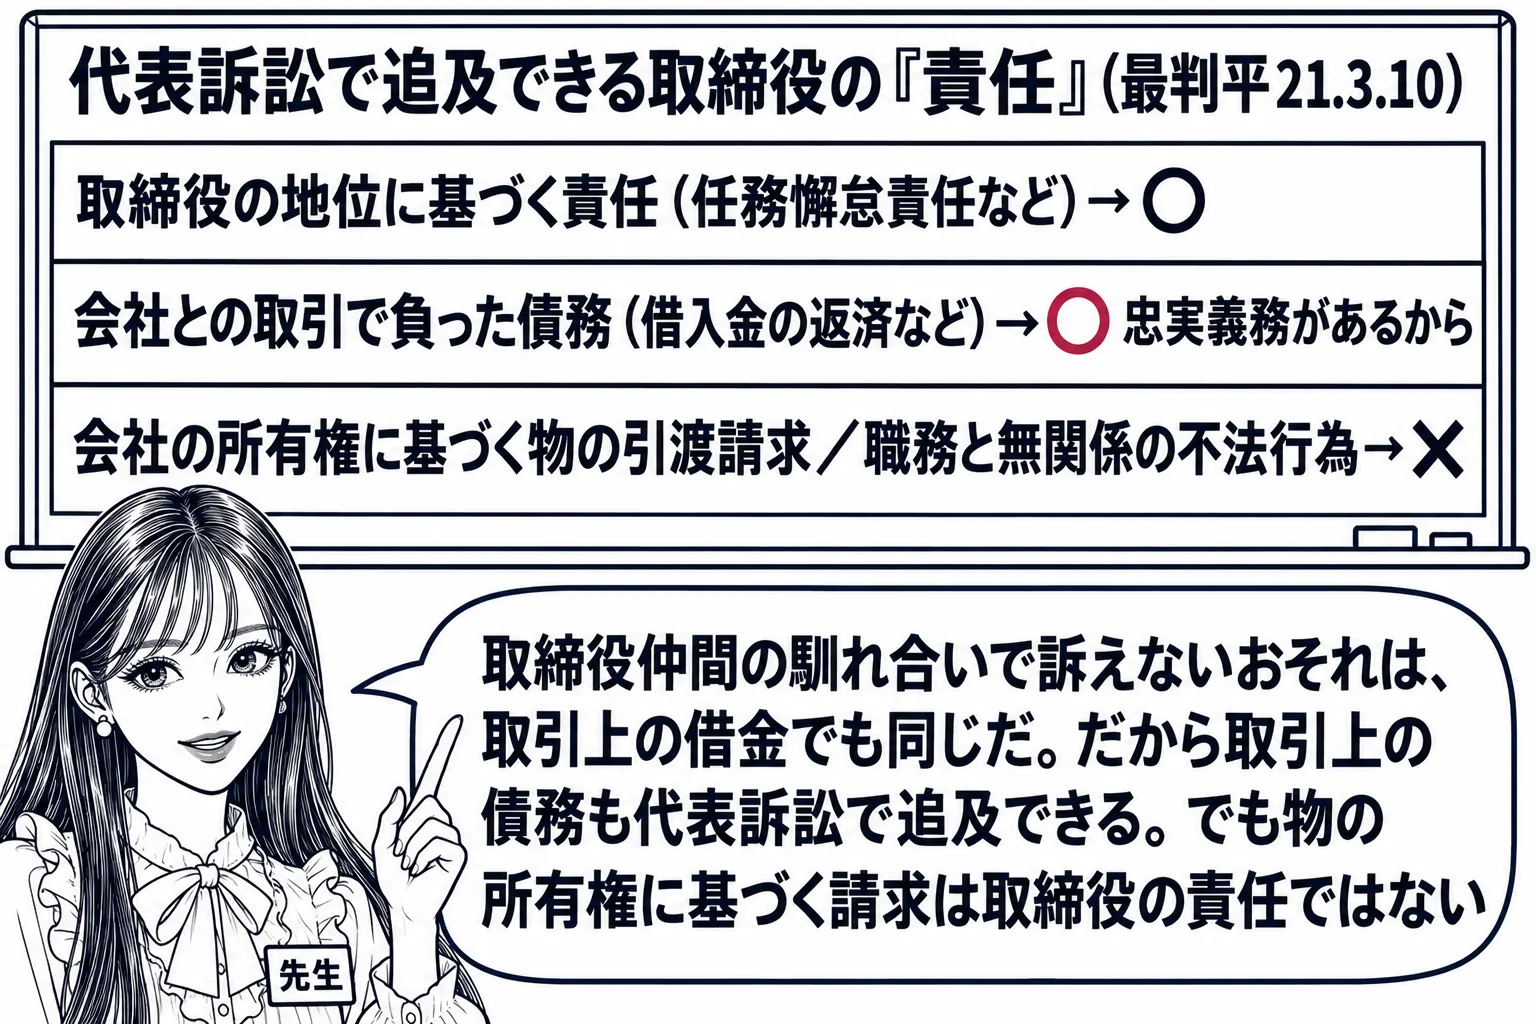
発起人、設立時取締役、設立時監査役、役員等(第四百二十三条第一項に規定する役員等をいう。)若しくは清算人(以下この節において「発起人等」という。)の責任を追及する訴え、第百二条の二第一項、第二百十二条第一項若しくは第二百八十五条第一項の規定による支払を求める訴え、第百二十条第三項の利益の返還を求める訴え又は第二百十三条の二第一項若しくは第二百八十六条の二第一項の規定による支払若しくは給付を求める訴え
- 発起人・設立時取締役・設立時監査役・役員等・清算人の責任を追及する訴え。423条1項の任務懈怠責任に限らない
- 仮装払込み等に係る支払を求める訴え(102条の2第1項・212条1項・285条1項・213条の2第1項・286条の2第1項)
- 利益供与を受けた者に対する利益の返還を求める訴え(120条3項)。第三者に対しても提起できる
- 取締役の責任の範囲(最判平21.3.10):地位に基づく責任と会社との取引上の債務を含む。所有権に基づく請求や職務と無関係の不法行為債務は含まない
正しい。356条1項2号の直接取引によって会社に損害が生じたときは、取引をした取締役は任務を怠ったものと推定され(423条3項1号)、取締役会の承認を受けていたかどうかで区別されない。
会社法423条3項は、356条1項2号又は3号の取引によって会社に損害が生じたときは、同項各号に掲げる取締役は任務を怠ったものと推定すると定め、1号は356条1項の取締役、すなわち利益相反取引の当事者となった取締役自身を推定の対象として掲げる。本肢の取締役が自己又は第三者のために会社と取引をした場合は356条1項2号の直接取引であり、これに当たる。重要なのは、423条3項が取締役会の承認(356条1項・365条1項)を受けたかどうかで区別していない点である。承認は利益相反取引を会社との関係で有効に行うための手続の要件にすぎず、承認を得た事実は、取引の条件が会社にとって公正であったことや取締役が善管注意義務・忠実義務を尽くしたことまで担保しない。利益相反という構造上、取締役が会社の利益を犠牲にするおそれが類型的に高いため、任務懈怠について立証責任を転換し、取締役の側に推定を覆す負担を課したのが同項の趣旨である。監査等委員会の承認で推定が外れる例外(423条4項)は本問では問題にならない。したがって本肢は正しい。
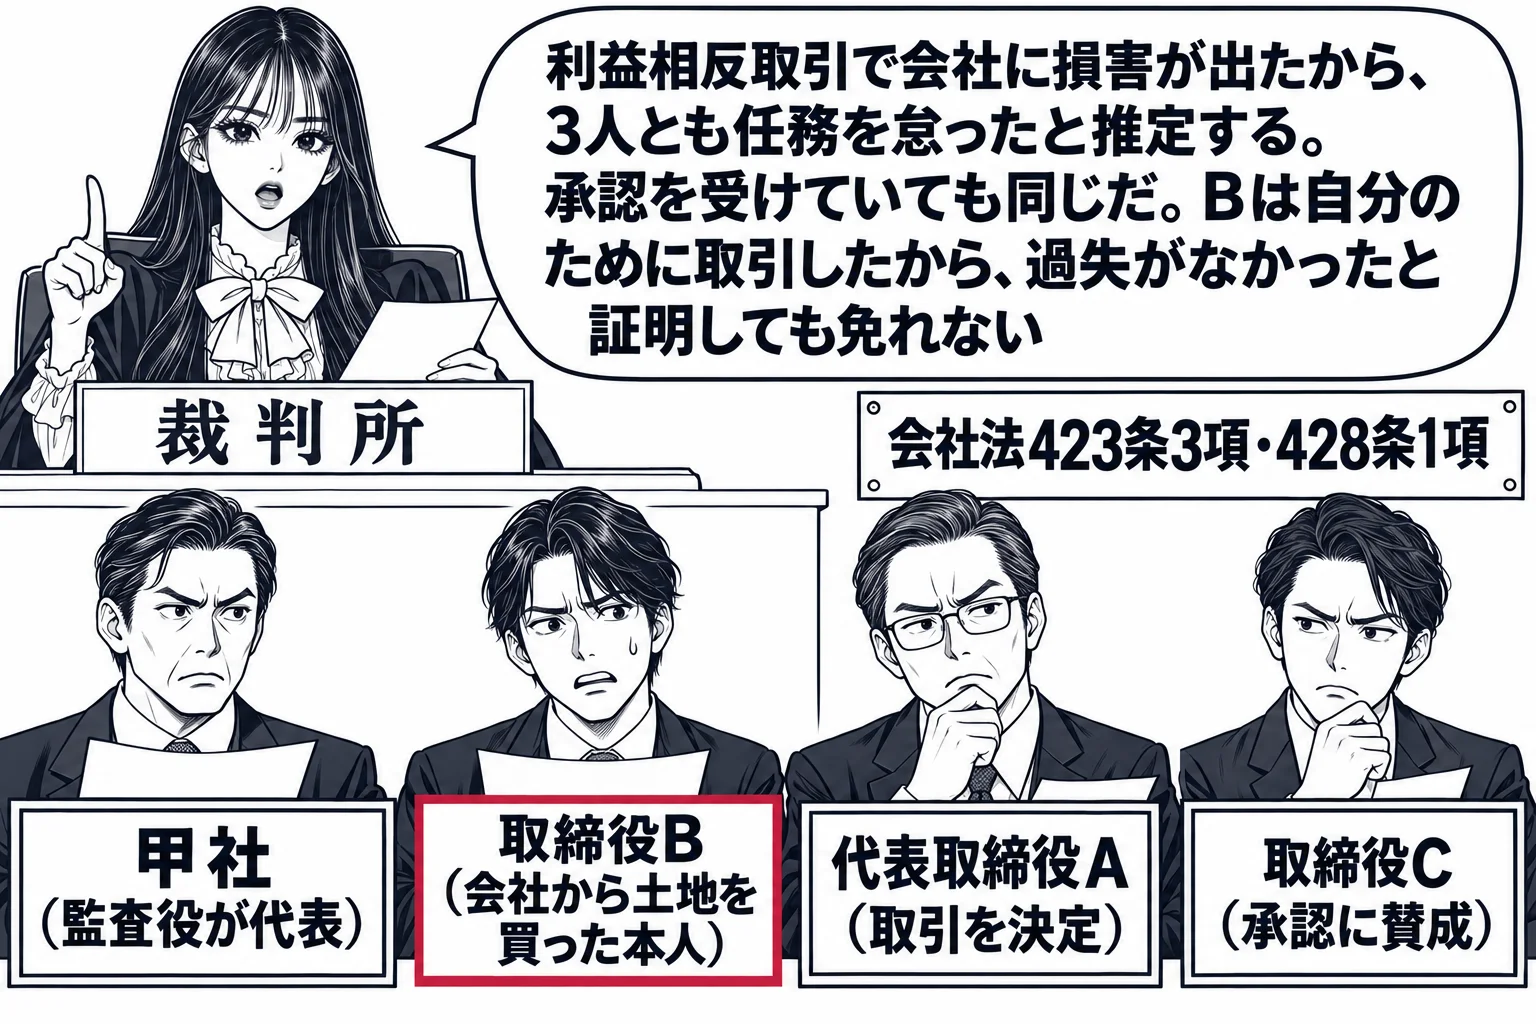
第三百五十六条第一項第二号又は第三号(これらの規定を第四百十九条第二項において準用する場合を含む。)の取引によって株式会社に損害が生じたときは、次に掲げる取締役又は執行役は、その任務を怠ったものと推定する。一 第三百五十六条第一項(第四百十九条第二項において準用する場合を含む。)の取締役又は執行役 二 株式会社が当該取引をすることを決定した取締役又は執行役 三 当該取引に関する取締役会の承認の決議に賛成した取締役(指名委員会等設置会社においては、当該取引が指名委員会等設置会社と取締役との間の取引又は指名委員会等設置会社と取締役との利益が相反する取引である場合に限る。)
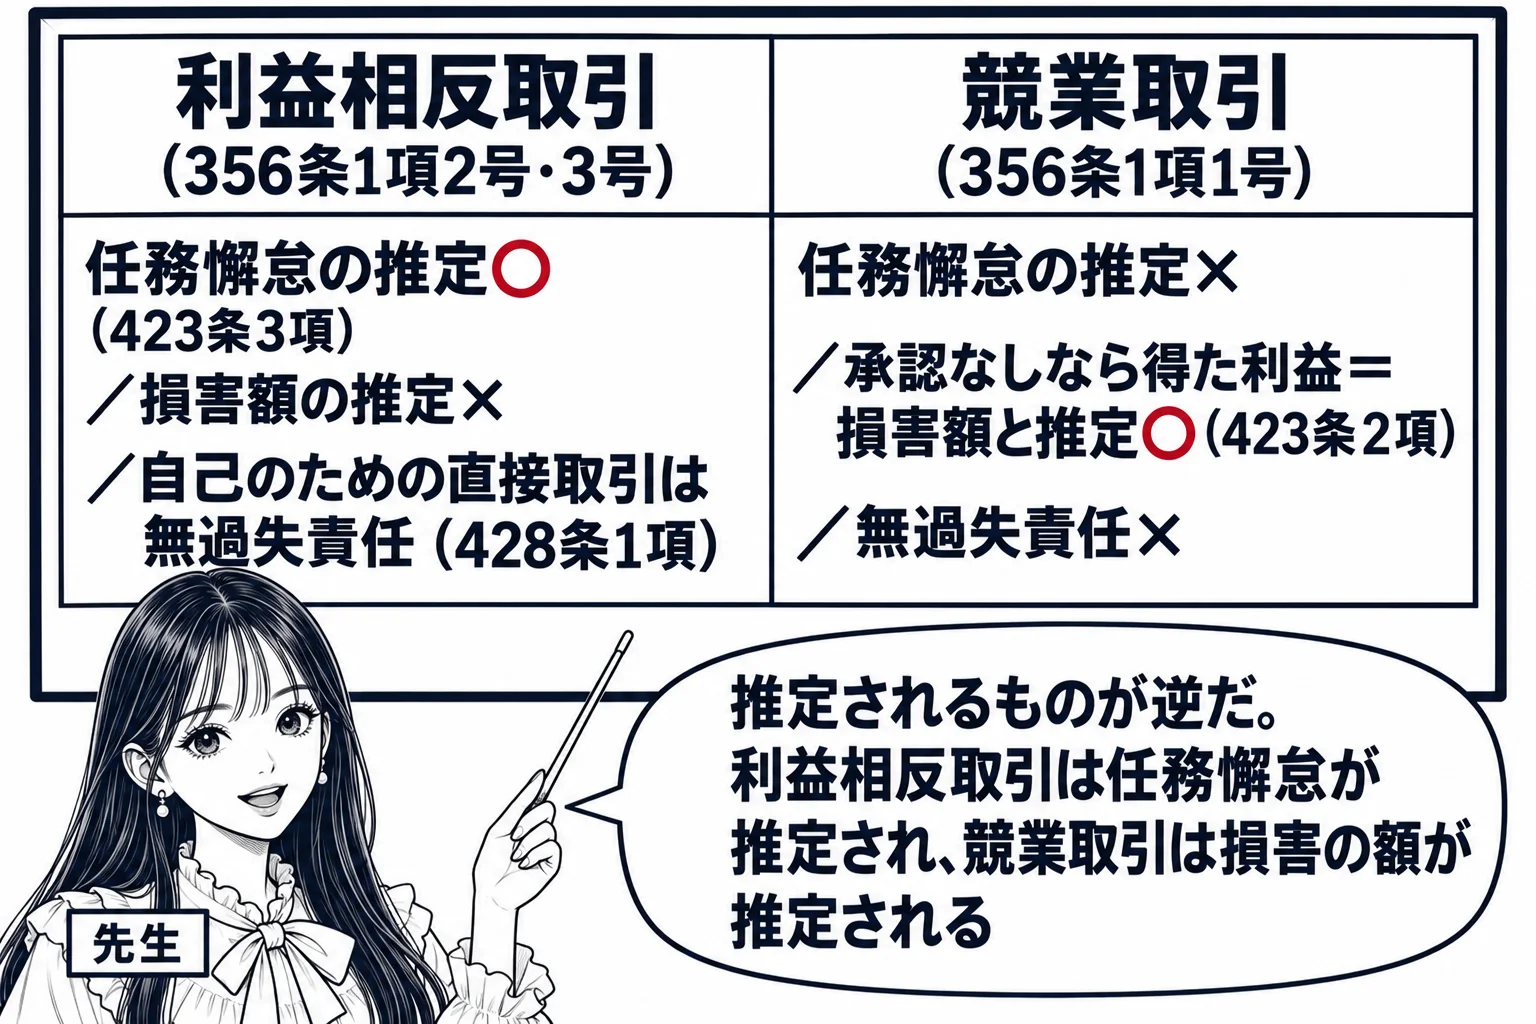
| 項目 | 利益相反取引(356条1項2号・3号) | 競業取引(356条1項1号) |
|---|---|---|
| 任務懈怠の推定(423条3項) | ある。取引をした取締役・決定した取締役・承認決議に賛成した取締役。承認の有無を問わない | ない |
| 損害額の推定(423条2項) | ない | 承認を受けない競業取引で、取締役・第三者が得た利益の額を損害の額と推定する |
| 無過失責任(428条1項) | 自己のためにした直接取引をした取締役のみ。第三者のための直接取引・間接取引・決定した取締役・承認に賛成した取締役は帰責事由がないことの証明で免れうる | ない |
| 免除(428条2項) | 自己のためにした直接取引の責任は一部免除・責任限定契約の対象外 | 一部免除できる |
誤り。違うのは「取締役の任務を怠ったものと推定される」の部分である。任務懈怠の推定(423条3項)は356条1項2号・3号の利益相反取引に限られ、同項1号の競業取引には及ばない。
任務懈怠の推定を定める会社法423条3項は、対象となる取引を356条1項2号又は3号の取引と明示的に限定している。本肢の自己又は第三者のために会社の事業の部類に属する取引は同項1号の競業取引であり、423条3項の対象から外れている。したがって、会社に損害が生じ、取締役会の承認を受けていたかどうかにかかわらず、競業取引について任務懈怠が推定されることはない。両者を区別するのは、立証の困難の所在が異なるからである。利益相反取引では会社と取締役の利益が正面から衝突する構造から任務懈怠そのものが推定される一方、競業取引では取締役が会社の取引相手になるわけではなく、会社側は損害額の把握が困難であることから、任務懈怠ではなく損害額について推定規定が置かれた。すなわち、承認を受けずにした競業取引によって取締役又は第三者が得た利益の額を会社の損害額と推定するのが423条2項である。推定が働かなくても善管注意義務・忠実義務違反として423条1項の責任が成立し得るが、その任務懈怠の立証責任は会社の側にある。本肢は誤りである。
取締役又は執行役が第三百五十六条第一項(第四百十九条第二項において準用する場合を含む。以下この項において同じ。)の規定に違反して第三百五十六条第一項第一号の取引をしたときは、当該取引によって取締役、執行役又は第三者が得た利益の額は、前項の損害の額と推定する。
| 項目 | 利益相反取引(356条1項2号・3号) | 競業取引(356条1項1号) |
|---|---|---|
| 任務懈怠の推定(423条3項) | ある。取引をした取締役・決定した取締役・承認決議に賛成した取締役。承認の有無を問わない | ない |
| 損害額の推定(423条2項) | ない | 承認を受けない競業取引で、取締役・第三者が得た利益の額を損害の額と推定する |
| 無過失責任(428条1項) | 自己のためにした直接取引をした取締役のみ。第三者のための直接取引・間接取引・決定した取締役・承認に賛成した取締役は帰責事由がないことの証明で免れうる | ない |
| 免除(428条2項) | 自己のためにした直接取引の責任は一部免除・責任限定契約の対象外 | 一部免除できる |
誤り。違うのは「当該取締役又は当該第三者が得た利益の額は、当該取締役の任務懈怠によって生じた損害の額と推定される」の部分である。利益の額を損害の額と推定する423条2項は、356条1項1号の競業取引だけを対象とし、直接取引には適用がない。
取締役又は第三者が得た利益の額を会社の損害額と推定する規定は会社法423条2項であるが、同項が対象とするのは356条1項の規定に違反してした同項1号の取引、すなわち承認を受けない競業取引に限られる。本肢の取締役が自己又は第三者のために会社と取引をした場合は356条1項2号の直接取引であり、直接取引について利益の額を損害の額と推定する規定は会社法に存在しない。取締役会の承認と重要な事実の開示を欠いていてもこの点は変わらない。直接取引について用意された推定は、損害額ではなく任務懈怠についてのものである。423条3項1号により取引をした取締役の任務懈怠が推定され、取引を決定した取締役(同項2号)や承認決議に賛成した取締役(同項3号)にも推定が及ぶ。承認を得ずに直接取引をしたこと自体も、356条1項・365条1項の手続違反として任務懈怠を基礎づける事情になる。したがって、責任追及に当たり任務懈怠については推定の利益を受けられるが、損害の発生と額、因果関係は原則どおり会社の側が主張立証しなければならない。損害額の推定を直接取引に及ぼす本肢は誤りである。
取締役又は執行役が第三百五十六条第一項(第四百十九条第二項において準用する場合を含む。以下この項において同じ。)の規定に違反して第三百五十六条第一項第一号の取引をしたときは、当該取引によって取締役、執行役又は第三者が得た利益の額は、前項の損害の額と推定する。
| 項目 | 利益相反取引(356条1項2号・3号) | 競業取引(356条1項1号) |
|---|---|---|
| 任務懈怠の推定(423条3項) | ある。取引をした取締役・決定した取締役・承認決議に賛成した取締役。承認の有無を問わない | ない |
| 損害額の推定(423条2項) | ない | 承認を受けない競業取引で、取締役・第三者が得た利益の額を損害の額と推定する |
| 無過失責任(428条1項) | 自己のためにした直接取引をした取締役のみ。第三者のための直接取引・間接取引・決定した取締役・承認に賛成した取締役は帰責事由がないことの証明で免れうる | ない |
| 免除(428条2項) | 自己のためにした直接取引の責任は一部免除・責任限定契約の対象外 | 一部免除できる |
正しい。取引を決定した代表取締役は任務懈怠を推定されるが(423条3項2号)、無過失責任を定める428条1項の対象は自己のために直接取引をした取締役に限られるから、帰責事由がないことを証明すれば責任を免れる。
取締役が自己又は第三者のために会社と取引をした場合(会社法356条1項2号の直接取引)に会社に損害が生じたときは、その取引をすることを決定した取締役も任務を怠ったものと推定される(423条3項2号)。会社側の意思決定をした本肢の代表取締役はこれに当たる。問題は、この推定を覆せば責任を免れられるか、それとも無過失責任として免責が封じられるかである。428条1項は、356条1項2号の取引のうち自己のためにした取引をした取締役の423条1項の責任について、任務を怠ったことが自己の責めに帰することができない事由によるものであることをもって免れることはできないと定める。無過失責任という重い扱いを受けるのは自己のために会社と直接取引をした取締役に限られ、会社側でその取引を決定したにすぎない取締役は含まれない。そうすると本肢の代表取締役の責任は423条1項の原則に戻り、帰責事由を要する過失責任である。したがって、423条3項2号の推定を覆すか、任務を怠ったことが自己の責めに帰することができない事由によることを証明すれば、責任を免れることができ、本肢は正しい。
第三百五十六条第一項第二号(第四百十九条第二項において準用する場合を含む。)の取引(自己のためにした取引に限る。)をした取締役又は執行役の第四百二十三条第一項の責任は、任務を怠ったことが当該取締役又は執行役の責めに帰することができない事由によるものであることをもって免れることができない。
| 項目 | 利益相反取引(356条1項2号・3号) | 競業取引(356条1項1号) |
|---|---|---|
| 任務懈怠の推定(423条3項) | ある。取引をした取締役・決定した取締役・承認決議に賛成した取締役。承認の有無を問わない | ない |
| 損害額の推定(423条2項) | ない | 承認を受けない競業取引で、取締役・第三者が得た利益の額を損害の額と推定する |
| 無過失責任(428条1項) | 自己のためにした直接取引をした取締役のみ。第三者のための直接取引・間接取引・決定した取締役・承認に賛成した取締役は帰責事由がないことの証明で免れうる | ない |
| 免除(428条2項) | 自己のためにした直接取引の責任は一部免除・責任限定契約の対象外 | 一部免除できる |
誤り。違うのは「当該取締役が得た利益の額は,…損害の額と推定される」の部分である。得た利益の額を損害の額と推定する規定(会社法423条2項)は承認を受けない競業取引についてのものであり、自己のためにする直接取引には無い。
取締役が自己のために会社と取引をする行為は直接取引の利益相反取引に当たり、取締役会設置会社では取締役会の承認を要する(会社法356条1項2号・365条1項)。承認を受けずに取引をして会社に損害が生じた場合、その取締役は任務懈怠の損害賠償責任を負い(423条1項)、利益相反取引をした取締役は任務を怠ったものと推定される(同条3項1号)。さらに自己のためにした直接取引については、帰責事由が無かったことを主張して責任を免れることができない(428条1項)。しかし、取引によって取締役が得た利益の額を会社に生じた損害の額と推定する規定は、356条1項に違反してされた競業取引(同項1号)について置かれたものであり(423条2項)、直接取引には適用が無い。競業取引では会社が奪われた取引機会に対応する損害額の立証が著しく困難なので推定規定が置かれたのに対し、利益相反取引では対価の不均衡という形で損害額を把握できるからである。利益相反取引で推定されるのは任務懈怠であり、競業取引で推定されるのは損害額である。条文に無い推定を認める本肢は誤りである。
取締役又は執行役が第三百五十六条第一項(第四百十九条第二項において準用する場合を含む。以下この項において同じ。)の規定に違反して第三百五十六条第一項第一号の取引をしたときは、当該取引によって取締役、執行役又は第三者が得た利益の額は、前項の損害の額と推定する。
- 任務懈怠の推定(423条3項): 利益相反取引(直接・間接)のみ。対象は取引をした取締役・決定した取締役・承認決議に賛成した取締役。承認の有無を問わない。監査等委員会の事前承認で推定が外れる(同条4項)
- 損害額の推定(423条2項): 承認を受けない競業取引のみ。取締役・執行役・第三者が得た利益の額=損害の額。「みなす」ではなく推定。利益相反取引には無い
- 無過失責任(428条1項): 自己のためにした直接取引をした取締役・執行役のみ。第三者のための直接取引、間接取引、取引を決定した代表取締役、承認に賛成した取締役は帰責事由がないことの証明で免れうる
- 免除(428条2項): 自己のためにした直接取引の責任は一部免除・責任限定契約の対象外。総株主の同意(424条)では免除できる
誤り。違うのは「Bが得た利益を自己の利益とみなすことができる」の部分である。承認を受けない競業取引について会社法が定めるのは、取締役が得た利益の額を会社の損害の額と推定すること(423条2項)であり、利益を会社のものとみなす効果は無い。
取締役が自己又は第三者のために会社の事業の部類に属する取引(競業取引)をしようとするときは、取締役会設置会社では取締役会において重要な事実を開示してその承認を受けなければならない(会社法365条1項・356条1項1号)。Bの運送業はA社の事業と目的物も市場も競合するから承認を要する取引に当たる。問題は承認を得ずに競業取引がされた場合の効果である。会社法は、取締役が356条1項に違反して競業取引をしたときは、その取引によって取締役又は第三者が得た利益の額を会社に生じた損害の額と推定するにとどめている(423条2項)。これは任務懈怠責任(423条1項)の損害額の立証の負担を軽くする推定規定であって、取締役が得た利益そのものを会社に帰属させる効果を持つものではない。会社が競業取引を自己の計算でしたものとみなすことができる介入権は、平成17年改正前の商法が定めていたが、実効性に乏しいとして会社法の制定時に廃止された。したがってA社はBの得た利益を「自己の利益とみなす」ことはできず、本肢は誤りである。
取締役又は執行役が第三百五十六条第一項(第四百十九条第二項において準用する場合を含む。以下この項において同じ。)の規定に違反して第三百五十六条第一項第一号の取引をしたときは、当該取引によって取締役、執行役又は第三者が得た利益の額は、前項の損害の額と推定する。
- 任務懈怠の推定(423条3項): 利益相反取引(直接・間接)のみ。対象は取引をした取締役・決定した取締役・承認決議に賛成した取締役。競業取引には及ばない
- 損害額の推定(423条2項): 承認を受けない競業取引のみ。取締役・執行役・第三者が得た利益の額=損害の額。「みなす」ではなく推定。旧商法の介入権(利益を会社のものとみなす)は会社法で廃止
- 無過失責任(428条1項): 自己のためにした直接取引をした取締役・執行役のみ
- 免除(428条2項): 自己のためにした直接取引の責任は一部免除・責任限定契約の対象外。総株主の同意(424条)では免除できる
誤り。違うのは「Bは,その任務を怠ったものと推定される」の部分である。任務懈怠を推定する会社法423条3項は利益相反取引についての規定であり、競業取引には任務懈怠の推定規定が無い。
任務懈怠を推定する規定は利益相反取引について置かれており、356条1項2号の直接取引・3号の間接取引によって会社に損害が生じたときは、その取引をした取締役、取引を決定した取締役、承認決議に賛成した取締役は任務を怠ったものと推定される(会社法423条3項)。これに対し、356条1項1号の競業取引については、任務懈怠を推定する規定は無い。競業取引について置かれているのは、取締役又は第三者が得た利益の額を会社の損害の額と推定する規定(423条2項)であり、推定の対象は損害額であって任務懈怠ではない。利益相反取引が会社財産の流出を直接もたらすのに対し、競業取引は取引機会を奪う間接的な形をとるので、立証の困難の中心が損害額にあるからである。したがって、承認を受けずに競業取引をしたBについて損害が生じても任務懈怠が推定されるわけではなく、本肢は誤りである。もっとも、承認を欠く競業取引自体が任務懈怠と評価されるのが通常であり、A社は423条1項・2項により責任を追及できる。
第三百五十六条第一項第二号又は第三号(これらの規定を第四百十九条第二項において準用する場合を含む。)の取引によって株式会社に損害が生じたときは、次に掲げる取締役又は執行役は、その任務を怠ったものと推定する。
- 任務懈怠の推定(423条3項): 利益相反取引(直接・間接)のみ。対象は取引をした取締役・決定した取締役・承認決議に賛成した取締役。競業取引には及ばない
- 損害額の推定(423条2項): 承認を受けない競業取引のみ。取締役・執行役・第三者が得た利益の額=損害の額。「みなす」ではなく推定。旧商法の介入権(利益を会社のものとみなす)は会社法で廃止
- 無過失責任(428条1項): 自己のためにした直接取引をした取締役・執行役のみ
- 免除(428条2項): 自己のためにした直接取引の責任は一部免除・責任限定契約の対象外。総株主の同意(424条)では免除できる
正しい。利益相反取引で会社に損害が生じたときの任務懈怠の推定は、監査等委員でない取締役がその取引について監査等委員会の承認を受けたときは働かない(会社法423条4項)。
会社法423条3項は、取締役の利益相反取引(356条1項2号・3号)によって会社に損害が生じたときは、取引をした取締役、取引を決定した取締役、取締役会の承認決議に賛成した取締役はその任務を怠ったものと推定すると定める。しかし同条4項は、356条1項2号・3号の場合において、同項の取締役(監査等委員であるものを除く。)が当該取引につき監査等委員会の承認を受けたときは3項を適用しないとする。監査等委員会設置会社では、社外取締役が過半数を占める監査等委員会が業務執行者から独立した立場で取引の公正さを事前に審査するので、その承認を経た取引については任務懈怠を推定するまでの必要がないという考え方による。推定が外れるだけで、会社が任務懈怠を立証すれば責任は生じ、監査等委員である取締役自身の取引には適用がない。監査役会設置会社では取締役会の承認を受けても推定は外れないので、監査等委員会設置会社に特有の効果である。本肢は423条4項のとおりであり、正しい。
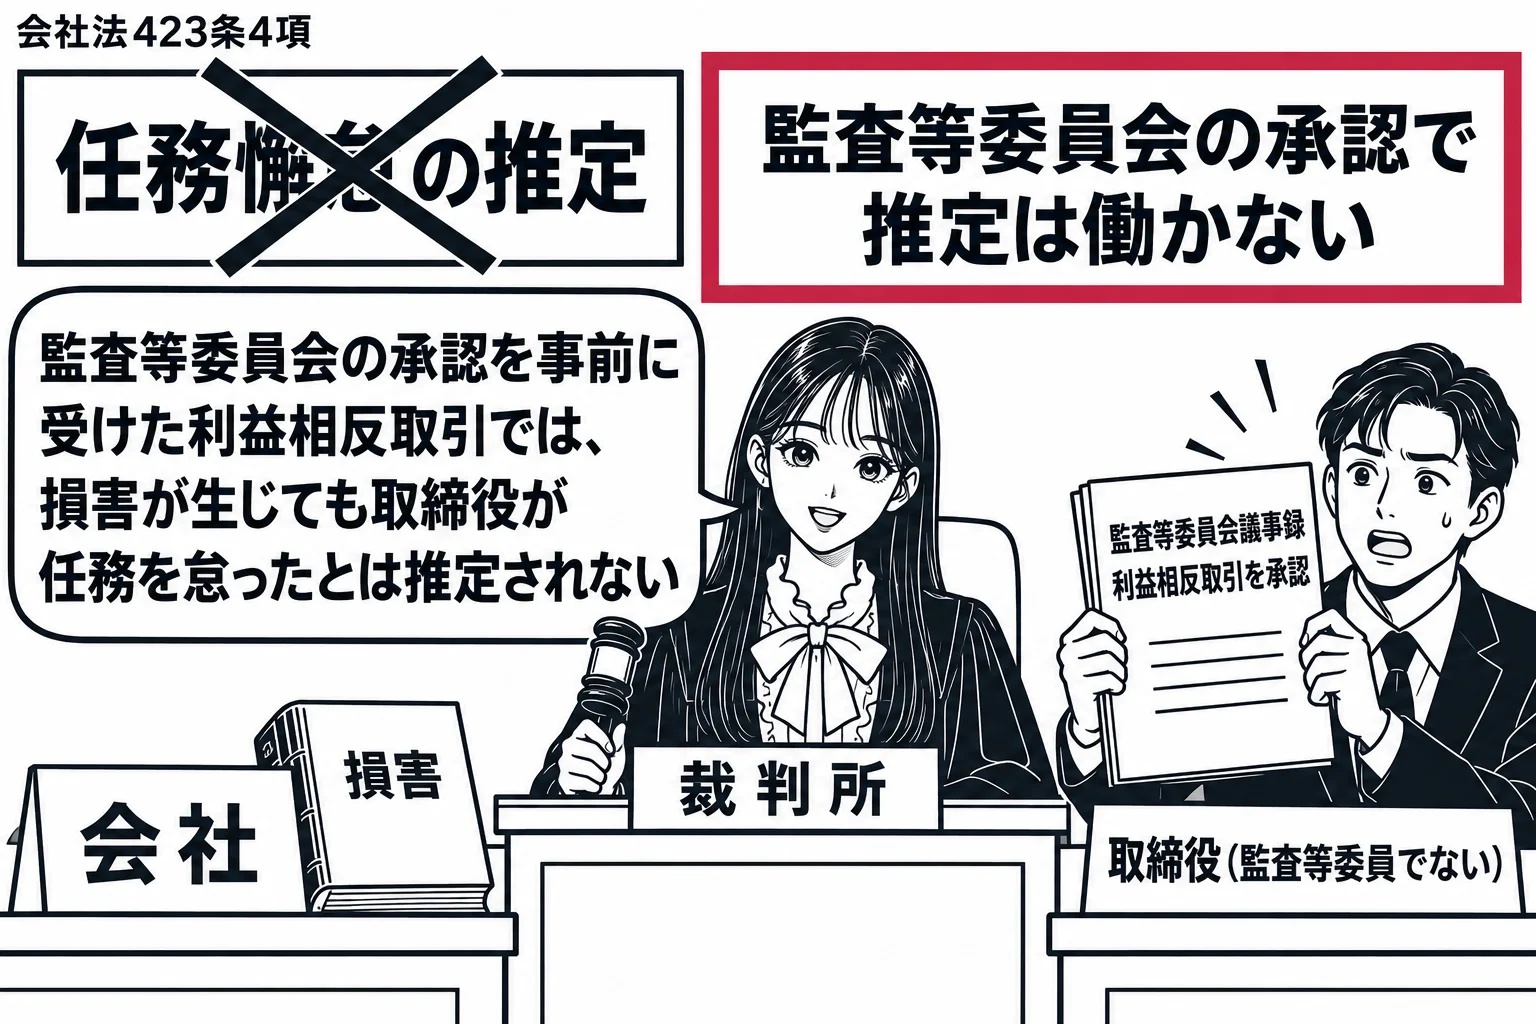
前項の規定は、第三百五十六条第一項第二号又は第三号に掲げる場合において、同項の取締役(監査等委員であるものを除く。)が当該取引につき監査等委員会の承認を受けたときは、適用しない。
| 監査役会(監査役) | 監査等委員会(監査等委員) | |
|---|---|---|
| 業務・財産の調査 | 各監査役が単独でできる(381条2項) | 監査等委員会が選定する監査等委員だけ(399条の3第1項) |
| 常勤者 | 常勤の監査役を選定しなければならない(390条3項) | 選定義務なし |
| 任期 | 監査役は4年。短縮できない(336条1項) | 監査等委員である取締役は2年。短縮も伸長もできない(332条1項・4項) |
| 利益相反取引の事前承認 | 任務懈怠の推定を外す効果なし | 承認を受けた取締役に推定が働かない(423条4項) |
| 会計監査人の選任・解任・不再任の議案 | 監査役会が内容を決定(344条3項) | 監査等委員会が内容を決定(399条の2第3項2号) |
正しい。利益相反取引によって会社に損害が生じたときは、自己のために取引をした取締役は任務を怠ったものと推定され(会社法423条3項1号)、承認の議決に加わったかどうかは関係がない。
取締役会設置会社で取締役が自己又は第三者のために会社と取引をしようとするときは、取締役会で重要な事実を開示して承認を受けなければならない(会社法356条1項2号・365条1項)。Bは甲社の取締役として自ら甲社と本件取引をするので、本件取引は直接取引に当たる。そして利益相反取引によって会社に損害が生じたときは、356条1項の取締役、会社が取引をすることを決定した取締役、承認の決議に賛成した取締役は、その任務を怠ったものと推定される(423条3項各号)。利益相反取引では会社の犠牲で取締役が利益を得る危険が類型的に高いので、任務懈怠の要件について立証責任を転換したのである。Bは自ら取引の相手方になった取締役として同項1号に当たる。1号は取引の当事者になったこと自体を要件とし、承認の決議への関与を要件にしていない。取引の当事者である取締役は特別利害関係人として決議に加われない(369条2項)ので、Bが議決に加わっていないのは当然であり、推定を妨げる事情にならない。肢は423条3項1号のとおりである。
第三百五十六条第一項第二号又は第三号(これらの規定を第四百十九条第二項において準用する場合を含む。)の取引によって株式会社に損害が生じたときは、次に掲げる取締役又は執行役は、その任務を怠ったものと推定する。一 第三百五十六条第一項(第四百十九条第二項において準用する場合を含む。)の取締役又は執行役
- 任務懈怠の推定(423条3項): 利益相反取引(直接・間接)のみ。対象は取引をした取締役・決定した取締役・承認決議に賛成した取締役。承認の有無を問わない。議決に加わらなくても取引当事者なら推定
- 損害額の推定(423条2項): 承認を受けない競業取引のみ。取締役・執行役・第三者が得た利益の額=損害の額。利益相反取引には無い
- 無過失責任(428条1項): 自己のためにした直接取引をした取締役・執行役のみ。第三者のための直接取引、間接取引、取引を決定した代表取締役、承認に賛成した取締役は帰責事由がないことの証明で免れうる
- 免除(428条2項): 自己のためにした直接取引の責任は一部免除・責任限定契約の対象外。総株主の同意(424条)では免除できる
誤り。違うのは「Bが得た利益の額は,甲社に生じた損害の額と推定される」の部分である。取締役が得た利益の額を損害の額と推定する規定は承認を受けない競業取引についてだけ置かれている(会社法423条2項)。
取締役が取引によって得た利益の額を会社に生じた損害の額と推定する規定は、356条1項の規定に違反して同項1号の競業取引をしたときについてだけ置かれている(会社法423条2項)。競業取引では、会社が本来得られたはずの取引の機会を失ったという損害が問題になり、その額を具体的に算定することが難しいので、取締役が現に得た利益の額をもって損害の額と推定する手当てがされたのである。これに対し利益相反取引(356条1項2号・3号)については、このような損害額の推定規定はなく、置かれているのは任務懈怠の推定(423条3項)だけである。利益相反取引では、会社が支払った対価と目的物の客観的な価値との差額のように、会社に現実に生じた損害を直接算定することが通常は可能だからである。したがって、本件取引が取締役会の承認を受けずにされた場合でも、Bが得た利益の額が甲社の損害の額と推定されることはなく、責任を追及する側が損害の発生とその額を主張立証しなければならない。
取締役又は執行役が第三百五十六条第一項(第四百十九条第二項において準用する場合を含む。以下この項において同じ。)の規定に違反して第三百五十六条第一項第一号の取引をしたときは、当該取引によって取締役、執行役又は第三者が得た利益の額は、前項の損害の額と推定する。
- 任務懈怠の推定(423条3項): 利益相反取引(直接・間接)のみ。対象は取引をした取締役・決定した取締役・承認決議に賛成した取締役。承認の有無を問わない。議決に加わらなくても取引当事者なら推定
- 損害額の推定(423条2項): 承認を受けない競業取引のみ。取締役・執行役・第三者が得た利益の額=損害の額。利益相反取引には無い
- 無過失責任(428条1項): 自己のためにした直接取引をした取締役・執行役のみ。第三者のための直接取引、間接取引、取引を決定した代表取締役、承認に賛成した取締役は帰責事由がないことの証明で免れうる
- 免除(428条2項): 自己のためにした直接取引の責任は一部免除・責任限定契約の対象外。総株主の同意(424条)では免除できる
誤り。違うのは「商行為によって生じた債権に当たり,その消滅時効期間は,5年である」の部分である。判例は、取締役の任務懈怠責任を法によって内容が加重された特殊な責任とし、商行為によって生じた債権に当たらないとした(最判平20.1.28)。
判例は、旧商法266条1項5号(現行の会社法423条1項に当たる)に基づく取締役の会社に対する損害賠償責任について、取締役がその任務を怠って会社に損害を被らせることによって生ずる債務不履行責任ではあるが、法によってその内容が加重された特殊な責任であって、商行為である委任契約上の債務が単にその態様を変じたにすぎないものとはいえないと判示した(最判平20.1.28)。その結果、この責任に係る債権は商行為によって生じた債権に当たらず、当時の商事消滅時効(旧商法522条の5年)ではなく民法の一般の時効(旧民法167条1項の10年)に服するとされた。423条の責任は会社法上の義務違反に対して法が特に課したものであり、委任契約から直接生じる債務ではないという理解である。したがって商行為によって生じた債権に当たるとする肢は判例の趣旨に反する。なお、平成29年民法改正で旧商法522条は削除され、消滅時効は民法166条1項に一元化された。結果として5年で消滅する場合があっても、それは商事消滅時効の適用によるものではない。
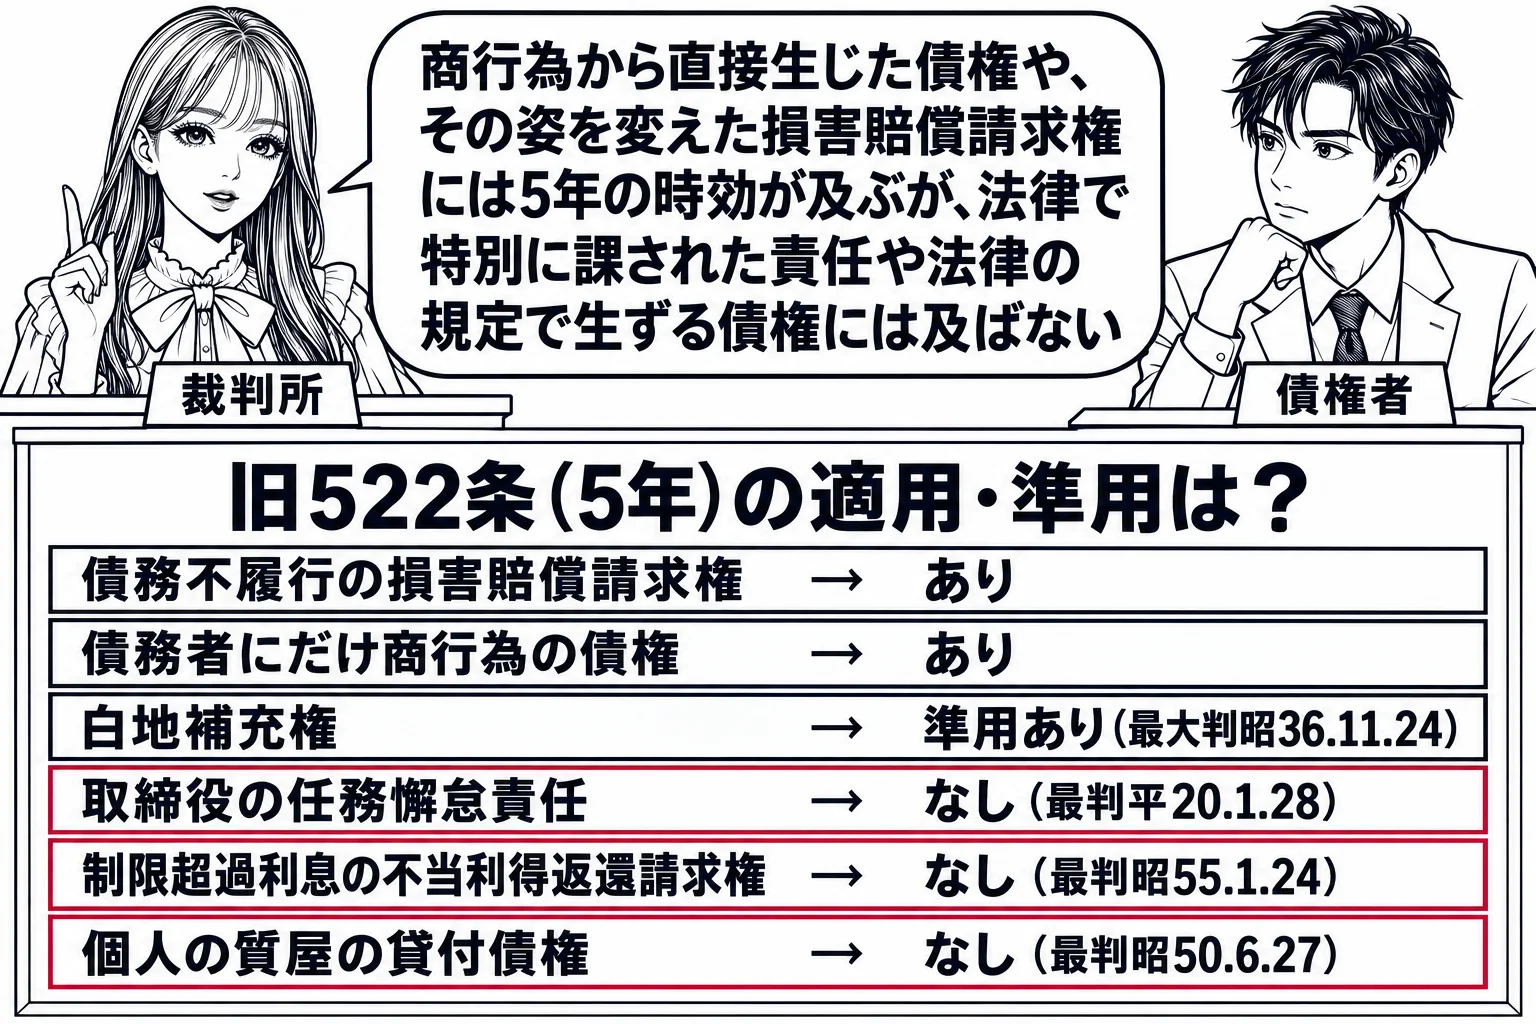
取締役がその任務を懈怠して会社に損害を被らせることによって生ずる債務不履行責任であるが、法によってその内容が加重された特殊な責任であって、商行為たる委任契約上の債務が単にその態様を変じたにすぎないものということはできない
| 債権 | 判例 | 結論 |
|---|---|---|
| 商行為上の債務の不履行に基づく損害賠償請求権 | 判例 | 適用あり |
| 債務者にとってのみ商行為である行為による債権 | 商法3条1項 | 適用あり |
| 満期白地手形の白地補充権 | 最大判昭36.11.24 | 準用あり(振出しから5年) |
| 制限超過利息の不当利得返還請求権 | 最判昭55.1.24 | 適用も類推適用もなし |
| 個人の質屋の貸付債権 | 最判昭50.6.27 | 適用なし(銀行取引に当たらず商人でない) |
| 取締役の任務懈怠責任 | 最判平20.1.28 | 適用なし |
誤り。違うのは「商行為によって生じた債権に当たり,その消滅時効期間は,5年である」の部分である。判例は、取締役の任務懈怠責任を法によって内容が加重された特殊な責任とし、商行為によって生じた債権に当たらないとした(最判平20.1.28)。
判例は、旧商法266条1項5号(現行の会社法423条1項に当たる)に基づく取締役の会社に対する損害賠償責任について、取締役がその任務を怠って会社に損害を被らせることによって生ずる債務不履行責任ではあるが、法によってその内容が加重された特殊な責任であって、商行為である委任契約上の債務が単にその態様を変じたにすぎないものとはいえないと判示した(最判平20.1.28)。その結果、この責任に係る債権は商行為によって生じた債権に当たらず、当時の商事消滅時効(旧商法522条の5年)ではなく民法の一般の時効(旧民法167条1項の10年)に服するとされた。423条の責任は会社法上の義務違反に対して法が特に課したものであり、委任契約から直接生じる債務ではないという理解である。したがって商行為によって生じた債権に当たるとする肢は判例の趣旨に反する。なお、平成29年民法改正で旧商法522条は削除され、消滅時効は民法166条1項に一元化された。結果として5年で消滅する場合があっても、それは商事消滅時効の適用によるものではない。
取締役がその任務を懈怠して会社に損害を被らせることによって生ずる債務不履行責任であるが、法によってその内容が加重された特殊な責任であって、商行為たる委任契約上の債務が単にその態様を変じたにすぎないものということはできない
| 債権 | 判例 | 結論 |
|---|---|---|
| 商行為上の債務の不履行に基づく損害賠償請求権 | 判例 | 適用あり |
| 債務者にとってのみ商行為である行為による債権 | 商法3条1項 | 適用あり |
| 満期白地手形の白地補充権 | 最大判昭36.11.24 | 準用あり(振出しから5年) |
| 制限超過利息の不当利得返還請求権 | 最判昭55.1.24 | 適用も類推適用もなし |
| 個人の質屋の貸付債権 | 最判昭50.6.27 | 適用なし(銀行取引に当たらず商人でない) |
| 取締役の任務懈怠責任 | 最判平20.1.28 | 適用なし |
誤り。違うのは「異議を述べなかった監査役は、その任務を怠ったものと推定される」の部分である。利益相反取引による任務懈怠の推定(会社法423条3項)の名宛人は取締役・執行役であり、監査役を推定する規定は無い。
取締役が自己のために会社と取引(会社法356条1項2号)をして会社に損害が生じたときは、その取引をした取締役、会社が取引をすることを決定した取締役、取引に関する取締役会の承認決議に賛成した取締役は任務を怠ったものと推定される(423条3項)。承認決議に参加した取締役で議事録に異議をとどめない者は賛成したものと推定されるので(369条5項)、二段の推定を経て承認に加わった取締役の任務懈怠が推定される仕組みである。しかし、423条3項が挙げるのは取締役と執行役だけであり、監査役は含まれていない。監査役は取締役会に出席し必要があれば意見を述べる義務を負う(383条1項)ので、著しく不当な利益相反取引を見過ごせば423条1項の任務懈怠責任を問われる余地はあるが、その任務懈怠と帰責事由は責任を追及する会社の側が立証しなければならず、推定によって立証責任が転換されることは無い。利益相反取引の承認は取締役会の権限で、監査役は決議に加わらないので、賛成の推定も働きようが無いのである。本肢は取締役についての推定を監査役に及ぼしており、誤りである。
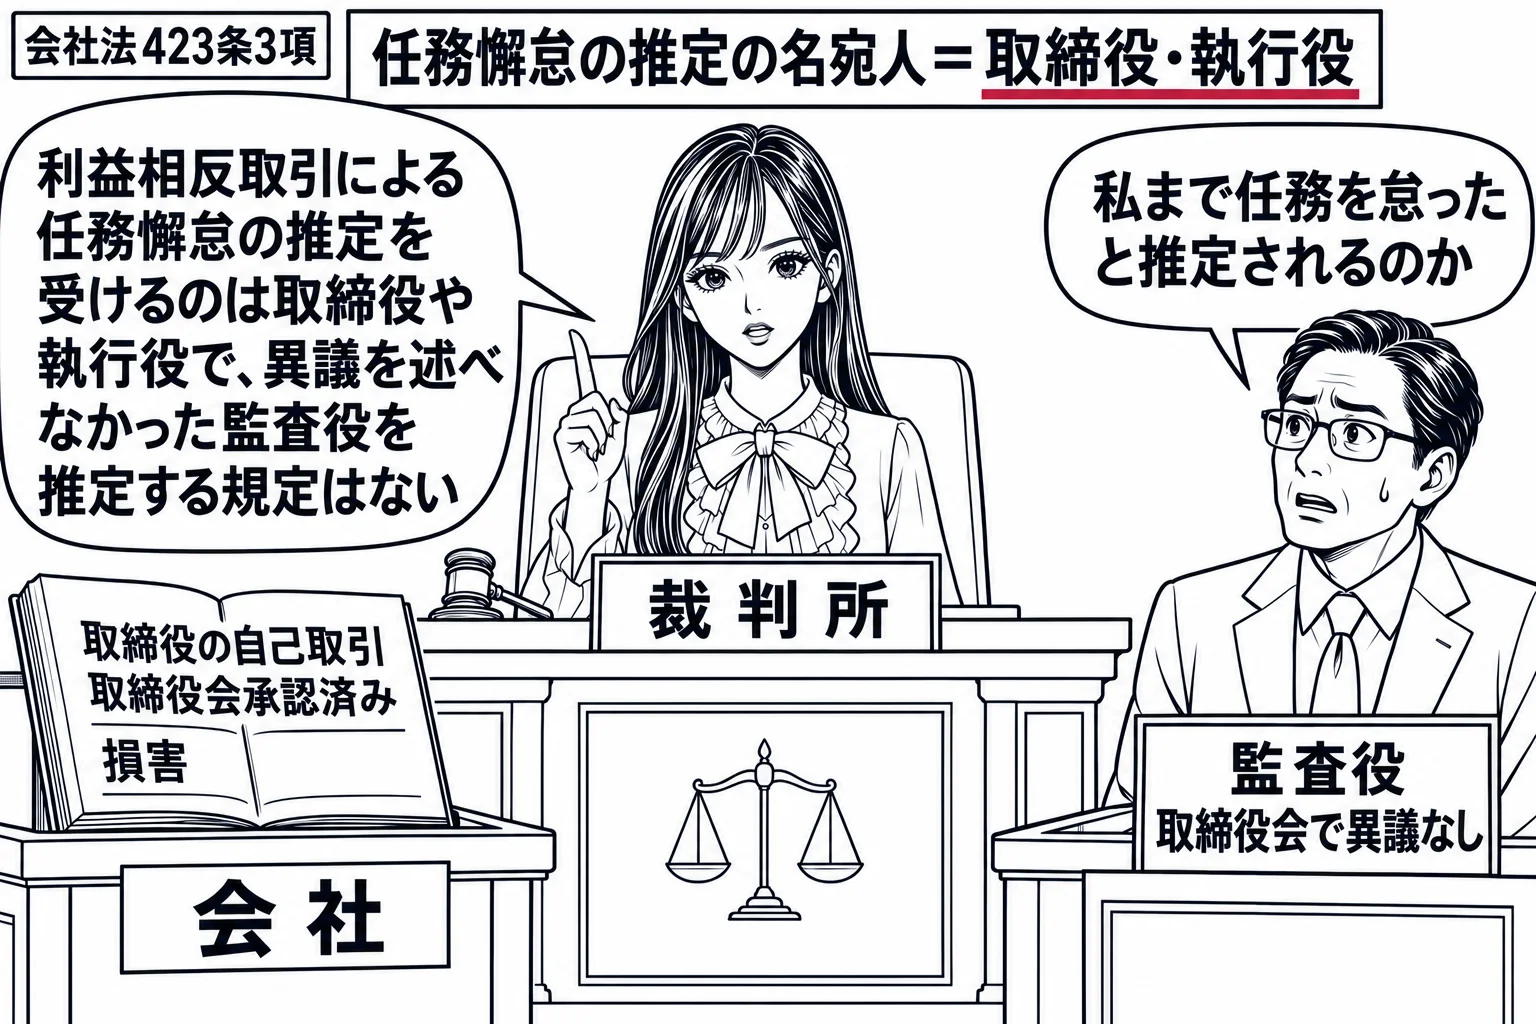
第三百五十六条第一項第二号又は第三号(これらの規定を第四百十九条第二項において準用する場合を含む。)の取引によって株式会社に損害が生じたときは、次に掲げる取締役又は執行役は、その任務を怠ったものと推定する。
一 第三百五十六条第一項(略)の取締役又は執行役
二 株式会社が当該取引をすることを決定した取締役又は執行役
三 当該取引に関する取締役会の承認の決議に賛成した取締役(略)
| 場面 | 責任を負う者 | 過失の扱い | 免除 |
|---|---|---|---|
| 任務懈怠責任の原則(423条1項) | 役員等(取締役・会計参与・監査役・執行役・会計監査人) | 会社が任務懈怠と帰責事由を立証 | 総株主の同意で全部免除(424条)。善意無重過失なら株主総会の特別決議等で一部免除(425条〜427条) |
| 利益相反取引で会社に損害(423条3項) | 取引をした取締役・決定した取締役・承認決議に賛成した取締役(議事録に異議をとどめない者は賛成と推定、369条5項) | 任務懈怠を推定。監査役には推定なし | 自己のためにした直接取引の取締役は無過失でも免れない(428条1項) |
| 分配可能額を超える配当(462条) | 業務執行者・議案を提案した取締役(配当を受けた株主と連帯) | 注意を怠らなかったことを証明すれば免れる(2項) | 分配可能額までは総株主の同意で免除(3項) |
| 株主の権利の行使に関する利益供与(120条4項) | 供与に関与した取締役(供与を受けた者と連帯) | 注意を怠らなかったことを証明すれば免れる。供与をした取締役本人は免れない | 総株主の同意(5項) |
| 第三者に対する責任(429条1項) | 役員等 | 任務懈怠について悪意・重過失(第三者が立証) | — |
誤り。違うのは「異議を述べなかった監査役は、その任務を怠ったものと推定される」の部分である。利益相反取引による任務懈怠の推定(会社法423条3項)の名宛人は取締役・執行役であり、監査役を推定する規定は無い。
取締役が自己のために会社と取引(会社法356条1項2号)をして会社に損害が生じたときは、その取引をした取締役、会社が取引をすることを決定した取締役、取引に関する取締役会の承認決議に賛成した取締役は任務を怠ったものと推定される(423条3項)。承認決議に参加した取締役で議事録に異議をとどめない者は賛成したものと推定されるので(369条5項)、二段の推定を経て承認に加わった取締役の任務懈怠が推定される仕組みである。しかし、423条3項が挙げるのは取締役と執行役だけであり、監査役は含まれていない。監査役は取締役会に出席し必要があれば意見を述べる義務を負う(383条1項)ので、著しく不当な利益相反取引を見過ごせば423条1項の任務懈怠責任を問われる余地はあるが、その任務懈怠と帰責事由は責任を追及する会社の側が立証しなければならず、推定によって立証責任が転換されることは無い。利益相反取引の承認は取締役会の権限で、監査役は決議に加わらないので、賛成の推定も働きようが無いのである。本肢は取締役についての推定を監査役に及ぼしており、誤りである。
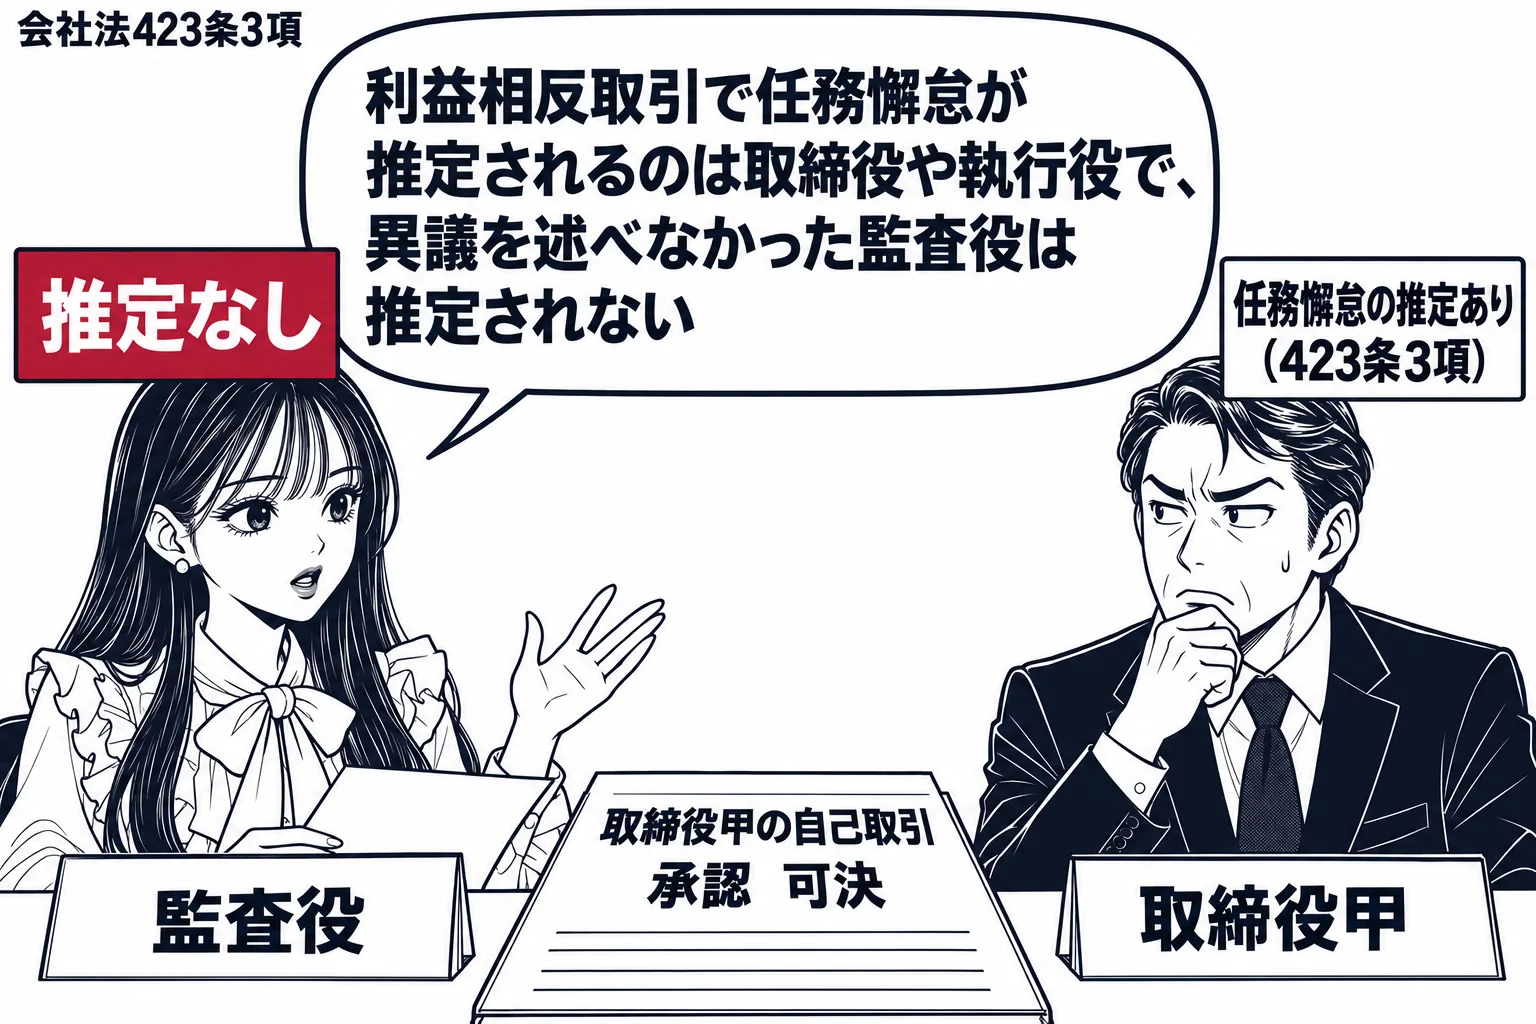
第三百五十六条第一項第二号又は第三号(これらの規定を第四百十九条第二項において準用する場合を含む。)の取引によって株式会社に損害が生じたときは、次に掲げる取締役又は執行役は、その任務を怠ったものと推定する。
一 第三百五十六条第一項(略)の取締役又は執行役
二 株式会社が当該取引をすることを決定した取締役又は執行役
三 当該取引に関する取締役会の承認の決議に賛成した取締役(略)
| 場面 | 責任を負う者 | 過失の扱い | 免除 |
|---|---|---|---|
| 任務懈怠責任の原則(423条1項) | 役員等(取締役・会計参与・監査役・執行役・会計監査人) | 会社が任務懈怠と帰責事由を立証 | 総株主の同意で全部免除(424条)。善意無重過失なら株主総会の特別決議等で一部免除(425条〜427条) |
| 利益相反取引で会社に損害(423条3項) | 取引をした取締役・決定した取締役・承認決議に賛成した取締役(議事録に異議をとどめない者は賛成と推定、369条5項) | 任務懈怠を推定。監査役には推定なし | 自己のためにした直接取引の取締役は無過失でも免れない(428条1項) |
| 分配可能額を超える配当(462条) | 業務執行者・議案を提案した取締役(配当を受けた株主と連帯) | 注意を怠らなかったことを証明すれば免れる(2項) | 分配可能額までは総株主の同意で免除(3項) |
| 株主の権利の行使に関する利益供与(120条4項) | 供与に関与した取締役(供与を受けた者と連帯) | 注意を怠らなかったことを証明すれば免れる。供与をした取締役本人は免れない | 総株主の同意(5項) |
| 第三者に対する責任(429条1項) | 役員等 | 任務懈怠について悪意・重過失(第三者が立証) | — |
正しい。利益相反取引によって会社に損害が生じたときは、その取引に関する取締役会の承認の決議に賛成した取締役は任務を怠ったものと推定される(会社法423条3項3号)。
取締役が任務懈怠責任(会社法423条1項)を負うには、会社の側で取締役が任務を怠ったことを立証するのが原則である。しかし利益相反取引は会社の利益を犠牲にして取締役の利益を図る危険が構造的に高いので、423条3項は、356条1項2号・3号の取引によって会社に損害が生じたときは、その取引をした取締役(1号)、会社がその取引をすることを決定した取締役(2号)、その取引に関する取締役会の承認の決議に賛成した取締役(3号)の三者について、任務を怠ったものと推定すると定め、立証責任を取締役側に転換した。取締役に対する金銭の貸付けは直接取引であるから、弁済がされず会社に損害が生じた以上、承認決議に賛成した他の取締役は、貸付けの判断に任務懈怠が無かったことを自ら立証しなければ責任を負う。この推定は取締役会の承認を受けた取引であっても働く。承認はあくまで取引を許すだけで、取締役の注意義務を軽くするものではないからである。したがって肢は正しい。
第三百五十六条第一項第二号又は第三号(これらの規定を第四百十九条第二項において準用する場合を含む。)の取引によって株式会社に損害が生じたときは、次に掲げる取締役又は執行役は、その任務を怠ったものと推定する。
一 第三百五十六条第一項(第四百十九条第二項において準用する場合を含む。)の取締役又は執行役
二 株式会社が当該取引をすることを決定した取締役又は執行役
三 当該取引に関する取締役会の承認の決議に賛成した取締役(略)
| 項目 | 利益相反取引 | 競業取引 |
|---|---|---|
| 任務懈怠の推定(423条3項) | あり。取引をした取締役・決定した取締役・承認決議に賛成した取締役。承認の有無を問わない | なし |
| 損害額の推定(423条2項) | なし | 承認を受けない競業取引で、取締役等が得た利益の額を損害の額と推定 |
| 無過失責任(428条1項) | 自己のために直接取引をした取締役のみ | なし |
誤り。違うのは「責めに帰することができない事由によるものであることを証明しても,当該株式会社に対して損害を賠償する責任を免れることができない」の部分である。無過失責任を負うのは自己のために直接取引をした取締役だけであり(会社法428条1項)、貸付けを決定した代表取締役は帰責事由の不存在を証明すれば責任を免れる。
取締役に対する金銭の貸付けによって会社に損害が生じたときは、その貸付けをすることを決定した取締役も任務を怠ったものと推定される(会社法423条3項2号)。代表取締役が貸付けを決定したのであれば、この推定を受け、任務懈怠が無かったことを立証しなければ責任を負う。しかし423条1項の責任は過失責任であり、任務懈怠が自己の責めに帰することができない事由によるものであることを証明すれば免れるのが原則である。428条1項はこの原則の例外として、356条1項2号の取引のうち自己のためにした取引をした取締役に限って、帰責事由の不存在による免責を認めない。会社の財産を自分の利益のために動かした本人には、過失が無かったという弁解を許さない趣旨である。貸付けを受けた取締役本人はこれに当たるが、貸付けを決定した代表取締役は自己のために取引をした者ではないので、428条1項の適用は無い。したがって代表取締役は帰責事由の不存在を証明すれば責任を免れることができ、免れることができないとする肢は誤っている。
第三百五十六条第一項第二号(第四百十九条第二項において準用する場合を含む。)の取引(自己のためにした取引に限る。)をした取締役又は執行役の第四百二十三条第一項の責任は、任務を怠ったことが当該取締役又は執行役の責めに帰することができない事由によるものであることをもって免れることができない。
| 項目 | 利益相反取引 | 競業取引 |
|---|---|---|
| 任務懈怠の推定(423条3項) | あり。取引をした取締役・決定した取締役・承認決議に賛成した取締役。承認の有無を問わない | なし |
| 損害額の推定(423条2項) | なし | 承認を受けない競業取引で、取締役等が得た利益の額を損害の額と推定 |
| 無過失責任(428条1項) | 自己のために直接取引をした取締役のみ | なし |
誤り。違うのは「当該取締役は,会社に対する損害賠償責任を負わない」の部分である。取締役会の承認は競業取引を許すだけであり、取引によって会社に損害が生じ任務懈怠があれば、取締役は423条1項の責任を負う。
取締役会設置会社の取締役が会社の事業の部類に属する取引をしようとするときは、取締役会で重要な事実を開示して承認を受け(会社法356条1項1号・365条1項)、取引後は遅滞なく重要な事実を取締役会に報告しなければならない(365条2項)。しかし承認は、競業取引をすること自体を会社が許す手続にすぎず、取締役の善管注意義務や忠実義務(330条・355条)を免除するものではない。承認を受けた取引であっても、取締役が開示した事実と異なる態様で取引をしたり、会社の取引先を奪うなど会社の利益を害する方法で行ったりして会社に損害を与えれば、任務を怠ったものとして423条1項の損害賠償責任を負う。承認の有無が影響するのは損害額の推定であり、承認を受けずに競業取引をしたときは取締役や第三者が得た利益の額が会社の損害の額と推定されるが(423条2項)、承認を受けていればこの推定が働かず、会社が損害額を立証しなければならないにとどまる。したがって承認を受けていれば損害賠償責任を負わないとする肢は誤っている。
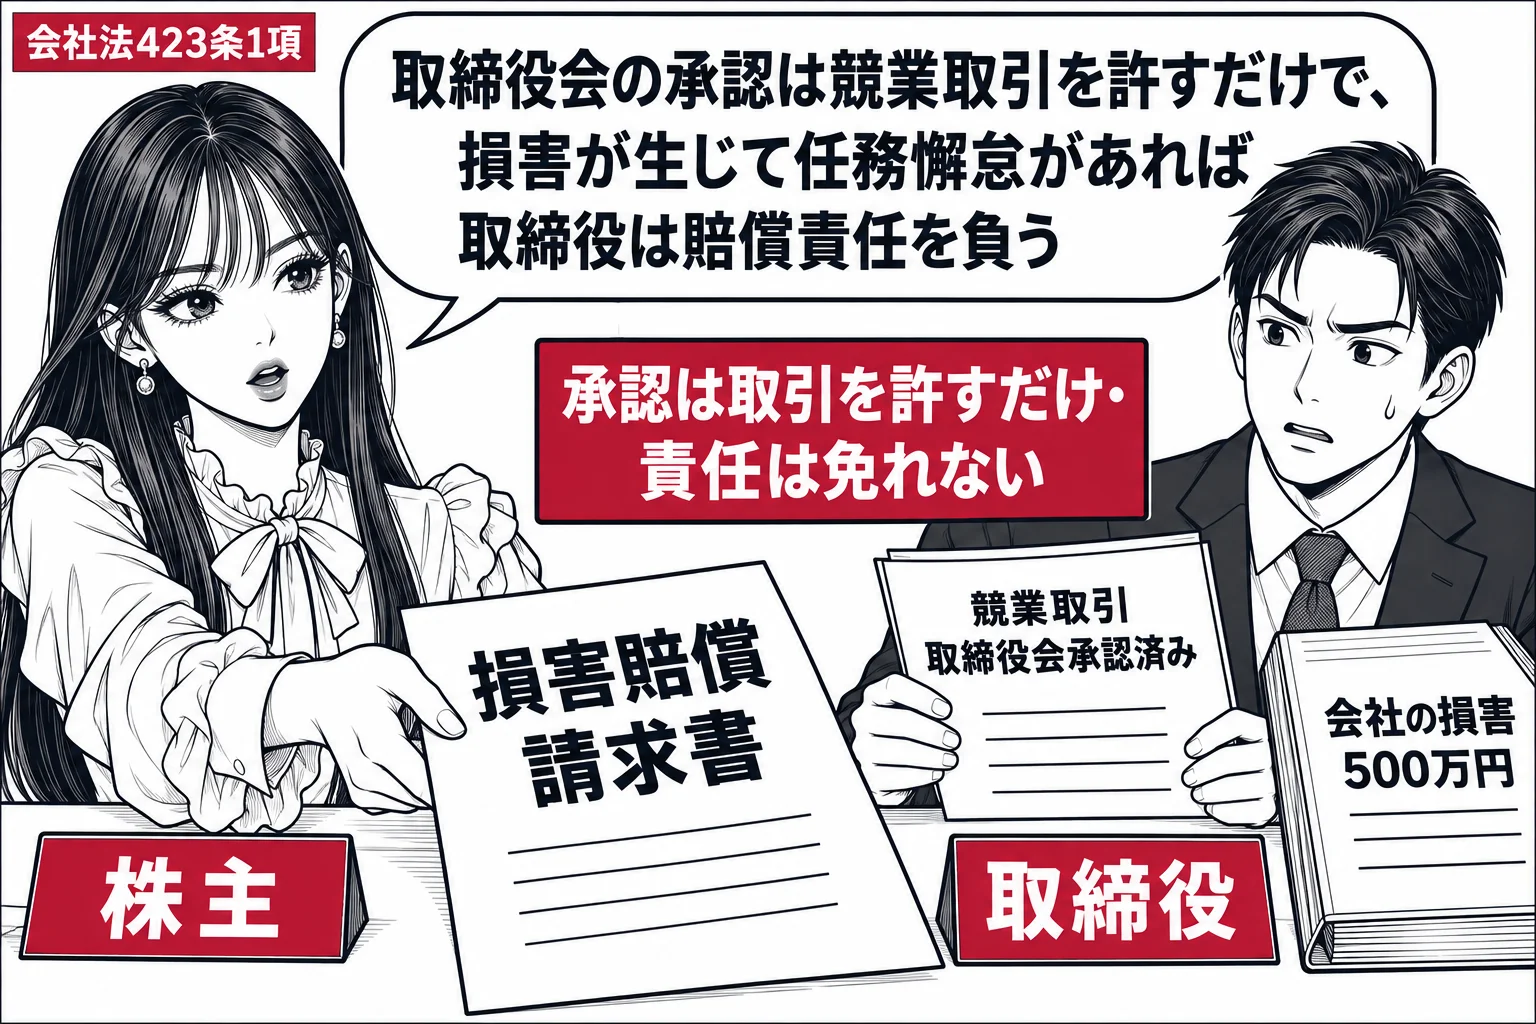
取締役、会計参与、監査役、執行役又は会計監査人(以下この章において「役員等」という。)は、その任務を怠ったときは、株式会社に対し、これによって生じた損害を賠償する責任を負う。
2 取締役又は執行役が第三百五十六条第一項(第四百十九条第二項において準用する場合を含む。以下この項において同じ。)の規定に違反して第三百五十六条第一項第一号の取引をしたときは、当該取引によって取締役、執行役又は第三者が得た利益の額は、前項の損害の額と推定する。
| 項目 | 利益相反取引 | 競業取引 |
|---|---|---|
| 任務懈怠の推定(423条3項) | あり。取引をした取締役・決定した取締役・承認決議に賛成した取締役。承認の有無を問わない | なし |
| 損害額の推定(423条2項) | なし | 承認を受けない競業取引で、取締役等が得た利益の額を損害の額と推定 |
| 承認を受けた取引の責任 | 損害が生じれば423条1項の責任(推定も働く) | 損害が生じ任務懈怠があれば423条1項の責任。推定は働かない |
正しい。会計参与は役員等(会社法423条1項)に含まれ、その任務懈怠責任は責任追及等の訴え(株主代表訴訟)の対象となる(847条1項)。
会社法423条1項は、取締役、会計参与、監査役、執行役又は会計監査人を「役員等」と総称し、その任務を怠ったときは会社に対して損害賠償責任を負うと定める。そして847条1項は、株主が会社に対して役員等の責任を追及する訴えの提起を請求し、会社が60日以内に訴えを提起しないときは株主自らが会社のために訴えを提起できるとする。この責任追及等の訴えの対象には発起人・設立時取締役・設立時監査役・役員等・清算人の責任が含まれるから、役員等である会計参与も当然に対象となる。会計参与は取締役と共同して計算書類を作成する役員であり、不適正な計算書類を作成して会社に損害を与えれば任務懈怠責任を負い、虚偽の記載をした計算書類について第三者にも責任を負う(429条2項2号)。会社が身内である会計参与の責任追及を怠るおそれは取締役の場合と変わらないので、株主による代表訴訟の道が開かれている。肢は正しい。
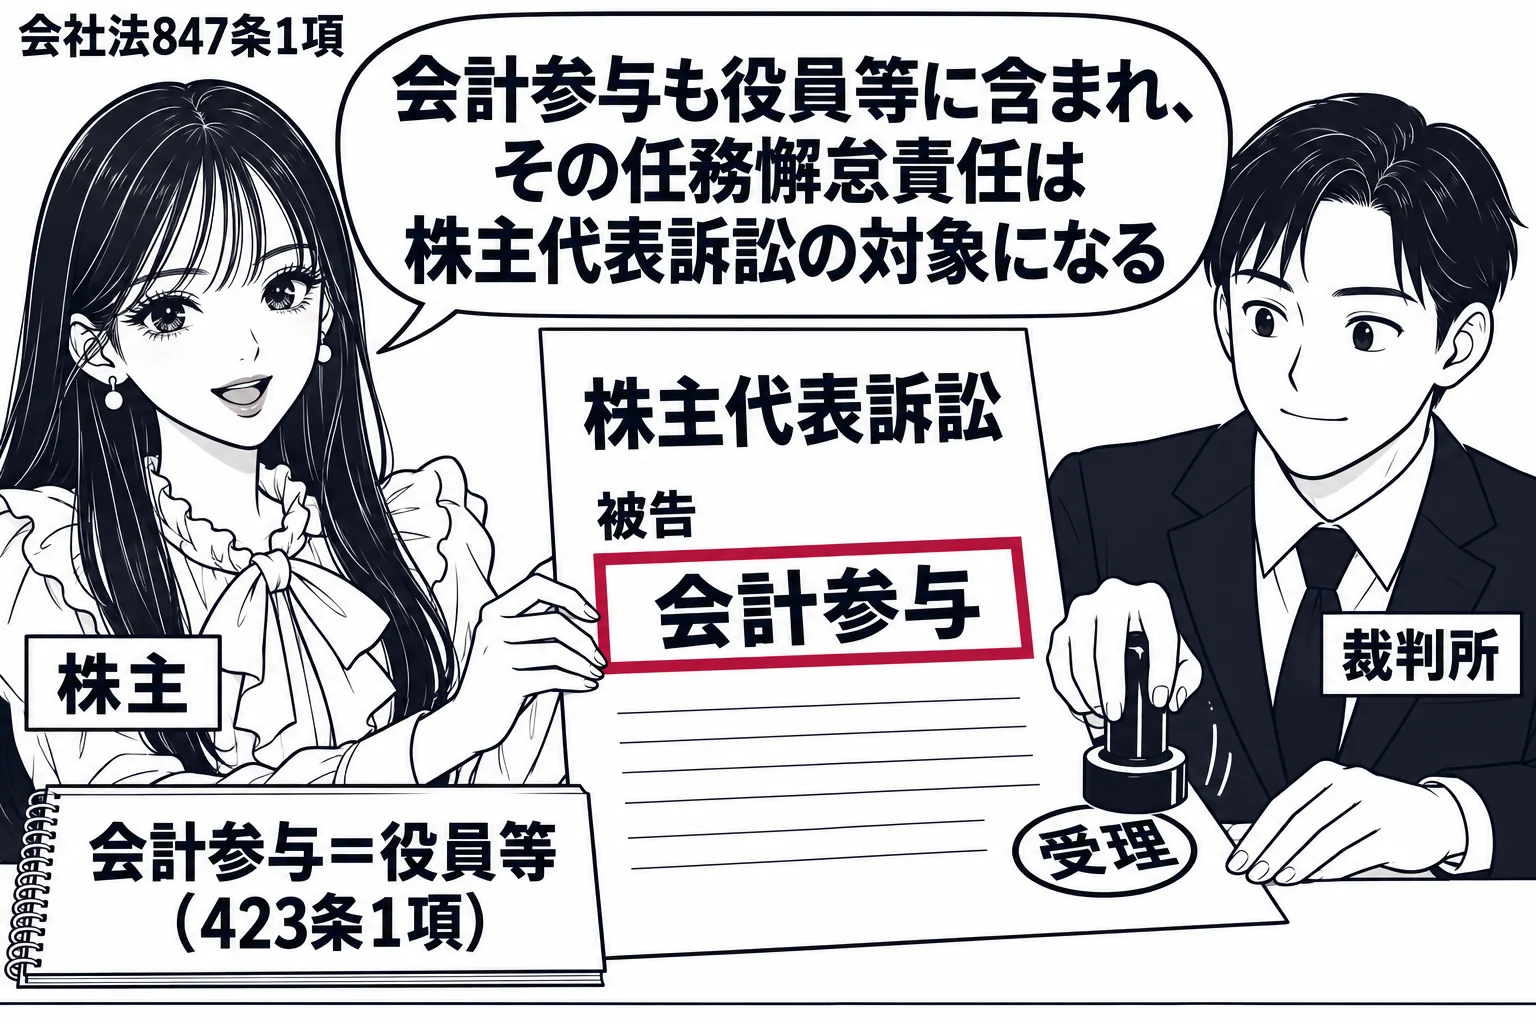
取締役、会計参与、監査役、執行役又は会計監査人(以下この章において「役員等」という。)は、その任務を怠ったときは、株式会社に対し、これによって生じた損害を賠償する責任を負う。
誤り。違うのは「責めに帰することができない事由によるものであることを証明することにより,当該取引に係る任務懈怠責任を免れることができる」の部分である。自己のために会社と直接取引をした取締役の責任は、帰責事由がないことを証明しても免れない(会社法428条1項)。
取締役が自己のために会社と取引をする直接取引は356条1項2号の利益相反取引であり、これによって会社に損害が生じたときは、その取締役、取引を決定した取締役、承認決議に賛成した取締役は任務を怠ったものと推定される(423条3項)。しかし428条1項は、356条1項2号の取引のうち自己のためにした取引をした取締役の423条1項の責任は、任務を怠ったことがその取締役の責めに帰することができない事由によるものであることをもって免れることができないと定める。自分自身が相手方となって会社と取引し、その取引から直接に利益を得る取締役については、会社に生じた損害を帰責事由の有無にかかわらず塡補させるのが公平だからである。この責任は一部免除や責任限定契約の対象にもならない(428条2項)。第三者のためにした直接取引や間接取引、取引を決定した代表取締役などは、帰責事由がないことを証明すれば免責されうる。肢は無過失責任を見落としており誤りである。
第三百五十六条第一項第二号(第四百十九条第二項において準用する場合を含む。)の取引(自己のためにした取引に限る。)をした取締役又は執行役の第四百二十三条第一項の責任は、任務を怠ったことが当該取締役又は執行役の責めに帰することができない事由によるものであることをもって免れることができない。
- 任務懈怠の推定(423条3項): 利益相反取引(直接・間接)のみ。対象は取引をした取締役・決定した取締役・承認決議に賛成した取締役。承認の有無を問わない
- 損害額の推定(423条2項): 承認を受けない競業取引のみ。取締役・執行役・第三者が得た利益の額=損害の額
- 無過失責任(428条1項): 自己のためにした直接取引をした取締役・執行役のみ。第三者のための直接取引、間接取引、取引を決定した代表取締役、承認に賛成した取締役は帰責事由がないことの証明で免れうる
- 免除(428条2項): 自己のためにした直接取引の責任は一部免除・責任限定契約の対象外。総株主の同意(424条)では免除できる
正しい。会社は定款の定めにより、監査役が職務を行うにつき善意でかつ重大な過失がないときの責任を、定款で定めた額の範囲内であらかじめ会社が定めた額と最低責任限度額とのいずれか高い額を限度とする責任限定契約を監査役と締結できる(会社法427条1項)。
会社法427条1項は、424条の規定(総株主の同意による免除)にかかわらず、株式会社は、業務執行取締役等でない取締役、会計参与、監査役又は会計監査人(非業務執行取締役等)の423条1項の責任について、その者が職務を行うにつき善意でかつ重大な過失がないときは、定款で定めた額の範囲内であらかじめ会社が定めた額と最低責任限度額とのいずれか高い額を限度とする旨の契約をその者と締結できる旨を定款で定めることができるとする。責任限定契約は、就任前に責任の上限を約束しておくことで、業務執行に直接関わらない立場の役員のなり手を確保するための制度であり、定款の定めを前提とし、悪意又は重過失があるときは上限が働かない。出題当時の条文は対象を社外取締役・会計参与・社外監査役・会計監査人としていたが、平成26年改正で業務執行取締役等でない取締役と監査役一般に広げられた。社外監査役は監査役に含まれるので、肢の内容は出題当時も現行法でも427条1項のとおりであり正しい。
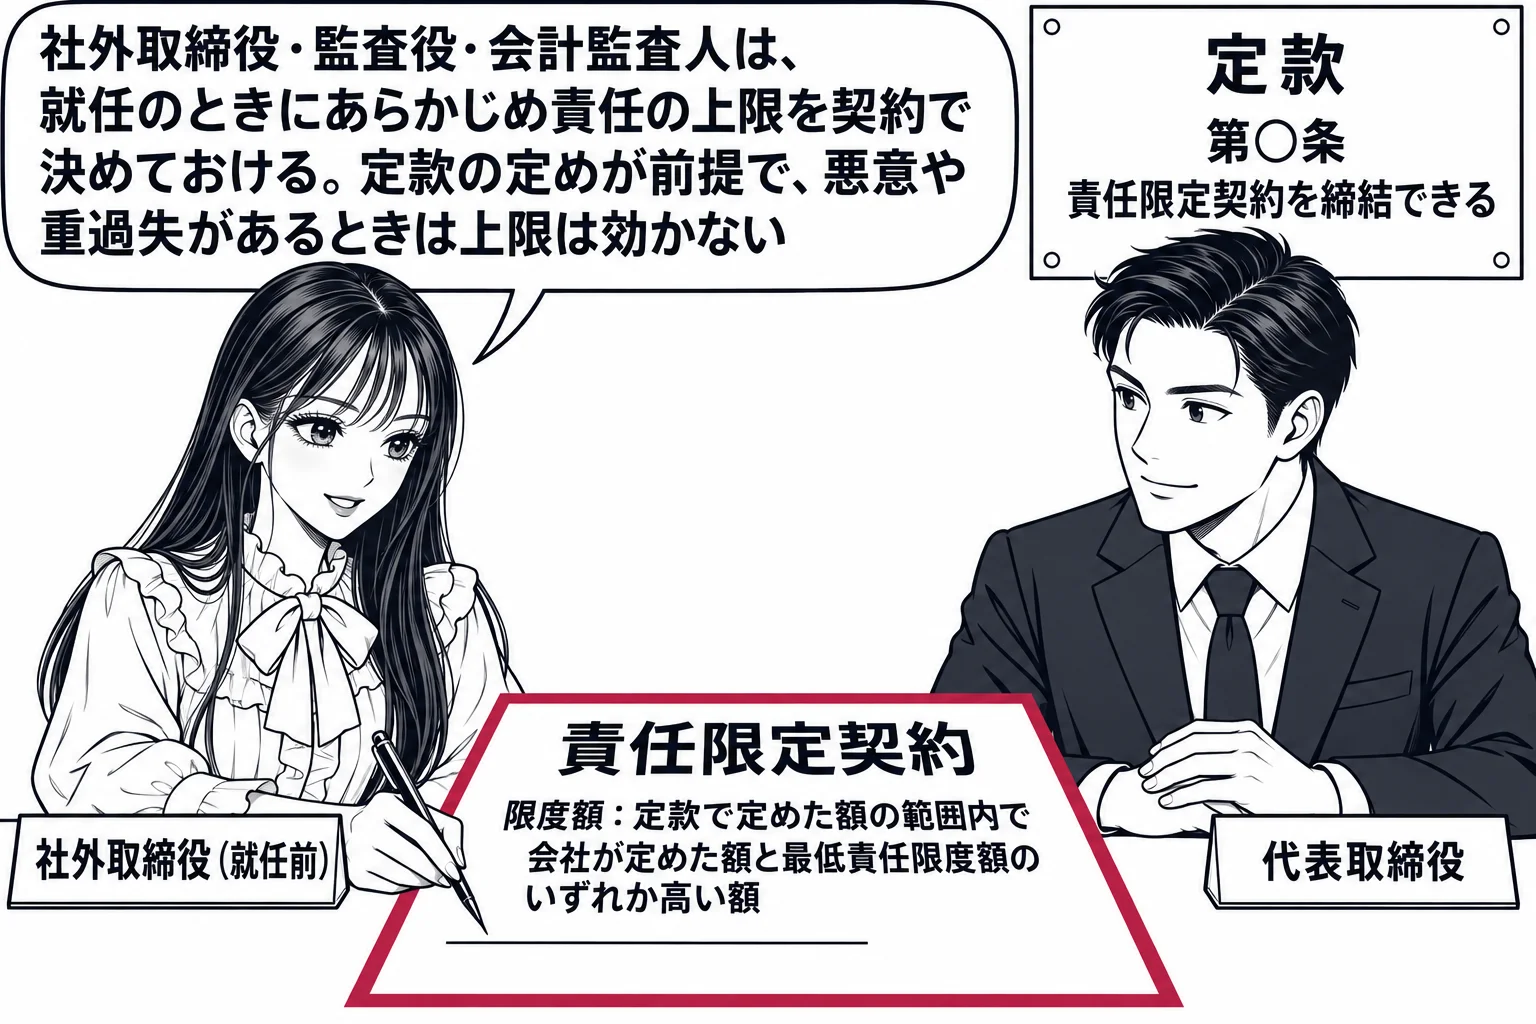
第四百二十四条の規定にかかわらず、株式会社は、取締役(業務執行取締役等であるものを除く。)、会計参与、監査役又は会計監査人(以下この条及び第九百十一条第三項第二十五号において「非業務執行取締役等」という。)の第四百二十三条第一項の責任について、当該非業務執行取締役等が職務を行うにつき善意でかつ重大な過失がないときは、定款で定めた額の範囲内であらかじめ株式会社が定めた額と最低責任限度額とのいずれか高い額を限度とする旨の契約を非業務執行取締役等と締結することができる旨を定款で定めることができる。
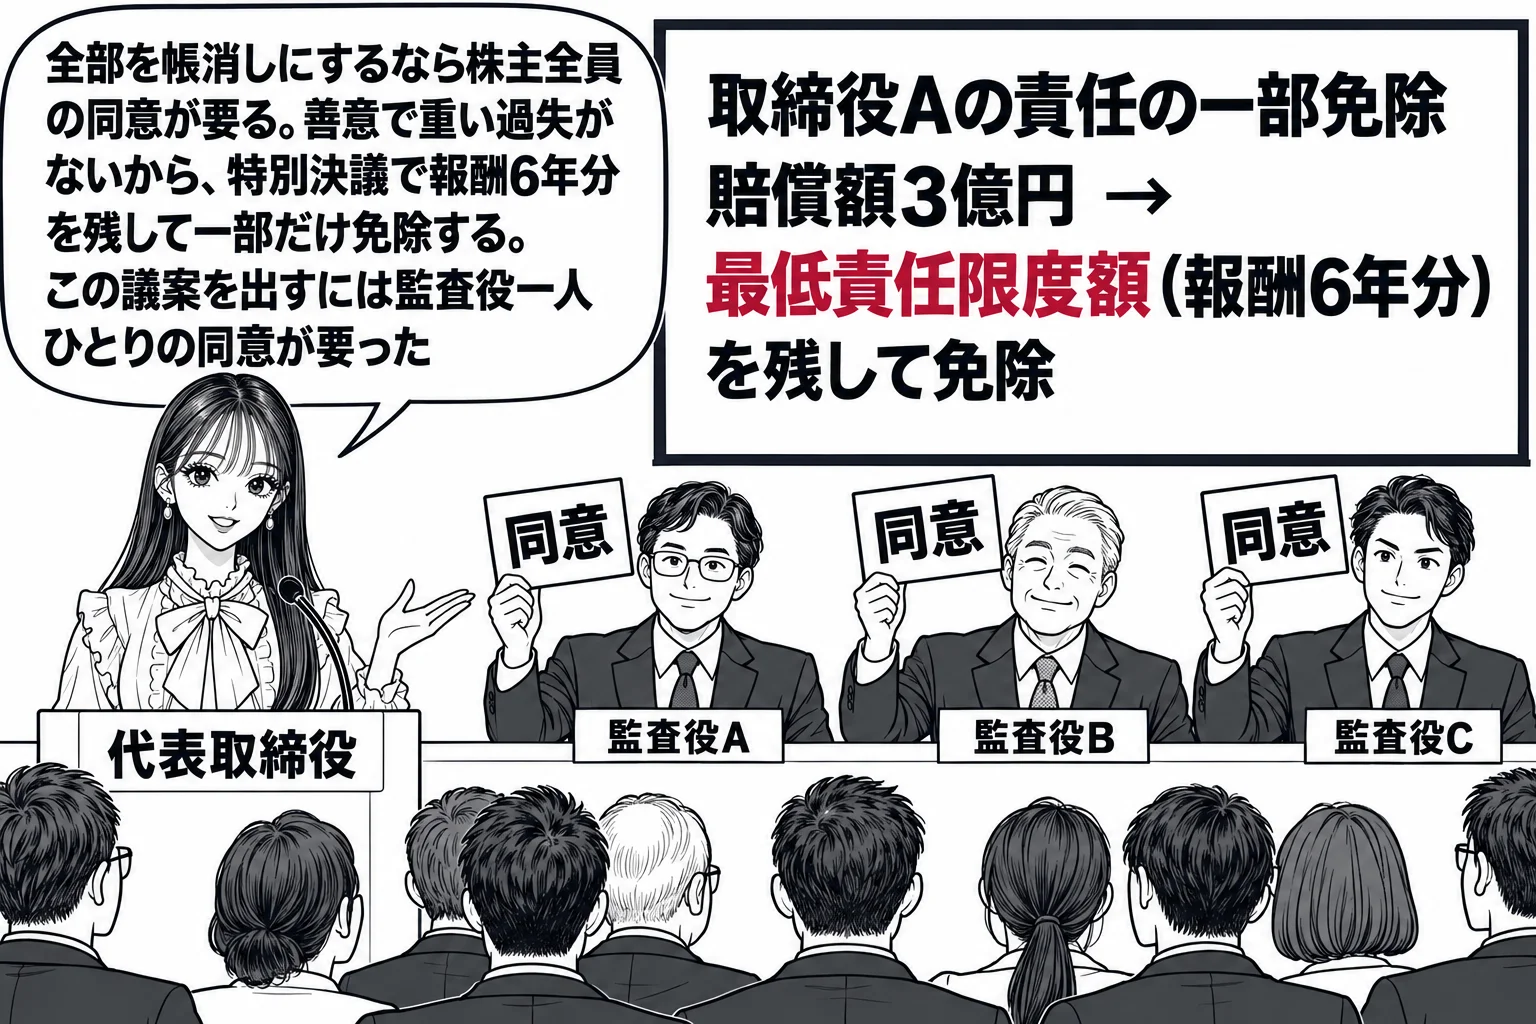
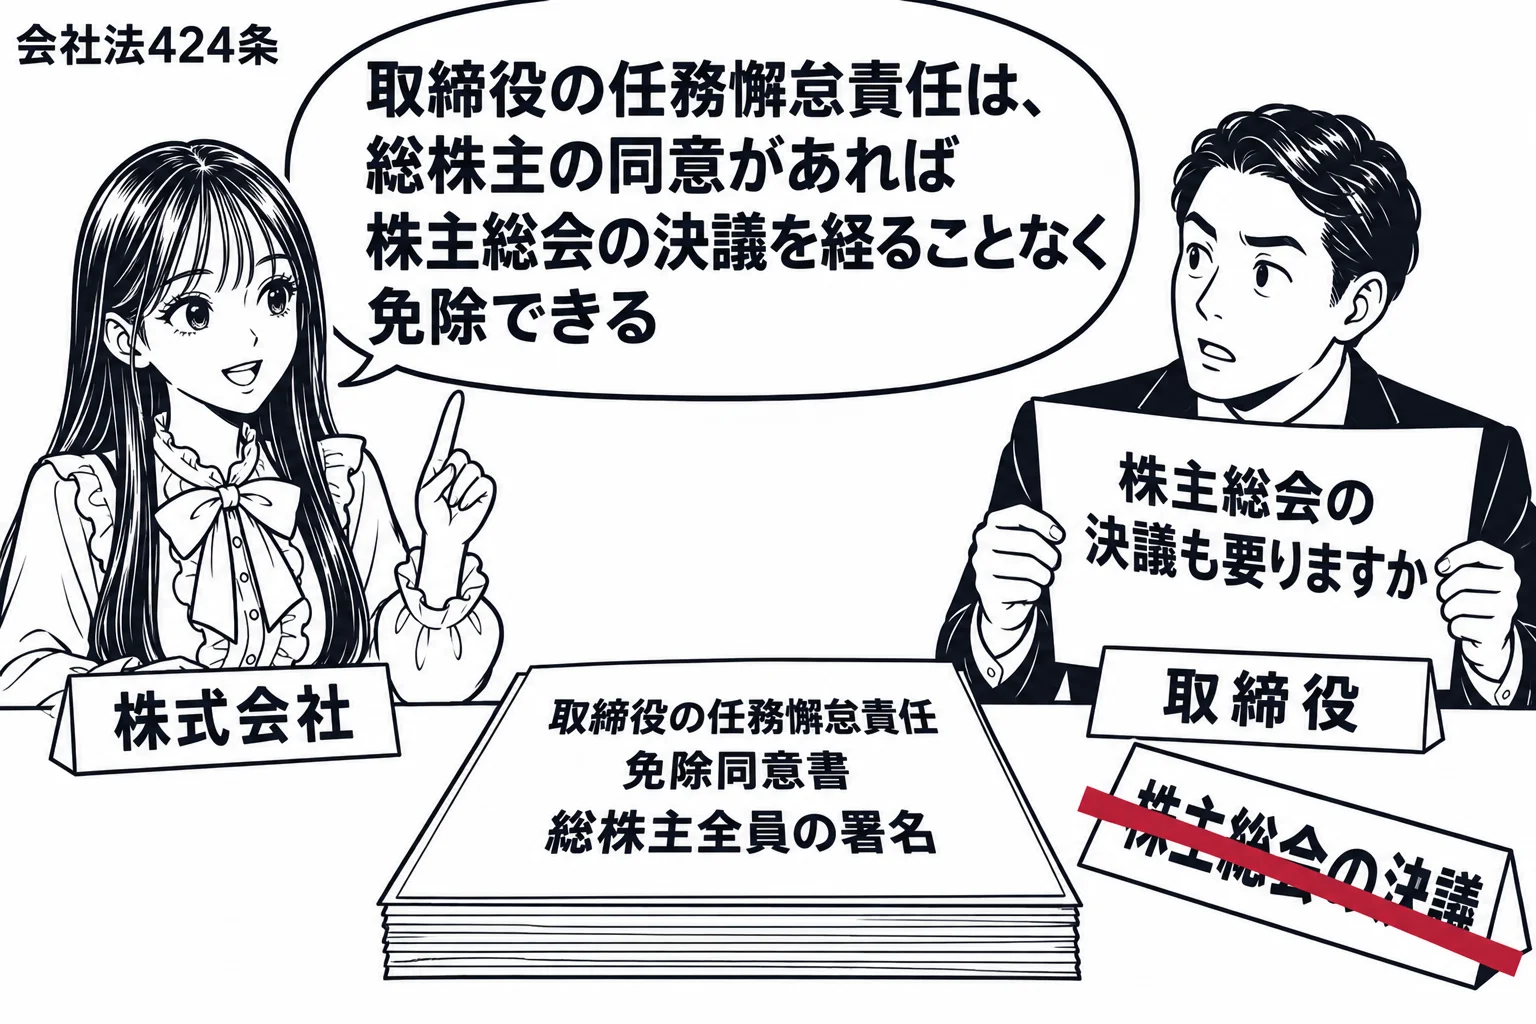
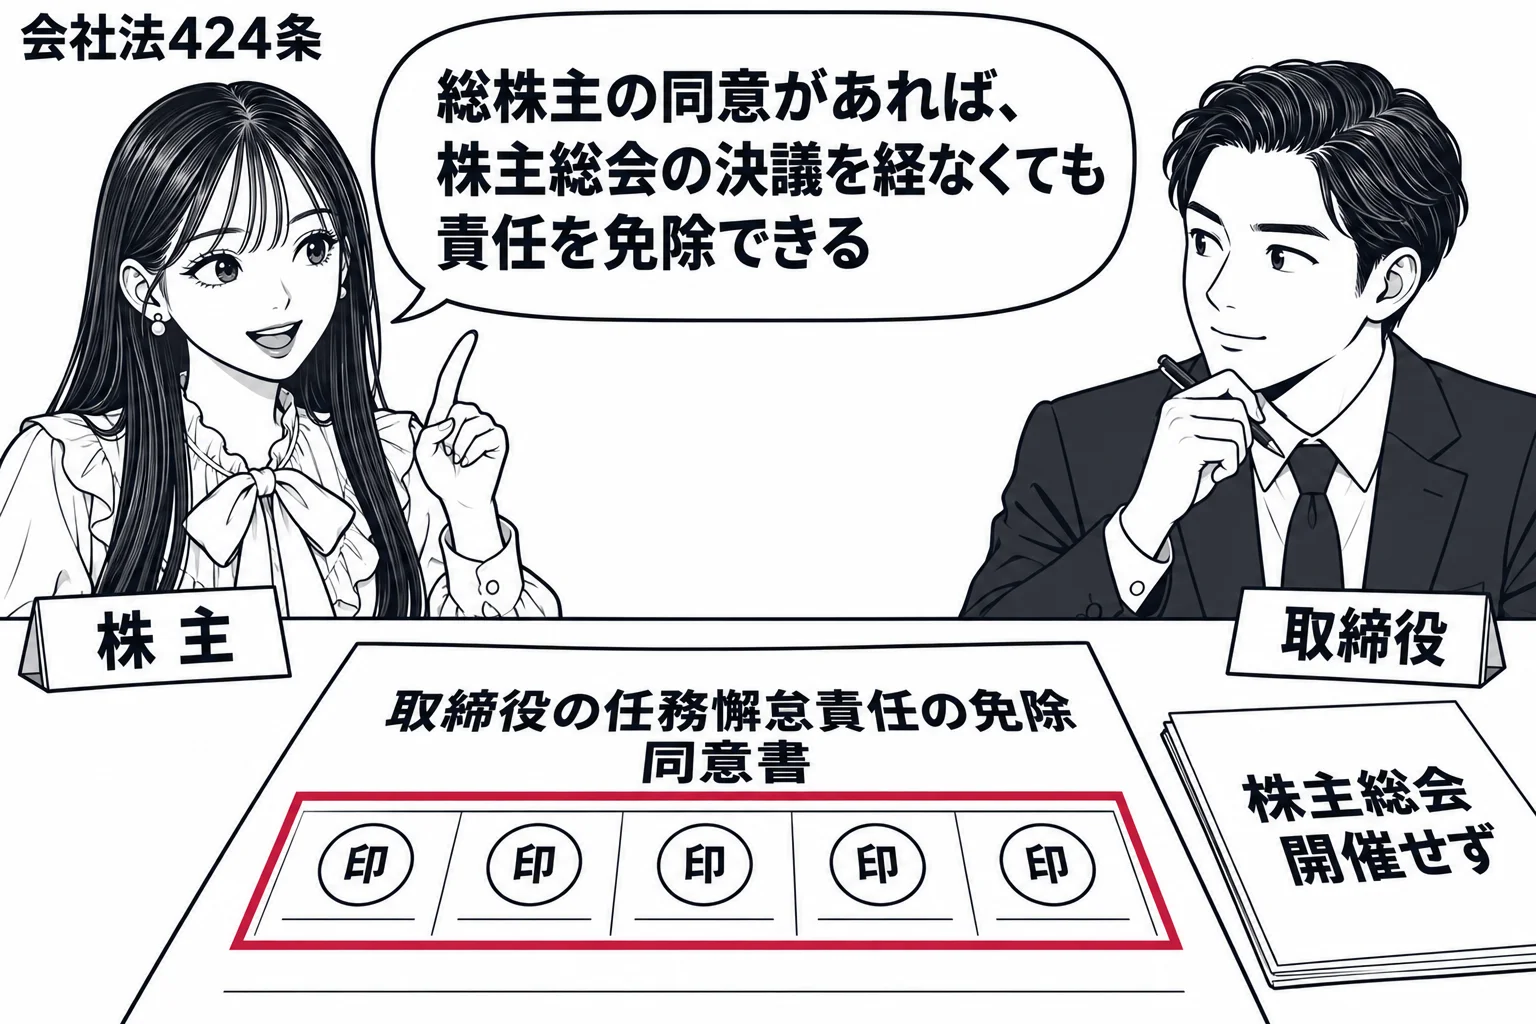
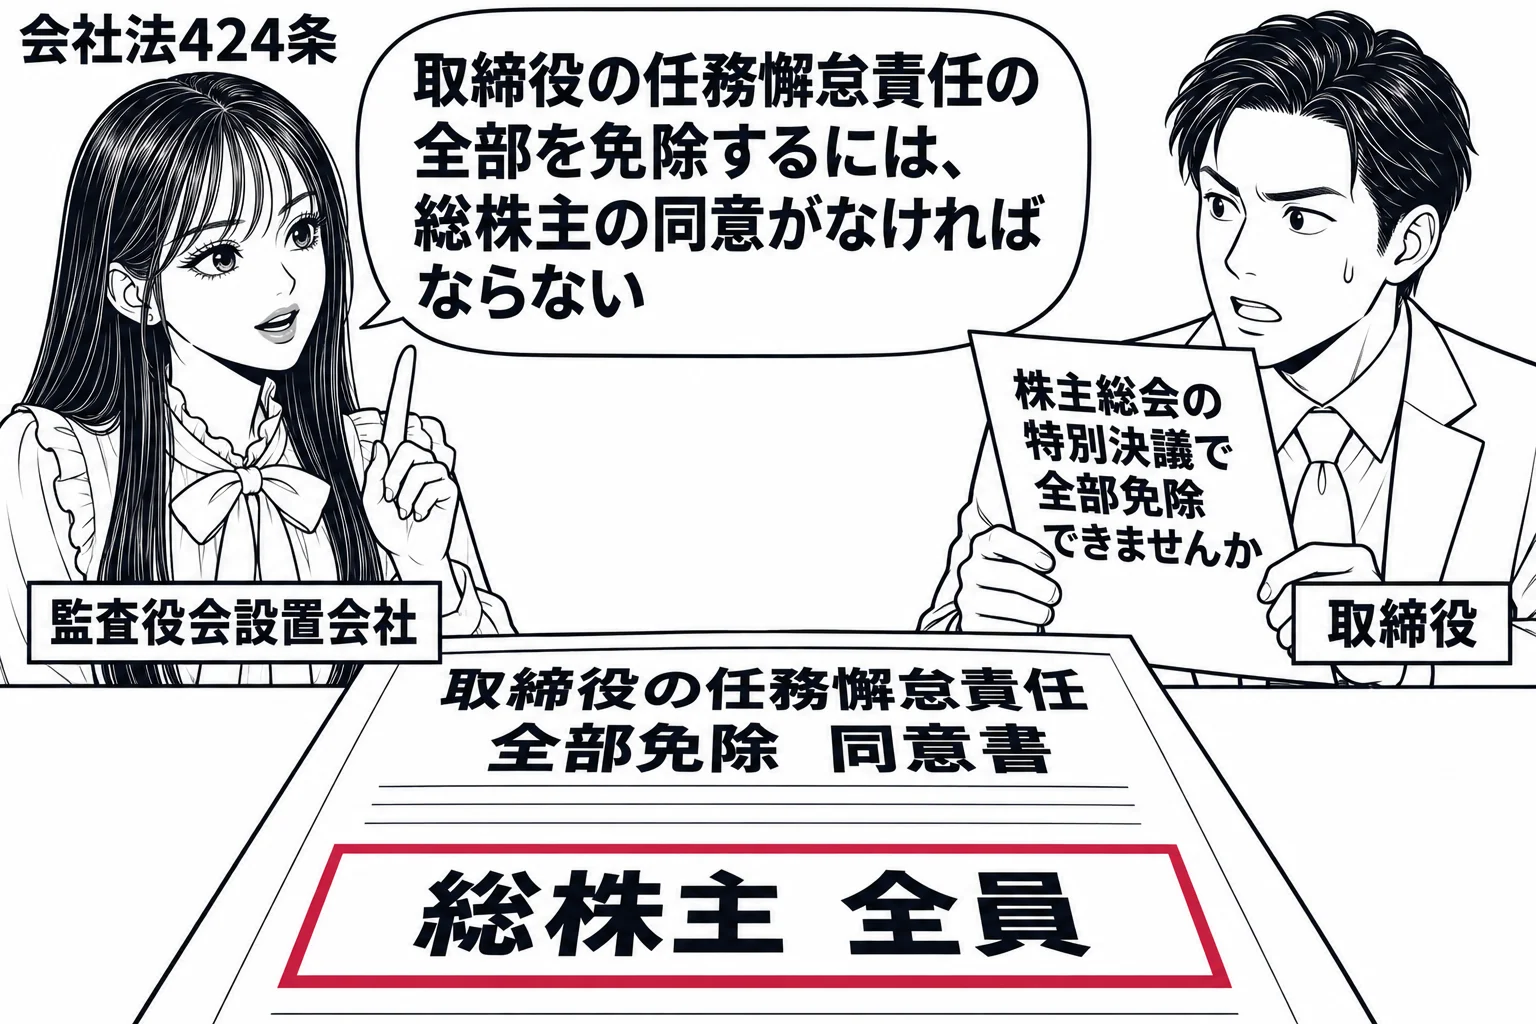
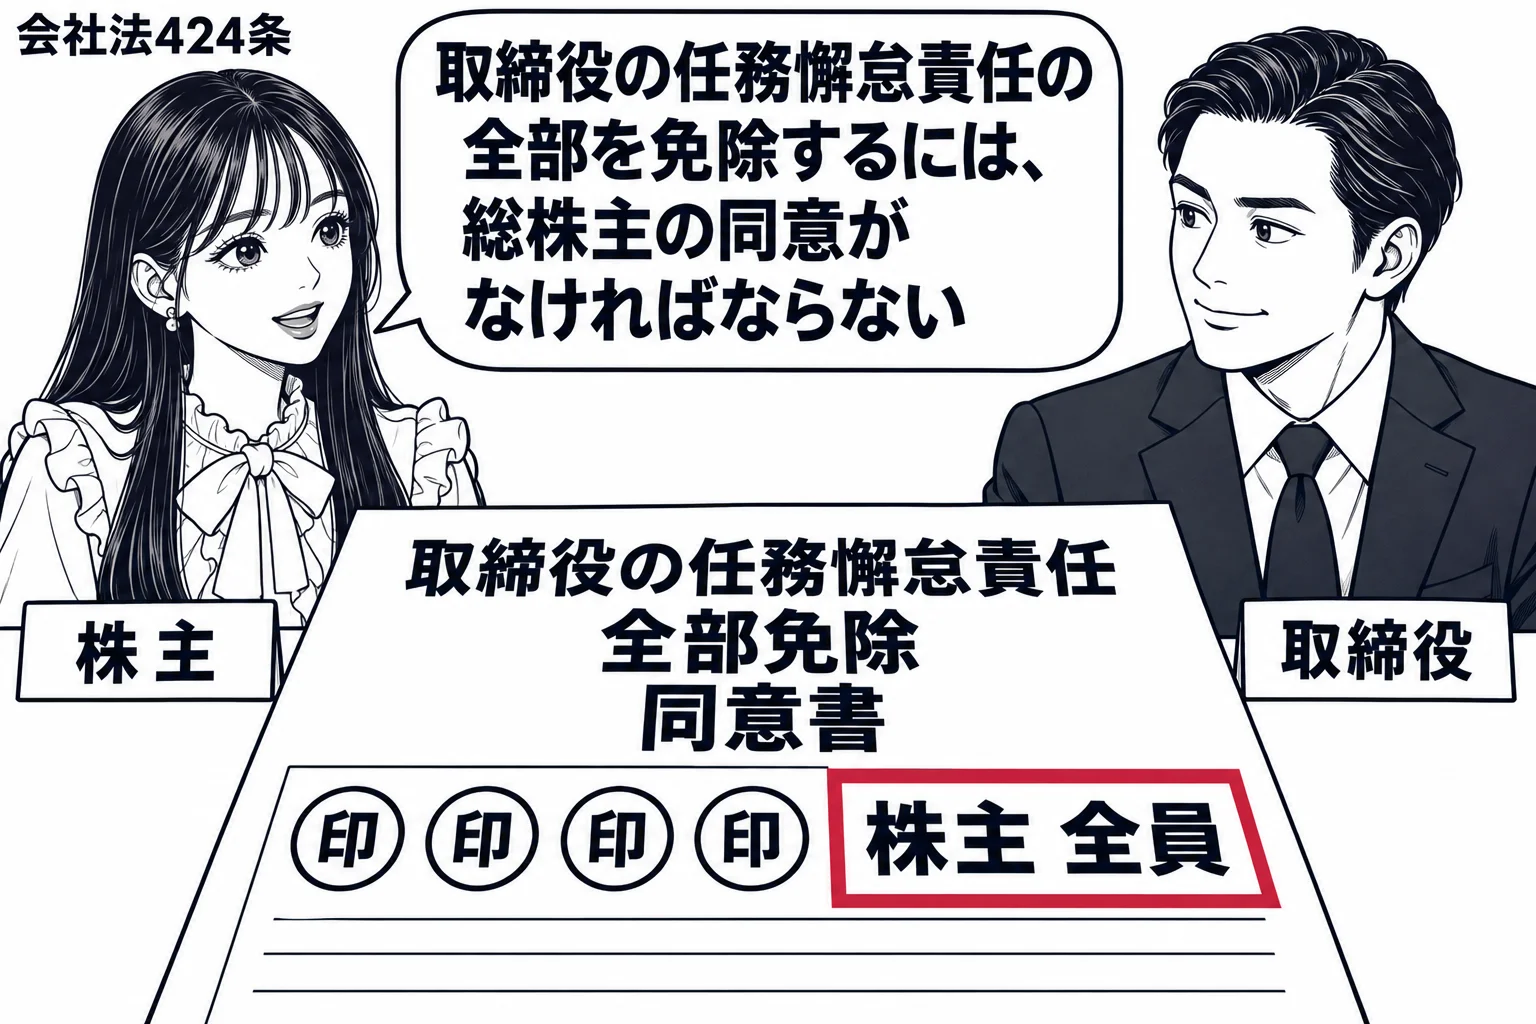
- 全部免除: 総株主の同意(424条)。株主総会の決議では不可
- 一部免除の共通要件: 善意・無重過失(無過失は不要)。限度は最低責任限度額(報酬等の年額×代表取締役6・業務執行取締役等4・その他2+有利発行の新株予約権の利益)を控除した額
- 株主総会決議による一部免除(425条): 特別決議。議案の提出に各監査役の同意
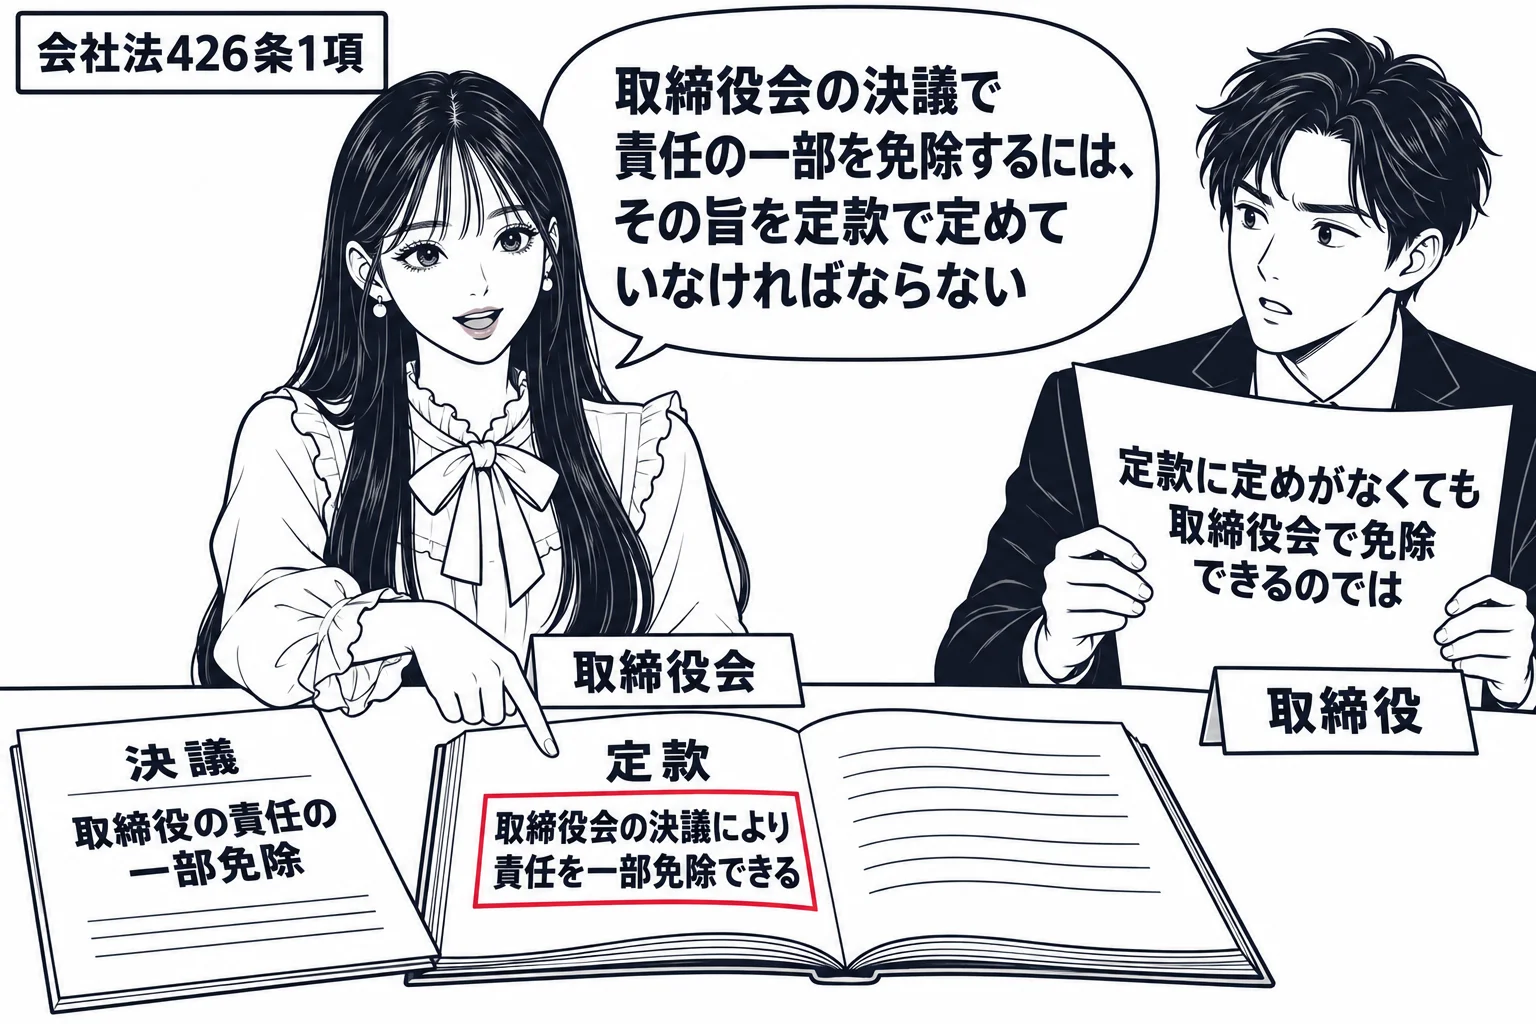
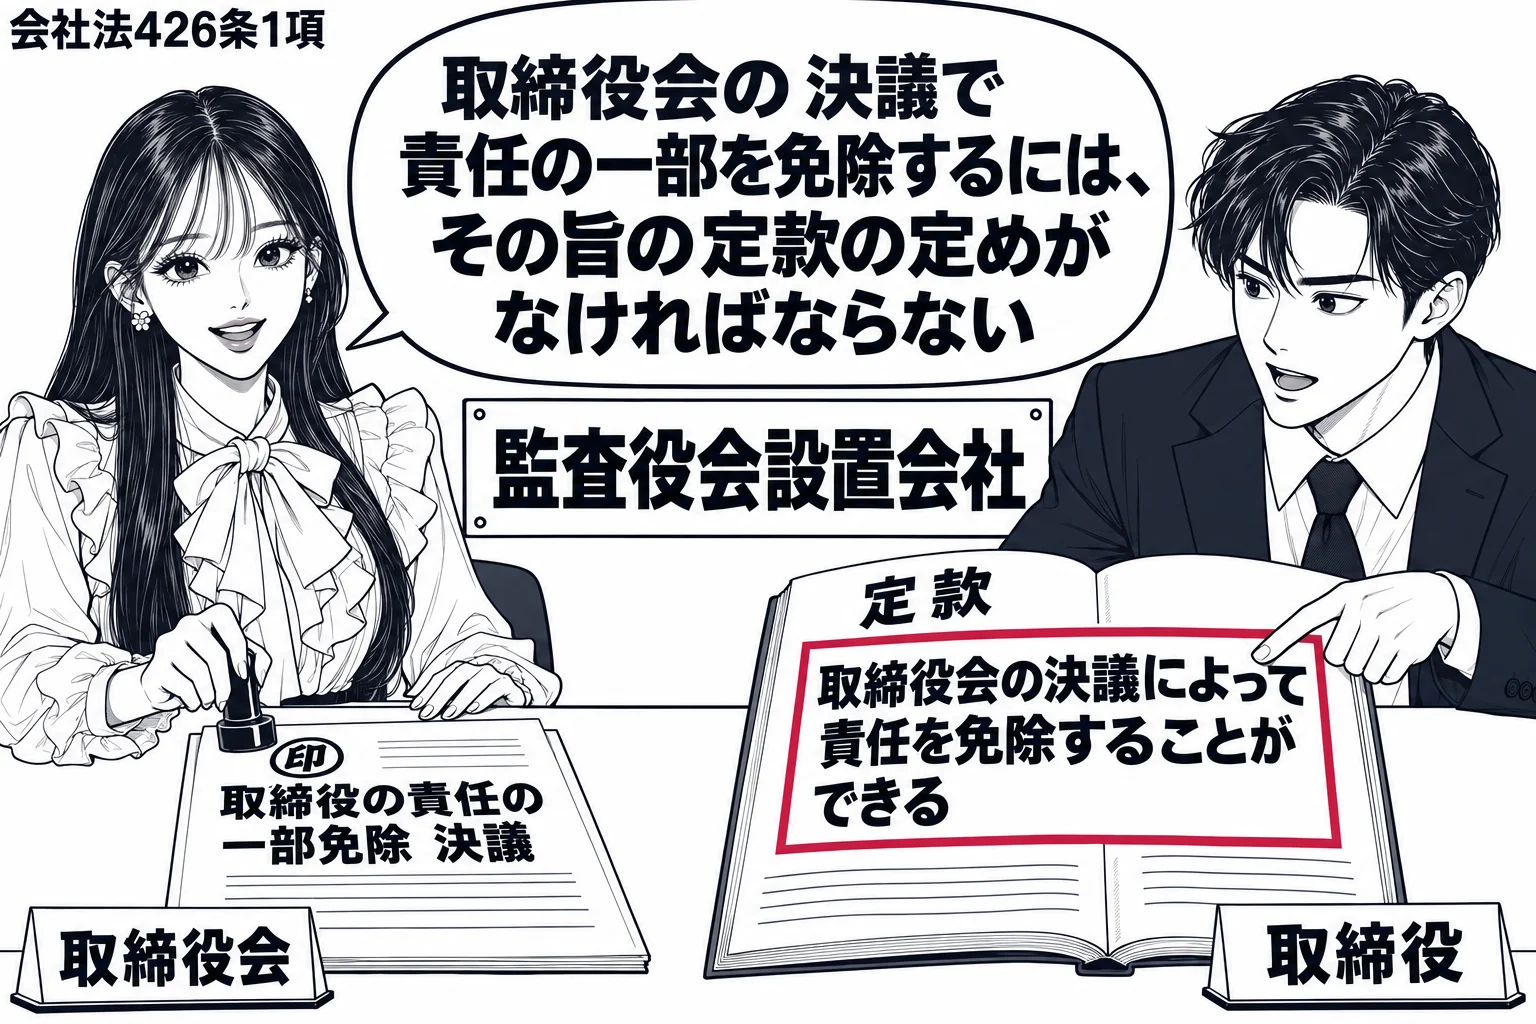
- 定款の定めに基づく取締役会決議等による一部免除(426条): 監査役設置会社等で定款に定めがあるとき
- 責任限定契約(427条): 非業務執行取締役等(業務執行取締役等でない取締役・会計参与・監査役・会計監査人)と、定款の定めに基づきあらかじめ締結