
第1条趣旨
会社の設立、組織、運営及び管理については、他の法律に特別の定めがある場合を除くほか、この法律の定めるところによる。
会社の設立、組織、運営及び管理については、他の法律に特別の定めがある場合を除くほか、この法律の定めるところによる。
この法律において、次の各号に掲げる用語の意義は、当該各号に定めるところによる。会社株式会社、合名会社、合資会社又は合同会社をいう。外国会社外国の法令に準拠して設立された法人その他の外国の団体であって、会社と同種のもの又は会社に類似するものをいう。子会社会社がその総株主の議決権の過半数を有する株式会社その他の当該会社がその経営を支配している法人として法務省令で定めるものをいう。子会社等次のいずれかに該当する者をいう。子会社会社以外の者がその経営を支配している法人として法務省令で定めるもの親会社株式会社を子会社とする会社その他の当該株式会社の経営を支配している法人として法務省令で定めるものをいう。親会社等次のいずれかに該当する者をいう。親会社株式会社の経営を支配している者(法人であるものを除く。)として法務省令で定めるもの公開会社その発行する全部又は一部の株式の内容として譲渡による当該株式の取得について株式会社の承認を要する旨の定款の定めを設けていない株式会社をいう。大会社次に掲げる要件のいずれかに該当する株式会社をいう。最終事業年度に係る貸借対照表(第四百三十九条前段に規定する場合にあっては、同条の規定により定時株主総会に報告された貸借対照表をいい、株式会社の成立後最初の定時株主総会までの間においては、第四百三十五条第一項の貸借対照表をいう。ロにおいて同じ。)に資本金として計上した額が五億円以上であること。最終事業年度に係る貸借対照表の負債の部に計上した額の合計額が二百億円以上であること。取締役会設置会社取締役会を置く株式会社又はこの法律の規定により取締役会を置かなければならない株式会社をいう。会計参与設置会社会計参与を置く株式会社をいう。監査役設置会社監査役を置く株式会社(その監査役の監査の範囲を会計に関するものに限定する旨の定款の定めがあるものを除く。)又はこの法律の規定により監査役を置かなければならない株式会社をいう。監査役会設置会社監査役会を置く株式会社又はこの法律の規定により監査役会を置かなければならない株式会社をいう。会計監査人設置会社会計監査人を置く株式会社又はこの法律の規定により会計監査人を置かなければならない株式会社をいう。監査等委員会設置会社監査等委員会を置く株式会社をいう。指名委員会等設置会社指名委員会、監査委員会及び報酬委員会(以下「指名委員会等」という。)を置く株式会社をいう。種類株式発行会社剰余金の配当その他の第百八条第一項各号に掲げる事項について内容の異なる二以上の種類の株式を発行する株式会社をいう。種類株主総会種類株主(種類株式発行会社におけるある種類の株式の株主をいう。以下同じ。)の総会をいう。社外取締役株式会社の取締役であって、次に掲げる要件のいずれにも該当するものをいう。当該株式会社又はその子会社の業務執行取締役(株式会社の第三百六十三条第一項各号に掲げる取締役及び当該株式会社の業務を執行したその他の取締役をいう。以下同じ。)若しくは執行役又は支配人その他の使用人(以下「業務執行取締役等」という。)でなく、かつ、その就任の前十年間当該株式会社又はその子会社の業務執行取締役等であったことがないこと。その就任の前十年内のいずれかの時において当該株式会社又はその子会社の取締役、会計参与(会計参与が法人であるときは、その職務を行うべき社員)又は監査役であったことがある者(業務執行取締役等であったことがあるものを除く。)にあっては、当該取締役、会計参与又は監査役への就任の前十年間当該株式会社又はその子会社の業務執行取締役等であったことがないこと。当該株式会社の親会社等(自然人であるものに限る。)又は親会社等の取締役若しくは執行役若しくは支配人その他の使用人でないこと。当該株式会社の親会社等の子会社等(当該株式会社及びその子会社を除く。)の業務執行取締役等でないこと。当該株式会社の取締役若しくは執行役若しくは支配人その他の重要な使用人又は親会社等(自然人であるものに限る。)の配偶者又は二親等内の親族でないこと。社外監査役株式会社の監査役であって、次に掲げる要件のいずれにも該当するものをいう。その就任の前十年間当該株式会社又はその子会社の取締役、会計参与(会計参与が法人であるときは、その職務を行うべき社員。ロにおいて同じ。)若しくは執行役又は支配人その他の使用人であったことがないこと。その就任の前十年内のいずれかの時において当該株式会社又はその子会社の監査役であったことがある者にあっては、当該監査役への就任の前十年間当該株式会社又はその子会社の取締役、会計参与若しくは執行役又は支配人その他の使用人であったことがないこと。当該株式会社の親会社等(自然人であるものに限る。)又は親会社等の取締役、監査役若しくは執行役若しくは支配人その他の使用人でないこと。当該株式会社の親会社等の子会社等(当該株式会社及びその子会社を除く。)の業務執行取締役等でないこと。当該株式会社の取締役若しくは支配人その他の重要な使用人又は親会社等(自然人であるものに限る。)の配偶者又は二親等内の親族でないこと。譲渡制限株式株式会社がその発行する全部又は一部の株式の内容として譲渡による当該株式の取得について当該株式会社の承認を要する旨の定めを設けている場合における当該株式をいう。取得請求権付株式株式会社がその発行する全部又は一部の株式の内容として株主が当該株式会社に対して当該株式の取得を請求することができる旨の定めを設けている場合における当該株式をいう。取得条項付株式株式会社がその発行する全部又は一部の株式の内容として当該株式会社が一定の事由が生じたことを条件として当該株式を取得することができる旨の定めを設けている場合における当該株式をいう。単元株式数株式会社がその発行する株式について、一定の数の株式をもって株主が株主総会又は種類株主総会において一個の議決権を行使することができる一単元の株式とする旨の定款の定めを設けている場合における当該一定の数をいう。新株予約権株式会社に対して行使することにより当該株式会社の株式の交付を受けることができる権利をいう。新株予約権付社債新株予約権を付した社債をいう。社債この法律の規定により会社が行う割当てにより発生する当該会社を債務者とする金銭債権であって、第六百七十六条各号に掲げる事項についての定めに従い償還されるものをいう。最終事業年度各事業年度に係る第四百三十五条第二項に規定する計算書類につき第四百三十八条第二項の承認(第四百三十九条前段に規定する場合にあっては、第四百三十六条第三項の承認)を受けた場合における当該各事業年度のうち最も遅いものをいう。配当財産株式会社が剰余金の配当をする場合における配当する財産をいう。組織変更次のイ又はロに掲げる会社がその組織を変更することにより当該イ又はロに定める会社となることをいう。株式会社合名会社、合資会社又は合同会社合名会社、合資会社又は合同会社株式会社吸収合併会社が他の会社とする合併であって、合併により消滅する会社の権利義務の全部を合併後存続する会社に承継させるものをいう。新設合併二以上の会社がする合併であって、合併により消滅する会社の権利義務の全部を合併により設立する会社に承継させるものをいう。吸収分割株式会社又は合同会社がその事業に関して有する権利義務の全部又は一部を分割後他の会社に承継させることをいう。新設分割一又は二以上の株式会社又は合同会社がその事業に関して有する権利義務の全部又は一部を分割により設立する会社に承継させることをいう。株式交換株式会社がその発行済株式(株式会社が発行している株式をいう。以下同じ。)の全部を他の株式会社又は合同会社に取得させることをいう。株式移転一又は二以上の株式会社がその発行済株式の全部を新たに設立する株式会社に取得させることをいう。株式交付株式会社が他の株式会社をその子会社(法務省令で定めるものに限る。第七百七十四条の三第二項において同じ。)とするために当該他の株式会社の株式を譲り受け、当該株式の譲渡人に対して当該株式の対価として当該株式会社の株式を交付することをいう。公告方法会社(外国会社を含む。)が公告(この法律又は他の法律の規定により官報に掲載する方法によりしなければならないものとされているものを除く。)をする方法をいう。電子公告公告方法のうち、電磁的方法(電子情報処理組織を使用する方法その他の情報通信の技術を利用する方法であって法務省令で定めるものをいう。以下同じ。)により不特定多数の者が公告すべき内容である情報の提供を受けることができる状態に置く措置であって法務省令で定めるものをとる方法をいう。
1 会社株式会社、合名会社、合資会社又は合同会社をいう。
2 外国会社外国の法令に準拠して設立された法人その他の外国の団体であって、会社と同種のもの又は会社に類似するものをいう。
3 子会社会社がその総株主の議決権の過半数を有する株式会社その他の当該会社がその経営を支配している法人として法務省令で定めるものをいう。
3 子会社等次のいずれかに該当する者をいう。子会社会社以外の者がその経営を支配している法人として法務省令で定めるもの
ア 子会社
ィ 会社以外の者がその経営を支配している法人として法務省令で定めるもの
4 親会社株式会社を子会社とする会社その他の当該株式会社の経営を支配している法人として法務省令で定めるものをいう。
4 親会社等次のいずれかに該当する者をいう。親会社株式会社の経営を支配している者(法人であるものを除く。)として法務省令で定めるもの
ア 親会社
ィ 株式会社の経営を支配している者(法人であるものを除く。)として法務省令で定めるもの
5 公開会社その発行する全部又は一部の株式の内容として譲渡による当該株式の取得について株式会社の承認を要する旨の定款の定めを設けていない株式会社をいう。
6 大会社次に掲げる要件のいずれかに該当する株式会社をいう。最終事業年度に係る貸借対照表(第四百三十九条前段に規定する場合にあっては、同条の規定により定時株主総会に報告された貸借対照表をいい、株式会社の成立後最初の定時株主総会までの間においては、第四百三十五条第一項の貸借対照表をいう。ロにおいて同じ。)に資本金として計上した額が五億円以上であること。最終事業年度に係る貸借対照表の負債の部に計上した額の合計額が二百億円以上であること。
ア 最終事業年度に係る貸借対照表(第四百三十九条前段に規定する場合にあっては、同条の規定により定時株主総会に報告された貸借対照表をいい、株式会社の成立後最初の定時株主総会までの間においては、第四百三十五条第一項の貸借対照表をいう。ロにおいて同じ。)に資本金として計上した額が五億円以上であること。
ィ 最終事業年度に係る貸借対照表の負債の部に計上した額の合計額が二百億円以上であること。
7 取締役会設置会社取締役会を置く株式会社又はこの法律の規定により取締役会を置かなければならない株式会社をいう。
8 会計参与設置会社会計参与を置く株式会社をいう。
9 監査役設置会社監査役を置く株式会社(その監査役の監査の範囲を会計に関するものに限定する旨の定款の定めがあるものを除く。)又はこの法律の規定により監査役を置かなければならない株式会社をいう。
10 監査役会設置会社監査役会を置く株式会社又はこの法律の規定により監査役会を置かなければならない株式会社をいう。
11 会計監査人設置会社会計監査人を置く株式会社又はこの法律の規定により会計監査人を置かなければならない株式会社をいう。
11 監査等委員会設置会社監査等委員会を置く株式会社をいう。
12 指名委員会等設置会社指名委員会、監査委員会及び報酬委員会(以下「指名委員会等」という。)を置く株式会社をいう。
13 種類株式発行会社剰余金の配当その他の第百八条第一項各号に掲げる事項について内容の異なる二以上の種類の株式を発行する株式会社をいう。
14 種類株主総会種類株主(種類株式発行会社におけるある種類の株式の株主をいう。以下同じ。)の総会をいう。
15 社外取締役株式会社の取締役であって、次に掲げる要件のいずれにも該当するものをいう。当該株式会社又はその子会社の業務執行取締役(株式会社の第三百六十三条第一項各号に掲げる取締役及び当該株式会社の業務を執行したその他の取締役をいう。以下同じ。)若しくは執行役又は支配人その他の使用人(以下「業務執行取締役等」という。)でなく、かつ、その就任の前十年間当該株式会社又はその子会社の業務執行取締役等であったことがないこと。その就任の前十年内のいずれかの時において当該株式会社又はその子会社の取締役、会計参与(会計参与が法人であるときは、その職務を行うべき社員)又は監査役であったことがある者(業務執行取締役等であったことがあるものを除く。)にあっては、当該取締役、会計参与又は監査役への就任の前十年間当該株式会社又はその子会社の業務執行取締役等であったことがないこと。当該株式会社の親会社等(自然人であるものに限る。)又は親会社等の取締役若しくは執行役若しくは支配人その他の使用人でないこと。当該株式会社の親会社等の子会社等(当該株式会社及びその子会社を除く。)の業務執行取締役等でないこと。当該株式会社の取締役若しくは執行役若しくは支配人その他の重要な使用人又は親会社等(自然人であるものに限る。)の配偶者又は二親等内の親族でないこと。
ア 当該株式会社又はその子会社の業務執行取締役(株式会社の第三百六十三条第一項各号に掲げる取締役及び当該株式会社の業務を執行したその他の取締役をいう。以下同じ。)若しくは執行役又は支配人その他の使用人(以下「業務執行取締役等」という。)でなく、かつ、その就任の前十年間当該株式会社又はその子会社の業務執行取締役等であったことがないこと。
ィ その就任の前十年内のいずれかの時において当該株式会社又はその子会社の取締役、会計参与(会計参与が法人であるときは、その職務を行うべき社員)又は監査役であったことがある者(業務執行取締役等であったことがあるものを除く。)にあっては、当該取締役、会計参与又は監査役への就任の前十年間当該株式会社又はその子会社の業務執行取締役等であったことがないこと。
イ 当該株式会社の親会社等(自然人であるものに限る。)又は親会社等の取締役若しくは執行役若しくは支配人その他の使用人でないこと。
ゥ 当該株式会社の親会社等の子会社等(当該株式会社及びその子会社を除く。)の業務執行取締役等でないこと。
ウ 当該株式会社の取締役若しくは執行役若しくは支配人その他の重要な使用人又は親会社等(自然人であるものに限る。)の配偶者又は二親等内の親族でないこと。
16 社外監査役株式会社の監査役であって、次に掲げる要件のいずれにも該当するものをいう。その就任の前十年間当該株式会社又はその子会社の取締役、会計参与(会計参与が法人であるときは、その職務を行うべき社員。ロにおいて同じ。)若しくは執行役又は支配人その他の使用人であったことがないこと。その就任の前十年内のいずれかの時において当該株式会社又はその子会社の監査役であったことがある者にあっては、当該監査役への就任の前十年間当該株式会社又はその子会社の取締役、会計参与若しくは執行役又は支配人その他の使用人であったことがないこと。当該株式会社の親会社等(自然人であるものに限る。)又は親会社等の取締役、監査役若しくは執行役若しくは支配人その他の使用人でないこと。当該株式会社の親会社等の子会社等(当該株式会社及びその子会社を除く。)の業務執行取締役等でないこと。当該株式会社の取締役若しくは支配人その他の重要な使用人又は親会社等(自然人であるものに限る。)の配偶者又は二親等内の親族でないこと。
ア その就任の前十年間当該株式会社又はその子会社の取締役、会計参与(会計参与が法人であるときは、その職務を行うべき社員。ロにおいて同じ。)若しくは執行役又は支配人その他の使用人であったことがないこと。
ィ その就任の前十年内のいずれかの時において当該株式会社又はその子会社の監査役であったことがある者にあっては、当該監査役への就任の前十年間当該株式会社又はその子会社の取締役、会計参与若しくは執行役又は支配人その他の使用人であったことがないこと。
イ 当該株式会社の親会社等(自然人であるものに限る。)又は親会社等の取締役、監査役若しくは執行役若しくは支配人その他の使用人でないこと。
ゥ 当該株式会社の親会社等の子会社等(当該株式会社及びその子会社を除く。)の業務執行取締役等でないこと。
ウ 当該株式会社の取締役若しくは支配人その他の重要な使用人又は親会社等(自然人であるものに限る。)の配偶者又は二親等内の親族でないこと。
17 譲渡制限株式株式会社がその発行する全部又は一部の株式の内容として譲渡による当該株式の取得について当該株式会社の承認を要する旨の定めを設けている場合における当該株式をいう。
18 取得請求権付株式株式会社がその発行する全部又は一部の株式の内容として株主が当該株式会社に対して当該株式の取得を請求することができる旨の定めを設けている場合における当該株式をいう。
19 取得条項付株式株式会社がその発行する全部又は一部の株式の内容として当該株式会社が一定の事由が生じたことを条件として当該株式を取得することができる旨の定めを設けている場合における当該株式をいう。
20 単元株式数株式会社がその発行する株式について、一定の数の株式をもって株主が株主総会又は種類株主総会において一個の議決権を行使することができる一単元の株式とする旨の定款の定めを設けている場合における当該一定の数をいう。
21 新株予約権株式会社に対して行使することにより当該株式会社の株式の交付を受けることができる権利をいう。
22 新株予約権付社債新株予約権を付した社債をいう。
23 社債この法律の規定により会社が行う割当てにより発生する当該会社を債務者とする金銭債権であって、第六百七十六条各号に掲げる事項についての定めに従い償還されるものをいう。
24 最終事業年度各事業年度に係る第四百三十五条第二項に規定する計算書類につき第四百三十八条第二項の承認(第四百三十九条前段に規定する場合にあっては、第四百三十六条第三項の承認)を受けた場合における当該各事業年度のうち最も遅いものをいう。
25 配当財産株式会社が剰余金の配当をする場合における配当する財産をいう。
26 組織変更次のイ又はロに掲げる会社がその組織を変更することにより当該イ又はロに定める会社となることをいう。株式会社合名会社、合資会社又は合同会社合名会社、合資会社又は合同会社株式会社
ア 株式会社合名会社、合資会社又は合同会社
ィ 合名会社、合資会社又は合同会社株式会社
27 吸収合併会社が他の会社とする合併であって、合併により消滅する会社の権利義務の全部を合併後存続する会社に承継させるものをいう。
28 新設合併二以上の会社がする合併であって、合併により消滅する会社の権利義務の全部を合併により設立する会社に承継させるものをいう。
29 吸収分割株式会社又は合同会社がその事業に関して有する権利義務の全部又は一部を分割後他の会社に承継させることをいう。
30 新設分割一又は二以上の株式会社又は合同会社がその事業に関して有する権利義務の全部又は一部を分割により設立する会社に承継させることをいう。
31 株式交換株式会社がその発行済株式(株式会社が発行している株式をいう。以下同じ。)の全部を他の株式会社又は合同会社に取得させることをいう。
32 株式移転一又は二以上の株式会社がその発行済株式の全部を新たに設立する株式会社に取得させることをいう。
32 株式交付株式会社が他の株式会社をその子会社(法務省令で定めるものに限る。第七百七十四条の三第二項において同じ。)とするために当該他の株式会社の株式を譲り受け、当該株式の譲渡人に対して当該株式の対価として当該株式会社の株式を交付することをいう。
33 公告方法会社(外国会社を含む。)が公告(この法律又は他の法律の規定により官報に掲載する方法によりしなければならないものとされているものを除く。)をする方法をいう。
34 電子公告公告方法のうち、電磁的方法(電子情報処理組織を使用する方法その他の情報通信の技術を利用する方法であって法務省令で定めるものをいう。以下同じ。)により不特定多数の者が公告すべき内容である情報の提供を受けることができる状態に置く措置であって法務省令で定めるものをとる方法をいう。
誤り。違うのは「当然に業務執行取締役となり、一定の業務執行権限を有する」の部分である。業務執行取締役は代表取締役、取締役会の決議で業務を執行する取締役として選定された者、現に業務を執行した取締役に限られ(2条15号イ・363条1項)、社外取締役でないことから当然になるものではない。
業務執行取締役とは、会社法363条1項各号に掲げる取締役、すなわち代表取締役と、代表取締役以外の取締役であって取締役会の決議によって業務を執行する取締役として選定されたもの、及び当該会社の業務を執行したその他の取締役をいう(2条15号イ)。取締役会設置会社では業務の執行はこれらの取締役が行い、それ以外の取締役は取締役会の構成員として業務執行の決定と監督に加わるにとどまる。社外取締役は2条15号の要件を満たす取締役であり、社外取締役でない取締役には、業務執行取締役のほか、社内の出身で業務執行に関与していない取締役や、要件を欠くために社外取締役とはいえない非業務執行の取締役が含まれる。したがって、社外取締役でないというだけでは、代表取締役でも取締役会で選定された業務執行取締役でもなく、現に業務を執行してもいない限り業務執行権限を持たない。社外取締役でない取締役が当然に業務執行取締役になるとする本肢は誤りである。
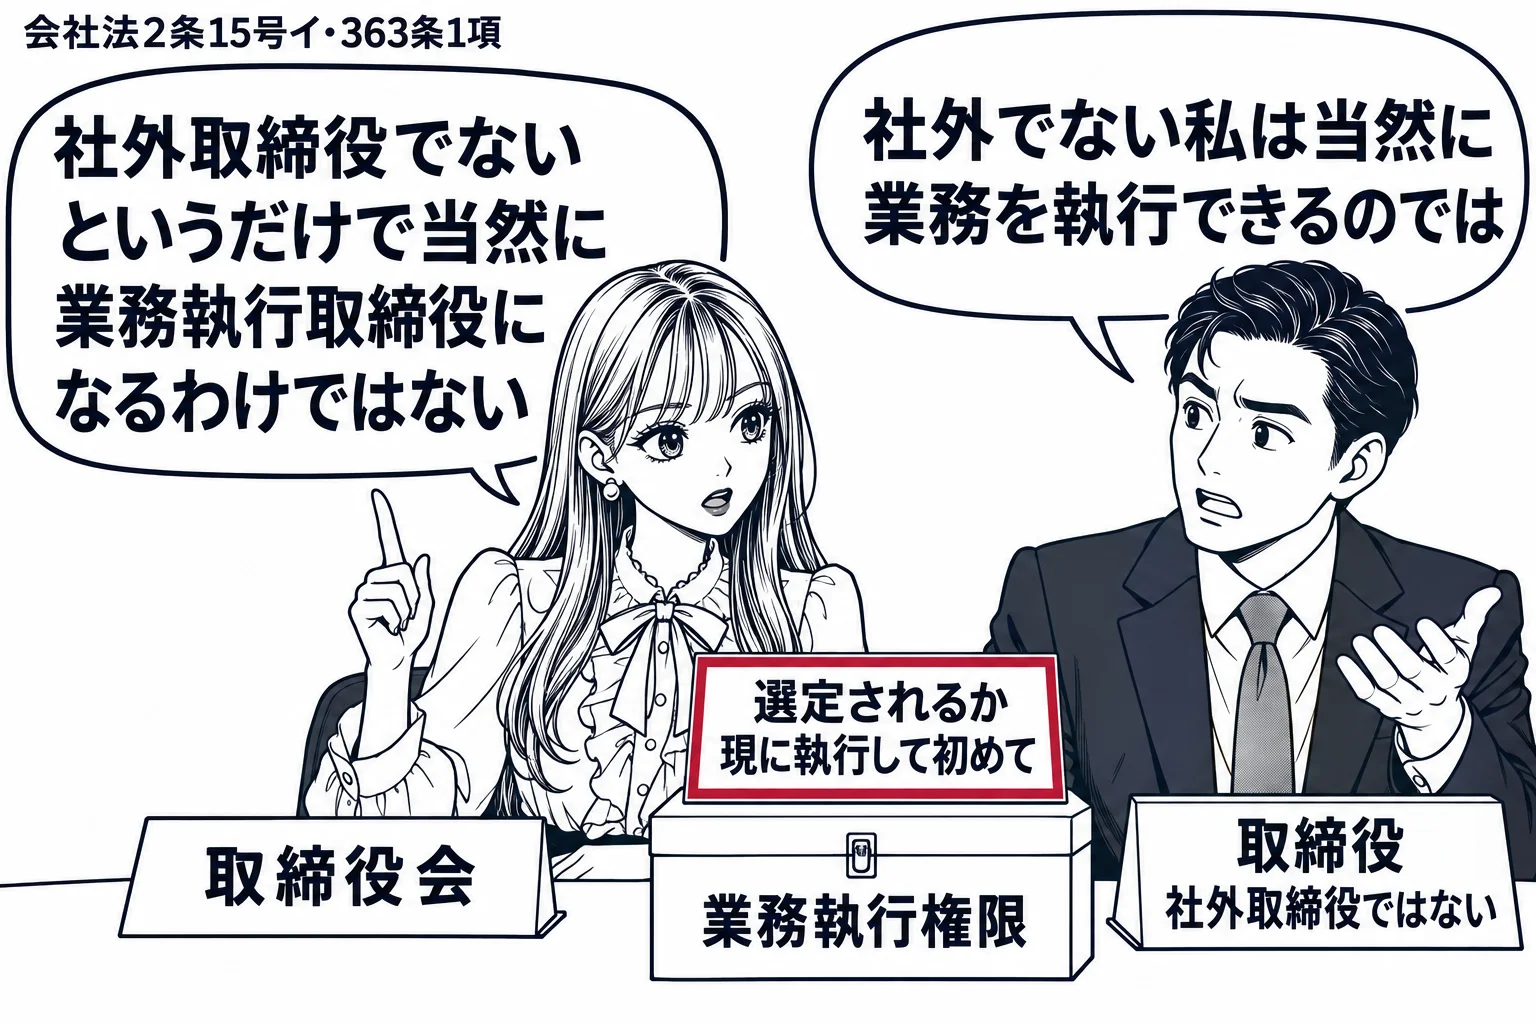
当該株式会社又はその子会社の業務執行取締役(株式会社の第三百六十三条第一項各号に掲げる取締役及び当該株式会社の業務を執行したその他の取締役をいう。以下同じ。)若しくは執行役又は支配人その他の使用人(以下「業務執行取締役等」という。)でなく、かつ、その就任の前十年間当該株式会社又はその子会社の業務執行取締役等であったことがないこと。
正しい。348条の2第1項により取締役会の決議で委託された業務の執行は、業務執行取締役の指揮命令によるものでない限り、2条15号イの業務の執行に当たらない(348条の2第3項)。
社外取締役は、当該株式会社の業務を執行するとその資格を失う(会社法2条15号イ)。これは社外取締役を経営陣に従属させず、独立した立場から監督させる趣旨である。しかし、会社と取締役との利益が相反する状況、例えばマネジメント・バイアウトのように経営陣が自ら買手となる場面では、取締役ではなく社外取締役に会社側の交渉や検討を担わせるほうが株主の利益にかなう。そこで348条の2第1項は、会社と取締役との利益が相反する状況にあるときその他取締役が業務を執行することにより株主の利益を損なうおそれがあるときは、会社はその都度、取締役会設置会社では取締役会の決議によって、業務の執行を社外取締役に委託できるとし、同条3項は、こうして委託された業務の執行は2条15号イの業務の執行に該当しないものとした。ただし、社外取締役が業務執行取締役の指揮命令により委託された業務を執行したときはこの限りでない(同項ただし書)。本肢は、指揮命令によるものでない限り社外取締役の要件を欠かないとするもので、条文どおりである。
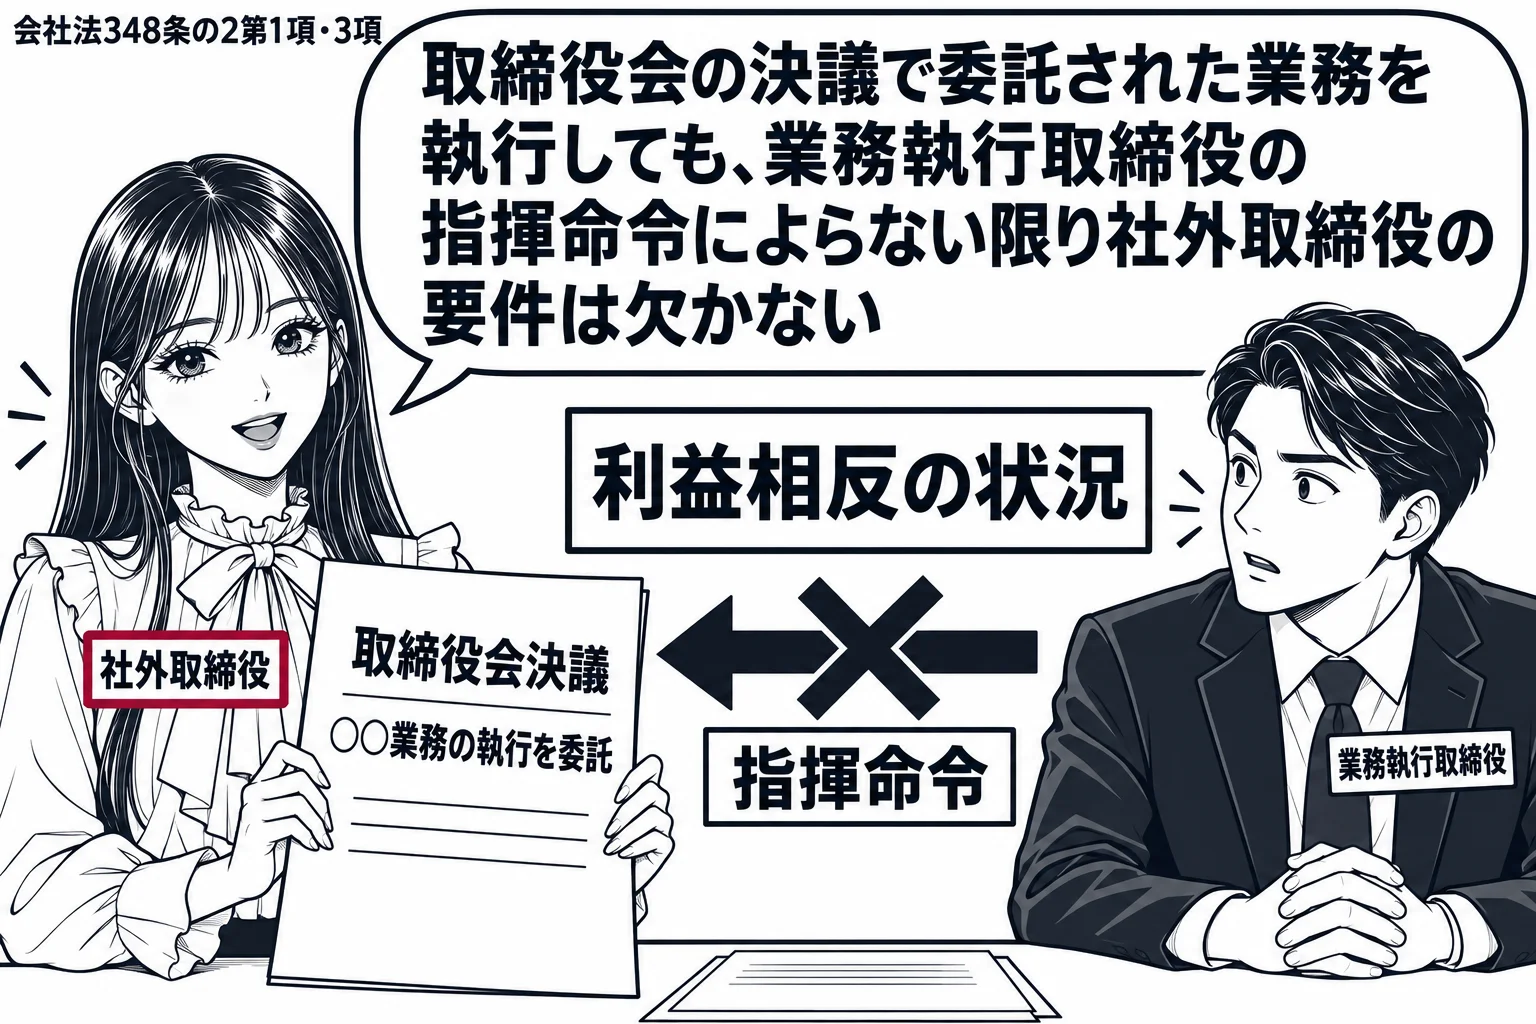
前二項の規定により委託された業務の執行は、第二条第十五号イに規定する株式会社の業務の執行に該当しないものとする。ただし、社外取締役が業務執行取締役(指名委員会等設置会社にあっては、執行役)の指揮命令により当該委託された業務を執行したときは、この限りでない。
正しい。会社法2条23号は社債の発行主体を「会社」としており、会社には合名会社・合資会社・合同会社の持分会社も含まれる(2条1号・575条1項)。
会社法2条23号は、社債を、この法律の規定により会社が行う割当てにより発生する当該会社を債務者とする金銭債権であって、676条各号に掲げる事項についての定めに従い償還されるものと定義し、その主体を会社としている。会社法にいう会社とは株式会社、合名会社、合資会社及び合同会社をいい(2条1号)、合名会社・合資会社・合同会社が持分会社である(575条1項)から、社債の定義は発行主体を株式会社に限っておらず、持分会社も社債を発行できる。社債に関する規定が株式会社だけに適用される第2編ではなく第4編(676条以下)に置かれていることも同じ結論を示す。持分会社では募集社債に関する事項は業務執行の決定の一般原則(590条・591条)に従って定めれば足り、社債管理者や社債権者集会の規定も等しく適用される。もっとも、持分会社は新株予約権を発行できないから、発行できるのは新株予約権付社債ではない普通の社債に限られる。
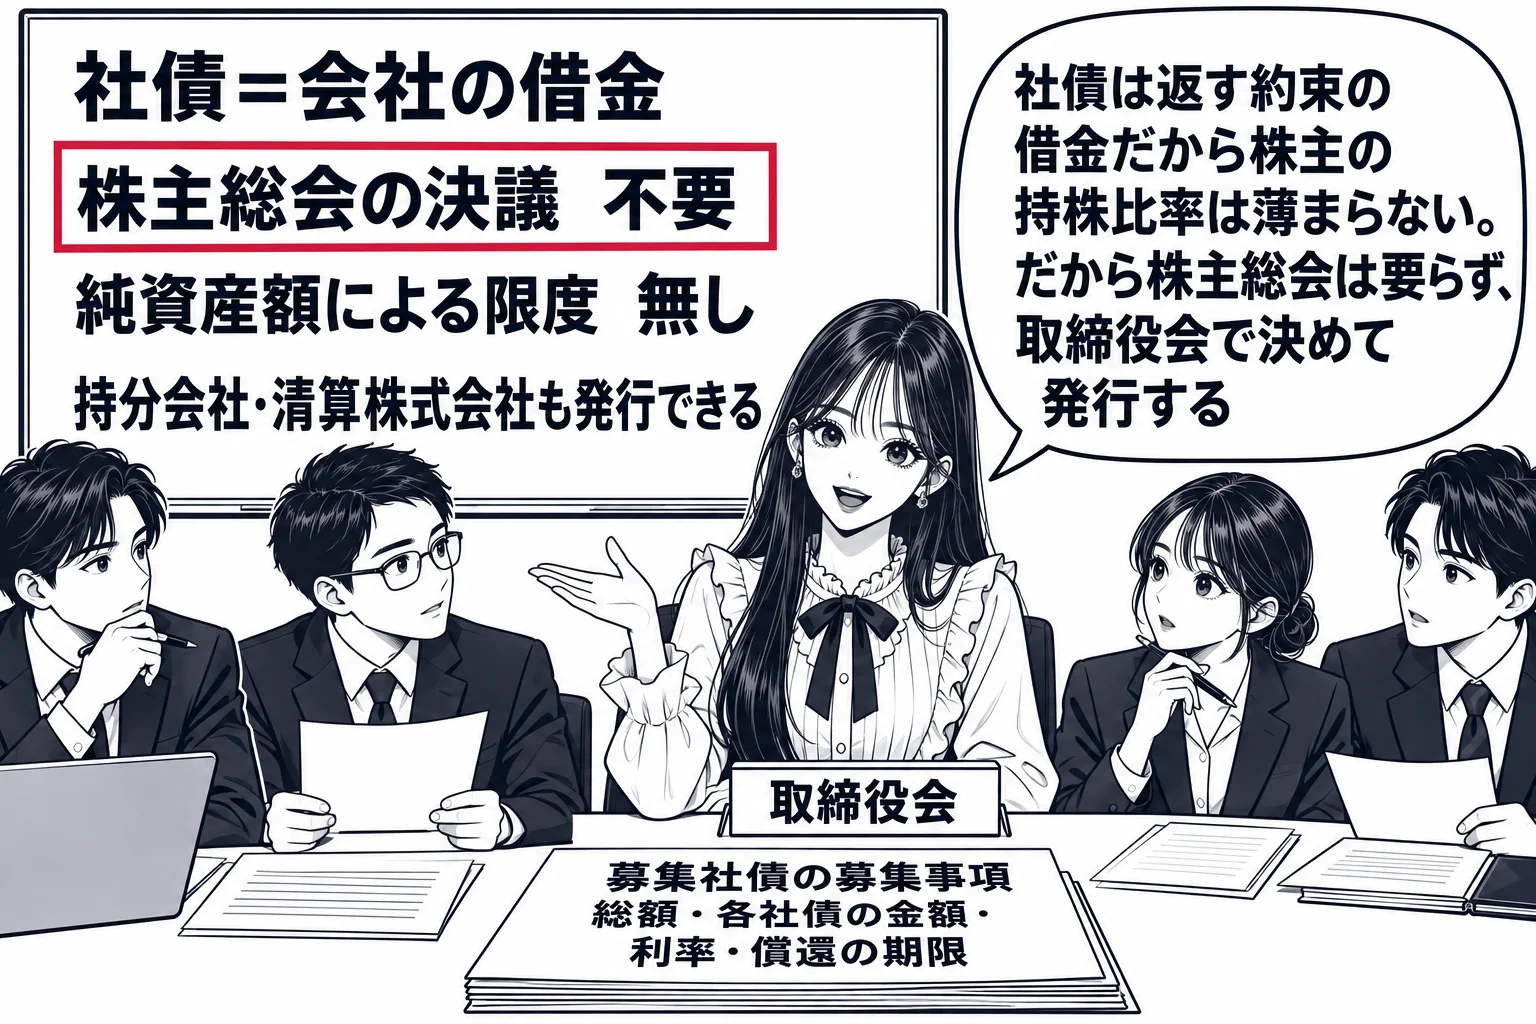
社債 この法律の規定により会社が行う割当てにより発生する当該会社を債務者とする金銭債権であって、第六百七十六条各号に掲げる事項についての定めに従い償還されるものをいう。
誤り。違うのは「株式交換完全親会社及び株式移転設立完全親会社のいずれも、株式会社であることを要する」の部分である。株式移転設立完全親会社は株式会社に限られるが、株式交換完全親会社は合同会社でもよい(2条31号)。
株式交換の定義を置く会社法2条31号は、発行済株式の全部を取得する側の会社を他の株式会社又は合同会社と定めており、持分会社のうち合同会社であれば株式交換完全親会社になることができる。合同会社に限られるのは、社員が有限責任しか負わない点で株主の地位からの移行になじむのに対し、合名会社・合資会社では無限責任社員となる者が生じ得て、完全子会社の株主に不測の負担を課すおそれがあるからである。株式交換完全親会社が合同会社である場合の契約の内容は770条1項に定められている。これに対し株式移転は、2条32号が新たに設立する株式会社に取得させることと定めるとおり、設立される完全親会社は株式会社でなければならない。株式移転計画の記載事項を定める773条1項1号が、設立する会社の目的・商号・本店の所在地・発行可能株式総数という株式会社を前提とする事項を求めていることからも明らかである。したがって、株式交換完全親会社についても株式会社であることを要するとする本肢は誤りである。
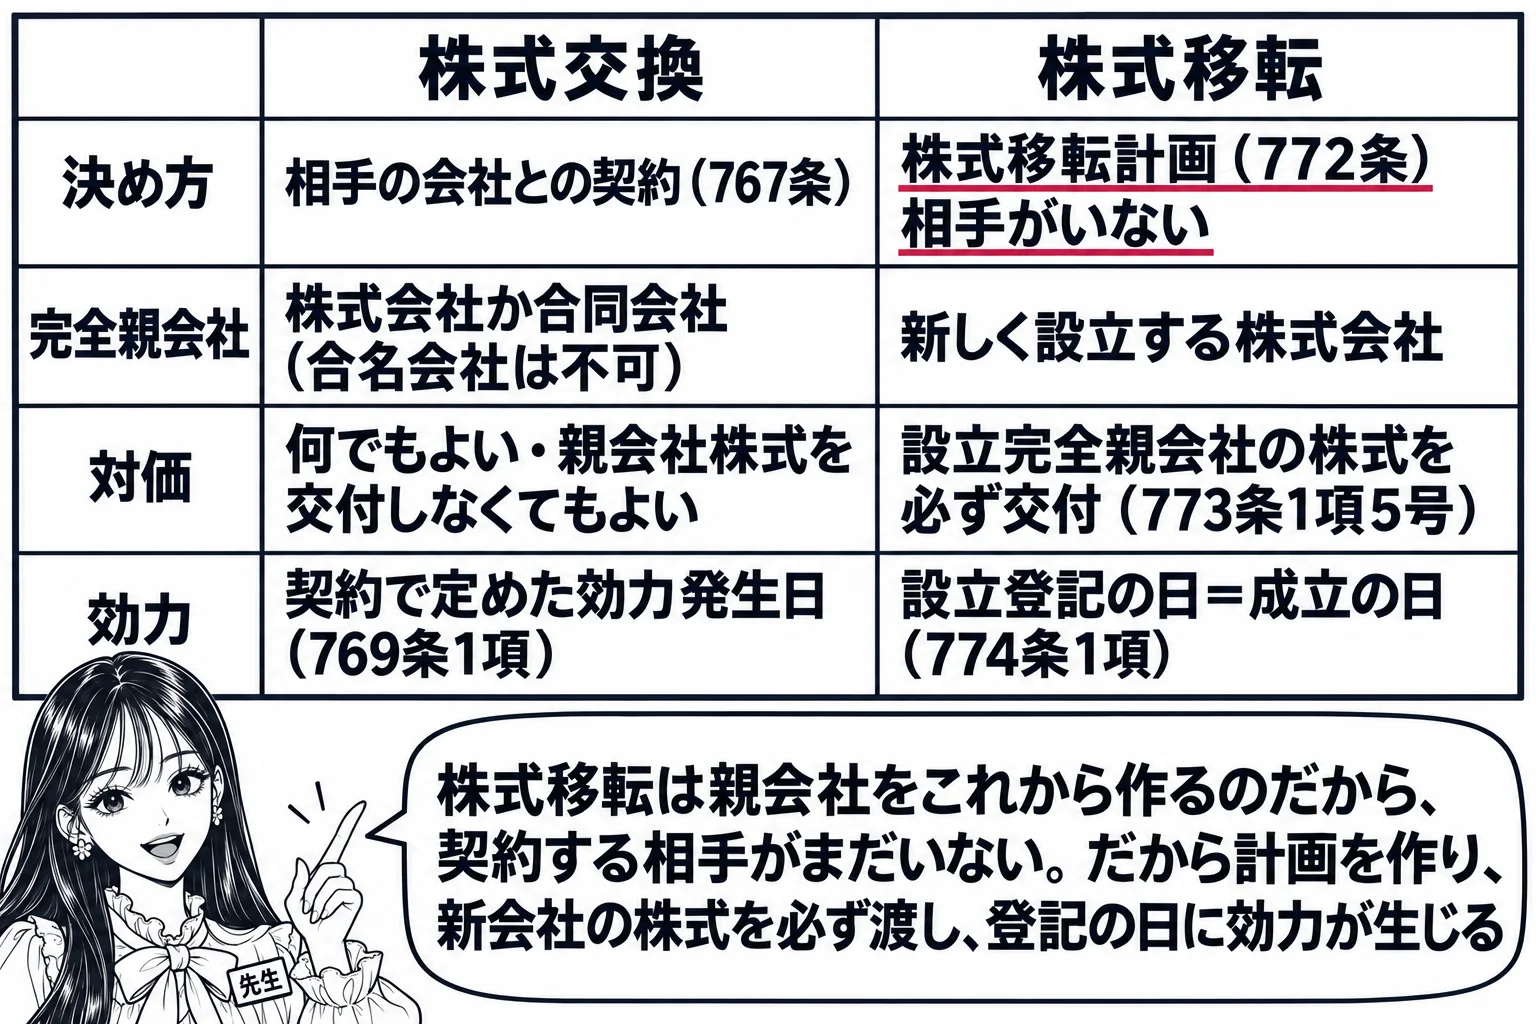
三十一 株式交換 株式会社がその発行済株式(株式会社が発行している株式をいう。以下同じ。)の全部を他の株式会社又は合同会社に取得させることをいう。
三十二 株式移転 一又は二以上の株式会社がその発行済株式の全部を新たに設立する株式会社に取得させることをいう。
| 項目 | 株式交換 | 株式移転 |
|---|---|---|
| 根拠となる書面 | 株式交換契約(767条) | 株式移転計画(772条)。相手方の会社がない |
| 完全親会社 | 株式会社又は合同会社(2条31号) | 新たに設立する株式会社(2条32号) |
| 対価 | 金銭等なら何でもよく、完全親会社の株式を交付しなくてもよい(768条1項2号) | 設立完全親会社の株式を必ず交付する(773条1項5号) |
| 効力発生 | 契約で定めた効力発生日(769条1項) | 設立完全親会社の成立の日(774条1項) |
| 共通 | 発行済株式の全部を取得させる。一部だけはできない。完全子会社の法人格・財産は変わらない |
正しい。株式移転は発行済株式の全部を新たに設立する株式会社に取得させる行為であり(2条32号)、設立完全親会社はその成立の日に完全子会社の発行済株式の全部を取得する(774条1項)から、一部のみを取得する株式移転はない。
会社法2条32号は、株式移転を1又は2以上の株式会社がその発行済株式の全部を新たに設立する株式会社に取得させることと定義し、774条1項も、株式移転設立完全親会社はその成立の日に株式移転完全子会社の発行済株式の全部を取得すると定めて、法律上当然に全部取得の効果が生じるものとしている。株式移転計画の記載事項を定める773条1項5号・6号も、完全子会社の株主全員に設立完全親会社の株式を交付して割り当てることを前提とする。株式移転は完全親子会社の関係をつくる組織再編であるから、発行済株式の一部だけを設立会社に取得させる株式移転という類型はそもそも存在せず、これを行うことはできない。他の株式会社を完全子会社とせずに自社株式を対価として子会社化する手法としては株式交付(2条32号の2・774条の2以下)があり、そこでは子会社化に必要な範囲で株式の一部だけを譲り受けることができるが、株式交付は既存の株式会社が親会社となる制度であって、新会社を設立する株式移転とは別の制度である。したがって本肢は正しい。
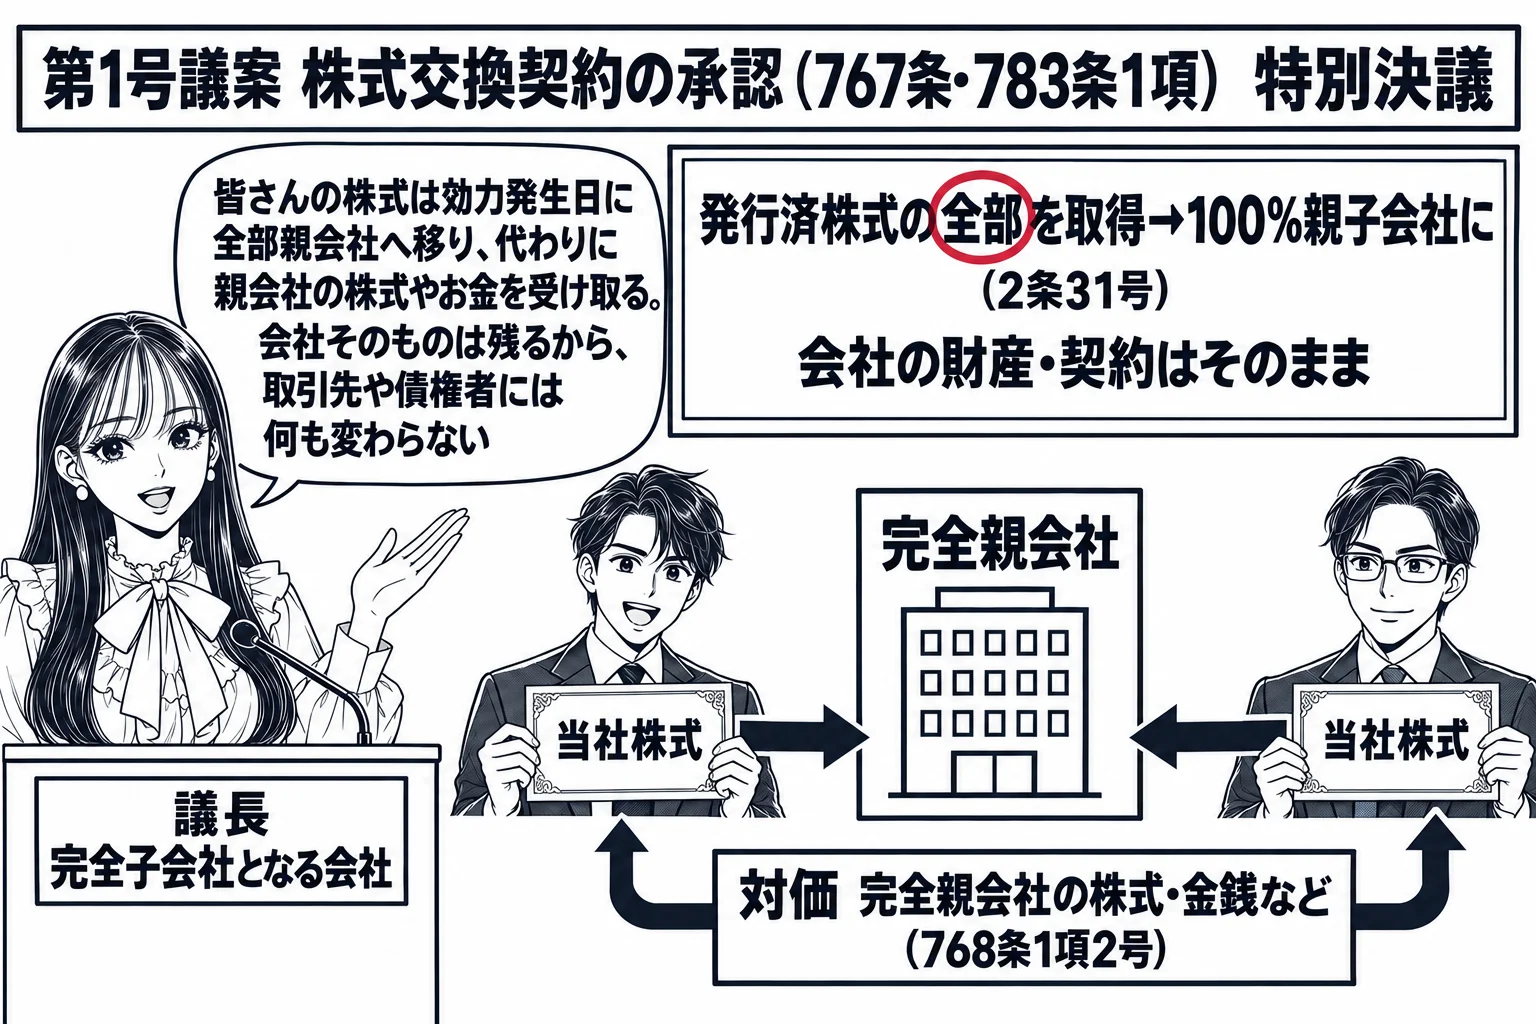
株式移転設立完全親会社は、その成立の日に、株式移転完全子会社の発行済株式の全部を取得する。
正しい。株式交換により完全子会社の株主の株式は効力発生日に当然に完全親会社へ移転し(2条31号)、対価は完全親会社の株式に限られず金銭等でもよい(768条1項2号)。
株式交換とは、株式会社がその発行済株式の全部を他の株式会社又は合同会社に取得させることであり(会社法2条31号)、完全親子会社の関係をつくる組織再編である。株式交換完全子会社の株主が有する株式は、効力発生日に法律上当然に完全親会社に移転するから、少数株主Cらの個別の承諾は要らない。対価については、株式交換契約において、完全親会社が完全子会社の株主に対してその株式に代わる金銭等を交付するときはその内容などを定めるものとされ(768条1項2号)、完全親会社の株式のほか、金銭、社債、新株予約権などを対価とすることができる。したがってB社がCらにB社株式を交付することも、金銭を交付して締め出すこともできる。手続としては、原則として両当事会社で株主総会の特別決議による承認が必要であり(783条1項・795条1項・309条2項12号)、反対株主には株式買取請求権(785条・797条)が認められて少数株主の保護が図られる。よって本肢は正しい。
株式交換 株式会社がその発行済株式(株式会社が発行している株式をいう。以下同じ。)の全部を他の株式会社又は合同会社に取得させることをいう。
| 項目 | 株式交換 | 株式移転 |
|---|---|---|
| 根拠となる書面 | 株式交換契約(767条) | 株式移転計画(772条)。相手方の会社がない |
| 完全親会社 | 株式会社又は合同会社(2条31号) | 新たに設立する株式会社(2条32号) |
| 対価 | 金銭等なら何でもよく、完全親会社の株式を交付しなくてもよい(768条1項2号) | 設立完全親会社の株式を必ず交付する(773条1項5号) |
| 効力発生 | 契約で定めた効力発生日(769条1項) | 設立完全親会社の成立の日(774条1項) |
正しい。種類株式発行会社の単元株式数は株式の種類ごとに定めなければならず、A種100株・B種1000株はいずれも上限(1000と発行済株式の総数の200分の1)を超えない(会社法188条2項・3項)。
会社法188条1項は、一定の数の株式をもって株主が株主総会又は種類株主総会において1個の議決権を行使することができる1単元の株式とする旨を定款で定めることができるとし、同条3項は、種類株式発行会社では単元株式数を株式の種類ごとに定めなければならないとする。単元株制度は多数の株主を管理する手間を減らすための仕組みであり、種類ごとに株主の構成や流通の実情が違う以上、種類ごとに異なる数を定めることが予定されている。他方で、1単元を大きくしすぎると議決権を持たない株主が増えるので、同条2項は法務省令で定める数を上限とし、その数は1000と発行済株式の総数の200分の1に当たる数である。発行済株式の総数はA種10万株とB種10万株の合計20万株であるから、200分の1は1000株となり、A種の100株もB種の1000株もこの上限を超えない。したがって、A種株式について100株、B種株式について1000株とする定款の定めは許される。本肢はこの両方の要件を満たしており、正しい。
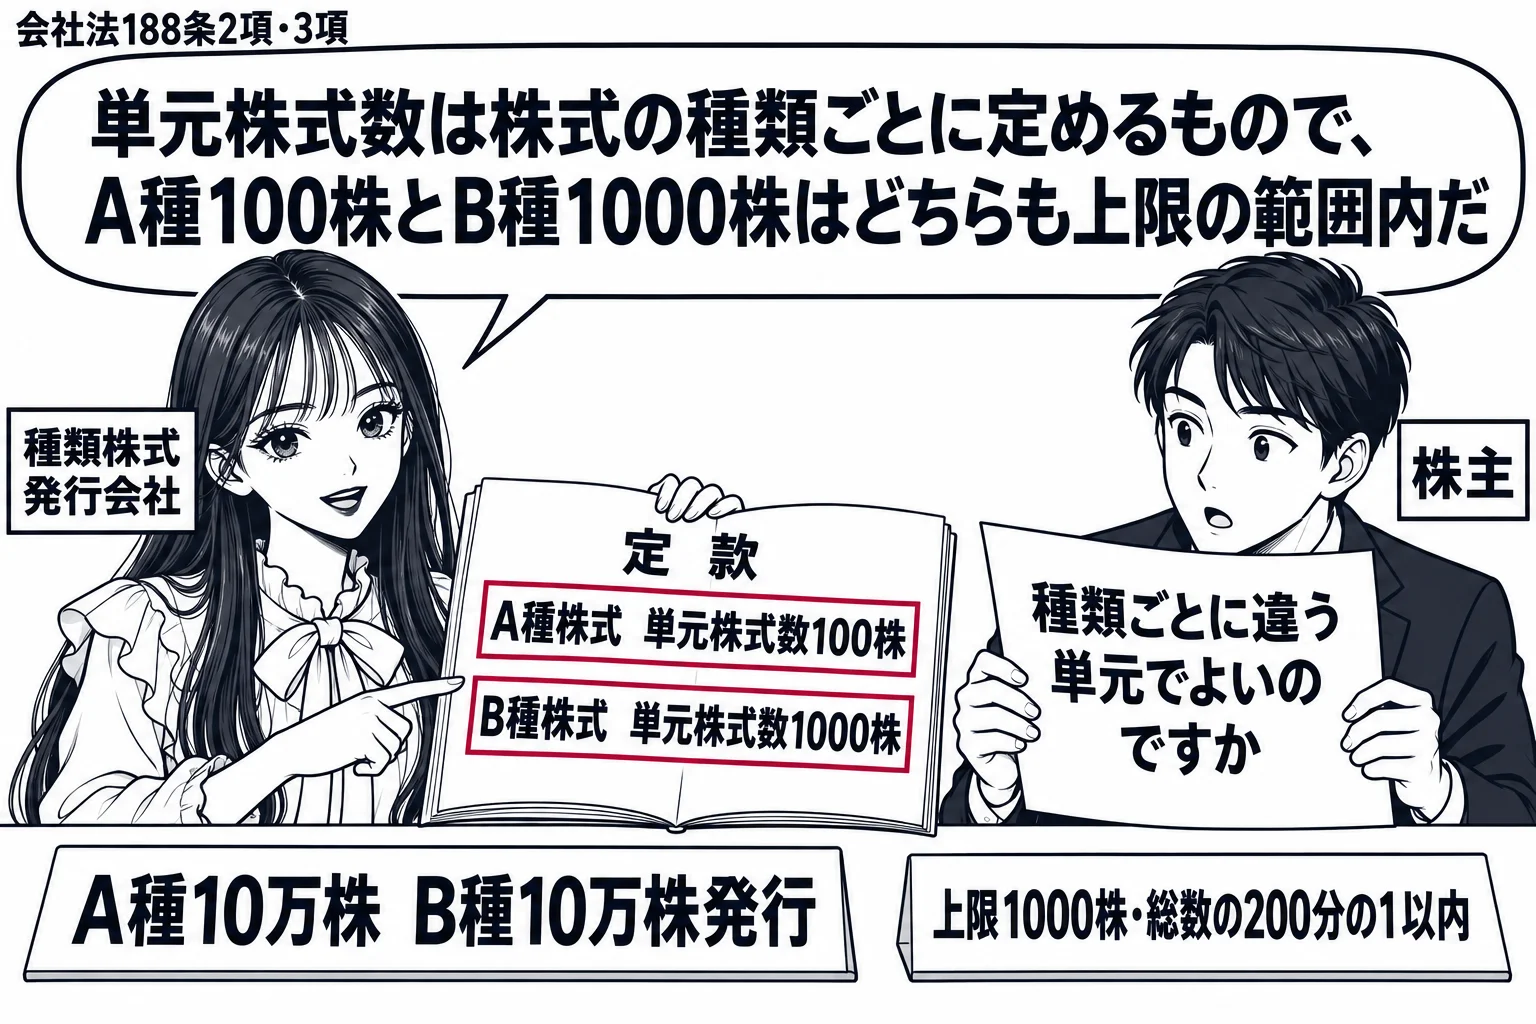
種類株式発行会社においては、単元株式数は、株式の種類ごとに定めなければならない。
正しい。社債は会社が行う割当てにより発生する当該会社を債務者とする金銭債権であり(会社法2条23号)、ここでいう会社には合同会社も含まれる(2条1号)ので、合同会社は社債を発行できる。
会社法2条23号は、社債を、会社法の規定により会社が行う割当てにより発生する当該会社を債務者とする金銭債権であって、676条各号に掲げる事項についての定めに従い償還されるものと定義する。そして同条1号は、会社とは株式会社、合名会社、合資会社又は合同会社をいうとする。社債の発行手続を定める676条も「会社は、その発行する社債を引き受ける者の募集をしようとするときは」と規定しており、主語は株式会社に限られていない。したがって、合同会社を含むすべての種類の会社が社債を発行できる。社債は会社の借入れであり、株式と違って社員の持分や責任の構造を変えるものではないので、持分会社が社債を発行しても持分会社の仕組みと抵触しない。合同会社の社員は有限責任であるが、社債権者は会社財産を引当てに償還を受ける債権者であり、株式会社の社債権者と立場は変わらない。持分会社では社債の発行は業務執行の決定として社員の過半数(業務執行社員を定めたときはその過半数)で決める(590条2項・591条1項)。本肢は正しい。
一 会社 株式会社、合名会社、合資会社又は合同会社をいう。
二十三 社債 この法律の規定により会社が行う割当てにより発生する当該会社を債務者とする金銭債権であって、第六百七十六条各号に掲げる事項についての定めに従い償還されるものをいう。
正しい。全部の株式の譲渡制限を廃止すれば公開会社になり(会社法2条5号)、公開会社は取締役会を置かなければならず(327条1項1号)、監査等委員会設置会社・指名委員会等設置会社でない取締役会設置会社は監査役を置かなければならない(同条2項本文)。
その発行する全部の株式の内容として譲渡による取得に会社の承認を要する旨の定款の定め(会社法107条1項1号)を廃止する定款の変更をすれば、その会社は「その発行する全部又は一部の株式の内容として譲渡制限の定めを設けていない株式会社」となり、公開会社に当たる(2条5号)。公開会社は取締役会を置かなければならない(327条1項1号)。株主が絶えず変動する公開会社では株主による直接の監督を期待しにくいので、常設の取締役会に業務執行の決定と監督を担わせるのである。さらに取締役会設置会社は、監査等委員会設置会社と指名委員会等設置会社を除き、監査役を置かなければならない(327条2項本文)。同項ただし書は公開会社でない会計参与設置会社を除外するが、本肢の会社は定款の変更によって公開会社になるので、ただし書の適用は無い。したがって、監査等委員会設置会社でも指名委員会等設置会社でもない会社が全部の株式の譲渡制限を廃止する場合には、取締役会に加えて監査役の設置が強制され、本肢は正しい。
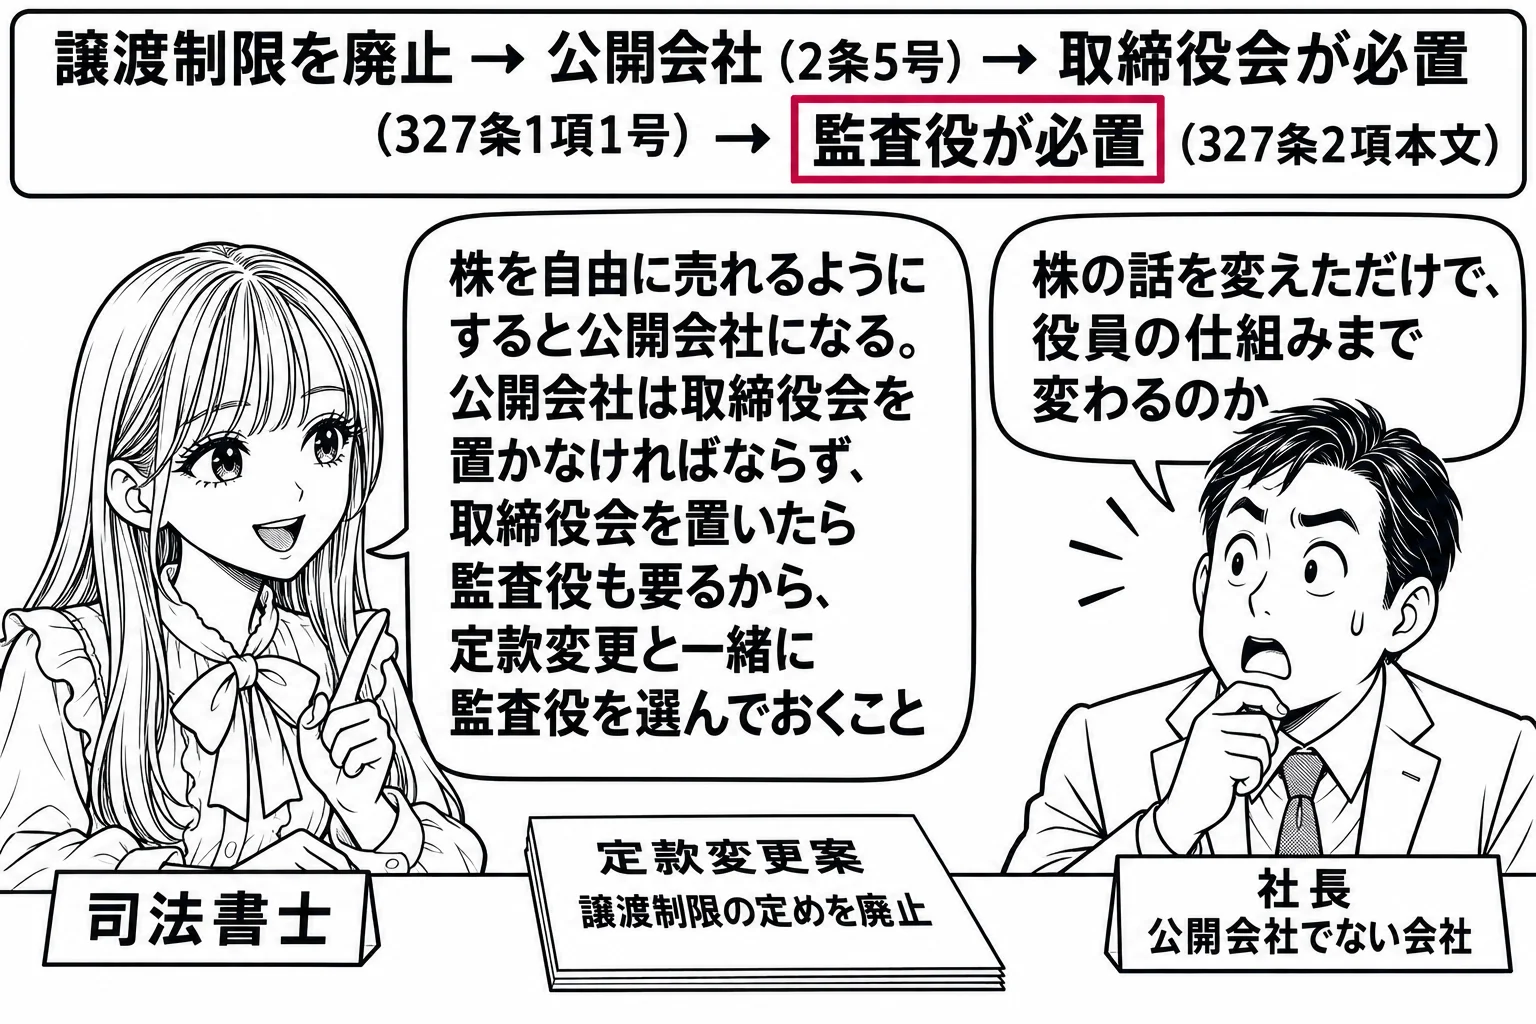
次に掲げる株式会社は、取締役会を置かなければならない。一 公開会社 2 取締役会設置会社(監査等委員会設置会社及び指名委員会等設置会社を除く。)は、監査役を置かなければならない。ただし、公開会社でない会計参与設置会社については、この限りでない。
誤り。違うのは「当該株式の発行の効力が生ずる日までに,会計監査人を置かなければならない」の部分である。大会社かどうかは最終事業年度に係る貸借対照表で判定されるので(会社法2条6号)、増資の効力発生日に直ちに大会社として会計監査人を置く義務は生じない。
会計監査人の設置が強制されるのは大会社(会社法328条1項・2項)と監査等委員会設置会社・指名委員会等設置会社(327条5項)である。大会社とは、最終事業年度に係る貸借対照表に資本金として計上した額が5億円以上であるか、負債の部に計上した額の合計額が200億円以上である株式会社をいう(2条6号)。最終事業年度とは、計算書類について定時株主総会の承認を受けた事業年度のうち最も遅いものである(2条24号)。大会社に当たるかどうかは、確定した貸借対照表という過去の計算書類を基準に事後的・形式的に判定されるのであり、期中の資本金の増減によってその時点で直ちに大会社になるわけではない。したがって、募集株式の発行により効力発生日に資本金の額が2億円から10億円に増えても、その日に大会社になるのではなく、その事業年度の貸借対照表が定時株主総会で承認されて最終事業年度になった時に初めて大会社になる。株式の発行の効力が生ずる日までに会計監査人を置かなければならないとする本肢は誤りである。
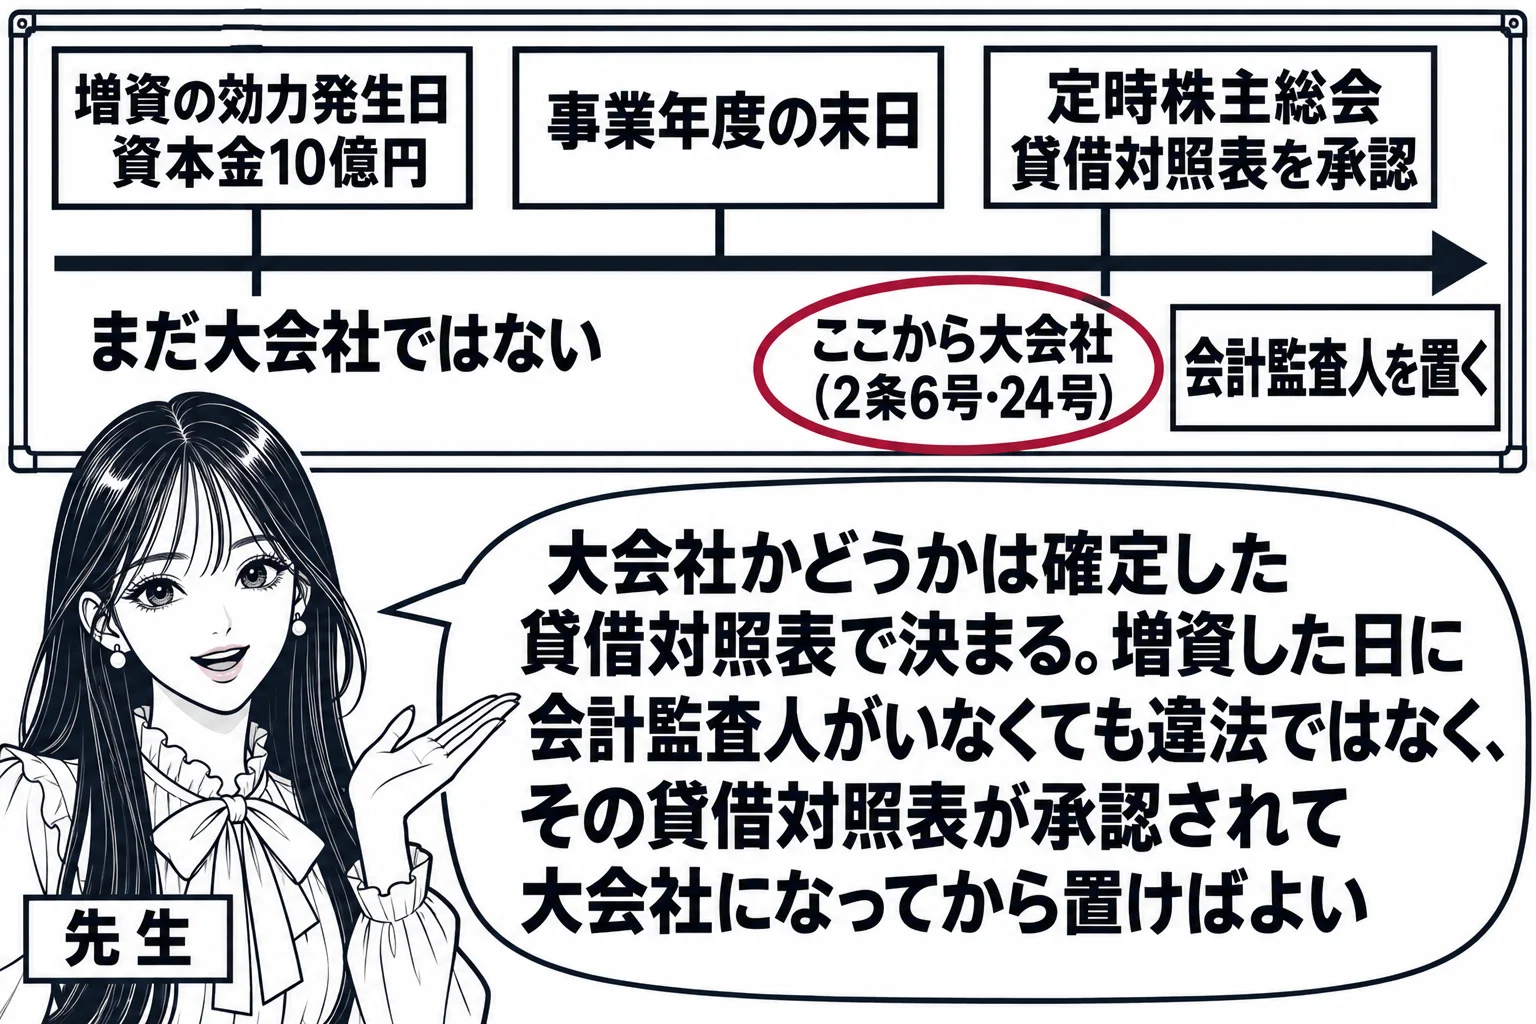
大会社 次に掲げる要件のいずれかに該当する株式会社をいう。イ 最終事業年度に係る貸借対照表(第四百三十九条前段に規定する場合にあっては、同条の規定により定時株主総会に報告された貸借対照表をいい、株式会社の成立後最初の定時株主総会までの間においては、第四百三十五条第一項の貸借対照表をいう。ロにおいて同じ。)に資本金として計上した額が五億円以上であること。
正しい。社債は「会社」が行う割当てにより発生する金銭債権と定義され(会社法2条23号)、会社には合名会社・合同会社も含まれる(同条1号)ので、いずれも社債を発行できる。
会社法2条23号は、社債を、会社法の規定により会社が行う割当てにより発生する当該会社を債務者とする金銭債権であって、募集社債に関する事項の定め(676条各号)に従い償還されるものと定義する。ここにいう会社は株式会社、合名会社、合資会社又は合同会社をいい(2条1号)、社債の定義も募集社債の発行手続(676条以下)も会社の種類を株式会社に限っていない。したがって持分会社である合名会社も合同会社も社債を発行できる。旧商法の下では社債の発行は株式会社と有限会社に限られていたが、会社法は資金調達の手段を広げる観点からすべての種類の会社に開放したのである。募集社債の発行事項の決定について、株式会社では取締役会の決議によるとする特則(362条4項5号)があるのに対し、持分会社には特則が無く、業務執行の一般原則に従い業務執行社員の過半数で決める(590条2項)。この規律も持分会社が社債を発行することを前提にしている。本肢は正しい。
社債 この法律の規定により会社が行う割当てにより発生する当該会社を債務者とする金銭債権であって、第六百七十六条各号に掲げる事項についての定めに従い償還されるものをいう。
| 項目 | 合名会社 | 合同会社 |
|---|---|---|
| 社員の責任(576条・580条) | 全員が無限責任社員。会社財産で完済できないときなどに連帯して弁済する直接無限責任(補充的) | 全員が有限責任社員。出資は設立の登記までに全額履行する(578条)ので、実質は間接有限責任 |
| 業務執行(590条) | 定款に別段の定めが無ければ各社員が執行。決定は社員の過半数 | 同じ |
| 社債の発行(2条1号・23号・676条) | できる | できる |
| 株式交換完全親会社(2条31号・767条) | なれない | なれる |
| 合名・合資・合同の間の変更(638条) | 定款の変更。組織変更計画は不要 | 同じ。株式会社との間の変更だけが組織変更(2条26号・743条) |
正しい。株式交換は株式会社がその発行済株式の全部を他の株式会社又は合同会社に取得させることであり(会社法2条31号)、株式交換完全親会社になれる持分会社は合同会社だけである(767条)。
会社法2条31号は、株式交換を、株式会社がその発行済株式の全部を他の株式会社又は合同会社に取得させることと定義し、767条も株式交換完全親会社を株式会社又は合同会社に限る。合名会社と合資会社が除かれているのは、これらの会社には無限責任社員がいるため、株式交換の対価として持分を交付すると、完全子会社となる株式会社の株主が自分の意思によらずに無限責任社員の地位を負わされかねないこと、人的な信頼関係を基礎とする合名会社などが他の株式会社を完全子会社として支配する実益に乏しいことによる。これに対し合同会社は社員全員が有限責任であり(576条4項・580条2項)、株式会社と同じように持株会社として機能する実益があるので、完全親会社になることが認められた。なお株式交換完全子会社になれるのは株式会社だけであり、持分会社が完全子会社になることはできない。本肢は合名会社と合同会社の違いを正しく述べている。
株式会社は、株式交換をすることができる。この場合においては、当該株式会社の発行済株式の全部を取得する会社(株式会社又は合同会社に限る。以下この編において「株式交換完全親会社」という。)との間で、株式交換契約を締結しなければならない。
| 項目 | 合名会社 | 合同会社 |
|---|---|---|
| 社員の責任(576条・580条) | 全員が無限責任社員。会社財産で完済できないときなどに連帯して弁済する直接無限責任(補充的) | 全員が有限責任社員。出資は設立の登記までに全額履行する(578条)ので、実質は間接有限責任 |
| 業務執行(590条) | 定款に別段の定めが無ければ各社員が執行。決定は社員の過半数 | 同じ |
| 社債の発行(2条1号・23号・676条) | できる | できる |
| 株式交換完全親会社(2条31号・767条) | なれない | なれる |
| 合名・合資・合同の間の変更(638条) | 定款の変更。組織変更計画は不要 | 同じ。株式会社との間の変更だけが組織変更(2条26号・743条) |
誤り。違うのは「組織変更計画を作成しなければならない」の部分である。組織変更は株式会社と持分会社の間の変更をいい(会社法2条26号)、合名会社が合同会社となるのは定款の変更による持分会社の種類の変更である(638条1項3号)。
会社法にいう組織変更は、株式会社が合名会社・合資会社・合同会社となること(2条26号イ)と、合名会社・合資会社・合同会社が株式会社となること(同号ロ)に限られ、この場合に組織変更計画の作成が義務づけられる(743条)。合名会社・合資会社・合同会社はいずれも持分会社という同じ類型に属し(575条1項)、業務執行や損益分配などの内部の規律は共通で、社員の責任の態様が異なるにすぎない。そのため持分会社相互の間の変更は持分会社の種類の変更にとどまり、組織変更には当たらず、定款変更の手続による。合名会社がその社員の全部を有限責任社員とする定款の変更をすれば合同会社となり(638条1項3号)、定款変更は原則として総社員の同意で行う(637条)。この場合、社員が合同会社に対する出資に係る払込み又は給付を完了していないときは、その完了の日に定款変更の効力が生ずる(640条2項)。有限責任社員だけになる以上、会社財産を確保しておく必要があるからである。組織変更計画の作成を要するとする本肢は誤りである。
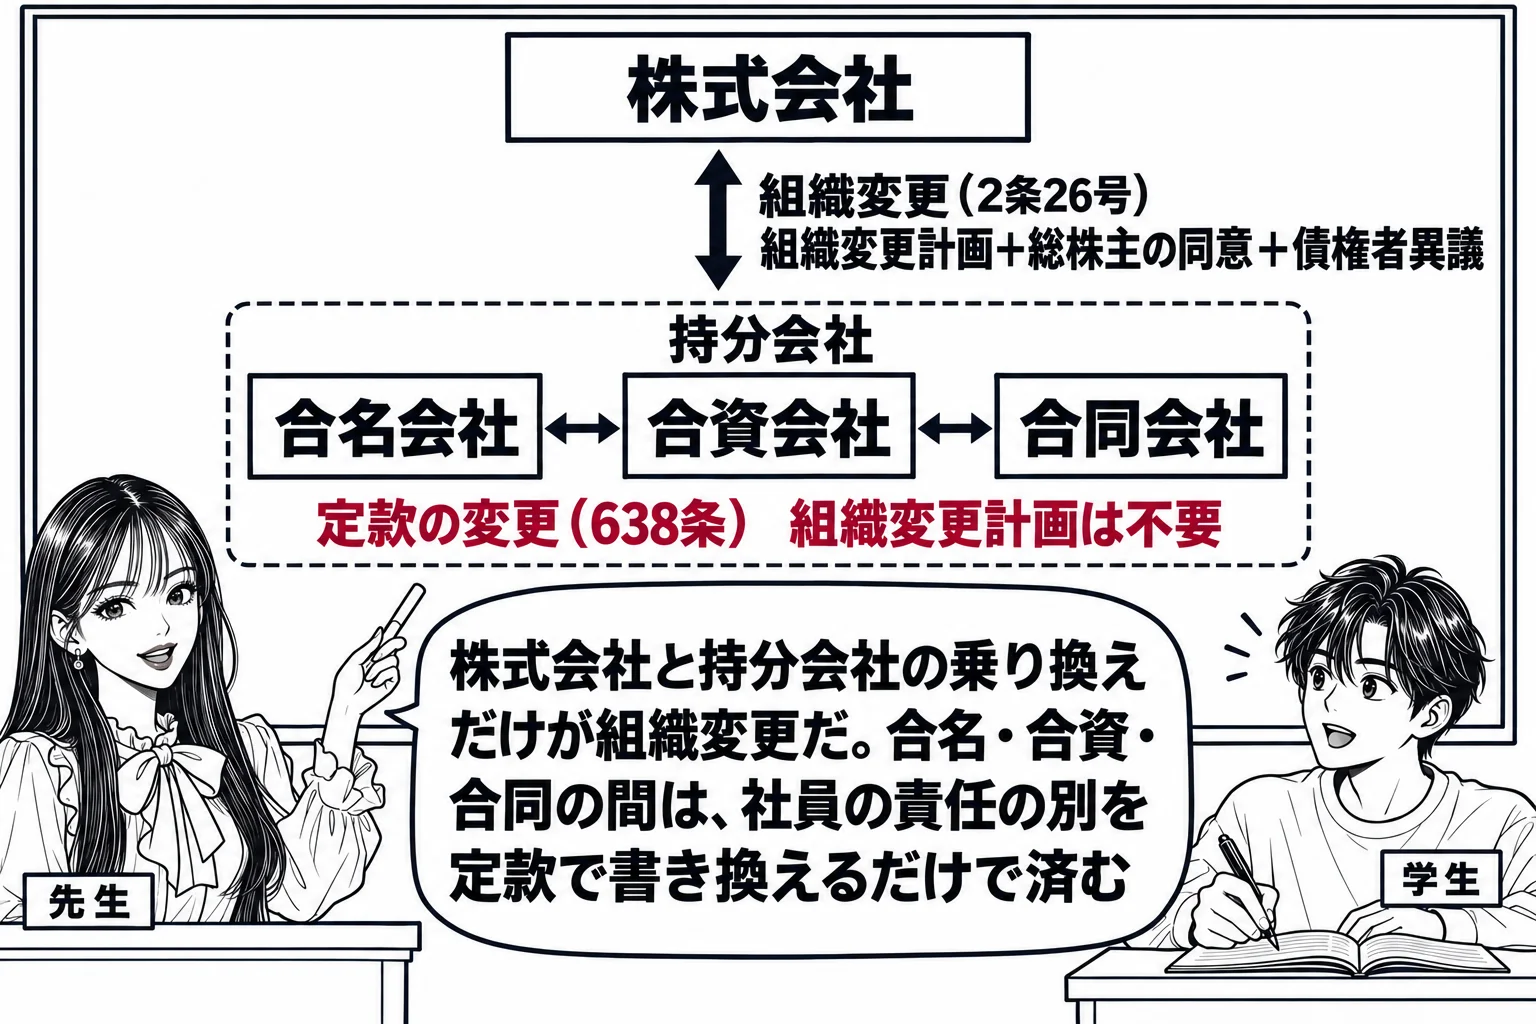
組織変更 次のイ又はロに掲げる会社がその組織を変更することにより当該イ又はロに定める会社となることをいう。イ 株式会社 合名会社、合資会社又は合同会社 ロ 合名会社、合資会社又は合同会社 株式会社
| 項目 | 合名会社 | 合同会社 |
|---|---|---|
| 社員の責任(576条・580条) | 全員が無限責任社員。会社財産で完済できないときなどに連帯して弁済する直接無限責任(補充的) | 全員が有限責任社員。出資は設立の登記までに全額履行する(578条)ので、実質は間接有限責任 |
| 業務執行(590条) | 定款に別段の定めが無ければ各社員が執行。決定は社員の過半数 | 同じ |
| 社債の発行(2条1号・23号・676条) | できる | できる |
| 株式交換完全親会社(2条31号・767条) | なれない | なれる |
| 合名・合資・合同の間の変更(638条) | 定款の変更。組織変更計画は不要 | 同じ。株式会社との間の変更だけが組織変更(2条26号・743条) |
誤り。違うのは事業譲渡についても「その相手方は、会社でなければならない」とする部分である。吸収合併の当事者は会社に限られるが(会社法2条27号)、事業譲渡の相手方は会社でなくてもよい。
吸収合併は、会社が他の会社とする合併であって、消滅する会社の権利義務の全部を存続する会社に承継させるものと定義され(会社法2条27号)、当事者はいずれも株式会社か持分会社でなければならない。合併は法人格の合体という組織法上の行為であり、組織再編の規定(748条以下)も当事者を会社に限っているので、個人商人を相手方にすることはできない。本肢の前段は正しい。これに対し事業譲渡は、一定の事業目的のために組織化され有機的一体として機能する財産を譲渡し、譲受人に事業活動を承継させる取引法上の契約であって、組織法上の行為ではない。相手方が会社である必要は無く、個人商人でもよい。会社法24条が、会社が商人に対して事業を譲渡した場合に商法の営業譲渡の規定との調整を定めているのは、会社と会社以外の商人との事業譲渡があることを前提にしている。事業譲渡の相手方も会社でなければならないとする本肢は誤りである。
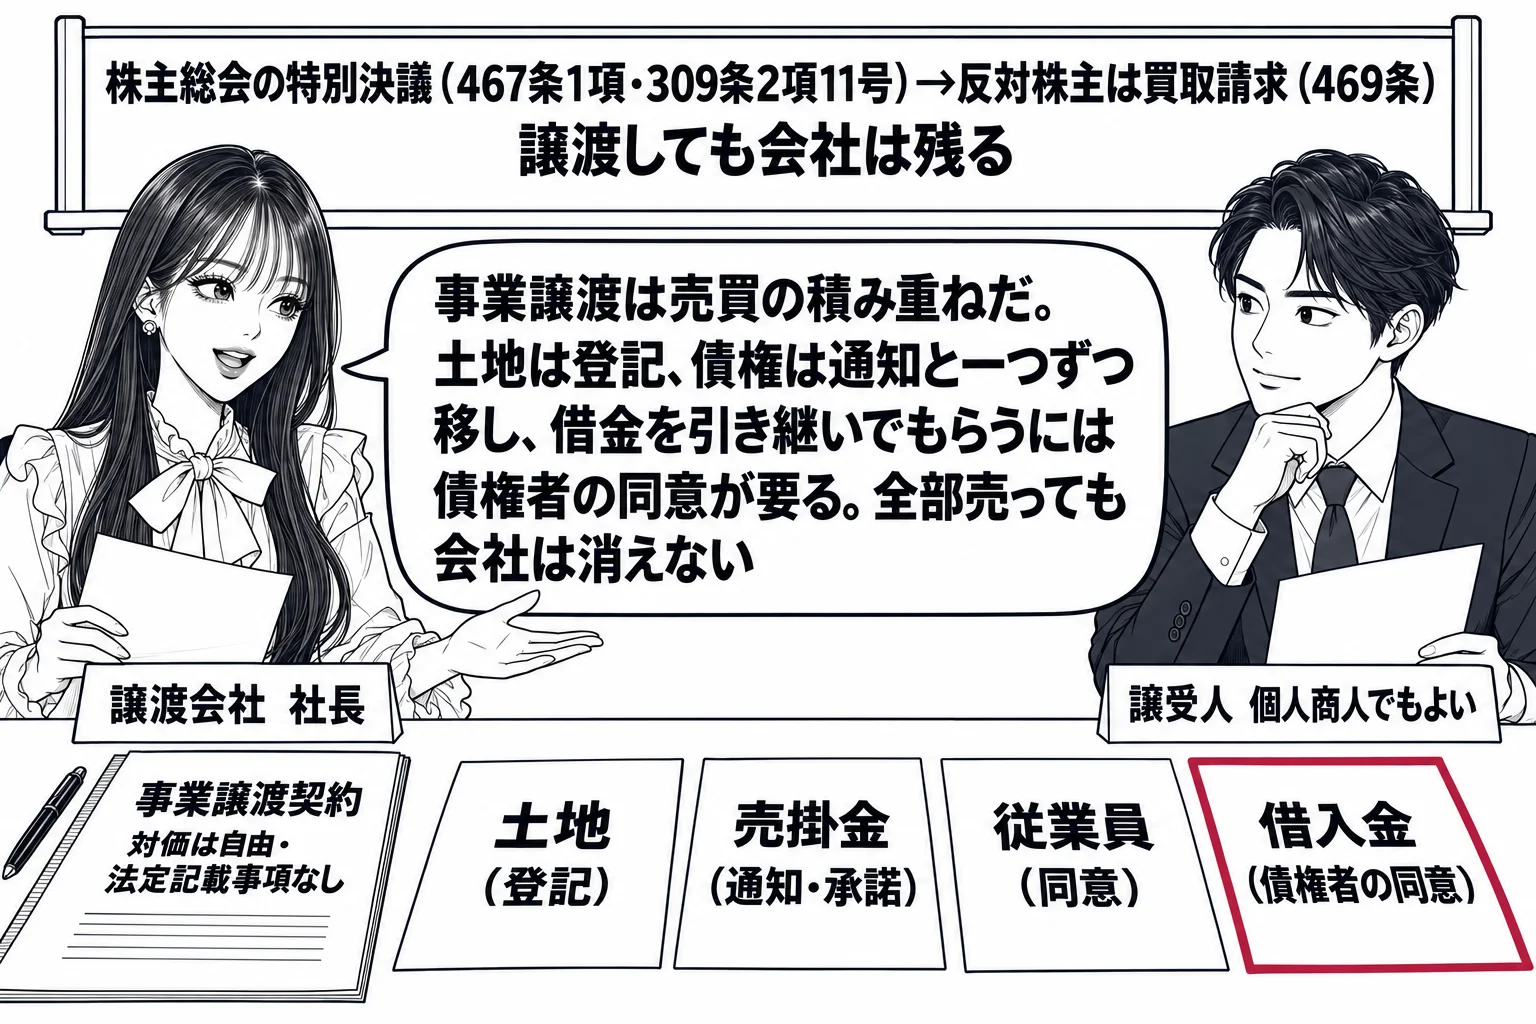
吸収合併 会社が他の会社とする合併であって、合併により消滅する会社の権利義務の全部を合併後存続する会社に承継させるものをいう。
| 項目 | 吸収合併 | 事業譲渡 |
|---|---|---|
| 相手方 | 会社に限る(2条27号) | 会社でなくてよい。個人商人でもよい(24条参照) |
| 承継の仕方 | 効力発生日に権利義務の全部を包括承継(750条1項) | 取引法上の契約。登記・通知・承諾など個別の移転行為が要る |
| 債務 | 債権者の個別の同意なしに移る。債権者異議手続で保護(789条・799条) | 免責的に引き受けるには債権者の同意が要る(民法472条) |
| 対価 | 株式・社債・金銭など何でもよい(749条1項2号) | 制限なし。金銭に限られない |
| 消滅会社・譲渡会社 | 消滅会社は当然に解散し、清算なしに消滅(471条4号・475条1号括弧書) | 全部を譲渡しても当然には解散しない |
| 無効の主張 | 効力発生日から6か月以内に訴えのみ(828条1項7号) | 訴えによらず誰でもいつでも主張できる(最大判昭61.9.11) |
誤り。違うのは事業譲渡についても「その相手方は、会社でなければならない」とする部分である。吸収合併の当事者は会社に限られるが(会社法2条27号)、事業譲渡の相手方は会社でなくてもよい。
吸収合併は、会社が他の会社とする合併であって、消滅する会社の権利義務の全部を存続する会社に承継させるものと定義され(会社法2条27号)、当事者はいずれも株式会社か持分会社でなければならない。合併は法人格の合体という組織法上の行為であり、組織再編の規定(748条以下)も当事者を会社に限っているので、個人商人を相手方にすることはできない。本肢の前段は正しい。これに対し事業譲渡は、一定の事業目的のために組織化され有機的一体として機能する財産を譲渡し、譲受人に事業活動を承継させる取引法上の契約であって、組織法上の行為ではない。相手方が会社である必要は無く、個人商人でもよい。会社法24条が、会社が商人に対して事業を譲渡した場合に商法の営業譲渡の規定との調整を定めているのは、会社と会社以外の商人との事業譲渡があることを前提にしている。事業譲渡の相手方も会社でなければならないとする本肢は誤りである。
吸収合併 会社が他の会社とする合併であって、合併により消滅する会社の権利義務の全部を合併後存続する会社に承継させるものをいう。
| 項目 | 吸収合併 | 事業譲渡 |
|---|---|---|
| 相手方 | 会社に限る(2条27号) | 会社でなくてよい。個人商人でもよい(24条参照) |
| 承継の仕方 | 効力発生日に権利義務の全部を包括承継(750条1項) | 取引法上の契約。登記・通知・承諾など個別の移転行為が要る |
| 債務 | 債権者の個別の同意なしに移る。債権者異議手続で保護(789条・799条) | 免責的に引き受けるには債権者の同意が要る(民法472条) |
| 対価 | 株式・社債・金銭など何でもよい(749条1項2号) | 制限なし。金銭に限られない |
| 消滅会社・譲渡会社 | 消滅会社は当然に解散し、清算なしに消滅(471条4号・475条1号括弧書) | 全部を譲渡しても当然には解散しない |
| 無効の主張 | 効力発生日から6か月以内に訴えのみ(828条1項7号) | 訴えによらず誰でもいつでも主張できる(最大判昭61.9.11) |
誤り。違うのは「組織変更計画を作成しなければならない」の部分である。合同会社が合名会社となるのは持分会社の種類の変更であって組織変更ではなく、定款の変更で足りる(会社法638条3項1号)。
組織変更計画の作成が求められるのは組織変更をする場合である(会社法743条)。組織変更とは、株式会社が合名会社・合資会社・合同会社となること(2条26号イ)と、合名会社・合資会社・合同会社が株式会社となること(同号ロ)をいい、株式会社と持分会社の間で会社の種類を変える場合に限られる。持分会社どうしで種類を変える場合はこれに当たらない。合同会社が合名会社となるには、その社員の全部を無限責任社員とする定款の変更をすれば足り、638条3項1号により、その定款変更をしたときに合名会社となる。したがって組織変更計画の作成も、組織変更に伴う債権者異議手続や効力発生の規律も適用されない。もっとも定款の変更である以上、原則として総社員の同意が要り(637条)、種類の変更の効力が生じた日から2週間以内に、変更前の会社について解散の登記を、変更後の会社について設立の登記をしなければならない(919条)。本肢は誤りである。
合同会社は、次の各号に掲げる定款の変更をすることにより、当該各号に定める種類の持分会社となる。一 その社員の全部を無限責任社員とする定款の変更 合名会社 二 無限責任社員を加入させる定款の変更 合資会社 三 その社員の一部を無限責任社員とする定款の変更 合資会社
誤り。違うのは「組織変更計画を作成しなければならない」の部分である。合同会社が合名会社となるのは持分会社の種類の変更であって組織変更ではなく、定款の変更で足りる(会社法638条3項1号)。
組織変更計画の作成が求められるのは組織変更をする場合である(会社法743条)。組織変更とは、株式会社が合名会社・合資会社・合同会社となること(2条26号イ)と、合名会社・合資会社・合同会社が株式会社となること(同号ロ)をいい、株式会社と持分会社の間で会社の種類を変える場合に限られる。持分会社どうしで種類を変える場合はこれに当たらない。合同会社が合名会社となるには、その社員の全部を無限責任社員とする定款の変更をすれば足り、638条3項1号により、その定款変更をしたときに合名会社となる。したがって組織変更計画の作成も、組織変更に伴う債権者異議手続や効力発生の規律も適用されない。もっとも定款の変更である以上、原則として総社員の同意が要り(637条)、種類の変更の効力が生じた日から2週間以内に、変更前の会社について解散の登記を、変更後の会社について設立の登記をしなければならない(919条)。本肢は誤りである。
合同会社は、次の各号に掲げる定款の変更をすることにより、当該各号に定める種類の持分会社となる。一 その社員の全部を無限責任社員とする定款の変更 合名会社 二 無限責任社員を加入させる定款の変更 合資会社 三 その社員の一部を無限責任社員とする定款の変更 合資会社
正しい。種類株式発行会社は、108条1項各号の事項について内容の異なる2以上の種類の株式を発行する株式会社をいい(会社法2条13号)、定款にその定めがあれば足り、現に2以上の種類を発行していることは要しない。
会社法2条13号は、種類株式発行会社を、剰余金の配当その他の108条1項各号に掲げる事項について内容の異なる2以上の種類の株式を発行する株式会社と定義する。この「発行する」は定款で発行できる旨を定めていることを意味し、実際に2以上の種類の株式が発行済みであることを要しない。種類株式を発行するには、その内容と発行可能種類株式総数を定款で定めなければならないので(108条2項)、定款にその定めを置いた時点で会社は種類株式発行会社になる。会社法がこの理解を前提にしていることは、184条2項が株式の分割に伴う発行可能株式総数の増加について「現に二以上の種類の株式を発行しているものを除く」と、種類株式発行会社の中から現に発行している会社だけをわざわざ除外していることから分かる。定款の定めだけで現に1種類しか発行していない会社も種類株式発行会社であるから、種類株主総会に関する規律などが適用される。したがって肢は正しい。
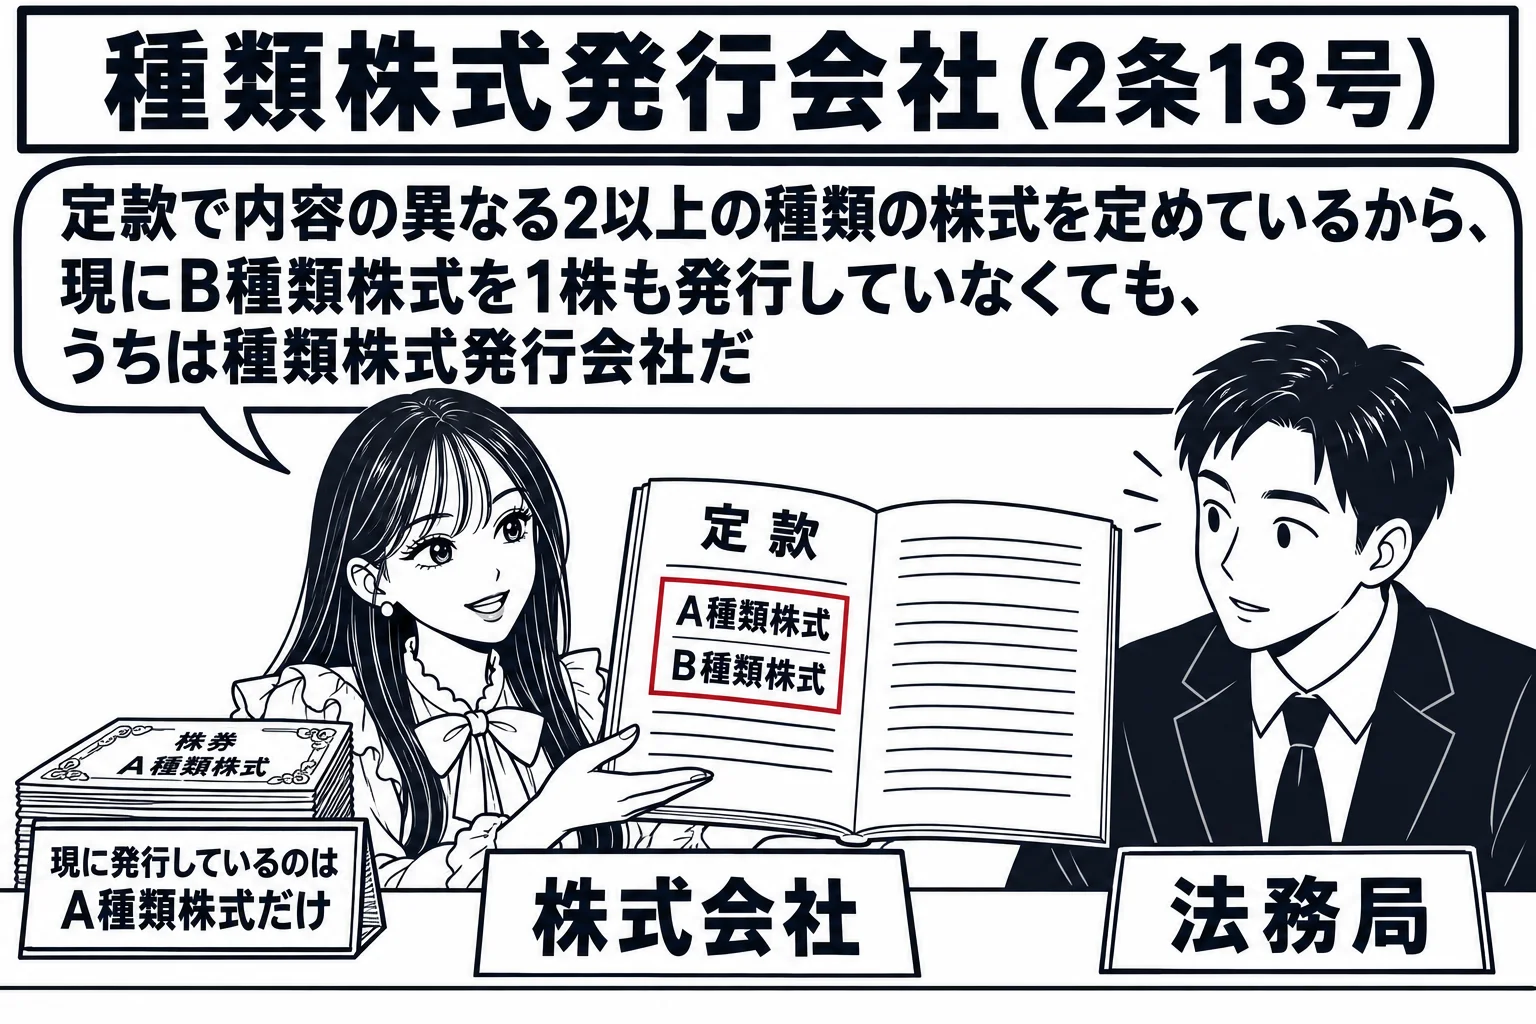
種類株式発行会社 剰余金の配当その他の第百八条第一項各号に掲げる事項について内容の異なる二以上の種類の株式を発行する株式会社をいう。
正しい。現行法では、親会社等の取締役は子会社の社外取締役の要件を欠く(会社法2条15号ハ)。出題当時はこの要件がなく誤りの記述であった。
社外取締役の要件を定める会社法2条15号は、平成26年改正で、当該株式会社の親会社等(自然人であるものに限る)又は親会社等の取締役・執行役・支配人その他の使用人でないこと(同号ハ)を加えた。親会社の代表取締役は親会社の取締役であるから、この要件を満たさず、子会社の社外取締役となることができない。社外取締役には業務執行者から独立した立場で経営を監督する役割が期待されるが、親会社の取締役は子会社の経営に支配的な影響力を持ち、親会社と子会社の少数株主の利益が対立する場面で独立した判断を期待しにくいからである。同号イ・ロが自社や子会社の業務執行取締役等であった過去を10年間問うのに対し、ハは現にその地位にあるかだけを問う。出題当時(平成20年)の2条15号は、当該株式会社又はその子会社の業務執行取締役等でなく過去にもそうであったことがないことだけを要件としており、親会社の関係者を除外していなかったので、本肢は当時は誤りであり、公式の正解もそれを前提にしている。現行法では誤っている記述はエだけで、誤っているものの組合せは選択肢にない。
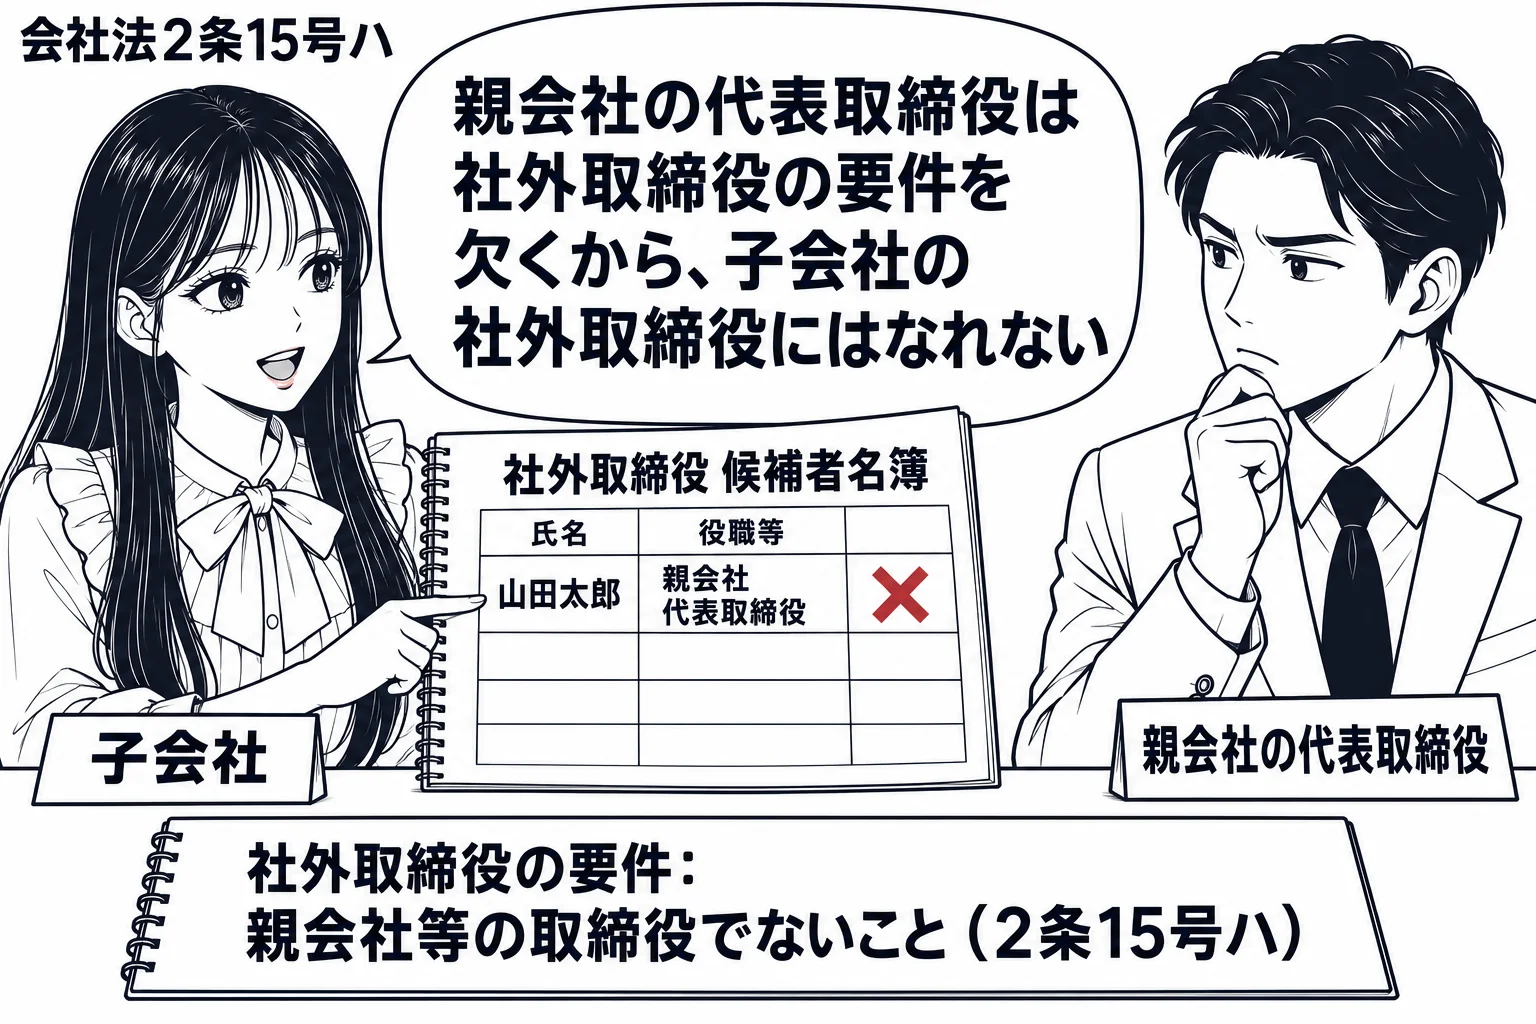
当該株式会社の親会社等(自然人であるものに限る。)又は親会社等の取締役若しくは執行役若しくは支配人その他の使用人でないこと。
正しい。社債は会社法の規定により「会社」が行う割当てにより発生する金銭債権であり(会社法2条23号)、会社には合名会社も含まれる(2条1号)ので、合名会社も社債を発行できる。
会社法2条23号は、社債を、会社法の規定により会社が行う割当てにより発生する当該会社を債務者とする金銭債権であって、676条各号に掲げる事項についての定めに従い償還されるものと定義する。そして同条1号は、会社とは株式会社、合名会社、合資会社又は合同会社をいうとする。社債の発行手続を定める第4編(676条以下)も「会社は」を主語としており、株式会社に限っていない。会社法制定前は社債の発行は株式会社と有限会社に限られていたが、社債は会社が多数の投資家から資金を借り入れる手段にすぎず、株式のように社員の地位と結びつくものではないから、どの種類の会社が利用してもよいと整理された。したがって合名会社も合資会社も合同会社も、募集事項を定めて社債を発行できる。持分会社では募集事項の決定は業務執行社員が行い、株式会社のような株主総会や取締役会の決議の規律はない。肢は正しい。
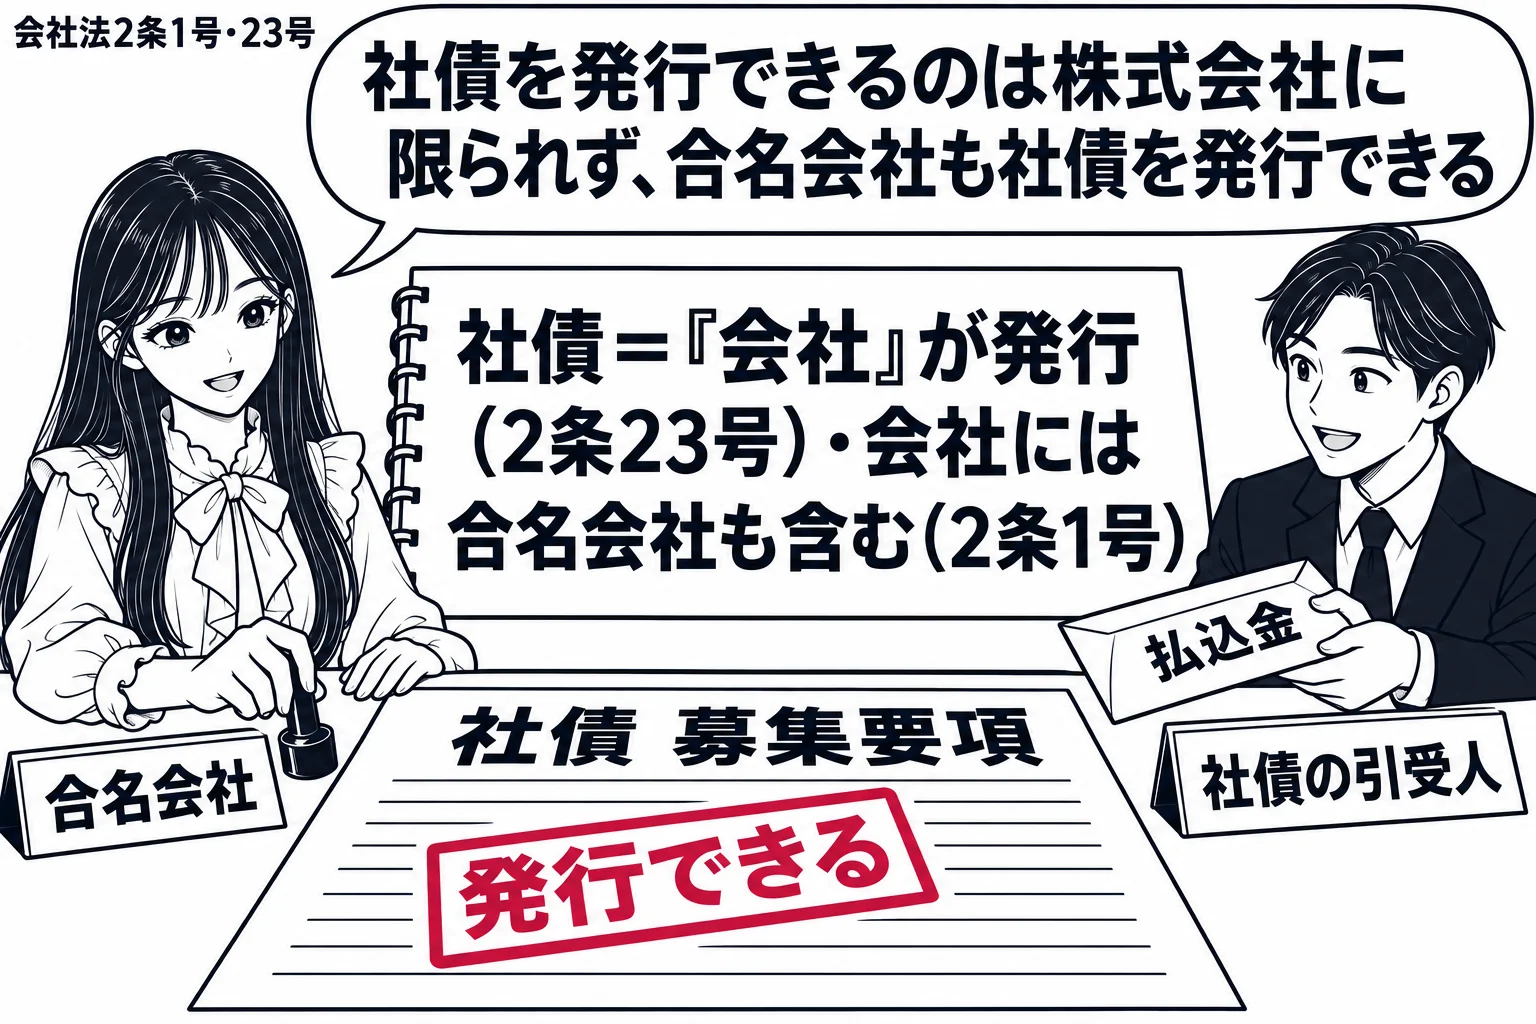
社債 この法律の規定により会社が行う割当てにより発生する当該会社を債務者とする金銭債権であって、第六百七十六条各号に掲げる事項についての定めに従い償還されるものをいう。
誤り。違うのは「訴訟手続は中断しない」の部分である。当事者である法人が合併により消滅したときは訴訟手続は中断し、合併によって設立された法人が受け継ぐ(124条1項2号)。
124条1項2号は、当事者である法人の合併による消滅を中断事由とし、合併によって設立された法人又は合併後存続する法人が訴訟手続を受け継がなければならないと定める。新設合併では、合併する会社はすべて消滅し、その権利義務は新設会社に包括的に承継されるから、当事者であるY社は存在しなくなり、訴訟を追行する主体がいなくなる。その状態で手続を進めると、権利義務を承継した新設会社Zが手続に関与する機会のないまま判決がされてしまうので、手続を止め、Zが受け継いだうえで続行することにしたのである。ただし、訴訟代理人がある間は中断しない(同条2項)し、合併を相手方に対抗できない場合も中断しない(同条4項)。本件では訴訟代理人がいないので中断する。肢は誤りである。
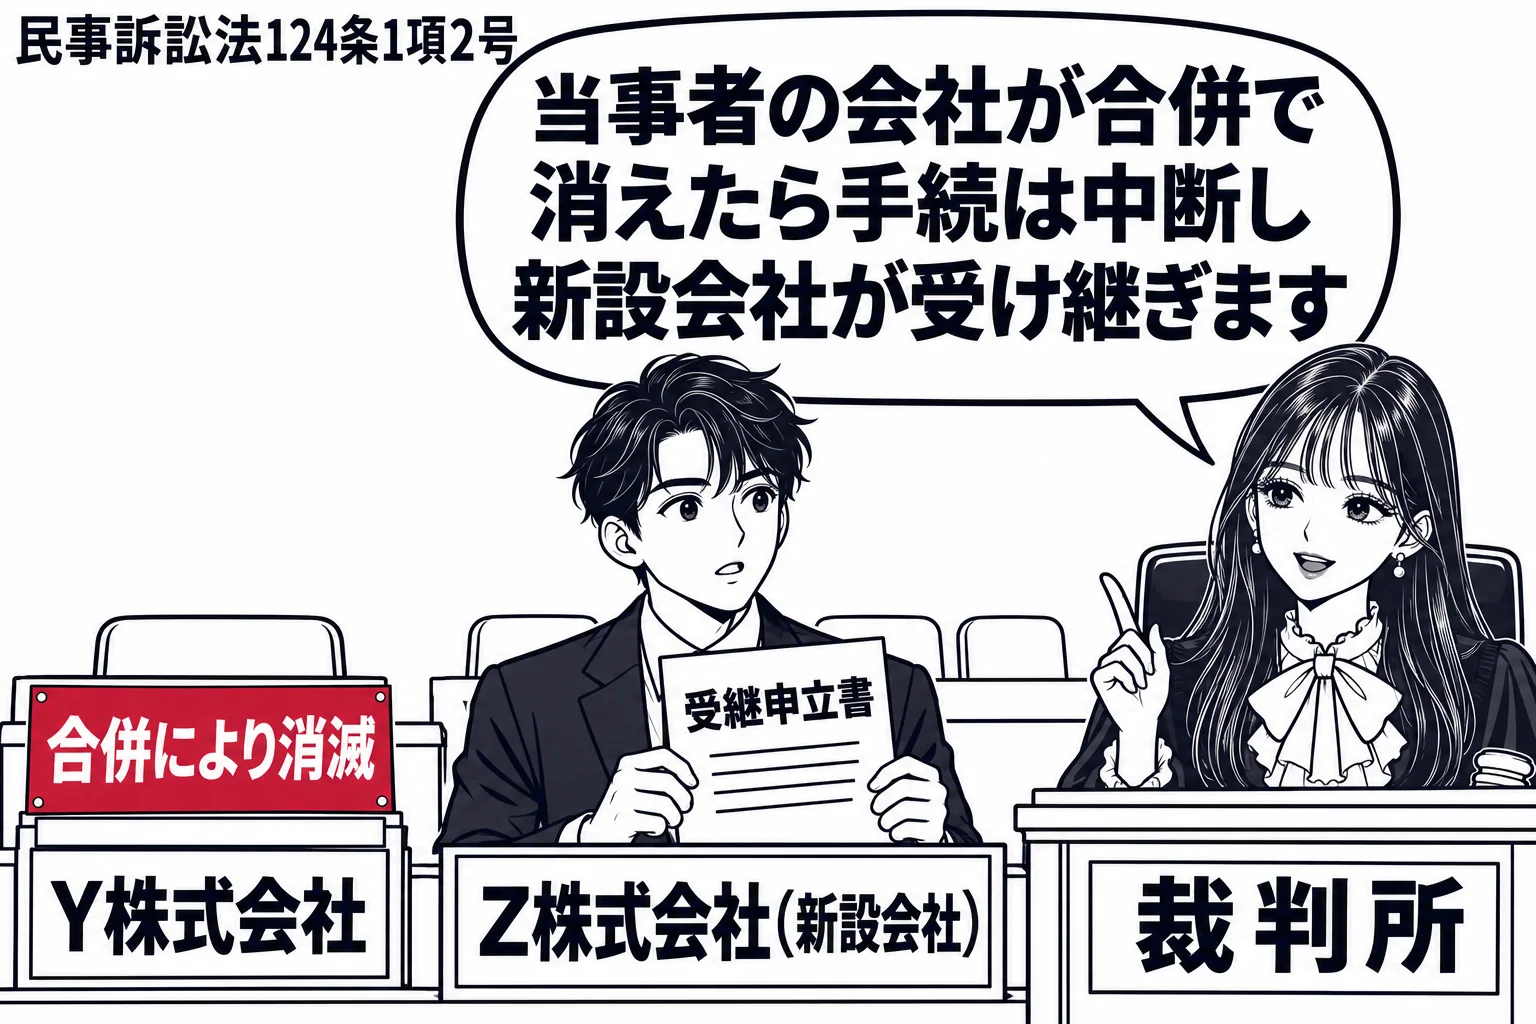
次の各号に掲げる事由があるときは、訴訟手続は、中断する。この場合においては、それぞれ当該各号に定める者は、訴訟手続を受け継がなければならない。一 当事者の死亡 相続人、相続財産の管理人、相続財産の清算人その他法令により訴訟を続行すべき者 二 当事者である法人の合併による消滅 合併によって設立された法人又は合併後存続する法人 三 当事者の訴訟能力の喪失又は法定代理人の死亡若しくは代理権の消滅 法定代理人又は訴訟能力を有するに至った当事者 …
| 事由 | 中断するか | 根拠 |
|---|---|---|
| 当事者の死亡 | する(受継者は相続人など) | 124条1項1号 |
| 当事者である法人の合併による消滅 | する(受継者は新設・存続法人) | 124条1項2号 |
| 法定代理人(法人の代表者を含む)の死亡・代理権の消滅 | する | 124条1項3号・37条 |
| 係争物の譲渡 | しない。参加承継・引受承継の問題 | 49条〜51条 |
| 訴訟代理人の死亡 | しない | 124条1項に挙げられていない |
| 訴訟代理人がある間の1号〜3号の事由 | しない | 124条2項 |
| 通常共同訴訟の一人についての中断 | 他の共同訴訟人には及ばない | 39条(必要的共同訴訟なら全員に及ぶ。40条3項) |
誤り。違うのは「当該株式を有する株主全員の同意を得なければならない」の部分である。株式の譲渡を全面的に禁止する定款の定めは認められず、譲渡に会社の承認を要する譲渡制限の定めを設ける定款変更も、株主全員の同意ではなく特殊の決議で足りる(会社法309条3項1号)。
会社法127条は株主がその有する株式を譲渡することができると定め、株主の投下資本回収の手段として株式譲渡自由の原則を保障している。会社法が認める制限は譲渡に会社の承認を要する譲渡制限(107条1項1号)だけであり、譲渡を一切禁止する定款の定めは株主全員の同意があっても認められない。肢の「譲渡を禁止する定め」を譲渡制限の定めと読み替えても、発行後の全部の株式に譲渡制限を設ける定款変更は、議決権を行使できる株主の半数以上であってその議決権の3分の2以上の多数による特殊の決議で行うことができ(309条3項1号)、株主全員の同意までは要らない。ある種類の株式に設ける場合は株主総会の特別決議とその種類株主総会の特殊の決議による(111条2項・324条3項1号)。反対する株主は株式買取請求権によって投下資本を回収できる(116条1項1号・2号)。株主全員の同意が要るのは、発行後の株式に取得条項を付ける定款変更である(110条・111条1項)。肢は誤りである。
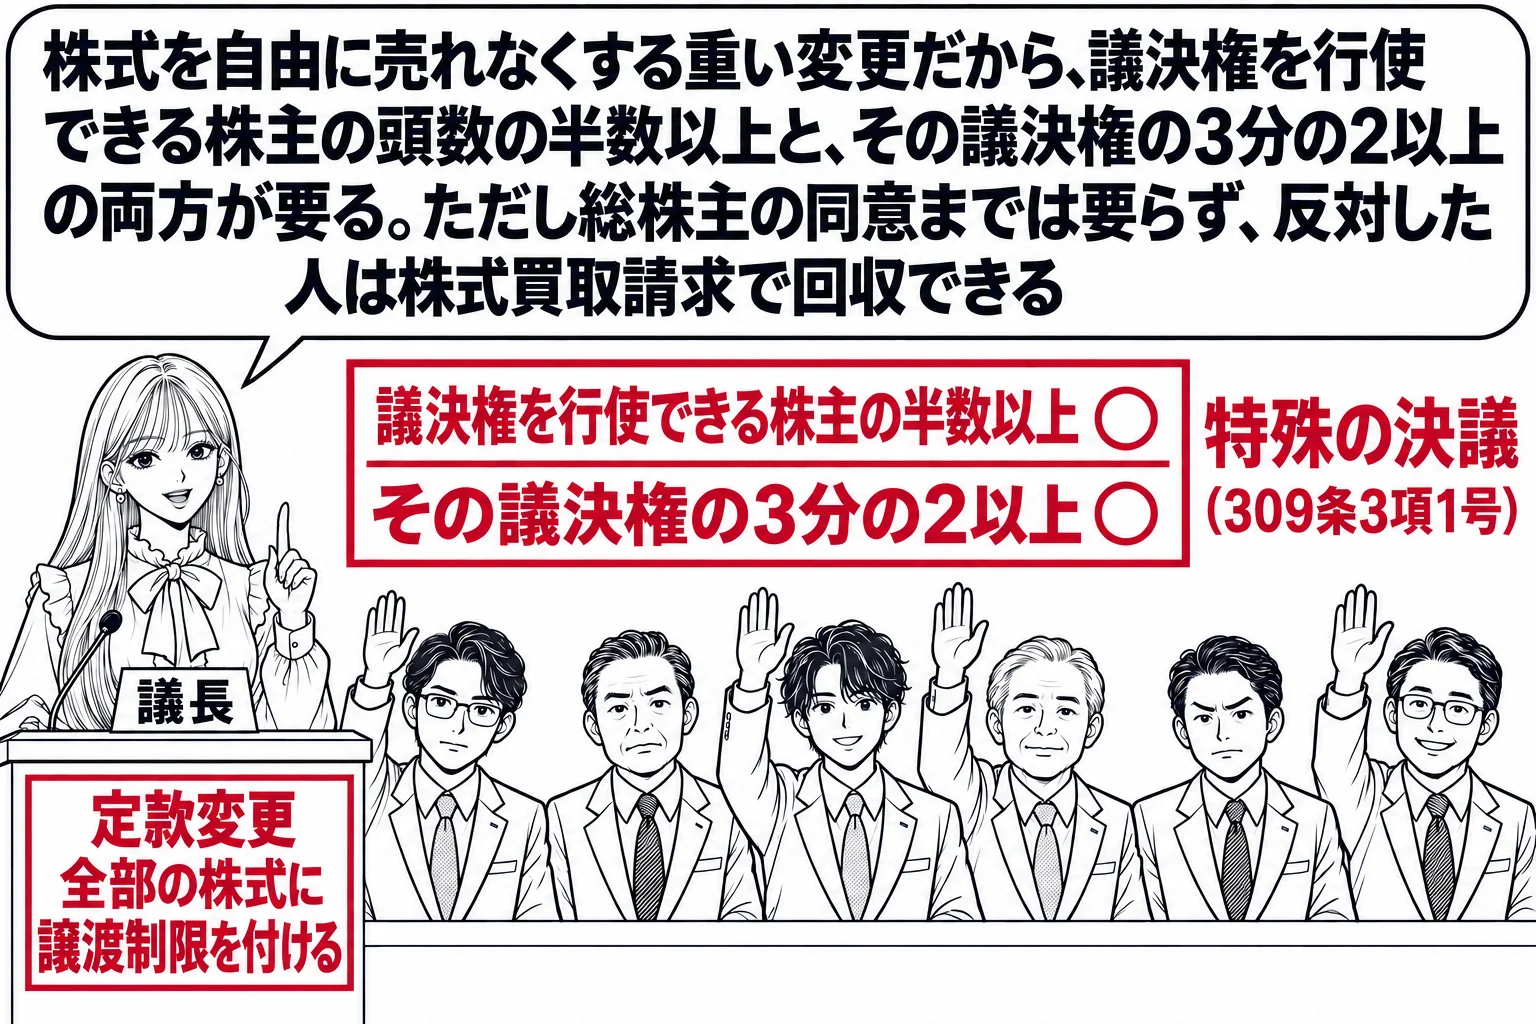
前二項の規定にかかわらず、次に掲げる株主総会(種類株式発行会社の株主総会を除く。)の決議は、当該株主総会において議決権を行使することができる株主の半数以上(これを上回る割合を定款で定めた場合にあっては、その割合以上)であって、当該株主の議決権の三分の二(これを上回る割合を定款で定めた場合にあっては、その割合)以上に当たる多数をもって行わなければならない。一 その発行する全部の株式の内容として譲渡による当該株式の取得について当該株式会社の承認を要する旨の定款の定めを設ける定款の変更を行う株主総会
正しい。吸収分割後に吸収分割株式会社に対して債務の履行を請求することができない吸収分割株式会社の債権者は、吸収分割について異議を述べることができる(会社法789条1項2号)。
会社法789条1項2号は、吸収分割をする場合に、吸収分割後吸収分割株式会社に対して債務の履行を請求することができない吸収分割株式会社の債権者が、吸収分割株式会社に対して吸収分割について異議を述べることができると定める。会社分割では、分割会社は承継させた権利義務に見合う対価を承継会社から受け取るので、分割後も分割会社に請求できる債権者は、債務者の責任財産が形を変えるだけで減るわけではなく、保護の必要がない。これに対して、吸収分割契約で承継会社に免責的に承継されることとなった債務の債権者は、分割後は分割会社に請求できず、承継会社の資力に頼るしかなくなる。債務者が交替するこのような債権者には異議を述べる機会を与えなければならない。分割会社が承継会社から受け取った対価を株主に分配する場合には、分割会社の財産が社外に流出するので、全債権者が異議を述べることができる(同号かっこ書)。承継会社の側では全債権者が異議を述べることができる(799条1項2号)。肢は789条1項2号のとおりであり正しい。
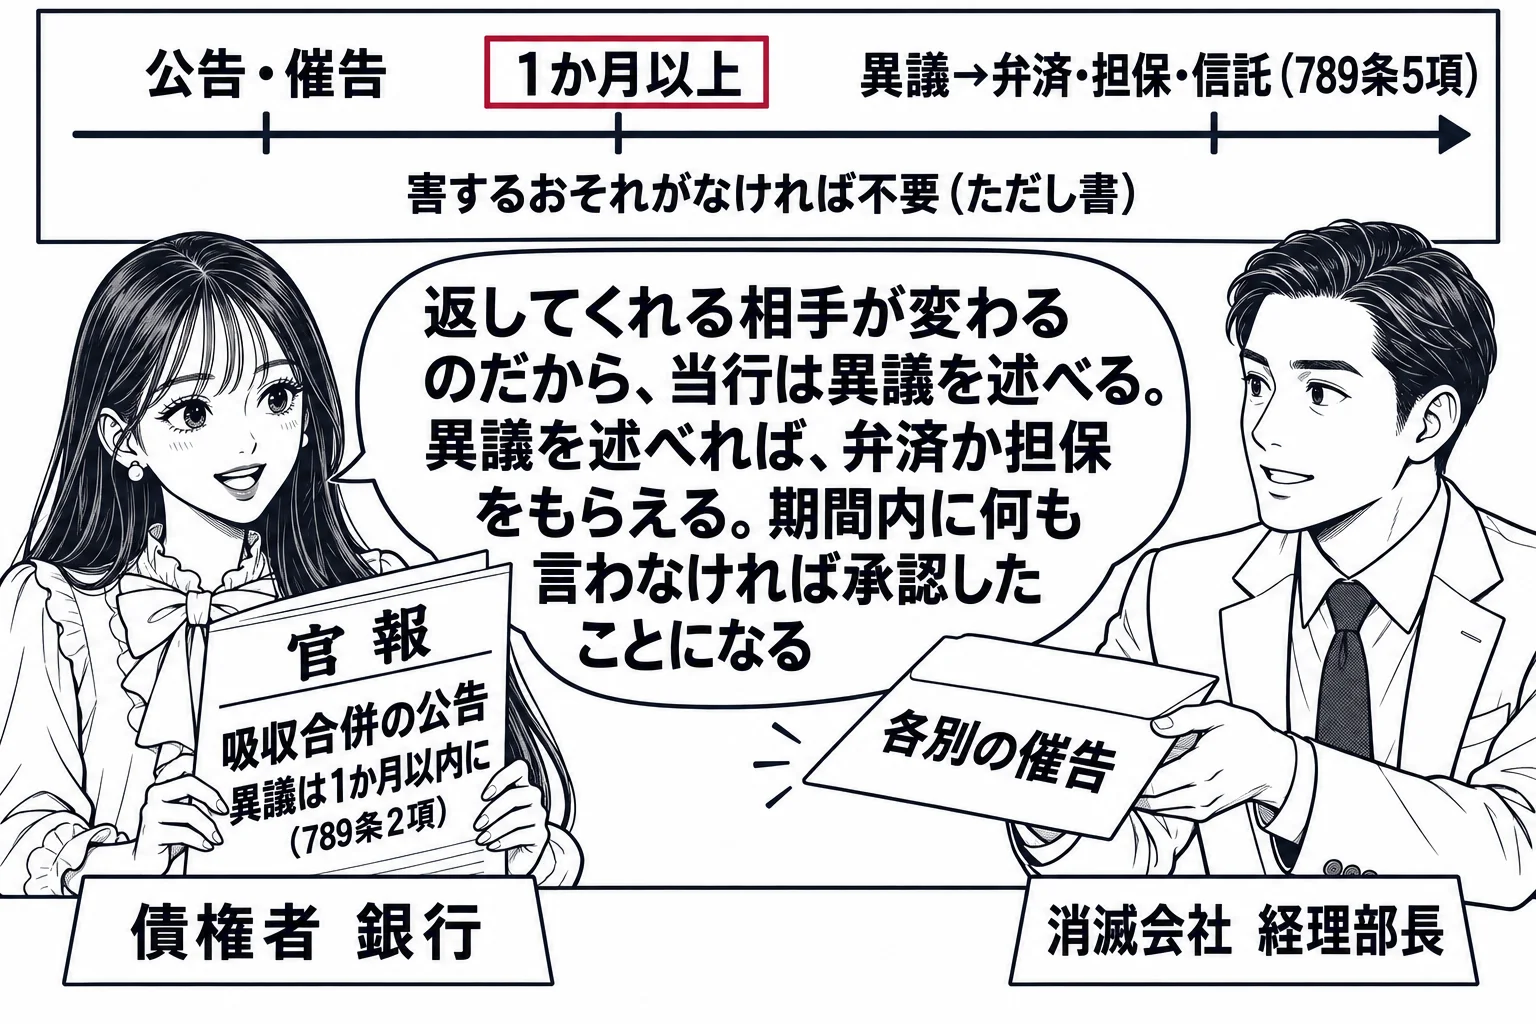
吸収分割をする場合 吸収分割後吸収分割株式会社に対して債務の履行(当該債務の保証人として吸収分割承継会社と連帯して負担する保証債務の履行を含む。)を請求することができない吸収分割株式会社の債権者(第七百五十八条第八号又は第七百六十条第七号に掲げる事項についての定めがある場合にあっては、吸収分割株式会社の債権者)
会社は、法人とする。
会社の住所は、その本店の所在地にあるものとする。
会社(外国会社を含む。次条第一項、第八条及び第九条において同じ。)がその事業としてする行為及びその事業のためにする行為は、商行為とする。
誤り。違うのは「乙社は、甲社に対し、その履行を請求することができない」の部分である。商行為の代理は本人のためにすることを示さなくても本人に効力を生じる(商法504条本文)ので、乙社は甲社に履行を請求できる。
会社がその事業としてする行為及びその事業のためにする行為は商行為とされるから(会社法5条)、甲社の従業員による売買契約の締結は商行為の代理の問題になる。民法では、代理行為の効果が本人に帰属するには顕名が要り、顕名を欠く場合は代理人自身のためにしたものとみなされるのが原則である(民法99条1項・100条本文)。しかし商法504条本文は、商行為の代理人が本人のためにすることを示さないでこれをした場合であっても、その行為は本人に対してその効力を生ずると定める。商取引では反復・大量の取引を簡易迅速に処理する必要があり、相手方も誰が契約の当事者かより取引の内容そのものに関心を持つのが通常であることから、顕名がなくても当然に本人へ効果を帰属させる特則を置いたものである。したがって、顕名がなくても売買契約の効果は本人である甲社に帰属し、乙社は甲社に対して履行を請求できる。同条ただし書により、相手方が代理人が本人のためにすることを知らなかったときは代理人に対して履行を請求することも妨げられないが、本人への請求ができなくなるわけではない。本肢は誤っている。
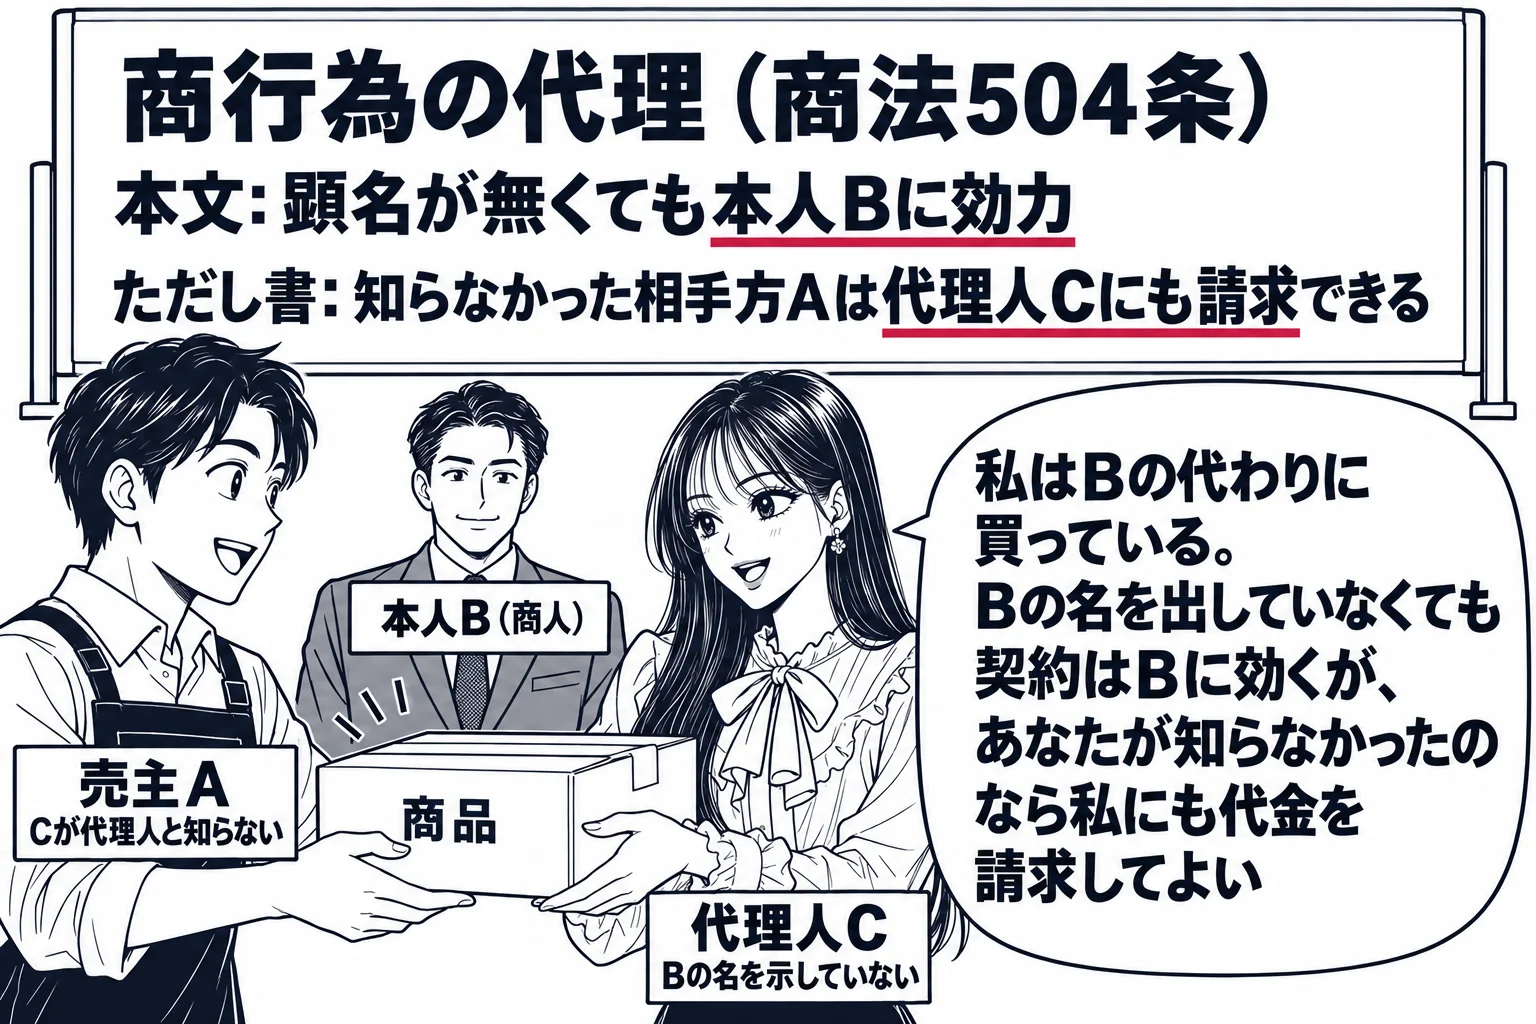
商行為の代理人が本人のためにすることを示さないでこれをした場合であっても、その行為は、本人に対してその効力を生ずる。ただし、相手方が、代理人が本人のためにすることを知らなかったときは、代理人に対して履行の請求をすることを妨げない。
正しい。判例は、会社の行為は商行為と推定され、これを争う者が当該行為が会社の事業のためにするものでないことの主張立証責任を負うとしている(最判平20.2.22)。
会社法5条は、会社がその事業としてする行為及びその事業のためにする行為は商行為とすると定める。会社は自己の名をもって商行為をすることを業とする者として商法上の商人に当たり(商法4条1項)、商人の行為はその営業のためにするものと推定される(503条2項)。最判平20.2.22は、これらの規定を根拠に、会社の行為は商行為と推定され、これを争う者において当該行為が当該会社の事業のためにするものでないこと、すなわち当該会社の事業と無関係であることの主張立証責任を負うとした。503条2項の「営業」は会社については「事業」と同じ意味に解される。個人商人には営業と切り離された私生活上の行為があり得るが、会社は事業を行うために設立された法人であって私生活がないので、会社の行為は原則としてすべて事業のためのものとみるのが自然である。そこで、会社の行為が商行為でないと主張する側が、その行為が事業と無関係であることを立証しなければならない。本肢は判例のとおりであり、正しい。
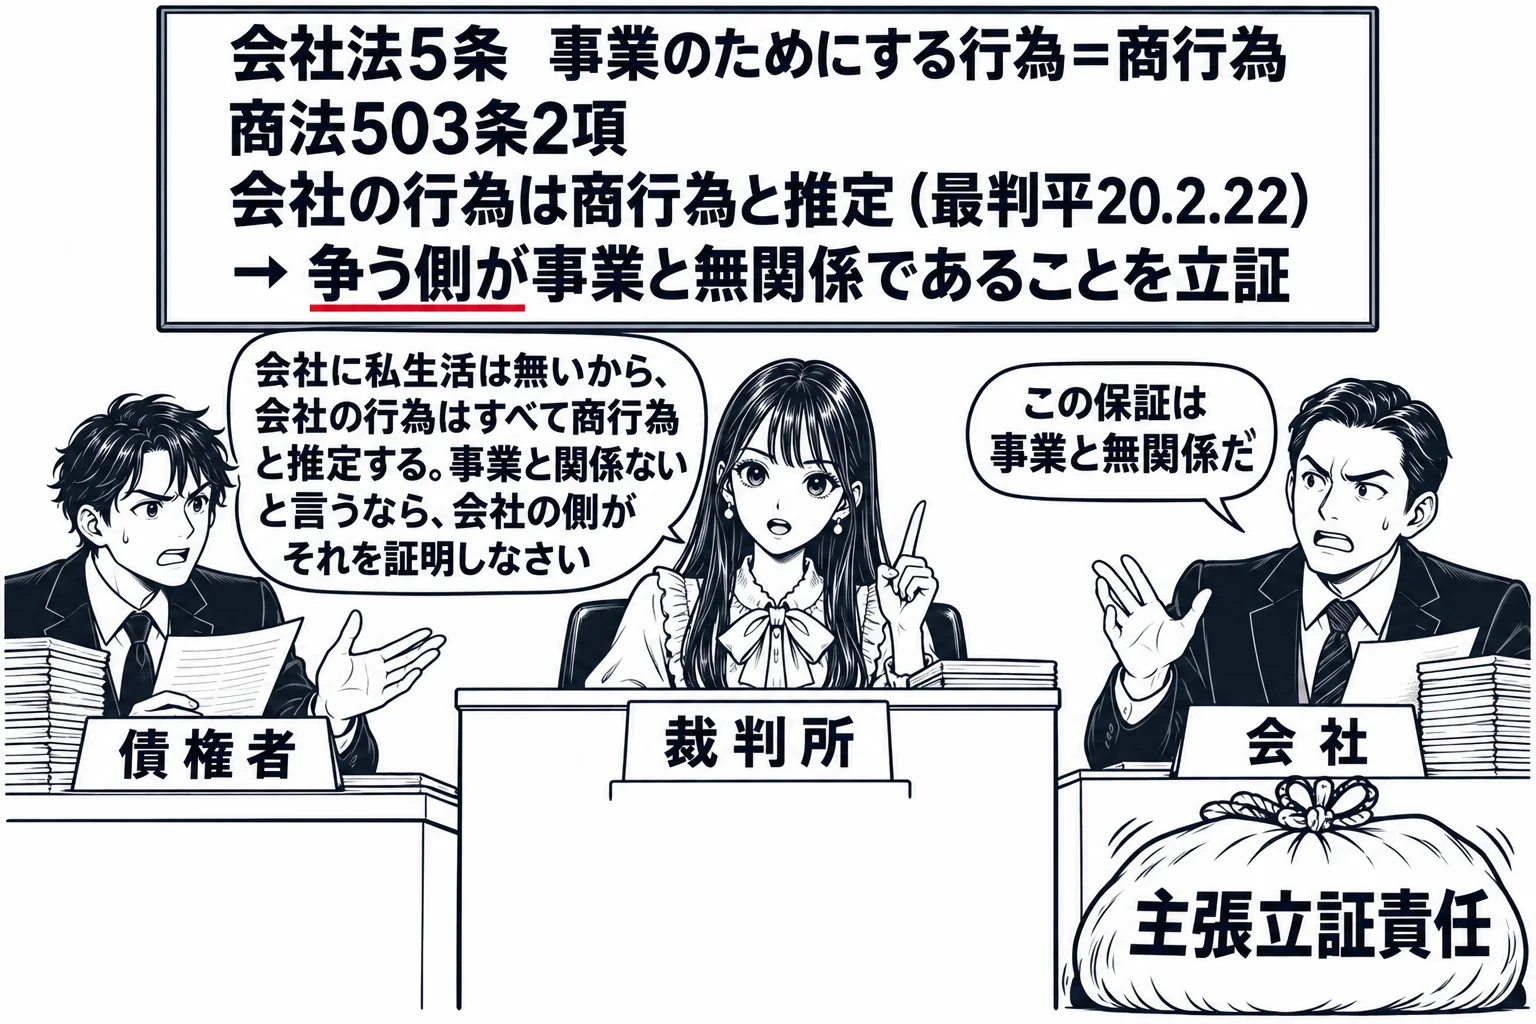
会社の行為は商行為と推定され、これを争う者において当該行為が当該会社の事業のためにするものでないこと、すなわち当該会社の事業と無関係であることの主張立証責任を負う
正しい。会社の行為はその事業のためにするものと推定されて商行為と推定され、これを争う者が、その行為が会社の事業のためにするものでないことの主張立証責任を負う(最判平20.2.22)。
会社法5条は、会社がその事業としてする行為及びその事業のためにする行為を商行為とすると定める。そして会社は自己の名をもって商行為をすることを業とする者として商人に当たり(商法4条1項)、商人の行為はその営業のためにするものと推定するという商法503条2項の適用を受ける。判例は、この推定の帰結として、会社の行為は事業のためにするものと推定され、したがって商行為と推定されるから、その商行為性を否定しようとする者の側で、その行為が会社の事業のためにするものでないこと、すなわち会社の事業と無関係であることを主張立証しなければならないとした(最判平20.2.22)。個人商人には私生活があるが、会社には事業と無関係の生活領域がないので、会社の行為を一律に商行為と推定しても不都合がないのである。商行為であることを主張する当事者が事業との関連を積極的に立証する必要はなく、推定を覆そうとする側に立証責任が転換される点に判例の意義がある。肢は判例のとおりである。
これを争う者において当該行為が当該会社の事業のためにするものでないこと、すなわち当該会社の事業と無関係であることの主張立証責任を負う
正しい。会社の行為はその事業のためにするものと推定されて商行為と推定され、これを争う者が、その行為が会社の事業のためにするものでないことの主張立証責任を負う(最判平20.2.22)。
会社法5条は、会社がその事業としてする行為及びその事業のためにする行為を商行為とすると定める。そして会社は自己の名をもって商行為をすることを業とする者として商人に当たり(商法4条1項)、商人の行為はその営業のためにするものと推定するという商法503条2項の適用を受ける。判例は、この推定の帰結として、会社の行為は事業のためにするものと推定され、したがって商行為と推定されるから、その商行為性を否定しようとする者の側で、その行為が会社の事業のためにするものでないこと、すなわち会社の事業と無関係であることを主張立証しなければならないとした(最判平20.2.22)。個人商人には私生活があるが、会社には事業と無関係の生活領域がないので、会社の行為を一律に商行為と推定しても不都合がないのである。商行為であることを主張する当事者が事業との関連を積極的に立証する必要はなく、推定を覆そうとする側に立証責任が転換される点に判例の意義がある。肢は判例のとおりである。
これを争う者において当該行為が当該会社の事業のためにするものでないこと、すなわち当該会社の事業と無関係であることの主張立証責任を負う
誤り。違うのは「ホテル会社からその媒介の委託を受けていないときは、Aは、仲立人に該当しない」の部分である。仲立人は他人間の商行為の媒介を業とする者であればよく、当事者双方から委託を受けることは要件でない(商法543条)。
仲立人とは、他人間の商行為の媒介をすることを業とする者をいう(商法543条)。「他人間の商行為」は当事者双方にとって商行為である必要はなく、一方にとって商行為であれば足りると解されており、一方的商行為に双方へ商法を適用する3条1項の趣旨とも合う。ホテル会社が結ぶ宿泊契約は客の来集を目的とする場屋における取引として営業的商行為であり(502条7号)、ホテル会社はこれを業とする商人であるから、Bとホテル会社の間の宿泊契約は他人間の商行為に当たる。そして仲立人となるために当事者双方から媒介の委託を受けることは要件とされていない。一方の当事者からの委託だけを受けて媒介を業とする者も仲立人であり、結約書の作成交付義務(546条)、見本保管義務(545条)、帳簿の記載義務(547条)などの規律に服する。仲立人が当事者双方のために中立の立場に立つこと(給付受領権限の否定の544条、報酬の双方平分負担の550条2項)は、媒介の結果として双方に職務上の義務を負うことの表れであって、双方からの委託を成立要件とする根拠ではない。本肢は誤りである。
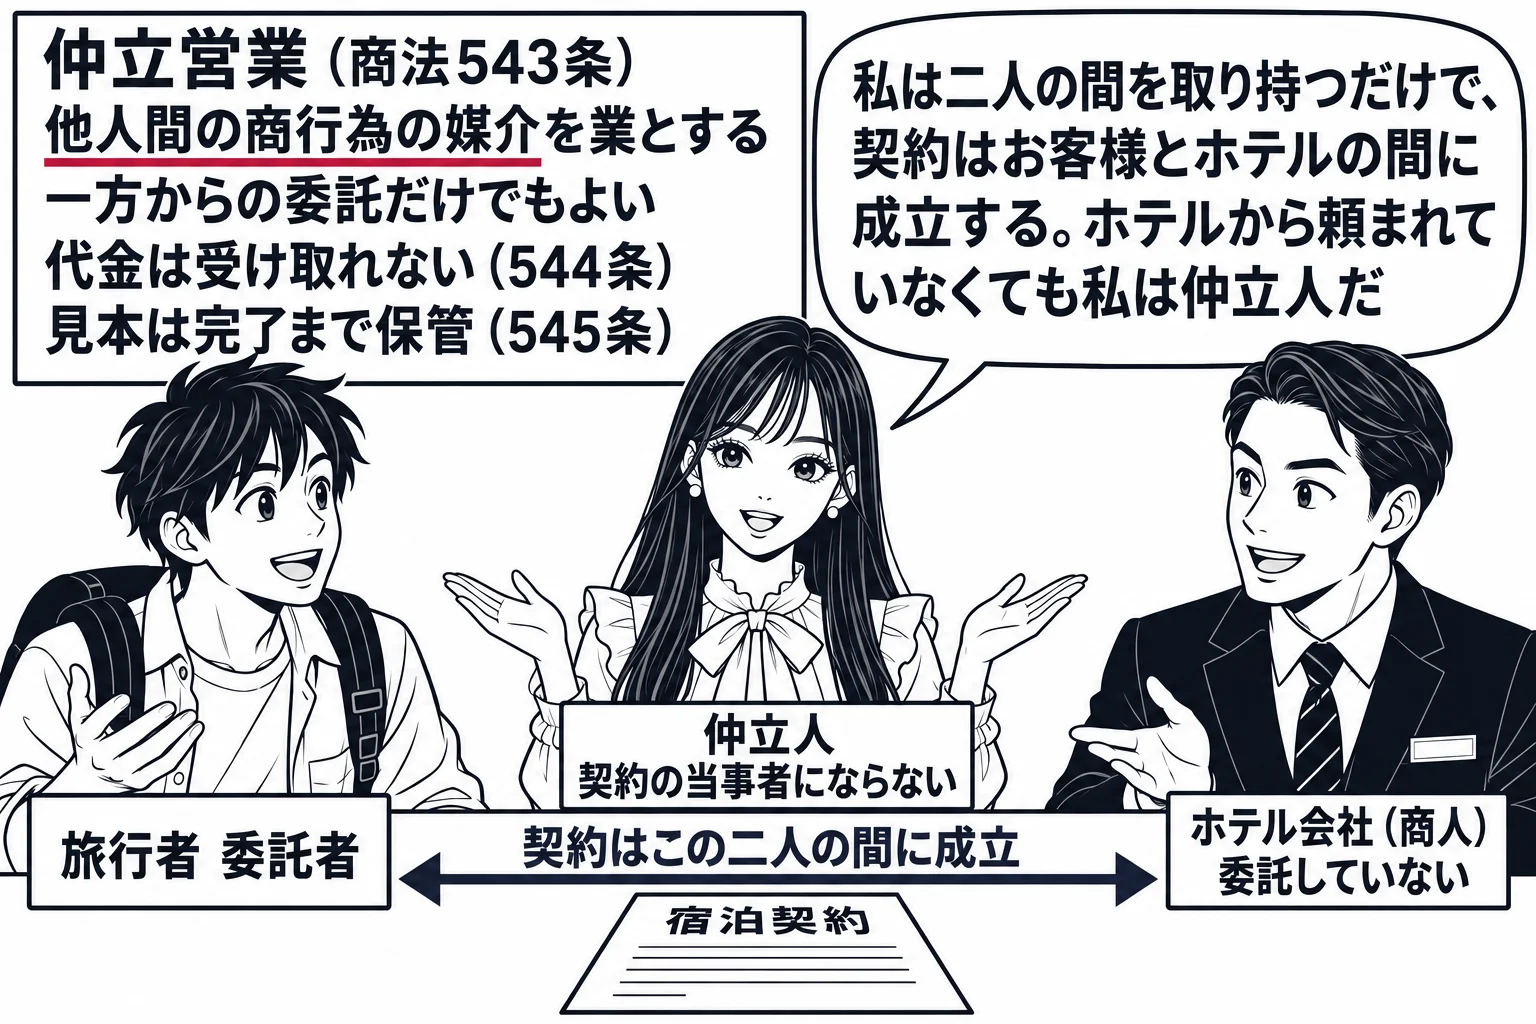
この章において「仲立人」とは、他人間の商行為の媒介をすることを業とする者をいう。
正しい。ただし根拠は出題当時と現行法で異なる。出題当時は旧商法522条の商事消滅時効により5年であり、現行法では民法166条1項1号により弁済期を知っている貸主の債権は5年で時効消滅する。
本肢は出題当時(平成19年)と現行法で根拠が異なる。信用金庫は商人に当たらないが(最判昭63.10.18)、借主であるA株式会社にとって、事業資金を借り入れる消費貸借契約はその事業のためにする行為であり商行為に当たる(会社法5条)。出題当時は、商行為によって生じた債権の消滅時効期間を5年とする旧商法522条があり、当事者の一方のために商行為となる行為には商法が双方に適用される(商法3条1項)ので、B信用金庫のA株式会社に対する元利金支払請求権は旧522条により5年で時効消滅した。平成29年民法改正(令和2年4月1日施行)に伴い旧522条は削除され、現在は商行為によって生じた債権かどうかにかかわらず、民法166条1項により、債権者が権利を行使できることを知った時から5年、権利を行使できる時から10年のいずれか早い方の経過で消滅時効が完成する。貸主は弁済期の到来を知っているのが通常であるから、弁済期から5年で時効が完成する。したがって現行法でも5年という結論は維持され、公式の正解(1=ア・イ)も変わらない。
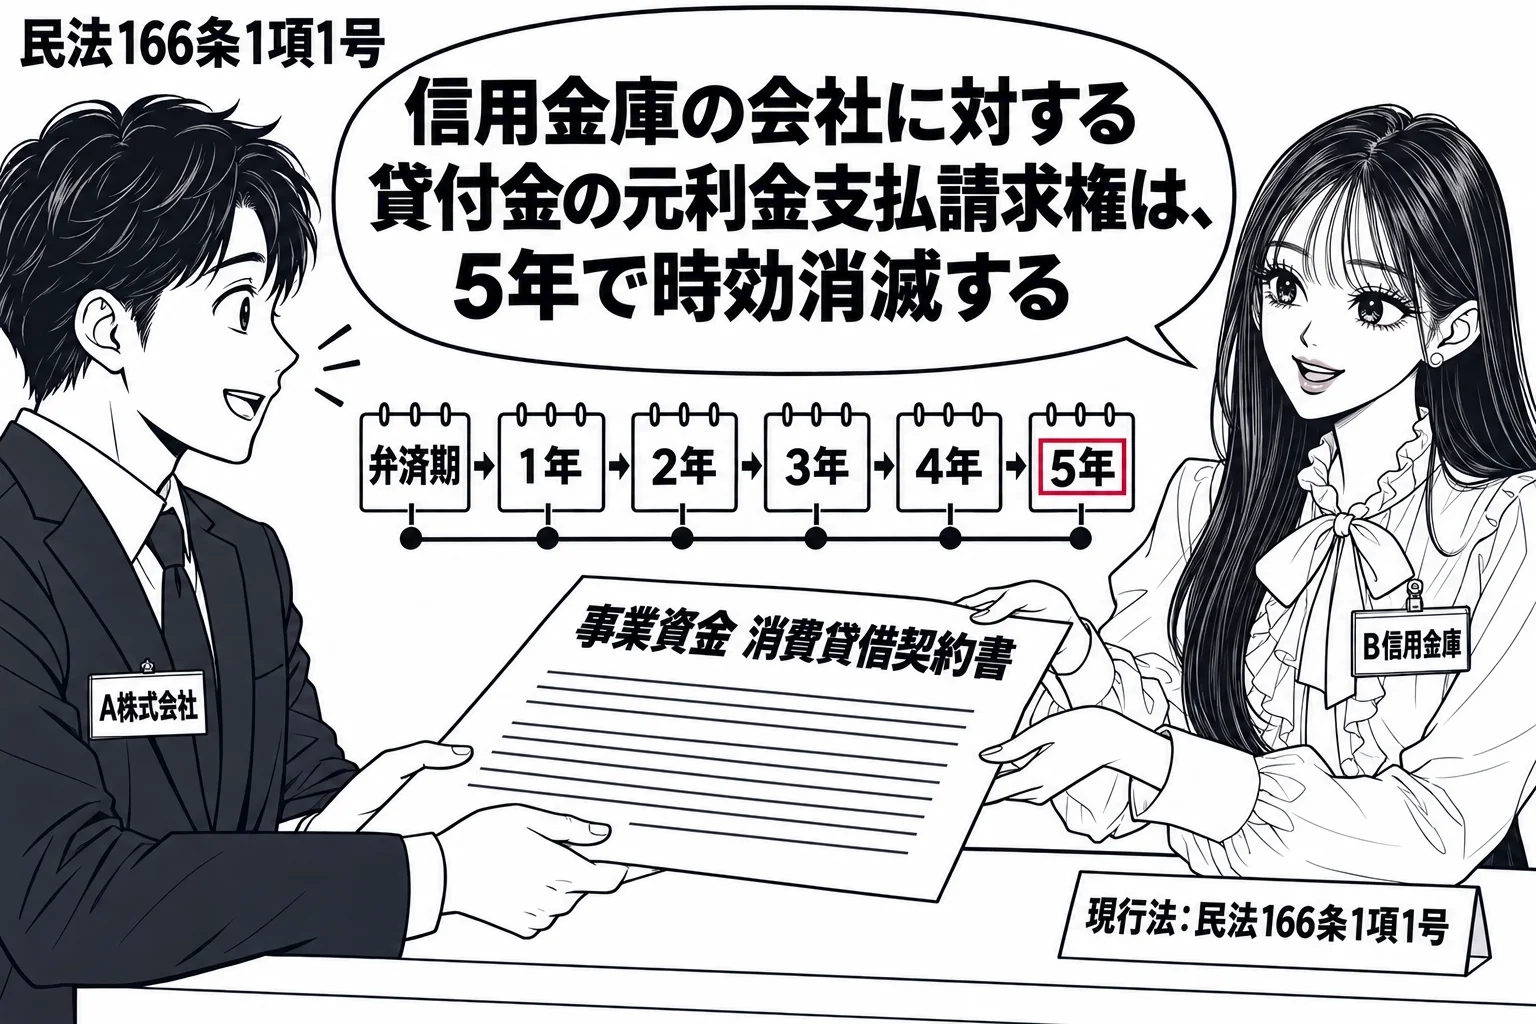
債権は、次に掲げる場合には、時効によって消滅する。一 債権者が権利を行使することができることを知った時から五年間行使しないとき。二 権利を行使することができる時から十年間行使しないとき。
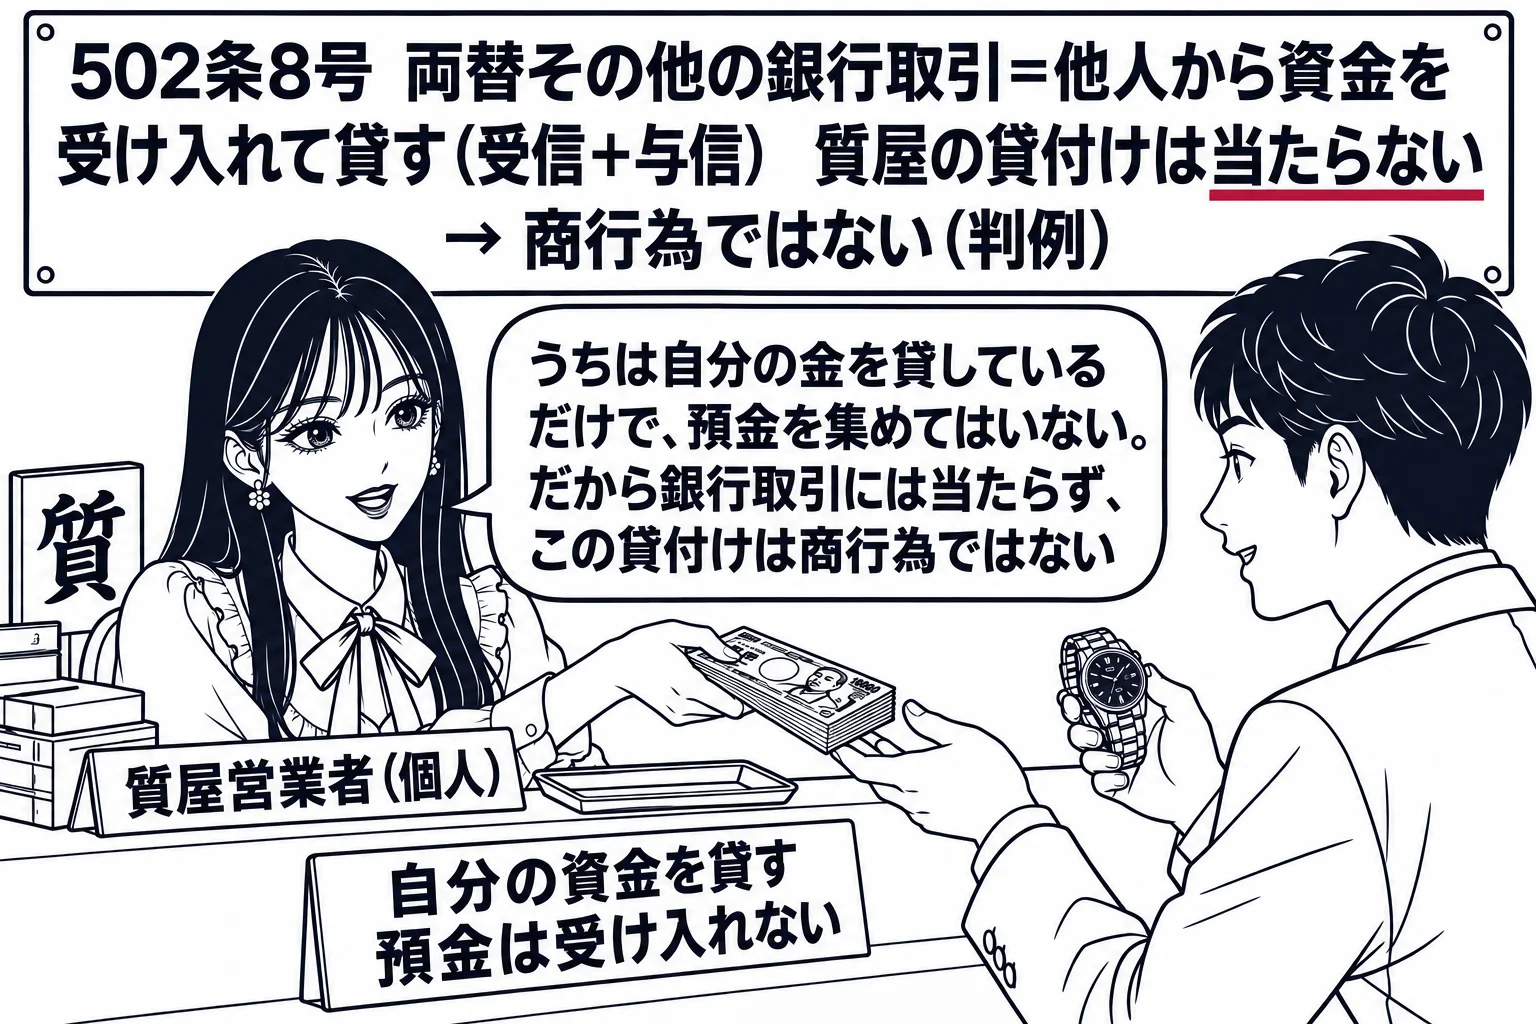
誤り。違うのは「貸金業者による貸付行為は,営業としてするときは,商行為となる」の部分である。判例は、自己の資金を貸し付けるだけで他人から資金を受け入れない貸金業者の貸付けは銀行取引(商法502条8号)に当たらず、商行為にならないとする(最判昭30.9.27・最判昭50.6.27)。
商法502条8号は、両替その他の銀行取引を営業としてするときに商行為となる営業的商行為として挙げる。銀行取引とは、他人から資金を受け入れる受信行為と、それを他人に貸し付ける与信行為とを併せ行うことをいうと解されている。判例は、貸金業の届出をした貸金業者であっても、その金融行為自体が商行為となるものではなく、貸金業者が商人と認められるものでもないとし(最判昭30.9.27)、個人の質屋営業者が自己の資金を貸し付ける行為についても、銀行取引には他人から資金を受け入れてこれを貸し付けることが要るとして商行為性を否定した(最判昭50.6.27)。自己の資金だけを元手に貸し付ける貸金業者には受信行為がないから、銀行取引を営業としてするものとはいえず、貸付行為を反復継続しても商行為にならない。したがって会社でない個人の貸金業者は、貸付けを営業としていても商人ではない。会社であれば事業としてする行為は会社法5条により商行為となるが、本問は会社でない者の行為を問うている。肢は判例に反しており誤りである。
次に掲げる行為は、営業としてするときは、商行為とする。ただし、専ら賃金を得る目的で物を製造し、又は労務に従事する者の行為は、この限りでない。八 両替その他の銀行取引