民事訴訟に関する手続については、他の法令に定めるもののほか、この法律の定めるところによる。
この条文の過去問 4問
誤り。違うのは「書面でしなければならない」の部分である。補助参加の申出は口頭でもすることができる。
43条1項は、補助参加の申出は参加の趣旨及び理由を明らかにして、補助参加により訴訟行為をすべき裁判所にしなければならないと定めるだけで、方式を書面に限っていない。そして民事訴訟規則1条1項は、申立てその他の申述は、特別の定めがある場合を除き、書面又は口頭ですることができると定める。補助参加の申出について書面を要求する特別の定めはないから、口頭による申出も適法である。補助参加人は自ら請求を立てるわけではなく、当事者の一方を補助して訴訟行為をするにとどまるので、申出の方式を厳格にする必要が乏しいからである。これに対し、独立当事者参加の申出は、参加人が当事者として新たな請求を立てるものであるため、47条2項が書面でしなければならないと明文で定め、同条3項がその書面を当事者双方に送達するとしている。肢は独立当事者参加の方式を補助参加に持ち込んでいる。
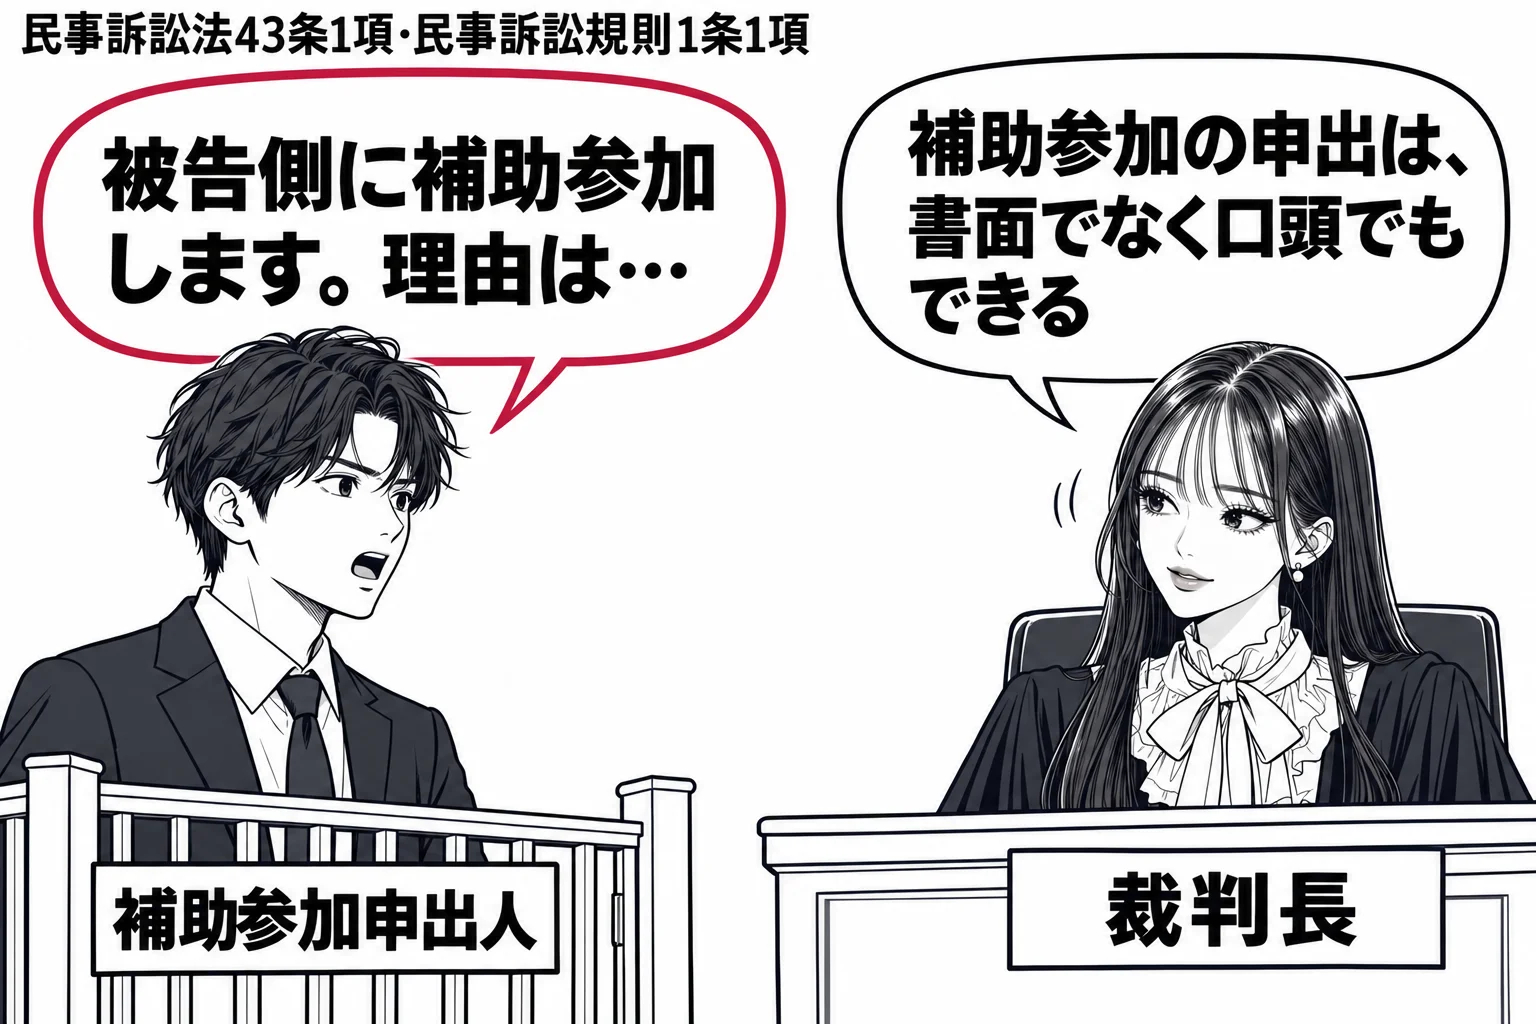
補助参加の申出は、参加の趣旨及び理由を明らかにして、補助参加により訴訟行為をすべき裁判所にしなければならない。
| 補助参加(42条) | 独立当事者参加(47条) | |
|---|---|---|
| 参加人の地位 | 当事者ではない(従たる当事者) | 当事者 |
| 請求 | 立てない | 自ら請求を立てる |
| 申出の方式 | 書面又は口頭 | 書面(47条2項) |
| 要件の審理 | 当事者が異議を述べたときに限り決定で(44条1項) | 異議の有無にかかわらず判決で |
| 上告審での参加 | できる | できない |
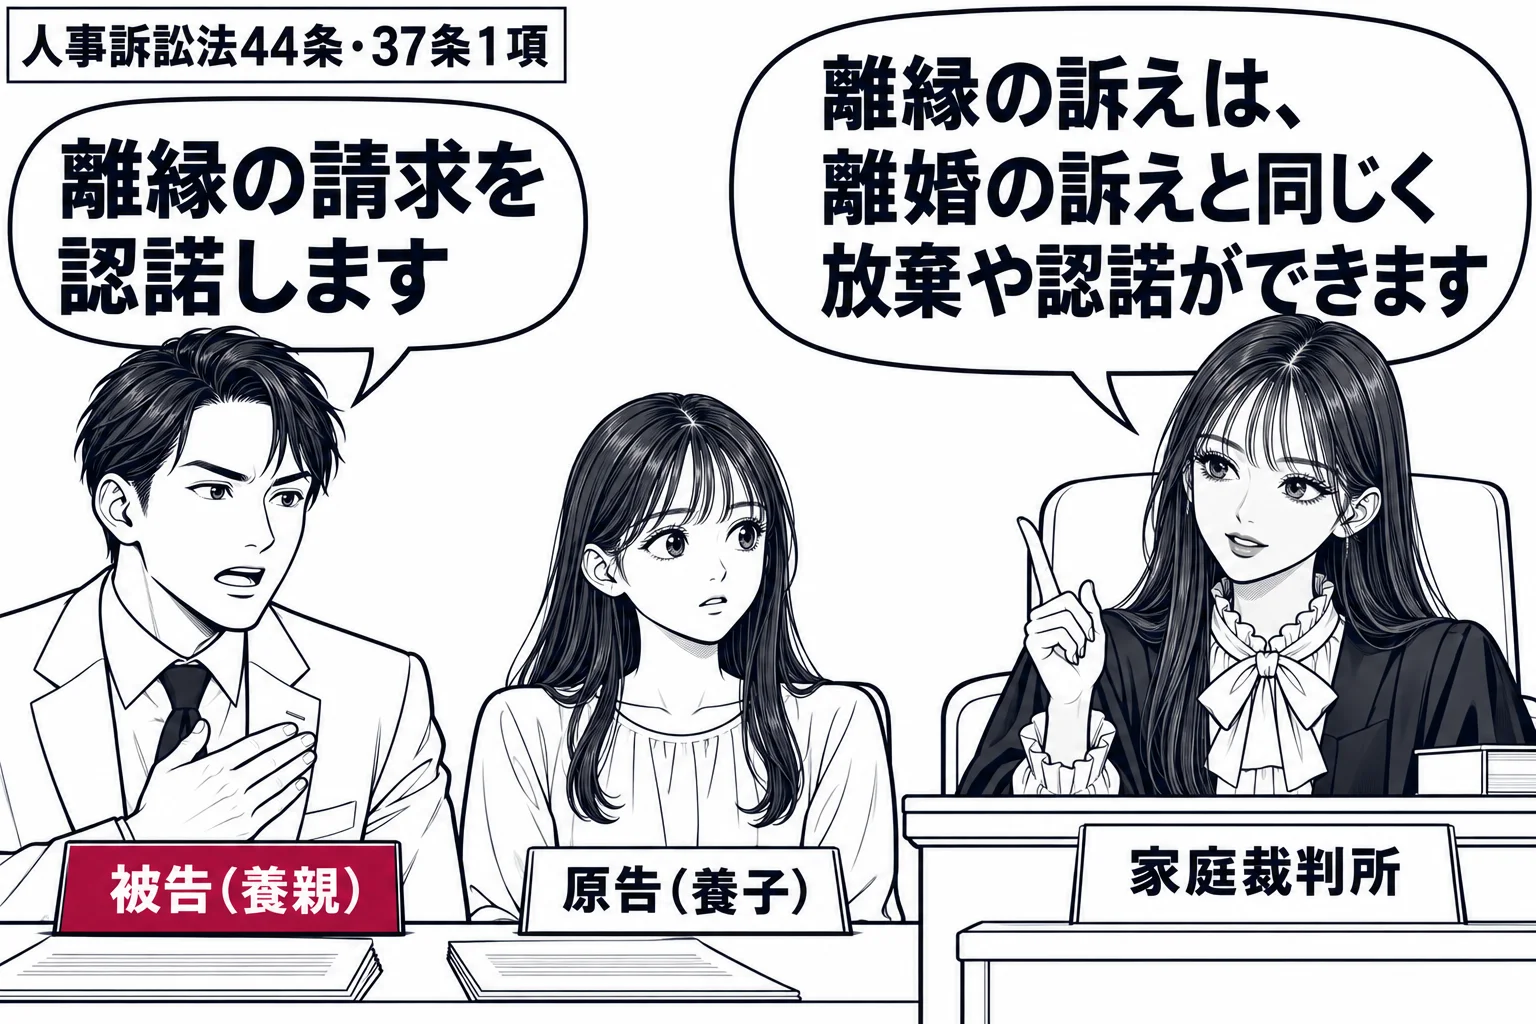
正しい。人事訴訟では請求の放棄・認諾が原則として許されないが(人事訴訟法19条2項)、離縁の訴えでは離婚の訴えと同じく許される(同法44条・37条1項)。
人事訴訟法19条2項は、人事訴訟では民事訴訟法266条・267条の請求の放棄・認諾の規定を適用しないと定める。身分関係は当事者だけでなく第三者や社会にもかかわるので、当事者の意思だけで判決と同じ効力を持つ結論を決めさせるのは適当でないからである。しかし、同法37条1項は離婚の訴えについて請求の放棄・認諾を認め(判決によらずに離婚を成立させる認諾には一定の制限がある)、同法44条はこれを離縁の訴えに準用する。離婚も離縁も、もともと当事者の協議によって成立させることができる身分関係であり(民法763条・811条1項)、当事者の意思による処分が認められている。そうであれば、訴訟の中で請求を放棄したり認諾したりして身分関係を決めることを禁じる理由はない。離縁の訴えでも放棄・認諾が許されるとする肢は正しい。
縁組の当事者は、その協議で、離縁をすることができる。
- 場:口頭弁論・弁論準備手続・和解の期日でする裁判所への陳述(266条1項)。訴訟外で認めても放棄・認諾にはならない
- 同意:放棄に被告の同意は要らない(取下げの261条2項のような規定はない)
- 条件:条件を付けられない。同時履行の抗弁や反対給付を付けて認めるのは認諾ではない
- 固有必要的共同訴訟:全員がしなければ効力がない(40条1項)
- 処分できない法律関係:人事訴訟では原則としてできない(人訴法19条2項)。離婚・離縁の訴えではできる(同法37条1項・44条)
- 効果:電子調書に記録されると確定判決と同一の効力を有する(267条1項)
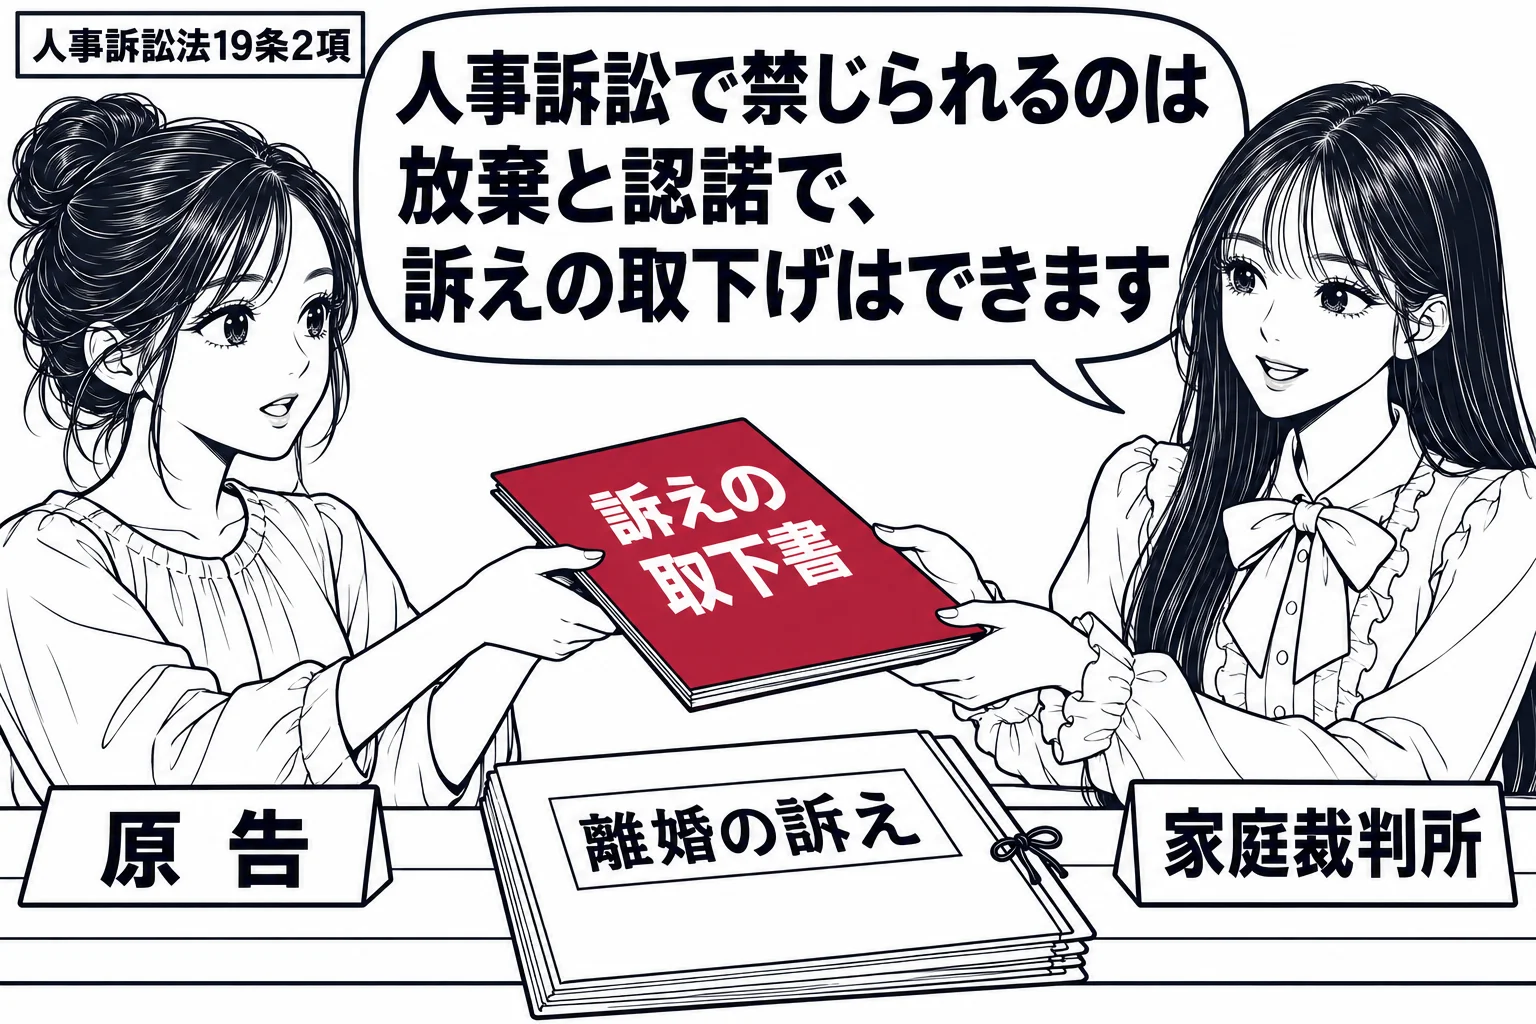
誤り。違うのは「訴えの取下げは許されない」の部分である。人事訴訟で排除されるのは請求の放棄・認諾であり(人事訴訟法19条2項)、訴えの取下げは許される。
人事訴訟では、身分関係が当事者だけでなく第三者や社会にもかかわることから処分権主義が制限され、請求の放棄・認諾の規定は適用されない(人事訴訟法19条2項)。放棄・認諾は確定判決と同一の効力を持ち、当事者の意思だけで身分関係を確定させてしまうからである。これに対し訴えの取下げは、訴訟係属を初めからなかったものとするだけで(262条1項)、身分関係については何も確定させず、実体的な法律関係に影響を与えない。人事訴訟でも、訴えを起こすかどうかが当事者に委ねられている以上、起こした訴えをやめることを禁じる理由はなく、人事訴訟法も訴えの取下げに関する民事訴訟法の規定を排除していない。人事訴訟で訴えの取下げが許されないとする肢は、放棄・認諾と取下げを混同しており、誤りである。
訴訟は、訴えの取下げがあった部分については、初めから係属していなかったものとみなす。
- 時期:判決が確定するまで、全部又は一部を取り下げられる(261条1項)。人事訴訟でもできる
- 同意:被告が本案について準備書面の提出・弁論準備手続での申述・口頭弁論をした後は被告の同意が要る(同条2項)。本案前の却下を求めただけなら不要
- 共同訴訟:通常共同訴訟(同時審判の申出があっても)では一部の被告に対する訴えだけを取り下げられる
- 擬制:双方欠席で1か月以内に期日指定の申立てがなければ取下げとみなす。控訴審では控訴の取下げとみなす(263条、292条2項)
- 再訴禁止:本案の終局判決後に取り下げた者は同一の訴えを提起できない。新たな利益や必要があれば同一の訴えに当たらない(262条2項、最判昭52.7.19)
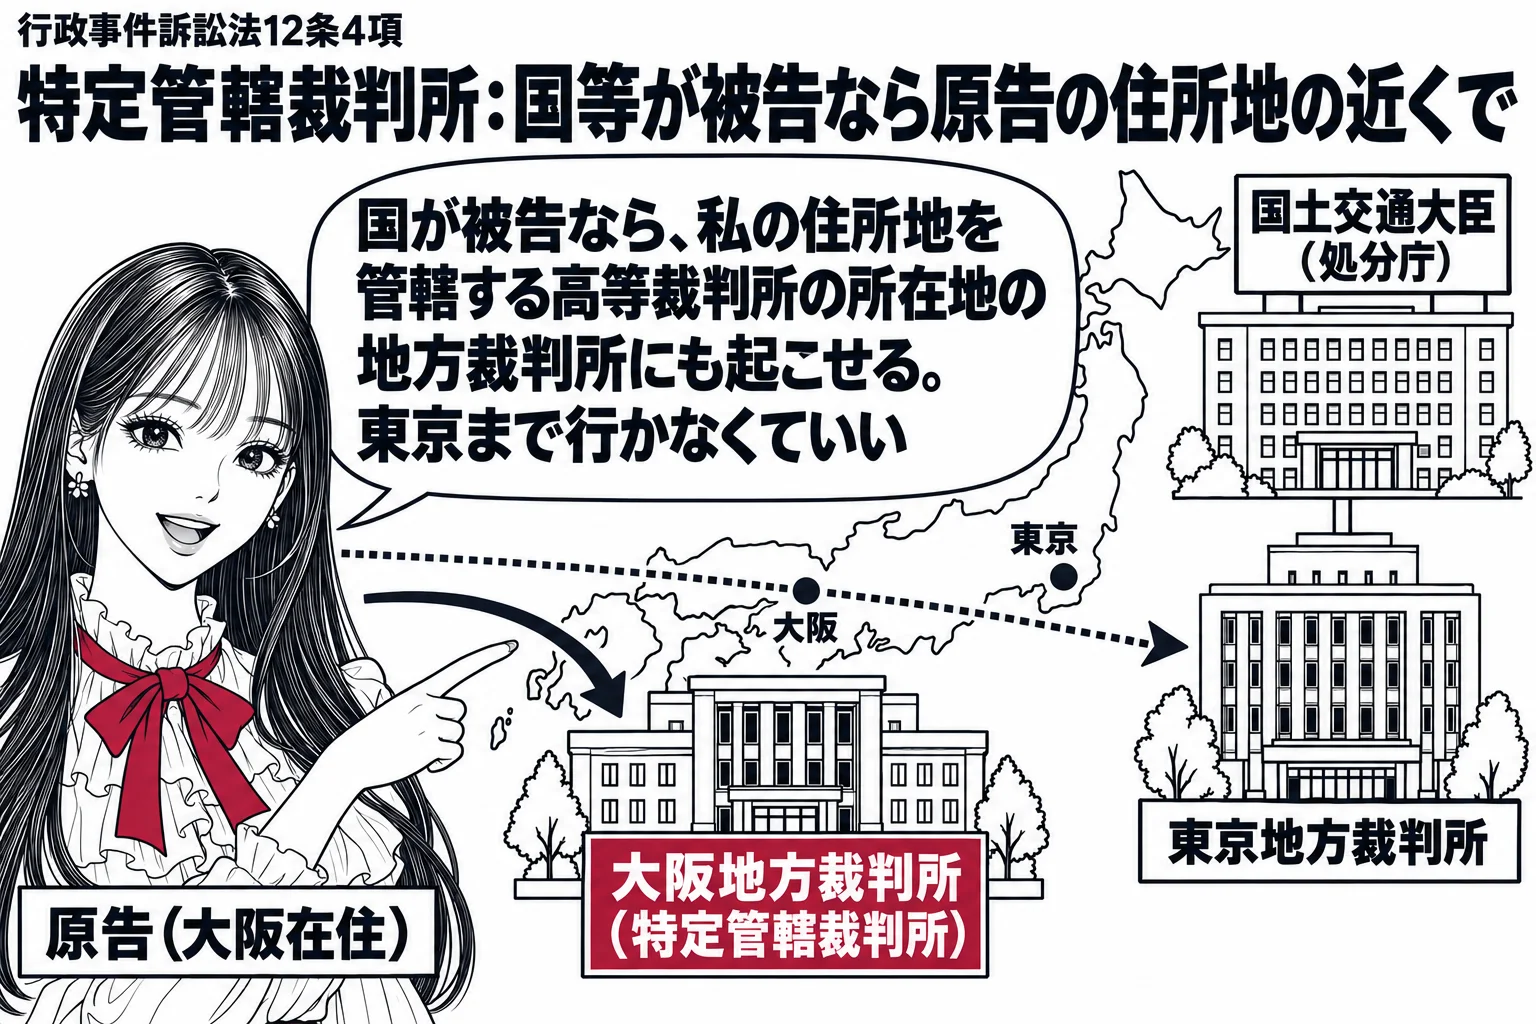
正しい。国を被告とする取消訴訟は、原告の普通裁判籍の所在地を管轄する高等裁判所の所在地を管轄する地方裁判所にも提起できるから、法定の管轄が合意管轄・応訴管轄以外にもある。
税務署長は国の機関であるから、所得税の更正処分の取消訴訟の被告は国である(行政事件訴訟法11条1項1号)。その土地管轄は、12条1項により被告の普通裁判籍の所在地又は処分をした行政庁の所在地を管轄する裁判所であり、国の普通裁判籍は法務省の所在地である東京都にあるから、東京地方裁判所と当該税務署長所在地の地方裁判所が原則の管轄裁判所になる。しかし平成16年の改正で新設された12条4項は、国又は独立行政法人等を被告とする取消訴訟は、原告の普通裁判籍の所在地を管轄する高等裁判所の所在地を管轄する地方裁判所(特定管轄裁判所)にも提起することができると定めた。国を相手に争う原告に遠隔地まで出向く負担を負わせないためである。したがって、たとえば税務署が仙台市にあり原告が福岡市に住む場合には、原告は福岡地方裁判所に取消訴訟を提起できる。このように東京地方裁判所と税務署長所在地の地方裁判所以外の地方裁判所に管轄が法定されている場合があるから、本肢のとおり、合意管轄や応訴管轄による場合以外にもある。
国又は独立行政法人通則法第二条第一項に規定する独立行政法人若しくは別表に掲げる法人を被告とする取消訴訟は、原告の普通裁判籍の所在地を管轄する高等裁判所の所在地を管轄する地方裁判所(次項において「特定管轄裁判所」という。)にも、提起することができる。
- 原則: 被告の普通裁判籍の所在地の裁判所、又は処分・裁決をした行政庁の所在地の裁判所(1項)
- 土地の収用や鉱業権の設定など不動産・特定の場所に係る処分は、その不動産・場所の所在地の裁判所にも(2項)
- 処分に関し事案の処理に当たった下級行政機関の所在地の裁判所にも(3項)
- 国・独立行政法人等が被告なら、原告の普通裁判籍所在地を管轄する高裁の所在地の地裁(特定管轄裁判所)にも(4項)。他の裁判所に同一処分の訴訟が係属していれば移送できる(5項)