1普通地方公共団体の住民は、当該普通地方公共団体の長若しくは委員会若しくは委員又は当該普通地方公共団体の職員について、違法若しくは不当な公金の支出、財産の取得、管理若しくは処分、契約の締結若しくは履行若しくは債務その他の義務の負担がある(当該行為がなされることが相当の確実さをもつて予測される場合を含む。)と認めるとき、又は違法若しくは不当に公金の賦課若しくは徴収若しくは財産の管理を怠る事実(以下「怠る事実」という。)があると認めるときは、これらを証する書面を添え、監査委員に対し、監査を求め、当該行為を防止し、若しくは是正し、若しくは当該怠る事実を改め、又は当該行為若しくは怠る事実によつて当該普通地方公共団体の被つた損害を補塡するために必要な措置を講ずべきことを請求することができる。
2前項の規定による請求は、当該行為のあつた日又は終わつた日から一年を経過したときは、これをすることができない。ただし、正当な理由があるときは、この限りでない。
3第一項の規定による請求があつたときは、監査委員は、直ちに当該請求の要旨を当該普通地方公共団体の議会及び長に通知しなければならない。
4第一項の規定による請求があつた場合において、当該行為が違法であると思料するに足りる相当な理由があり、当該行為により当該普通地方公共団体に生ずる回復の困難な損害を避けるため緊急の必要があり、かつ、当該行為を停止することによつて人の生命又は身体に対する重大な危害の発生の防止その他公共の福祉を著しく阻害するおそれがないと認めるときは、監査委員は、当該普通地方公共団体の長その他の執行機関又は職員に対し、理由を付して次項の手続が終了するまでの間当該行為を停止すべきことを勧告することができる。この場合において、監査委員は、当該勧告の内容を第一項の規定による請求人(以下この条において「請求人」という。)に通知するとともに、これを公表しなければならない。
5第一項の規定による請求があつた場合には、監査委員は、監査を行い、当該請求に理由がないと認めるときは、理由を付してその旨を書面により請求人に通知するとともに、これを公表し、当該請求に理由があると認めるときは、当該普通地方公共団体の議会、長その他の執行機関又は職員に対し期間を示して必要な措置を講ずべきことを勧告するとともに、当該勧告の内容を請求人に通知し、かつ、これを公表しなければならない。
6前項の規定による監査委員の監査及び勧告は、第一項の規定による請求があつた日から六十日以内に行わなければならない。
7監査委員は、第五項の規定による監査を行うに当たつては、請求人に証拠の提出及び陳述の機会を与えなければならない。
8監査委員は、前項の規定による陳述の聴取を行う場合又は関係のある当該普通地方公共団体の長その他の執行機関若しくは職員の陳述の聴取を行う場合において、必要があると認めるときは、関係のある当該普通地方公共団体の長その他の執行機関若しくは職員又は請求人を立ち会わせることができる。
9第五項の規定による監査委員の勧告があつたときは、当該勧告を受けた議会、長その他の執行機関又は職員は、当該勧告に示された期間内に必要な措置を講ずるとともに、その旨を監査委員に通知しなければならない。この場合において、監査委員は、当該通知に係る事項を請求人に通知するとともに、これを公表しなければならない。
10普通地方公共団体の議会は、第一項の規定による請求があつた後に、当該請求に係る行為又は怠る事実に関する損害賠償又は不当利得返還の請求権その他の権利の放棄に関する議決をしようとするときは、あらかじめ監査委員の意見を聴かなければならない。
11第四項の規定による勧告、第五項の規定による監査及び勧告並びに前項の規定による意見についての決定は、監査委員の合議によるものとする。
この条文の過去問 5問
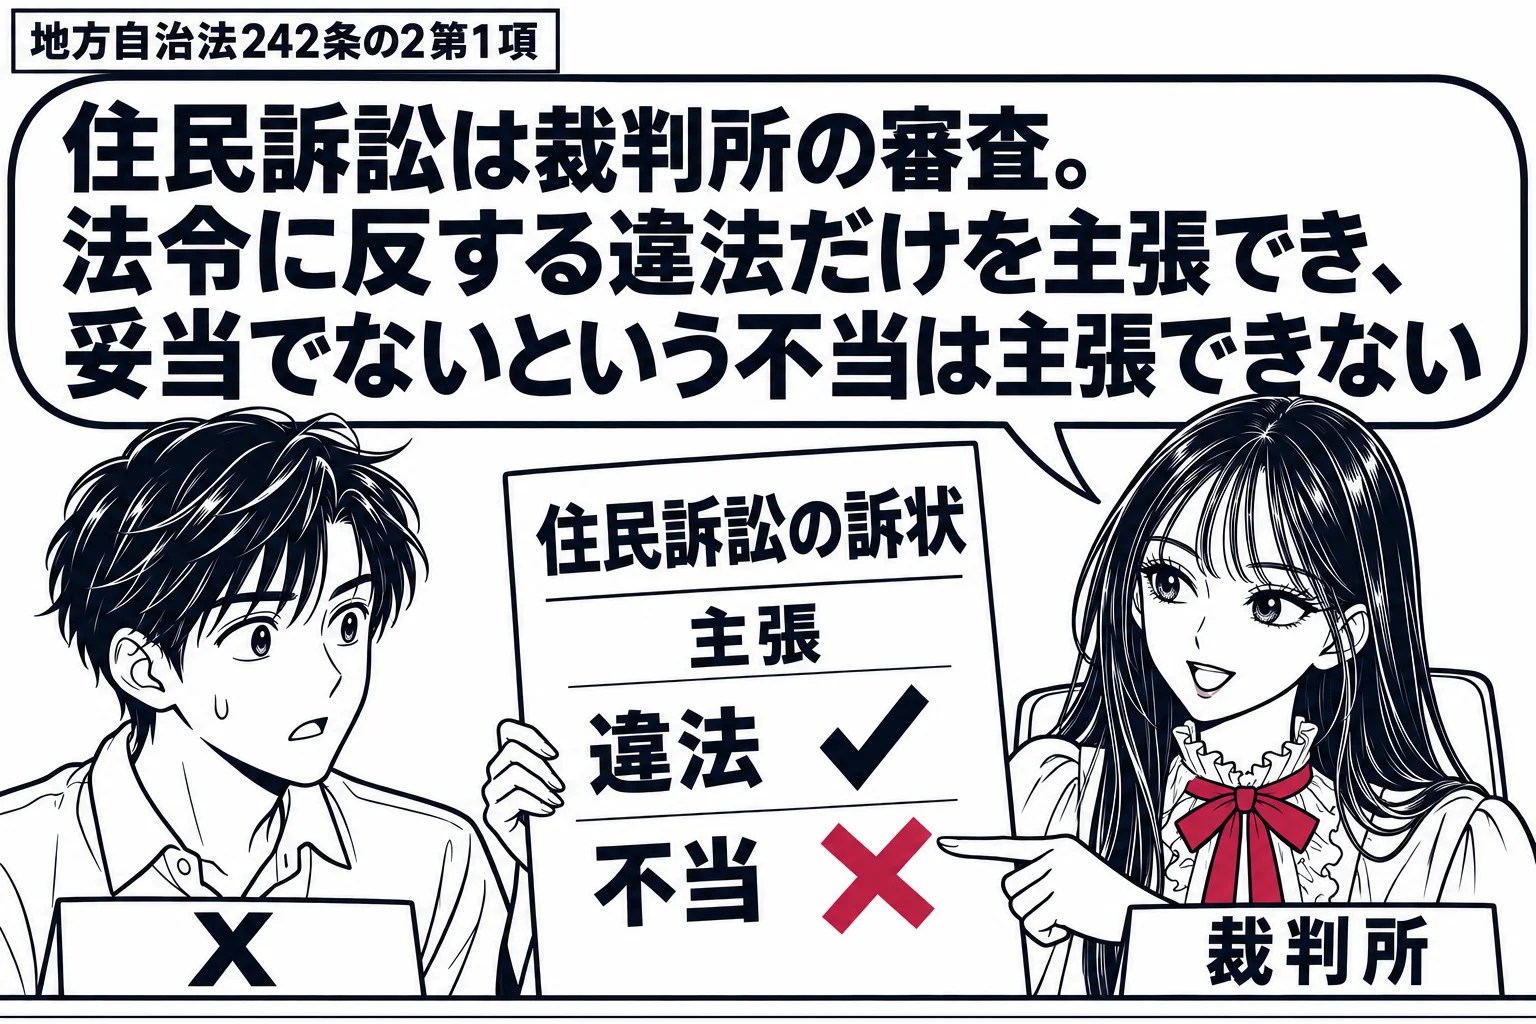
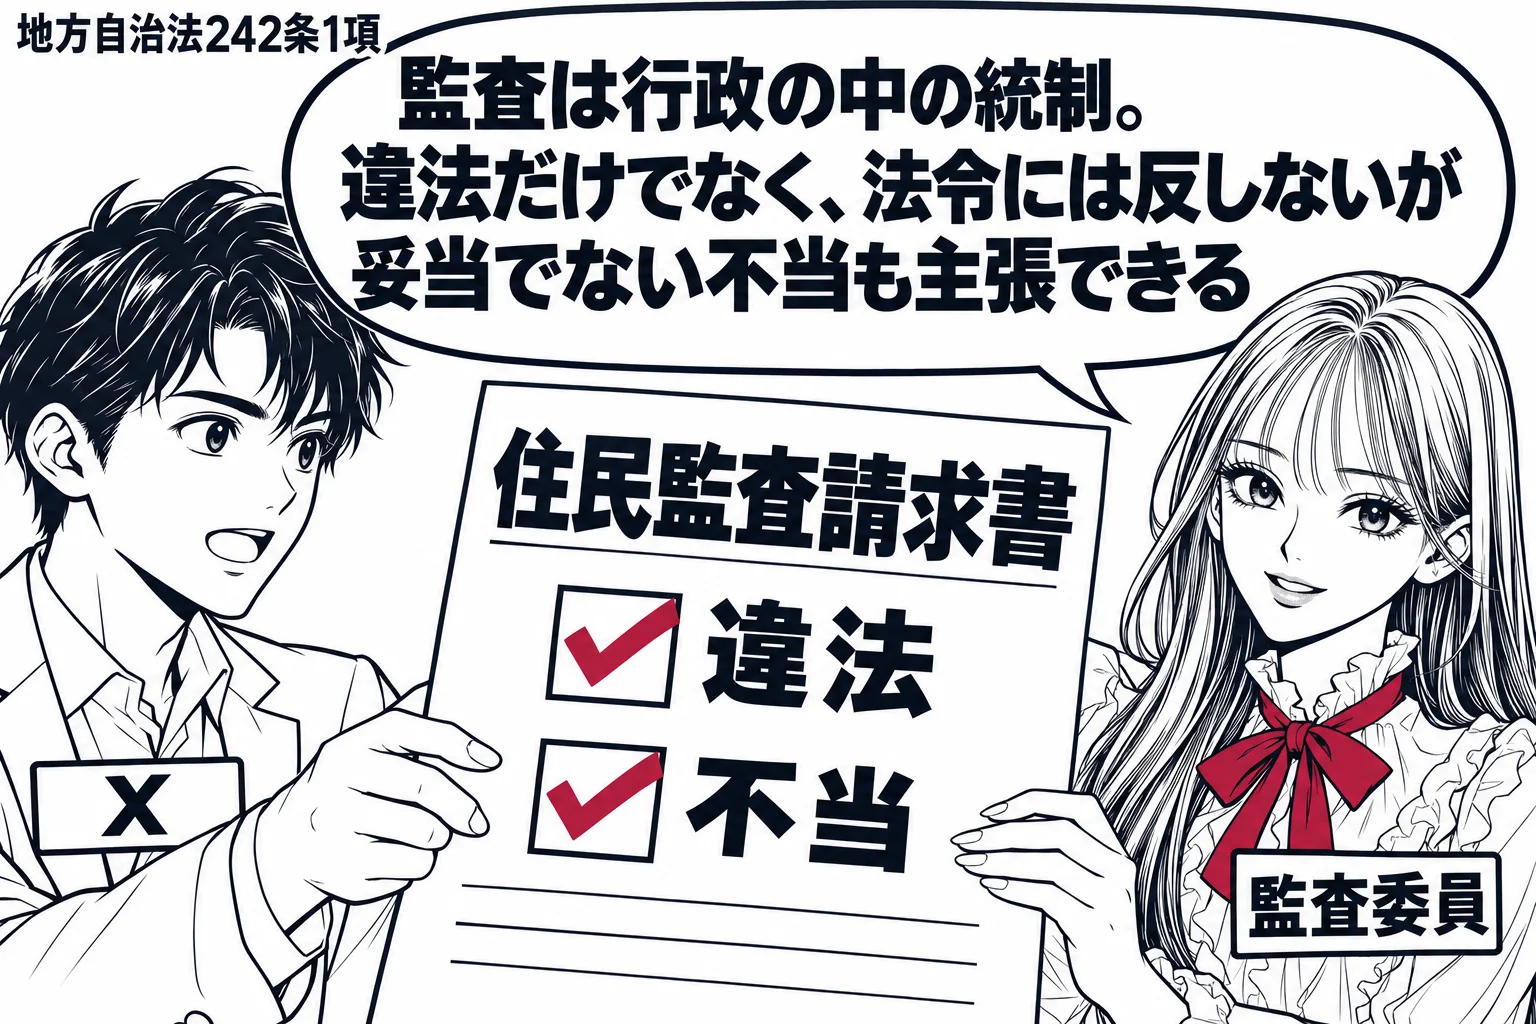
誤り。違うのは「それが不当なものであると主張することはできない」の部分である。住民監査請求は、違法な財務会計上の行為だけでなく不当な行為も対象とする。
地方自治法242条1項は、普通地方公共団体の住民は、当該普通地方公共団体の長若しくは委員会若しくは委員又は当該普通地方公共団体の職員について、違法若しくは不当な公金の支出、財産の取得・管理・処分、契約の締結・履行、債務その他の義務の負担があると認めるとき、又は違法若しくは不当に公金の賦課・徴収若しくは財産の管理を怠る事実があると認めるときは、監査委員に対し監査を求め、必要な措置を講ずべきことを請求することができると定める。監査委員による監査は行政内部の統制であるから、審査請求と同じように、法令に違反する違法の場合に限らず、法令には反しないが裁量の行使として妥当でない不当の場合まで対象にできる。これに対し、住民訴訟は裁判所による統制であるため、242条の2第1項は対象を違法な行為又は怠る事実に限っており、不当は主張できない。監査請求と住民訴訟の対象の違いは、行政の内部統制と司法審査の役割の違いから生じている。本肢は住民訴訟の対象の限定を監査請求に持ち込んでいる点で誤りである。
普通地方公共団体の住民は、当該普通地方公共団体の長若しくは委員会若しくは委員又は当該普通地方公共団体の職員について、違法若しくは不当な公金の支出、財産の取得、管理若しくは処分、契約の締結若しくは履行若しくは債務その他の義務の負担がある(当該行為がなされることが相当の確実さをもって予測される場合を含む。)と認めるとき、又は違法若しくは不当に公金の賦課若しくは徴収若しくは財産の管理を怠る事実(以下「怠る事実」という。)があると認めるときは、これらを証する書面を添え、監査委員に対し、監査を求め、当該行為を防止し、若しくは是正し、若しくは当該怠る事実を改め、又は当該行為若しくは怠る事実によって当該普通地方公共団体の被った損害を補塡するために必要な措置を講ずべきことを請求することができる。
| 住民監査請求(242条) | 住民訴訟(242条の2) | |
|---|---|---|
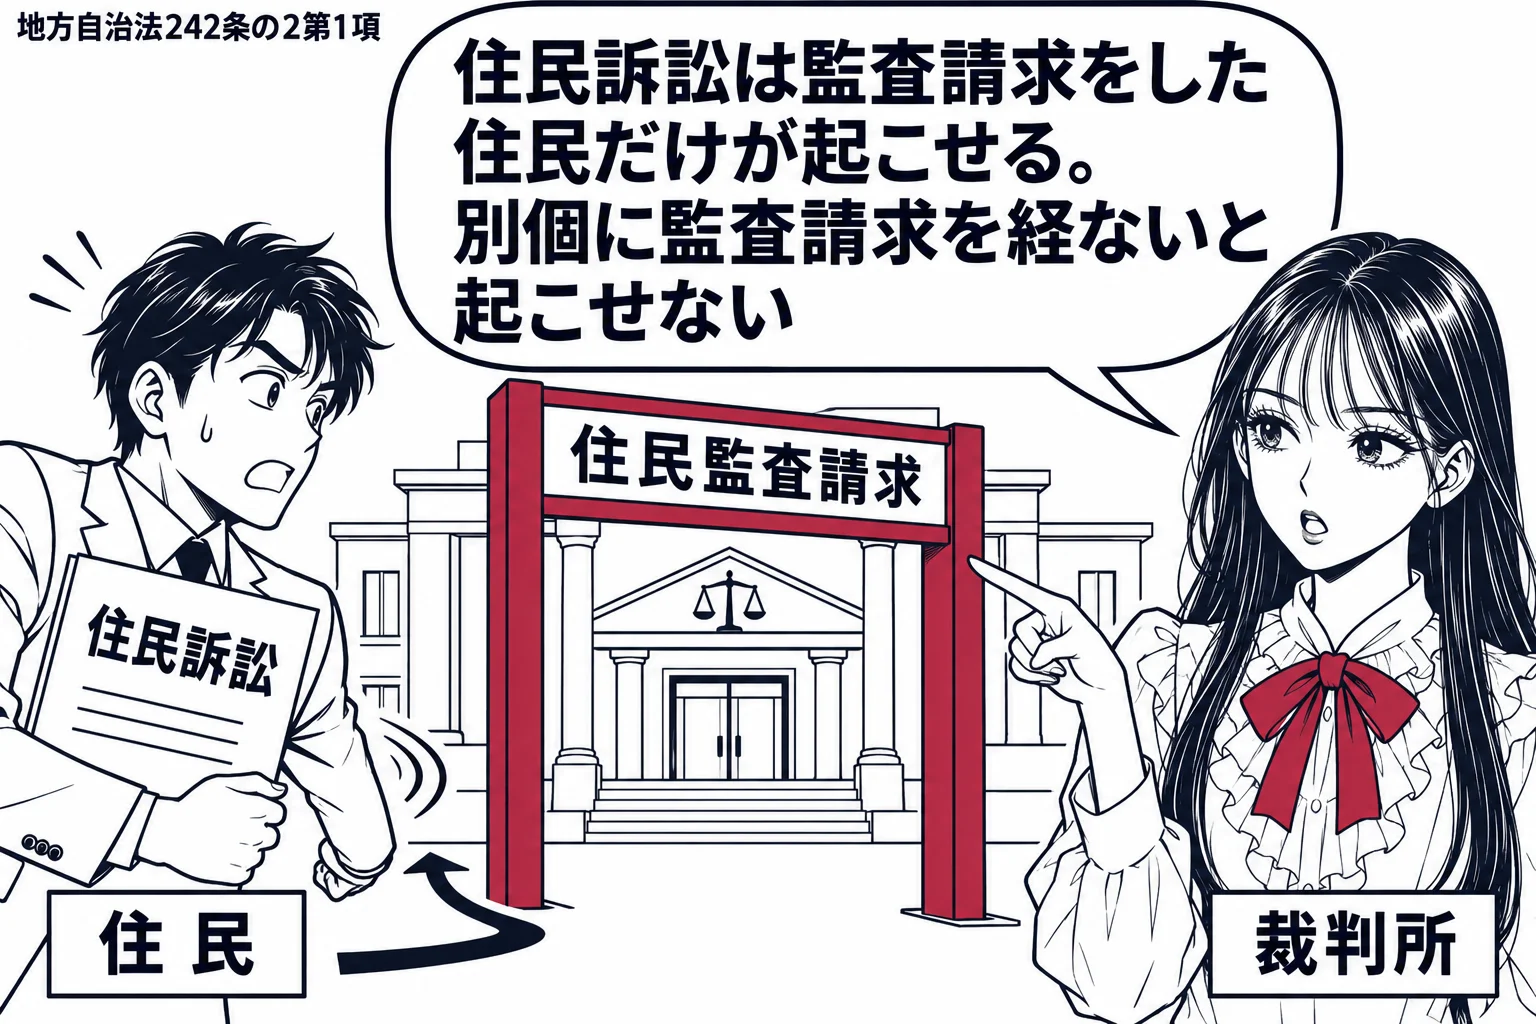
| 請求できる者 | 住民(1人でも可。法人も可) | 監査請求をした住民 |
| 対象 | 違法又は不当な財務会計上の行為・怠る事実 | 違法な財務会計上の行為・怠る事実のみ |
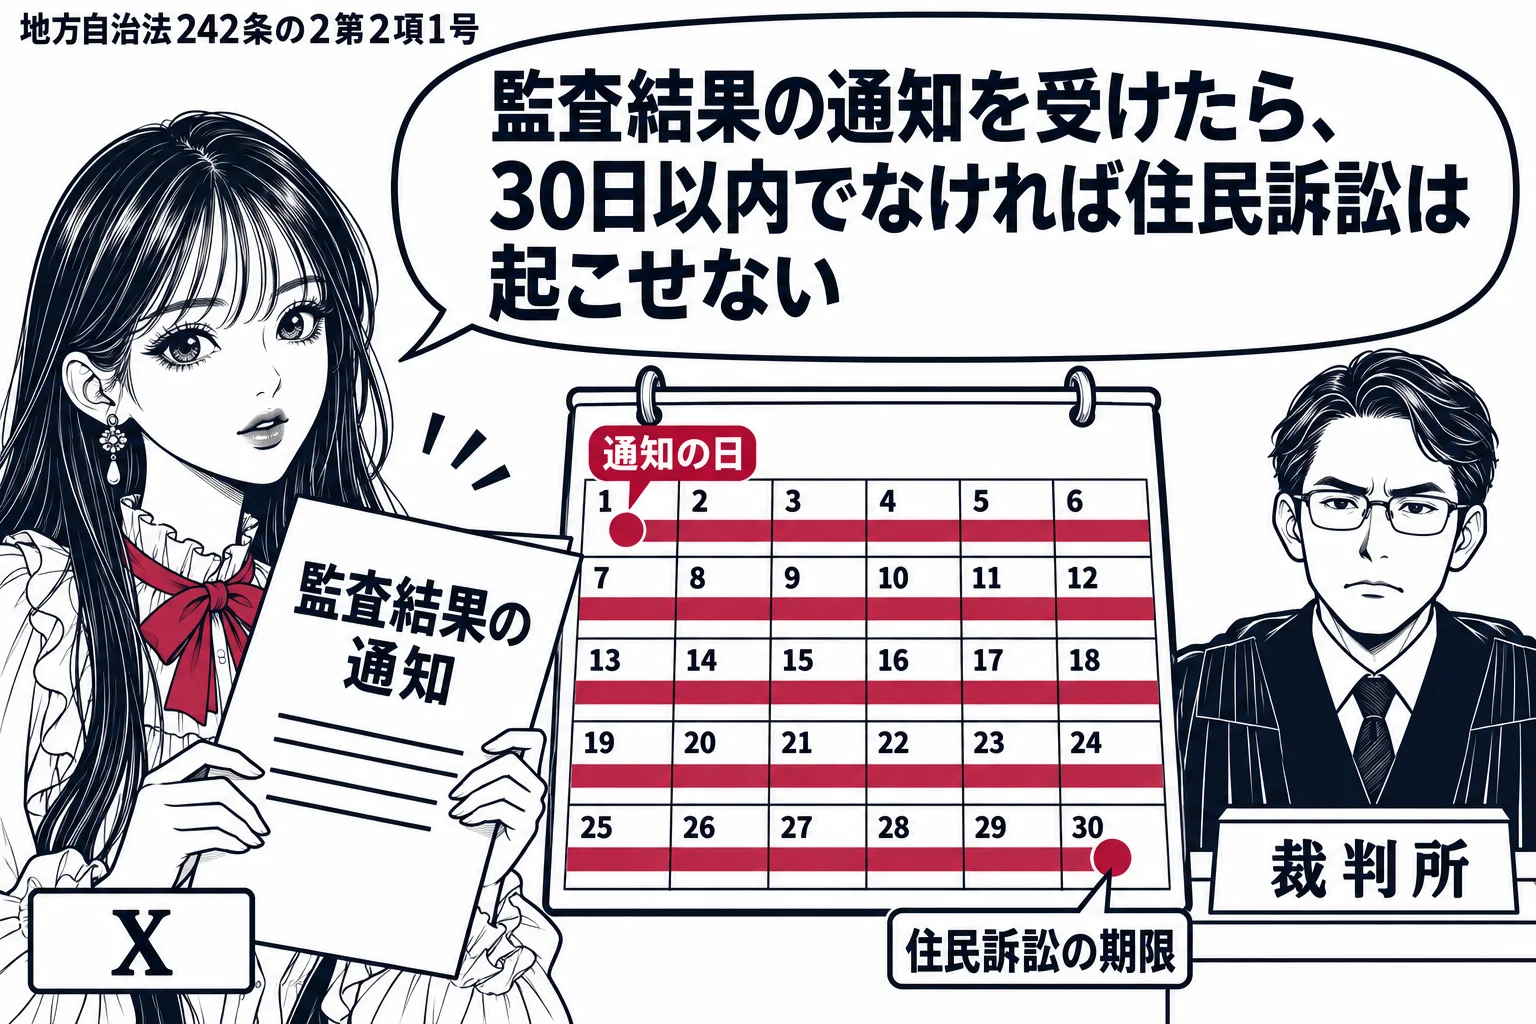
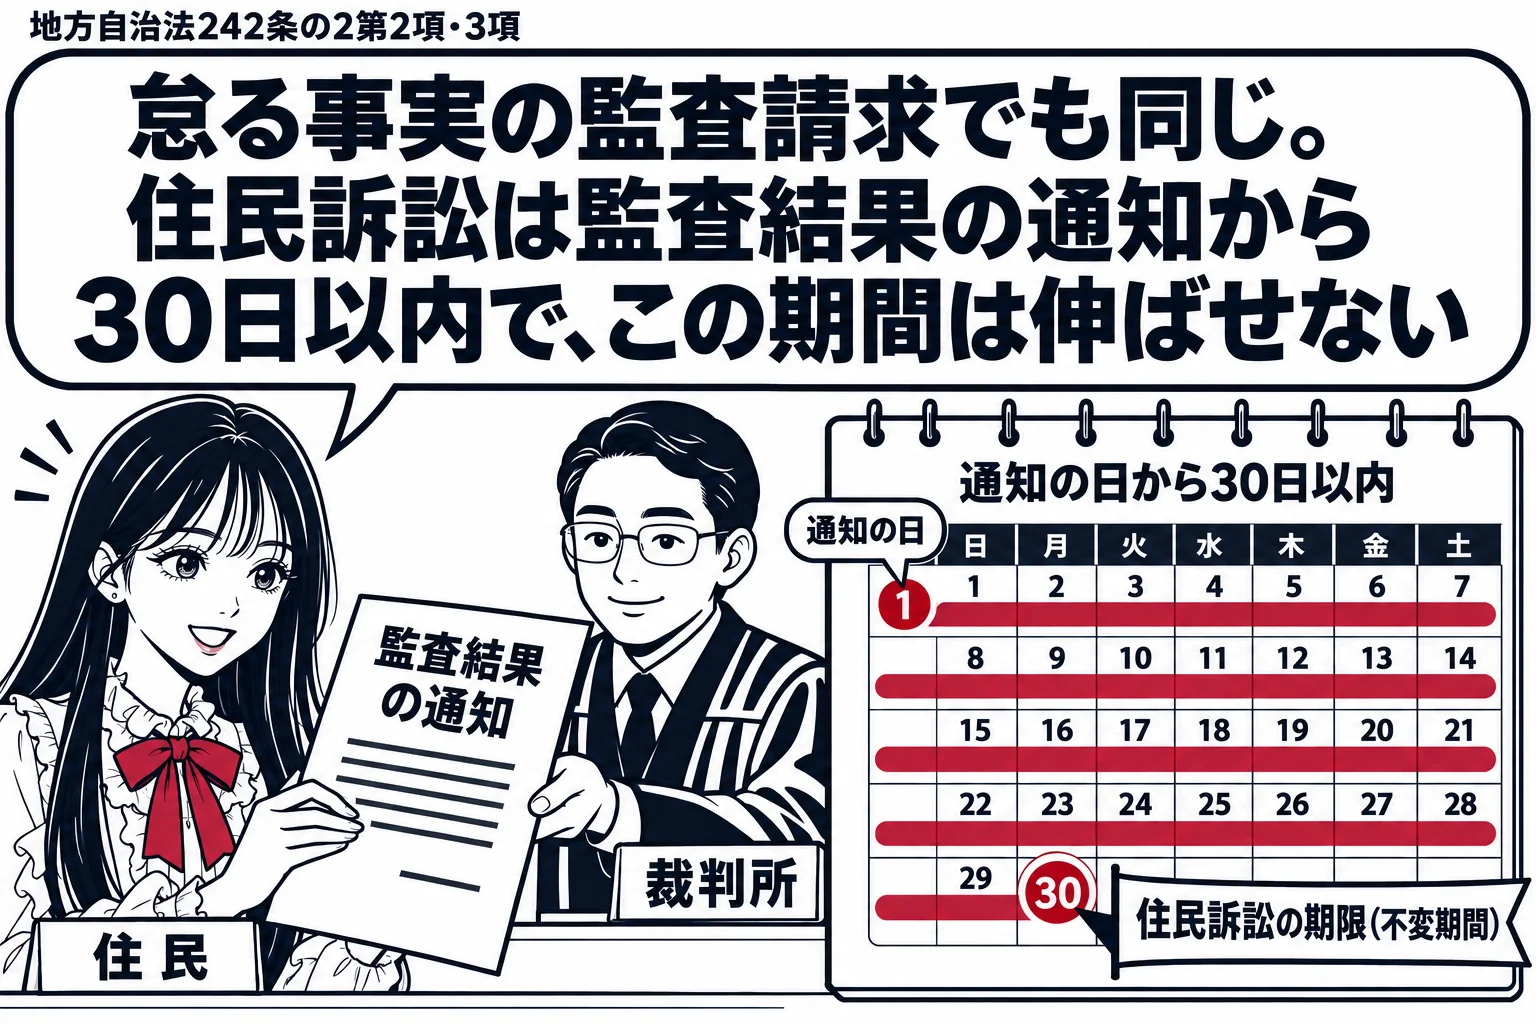
| 期間 | 行為のあった日又は終わった日から1年以内(正当な理由があるときを除く) | 監査結果・勧告の通知から30日以内など(2項各号) |
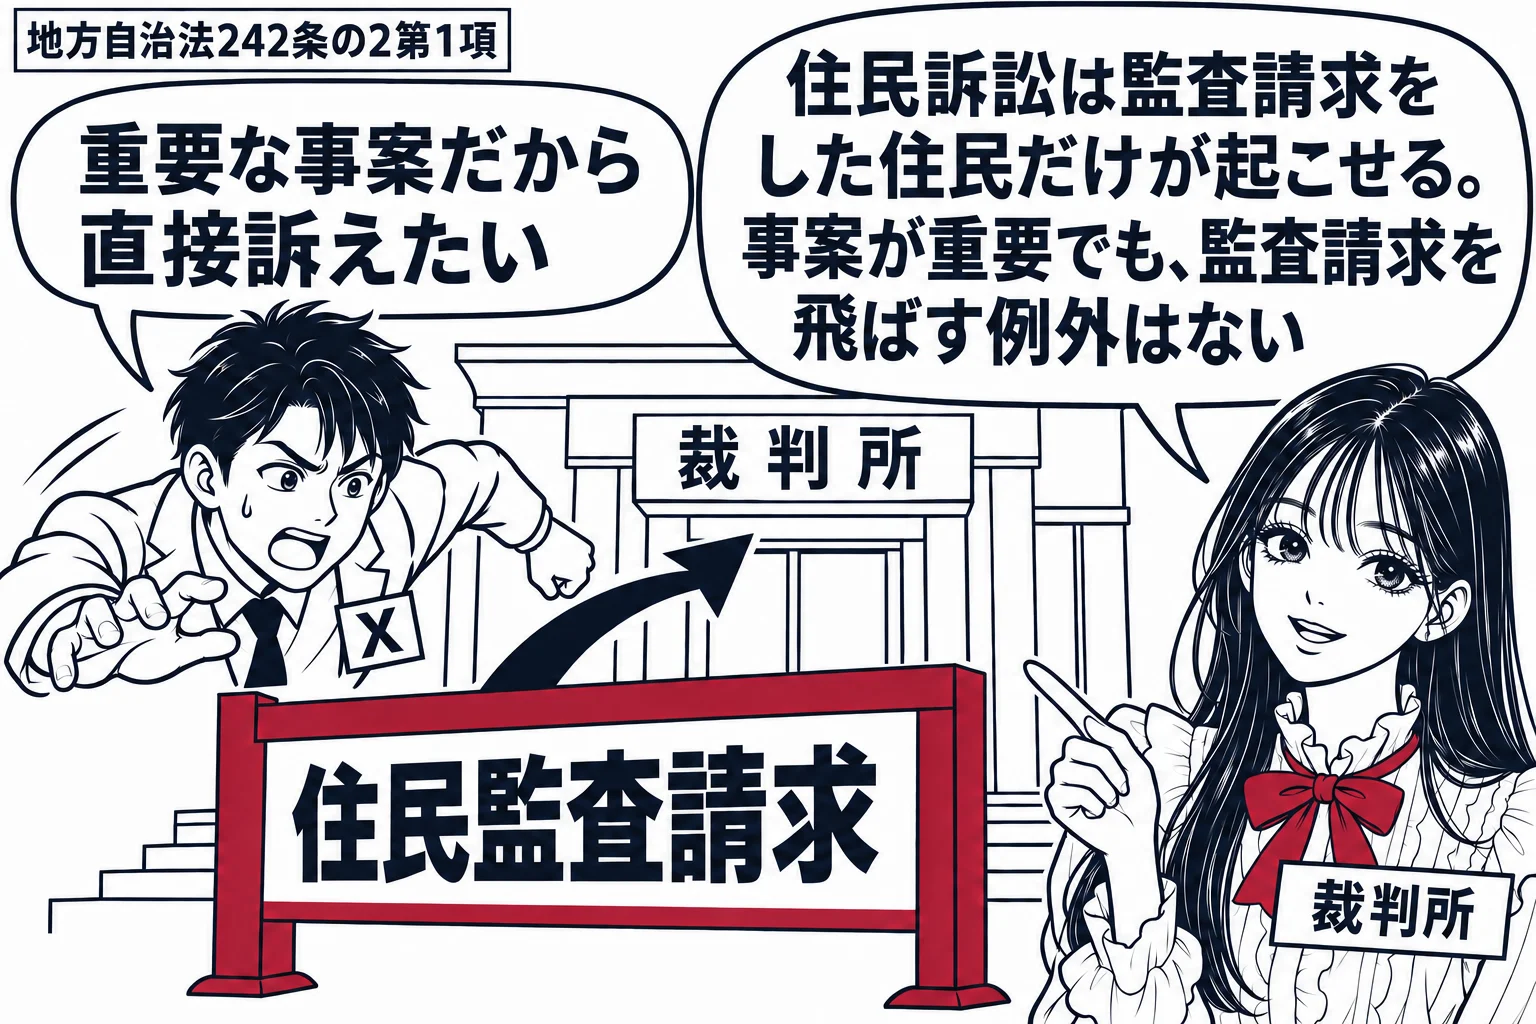
| 前置 | 不要 | 監査請求を経ることが必要(監査請求前置主義) |
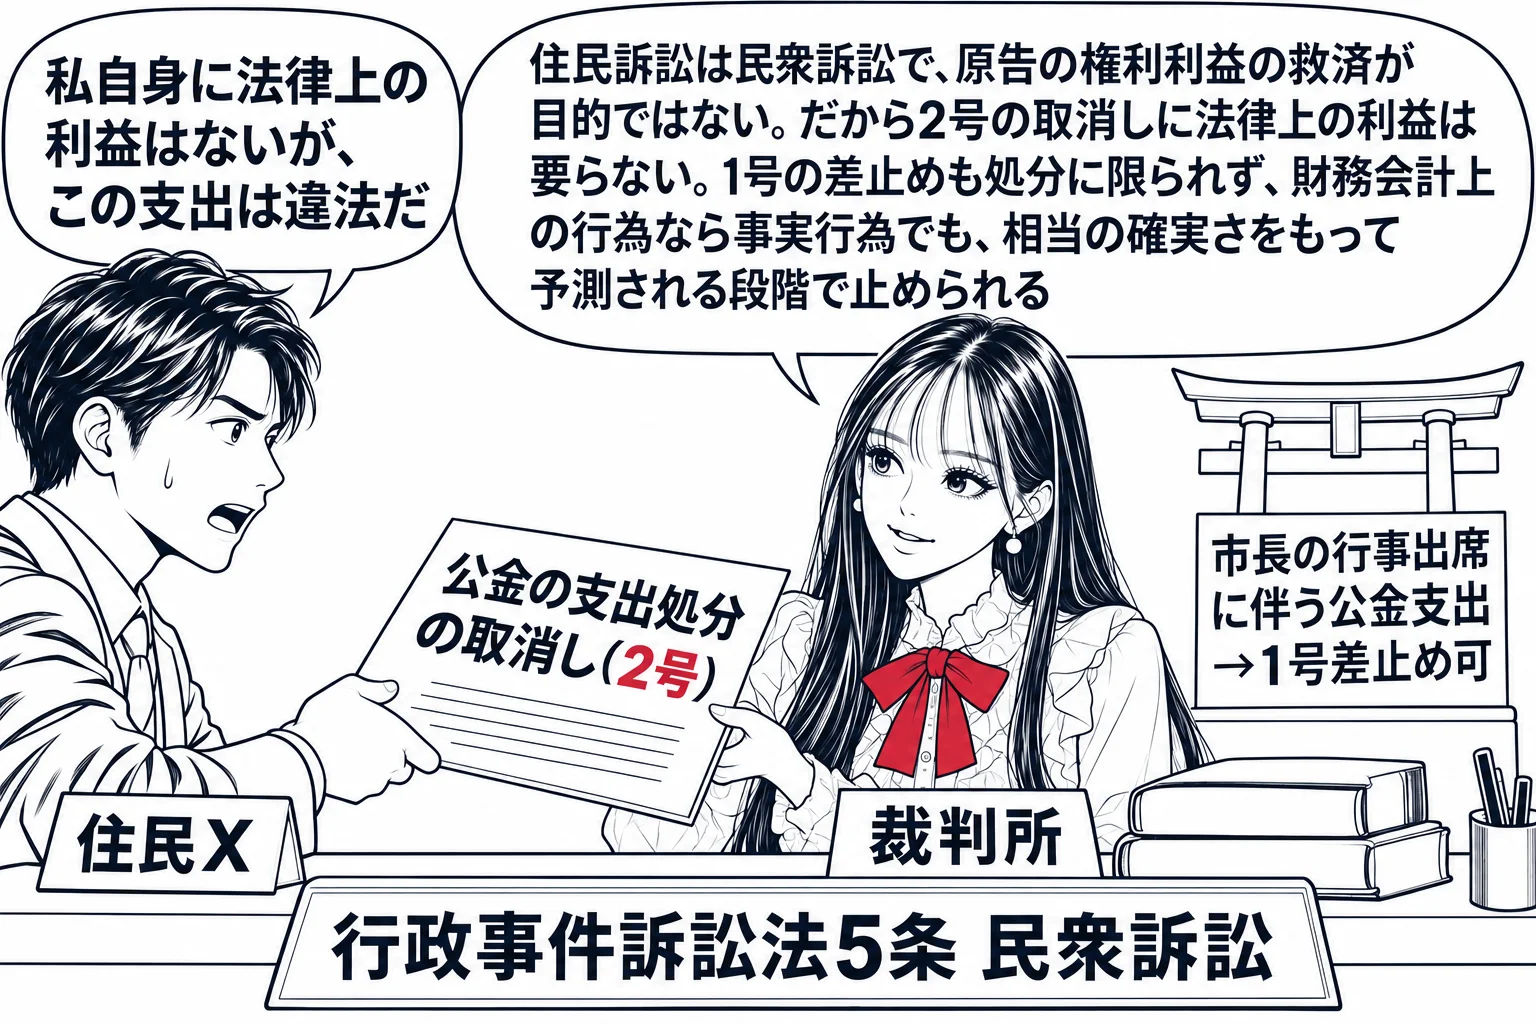
| 請求の内容 | 監査と、防止・是正・損害補塡のために必要な措置 | 1号差止め、2号取消し・無効確認、3号怠る事実の違法確認、4号損害賠償・不当利得返還の請求を求める請求 |
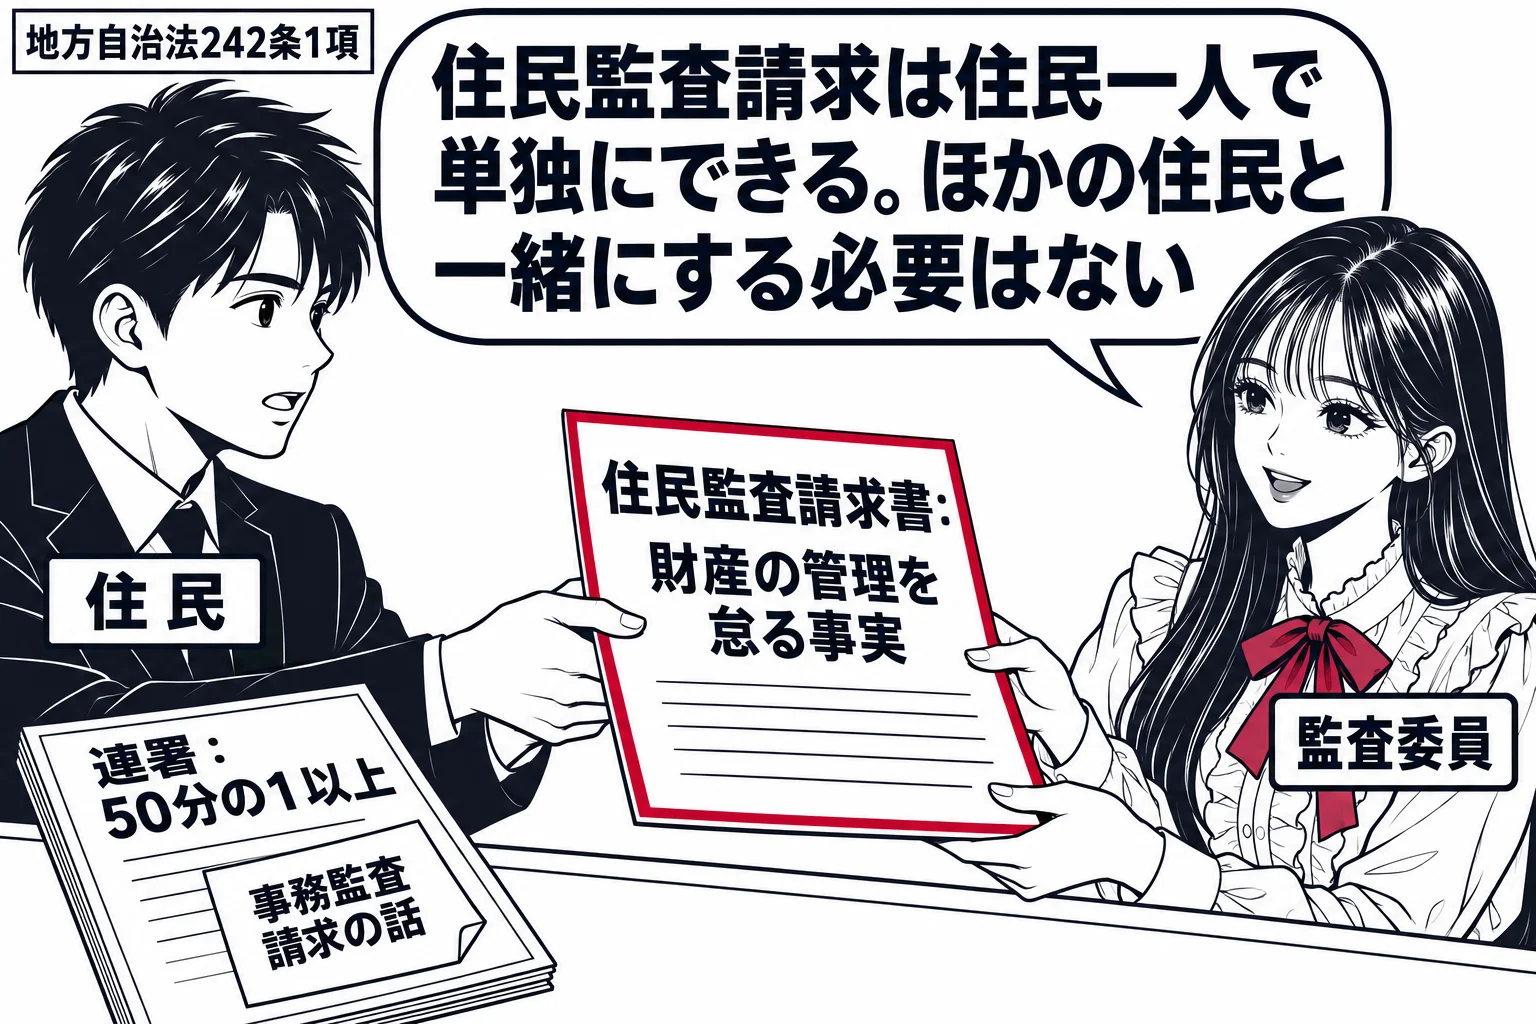
誤り。違うのは「住民は,一定の数の他の住民とともに,これをする必要がある」の部分であり、住民監査請求は住民が一人でも単独ですることができる(地方自治法242条1項)。
地方自治法242条1項は、普通地方公共団体の住民は、長や職員について違法若しくは不当な財務会計上の行為や、公金の賦課若しくは徴収若しくは財産の管理を怠る事実があると認めるときは、これらを証する書面を添えて監査委員に監査を求め、必要な措置を講ずべきことを請求することができると定める。請求権者は住民であり、人数の要件は置かれていないから、住民は一人で単独に請求できる。これに対し、同法75条1項の事務監査請求は、地方公共団体の事務の執行全般を対象とするため、選挙権を有する者の総数の50分の1以上の者の連署を要件としている。住民監査請求が単独でできるのは、対象を財務会計上の行為と怠る事実に限定し、住民一人ひとりが地方公共団体の財産を守る監視者としての役割を果たすことを認めた制度だからである。
普通地方公共団体の住民は、当該普通地方公共団体の長若しくは委員会若しくは委員又は当該普通地方公共団体の職員について、違法若しくは不当な公金の支出、財産の取得、管理若しくは処分、契約の締結若しくは履行若しくは債務その他の義務の負担がある(略)と認めるとき、又は違法若しくは不当に公金の賦課若しくは徴収若しくは財産の管理を怠る事実(略)があると認めるときは、これらを証する書面を添え、監査委員に対し、監査を求め、当該行為を防止し、若しくは是正し、若しくは当該怠る事実を改め、又は当該行為若しくは怠る事実によつて当該普通地方公共団体の被つた損害を補塡するために必要な措置を講ずべきことを請求することができる。
| 住民監査請求(242条) | 事務監査請求(75条) | |
|---|---|---|
| 請求権者 | 住民(一人でも可、法人も可) | 選挙権を有する者の総数の50分の1以上の連署 |
| 対象 | 財務会計上の行為と怠る事実(違法・不当) | 地方公共団体の事務の執行全般 |
| 期間制限 | 行為のあった日又は終わった日から1年(正当な理由があれば例外)。怠る事実には原則適用なし | なし |
| 後続手続 | 結果に不服なら住民訴訟(242条の2) | 住民訴訟には接続しない |
正しい。財産の管理を怠る事実について適法な住民監査請求をした住民は、当該執行機関又は職員を被告として怠る事実の違法確認を求める住民訴訟を提起できる(地方自治法242条の2第1項3号)。
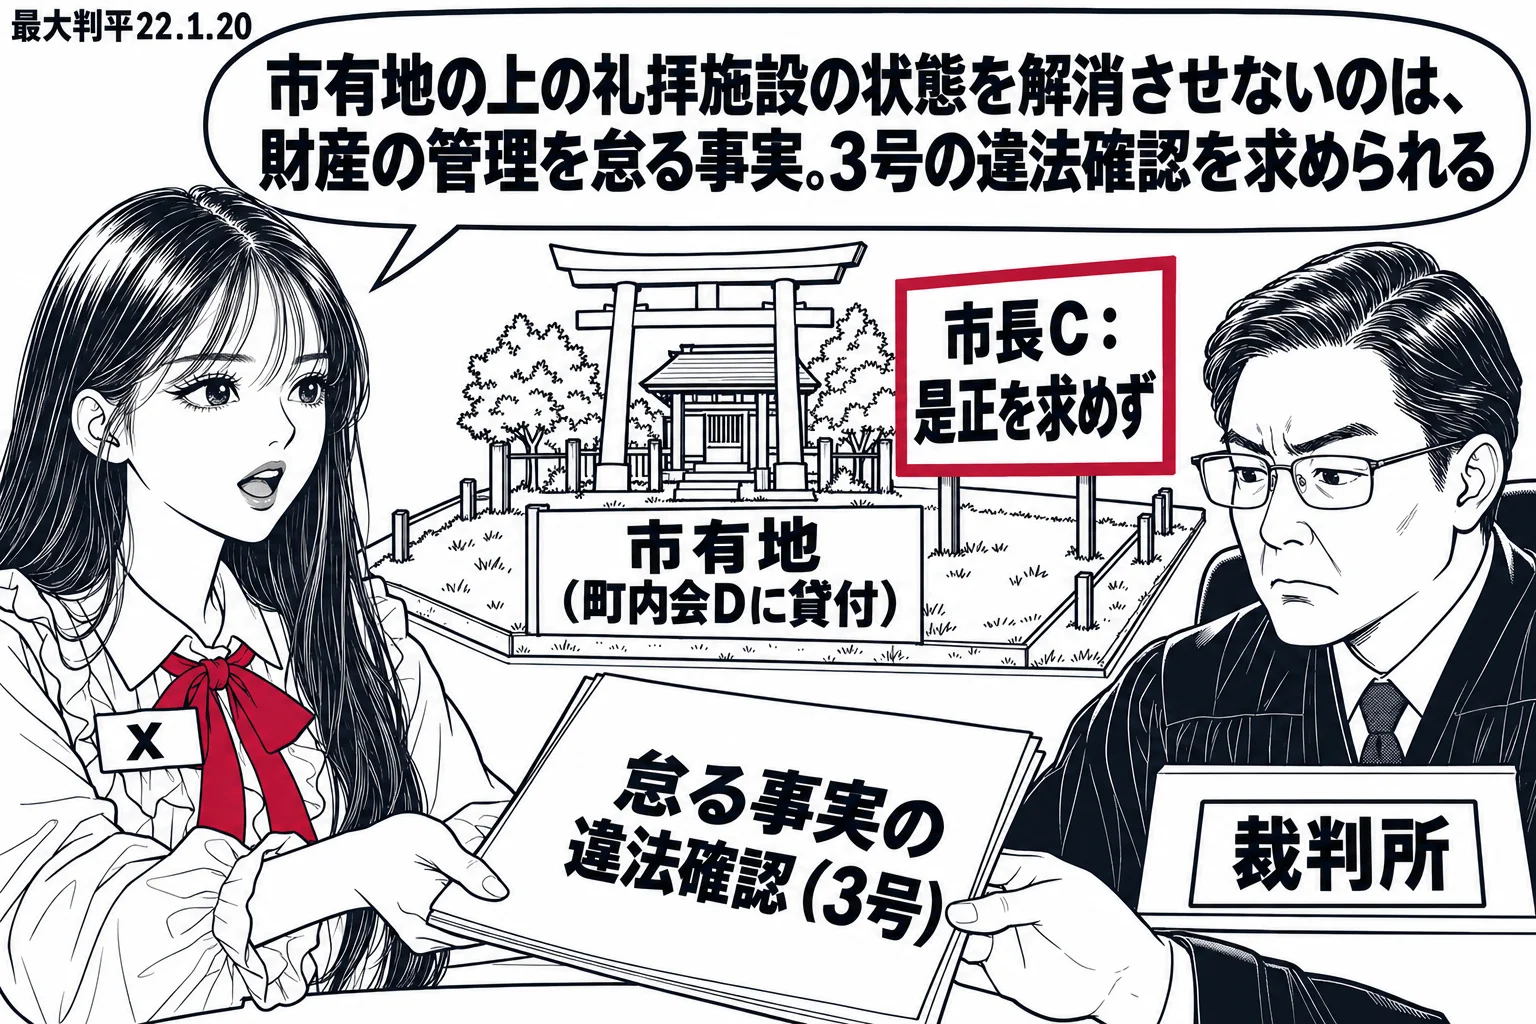
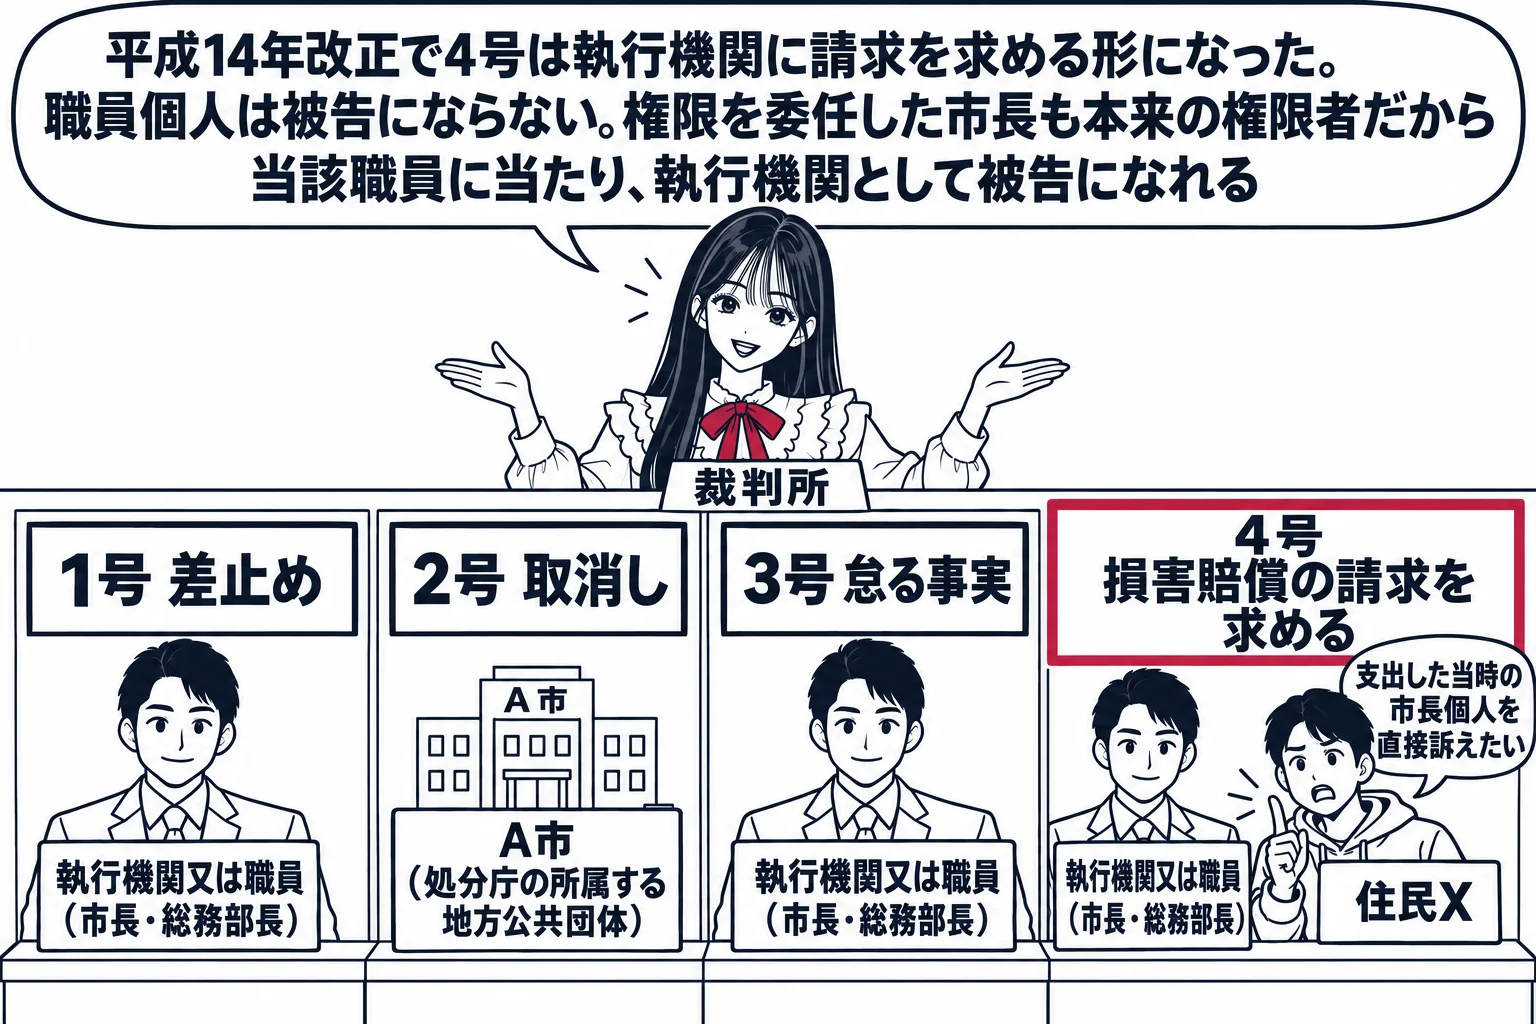
地方自治法242条の2第1項は、住民監査請求をした住民が、監査の結果等に不服があるときなどに、裁判所に対し、当該執行機関又は職員に対する四つの請求をすることができると定める。このうち3号は、当該執行機関又は職員に対する当該怠る事実の違法確認の請求である。地方公共団体の土地をAが権原なく使用していることが判明していながら、長が明渡しや使用料相当額の請求をせずに放置していることは、財産の管理を怠る事実に当たる。この場合、住民は3号請求として、長又は関係する権限を有する職員を被告に、怠る事実が違法であることの確認を求めることができる。3号の被告は執行機関又は職員そのものであり、2号のように地方公共団体を被告とするのではない。怠る事実は継続する不作為であるため、監査請求の1年の期間制限は原則として及ばず、確認判決が確定すれば長は判決の趣旨に従って財産管理の是正を求められる。
普通地方公共団体の住民は、前条第一項の規定による請求をした場合において、同条第五項の規定による監査委員の監査の結果若しくは勧告若しくは同条第九項の規定による普通地方公共団体の議会、長その他の執行機関若しくは職員の措置に不服があるとき(略)は、裁判所に対し、当該執行機関又は職員に対する次に掲げる請求をすることができる。(略)三 当該執行機関又は職員に対する当該怠る事実の違法確認の請求
- 1号請求:当該執行機関又は職員に対する当該行為の全部又は一部の差止めの請求
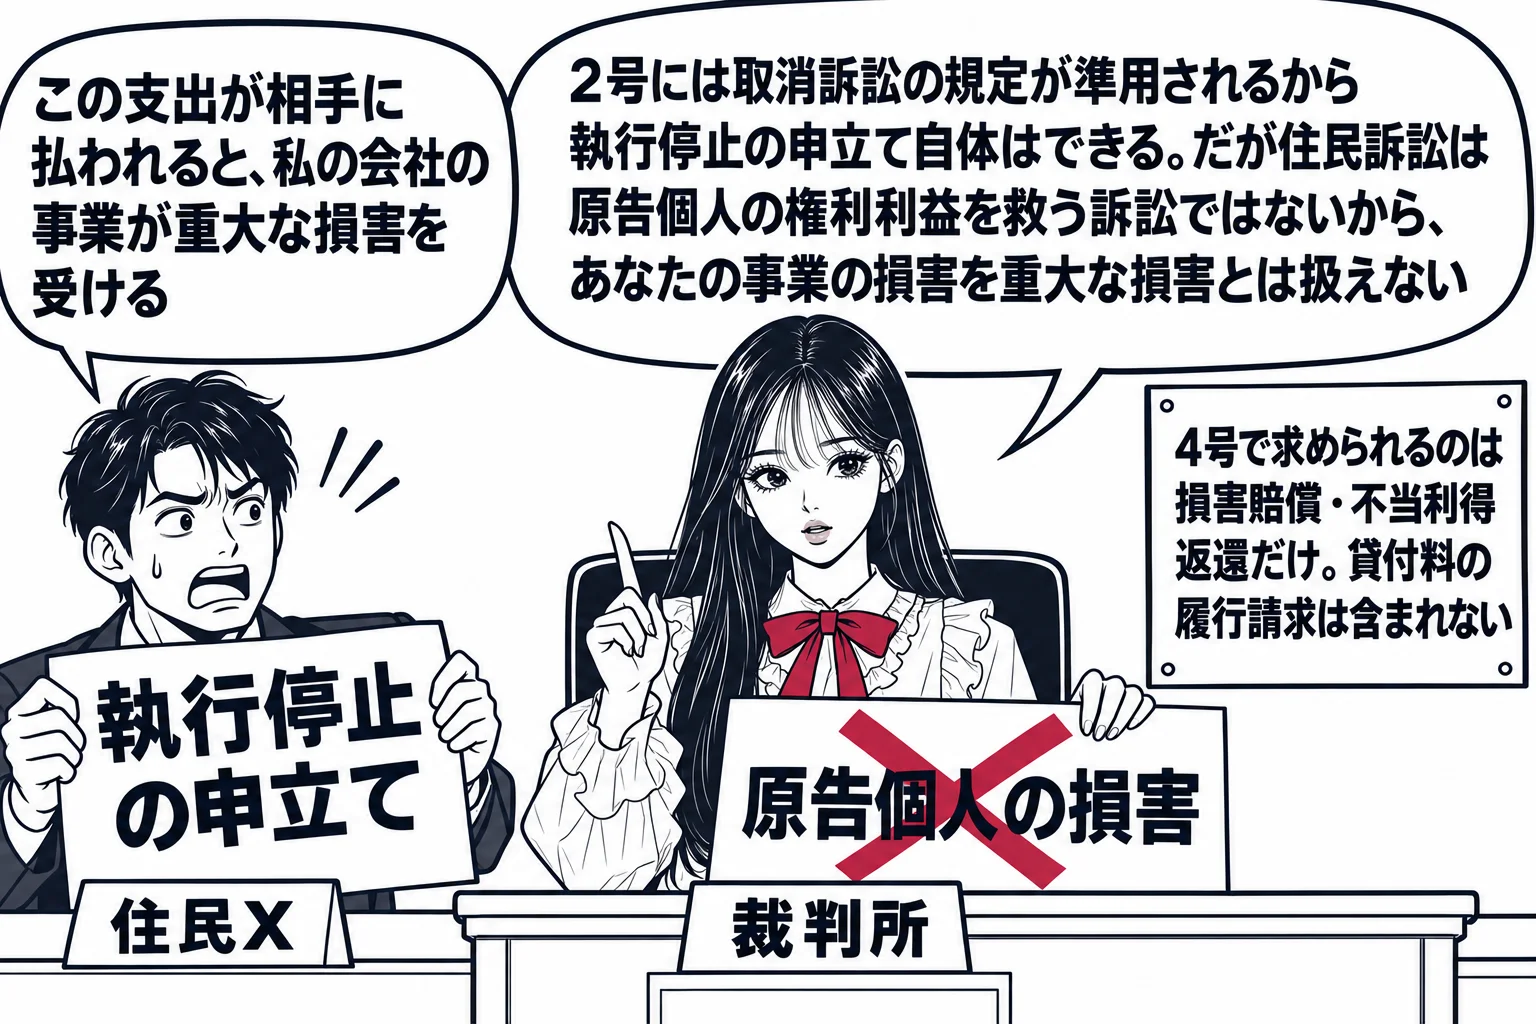
- 2号請求:行政処分たる当該行為の取消し又は無効確認の請求(被告は地方公共団体)
- 3号請求:当該執行機関又は職員に対する当該怠る事実の違法確認の請求
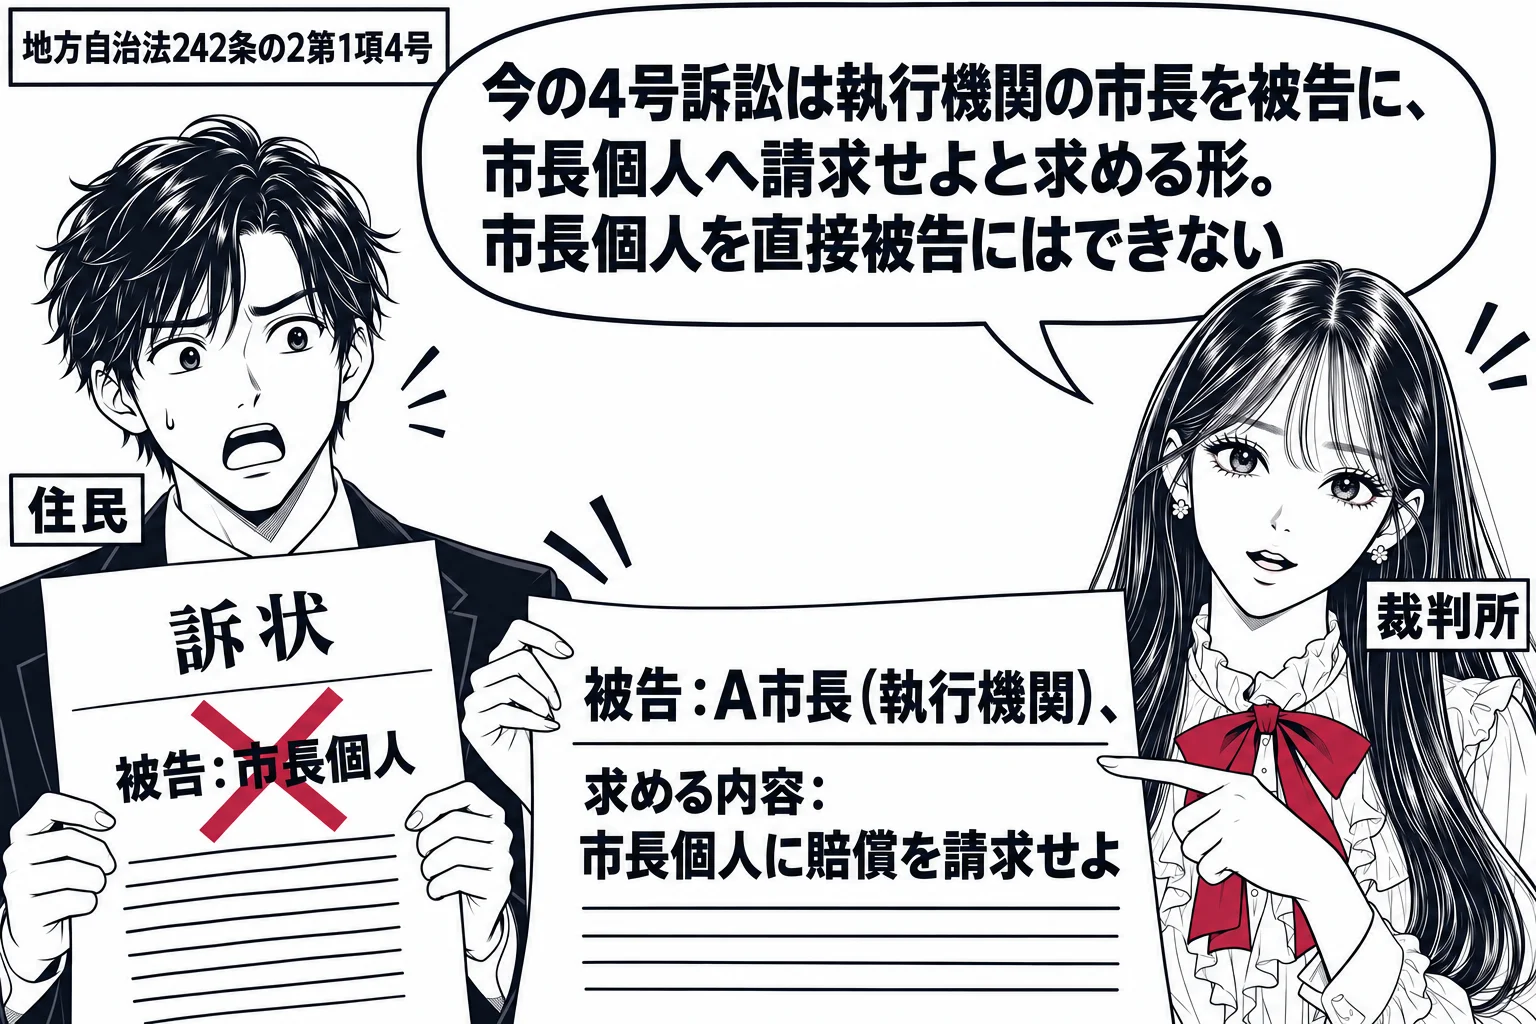
- 4号請求:当該職員又は相手方に損害賠償又は不当利得返還の請求をすることを執行機関又は職員に対して求める請求
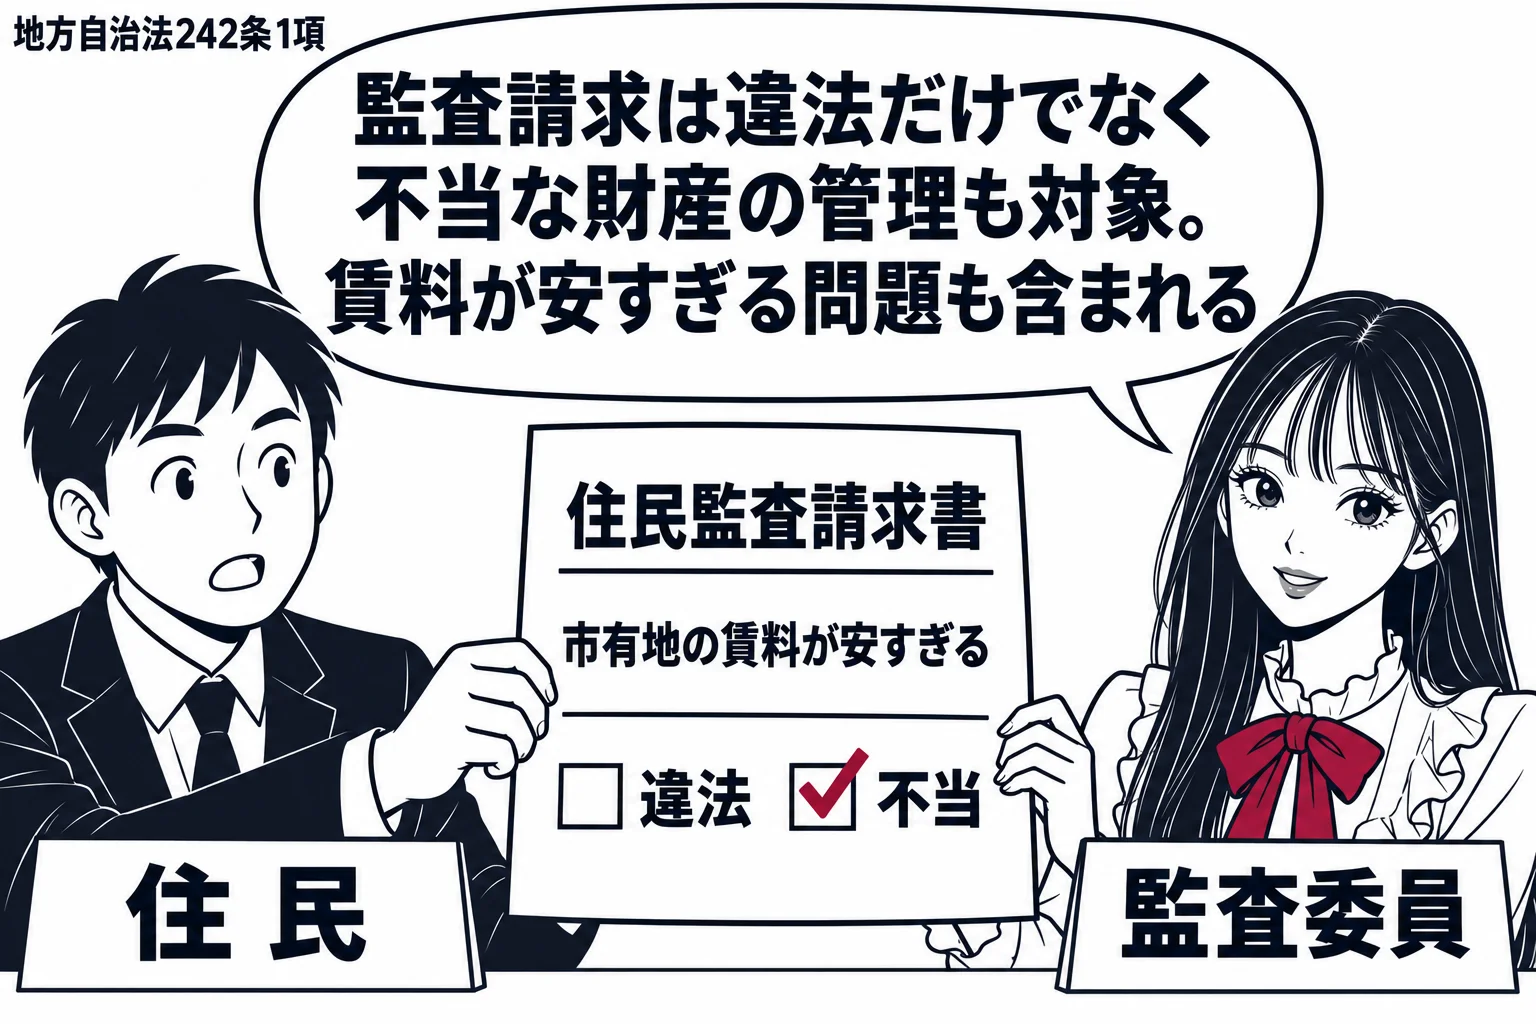
正しい。住民監査請求は違法な財務会計行為だけでなく不当な財務会計行為も対象とするから、市有地の賃料が安すぎるという問題も対象に含まれる。
地方自治法242条1項は、普通地方公共団体の住民は、長や職員等について「違法若しくは不当な」公金の支出、財産の取得・管理・処分、契約の締結・履行、債務その他の義務の負担があると認めるとき、又は公金の賦課徴収や財産の管理を怠る事実があると認めるときに、監査委員に対して監査を求め、必要な措置を講ずべきことを請求できると定める。市有地を賃貸することは財産の管理・処分に当たる財務会計行為であり、Xの言い分のとおり適法に賃貸借契約が結ばれていたとしても、賃料が不相当に低いことは、市の財産を適正な対価なく利用させているという意味で少なくとも不当な財産の管理に該当する。住民監査請求が違法だけでなく不当まで対象にしているのは、監査委員による行政内部の統制として、裁判所が扱えない当不当の問題まで是正の対象にする趣旨である。これに対し住民訴訟は違法な行為・怠る事実のみを対象とし、不当は争えない(242条の2第1項)。この違いを踏まえれば、本肢のいう問題は監査請求の段階では対象に含まれる。
普通地方公共団体の住民は、当該普通地方公共団体の長若しくは委員会若しくは委員又は当該普通地方公共団体の職員について、違法若しくは不当な公金の支出、財産の取得、管理若しくは処分、契約の締結若しくは履行若しくは債務その他の義務の負担がある(当該行為がなされることが相当の確実さをもつて予測される場合を含む。)と認めるとき、又は違法若しくは不当に公金の賦課若しくは徴収若しくは財産の管理を怠る事実(以下「怠る事実」という。)があると認めるときは、これらを証する書面を添え、監査委員に対し、監査を求め、当該行為を防止し、若しくは是正し、若しくは当該怠る事実を改め、又は当該行為若しくは怠る事実によつて当該普通地方公共団体の被つた損害を補塡するために必要な措置を講ずべきことを請求することができる。
| 住民監査請求(242条) | 住民訴訟(242条の2) | |
|---|---|---|
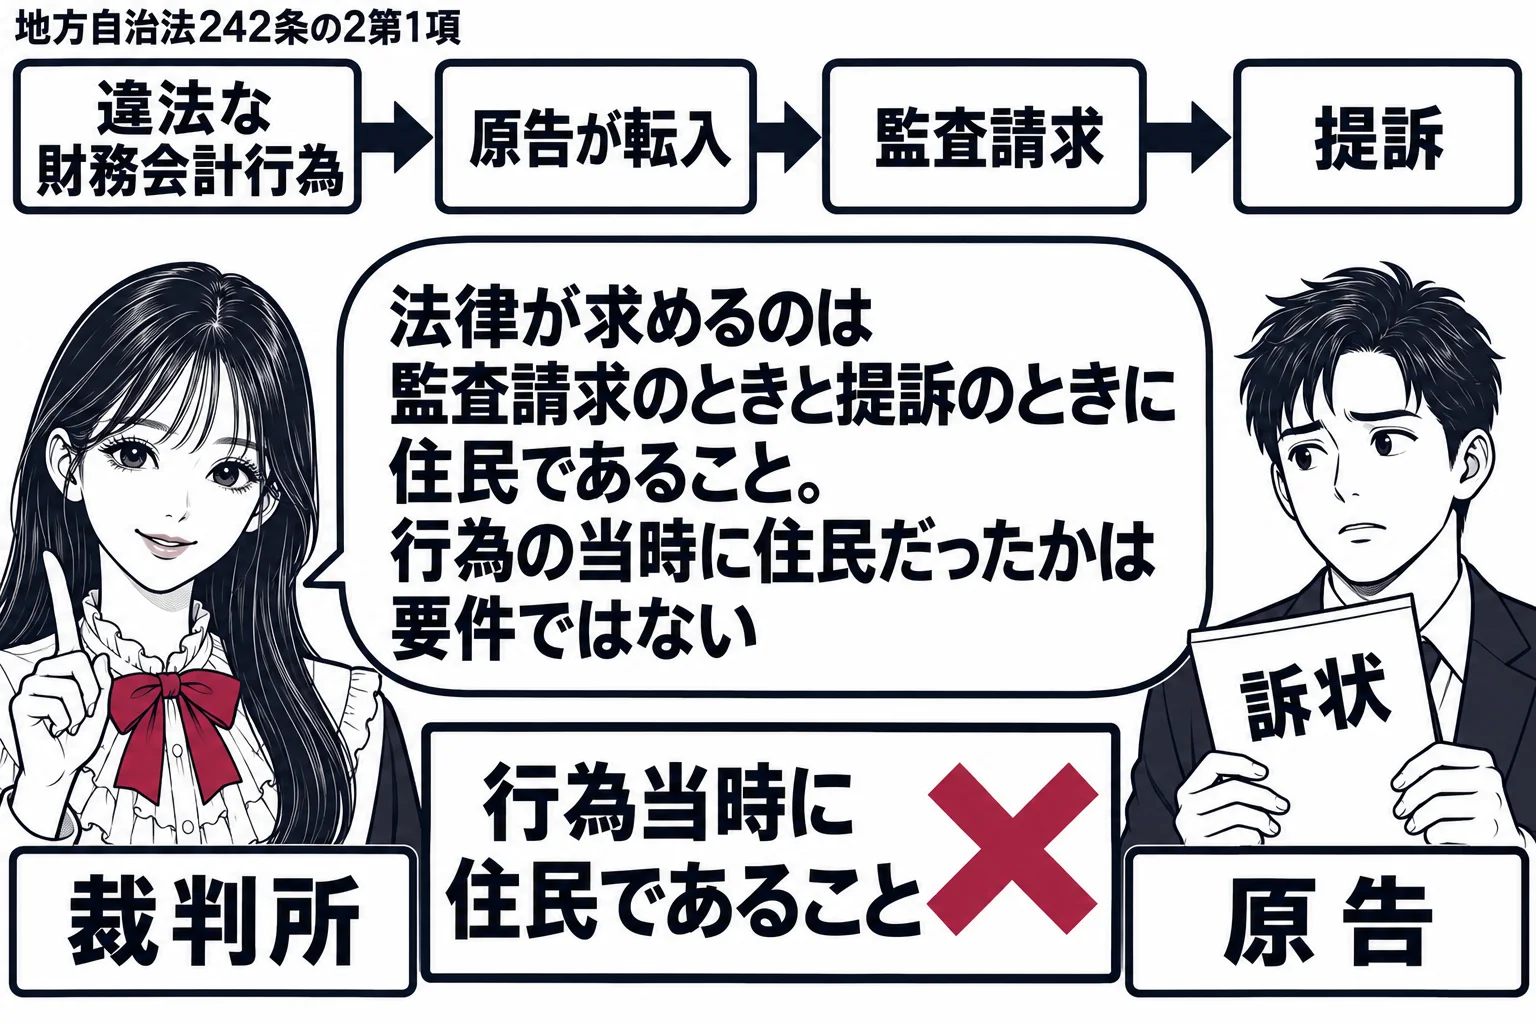
| 請求できる者 | 当該団体の住民(1人でも可、法人も可) | 監査請求をした住民(監査請求前置) |
| 対象 | 違法又は不当な財務会計行為・怠る事実 | 違法な財務会計行為・怠る事実のみ |
| 期間 | 行為のあった日又は終わった日から1年(正当な理由があれば例外)。怠る事実には原則適用なし | 監査結果の通知等から30日以内の出訴期間 |
| 4号請求の被告 | ― | 執行機関又は職員(A市長という機関)。当該職員個人ではない |
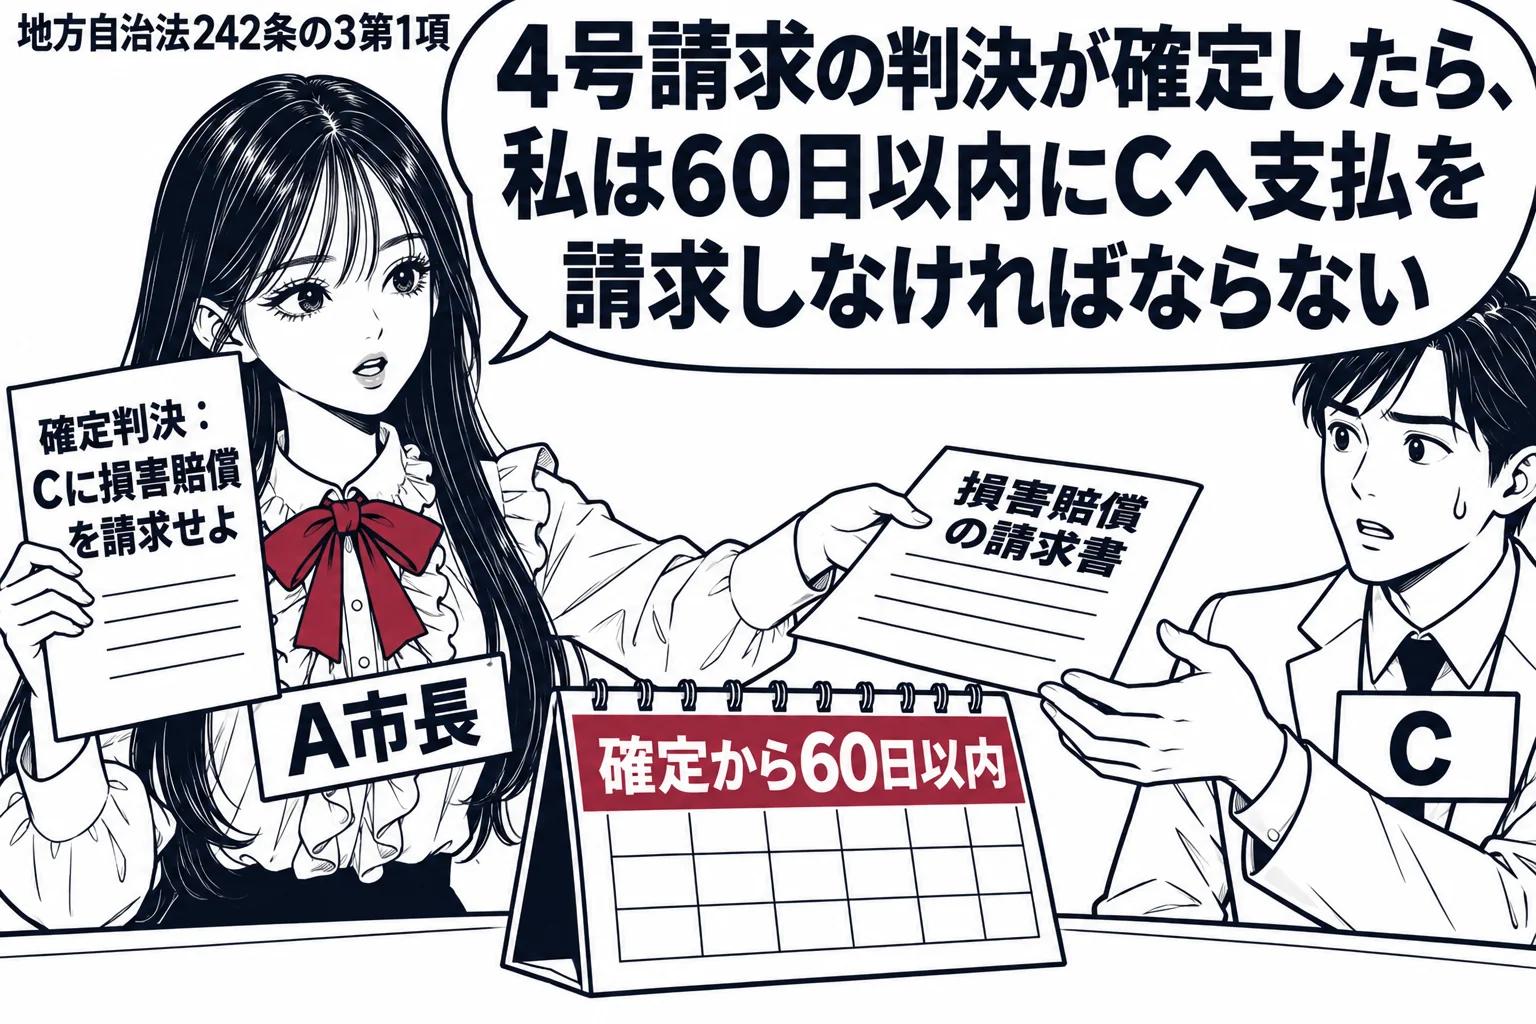
| 4号判決後 | ― | 団体が当該職員等に60日以内に支払を請求し、応じなければ団体が訴えを提起(242条の3) |
正しい。住民監査請求は、当該行為のあった日又は終わった日から1年を経過したときは、正当な理由があるときを除いてすることができない(地方自治法242条2項)。
地方自治法242条2項は、住民監査請求は当該行為のあった日又は終わった日から1年を経過したときはすることができないと定め、ただし正当な理由があるときはこの限りでないとする。財務会計行為の効力をいつまでも争えるとすると地方公共団体の財政運営が不安定になるため、法的安定の観点から期間を限ったものである。正当な理由の有無は、住民が相当の注意力をもって調査したときに客観的にみて監査請求をするに足りる程度に当該行為の存在及び内容を知ることができたかどうか、また知ることができたと解される時から相当な期間内に監査請求をしたかどうかによって判断される(最判平14.9.12)。なお、公金の賦課徴収や財産の管理を怠る事実については、怠る事実が続いている限り「行為のあった日」を観念できないため、原則としてこの期間制限は及ばない(最判昭53.6.23)が、怠る事実の違法が先行する財務会計行為の違法を理由とするものであるときは、その先行行為を基準に期間制限が適用される(最判昭62.2.20)。本肢は期間制限の存在を述べており正しい。
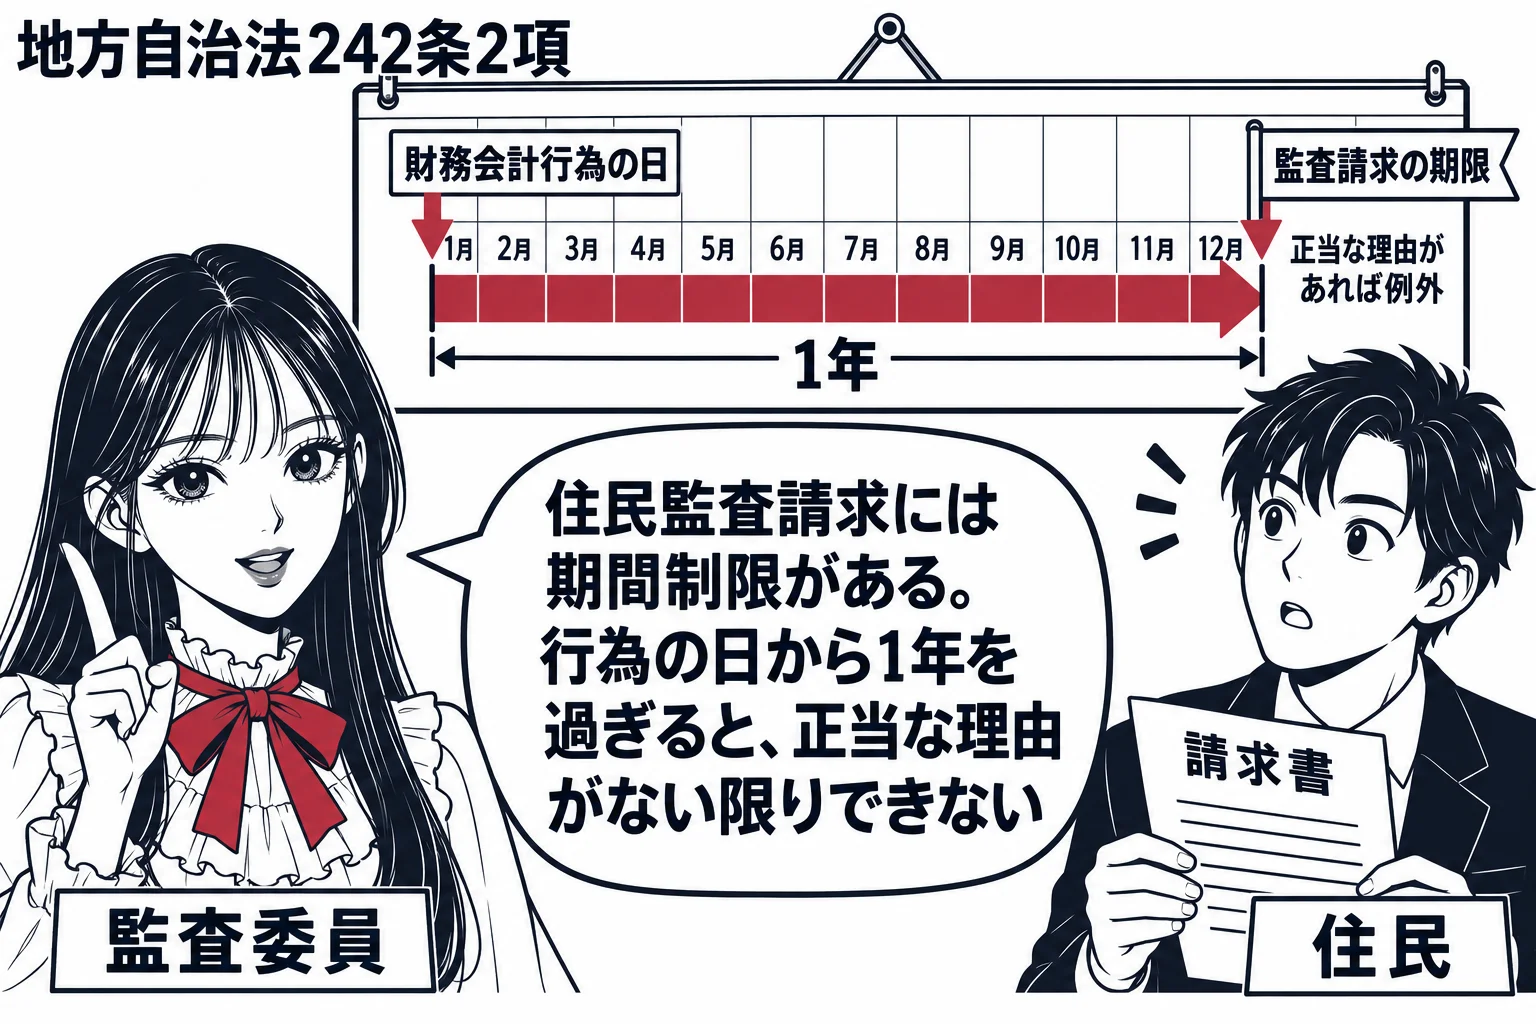
前項の規定による請求は、当該行為のあつた日又は終わつた日から一年を経過したときは、これをすることができない。ただし、正当な理由があるときは、この限りでない。
| 住民監査請求(242条) | 住民訴訟(242条の2) | |
|---|---|---|
| 請求できる者 | 当該団体の住民(1人でも可、法人も可) | 監査請求をした住民(監査請求前置) |
| 対象 | 違法又は不当な財務会計行為・怠る事実 | 違法な財務会計行為・怠る事実のみ |
| 期間 | 行為のあった日又は終わった日から1年(正当な理由があれば例外)。怠る事実には原則適用なし | 監査結果の通知等から30日以内の出訴期間 |
| 4号請求の被告 | ― | 執行機関又は職員(A市長という機関)。当該職員個人ではない |
| 4号判決後 | ― | 団体が当該職員等に60日以内に支払を請求し、応じなければ団体が訴えを提起(242条の3) |