
第210条総計予算主義の原則
一会計年度における一切の収入及び支出は、すべてこれを歳入歳出予算に編入しなければならない。
一会計年度における一切の収入及び支出は、すべてこれを歳入歳出予算に編入しなければならない。
1普通地方公共団体の長は、毎会計年度予算を調製し、年度開始前に、議会の議決を経なければならない。この場合において、普通地方公共団体の長は、遅くとも年度開始前、都道府県及び第二百五十二条の十九第一項に規定する指定都市にあつては三十日、その他の市及び町村にあつては二十日までに当該予算を議会に提出するようにしなければならない。
2普通地方公共団体の長は、予算を議会に提出するときは、政令で定める予算に関する説明書をあわせて提出しなければならない。
1普通地方公共団体の経費をもつて支弁する事件でその履行に数年度を要するものについては、予算の定めるところにより、その経費の総額及び年割額を定め、数年度にわたつて支出することができる。
2前項の規定により支出することができる経費は、これを継続費という。
1歳出予算の経費のうちその性質上又は予算成立後の事由に基づき年度内にその支出を終わらない見込みのあるものについては、予算の定めるところにより、翌年度に繰り越して使用することができる。
2前項の規定により翌年度に繰り越して使用することができる経費は、これを繰越明許費という。
歳出予算の金額、継続費の総額又は繰越明許費の金額の範囲内におけるものを除くほか、普通地方公共団体が債務を負担する行為をするには、予算で債務負担行為として定めておかなければならない。
誤り。違うのは「契約の締結自体について議会の議決が必要とされることはない」の部分である。一定の種類・金額の契約の締結は、予算の議決とは別に議会の議決事件とされている(地方自治法96条1項5号)。
地方自治法96条1項5号は、その種類及び金額について政令で定める基準に従い条例で定める契約を締結することを、議会の議決事件として掲げる。これを受けて同法施行令121条の2と別表第三が、都道府県・指定都市・市町村の区分に応じて工事又は製造の請負の予定価格の基準を定め、各地方公共団体は条例で議決を要する契約の種類と金額を具体化している。したがって、一定額以上の工事又は製造の請負契約は、予算の議決とは別に、契約の締結自体について議会の議決を経なければ適法に締結できない。予算の議決(96条1項2号)は歳出の限度額を定めて執行機関に財務上の授権を与えるものにとどまり、個々の契約の当否について議会の意思決定を経たことを意味しないからである。債務負担行為を予算で定めること(214条)も、将来の債務負担の枠を設けるだけで、契約締結の議決に代わるものではない。財産の交換や適正な対価によらない譲渡・貸付け(96条1項6号)、不動産の信託(同項7号)にも議決が要る。本肢は予算の議決と契約締結の議決を同一視している。
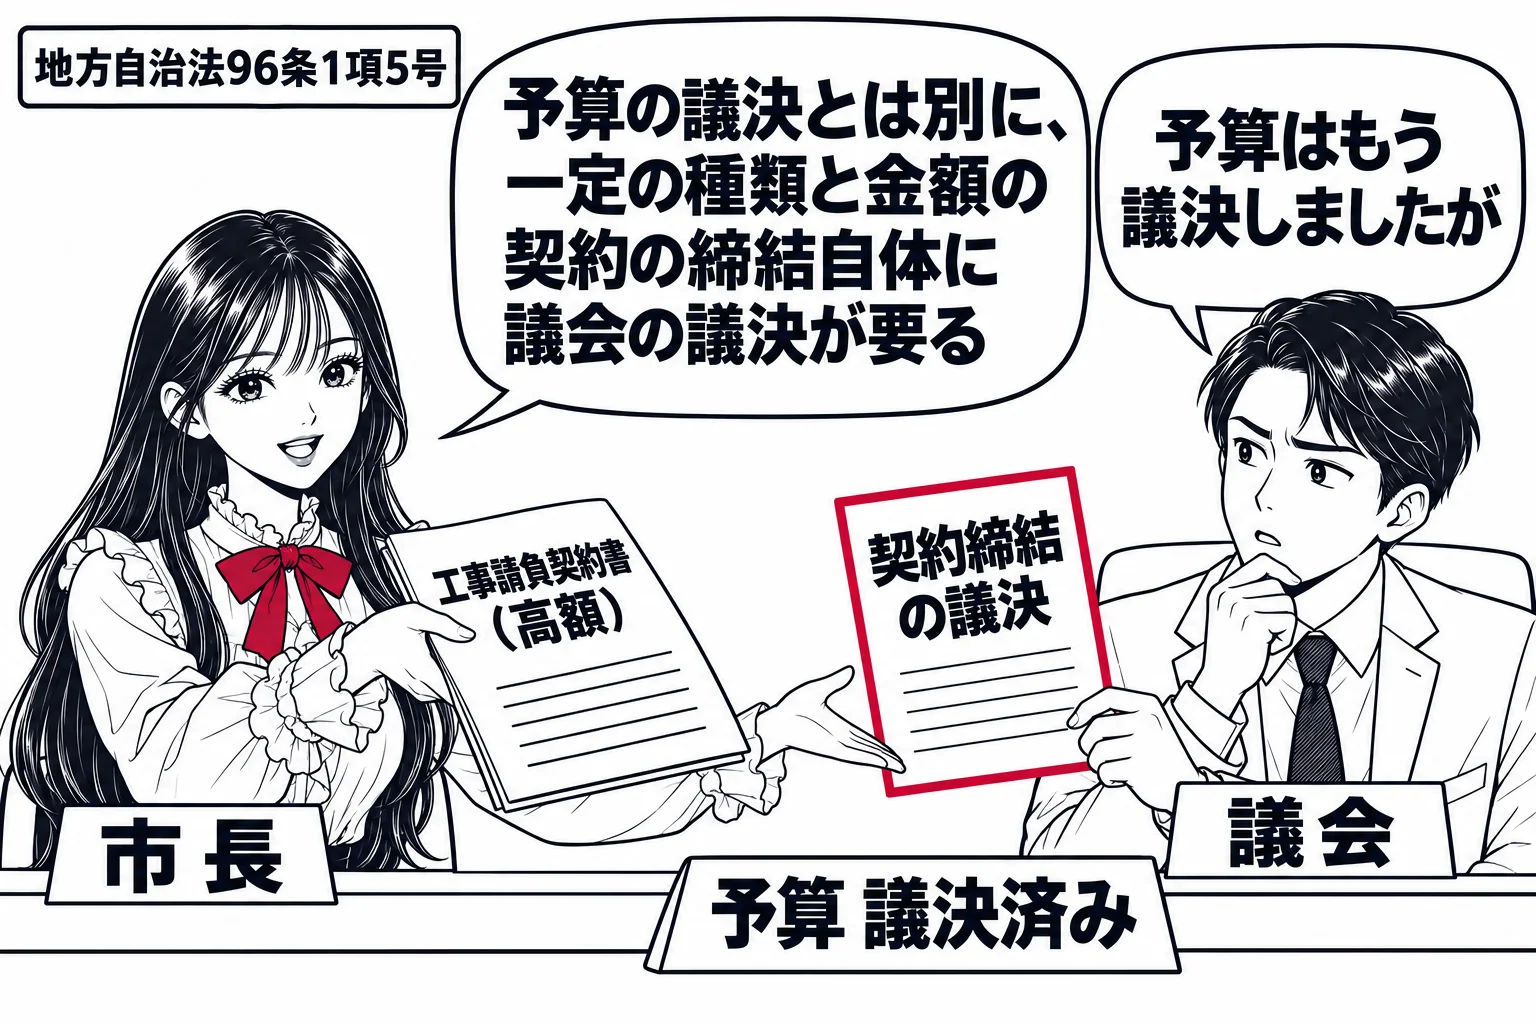
その種類及び金額について政令で定める基準に従い条例で定める契約を締結すること。
予算は、次の各号に掲げる事項に関する定めから成るものとする。歳入歳出予算継続費繰越明許費債務負担行為地方債一時借入金歳出予算の各項の経費の金額の流用
1 歳入歳出予算
2 継続費
3 繰越明許費
4 債務負担行為
5 地方債
6 一時借入金
7 歳出予算の各項の経費の金額の流用
歳入歳出予算は、歳入にあつては、その性質に従つて款に大別し、かつ、各款中においてはこれを項に区分し、歳出にあつては、その目的に従つてこれを款項に区分しなければならない。
1予算外の支出又は予算超過の支出に充てるため、歳入歳出予算に予備費を計上しなければならない。ただし、特別会計にあつては、予備費を計上しないことができる。
2予備費は、議会の否決した費途に充てることができない。
1普通地方公共団体の長は、予算の調製後に生じた事由に基づいて、既定の予算に追加その他の変更を加える必要が生じたときは、補正予算を調製し、これを議会に提出することができる。
2普通地方公共団体の長は、必要に応じて、一会計年度のうちの一定期間に係る暫定予算を調製し、これを議会に提出することができる。
3前項の暫定予算は、当該会計年度の予算が成立したときは、その効力を失うものとし、その暫定予算に基づく支出又は債務の負担があるときは、その支出又は債務の負担は、これを当該会計年度の予算に基づく支出又は債務の負担とみなす。
4普通地方公共団体の長は、特別会計のうちその事業の経費を主として当該事業の経営に伴う収入をもつて充てるもので条例で定めるものについて、業務量の増加により業務のため直接必要な経費に不足を生じたときは、当該業務量の増加により増加する収入に相当する金額を当該経費(政令で定める経費を除く。)に使用することができる。この場合においては、普通地方公共団体の長は、次の会議においてその旨を議会に報告しなければならない。
1普通地方公共団体の議会の議長は、予算を定める議決があつたときは、その日から三日以内にこれを当該普通地方公共団体の長に送付しなければならない。
2普通地方公共団体の長は、前項の規定により予算の送付を受けた場合において、再議その他の措置を講ずる必要がないと認めるときは、直ちに、その要領を住民に公表しなければならない。
1普通地方公共団体の長は、政令で定める基準に従つて予算の執行に関する手続を定め、これに従つて予算を執行しなければならない。
2歳出予算の経費の金額は、各款の間又は各項の間において相互にこれを流用することができない。ただし、歳出予算の各項の経費の金額は、予算の執行上必要がある場合に限り、予算の定めるところにより、これを流用することができる。
3繰越明許費の金額を除くほか、毎会計年度の歳出予算の経費の金額は、これを翌年度において使用することができない。ただし、歳出予算の経費の金額のうち、年度内に支出負担行為をし、避けがたい事故のため年度内に支出を終わらなかつたもの(当該支出負担行為に係る工事その他の事業の遂行上の必要に基づきこれに関連して支出を要する経費の金額を含む。)は、これを翌年度に繰り越して使用することができる。
1普通地方公共団体の長は、予算の執行の適正を期するため、委員会若しくは委員又はこれらの管理に属する機関で権限を有するものに対して、収入及び支出の実績若しくは見込みについて報告を徴し、予算の執行状況を実地について調査し、又はその結果に基づいて必要な措置を講ずべきことを求めることができる。
2普通地方公共団体の長は、予算の執行の適正を期するため、工事の請負契約者、物品の納入者、補助金、交付金、貸付金等の交付若しくは貸付けを受けた者(補助金、交付金、貸付金等の終局の受領者を含む。)又は調査、試験、研究等の委託を受けた者に対して、その状況を調査し、又は報告を徴することができる。
3前二項の規定は、普通地方公共団体が出資している法人で政令で定めるもの、普通地方公共団体が借入金の元金若しくは利子の支払を保証し、又は損失補償を行う等その者のために債務を負担している法人で政令で定めるもの及び普通地方公共団体が受益権を有する信託で政令で定めるものの受託者にこれを準用する。
1普通地方公共団体の長は、条例その他議会の議決を要すべき案件があらたに予算を伴うこととなるものであるときは、必要な予算上の措置が適確に講ぜられる見込みが得られるまでの間は、これを議会に提出してはならない。
2普通地方公共団体の長、委員会若しくは委員又はこれらの管理に属する機関は、その権限に属する事務に関する規則その他の規程の制定又は改正があらたに予算を伴うこととなるものであるときは、必要な予算上の措置が適確に講ぜられることとなるまでの間は、これを制定し、又は改正してはならない。