
1商人の会計は、一般に公正妥当と認められる会計の慣行に従うものとする。
2商人は、その営業のために使用する財産について、法務省令で定めるところにより、適時に、正確な商業帳簿(会計帳簿及び貸借対照表をいう。以下この条において同じ。)を作成しなければならない。
3商人は、帳簿閉鎖の時から十年間、その商業帳簿及びその営業に関する重要な資料を保存しなければならない。
4裁判所は、申立てにより又は職権で、訴訟の当事者に対し、商業帳簿の全部又は一部の提出を命ずることができる。
この条文の過去問 8問
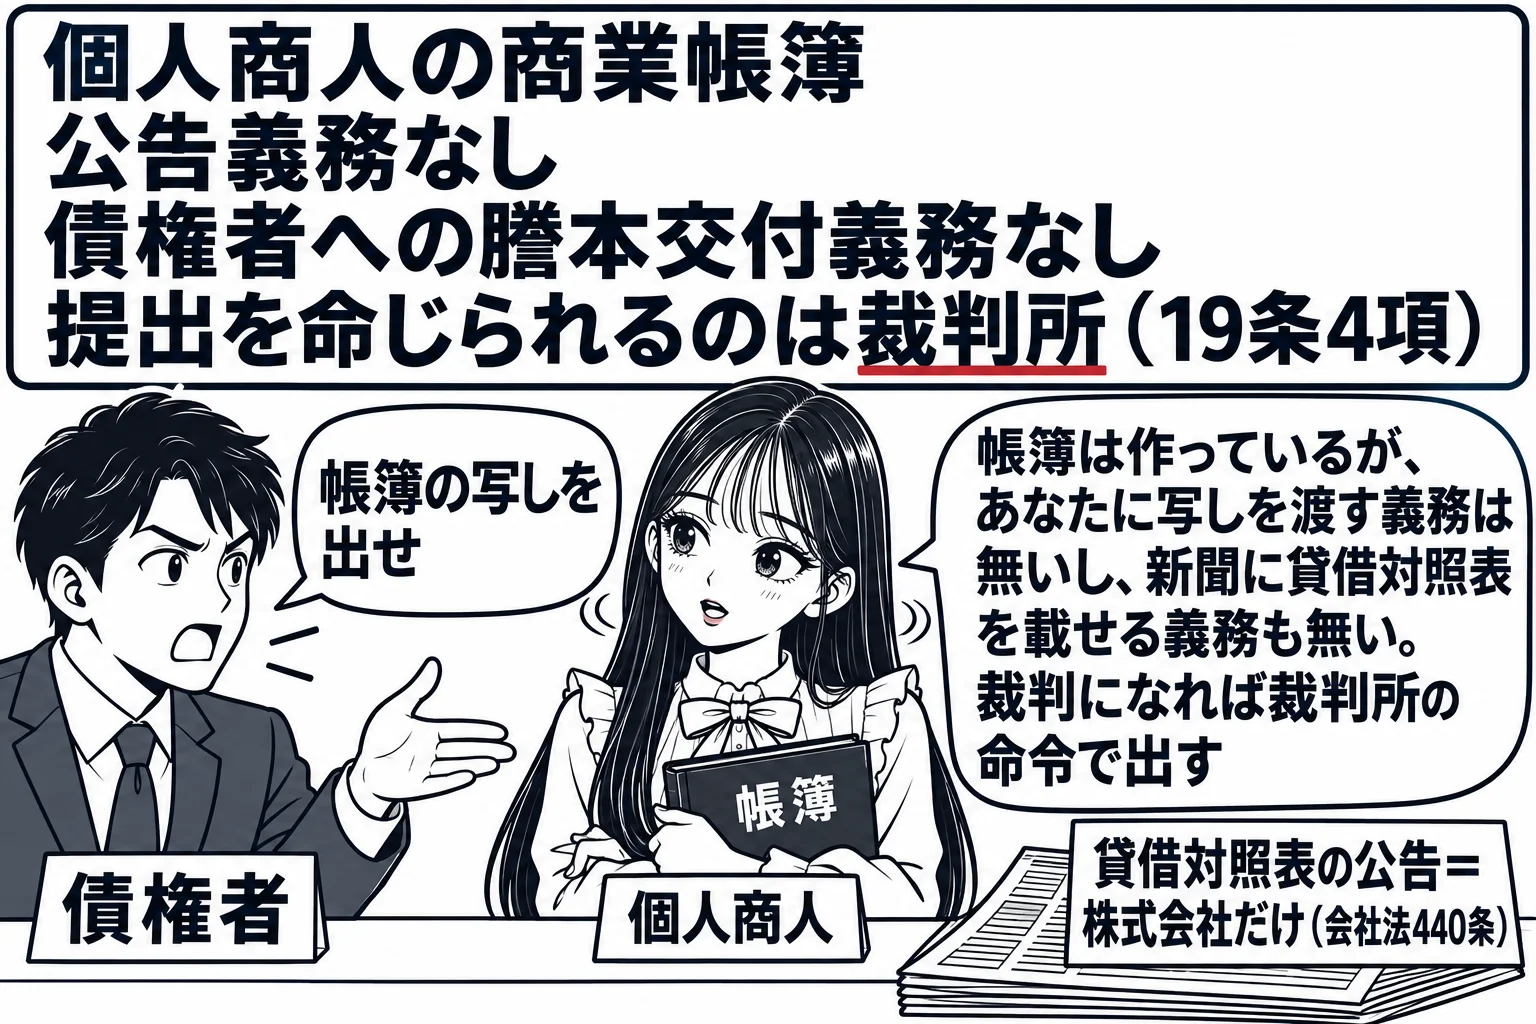
正しい。商人は商業帳簿として会計帳簿と貸借対照表を作成しなければならない(商法19条2項)が、個人商人に貸借対照表の公告を義務づける規定はない。
商法19条2項は、商人はその営業のために使用する財産について、法務省令で定めるところにより、適時に、正確な商業帳簿を作成しなければならないと定め、商業帳簿とは会計帳簿及び貸借対照表をいうとする。したがって個人商人も貸借対照表を作成しなければならず、帳簿閉鎖の時から10年間、商業帳簿とその営業に関する重要な資料を保存する義務を負う(同条3項)。他方、株式会社は定時株主総会の終結後遅滞なく貸借対照表を公告しなければならない(会社法440条1項)が、商法には個人商人にこれに当たる義務を課す規定がない。株式会社の公告義務は、株主有限責任のもとで会社債権者が引当てにできるのが会社財産だけであることから、会社の財産状態を広く開示させる趣旨である。個人商人は営業上の債務について自分の全財産で無限に責任を負うので、債権者のために財産状態を公告させる必要が小さい。個人商人の商業帳簿は、裁判所が訴訟で提出を命じることができる(19条4項)にとどまり、債権者に閲覧や謄本の交付を請求する権利もない。本肢は正しい。
商人は、その営業のために使用する財産について、法務省令で定めるところにより、適時に、正確な商業帳簿(会計帳簿及び貸借対照表をいう。以下この条において同じ。)を作成しなければならない。
| 項目 | 個人商人 | 株式会社 |
|---|---|---|
| 種類 | 会計帳簿と貸借対照表。損益計算書は含まれない | 貸借対照表・損益計算書等の計算書類(会社法435条2項) |
| 保存 | 帳簿閉鎖の時から10年(19条3項) | 10年(435条4項) |
| 公告 | 義務なし | 貸借対照表を公告(440条1項) |
| 提出 | 裁判所が提出を命じうる(19条4項)。債権者の閲覧請求権はない | 株主・債権者の閲覧(442条3項) |
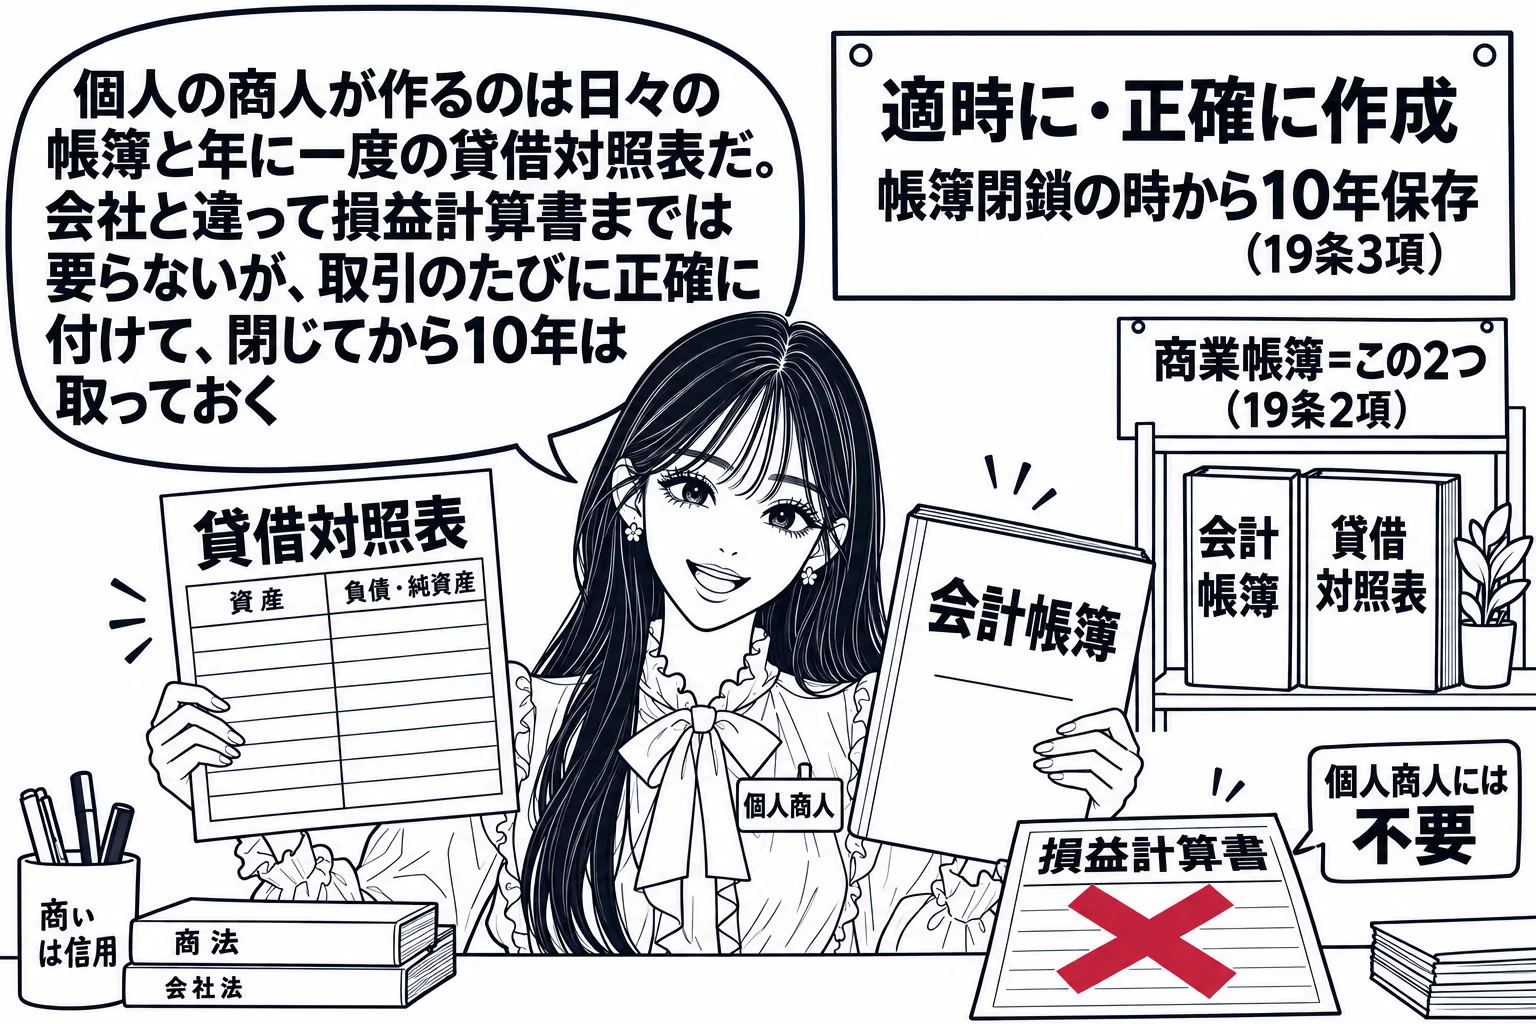
正しい。商人はその営業のために使用する財産について、法務省令の定めるところにより、適時に、正確な商業帳簿(会計帳簿及び貸借対照表)を作成しなければならない(商法19条2項)。
商法19条2項は、商人はその営業のために使用する財産について、法務省令で定めるところにより、適時に、正確な商業帳簿(会計帳簿及び貸借対照表をいう)を作成しなければならないと定める。本肢は「法務省令で定めるところにより」の文言を省き、かっこ書で定義された商業帳簿の内容を直接示したものであるが、記述の内容は条文と一致する。商業帳簿の作成義務の趣旨は、商人自身が営業の成績と財産の状態を正確に把握して合理的な経営判断を行えるようにするとともに、債権者その他の利害関係人の利益を保護し、紛争が生じた際の証拠を確保する点にある。作成した商業帳簿と営業に関する重要な資料は帳簿閉鎖の時から10年間保存しなければならない(同条3項)。個人商人の商業帳簿は会計帳簿と貸借対照表の2つであり、損益計算書は含まれず、公告の義務もない。小商人には19条は適用されない(7条)ので、本問が小商人を除いているのはこの点を踏まえたものである。本肢は正しい。
商人は、その営業のために使用する財産について、法務省令で定めるところにより、適時に、正確な商業帳簿(会計帳簿及び貸借対照表をいう。以下この条において同じ。)を作成しなければならない。
| 個人商人(商法19条) | 株式会社(会社法435条以下) | |
|---|---|---|
| 種類 | 会計帳簿と貸借対照表。損益計算書は含まない | 貸借対照表・損益計算書・株主資本等変動計算書・個別注記表 |
| 保存 | 帳簿閉鎖の時から10年 | 10年(435条4項) |
| 公告 | 義務なし | 貸借対照表(大会社は損益計算書も)を公告(440条1項) |
| 提出命令 | 裁判所が申立て又は職権で命じうる(19条4項) | 同じ(443条) |
誤り。違うのは「債権者から請求を受けたときは,商業帳簿の謄本を交付しなければならない」の部分である。商法に債権者の閲覧や謄本交付の請求権を定めた規定は無く、提出を命じられるのは裁判所によってである(商法19条4項)。
商法19条は商業帳簿について、作成(1項・2項)、保存(3項)、裁判所による提出命令(4項)を定めるだけであり、商人の債権者が商業帳簿の閲覧や謄本の交付を請求できる旨の規定は置いていない。商業帳簿は商人が自己の営業の財産状態を把握するために作る内部の資料であり、個人商人には会社のような多数の出資者も、出資者と経営者の分離も無いので、外部の者に開示させる制度が設けられていないのである。これに対して株式会社では、株主や債権者が計算書類等の閲覧や謄本交付を請求でき(会社法442条3項)、一定の株主は会計帳簿の閲覧謄写も請求できる(433条1項)。商人の商業帳簿が外に出るのは、訴訟において裁判所が申立てにより又は職権で当事者に全部又は一部の提出を命じたときである(商法19条4項)。したがって債権者の請求で謄本を交付しなければならないとする肢は誤っている。
裁判所は、申立てにより又は職権で、訴訟の当事者に対し、商業帳簿の全部又は一部の提出を命ずることができる。
- 種類:会計帳簿と貸借対照表(19条2項かっこ書)。損益計算書は含まれない。株式会社の計算書類は貸借対照表・損益計算書等(会社法435条2項)
- 作成:一般に公正妥当と認められる会計の慣行に従い、法務省令により、適時に、正確に(19条1項・2項)
- 保存:帳簿閉鎖の時から10年間、商業帳簿と営業に関する重要な資料(19条3項)
- 提出:裁判所が申立て又は職権で提出を命じうる(19条4項)。債権者に閲覧・謄本交付の請求権は無い
- 公告:個人商人に公告義務なし。株式会社は貸借対照表を公告(会社法440条1項)
- 適用除外:小商人(7条)。会社は会社法の規定による
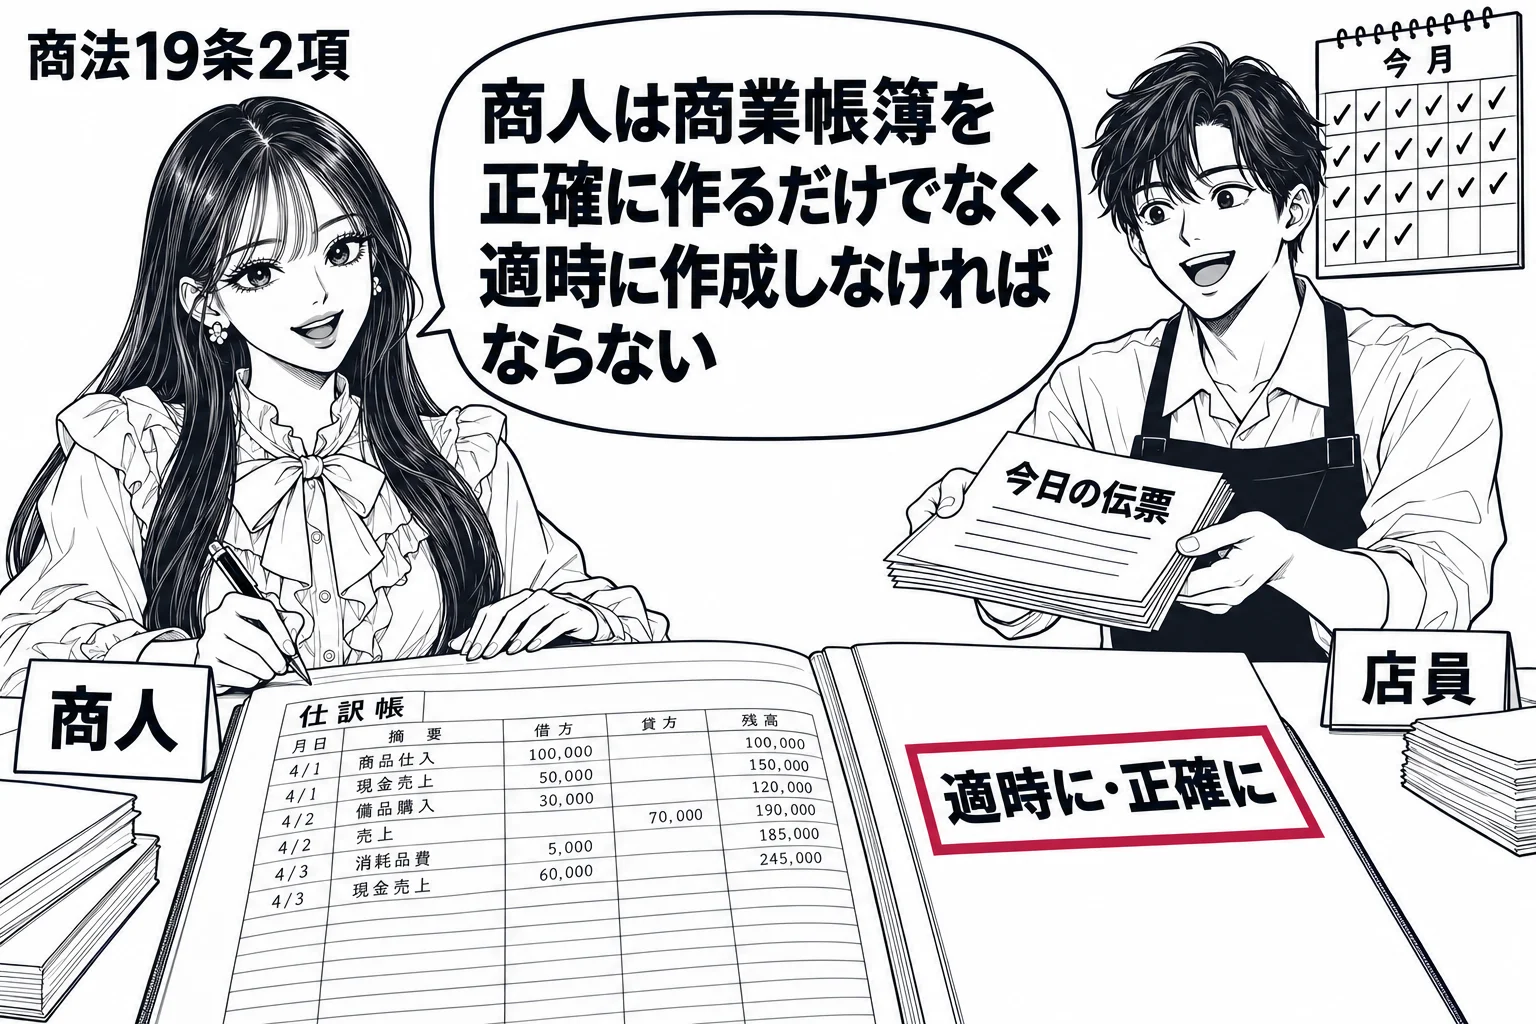
誤り。違うのは「その作成の時期に制約はない」の部分である。商人は法務省令の定めるところにより、適時に、正確な商業帳簿を作成しなければならない(商法19条2項)。
商法19条2項は、商人はその営業のために使用する財産について、法務省令で定めるところにより、適時に、正確な商業帳簿を作成しなければならないと定める。正確であることだけでなく、適時であることも明文で要求されている。会計帳簿は取引のたびに整然かつ明瞭に記帳して初めて正確さが保たれるものであり、事後にまとめて作ったのでは記録の信頼性が失われるからである。貸借対照表についても、商法施行規則が開業の時と各営業年度の末日における財産について作成すべきことを定めており、作成の時期は定まっている。具体的な期限が日数で書かれていないからといって、いつ作ってもよいわけではない。会社についても会社法が適時に正確な会計帳簿を作成しなければならないと同じ文言で定めている(会社法432条1項)。したがって作成の時期に制約が無いとする肢は誤っている。
商人は、その営業のために使用する財産について、法務省令で定めるところにより、適時に、正確な商業帳簿(会計帳簿及び貸借対照表をいう。以下この条において同じ。)を作成しなければならない。
誤り。違うのは「損益計算書」を含めている部分である。商法上の商業帳簿は会計帳簿及び貸借対照表であり(商法19条2項かっこ書)、損益計算書は含まれない。
商法19条2項は、商人が作成すべき商業帳簿を会計帳簿及び貸借対照表と定義する。会計帳簿は日々の取引と財産の状況を記録する帳簿であり、貸借対照表は一定時点の資産・負債・純資産を一覧にした計算書である。個人商人の計算については、財産の状態を把握させれば債権者保護の目的に足りるので、期間損益を示す損益計算書までは要求されていない。これに対して株式会社は、出資者である株主に配当の原資となる利益を示す必要があるので、計算書類として貸借対照表のほか損益計算書、株主資本等変動計算書及び個別注記表を作成しなければならない(会社法435条2項・会社計算規則59条1項)。損益計算書の作成義務の有無は、個人商人の商業帳簿と株式会社の計算書類とを分ける点の一つである。会社の計算は会社法の規定によるので、商法19条は適用されない。したがって損益計算書も商業帳簿として作成しなければならないとする肢は誤っている。
商人は、その営業のために使用する財産について、法務省令で定めるところにより、適時に、正確な商業帳簿(会計帳簿及び貸借対照表をいう。以下この条において同じ。)を作成しなければならない。
| 項目 | 個人商人(商法19条) | 株式会社(会社法) |
|---|---|---|
| 作成する書類 | 会計帳簿・貸借対照表 | 会計帳簿(432条)、計算書類=貸借対照表・損益計算書・株主資本等変動計算書・個別注記表(435条2項) |
| 保存期間 | 帳簿閉鎖の時から10年(19条3項) | 会計帳簿は閉鎖の時から10年(432条2項)、計算書類は作成した時から10年(435条4項) |
| 外部への開示 | 債権者の閲覧請求権なし。裁判所の提出命令のみ(19条4項) | 株主・債権者の計算書類等の閲覧・謄本交付(442条3項)。一定の株主の会計帳簿閲覧(433条) |
| 公告 | 義務なし | 貸借対照表を公告(440条1項) |
正しい。商人は帳簿閉鎖の時から10年間、その商業帳簿及びその営業に関する重要な資料を保存しなければならない(商法19条3項)。
商法19条3項は、商人は帳簿閉鎖の時から10年間、その商業帳簿及びその営業に関する重要な資料を保存しなければならないと定める。商業帳簿は後日の紛争で取引の存否や内容を証明する資料となり、裁判所が訴訟の当事者に提出を命じることもできるので(同条4項)、作成しただけで処分されては意味が無い。そこで一定期間の保存を義務づけたのである。起算点は帳簿を作成した時ではなく帳簿閉鎖の時であり、会計帳簿であれば記帳を締め切った時、貸借対照表であればそれを作成した時がこれに当たる。保存すべきものは商業帳簿そのものに限らず、伝票や契約書など営業に関する重要な資料も含まれる。10年という期間は、会社の会計帳簿の保存期間(会社法432条2項)や、改正前の商事債権の消滅時効期間とも整合するものである。したがって肢は条文のとおりであり、正しい。
商人は、帳簿閉鎖の時から十年間、その商業帳簿及びその営業に関する重要な資料を保存しなければならない。
誤り。違うのは「貸借対照表を公告しなければならない」の部分である。個人商人に貸借対照表の公告義務を定めた規定は無く、公告義務があるのは株式会社である(会社法440条1項)。
商法19条2項により、商人は各営業年度の末日における財産について貸借対照表を作成しなければならないが、これを公告すべきことを定めた規定は商法にも商法施行規則にも無い。個人商人の営業は商人個人の財産と一体であり、無限責任を負う商人本人が債務を弁済するので、財産状態を広く公示して不特定多数の債権者を保護する必要が小さいからである。これに対して株式会社は、株主が有限責任しか負わず会社財産だけが債権者の引当てになるので、定時株主総会の終結後遅滞なく貸借対照表(大会社では損益計算書も)を公告しなければならない(会社法440条1項)。公告方法が官報又は日刊新聞紙の会社は要旨で足りる(同条2項)。この公告義務は株式会社の有限責任に対応する債権者保護の仕組みであり、商人一般に及ぶものではない。したがって商人が貸借対照表を公告しなければならないとする肢は誤っている。
株式会社は、法務省令で定めるところにより、定時株主総会の終結後遅滞なく、貸借対照表(大会社にあっては、貸借対照表及び損益計算書)を公告しなければならない。
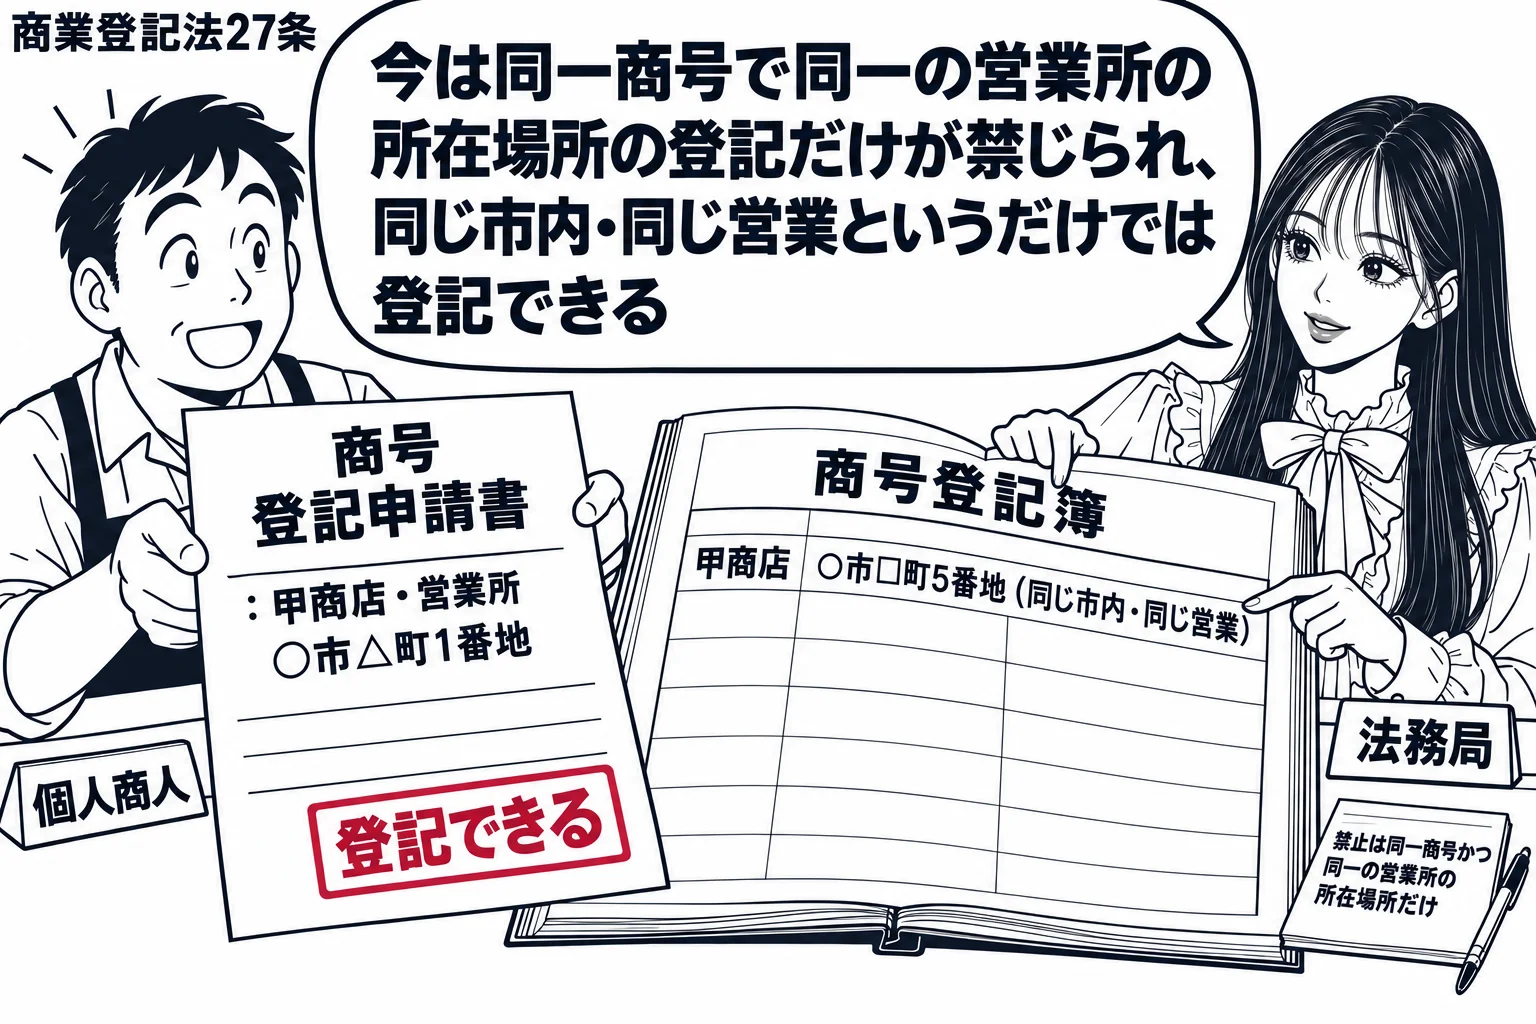
誤り。違うのは「同じ市町村内において,同一の営業のために登記することはできない」の部分である。同一市町村内・同一営業という旧商法の制限は会社法制定時に廃止され、現在は同一商号かつ同一の営業所の所在場所の登記だけが禁じられる(商業登記法27条)。
会社法制定前の商法には、他人が登記した商号は同一市町村内において同一の営業のために登記することができないとする規定があった。しかし平成17年の会社法制定に伴う商法の改正でこの規定は削除され、商業登記法27条が、商号の登記は、その商号が他人の既に登記した商号と同一であり、かつ、その営業所の所在場所が当該他人の商号の登記に係る営業所の所在場所と同一であるときはすることができないと定めるだけになった。旧規律は商号選定の自由を過度に制約するものだったからである。したがって現在は、同じ市町村内で同一の営業のために他人の登記した商号と同じ商号を登記することも、営業所の所在場所が異なる限り可能である。不正の目的をもって他の商人と誤認されるおそれのある商号を使用することは禁じられ(商法12条1項)、営業上の利益を害された商人はその使用の停止や予防を請求できるが(同条2項)、それは登記の可否の問題ではない。肢は廃止された規律を述べており誤りである。
何人も、不正の目的をもって、他の商人であると誤認されるおそれのある名称又は商号を使用してはならない。
- 選定自由(11条1項): 氏・氏名その他の名称。氏や名を含まなくてよい。登記は任意(11条2項)
- 商号単一の原則: 1個の営業に1個の商号。数種の独立した営業・数個の営業所には別異の商号を使える
- 不正目的の商号使用(12条・会社法8条): 何人も禁止。営業上の利益を侵害され又はおそれがある商人は停止・予防を請求できる。商号の登記は要件でない
- 登記の制限(商業登記法27条): 同一商号かつ同一の営業所所在場所の登記は不可。同一市町村内・同一営業という旧規律は無い
- 相続: 商号は相続の目的となる(商業登記法30条3項)