自己株式の保有・消却・処分とは
じこかぶしきのほゆうしょうきゃくしょぶん
自己株式とは、株式会社が有する自己の株式です(会社法113条4項)。会社は取得した自己株式を期間の制限なく保有でき、株主総会(取締役会設置会社では取締役会)の決議で消却することも(178条)、募集株式の発行等の手続で処分することも(199条1項)できます。
会社が買い戻した自分の株式は、消さずに持ち続けることができます。これが自己株式(いわゆる金庫株)です。ただし、会社が自分の株主として振る舞うのは筋が通らないので、議決権も配当を受ける権利も株主割当てを受ける権利もありません。帳簿の上でも、自己株式は会社の財産ではなく、株主に払い戻した出資の控除として純資産の部からマイナスします。会社は自己株式をいつまでも持っていてよく、消却すれば発行済株式の総数が減り、募集株式の発行等の手続で処分すれば新しい株主に移ります。消却しても資本金は減らず、処分しても資本金は増えません。
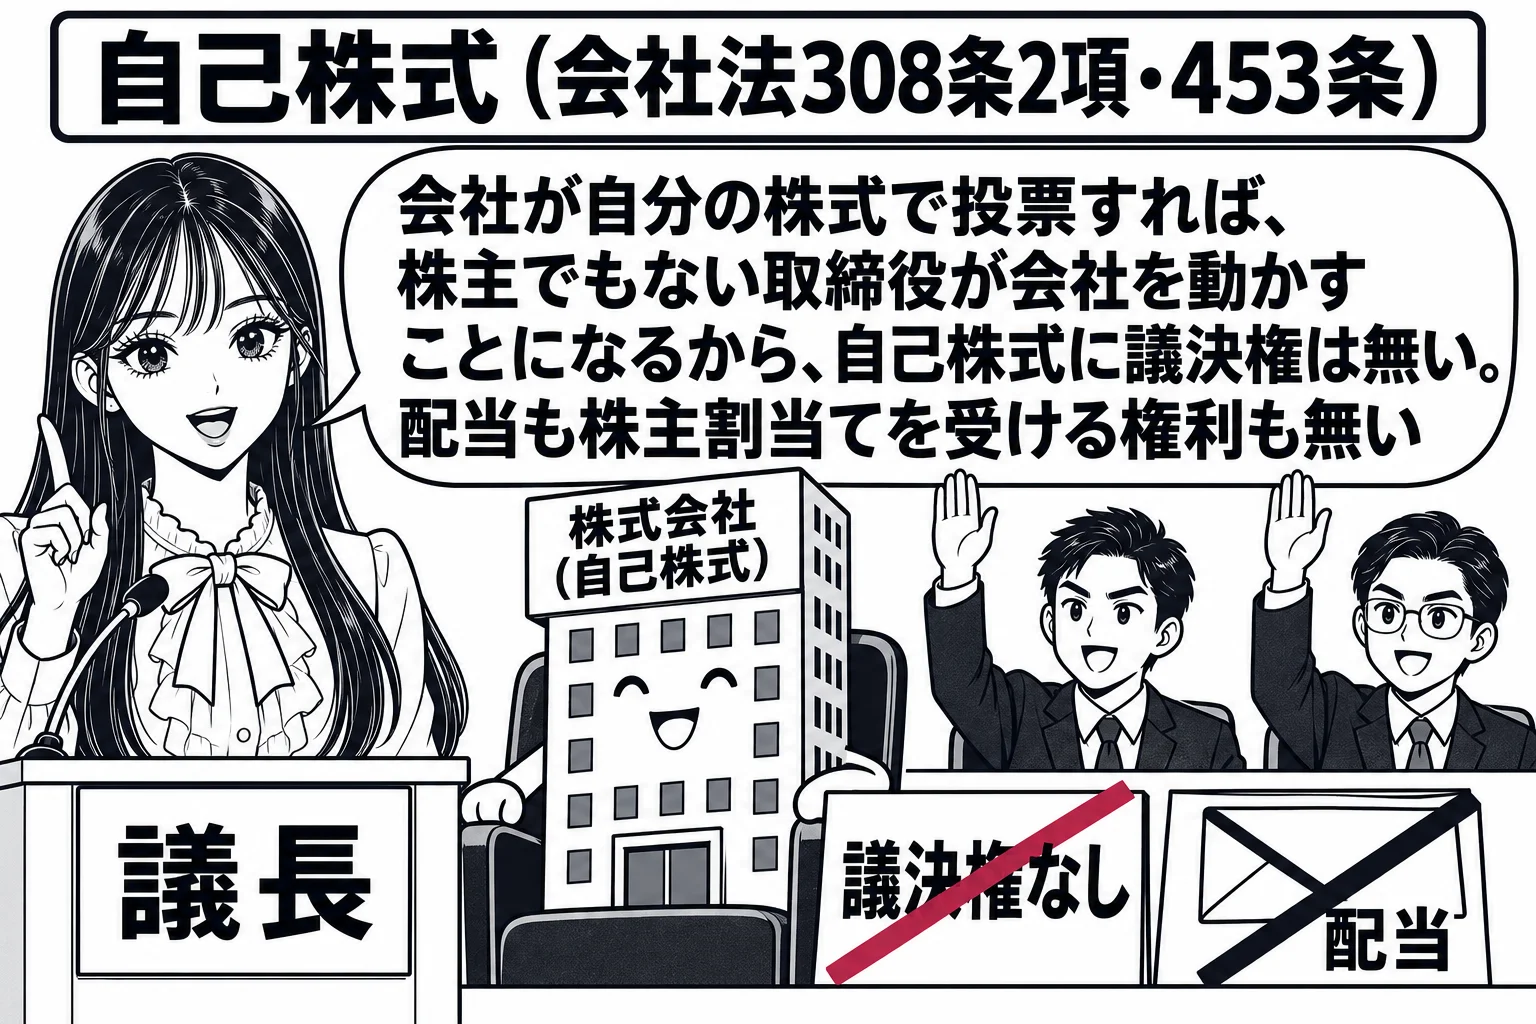
自己株式には議決権も、剰余金の配当を受ける権利も、株主割当てを受ける権利もありません
会社は自己株式について株主総会における議決権を有しません(308条2項)。会社が自己株式の議決権を行使するとすれば、それを行使する取締役が株主でないのに経営への影響力を持つことになり、会社支配の公正が害されるからです。「株式会社は,自己株式について,株主総会における議決権を有しない」という肢は正しく、会社支配の公正維持を目的とする規律に当たります。剰余金の配当も、株主から「当該株式会社」が除かれているので自己株式にはできず(453条)、定款で定めてもできません。自己株式の取得は実質的に出資の払戻しなので、払い戻した持分に更に配当するのは架空の出資への配当になるからです。「株式会社は,定款に定めがあるときは,その保有する自己株式について,剰余金の配当をすることができる」という肢は誤りです。残余財産の分配(504条3項)、株主割当てで募集株式の割当てを受ける権利(202条2項括弧書)、募集新株予約権の割当てを受ける権利(241条2項括弧書)もありません。「株式会社は、自己株式について、株主総会における議決権、剰余金の配当を受ける権利及び募集株式の割当てを受ける権利のいずれも有しない」という肢は正しく、「自己株式に対して募集株式の割当てをすることができる」という肢は誤りです。
保有期間の制限は無く、貸借対照表では資産ではなく純資産の部の控除項目として計上します
会社法には自己株式を相当の時期に処分又は消却しなければならないという規定は無く、会社は取得した自己株式を期間の制限なく保有できます。「株式会社は、自己株式を相当の時期に処分しなければならない」という肢と、「相当の時期にその有する自己株式を消却し,又は処分しなければならない」という肢は誤りです。自己株式の取得の対価は現実に会社の外へ出ているので、自己株式を資産として計上すると、流出した財産が残っているような外観を作ってしまいます。そこで自己株式は貸借対照表の資産の部ではなく、純資産の部の株主資本の控除項目として取得価額をマイナス表示します(会社計算規則76条2項)。分配可能額の計算でも自己株式の帳簿価額は控除されます(461条2項3号)。「株式会社は,自己株式の取得価額を貸借対照表の資産の部に計上しなければならない」という肢は誤りで、「取得の対価として交付された財産の帳簿価額相当額が純資産の部(株主資本)から控除される形で表示される」という肢は正しいです。
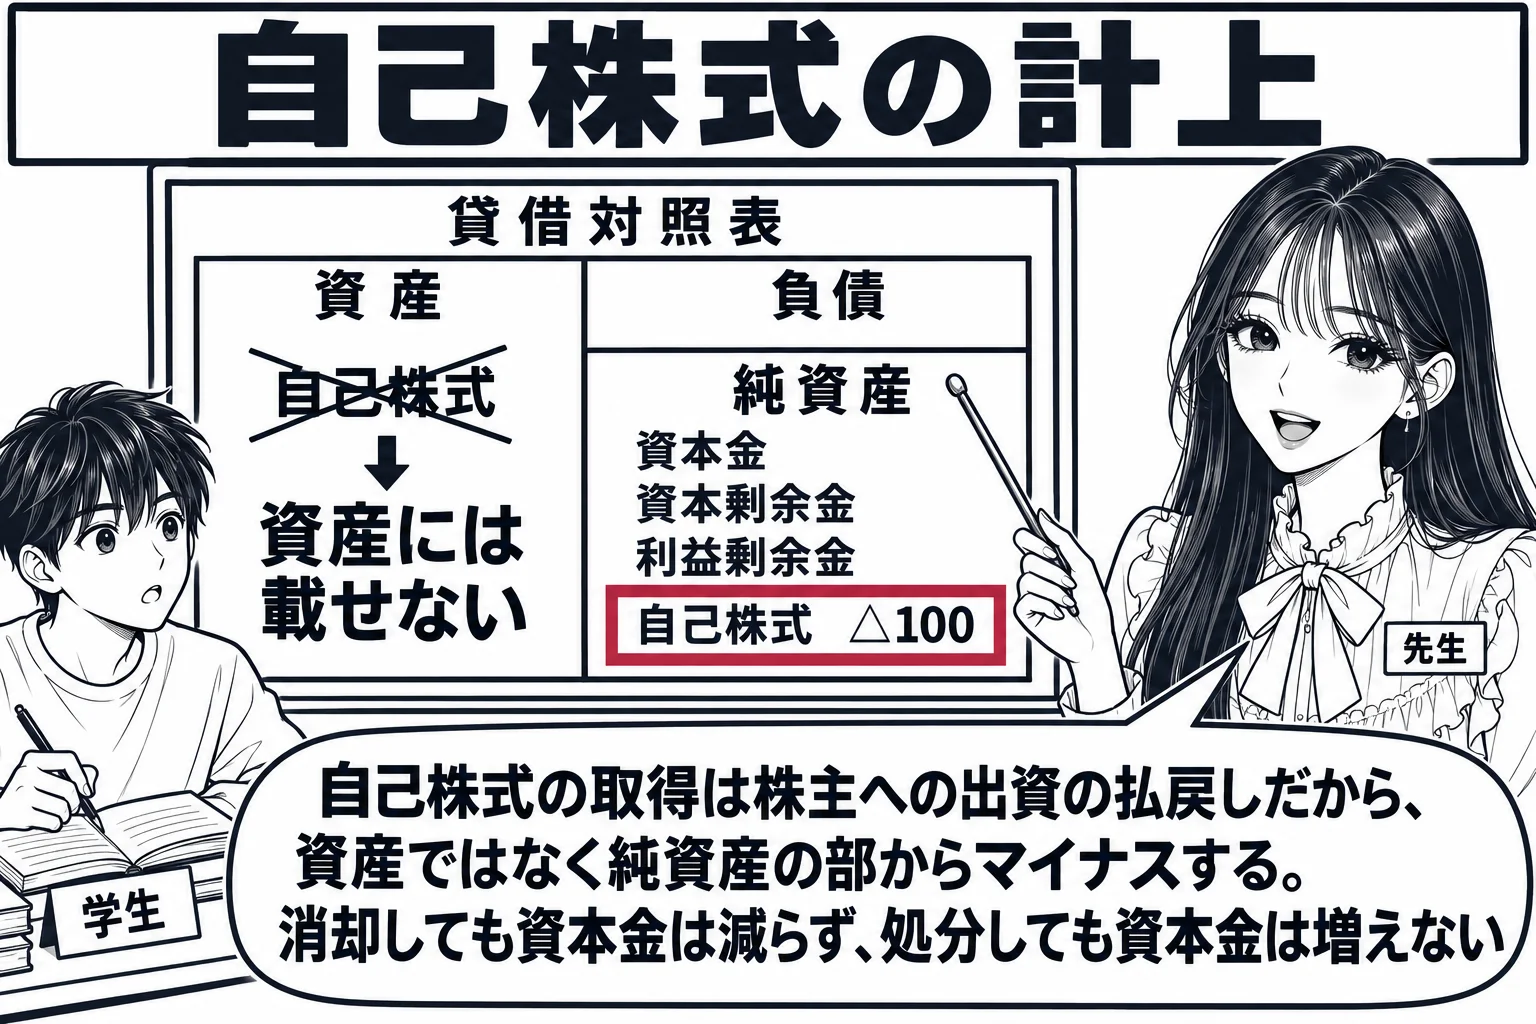
消却すれば発行済株式の総数は減りますが、資本金の額も発行可能株式総数も減らず、処分しても資本金の額は増えません
会社は、株主総会(取締役会設置会社では取締役会)の決議で消却する自己株式の数を定めて、自己株式を消却できます(178条)。消却された株式は消滅するので発行済株式の総数は減りますが、資本金の額は払込みを受けた財産の額として定まる計算上の数額で(445条1項)、株式数と連動していないので減りません。資本金の額を減らすには株主総会の決議と債権者異議手続が要ります(447条・449条)。「自己株式を消却することにより,資本金の額は,減少する」という肢は誤りで、「株式会社が自己株式を消却することにより,発行済株式の総数は減少するが,資本金の額は減少しない」という肢は正しいです。発行可能株式総数は定款で定めた発行の上限で、消却によって当然に減ることは無く、消却した数だけ授権枠に空きが生じます。「自己株式を消却することにより,発行可能株式総数は,減少する」という肢と、「発行可能株式総数についての定款の変更をしなくても、消却された自己株式の数だけ発行可能株式総数が減少する」という肢は誤りです。自己株式の処分は募集株式の発行等の手続によって行いますが(199条1項)、既に発行された株式の持ち主が変わるだけなので発行済株式の総数は増えず、資本金の額は「株式の発行」に際しての払込みの額(445条1項)なので処分の対価によっても増えません。「自己株式を処分することにより,発行済株式の総数は増加しないが,資本金の額は増加する」という肢は誤りです。
株式の分割では自己株式の数も増えますが、株式無償割当て・合併の対価は自己株式に割り当てません
株式の分割は、基準日の株主が有する株式の数に割合を乗じた数の株式を一律に取得する仕組みなので(184条1項)、会社が持つ自己株式の数も分割の割合に応じて増えます。「株式会社が株式の分割をするときは,その保有する自己株式の数も当該分割の割合に応じて増加する」という肢は正しいです。これに対し、株式無償割当ては「当該株式会社以外の株主」に割り当てるものなので(186条2項)、自己株式には割り当てられず、自己株式の数は増えません。その代わり、無償割当てで株主に交付する株式には自己株式を使うことができますが、株式の分割では新たな株式を生じさせるだけなので自己株式を株主に取得させることはできません。「株式の分割により自己株式の数は増えるが,株式無償割当てにより自己株式の数は増えない」という肢と、「株式の分割により自己株式を株主に取得させることはできないが,株式無償割当てにより自己株式を株主に取得させることはできる」という肢は正しいです。吸収合併では、合併対価を割り当てる消滅会社の株主から消滅会社自身と存続会社が除かれているので(749条1項3号括弧書)、存続会社は消滅会社の自己株式にも、自分が持つ消滅会社株式にも対価を割り当てられません。「存続会社は,消滅会社の自己株式については,合併対価が金銭であっても,合併対価を割り当てることはできない」という肢は正しいです。
自己株式の処分の無効は訴えでのみ主張でき、被告は処分をした会社だけです
自己株式の処分は募集株式の発行等として新株発行と同じ規律に服し、効力発生日から6か月以内(公開会社でない会社では1年以内)に訴えをもってのみ無効を主張できます(828条1項3号)。被告は自己株式の処分をした株式会社です(834条3号)。処分された株式を現に有する株主を共同被告にする規定はありません。「自己株式の処分の無効の訴えは,自己株式の処分をした会社及びその処分された株式を現在有する株主を被告として,提起しなければならない」という肢は誤りです。
自己株式の規律
- 権利: 議決権なし(308条2項)、剰余金の配当なし(453条)、残余財産の分配なし(504条3項)、株主割当てを受ける権利なし(202条2項・241条2項)
- 保有: 期間の制限なし。相当の時期に処分・消却する義務なし。貸借対照表では純資産の部の控除項目
- 消却: 株主総会(取締役会設置会社では取締役会)の決議で数を定める(178条)。発行済株式の総数は減るが、資本金の額と発行可能株式総数は減らない
- 処分: 募集株式の発行等の手続(199条1項)。発行済株式の総数も資本金の額も増えない。無効の訴えの被告は会社(834条3号)
- 分割と無償割当て: 分割では自己株式も増える。無償割当ては自己株式に割り当てないが、自己株式を交付できる
会社法308条2項
前項の規定にかかわらず、株式会社は、自己株式については、議決権を有しない。
会社法178条
株式会社は、自己株式を消却することができる。この場合においては、消却する自己株式の数(種類株式発行会社にあっては、自己株式の種類及び種類ごとの数)を定めなければならない。
2 取締役会設置会社においては、前項後段の規定による決定は、取締役会の決議によらなければならない。
論文ではこう使う
論文では、会社が保有する自己株式を特定の者に処分した事案で、既存株主がこれを止め、又は無効にできるかを問われたときに使います。「自己株式の処分は募集株式の発行等(会社法199条1項)として新株発行と同じ規律に服するから、法令・定款に違反し又は著しく不公正な方法による処分で株主が不利益を受けるおそれがあるときは差止めを請求でき(210条)、効力発生後は自己株式の処分の無効の訴え(828条1項3号)によってのみ無効を主張できる。被告は処分をした会社である(834条3号)」と書き、公開会社であれば取締役会の決議で足りること(201条1項)、有利発行なら株主総会の特別決議が要ること(199条2項・3項・309条2項5号)を事実に当てはめます。会社が自己株式で株主総会の議決権を行使していたら、308条2項に反する決議の方法の法令違反として取消事由(831条1項1号)になることを添えます。
この用語が出た過去問の肢を、正誤を選んで解説で確かめられます。