資本金と資本準備金への計上とは
しほんきんとしほんじゅんびきんへのけいじょう
資本金とは、設立又は株式の発行に際して株主となる者が会社に払込み又は給付をした財産の額を基礎に定まる計算上の数額で、会社が株主に分配してはならない財産の目安として貸借対照表の純資産の部に計上されるものです(会社法445条1項)。資本準備金への計上とは、払込み又は給付に係る額の2分の1を超えない額を資本金として計上せず、その額を資本準備金として積み立てることです(445条2項・3項)。
会社をつくるとき、株主が出したお金はまず資本金という箱に入ります。資本金は金庫の中の現金そのものではなく、「この額までは株主に配当として返さず会社に残しておく」という目安の数字です。株主は出資額までしか責任を負わないので、債権者が当てにできるのは会社の財産だけです。そこで、株主が出した額を資本金として帳簿に書き留め、その分を配当で外に出せないようにしています。もっとも全額を資本金にすると後で減らす手続が重いので、半分までは資本準備金という別の箱に入れることが認められています。
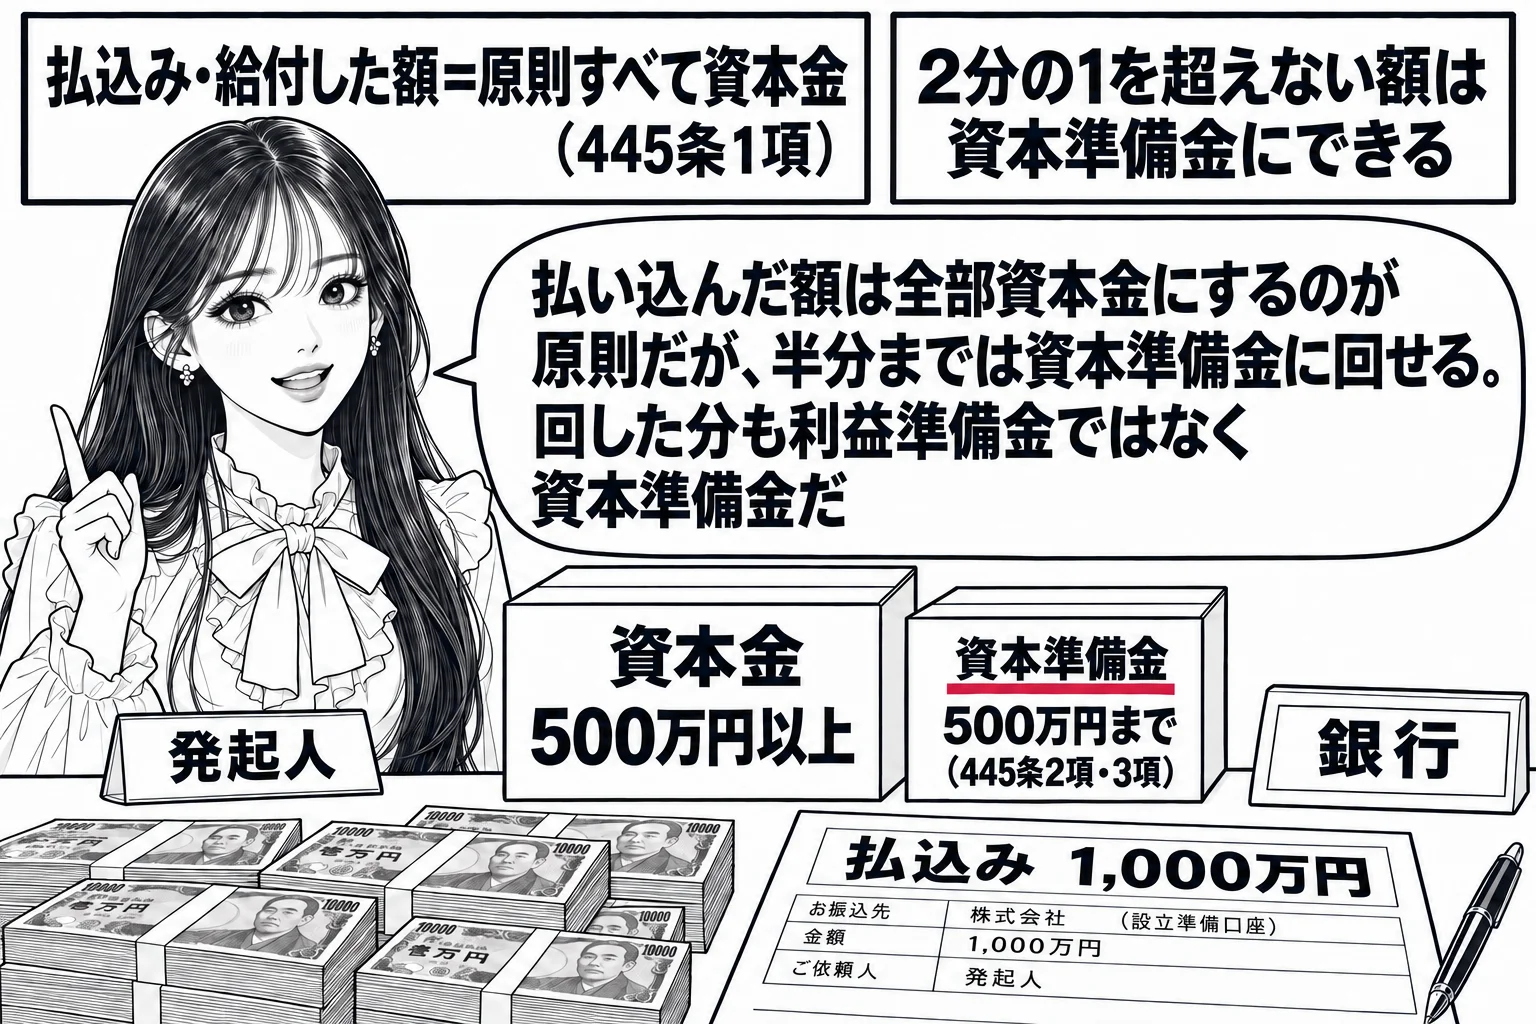
払込み・給付された額は原則として全額が資本金になり、2分の1を超えない額を資本金に計上せず資本準備金とすることができます
株式会社の資本金の額は、会社法に別段の定めがある場合を除き、設立又は株式の発行に際して株主となる者が会社に対して払込み又は給付をした財産の額です(445条1項)。「設立に際して株主となる者が払い込んだ金額は,その全額を資本金としなければならない」という肢は誤りで、払込み又は給付に係る額の2分の1を超えない額は資本金として計上しないことができます(445条2項)。資本金として計上しないこととした額は、資本準備金として計上しなければなりません(445条3項)。株主の払込みを原資とする額なので資本準備金になるのであって、会社が稼いだ利益を原資とする利益準備金には入りません。「募集株式の発行に際して,株主となる者が会社に対して払込み又は給付をした財産の額の2分の1を超えない額を資本金として計上しないときは,資本金として計上しない額は,利益準備金として計上しなければならない」という肢は誤りで、「設立に際して株主となる者が株式会社に対して払込み又は給付をした財産の額のうち資本金として計上しないこととされた額は,資本準備金として計上されなければならない」という肢は正しいです。設立時にいくらを資本金とし、いくらを資本準備金とするかは、定款に定めがなければ発起人全員の同意で定めます(32条1項3号)。募集株式の発行では、株式を発行するときに増加する資本金及び資本準備金に関する事項を募集事項として定めます(199条1項5号)。合併や会社分割などの組織再編に際して計上すべき額は法務省令に委ねられています(445条5項)。
資本金と資本準備金の計上(445条)
- 原則: 払込み又は給付をした財産の額の全額が資本金(1項)
- 例外: 2分の1を超えない額は資本金として計上しないことができる(2項)。半分までが上限
- 計上しなかった額は資本準備金として計上しなければならない(3項)。利益準備金ではない
- 剰余金の配当をするときは、減少する剰余金の額の10分の1を資本準備金又は利益準備金として計上する(4項)
- 設立時の内訳は定款の定めがなければ発起人全員の同意で定める(32条1項3号)。募集株式の発行では募集事項で定める(199条1項5号)
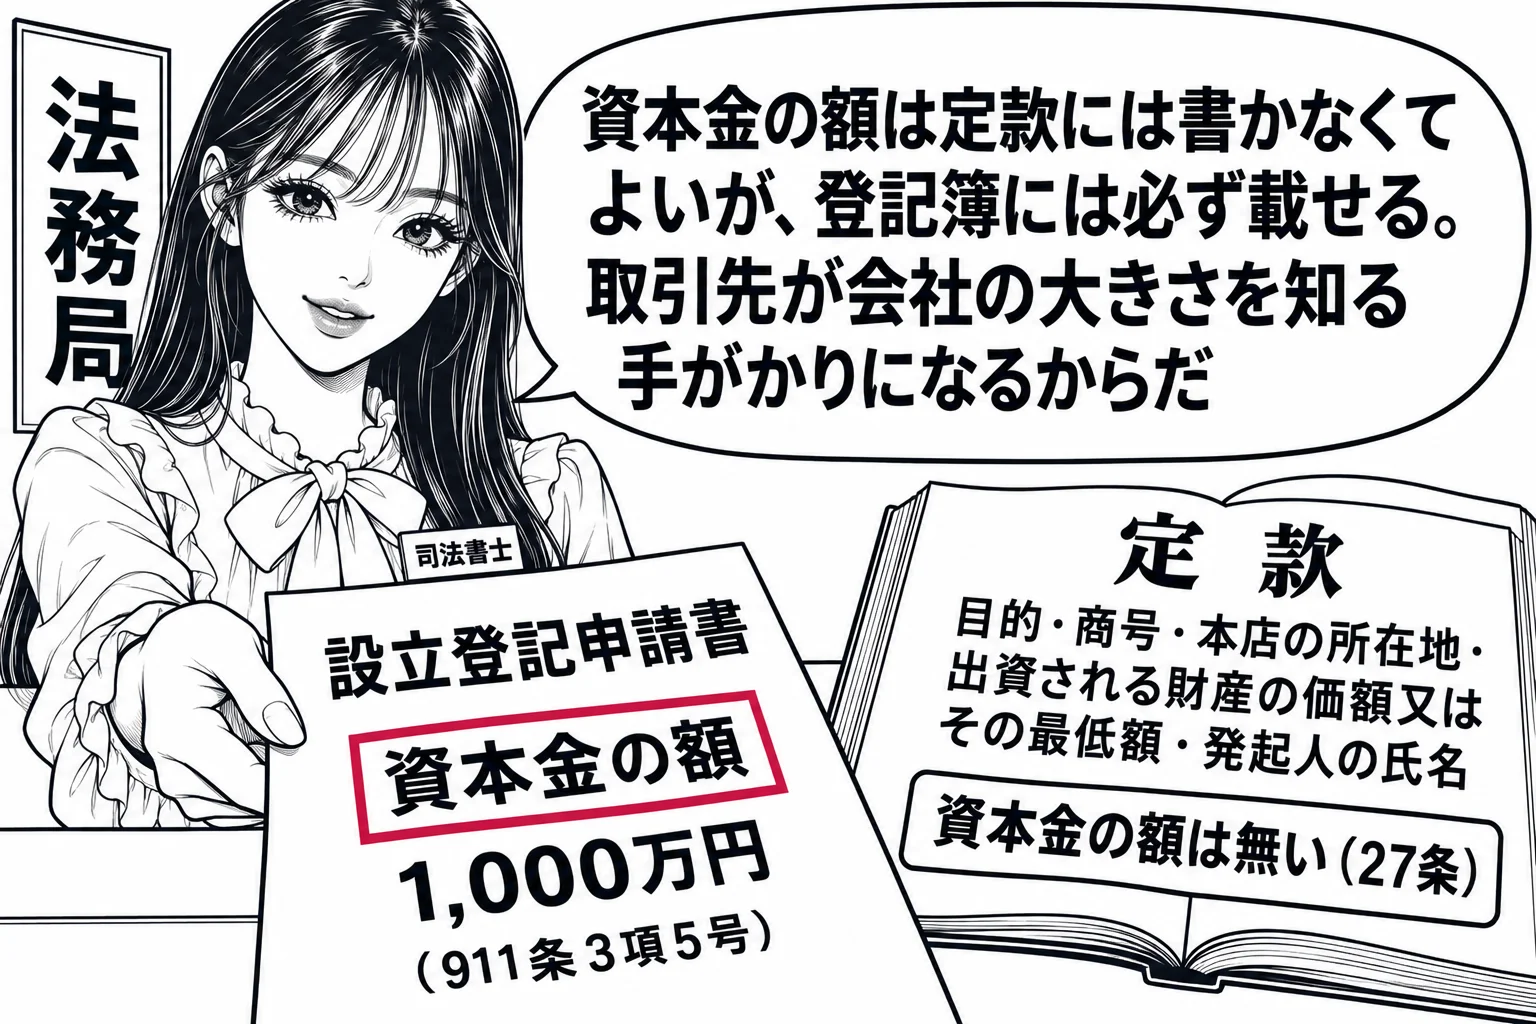
資本金の額は定款の記載事項ではありませんが、登記事項です
定款の絶対的記載事項は、目的、商号、本店の所在地、設立に際して出資される財産の価額又はその最低額、発起人の氏名又は名称及び住所の5つで(27条)、資本金の額はその中にありません。設立の時点で定めておくべきなのは出資される財産の価額又はその最低額であって、そのうちいくらを資本金とするかは445条の枠内で発起人全員の同意で決めれば足りるからです(32条1項3号)。「株式会社の資本金の額は,定款で定める必要はない」という肢は正しく、「会社を設立する際に作成すべき定款には,資本金の額を記載し,又は記録しなければならない」という肢と「発起人は、成立後の株式会社の資本金及び資本準備金の額を定款に記載又は記録しなければならない」という肢は誤りです。会社法に反しない事項として任意に定款に書くことはできますが、書かなければならないものではありません。これに対して、資本金の額は会社と取引する相手が会社の規模を知る手がかりになるので、設立の登記で登記すべき事項とされています(911条3項5号)。「資本金の額は,登記事項ではない」という肢は誤りです。登記した資本金の額に変更が生じたときは、2週間以内に本店の所在地で変更の登記をします(915条1項)。
資本金は貸借対照表の純資産の部に計上される計算上の数額で、会社財産の増減や業績と連動して動くものではありません
資本金は、会社が現に持っている財産そのものではなく、債権者のために会社に留め置くべき財産の基準となる計算上の数額です。貸借対照表では、現金や建物などの具体的な財産を載せる資産の部ではなく、資産から負債を差し引いた純資産の部に、株主資本の一項目として計上されます。「資本金は,貸借対照表において,資産の部に計上される」という肢は誤りです。資本金の額は法が定めた場合にだけ増減し、事業で利益や損失が出ても自動的には動きません。利益が出ればその他利益剰余金が増え、損失が出れば剰余金が減って欠損が生じるだけで、資本金の額を減らすには株主総会の決議と債権者異議手続を経る資本金の額の減少の手続が要ります(447条・449条)。「資本金の額は,会社の財産の増減と連動して増減する」という肢と「資本金の額は,株式会社の業績と連動して増加し,又は減少する」という肢はいずれも誤りです。資本金の額は、剰余金の額を算定する際の控除項目として働き(446条)、分配可能額の上限を画することで株主への分配に歯止めをかけます(461条2項)。
新たに株式を発行して払込み・給付を受ければ資本金は増加し、取得条項付新株予約権の取得と引換えに新株を交付する場合も同じです
資本金の額が増えるのは、株式の発行に際して払込み又は給付を受けた場合(445条1項)のほか、株主総会の決議で剰余金の額や準備金の額を減らして資本金に組み入れた場合です(448条1項2号・450条)。株式会社は、一定の事由が生じたことを条件として取得条項付新株予約権を取得し、その取得と引換えに新株予約権者に株式を交付する旨を定めることができます(236条1項7号ニ)。このとき交付する株式を新たに発行するのであれば株式の発行に当たり、株主資本が増加するので、資本金の額を増加させることができます。計上すべき額の細目は法務省令に委ねられています(445条5項・会社計算規則)。「株式会社が取得条項付新株予約権を取得するのと引換えに当該取得条項付新株予約権の新株予約権者に対して当該株式会社の新たに発行する株式を交付するときは,当該株式会社は,資本金の額を増加することができない」という肢は誤りです。剰余金の配当をするときに積み立てる準備金については、配当により減少する剰余金の額の10分の1を資本準備金又は利益準備金として計上すると定められており(445条4項)、その他資本剰余金を原資とする配当なら資本準備金、その他利益剰余金を原資とする配当なら利益準備金に積み立てます。「会社は,剰余金の配当をする場合において,当該剰余金の配当により減少する剰余金の額に10分の1を乗じて得た額を準備金として計上しなければならないときは,当該額を利益準備金として計上しなければならず,資本準備金として計上することができない」という肢は誤りです。
会社法445条1項
株式会社の資本金の額は、この法律に別段の定めがある場合を除き、設立又は株式の発行に際して株主となる者が当該株式会社に対して払込み又は給付をした財産の額とする。
会社法445条2項
前項の払込み又は給付に係る額の二分の一を超えない額は、資本金として計上しないことができる。
会社法445条3項
前項の規定により資本金として計上しないこととした額は、資本準備金として計上しなければならない。
会社法445条4項
剰余金の配当をする場合には、株式会社は、法務省令で定めるところにより、当該剰余金の配当により減少する剰余金の額に十分の一を乗じて得た額を資本準備金又は利益準備金(以下「準備金」と総称する。)として計上しなければならない。
この用語が出た過去問の肢を、正誤を選んで解説で確かめられます。