株式会社の登記事項とは
かぶしきがいしゃのとうきじこう
株式会社の登記事項とは、株式会社が設立の登記で登記しなければならない事項のことで、会社法911条3項が目的・商号・資本金の額・発行可能株式総数・取締役の氏名・代表取締役の氏名及び住所・取締役会設置会社である旨などを列挙しており、ここに掲げられた事項に変更が生じたときは2週間以内に変更の登記をします(915条1項)。
会社と取引しようとする人は、その会社が本当にあるのか、誰が代表して契約を結べるのか、資本金はいくらなのかを知りたいはずです。会社は法務局に登記をすることで成立し(会社法49条)、取引の相手方が登記簿を見れば分かるように、会社法が決めた事項を登記します。ただし、何でも登記できるわけではなく、登記する事項は法律が列挙したものに限られます。外から見えないと困る事項(会社の同一性・機関の構成・責任財産に関わる事項)が選ばれているので、どれが登記事項かは、その事項を第三者に知らせる必要があるかという目で見ると見当が付きます。
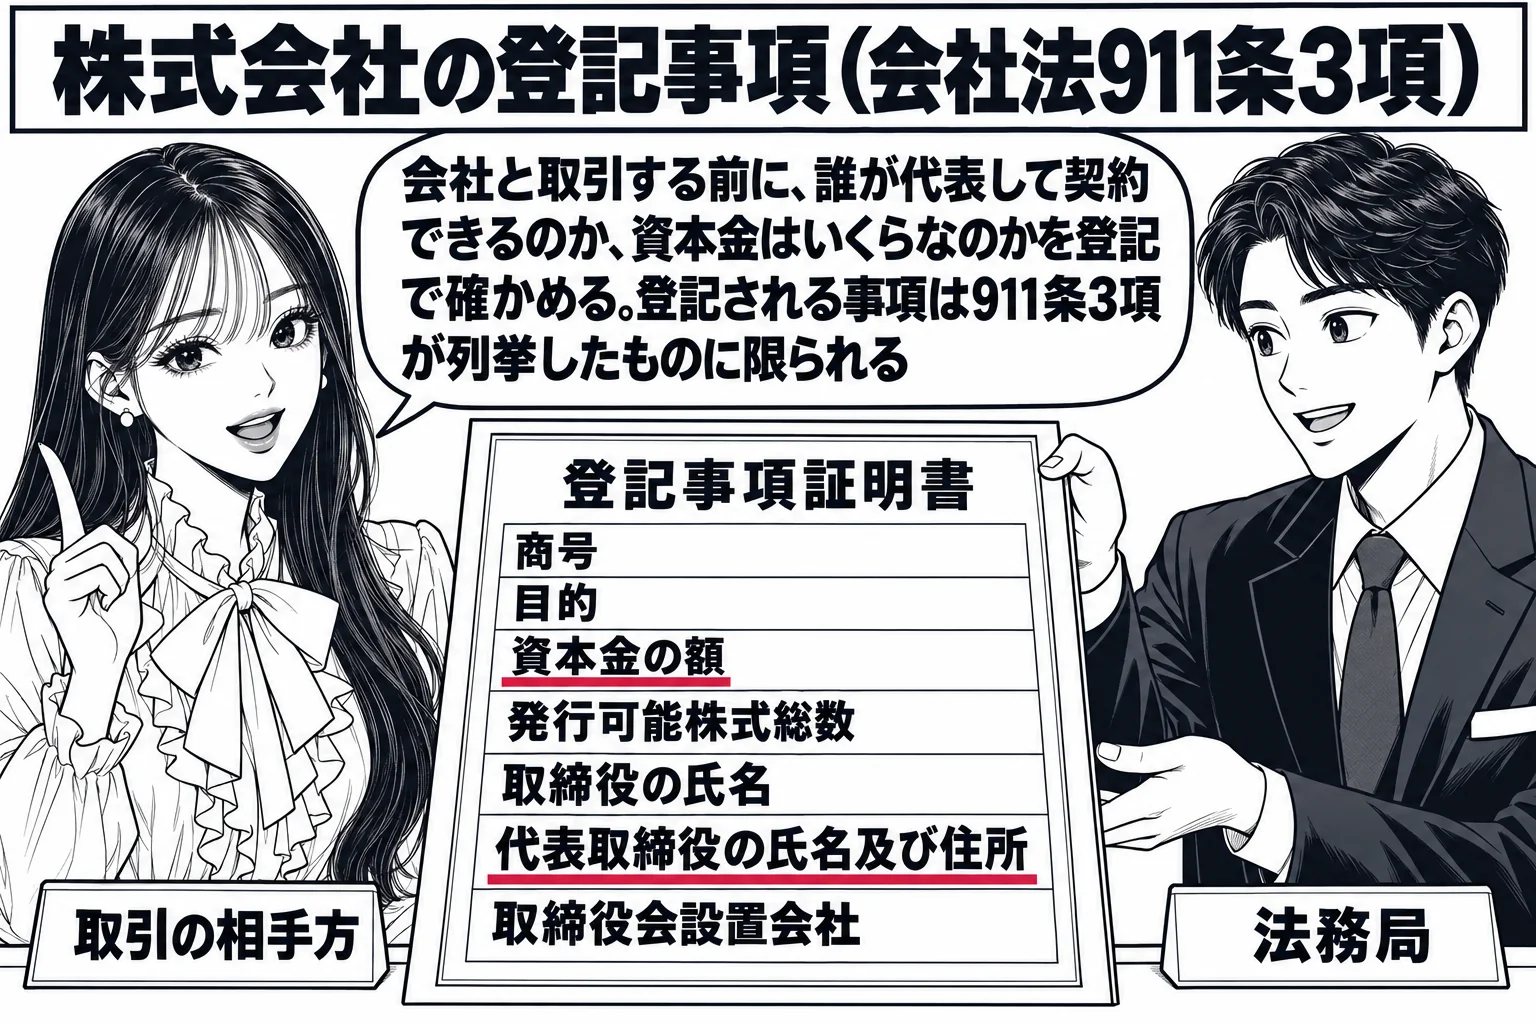
登記事項は911条3項が列挙しており、資本金の額・発行可能株式総数・単元株式数は登記事項です
株式会社の設立の登記では、911条3項に掲げる事項を登記しなければなりません。資本金の額は5号で登記事項とされています。「資本金の額」は登記事項に当たります。「資本金の額は,登記事項ではない」という肢は誤りです。発行可能株式総数は6号の登記事項で、定款の記載事項でもあります(37条1項・98条)。「発行可能株式総数」は登記事項に当たります。単元株式数についての定款の定めがあるときは、その単元株式数も登記事項です(8号)。「株式会社において単元株式数についての定款の定めがある場合におけるその単元株式数」は登記事項に当たります。発行済株式の総数並びにその種類及び種類ごとの数も登記事項です(9号)。これらに変更が生じたときは、本店の所在地において2週間以内に変更の登記をしなければなりません(915条1項)。「発行済株式の総数が増加し,又は減少した場合には,変更の登記をしなければならない」という肢は正しいです。「株式会社は,資本金の額を減少した場合には,変更の登記をしなければならない」という肢も正しいです。
- 目的・商号・本店及び支店の所在場所1号〜3号
- 資本金の額5号
- 発行可能株式総数6号。定款の記載事項でもある(37条1項・98条)
- 発行する株式の内容(種類株式発行会社では発行可能種類株式総数と各種類の内容)7号
- 単元株式数(定款の定めがあるとき)8号
- 発行済株式の総数並びにその種類及び種類ごとの数9号
- 株券発行会社であるとき、その旨10号
- 取締役の氏名(住所は含まない)13号
- 代表取締役の氏名及び住所14号
- 取締役会設置会社・会計参与設置会社・監査役設置会社・監査役会設置会社・会計監査人設置会社であるとき、その旨15号〜19号
- 公告方法についての定款の定め、定めがなければ官報による旨27号〜29号
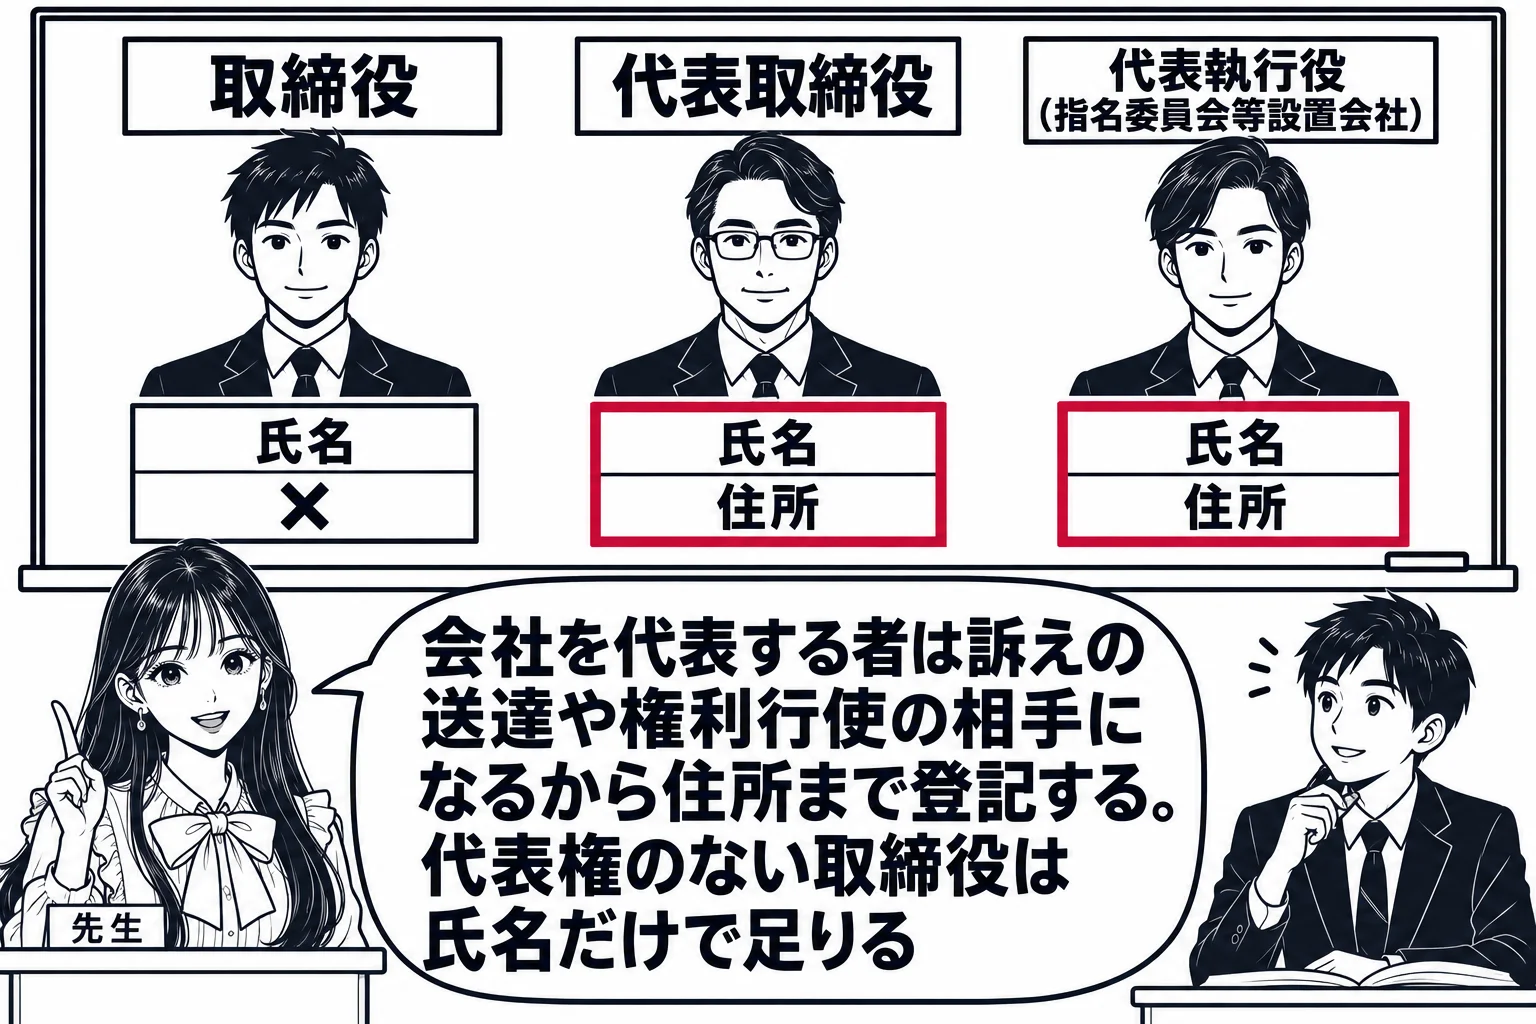
取締役は氏名だけが登記され、代表取締役と代表執行役は氏名と住所が登記されます
取締役については氏名が登記事項で(13号)、住所は登記事項ではありません。「取締役の氏名及び住所」は登記事項に当たりません。これに対して、代表取締役は氏名及び住所が登記事項です(14号)。指名委員会等設置会社では代表取締役がいないので、代わりに代表執行役の氏名及び住所が登記されます(23号ハ)。「代表取締役(指名委員会設置会社であるときは代表執行役)の氏名及び住所」は登記事項に当たり、「指名委員会等設置会社の代表執行役の氏名及び住所」も登記事項に当たります。会社を代表する者は、会社に対する訴えの送達や権利行使の相手方になるので、所在まで公示する必要があるのに対し、代表権のない取締役は氏名の公示で足りるからです。会計監査人設置会社であるときは、その旨と会計監査人の氏名又は名称が登記事項です(19号)。「会計監査人設置会社の会計監査人の氏名又は名称」は登記事項に当たります。
機関設計は登記されますが、常勤監査役である旨は登記されず、社外取締役である旨は会社の種類によって登記されます
取締役会設置会社であるときはその旨が登記事項です(15号)。「取締役会設置会社であるときは,その旨」は登記事項に当たります。監査役会設置会社であるときは、その旨と、監査役のうち社外監査役であるものについて社外監査役である旨が登記事項ですが(18号)、常勤監査役である旨は登記事項ではありません。「監査役会設置会社であるときは,その旨及び監査役のうち常勤監査役であるものについて常勤監査役である旨」は、常勤監査役である旨を含む点で登記事項に当たりません。社外取締役である旨は、特別取締役による議決の定めがある会社(21号ハ)、監査等委員会設置会社(22号ロ)、指名委員会等設置会社(23号イ)で登記事項とされています。「監査等委員会設置会社の取締役のうち社外取締役であるものについては,社外取締役である旨を登記しなければならない」という肢は正しいです。監査役会設置会社で社外取締役を置いていても、社外取締役である旨は登記されません。
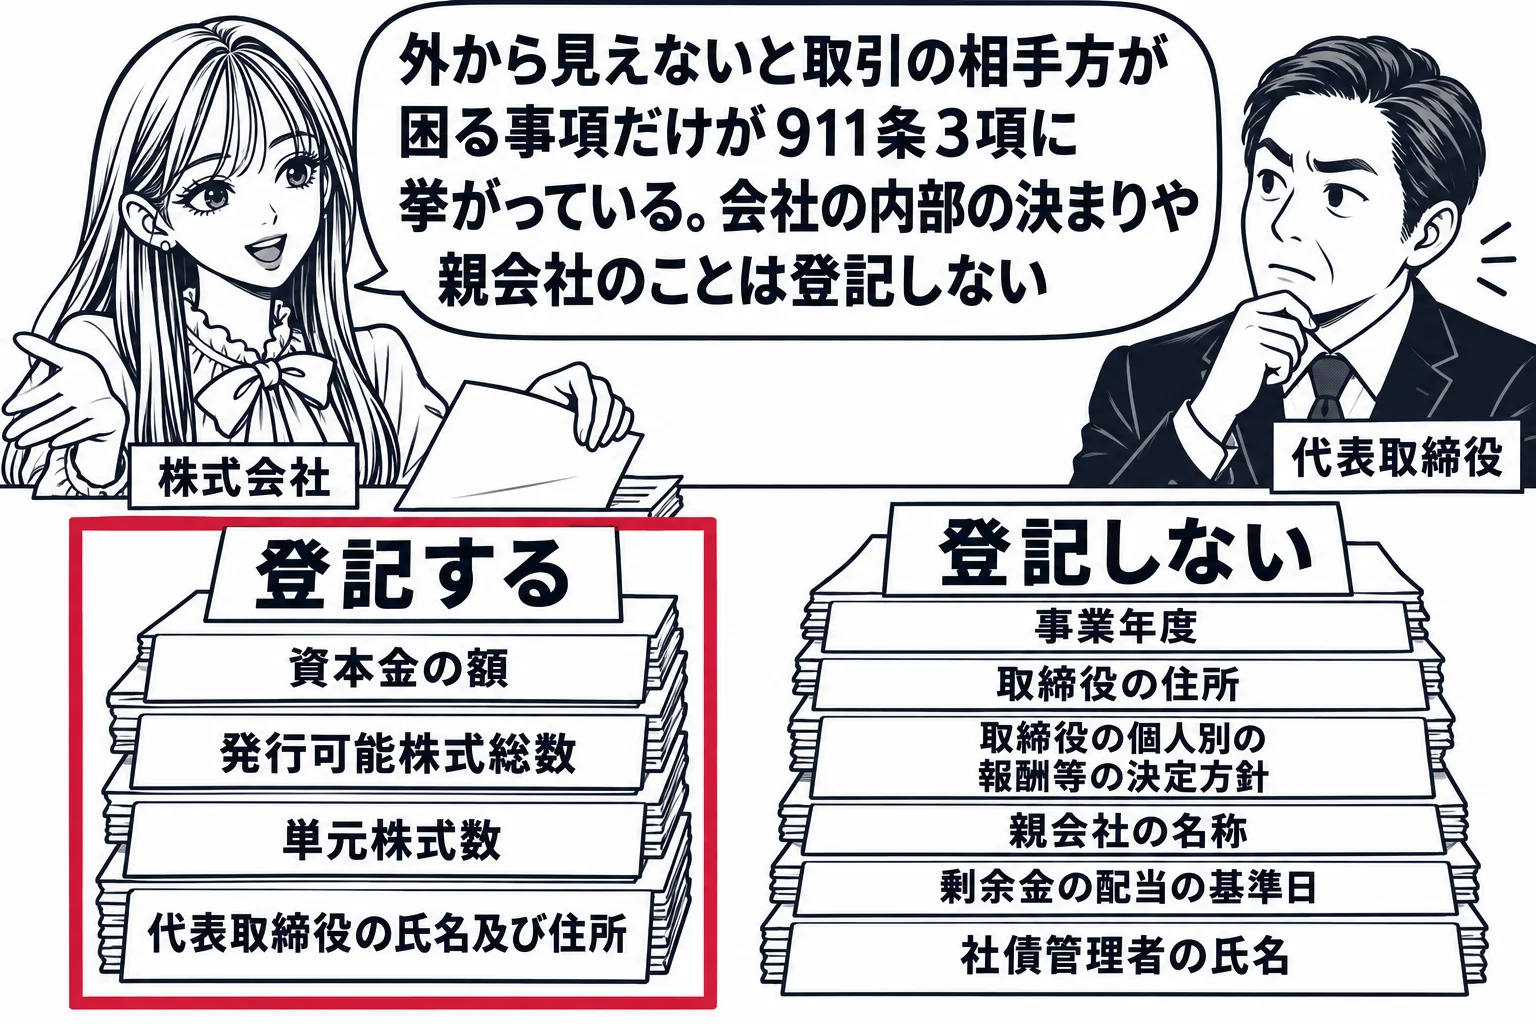
事業年度・取締役の報酬等の決定方針・親会社の名称・配当の基準日・社債管理者は登記事項ではありません
911条3項に掲げられていない事項は登記できません。事業年度は定款に定められるのが通常ですが、会社の内部の計算期間にすぎず、登記事項ではありません。「事業年度」は登記事項に当たりません。取締役の個人別の報酬等の内容についての決定に関する方針は、事業報告の内容にはなりますが、登記事項ではありません。「取締役の個人別の報酬等の内容についての決定に関する方針」は登記事項に当たりません。親会社の名称も登記事項ではありません。「親会社の名称」は登記事項に当たりません。剰余金の配当の基準日は、定款に定めがあれば公告が不要になりますが(124条3項ただし書)、登記はしません。「株式会社において剰余金の配当の基準日についての定款の定めがある場合におけるその基準日」は登記事項に当たりません。社債に関する事項は911条3項に掲げられておらず、社債管理者を定めてもその氏名又は名称は登記しません。「社債管理者を定めた場合におけるその氏名又は名称」は登記事項に当たりません。
合名会社では社員の氏名又は名称及び住所が登記され、支店の所在地における登記は廃止されています
持分会社の登記事項は株式会社とは別の条に定められています。合名会社では、社員の氏名又は名称及び住所が登記事項です(912条5号)。合名会社の社員は全員が無限責任社員で、会社債権者に対して直接責任を負うので、誰が社員かを公示する必要があるからです。「合名会社の社員の氏名又は名称及び住所」は登記事項に当たります。登記は本店の所在地でします(911条1項・915条1項)。かつては支店の所在地でも商号や本店・支店の所在場所などの限られた事項を登記する制度がありましたが、令和元年改正で支店の所在地における登記は廃止され、930条から932条までは削除されました。資本金の額は出題当時も支店の所在地で登記する事項ではありませんでした。「会社が資本金の額を減少したときは,その会社は,その本店の所在地のみならず,その支店の所在地においても,変更の登記をしなければならない」という肢は誤りです。
会社法911条3項
第一項の登記においては、次に掲げる事項を登記しなければならない。一 目的 二 商号 三 本店及び支店の所在場所 (中略) 五 資本金の額 六 発行可能株式総数 (中略) 八 単元株式数についての定款の定めがあるときは、その単元株式数 九 発行済株式の総数並びにその種類及び種類ごとの数 (中略) 十三 取締役(監査等委員会設置会社の取締役を除く。)の氏名 十四 代表取締役の氏名及び住所(第二十三号に規定する場合を除く。) 十五 取締役会設置会社であるときは、その旨
会社法915条1項
会社において第九百十一条第三項各号又は前三条各号に掲げる事項に変更が生じたときは、二週間以内に、その本店の所在地において、変更の登記をしなければならない。
この用語が出た過去問の肢を、正誤を選んで解説で確かめられます。