特別取締役による取締役会の決議とは
とくべつとりしまりやくによるとりしまりやくかいのけつぎ
特別取締役による取締役会の決議とは、取締役が6人以上で、そのうち1人以上が社外取締役である取締役会設置会社(指名委員会等設置会社を除く)が、重要な財産の処分及び譲受けと多額の借財についての取締役会の決議を、あらかじめ選定した3人以上の取締役(特別取締役)のうち議決に加わることができるものの過半数が出席し、その過半数で行うことができるとする制度のことです(会社法373条1項)。
取締役が10人も20人もいる大きな会社では、不動産を一つ売るたびに全員を集めて取締役会を開くのは大変です。そこで会社法は、取締役が6人以上いて社外取締役も1人以上いる会社に限り、重要な財産の処分と多額の借財という頻繁に出てくる二つの事項だけを、あらかじめ選んだ3人以上の「特別取締役」の会議で決められるようにしました。取締役会の合議で決めるという原則の例外なので、使える会社と事項を絞り、監査役の出席と、決めた内容を他の取締役に遅滞なく報告する義務を付けて、監督が抜け落ちないようにしています。
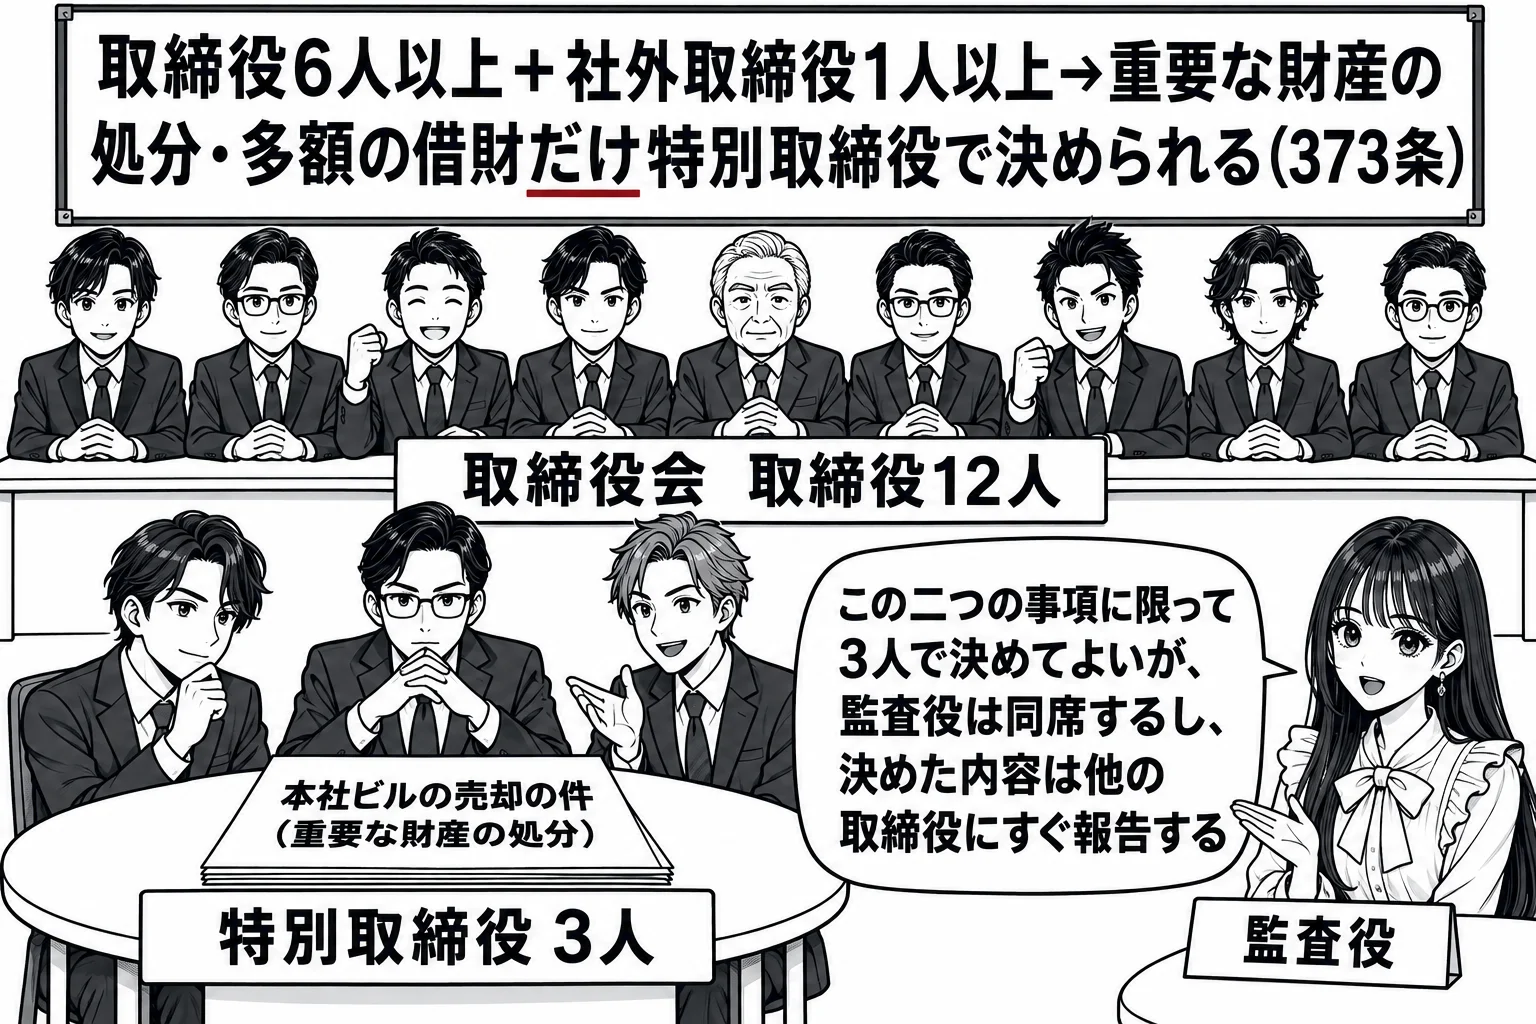
取締役6人以上でうち1人以上が社外取締役の会社が、重要な財産の処分・譲受けと多額の借財について取締役会で定めます
取締役会設置会社(指名委員会等設置会社を除く)が、取締役の数が6人以上であること、取締役のうち1人以上が社外取締役であることのいずれにも該当する場合には、取締役会は、重要な財産の処分及び譲受け(362条4項1号)と多額の借財(2号)についての取締役会の決議を、あらかじめ選定した3人以上の取締役(特別取締役)のうち議決に加わることができるものの過半数(取締役会で引き上げられる)が出席し、その過半数(取締役会で引き上げられる)をもって行うことができる旨を定めることができます(373条1項)。対象は362条4項1号・2号の二つの事項に限られ、重要な使用人の選任や内部統制システムの整備などには使えません。特別取締役による議決の定めは取締役会で定めれば足り、定款の定めは要りません。取締役会の構成員の一部をあらかじめ選んでおく運営上の仕組みだからです。「特別取締役による議決の定めは,取締役会で定めれば足り,定款で定めることを要しない」という肢は正しいです。社外取締役が1人以上いることは制度を使うための会社の要件であって、選定される特別取締役の中に社外取締役がいなければならないわけではありません。「特別取締役のうち,少なくとも1人は,社外取締役でなければならない」という肢と、「重要な財産の処分及び譲受け並びに多額の借財についての取締役会の決議につき,A,B及びCの3名による決議をもって行うことができる旨を取締役会で定める場合,この3名のうち1名は社外取締役でなければならない」という肢はいずれも誤りです。特別取締役による議決の定めがあるときは、その旨、特別取締役の氏名、取締役のうち社外取締役である者について社外取締役である旨が登記事項になります(911条3項21号)。監査等委員会設置会社でも使えますが、399条の13第5項・6項により重要な業務執行の決定を取締役に委任できる場合は除かれます(373条1項かっこ書)。
特別取締役による取締役会は特別取締役だけが招集し、監査役は出席義務を負い、決議の内容は他の取締役に報告されます
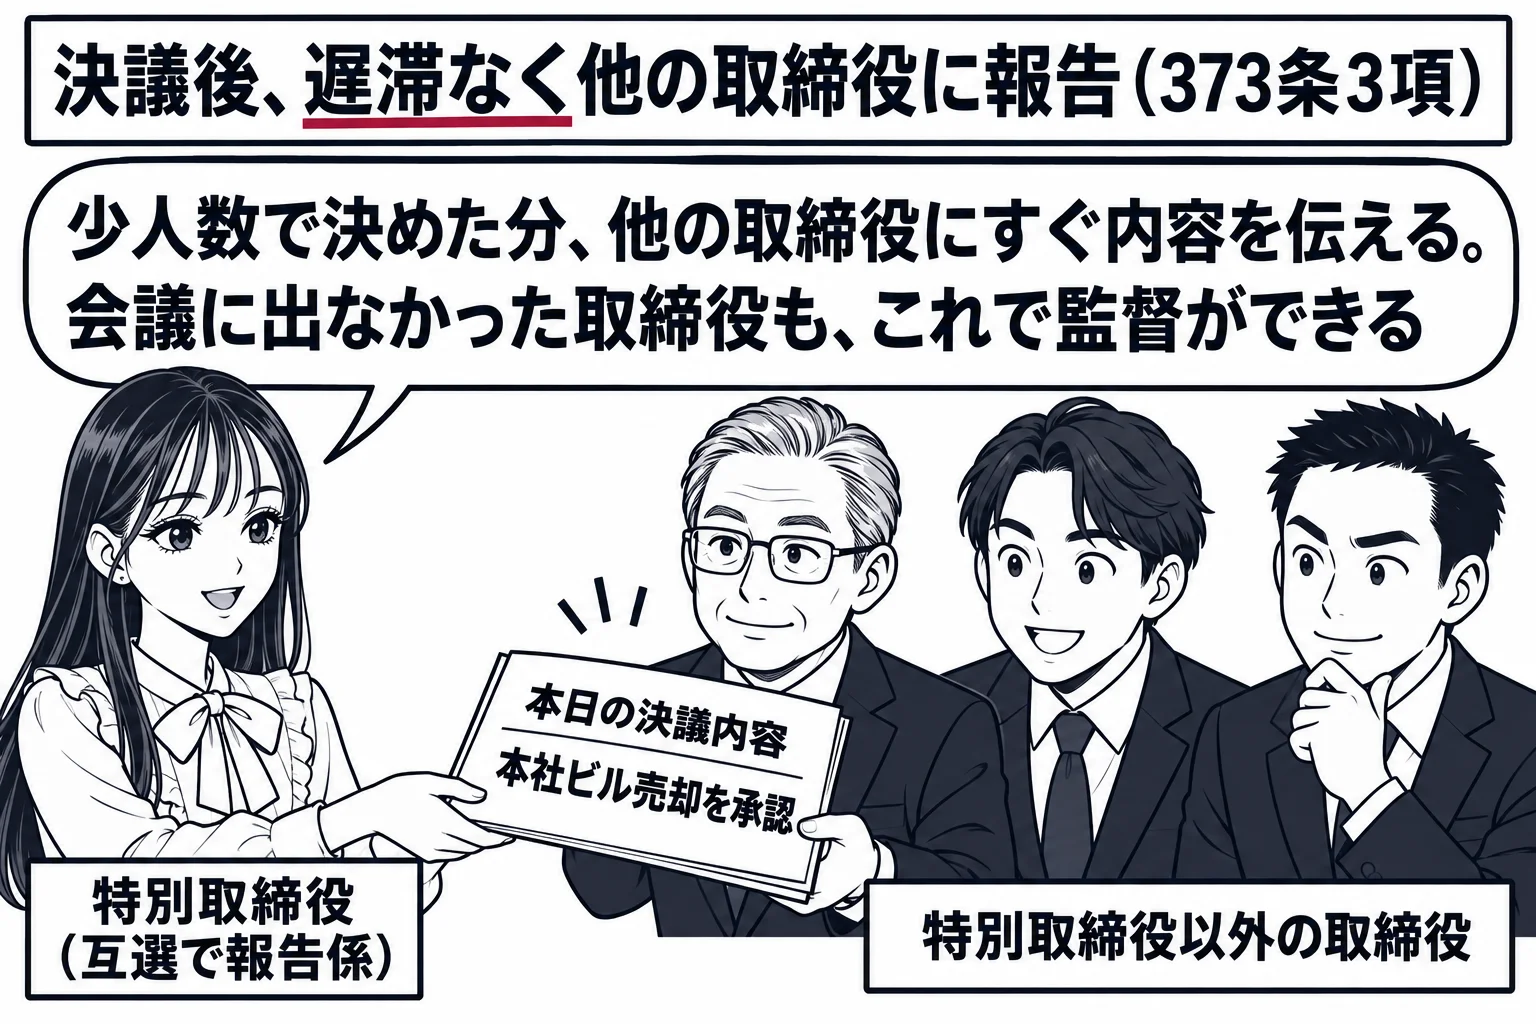
特別取締役による議決の定めがある場合、特別取締役以外の取締役は、重要な財産の処分・譲受けと多額の借財を決定する取締役会に出席することを要しません。この取締役会については、366条1項本文の「各取締役」が「各特別取締役」と読み替えられ、招集通知も各特別取締役に発すれば足ります(373条2項)。したがって、招集できるのは各特別取締役で、特別取締役以外の取締役はこの取締役会を招集できません。「特別取締役以外の取締役は,特別取締役による取締役会を招集することができる」という肢は誤りです。監査役は取締役会に出席し、必要があると認めるときは意見を述べなければならず(383条1項本文)、特別取締役による取締役会も取締役会なので出席義務があります。ただし、監査役が2人以上ある場合に特別取締役による議決の定めがあるときは、監査役の互選によって、監査役の中からこの取締役会に出席する監査役を定めることができます(383条1項ただし書)。出席する監査役を絞れるだけで、出席義務そのものがなくなるわけではありません。「特別取締役による議決の定めがある場合は,監査役は,特別取締役による取締役会に出席することを要しない」という肢は誤りです。特別取締役の互選によって定められた者は、決議の後、遅滞なく、決議の内容を特別取締役以外の取締役に報告しなければなりません(373条3項)。会議に出なかった取締役にも情報を届け、取締役会全体の監督機能を保つためです。「特別取締役の互選によって定められた者は,特別取締役による取締役会の決議があったときは,遅滞なく,当該決議の内容を特別取締役以外の取締役に報告しなければならない」という肢は正しいです。この取締役会には、招集権者の定めと招集請求(366条1項ただし書以下)、株主による招集請求(367条)、通常の定足数・決議要件(369条1項)、決議の省略(370条)、監査等委員による招集(399条の14)は適用されません(373条4項)。
指名委員会等設置会社には特別取締役の制度がなく、重要な財産の処分の決定は執行役に委任できます
373条1項は「取締役会設置会社(指名委員会等設置会社を除く。)」と定めているので、指名委員会等設置会社は特別取締役の制度を使えません。指名委員会等設置会社では、取締役会はその決議によって業務執行の決定を広く執行役に委任でき(416条4項)、重要な財産の処分や多額の借財は委任できない事項として列挙されていないので、わざわざ特別取締役の会議で決める必要がないからです。「委員会設置会社においては,特別取締役の制度は認められておらず,取締役会は,その決議によって,重要な財産の処分の決定を執行役に委任することができる」という肢は正しいです(出題当時の「委員会設置会社」は現在の指名委員会等設置会社です)。監査役会設置会社では362条4項により重要な財産の処分の決定を取締役に委任できないので、迅速に決めたければ特別取締役の制度を使うことになります。
特別取締役による取締役会の決議の要点(373条)
- 使える会社: 取締役会設置会社(指名委員会等設置会社を除く)で、取締役6人以上かつ社外取締役1人以上。監査等委員会設置会社は399条の13第5項・6項の場合を除く
- 対象事項: 重要な財産の処分及び譲受け、多額の借財(362条4項1号・2号)だけ
- 定め方: 取締役会の決議で足りる(定款不要)。登記事項(911条3項21号)
- 特別取締役: 3人以上。社外取締役を含む必要はない。決議は議決に加われる特別取締役の過半数の出席と出席者の過半数(取締役会で加重できる)
- 招集: 各特別取締役。特別取締役以外の取締役は招集できない(373条2項)
- 監査役: 出席義務あり。監査役2人以上なら互選で出席する監査役を定められる(383条1項ただし書)
- 報告: 互選で定めた特別取締役が遅滞なく他の取締役に決議の内容を報告(373条3項)
会社法373条3項
特別取締役の互選によって定められた者は、前項の取締役会の決議後、遅滞なく、当該決議の内容を特別取締役以外の取締役に報告しなければならない。
この用語が出た過去問の肢を、正誤を選んで解説で確かめられます。