退職慰労金とは
たいしょくいろうきん
退職慰労金とは、取締役の退任に際して会社が支給する金銭のことで、それが在職中の職務執行の対価として支給されるものである限り会社法361条1項の報酬等に含まれ、定款の定め又は株主総会の決議によらなければ支給できません。取締役が死亡した場合の弔慰金も、在職中の職務執行の対価であるときは同じです。
長く務めた取締役が退任するとき、会社は退職慰労金を支給することがあります。名前は違っても在職中の働きに報いるお金である以上、月々の報酬と同じく株主総会の決議が要ります。そうでないと、報酬を低く抑えて退任時にまとめて受け取ることでお手盛りの防止をすり抜けられるからです。ただ、個人の額を議案で公表するのは抵抗があるため、実務では基準に従って取締役会に一任する決議が広く行われ、判例は株主が基準を知りうる限りこれを認めています。具体的に発生した退職慰労年金の請求権は、内規を廃止しても本人の同意なく奪えません。
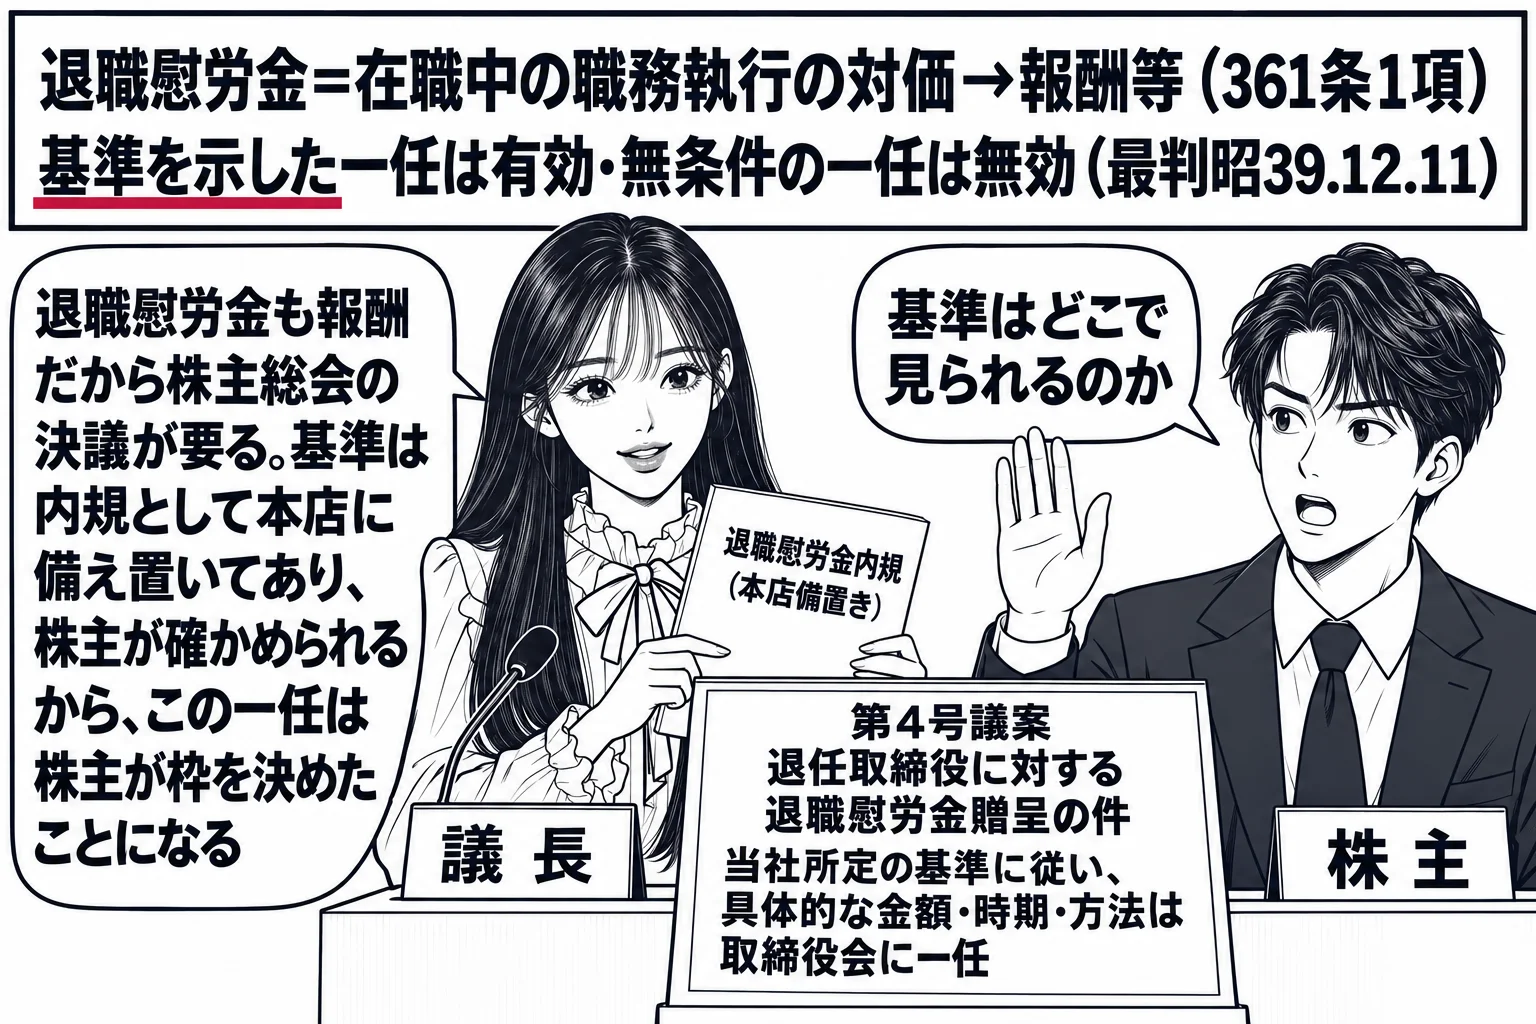
在職中の職務執行の対価である退職慰労金と弔慰金は報酬等に当たり、定款の定め又は株主総会の決議が要ります
判例(最判昭和39年12月11日)は、役員に対する退職慰労金は、その在職中における職務執行の対価として支給されるものである限り報酬に含まれ、定款にその額の定めがない限り株主総会の決議で定めるべきものであって、無条件に取締役会の決定に一任することは許されないとしました。退職慰労金を報酬の規制の外に置くと、報酬を低く抑えておいて退任時に多額の退職慰労金を支給することでお手盛りの防止(361条1項)が潜脱されるからです。「在職中の職務執行の対価」という限定が付いているので、功労への謝礼のような性質のものであっても、実質が職務執行の対価であれば報酬等に当たります。取締役が死亡した場合に遺族に支給される弔慰金についても、判例(最判昭和48年11月26日)は、それが在職中の職務執行の対価であるときは報酬に含まれるとしています。「判例によれば,取締役が死亡した場合の弔慰金の支給は,それが在職中の職務執行の対価であるときは,株主総会の決議によらなければならない」という肢は正しいです。監査役の退職慰労金も同じく387条1項の報酬等に当たります。
判例は、明示又は黙示に支給基準を示して具体的な金額の決定を取締役会に委ねることを認め、総額を定める必要はありません
退職慰労金の額を株主総会で個別に決議すると、退任者の個人情報が公になるうえ、支給の時期ごとに決議が必要になります。そこで実務では、「当社所定の基準に従い、具体的な金額・支給の時期・方法は取締役会に一任する」という決議が広く行われています。判例(最判昭和39年12月11日)は、このような決議も、金額・支給期日・支給方法を無条件に一任した趣旨ではなく、従来からの一定の基準に従うべき趣旨であったから、株主総会において金額等に関する一定の枠が決定されたものというべきで、報酬に関する規定の趣旨に反し無効とはいえないとしました。判例(最判昭和44年10月28日)も、株主総会の決議で明示的又は黙示的にその支給に関する基準を示し、具体的な金額等はその基準によって定めるべきものとして取締役会に委ねることは差し支えないとしています。基準が内規として確立し、株主が本店で閲覧するなどして知ることができる状態にあれば、株主による枠の決定があったといえるからです。この一任決議では総額(最高限度額)を定める必要まではなく、基準を示していれば足ります。「判例の趣旨によれば,退任する取締役の退職慰労金については,株主総会の決議により,明示的又は黙示的に,その支給に関する基準を示し,具体的な金額等は当該基準によって定めるべきものとして,その決定を取締役会の決定に委任することができる」という肢は正しく、「判例によれば,取締役の退職慰労金については,定款又は株主総会決議で取締役に対する支給額の総額を定めることを要する」という肢は誤りです。また、報酬等のうち額が確定していないものについては具体的な算定方法を定めればよい(361条1項2号)ので、退職慰労金についても確定額ではなく算定方法を株主総会で定めることができます。「退任する取締役の退職慰労金に係る株主総会の決議においては,確定した額を定めるのではなく,具体的な算定方法を定めることはできない」という肢は誤りです。
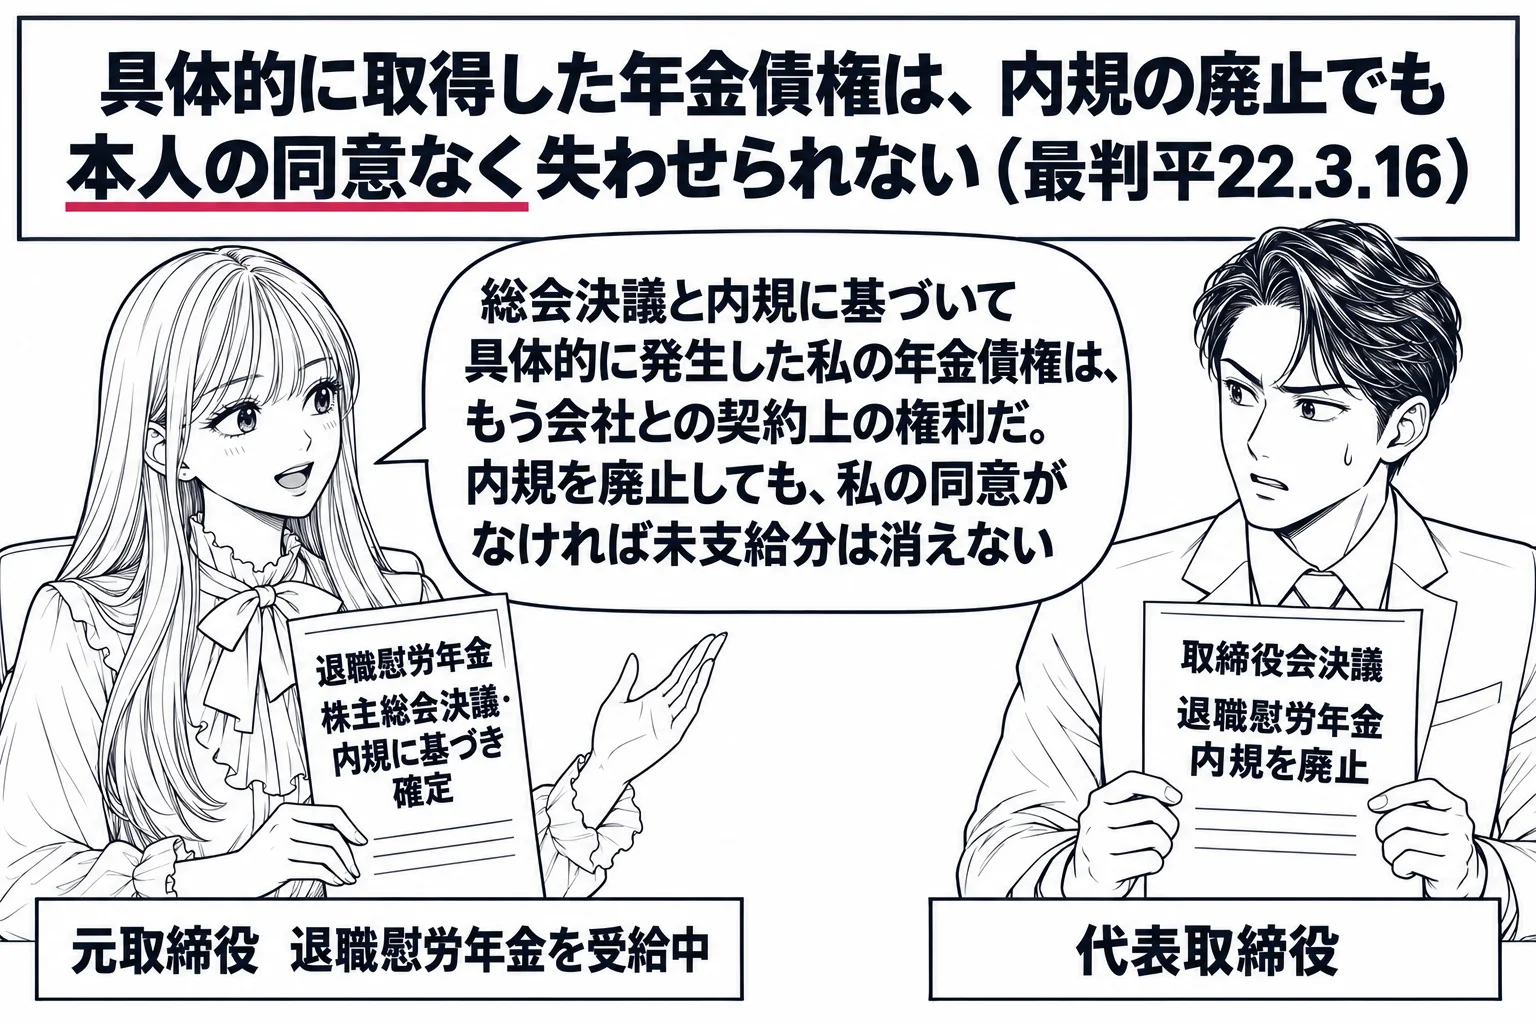
株主総会決議を経て内規により具体的に取得した退職慰労年金債権は、内規の廃止によっても本人の同意なく失わせられません
退職慰労金を一時金ではなく年金の形で支給する会社があります。判例(最判平成22年3月16日)は、退任した取締役が株主総会の決議を経て会社の内規に従い具体的な退職慰労年金債権を取得した場合には、その後、取締役会の決議によってその内規が廃止されたときであっても、退任取締役相互間の公平を図るため集団的・画一的な処理が制度上要請されているという理由のみから、内規の廃止の効力を既に退任した取締役に及ぼし、その同意なく未支給の退職慰労年金債権を失わせることはできないとしました。株主総会の決議と内規に基づく個別の判断を経て具体的な債権として発生した以上、それは会社と退任取締役の間の契約上の権利になっていて、会社が内規を変えても一方的に奪えないという、報酬の減額についての判例(最判平成4年12月18日)と同じ考え方です。「判例の趣旨によれば,退任した取締役が株主総会の決議を経て株式会社の内規に従い具体的な退職慰労年金債権を取得した場合には,その後,取締役会の決議によって当該内規が廃止されたときであっても,…その同意なく未支給の退職慰労年金債権を失わせることはできない」という肢は正しいです。
会社法361条1項柱書
取締役の報酬、賞与その他の職務執行の対価として株式会社から受ける財産上の利益(以下この章において「報酬等」という。)についての次に掲げる事項は、定款に当該事項を定めていないときは、株主総会の決議によって定める。
論文ではこう使う
論文では、退任した取締役が退職慰労金の支払を求める事案で使います。退職慰労金が在職中の職務執行の対価として支給されるものである限り361条1項の報酬等に当たること(最判昭39.12.11)を前提に、①株主総会の決議があるか、②「基準に従い取締役会に一任する」という決議なら、支給基準が内規として確立し株主が知りうる状態にあって一任が有効か(最判昭44.10.28)、③決議はあるが取締役会が支給の決定をしない場合に具体的な請求権が発生しているか、の順に検討します。株主総会の決議がない限り退職慰労金の請求権は発生せず、株主総会が決議しないことについて会社や取締役の責任を問うのも原則として難しいことを押さえます。退職慰労年金の事案では、具体的に発生した債権は内規の廃止で奪えないこと(最判平22.3.16)を書きます。
この用語が出た過去問の肢を、正誤を選んで解説で確かめられます。