取締役会の権限と専決事項(重要な業務執行の決定・職務執行状況の報告)とは
とりしまりやくかいのけんげんとせんけつじこう
取締役会の権限とは、取締役会設置会社の業務執行の決定、取締役の職務の執行の監督、代表取締役の選定及び解職という取締役会の三つの職務のことです(会社法362条2項)。専決事項とは、重要な財産の処分及び譲受け、多額の借財、重要な使用人の選任・解任、内部統制システムの整備など、取締役会が自ら決めなければならず取締役に委任できない重要な業務執行の決定のことで(362条4項)、代表取締役と業務執行取締役は3か月に1回以上、職務の執行の状況を取締役会に報告しなければなりません(363条2項)。
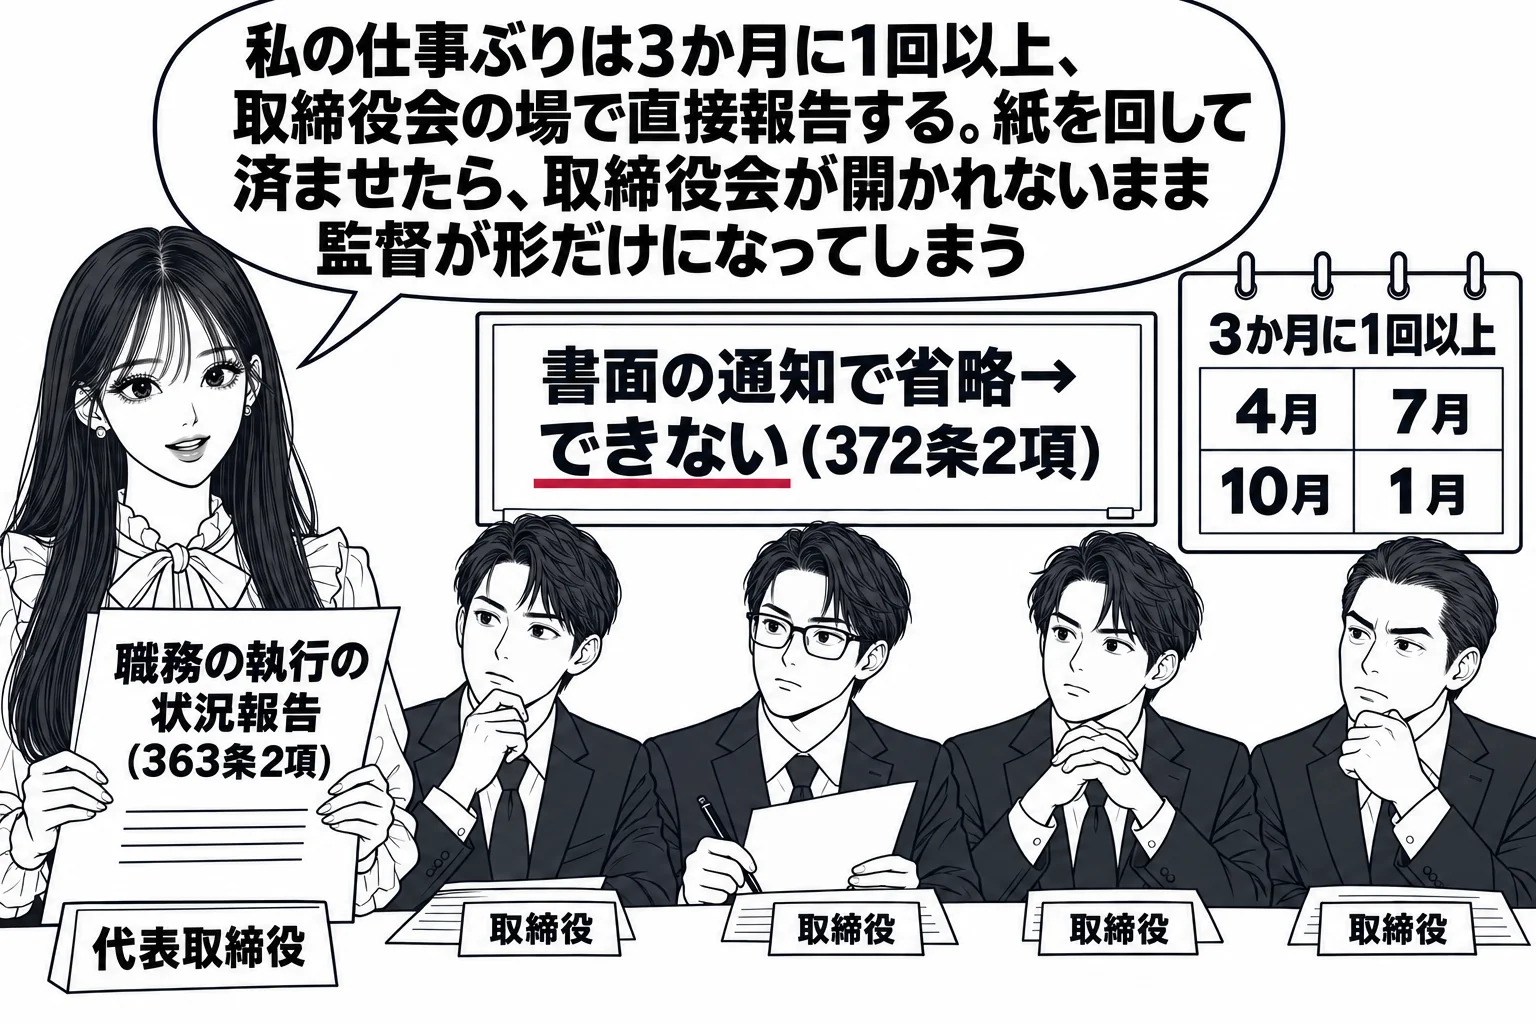
取締役会は、会社の業務をどう進めるかを決め、その決定を実行する代表取締役らを監督する会議体です。日常の細かな決定まで会議にかけるわけにはいかないので多くは代表取締役に任せますが、大きな財産を売る、多額の借金をする、不正を防ぐ仕組みを作るといった会社の屋台骨に関わる決定は、取締役会が自分で決めなければならず、一人の取締役に丸投げできません。監督する側が実情を知らなければ監督になりませんから、代表取締役らは3か月に1回以上、取締役会の場で自分の仕事ぶりを報告しなければならず、書面で済ませることはできません。
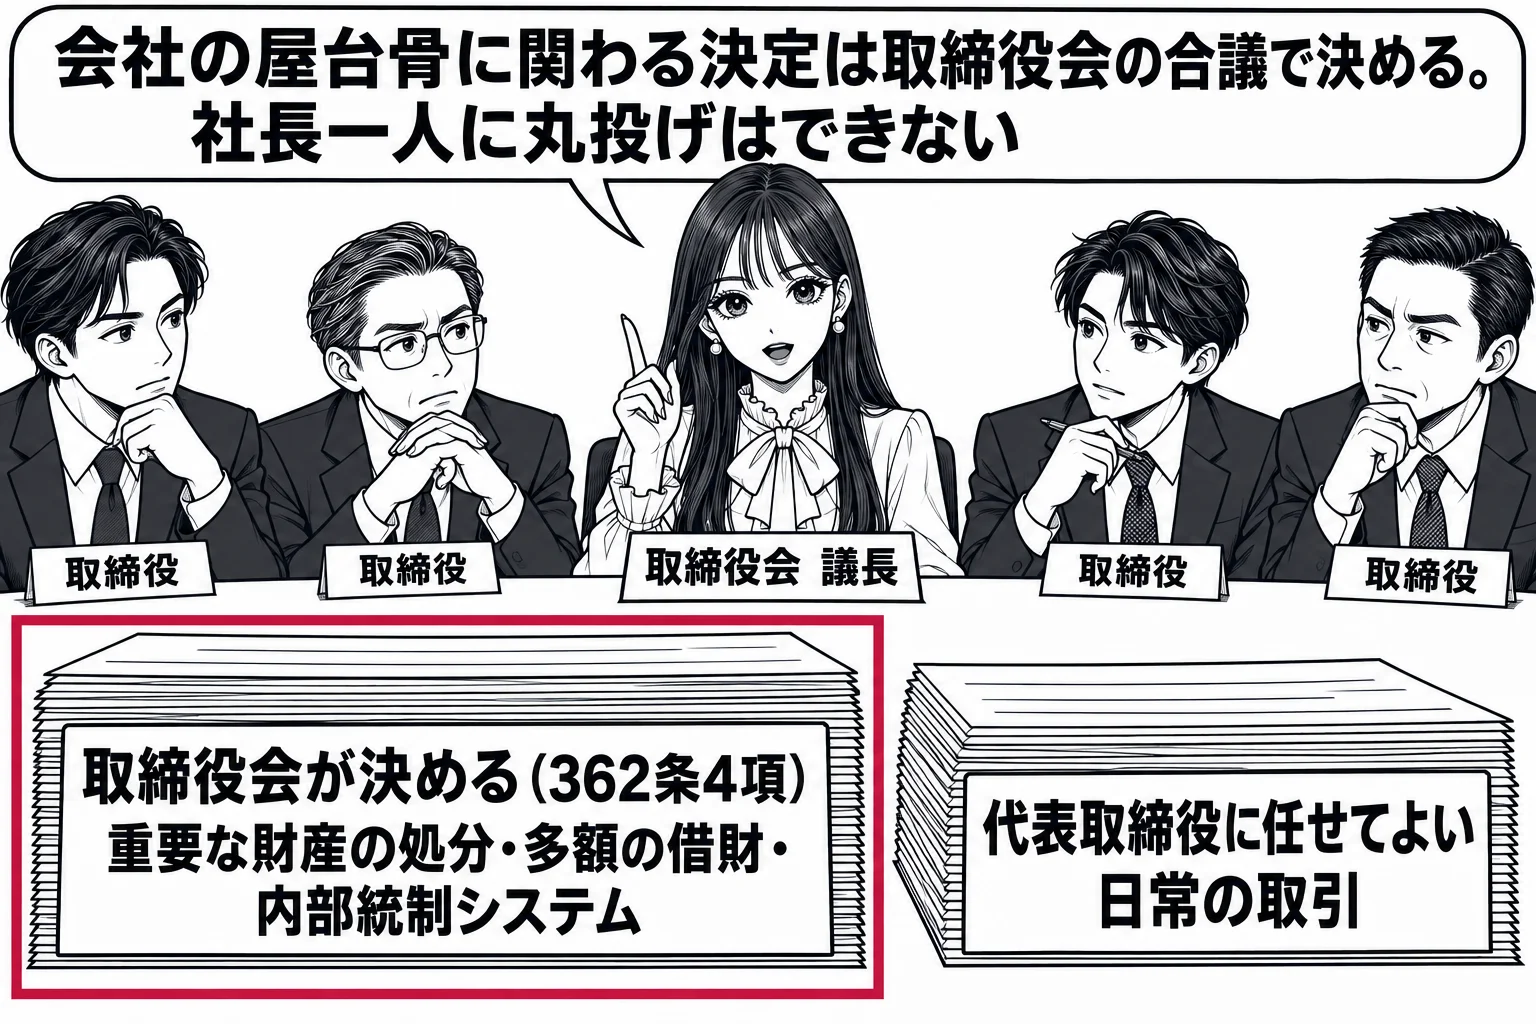
重要な財産の処分・多額の借財・内部統制システムの整備などの決定は、取締役会が自ら行い、取締役に委任できません
取締役会は、業務執行の決定、取締役の職務の執行の監督、代表取締役の選定及び解職を職務とします(362条2項)。業務執行の決定の多くは代表取締役や業務執行取締役に委ねられますが、重要な財産の処分及び譲受け(362条4項1号)、多額の借財(2号)、支配人その他の重要な使用人の選任及び解任(3号)、支店その他の重要な組織の設置・変更・廃止(4号)、社債の募集に関する重要な事項(5号)、取締役の職務の執行が法令・定款に適合することを確保するための体制その他会社及び企業集団の業務の適正を確保するために必要な体制(内部統制システム)の整備(6号)、定款の定めに基づく責任の一部免除(7号)その他の重要な業務執行の決定は、取締役に委任することができません。会社の屋台骨に関わる決定は取締役会の合議で判断させ、監督を実質化するためです。大会社である取締役会設置会社では、内部統制システムの整備を決定すること自体が義務です(362条5項)。「取締役及び執行役は,いずれも,多額の借財の決定について,取締役会から委任を受けることができない」という肢は、取締役について述べる前段は正しいのですが、後に見るように執行役には委任できるので全体として誤りです。重要な財産の処分に当たるかは、財産の価額、会社の総資産に占める割合、保有目的、処分の態様、従来の取扱いなどを総合して判断するというのが判例の立場で、この判断は代表取締役の権限の制限として「取締役会決議を欠く行為の効力」の問題につながります。業務執行取締役は、取締役会から委任された業務執行の決定や業務の執行の権限の一部を、会社の使用人にさらに委任することができます。委任を受けた者が実務を部下に任せるのは業務執行の通常の形だからです。「業務執行取締役は、取締役会から委任された業務の執行の決定を使用人に再委任することはできない」という肢は誤りです。
代表取締役と業務執行取締役は3か月に1回以上職務の執行の状況を取締役会に報告し、この報告は省略できません
取締役会設置会社の業務を執行するのは、代表取締役と、代表取締役以外の取締役であって取締役会の決議によって業務を執行する取締役として選定されたもの(業務執行取締役)です(363条1項)。社外取締役でない取締役であっても、代表取締役でも選定された業務執行取締役でもなければ業務執行の権限はありません。「社外取締役でない取締役は、当然に業務執行取締役となり、一定の業務執行権限を有する」という肢は誤りです(なお、2条15号イの「業務執行取締役」は、363条1項の取締役に加えて実際に業務を執行した取締役も含む広い概念です)。これらの取締役は、3か月に1回以上、自己の職務の執行の状況を取締役会に報告しなければなりません(363条2項)。取締役会に報告すべき事項を取締役(監査役設置会社では取締役及び監査役)の全員に通知したときは取締役会への報告を省略できるという規定がありますが(372条1項)、363条2項の報告には適用されません(372条2項)。取締役会の決議は書面決議で省略できる(370条)ので、職務執行状況の報告まで省略できるとすると取締役会が一度も開かれないまま運営されてしまい、監督機能が形骸化するからです。「代表取締役は,3か月に1回以上,自己の職務の執行の状況を取締役会に報告しなければならないが,あらかじめ他の取締役の全員に対して取締役会に報告すべき事項を通知したときは,取締役会への報告を省略することができる」という肢は誤りで、定款で頻度を6か月に1回に減らすことも報告を省略することもできないので、「代表取締役は、自己の職務の執行の状況の取締役会への報告につき、6か月に1回、取締役の全員に対してその状況を通知することをもって、取締役会への報告を省略することも、その旨の定款の定めがあれば、許される」という肢も誤りです。この報告のために取締役会は少なくとも3か月に1回は現実に開催されることになり、取締役会が有する監督機能に資する制度を問う問題では、「取締役会は,3か月に1回以上,開催しなければならないとされていること」は監督機能に資する制度に当たります。
指名委員会等設置会社では多額の借財や重要な財産の処分の決定を執行役に委任できますが、内部統制システムの整備は委任できません
指名委員会等設置会社の取締役会は、経営の基本方針、監査委員会の職務の執行のため必要な事項、執行役の職務の分掌、取締役会の招集の請求を受ける取締役、執行役の職務の執行が法令・定款に適合することを確保するための体制その他の業務の適正を確保するために必要な体制の整備を決定しなければならず(416条1項1号・2項)、これらの決定を取締役に委任することはできません(同条3項)。一方で、業務執行の決定は原則として執行役に委任することができ、委任できないのは416条4項各号に限定列挙された事項(譲渡制限株式の譲渡承認、株主総会の招集事項、株主総会に提出する議案の内容、競業・利益相反取引の承認、計算書類の承認、合併契約等の内容、補償契約・役員等賠償責任保険契約の内容など)だけです。多額の借財、重要な財産の処分及び譲受け、支配人その他の重要な使用人の選任及び解任、募集株式の発行、社債の募集事項はこの列挙に入っていないので、執行役に委任できます。「会社法上の公開会社である指名委員会等設置会社の取締役会は、取締役会の決議によって定めることができる事項のうち、募集株式の発行、多額の借財並びに支配人その他の重要な使用人の選任及び解任の各決定を、その決議によって執行役に委任することができる」という肢は正しく、執行役に委任できる事項を選ぶ問題では「重要な財産の処分」は委任できる事項に当たります。これに対し、内部統制システムの整備は416条1項1号ホの取締役会の決定事項で、同条2項により取締役会が決定しなければならないので、執行役に委任することはできません。「監査役会設置会社及び監査等委員会設置会社の取締役会は、…体制の整備に係る決定を取締役に委任することができないが、指名委員会等設置会社の取締役会は、当該決定を執行役に委任することができる」という肢は誤りです。
監査等委員会設置会社は、取締役の過半数が社外取締役であるか定款の定めがあれば、重要な業務執行の決定を取締役に委任できます
監査等委員会設置会社の取締役会も、原則として重要な業務執行の決定を取締役に委任できません(399条の13第4項)。ただし、二つの例外があります。第一に、取締役の過半数が社外取締役である場合には、取締役会の決議によって重要な業務執行の決定を取締役に委任できます(同条5項)。第二に、取締役の過半数が社外取締役でなくても、取締役会の決議によって重要な業務執行の決定の全部又は一部を取締役に委任することができる旨を定款で定めることができます(同条6項)。監査等委員会による組織的な監査を前提に、機動的な業務執行を可能にする仕組みです。「監査等委員会設置会社は,取締役会の決議によって重要な財産の処分及び譲受けの決定を取締役に委任することができる旨を定款で定めることができる」という肢は正しく、「監査等委員会設置会社は、取締役の過半数が社外取締役でない場合には、取締役会の決議によって重要な業務執行の決定の一部を取締役に委任することができる旨を定款で定めることができない」という肢は誤りです。もっとも、5項・6項によっても委任できない事項が5項各号に列挙されていて、株主総会の招集事項(298条1項各号)の決定はその一つです。「監査等委員会設置会社の取締役の過半数が社外取締役である場合には,当該監査等委員会設置会社の取締役会は,その決議によって,株主総会を招集する場合における株主総会の日時及び場所の決定を取締役に委任することができる」という肢は誤りです。一方、募集社債の募集事項の決定は4項5号で原則として委任できませんが、5項各号には挙がっていないので、取締役の過半数が社外取締役であれば委任できます。「監査等委員会設置会社の取締役の過半数が社外取締役である場合であっても、当該監査等委員会設置会社の取締役会は、その決議によって、募集社債の募集事項の決定を取締役に委任することができない」という肢は誤りです。
重要な業務執行の決定を委任できるか
- 監査役(会)設置会社の取締役会: 362条4項各号(重要な財産の処分・多額の借財・重要な使用人・重要な組織・社債・内部統制システム・責任の一部免除)その他の重要な業務執行の決定は取締役に委任できない
- 監査等委員会設置会社: 原則同じ(399条の13第4項)。取締役の過半数が社外取締役なら決議で(5項)、定款の定めがあれば過半数でなくても(6項)委任できる。株主総会の招集事項などは委任不可(5項各号)
- 指名委員会等設置会社: 業務執行の決定は原則として執行役に委任できる(416条4項)。多額の借財・重要な財産の処分・募集株式の発行は委任可。株主総会の招集事項・議案の内容・計算書類の承認・合併契約等は委任不可(4項各号)。内部統制システムの整備は取締役会が決定(416条1項1号ホ・2項)
- 職務執行状況の報告(363条2項・417条4項): 3か月に1回以上。全員への通知による省略は不可(372条2項)
会社法362条4項
取締役会は、次に掲げる事項その他の重要な業務執行の決定を取締役に委任することができない。
一 重要な財産の処分及び譲受け
二 多額の借財
三 支配人その他の重要な使用人の選任及び解任
四 支店その他の重要な組織の設置、変更及び廃止
五 第六百七十六条第一号に掲げる事項その他の社債を引き受ける者の募集に関する重要な事項として法務省令で定める事項
六 取締役の職務の執行が法令及び定款に適合することを確保するための体制その他株式会社の業務並びに当該株式会社及びその子会社から成る企業集団の業務の適正を確保するために必要なものとして法務省令で定める体制の整備
七 第四百二十六条第一項の規定による定款の定めに基づく第四百二十三条第一項の責任の免除
会社法363条2項
前項各号に掲げる取締役は、三箇月に一回以上、自己の職務の執行の状況を取締役会に報告しなければならない。
会社法372条2項
前項の規定は、第三百六十三条第二項の規定による報告については、適用しない。
論文ではこう使う
論文では、代表取締役が取締役会の決議を経ずにした取引の効力を論じる前提として、その取引が「重要な財産の処分」(362条4項1号)や「多額の借財」(2号)に当たるかを認定します。判例の基準に従い、「当該財産の価額、その会社の総資産に占める割合、当該財産の保有目的、処分行為の態様及び会社における従来の取扱い等の事情を総合的に考慮して判断する」と規範を立て、事案の数字(総資産に対する割合、営業用資産か投資資産か、過去に同種の処分を取締役会にかけていたか)を当てはめて専決事項に当たるかを決めてから、決議を欠く行為の効力(相手方の悪意・有過失)の論点に進みます。監視義務違反を論じる事案では、業務執行取締役の3か月に1回の報告(363条2項)と内部統制システムの整備(362条4項6号・5項)が取締役会の監督の手段であることを押さえておくと、取締役会に上程されていない事項への監視義務の根拠として使えます。
この用語が出た過去問の肢を、正誤を選んで解説で確かめられます。