社外取締役と社外監査役(要件・設置義務)とは
しゃがいとりしまりやくとしゃがいかんさやく
社外取締役とは、株式会社の取締役であって、その会社又は子会社の業務執行取締役・執行役・使用人でなく、就任前10年間もそうでなかったこと、親会社等の関係者や兄弟会社の業務執行取締役等でないこと、取締役・重要な使用人等の配偶者・二親等内の親族でないことのすべてに当たる者のことです(会社法2条15号)。社外監査役とは、監査役であって、就任前10年間その会社又は子会社の取締役・会計参与・執行役・使用人でなかったことなど同様の要件を満たす者のことです(2条16号)。
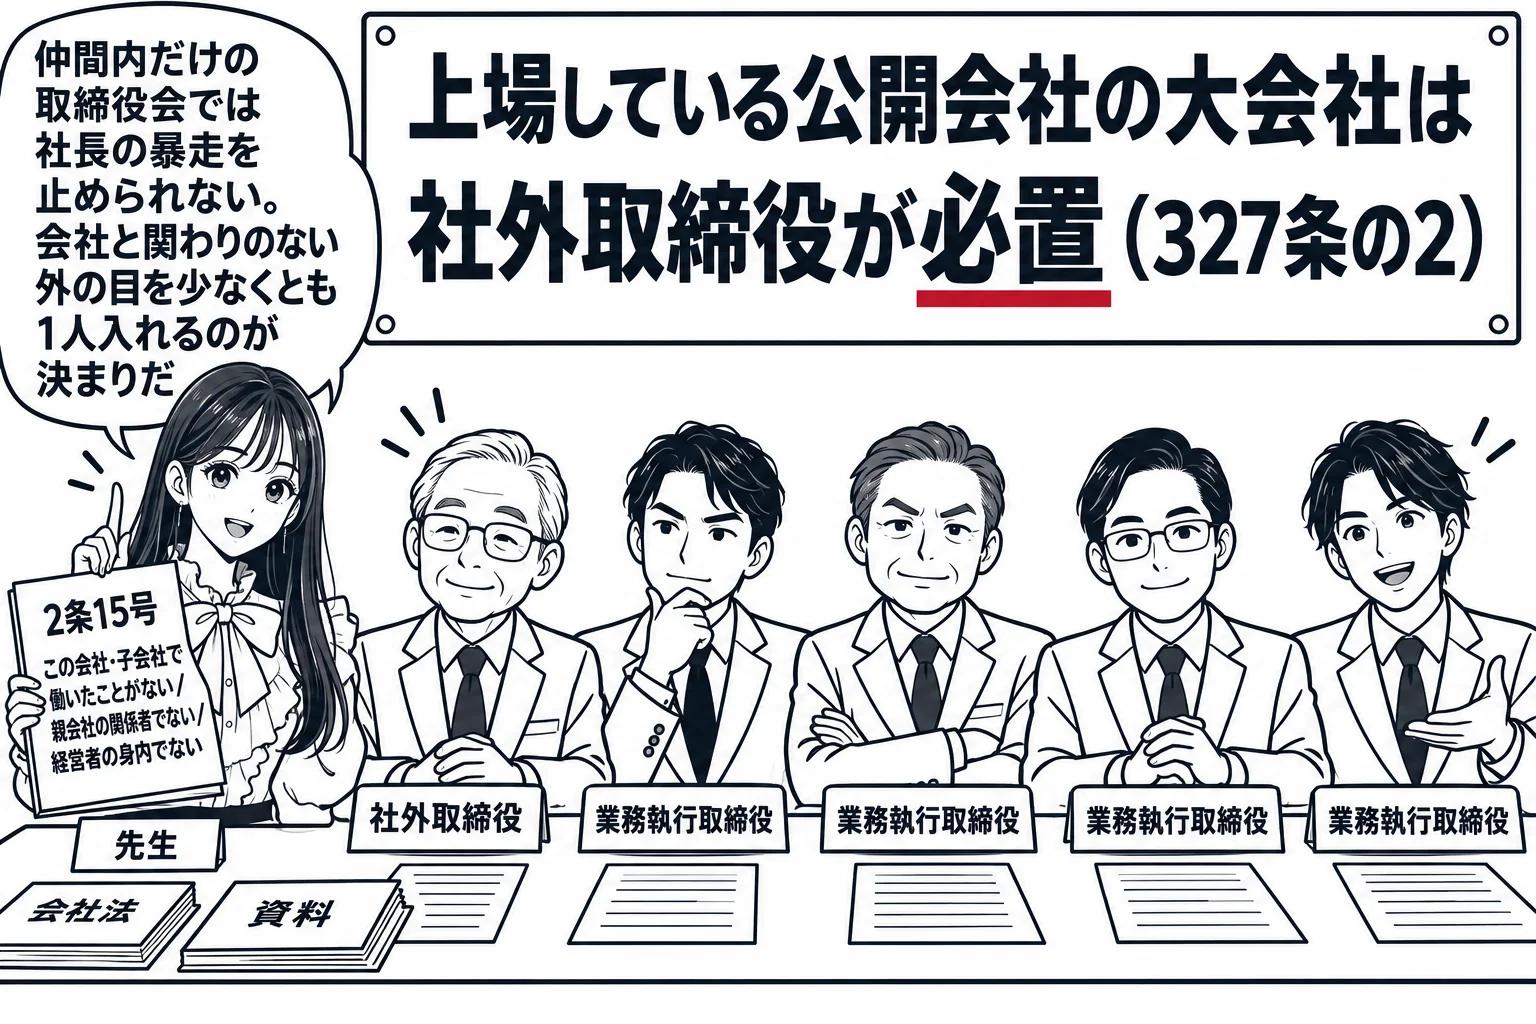
経営陣の仲間内だけで取締役会を固めると、社長の暴走を誰も止められません。そこで会社法は、その会社や子会社で働いたことがなく、親会社や経営者の身内でもない「外の目」を取締役や監査役に入れる仕組みを用意し、一定の会社にはそれを義務づけました。監査役会を置く会社では監査役の半数以上を社外監査役にし、上場している大きな会社では社外取締役を少なくとも1人置かなければなりません。社外取締役は業務を執行しないのが建前ですが、経営陣と会社の利益がぶつかる場面では、取締役会の決議で例外的に業務の執行を任せても社外性を失いません。
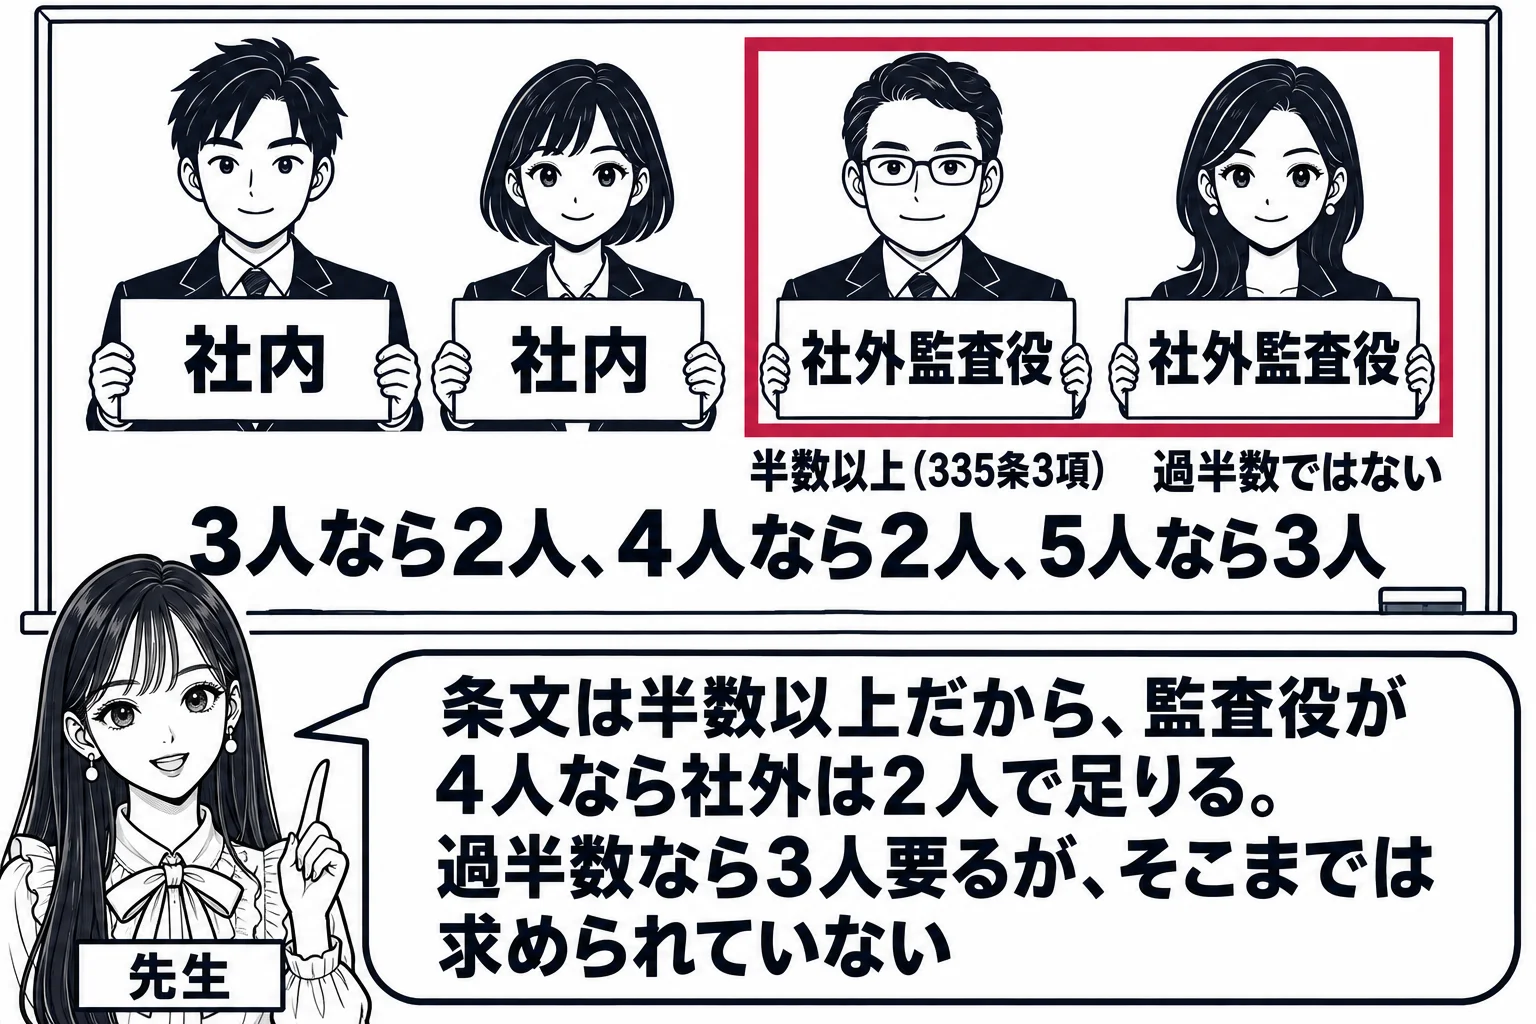
監査役会設置会社では監査役は3人以上で、その半数以上が社外監査役でなければなりません
監査役会設置会社においては、監査役は3人以上で、そのうち半数以上は社外監査役でなければなりません(335条3項)。監査役会という合議体を作るために最低3人を要求し、経営陣から独立した者を一定割合確保して監査の実効性を担保する規定です。公開会社である大会社は監査役会を置かなければならない(328条1項)ので、この要件が当然に及びます。「会社法上の公開会社である大会社が監査役を置く場合には,監査役は3人以上でなければならないが,そのうち半数以上が社外監査役であることは要しない」という肢は誤りです。条文は「過半数」ではなく「半数以上」なので、監査役が4人なら2人が社外監査役であれば足ります。「監査役が4人いるときは,少なくとも2人は,社外監査役でなければならない」という肢は正しく、「監査役会設置会社においては,監査役は,3人以上で,その過半数は,社外監査役でなければならない」という肢は誤りです。監査役会は監査役の中から常勤の監査役を選定しなければなりませんが(390条3項)、社外監査役自身が常勤である必要はありません。社外取締役・社外監査役・会計監査人のいずれにも常勤を求める規定はないので、「社外取締役,社外監査役及び会計監査人は,いずれも,常勤であることを要しない」という肢は正しいです。
上場会社に当たる監査役会設置会社は社外取締役が必置ですが、2人以上までは要りません
監査役会設置会社(公開会社であり、かつ、大会社であるものに限る)であって金融商品取引法24条1項により有価証券報告書を提出しなければならないものは、社外取締役を置かなければなりません(327条の2)。不特定多数の投資者が関わる会社では、業務執行者から独立した立場で経営を監督し、経営陣と株主の利益が相反する場面で少数株主の利益に配慮した判断を確保する必要が高いからです。令和元年改正前は、社外取締役を置かない場合に「置くことが相当でない理由」を株主総会で説明すれば足りましたが、同改正で設置そのものが義務になりました。「会社法上の公開会社であって大会社である監査役会設置会社は,その発行する株式について有価証券報告書の提出を義務付けられている場合であっても,会社法上,社外取締役を置くことは義務付けられていない」という肢は、現行法では誤りです(出題当時は説明義務にとどまっていたので、当時の規律では正しい肢でした)。327条の2が求めるのは社外取締役1人以上で、2人以上は要りません。2人以上が要るのは社外監査役(335条3項)です。「会社法上の公開会社である大会社であって、その発行する株式について有価証券報告書の提出を義務付けられているものは、会社法上、社外取締役を2人以上置かなければならない」という肢は誤りです。監査等委員会設置会社では監査等委員である取締役は3人以上でその過半数が社外取締役でなければならず(331条6項)、指名委員会等設置会社では各委員会の委員3人以上の過半数が社外取締役でなければならない(400条1項・3項)ので、これらの会社では社外取締役が当然に必要です。監査役会設置会社でも327条の2により社外取締役の設置が義務づけられる場合があるので、「監査等委員会設置会社及び指名委員会等設置会社においては、社外取締役を選任することが義務付けられるが、監査役会設置会社においては、社外監査役を選任することが義務付けられるものの、社外取締役の選任が義務付けられることはない」という肢は誤りです。
親会社の取締役は子会社の社外取締役になれますが、親会社の関係者や近親者は社外性を欠きます
社外取締役の要件(2条15号)は、イ 当該会社又は子会社の業務執行取締役・執行役・支配人その他の使用人(業務執行取締役等)でなく、就任前10年間もそうでなかったこと、ロ 就任前10年内に当該会社又は子会社の取締役・会計参与・監査役であった者は、その就任前10年間業務執行取締役等でなかったこと、ハ 当該会社の親会社等(自然人に限る)又は親会社等の取締役・執行役・支配人その他の使用人でないこと、ニ 親会社等の子会社等(兄弟会社)の業務執行取締役等でないこと、ホ 当該会社の取締役・執行役・重要な使用人又は親会社等(自然人に限る)の配偶者又は二親等内の親族でないこと、のすべてです。ハは平成26年改正で加わった要件で、「でないこと」と現在形で書かれているので、現に親会社の取締役である者は子会社の社外取締役になれません。「親会社の代表取締役は,その子会社である株式会社の社外取締役となることができない」という肢は、出題当時(平成26年改正前)は親会社の関係者を排除する要件がなかったので誤りでしたが、現行法では親会社等の取締役は社外取締役の要件を欠くので、結論が変わっています。社外監査役の要件(2条16号)も同じ構造で、就任前10年間当該会社又は子会社の取締役・会計参与・執行役・使用人でなかったことなどが求められます。一方、兼任の方向が逆の場合、すなわち子会社の社外取締役・社外監査役・会計監査人が親会社の監査委員になることは、監査委員の兼任禁止(400条4項)が子会社の執行役・業務執行取締役・会計参与・使用人を対象にしているので、この規定では妨げられません。しかし、親会社の監査委員は親会社の取締役なので、子会社の社外取締役・社外監査役がこれを兼ねると2条15号ハ・16号ハの要件を欠き、社外取締役・社外監査役ではなくなります。「社外取締役,社外監査役及び会計監査人(監査法人を除く。)は,いずれも,会社の親会社である委員会設置会社の監査委員を兼ねることができる」という肢は、出題当時(平成26年改正前)は正しい肢でしたが、現行法では社外取締役・社外監査役について兼ねることができないので誤りです(出題当時の「委員会設置会社」は現在の指名委員会等設置会社です)。
取締役会の決議で業務の執行を委託された社外取締役は社外性を失わず、監査等委員会設置会社などでは社外取締役である旨を登記します
社外取締役は当該会社の業務を執行すると要件(2条15号イ)を欠きますが、令和元年改正で348条の2が新設され、会社(指名委員会等設置会社を除く)が社外取締役を置いている場合に、会社と取締役との利益が相反する状況にあるときその他取締役が業務を執行することにより株主の利益を損なうおそれがあるときは、その都度、取締役の決定(取締役会設置会社では取締役会の決議)によって、業務の執行を社外取締役に委託できることになりました(348条の2第1項。指名委員会等設置会社では執行役との利益相反について取締役会の決議で委託できます。同条2項)。こうして委託された業務の執行は、業務執行取締役(指名委員会等設置会社では執行役)の指揮命令によるものを除き、2条15号イの業務の執行に当たりません(348条の2第3項)。経営陣による買収(MBO)の交渉のように、経営陣に任せると株主の利益が損なわれる場面で社外取締役に動いてもらうための規定です。「取締役がある業務を執行することにつき取締役会設置会社と当該取締役との利益が相反する状況にあるときは、取締役会の決議によって当該業務の執行を委託された社外取締役が当該業務を執行しても、当該業務の執行が業務執行取締役の指揮命令によるものでなければ、当該社外取締役は、社外取締役の要件を欠くことにはならない」という肢は正しいです。社外取締役である旨は、特別取締役による議決の定めがある会社(911条3項21号ハ)、監査等委員会設置会社(同項22号ロ)、指名委員会等設置会社(同項23号イ)で登記事項です。これらの会社では社外取締役の存在が機関設計や権限分配の前提になるからです。「監査等委員会設置会社の取締役のうち社外取締役であるものについては,社外取締役である旨を登記しなければならない」という肢は正しいです。監査役会設置会社では、327条の2により社外取締役を置いていても、社外取締役である旨は登記事項ではありません。
社外取締役・社外監査役が必要になる場面
- 監査役会設置会社: 監査役3人以上、半数以上が社外監査役(335条3項)。4人なら2人
- 公開会社かつ大会社の監査役会設置会社で有価証券報告書の提出義務があるもの: 社外取締役1人以上(327条の2)
- 監査等委員会設置会社: 監査等委員である取締役3人以上、過半数が社外取締役(331条6項)
- 指名委員会等設置会社: 各委員会3人以上、過半数が社外取締役(400条1項・3項)
- 特別取締役による議決の定め: 取締役6人以上、うち1人以上が社外取締役(373条1項)
- 登記: 特別取締役の定めがある会社・監査等委員会設置会社・指名委員会等設置会社で社外取締役である旨(911条3項21号ハ・22号ロ・23号イ)
会社法335条3項
監査役会設置会社においては、監査役は、三人以上で、そのうち半数以上は、社外監査役でなければならない。
会社法327条の2
監査役会設置会社(公開会社であり、かつ、大会社であるものに限る。)であって金融商品取引法第二十四条第一項の規定によりその発行する株式について有価証券報告書を内閣総理大臣に提出しなければならないものは、社外取締役を置かなければならない。
この用語が出た過去問の肢を、正誤を選んで解説で確かめられます。