機関設計の基本ルール(取締役会・監査役・監査役会の設置義務)とは
きかんせっけいのきほんるーる
機関設計の基本ルールとは、株式会社が株主総会と取締役のほかにどの機関を置かなければならず、どの機関を定款で置くことができるかを定めた決まりのことです。取締役はすべての株式会社に必置で(会社法326条1項)、取締役会・会計参与・監査役・監査役会・会計監査人・監査等委員会・指名委員会等は定款の定めで置くことができ(326条2項)、公開会社・監査役会設置会社などには取締役会が、取締役会設置会社には原則として監査役が、公開会社である大会社には監査役会と会計監査人が義務づけられます(327条・328条)。
家族だけで営む小さな会社と、株式が市場で売り買いされる大きな会社とでは、必要な仕組みが違います。会社法は、どの株式会社にも株主総会と取締役だけは置かせたうえで、そのほかの機関は会社が定款で選べるようにしました。ただし、株主が入れ替わる公開会社には経営を合議で監督する取締役会を、取締役会を置いた会社には経営陣から独立して目を光らせる監査役を、規模の大きい公開会社にはさらに監査役会と会計監査人を義務づけています。自由に選べる部分と、会社の型に応じて必ず置かなければならない部分とを分けて覚えるのが機関設計の基本です。
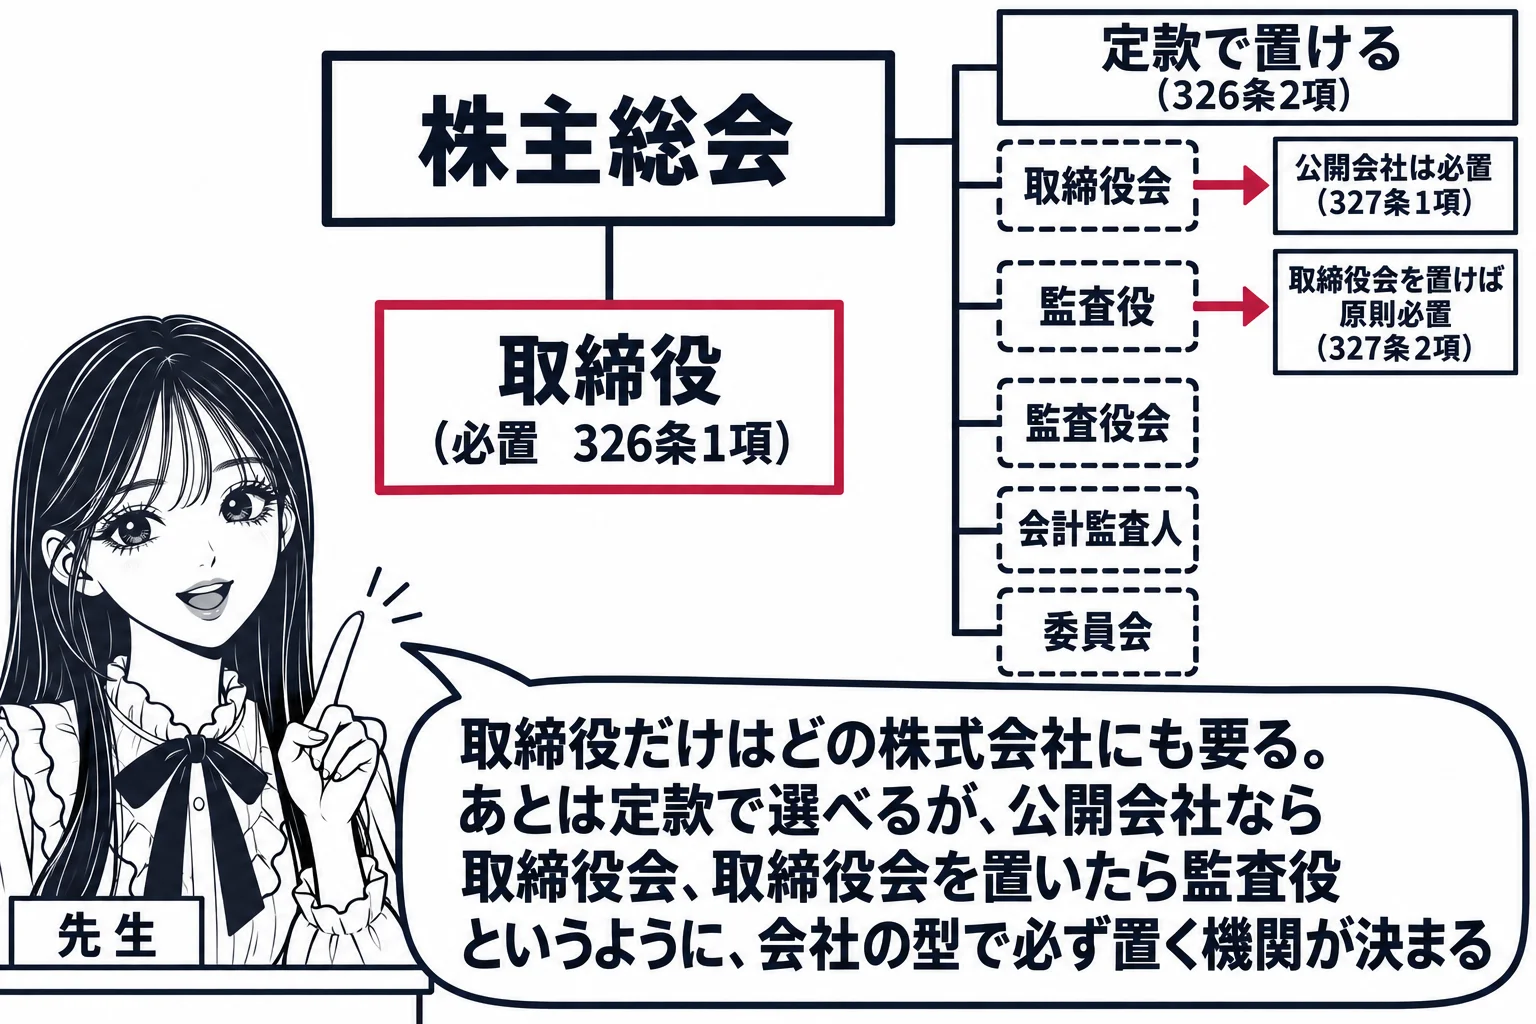
取締役はすべての株式会社に必置で、公開会社と監査役会設置会社には取締役会が必置です
株式会社には、1人又は2人以上の取締役を置かなければなりません(326条1項)。所有と経営を分け、株主総会で選ばれた取締役に業務を執行させる仕組みなので、取締役を欠く株式会社はありえません。「株式会社には,取締役を必ず置かなければならない」という肢は正しいです。これに対し、取締役会・会計参与・監査役・監査役会・会計監査人・監査等委員会・指名委員会等は、定款の定めによって置くことができる機関です(326条2項)。ただし、公開会社、監査役会設置会社、監査等委員会設置会社、指名委員会等設置会社は、取締役会を置かなければなりません(327条1項)。公開会社では株主が入れ替わるため株主自身による経営の監督を期待しにくく、監査役会や委員会は取締役会の存在を前提に組み立てられた機関だからです。「会社法上の公開会社には,取締役会を必ず置かなければならない」という肢と、「監査役会設置会社は,取締役会を置かなければならない」という肢は正しいです。裏返せば、取締役会を置かない会社は、監査役会も監査等委員会も指名委員会等も置けません。「取締役会を置かない場合には,監査役会及び委員会のいずれも置くことができない」という肢と、「取締役会設置会社でない株式会社は、監査役会を置くことができない」という肢は正しいです。取締役会設置会社では取締役は3人以上でなければなりません(331条5項)。
取締役会を置くと原則として監査役が要りますが、公開会社でない会計参与設置会社は例外で、取締役会を置かない会社も監査役を置けます
取締役会設置会社(監査等委員会設置会社及び指名委員会等設置会社を除く)は、監査役を置かなければなりません(327条2項本文)。取締役会設置会社では株主総会の権限が法定の事項に限られる分、取締役会から独立した監査の担い手が必要になるからです。ただし、公開会社でない会計参与設置会社はこの限りではありません(同項ただし書)。小規模な会社では会計参与が計算書類を取締役と共同で作成することで監査役の代わりになると考えられたためです。したがって、取締役会を置けば必ず監査役か委員会が要るとは言えません。「取締役会を置いた場合には,監査役又は委員会(指名委員会,監査委員会及び報酬委員会をいう。以下同じ。)のいずれかを必ず置かなければならない」という肢は誤りです。一方、取締役会を置かない会社に監査役を置くことを禁じる規定はなく、326条2項により定款で監査役を置けます。「取締役会設置会社でない株式会社は、監査役を置くことができる」という肢は正しく、「取締役会設置会社においては,監査役を置くことができるが,取締役会設置会社でない会社においては,監査役を置くことができない」という肢は、取締役会設置会社では監査役を置くのが原則として義務である点でも、取締役会設置会社でない会社も監査役を置ける点でも誤りです。なお、公開会社でない株式会社(監査役会設置会社及び会計監査人設置会社を除く)は、監査役の監査の範囲を会計に関するものに限定する旨を定款で定めることができ(389条1項)、この定めがある会社は会社法上の「監査役設置会社」には当たりません(2条9号)。
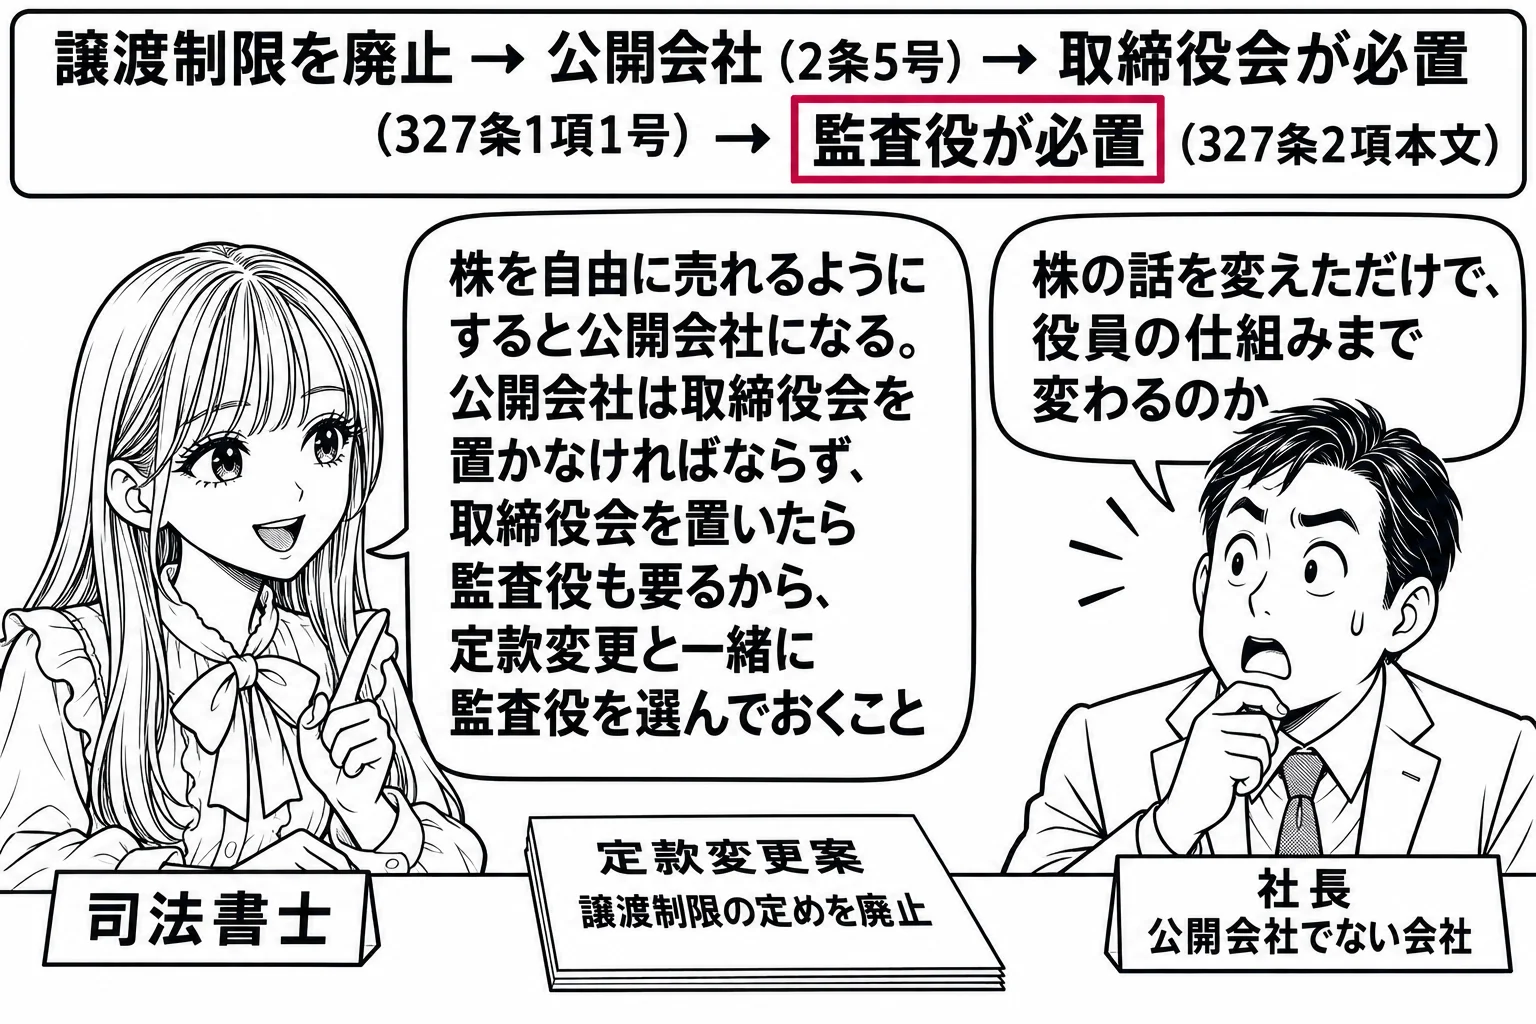
全部の株式の譲渡制限を廃止すると公開会社になるので、取締役会と監査役が必要になります
公開会社とは、その発行する全部又は一部の株式の内容として譲渡による株式の取得について会社の承認を要する旨の定款の定めを設けていない株式会社をいいます(2条5号)。そのため、発行する全部の株式に譲渡制限を付けていた会社がその定めを廃止する定款変更をすると、その会社は公開会社になります。公開会社は取締役会を置かなければならず(327条1項1号)、取締役会設置会社は監査等委員会設置会社・指名委員会等設置会社でない限り監査役を置かなければなりません(327条2項本文)。327条2項ただし書の例外は公開会社でない会計参与設置会社に限られるので、公開会社になった以上この例外も使えません。「監査等委員会設置会社及び指名委員会等設置会社でない会社は,その発行する全部の株式の内容として譲渡による当該株式の取得について当該会社の承認を要する旨の定款の定めを廃止する定款の変更をする場合には,監査役を置かなければならない」という肢は正しいです。定款変更という株式の側の操作が、機関設計の義務を連動して変えるという関係を押さえておくことが大切です。
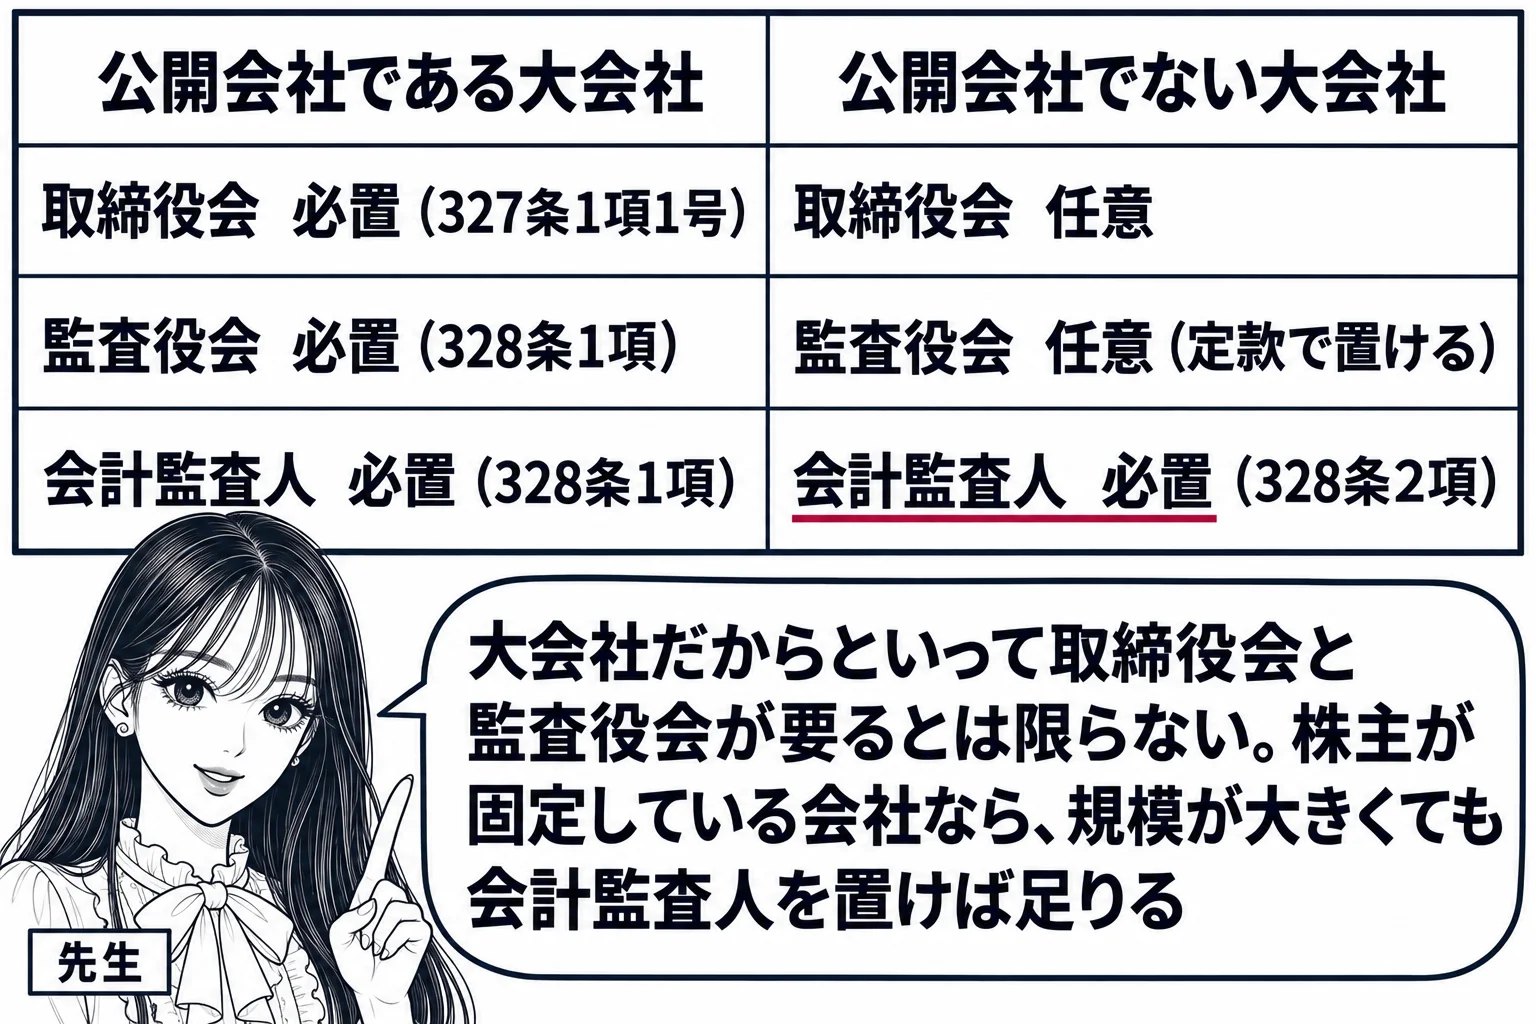
大会社だから当然に取締役会と監査役会が要るのではなく、義務づけられるのは公開会社である大会社に限られます
大会社(公開会社でないもの、監査等委員会設置会社及び指名委員会等設置会社を除く)は、監査役会及び会計監査人を置かなければなりません(328条1項)。公開会社である大会社は327条1項1号により取締役会も必置なので、公開会社である大会社は、監査等委員会設置会社・指名委員会等設置会社でない限り、取締役会・監査役会・会計監査人のすべてを置くことになります。「会社法上の公開会社である大会社は,取締役会を置かなければならず,かつ,当該大会社が委員会設置会社である場合を除き,監査役会も置かなければならない」という肢は正しいです(出題当時の「委員会設置会社」は現在の指名委員会等設置会社です)。これに対し、公開会社でない大会社に義務づけられるのは会計監査人だけです(328条2項)。株主が固定している会社では、規模が大きくても会計の専門家による監査を置けば足りると考えられたからです。公開会社でない大会社は取締役会も監査役会も置かなくてよく、監査等委員会設置会社・指名委員会等設置会社である大会社はそもそも監査役を置けません(327条4項)。「大会社は、取締役会及び監査役会を置かなければならない」という肢は誤りです。もっとも、置くことを禁じられているわけではないので、公開会社でない大会社も定款の定めで監査役会を置けます(326条2項)。「会社法上の公開会社でない大会社は,監査役会を置くことを要しないが,定款の定めによって,監査役会を置くことができる」という肢は正しいです。監査役会を置くときは監査役を3人以上とし、その半数以上を社外監査役にしなければなりません(335条3項)。
機関の設置義務(326条〜328条)
- 取締役: すべての株式会社に必置(326条1項)。取締役会設置会社では3人以上(331条5項)
- 取締役会: 公開会社・監査役会設置会社・監査等委員会設置会社・指名委員会等設置会社に必置(327条1項)。それ以外は定款で任意
- 監査役: 取締役会設置会社と会計監査人設置会社に必置(327条2項・3項)。公開会社でない会計参与設置会社は例外(327条2項ただし書)。監査等委員会設置会社・指名委員会等設置会社は置いてはならない(327条4項)。取締役会を置かない会社も定款で置ける(326条2項)
- 監査役会: 公開会社である大会社(監査等委員会設置会社・指名委員会等設置会社を除く)に必置(328条1項)。取締役会を置かない会社は置けない(327条1項2号)。公開会社でない大会社は任意
- 会計監査人: 大会社は公開・非公開を問わず必置(328条1項・2項)。監査等委員会設置会社・指名委員会等設置会社も必置(327条5項)
会社法326条2項
株式会社は、定款の定めによって、取締役会、会計参与、監査役、監査役会、会計監査人、監査等委員会又は指名委員会等を置くことができる。
会社法327条1項
次に掲げる株式会社は、取締役会を置かなければならない。
一 公開会社
二 監査役会設置会社
三 監査等委員会設置会社
四 指名委員会等設置会社
会社法327条2項
取締役会設置会社(監査等委員会設置会社及び指名委員会等設置会社を除く。)は、監査役を置かなければならない。ただし、公開会社でない会計参与設置会社については、この限りでない。
会社法328条1項
大会社(公開会社でないもの、監査等委員会設置会社及び指名委員会等設置会社を除く。)は、監査役会及び会計監査人を置かなければならない。
論文ではこう使う
論文では、事例の会社がどの型の会社かを問題文の条件から確定し、どの機関が置かれているかを前提として示してから本論に入ります。「甲社は公開会社であるから取締役会設置会社であり(327条1項1号)、監査等委員会設置会社・指名委員会等設置会社でない以上、監査役設置会社である(327条2項本文)」のように条文を添えて一文で書き、株主総会の権限(295条)、重要な業務執行の決定機関(362条4項)、利益相反取引の承認機関(356条・365条)、会社と取締役との間の訴えの会社代表(386条)などの結論をこの前提から導きます。機関設計そのものの当否が問われることは少ないので、前提の確定は短く正確に済ませます。
この用語が出た過去問の肢を、正誤を選んで解説で確かめられます。