役員の解任(決議要件・正当な理由)とは
やくいんのかいにん
役員の解任とは、株主総会の決議によって、任期の途中で取締役・会計参与・監査役(と会計監査人)をその地位から外すことです。役員と会計監査人はいつでも株主総会の決議で解任でき、正当な理由は要りませんが、正当な理由なく解任された者は会社に解任によって生じた損害の賠償を請求できます(会社法339条)。取締役の解任は普通決議で足り(341条)、監査役・累積投票で選任された取締役・監査等委員である取締役の解任は特別決議によります(309条2項7号)。
株主が選んだ取締役を、株主が任期の途中で辞めさせたいと思うことがあります。会社法は、選んだ側がいつでも信任を取り消せるようにして、解任に理由を求めていません。その代わり、正当な理由がないのに解任された役員は、残りの任期分の報酬などの損害を会社に請求できることにして、解任の自由と役員の地位の保障のバランスを取っています。もう一つ大事なのが決議の重さで、取締役は普通決議で解任できますが、経営陣を監査する監査役と、少数派が累積投票で送り込んだ取締役は、多数派が簡単に外せないよう特別決議でなければ解任できません。
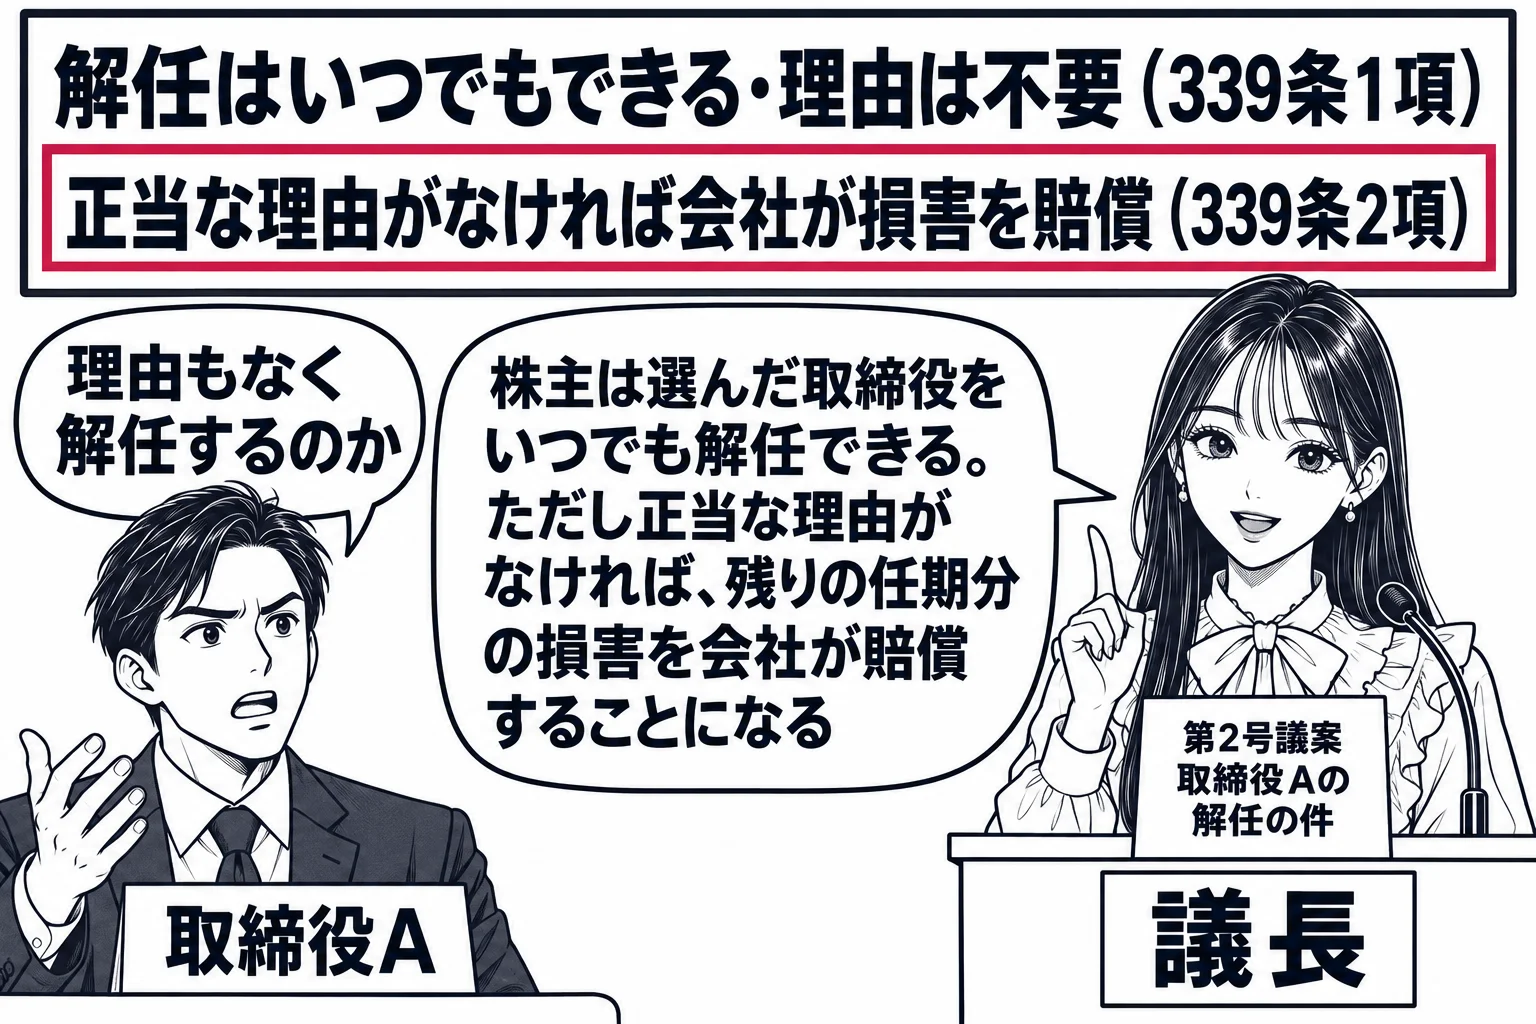
役員と会計監査人はいつでも株主総会の決議で解任でき、正当な理由は要りません
役員及び会計監査人は、いつでも、株主総会の決議によって解任することができます(339条1項)。選任した株主総会が信任を取り消すのは自由で、条文は解任の理由を何も要求していません。正当な理由の有無は、解任決議の効力ではなく、次に述べる損害賠償の可否の問題として扱われます。「株主総会が取締役の解任決議をするには,正当な理由が必要である」という肢は誤りです。社外取締役であっても339条1項の役員であることに変わりはないので、「社外取締役を株主総会の決議によって解任するには,正当な理由がなければならない」という肢も誤りです。監査役についても同じで、正当な理由がなくても解任できます。監査役の解任は特別決議によりますが、特別決議であっても正当な理由は要りません。「監査役は,正当な理由がなくとも,株主総会の決議によって解任することができる」という肢は正しく、「監査役は,正当な理由がない限り,株主総会の特別決議によっても,解任することができない」という肢は誤りです。なお、取締役会設置会社では、取締役の解任が株主総会の目的である事項になっていなければ、株主総会でいきなり解任の議案を出すことはできません(309条5項)。
正当な理由なく解任された役員は、会社に解任によって生じた損害の賠償を請求できます
339条1項により解任された者は、その解任について正当な理由がある場合を除き、会社に対し、解任によって生じた損害の賠償を請求できます(339条2項)。解任の自由を認める代わりに、理由のない解任からは任期中の報酬への期待を守る規定で、損害は残りの任期中に得られたはずの報酬相当額が中心になります。「正当な理由がないのに株主総会の決議によって取締役を解任された者は,株式会社に対し,解任によって生じた損害の賠償を請求することができる」という肢は正しいです。正当な理由に当たるのは、法令・定款違反や不正行為、職務への著しい不適任などですが、判例(最判昭和57年1月21日)は、代表取締役であった者が持病の悪化により業務から退いて療養に専念するために株式を譲渡して代表取締役を交替した後、新しい経営陣が臨時株主総会でその者を取締役から解任した事案で、正当な理由がないとはいえないとしました。明白な非行がなくても、健康状態の悪化で職務の遂行に支障がある場合には正当な理由が認められることを示した判例です。経営判断の失敗が正当な理由に当たるかは争いがあり、単なる経営方針の相違だけでは正当な理由にならないとする見解が多いです。
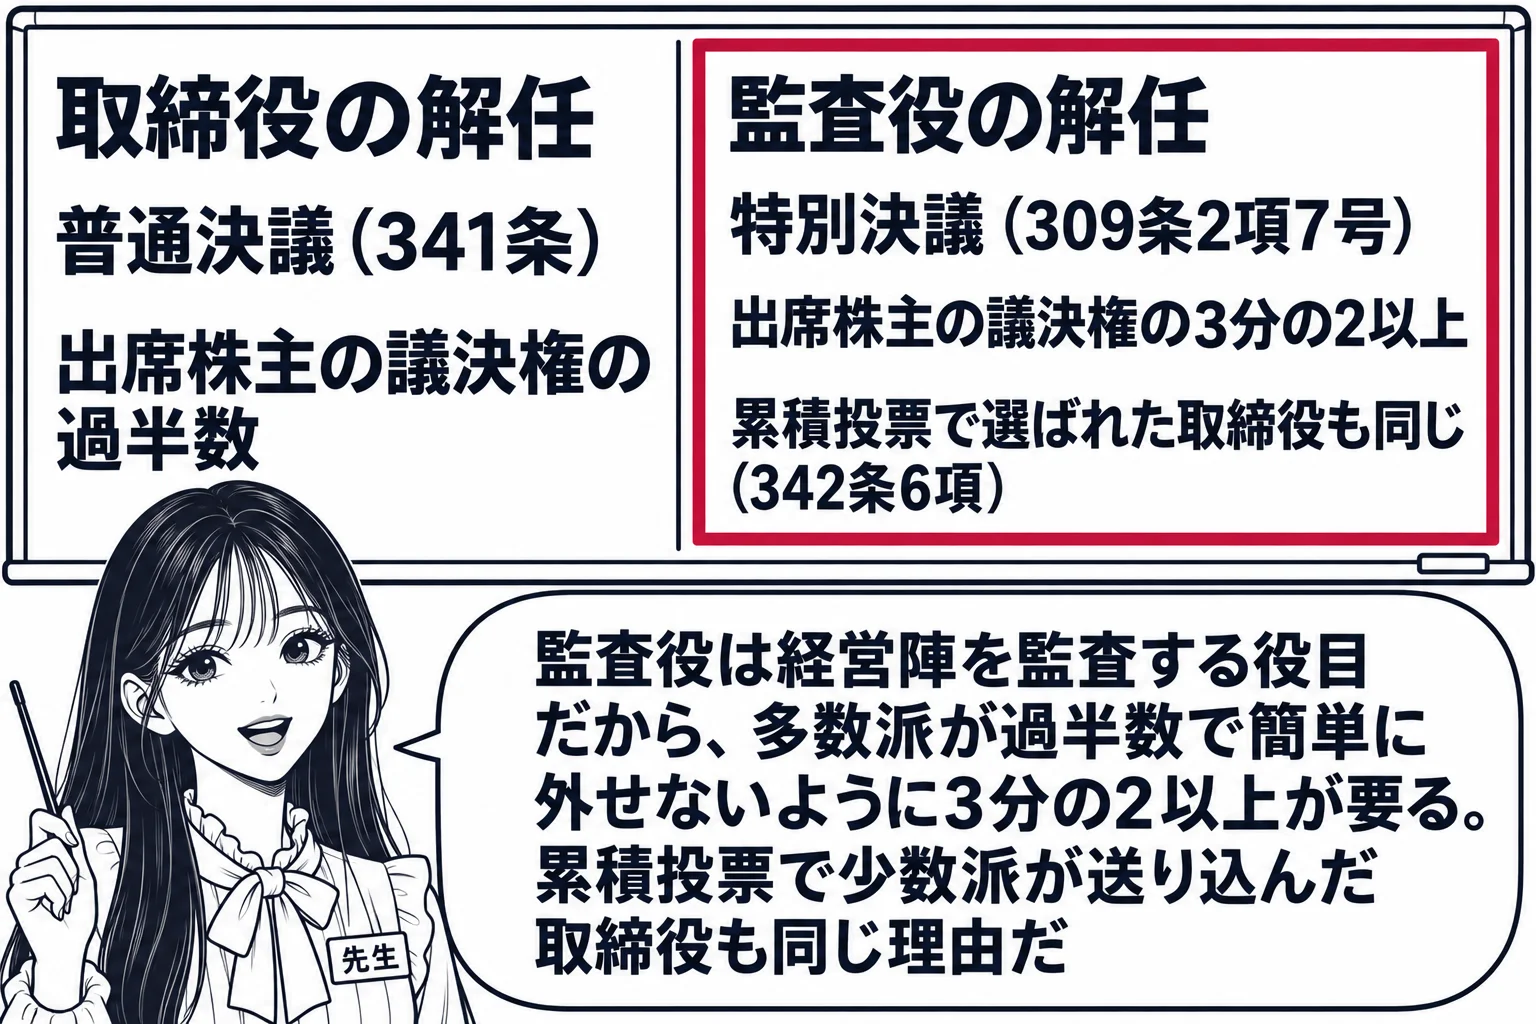
取締役の解任は普通決議ですが、監査役と累積投票で選任された取締役の解任は特別決議です
取締役の解任の決議は、選任と同じ341条の決議、すなわち議決権を行使できる株主の議決権の過半数(定款で3分の1以上まで引き下げられる)を有する株主が出席し、出席株主の議決権の過半数(定款で引き上げられる)で行う普通決議で足ります。旧商法は取締役の解任に特別決議を要求していましたが、会社法は普通決議に改めました。「取締役を解任する株主総会の決議は,定款に別段の定めがない限り,議決権を行使することができる株主の議決権の過半数を有する株主が出席し,出席した当該株主の議決権の3分の2以上に当たる多数をもって行わなければならない」という肢は誤りです。これに対し、監査役の解任には341条が適用されず(343条4項)、特別決議によります(309条2項7号)。監査役は取締役の職務の執行を監査する立場なので、経営陣の多数派が簡単に外せないよう地位を保障したものです。「監査役は,定款に別段の定めがある場合を除き,議決権を行使することができる株主の議決権の過半数を有する株主が出席し,出席した当該株主の議決権の過半数をもって行う株主総会決議で解任される」という肢と、「監査役を解任する株主総会の決議は,定款に別段の定めがない限り,議決権を行使することができる株主の議決権の過半数を有する株主が出席し,出席した当該株主の議決権の過半数をもって行う」という肢は誤りで、「取締役(累積投票によって選任された取締役を除く。)の解任の決議と,監査役の解任の決議とは,決議要件が同じである」という肢も誤りです。累積投票によって選任された取締役の解任にも341条は適用されず(342条6項)、特別決議によります(309条2項7号)。少数派が累積投票で送り込んだ取締役を多数派が普通決議で直ちに解任できるのでは、累積投票の意味がなくなるからです。特別決議になるのは実際に累積投票で選任された取締役に限られ、定款で累積投票を排除している会社の取締役の解任は普通決議です。「累積投票によらないで取締役を選任する旨の定款の定めがある監査役設置会社においては、取締役の解任は、株主総会の特別決議によらなければならない」という肢は誤りです。監査等委員である取締役の解任も特別決議です(344条の2第3項・309条2項7号)。会計監査人の解任は普通決議で足りますが、職務上の義務違反などがあるときは監査役全員の同意で解任することもできます(340条1項)。
解任の決議要件
- 取締役(累積投票で選任された者を除く)・会計参与・会計監査人: 341条の普通決議(定足数は3分の1未満にできない)
- 監査役: 特別決議(343条4項・309条2項7号)
- 累積投票によって選任された取締役: 特別決議(342条6項・309条2項7号)
- 監査等委員である取締役: 特別決議(344条の2第3項・309条2項7号)
- いずれも正当な理由は不要。正当な理由がなければ損害賠償(339条2項)
会社法339条1項
役員及び会計監査人は、いつでも、株主総会の決議によって解任することができる。
会社法339条2項
前項の規定により解任された者は、その解任について正当な理由がある場合を除き、株式会社に対し、解任によって生じた損害の賠償を請求することができる。
会社法343条4項
第三百四十一条の規定は、監査役の解任の決議については、適用しない。
論文ではこう使う
論文では、解任された取締役からの会社に対する損害賠償請求(339条2項)で「正当な理由」の有無を論じます。解任決議自体は理由なく有効であることを先に確認したうえで、正当な理由とは、法令・定款違反や不正行為、心身の故障による職務遂行の支障、職務への著しい不適任など、会社の側に解任を正当化する客観的な事情がある場合をいうと定義し、事案の事実(経営判断の失敗にとどまるのか、不正や能力の欠如まであるのか)を当てはめます。損害は残任期間の報酬相当額を中心に、退職慰労金の支給基準があればそれも考慮して書きます。監査役の解任が問題になる事案では、特別決議(309条2項7号)を欠く決議は決議方法の法令違反として取消事由になることも添えます。
この用語が出た過去問の肢を、正誤を選んで解説で確かめられます。