株主総会の決議要件(普通決議・特別決議・特殊の決議と定足数)とは
かぶぬしそうかいのけつぎようけん
株主総会の決議要件とは、決議が成立するために必要な出席(定足数)と賛成の数のことです。普通決議は、定款に別段の定めがある場合を除き、議決権を行使できる株主の議決権の過半数を有する株主が出席し、出席株主の議決権の過半数で行い(会社法309条1項)、特別決議は、議決権の過半数(定款で3分の1以上に引き下げられる)を有する株主が出席し、出席株主の議決権の3分の2以上で行います(309条2項)。特殊の決議は、株主の頭数と議決権の両方で加重した決議です(309条3項・4項)。
株主総会の決議は多数決ですが、どれだけ集まれば成り立ち、何割の賛成で決まるかは、事柄の重さで変わります。日常的な事項は議決権の過半数の出席と出席者の過半数の賛成(普通決議)で決め、定款でこの出席の要件を外すこともできます。ただし役員の選任・解任は会社の支配に直結するので、出席の要件を3分の1未満にはできません。定款変更や合併のように会社の基礎を変える事項は、出席者の3分の2以上の賛成(特別決議)が要ります。株式を売れなくする変更のように株主一人一人の利益を縛る事項は、頭数でも過半数を要求する特殊の決議になります。
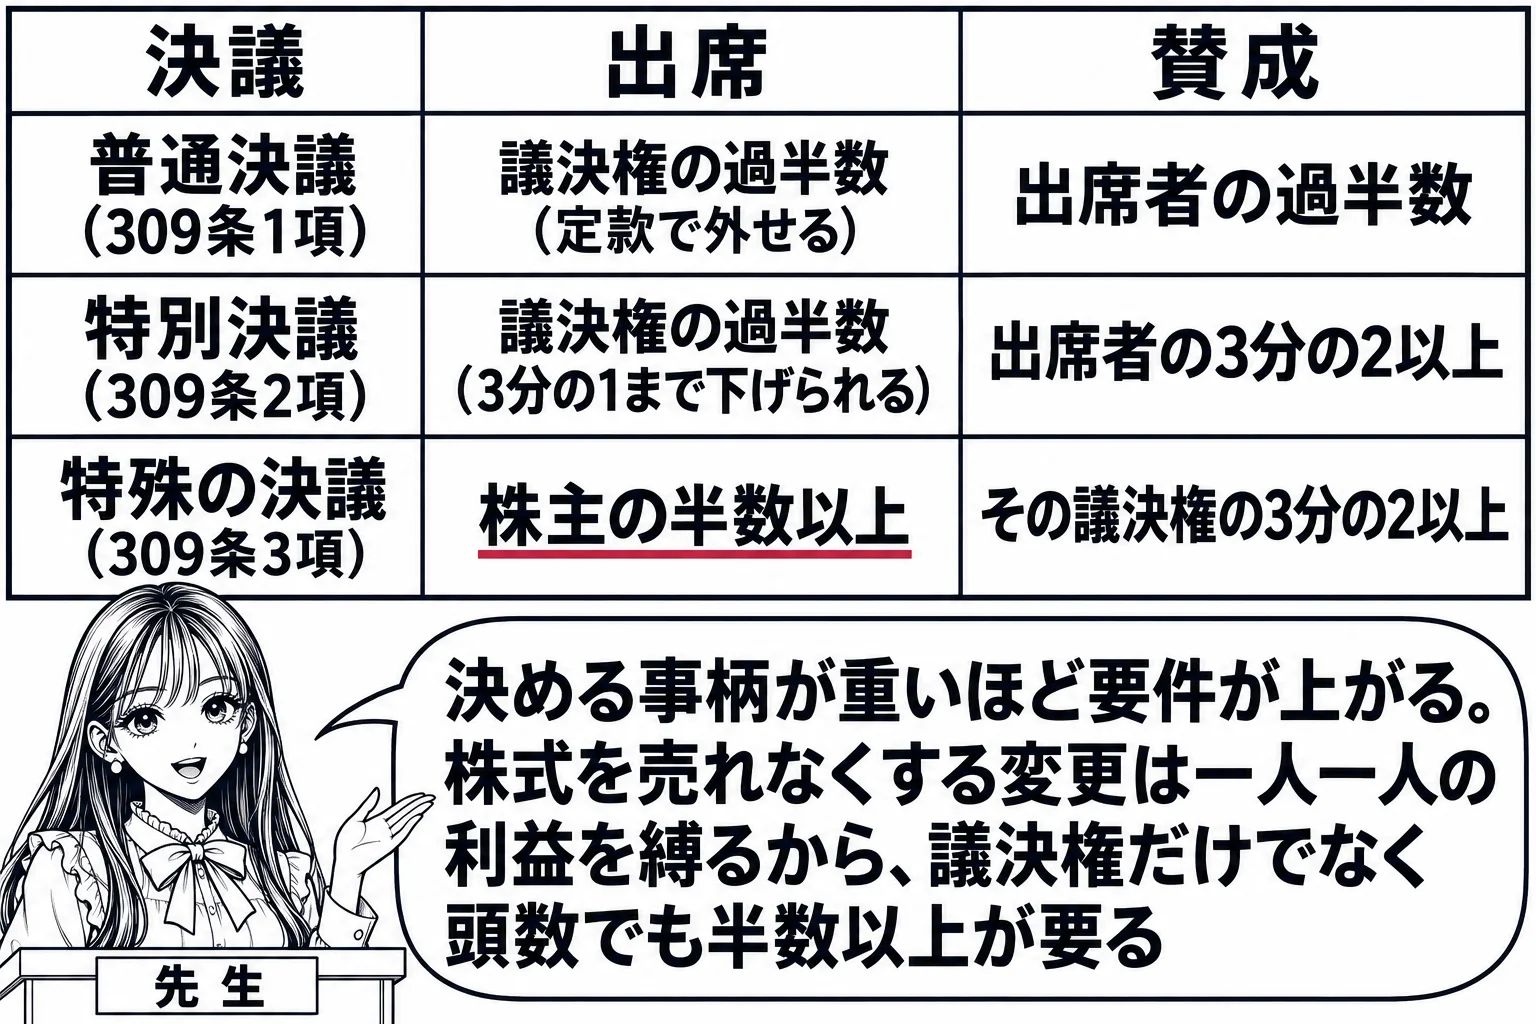
普通決議の定足数は定款で排除できますが、役員の選任・解任の定足数は3分の1未満にできず排除もできません
株主総会の決議は、定款に別段の定めがある場合を除き、議決権を行使することができる株主の議決権の過半数を有する株主が出席し、出席した株主の議決権の過半数をもって行います(309条1項)。「定款に別段の定めがある場合を除き」とあるので、定款で定足数を軽くすることも、完全に無くすこともできます。配当財産が金銭である剰余金の配当は普通決議なので(454条1項・309条1項)、その定足数を排除する定款の定めは有効です。「会社は,定款の定めにより,剰余金の配当に関する株主総会決議の定足数を排除することができない」という肢は誤りで、「配当財産が金銭である剰余金の配当に関する株主総会の決議の定足数を排除する旨を定款で定めることができる」という肢は正しいです。これに対し、役員(取締役・会計参与・監査役)を選任し又は解任する決議は、議決権を行使できる株主の議決権の過半数(3分の1以上の割合を定款で定めた場合はその割合以上)を有する株主が出席し、出席株主の議決権の過半数(定款で引き上げられる)をもって行います(341条)。会社の支配に直結する決議なので、定足数を3分の1までは下げられますが、それ未満にすることも無くすこともできません。「取締役を選任する株主総会の決議の定足数は,定款の定めにより,議決権を行使することができる株主の議決権の3分の1とすることができる」という肢と、「定款の定めによっても,議決権を行使することのできる株主の議決権の3分の1を下回ることはできない」という肢は正しく、「役員を選任し,又は解任する株主総会の決議の定足数は,定款の定めによって排除することができる」という肢と、「定足数をなくし,出席した株主の議決権の過半数をもって行うこととする旨を定款で定めることができる」という肢は誤りです。
取締役の解任は普通決議ですが、監査役の解任と累積投票で選任された取締役の解任は特別決議です
役員と会計監査人はいつでも株主総会の決議で解任できます(339条1項)。取締役の解任は341条の普通決議で足ります。旧商法では特別決議でしたが、会社法で普通決議に改められました。「取締役を解任する株主総会の決議は,…出席した当該株主の議決権の3分の2以上に当たる多数をもって行わなければならない」という肢と、「累積投票によらないで取締役を選任する旨の定款の定めがある監査役設置会社においては、取締役の解任は、株主総会の特別決議によらなければならない」という肢はいずれも誤りです。これに対し、監査役の解任、監査等委員である取締役の解任、累積投票によって選任された取締役の解任は特別決議です(309条2項7号・343条4項・342条6項)。監査役の地位の独立性と、少数派が累積投票で送り込んだ取締役の地位を守るためです。「監査役を解任する株主総会の決議は,定款に別段の定めがない限り,議決権を行使することができる株主の議決権の過半数を有する株主が出席し,出席した当該株主の議決権の過半数をもって行う」という肢は誤りです。取締役の任務懈怠による会社に対する損害賠償責任は、総株主の同意がなければ免除できません(424条)。裏返せば総株主の同意があれば免除でき、同意の方法として株主総会の決議は要りません。「取締役がその任務を怠った場合における会社に対する損害賠償責任は,総株主の同意がある場合には,株主総会の決議を経ることなく,これを免除することができる」という肢は正しいです。
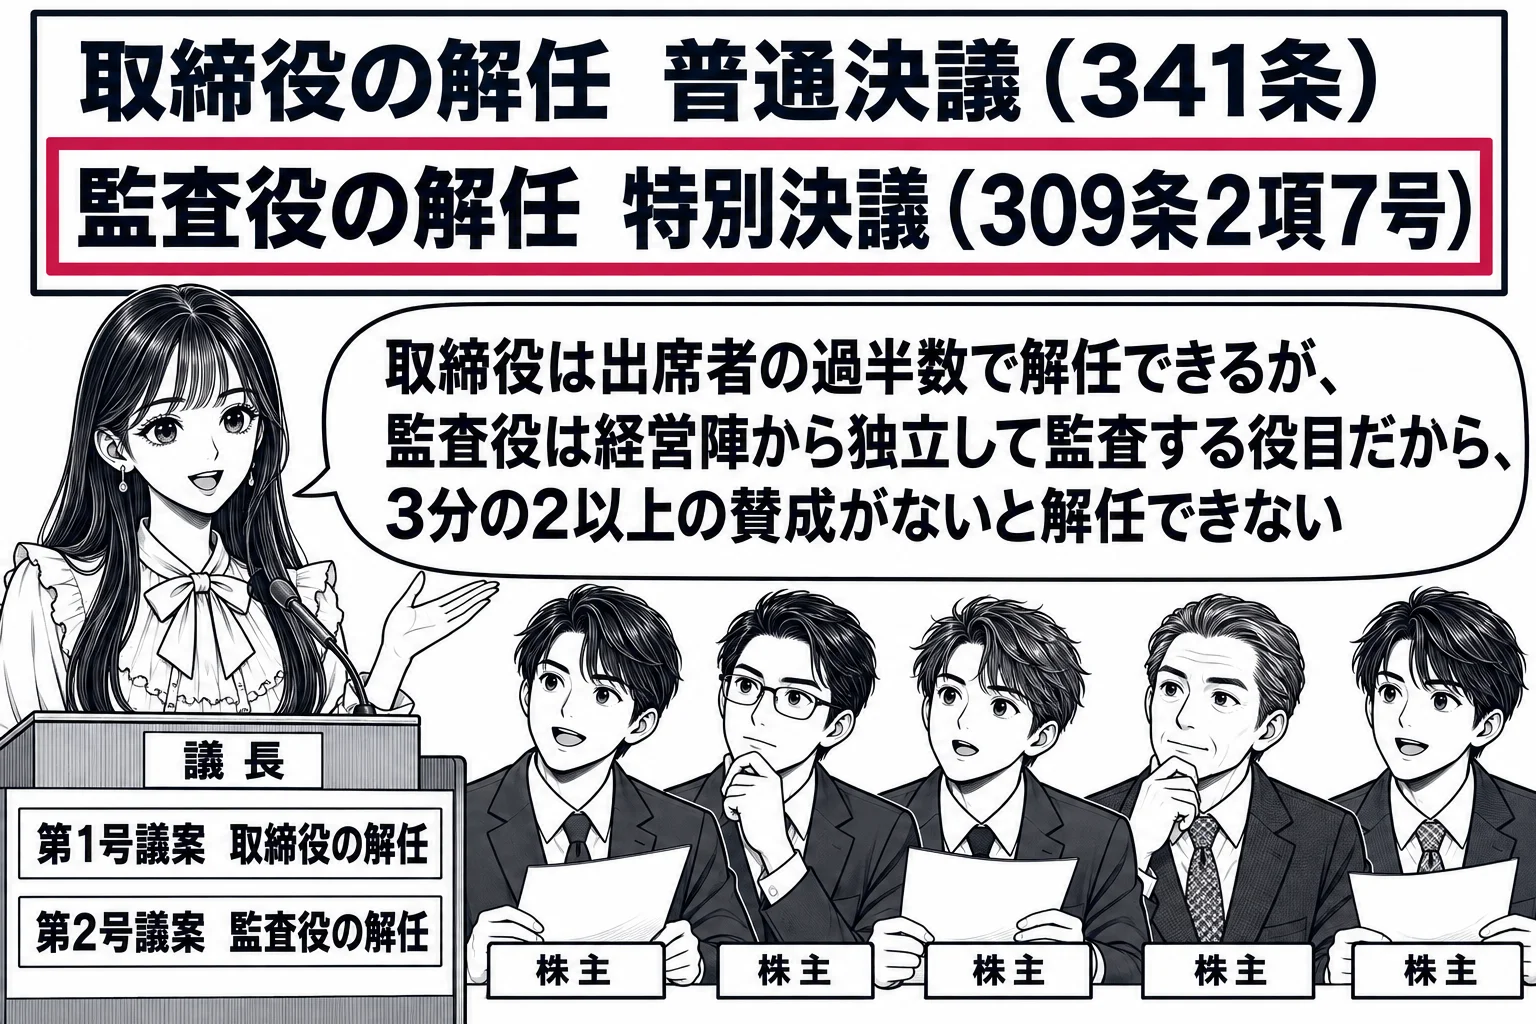
事業の全部の譲渡・組織再編の承認・解散・株式の併合・譲渡制限の廃止は特別決議で、株式の分割は普通決議です
特別決議は、議決権を行使できる株主の議決権の過半数(3分の1以上の割合を定款で定めた場合はその割合以上)を有する株主が出席し、出席株主の議決権の3分の2以上(定款で引き上げられる)に当たる多数をもって行い、定款で一定数以上の株主の賛成などの要件を加えることもできます(309条2項)。事業の全部の譲渡に係る契約の承認(467条1項1号)、解散(471条3号)、定款変更(466条)はいずれも309条2項11号により、吸収合併契約・吸収分割契約・株式交換契約の承認(783条1項・795条1項)と新設合併契約等の承認(804条1項)は12号により、特別決議です。「事業の全部の譲渡に係る契約の承認の決議と,吸収分割株式会社においてする吸収分割契約の承認の決議とは,決議要件が同じである」という肢と、「会社の解散の決議と,吸収合併消滅株式会社においてする吸収合併契約の承認の決議とは,決議要件が同じである」という肢は正しいです。株式の併合は株主総会の特別決議で定めますが(180条2項・309条2項4号)、株式の分割は株主総会(取締役会設置会社では取締役会)の普通決議で足ります(183条2項)。併合は端数が出て株主が株主の地位を失うことがあるのに対し、分割は株主の持分を変えないからです。「株式の併合をしようとするときの決議と,株式の分割をしようとするときの決議とは,決議要件が同じである」という肢は誤りです。全部の株式に譲渡制限の定めを設ける定款変更は特殊の決議ですが、譲渡制限の定めを廃止する定款変更は通常の定款変更と同じ特別決議で足ります。「譲渡による株式の取得について会社の承認を要する旨の定款の定めは,株主総会の特別決議により,廃止することができる」という肢は正しいです。現物配当で株主に金銭分配請求権を与えない場合も特別決議です(309条2項10号・454条4項)。
全部の株式に譲渡制限を付ける定款変更と、株主ごとに異なる取扱いを定める定款変更は、それぞれ別の特殊の決議です
発行する全部の株式の内容として譲渡制限の定めを設ける定款変更と、消滅会社や株式交換完全子会社となる公開会社の株主に譲渡制限株式等が対価として交付される合併・株式交換の承認は、議決権を行使できる株主の半数以上(定款で引き上げられる)であって、その株主の議決権の3分の2以上(定款で引き上げられる)に当たる多数で行います(309条3項)。株式の自由な譲渡という株主一人一人の基本的な利益を縛る変更なので、議決権の数だけでなく頭数でも過半数を要求するものです。公開会社でない会社が、剰余金の配当・残余財産の分配・議決権について株主ごとに異なる取扱いをする旨の定款の定め(109条2項)を設け又は変更する定款変更(廃止を除く)は、総株主の半数以上(定款で引き上げられる)であって、総株主の議決権の4分の3以上(定款で引き上げられる)に当たる多数で行います(309条4項)。株主平等の原則の例外を作る変更なので、出席者ではなく総株主を基準にした最も重い要件です。二つの特殊の決議は要件が違うので、「全部の株式の内容として…承認を要する旨の定款の定めを設ける定款変更の決議と,…株主ごとに異なる取扱いを行う旨の定款の定めを設ける定款変更の決議とは,決議要件が同じである」という肢は誤りです。
決議の種類と要件
- 普通決議(309条1項): 議決権の過半数の出席、出席者の議決権の過半数。定款で定足数を排除できる。剰余金の配当・株式の分割など
- 役員の選任・解任(341条): 議決権の過半数(定款で3分の1以上まで)の出席、出席者の議決権の過半数。定足数は排除できない。取締役の解任もこれ
- 特別決議(309条2項): 議決権の過半数(定款で3分の1以上まで)の出席、出席者の議決権の3分の2以上。定款変更・事業の全部の譲渡・解散・組織再編の承認・株式の併合・監査役の解任・累積投票で選任された取締役の解任・譲渡制限の廃止・金銭分配請求権のない現物配当など
- 特殊の決議(309条3項): 議決権を行使できる株主の半数以上、かつその議決権の3分の2以上。全部の株式に譲渡制限を設ける定款変更など
- 特殊の決議(309条4項): 総株主の半数以上、かつ総株主の議決権の4分の3以上。公開会社でない会社の株主ごとに異なる取扱いの定款の定めの設定・変更
- 総株主の同意: 役員等の任務懈怠責任の全部免除(424条)。株主総会の決議は要らない
会社法309条1項
株主総会の決議は、定款に別段の定めがある場合を除き、議決権を行使することができる株主の議決権の過半数を有する株主が出席し、出席した当該株主の議決権の過半数をもって行う。
会社法341条
第三百九条第一項の規定にかかわらず、役員を選任し、又は解任する株主総会の決議は、議決権を行使することができる株主の議決権の過半数(三分の一以上の割合を定款で定めた場合にあっては、その割合以上)を有する株主が出席し、出席した当該株主の議決権の過半数(これを上回る割合を定款で定めた場合にあっては、その割合以上)をもって行わなければならない。
会社法309条4項
前三項の規定にかかわらず、第百九条第二項の規定による定款の定めについての定款の変更(当該定款の定めを廃止するものを除く。)を行う株主総会の決議は、総株主の半数以上(これを上回る割合を定款で定めた場合にあっては、その割合以上)であって、総株主の議決権の四分の三(これを上回る割合を定款で定めた場合にあっては、その割合)以上に当たる多数をもって行わなければならない。
論文ではこう使う
論文では、決議の瑕疵を論じる前提として、問題の決議がどの要件によるかを条文で特定し、実際の出席数・賛成数と突き合わせて決議方法の法令違反(会社法831条1項1号)があるかを認定します。「本件は定款変更であるから特別決議(466条・309条2項11号)を要するところ、出席株主の議決権の過半数の賛成しか得ていないから、決議方法の法令違反がある」のように書き、定足数に満たない決議や要件に満たない賛成で成立したとされた決議は、無効ではなく取消事由であることにつなぎます。役員の解任の事案では、取締役の解任は341条の普通決議で足りるが、監査役や累積投票で選任された取締役の解任は特別決議(309条2項7号)であることを分け、正当な理由のない解任の損害賠償(339条2項)とは別の問題として整理します。
この用語が出た過去問の肢を、正誤を選んで解説で確かめられます。