剰余金の配当(決定機関・配当財産・準備金の積立て)とは
じょうよきんのはいとう
剰余金の配当とは、株式会社がその株主(会社自身を除く)に対して、株主総会の決議で配当財産の種類と帳簿価額の総額・割当てに関する事項・効力発生日を定めて、会社の財産を分配することです(会社法453条・454条1項)。配当財産は金銭に限られず、持株数に応じて割り当て、分配可能額の範囲内で行い、減少する剰余金の10分の1を準備金に積み立てます。
会社が1年かけて稼いだ利益の一部を株主に分けるのが剰余金の配当です。株主は出資の見返りとして配当を期待していますが、配当は会社の財産を外に出す行為なので、会社財産しか当てにできない債権者の目から見ると、出しすぎは困ります。そこで会社法は、いくらまで出せるか(分配可能額)、誰がどう決めるか(原則は株主総会)、何を配るか(金銭でも現物でもよいが自社の株式はだめ)、どう配るか(持株数に比例)を一つずつ定めています。配当は株主が持株数に応じて等しく受ける利益なので、特定の株主だけを優遇する決め方は許されません。
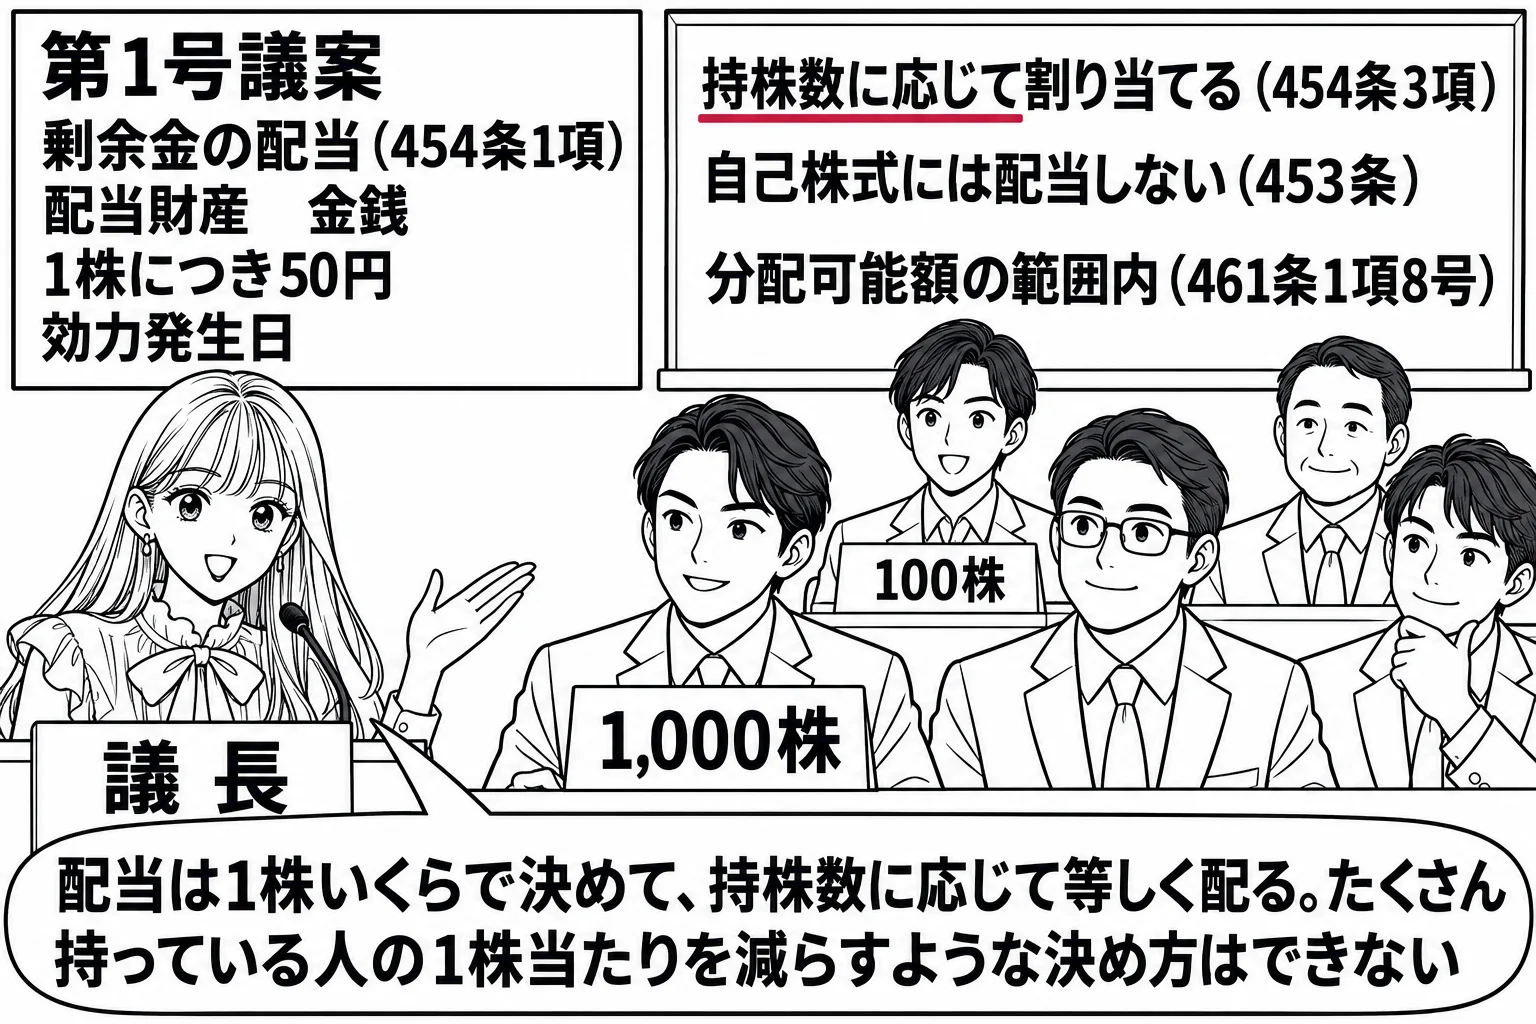
配当はその都度株主総会の普通決議で定めるのが原則で、定足数は定款で排除でき、一定の会社は定款で取締役会の権限にできます
株式会社は、剰余金の配当をしようとするときは、その都度、株主総会の決議によって、配当財産の種類及び帳簿価額の総額、株主に対する配当財産の割当てに関する事項、効力発生日を定めなければなりません(454条1項)。配当財産が金銭であればこの決議は普通決議で、309条1項は「定款に別段の定めがある場合を除き」議決権の過半数を有する株主の出席を要するとしているので、定款で定足数を軽くすることも排除することもできます。「会社は,定款の定めにより,剰余金の配当に関する株主総会決議の定足数を排除することができない」という肢は誤りで、「株式会社は,配当財産が金銭である剰余金の配当に関する株主総会の決議の定足数を排除する旨を定款で定めることができる」という肢は正しいです。役員の選任・解任の決議のように定足数の下限を3分の1とする規定(341条)は、配当の決議には置かれていないからです。また、会計監査人設置会社であって、取締役の任期が選任後1年以内に終了する事業年度のうち最終のものに関する定時株主総会の終結の時までであり、かつ監査役会設置会社・監査等委員会設置会社・指名委員会等設置会社のいずれかである会社は、剰余金の配当を取締役会が定めることができる旨を定款で定めることができます(459条1項4号)。会計監査人の監査を受け、取締役が毎年株主の信任を問われる会社では、配当の判断を取締役会に任せても株主の利益を害しにくいからです。この定款の定めがある会社は、配当を株主総会の決議では定めない旨を定款で定めることもできます(460条1項)。「会計監査人設置会社である監査役会設置会社であって取締役の任期が選任後1年以内に終了する事業年度のうち最終のものに関する定時株主総会の終結の時までである株式会社は、金銭による剰余金の配当について取締役会が定めることができる旨を定款で定めることができる」という肢は正しいです。
配当財産は金銭に限られませんが自社の株式は配当できず、持株数に応じて割り当てなければならず、自己株式には配当できません
配当財産の種類からは当該株式会社の株式等が除かれているので(454条1項1号)、会社は自社の株式を配当財産とすることはできません。自社の株式を株主に無償で渡したいときは、株式無償割当て(185条)によります。「当該公開会社は,当該公開会社の株式を配当財産として剰余金の配当をすることができる」という肢は誤りです。配当財産の割当てに関する事項は、株主の有する株式の数に応じて配当財産を割り当てることを内容とするものでなければなりません(454条3項)。株主平等の原則(109条1項)を配当の場面で具体化した規定なので、持株数の多い株主の1株当たりの配当を減らすような定め方はできません。「配当財産が金銭であるときは,当該公開会社は,株主総会の決議によって,その株主に対し,株主の有する株式1000株までは1株につき100円,1000株を超える株式については1株につき50円を割り当てる旨を定めることができる」という肢は誤りです。剰余金の配当の相手方である株主からは当該株式会社が除かれているので(453条)、会社は自己株式について配当を受けることができません。会社が自分に配当しても財産が内部を回るだけで、分配可能額の計算を歪めるからです。「株式会社は,自己株式について,剰余金の配当をすることができない」という肢は正しく、「株式会社は,定款に定めがあるときは,その保有する自己株式について,剰余金の配当をすることができる」という肢は誤りです。453条が除いているのは会社自身だけなので、子会社が親会社の株式を有しているときは、子会社は親会社から配当を受けることができます。「子会社は、その有する親会社の株式について、剰余金の配当を受けることができない」という肢は誤りです。
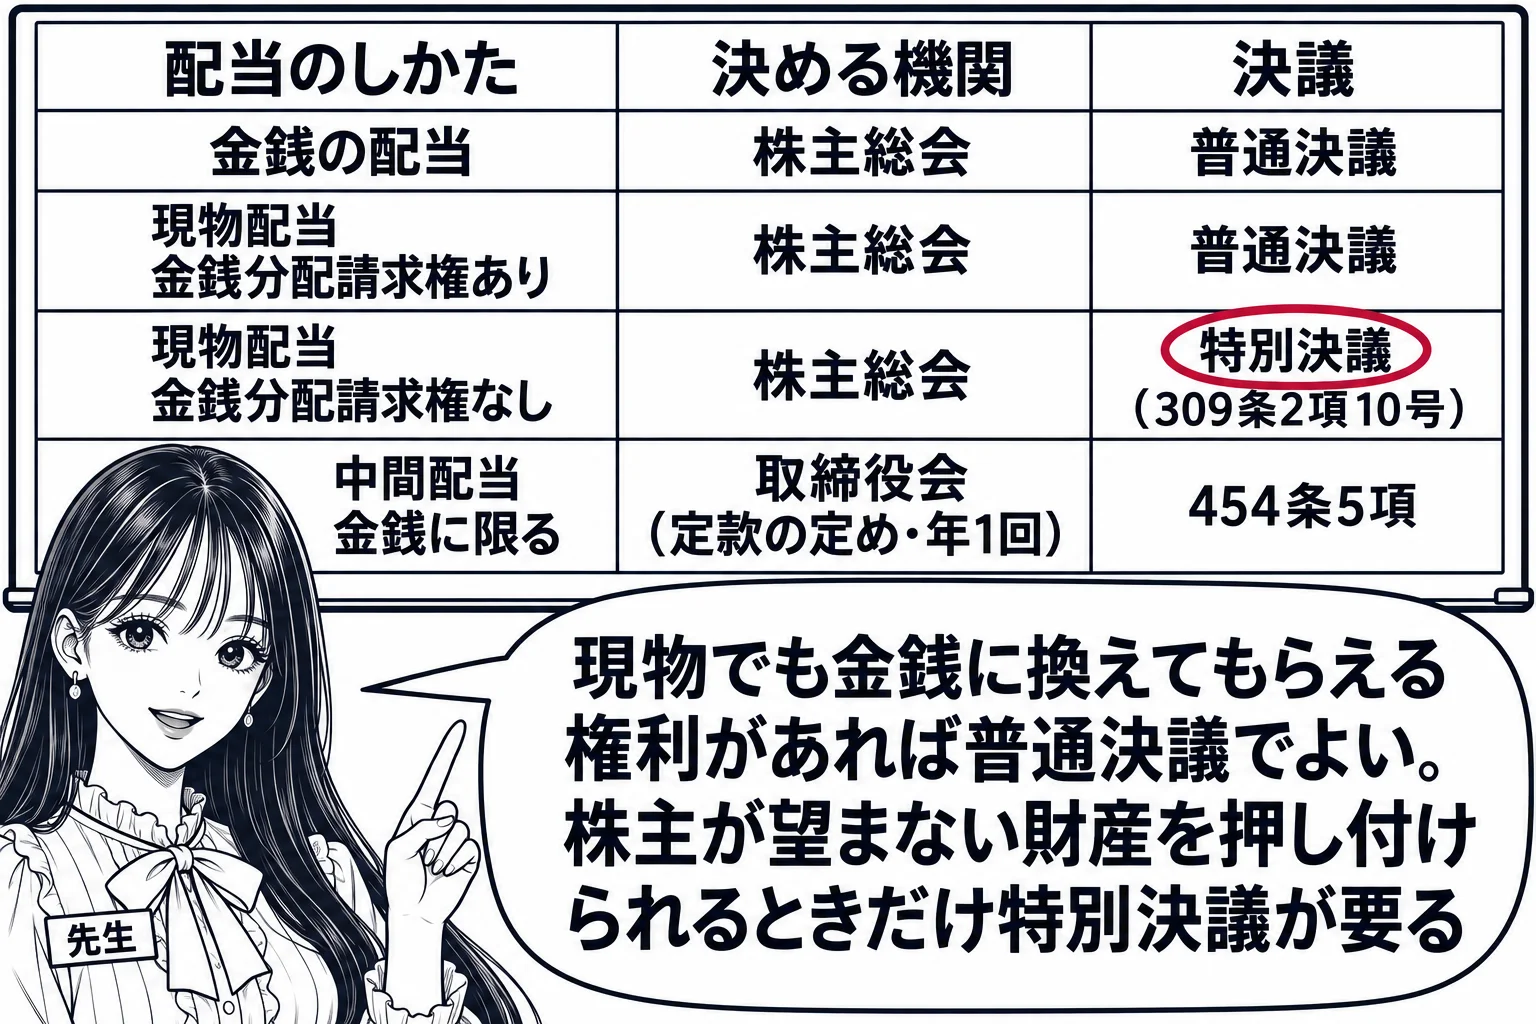
現物配当は金銭分配請求権を与えないときに限り特別決議が要り、一定数未満の株主に割り当てない定めもでき、中間配当は定款の定めがある取締役会設置会社が年1回金銭に限りできます
配当財産が金銭以外の財産であるときは、会社は株主総会の決議によって、株主に金銭分配請求権(配当財産に代えて金銭を交付することを会社に請求する権利)を与える旨とその行使期間や、一定の数未満の数の株式を有する株主には配当財産を割り当てない旨とその数を定めることができます(454条4項)。金銭分配請求権を与えるかどうかは会社の任意です。「株式会社は、株主に金銭以外の財産を配当する場合には、株主総会の特別決議により、当該配当財産に代えて金銭を交付することを当該株式会社に対して請求する権利を株主に与える旨を定めなければならない」という肢は誤りです。ただし、金銭分配請求権を与えない現物配当は、株主が望まない財産を押し付けられるおそれがあるので、株主総会の特別決議が要ります(309条2項10号)。金銭分配請求権を与えるなら普通決議で足りるので、「金銭以外の財産を配当財産とする剰余金の配当をするには,当該配当財産に代えて金銭を交付することを会社に対して請求する権利を株主に与えるか否かにかかわらず,株主総会の特別決議によらなければならない」という肢は誤りです。「配当財産が金銭以外の財産であるときは,当該公開会社は,株主総会の決議によって,一定の数未満の数の株式を有する株主に対して当該配当財産の割当てをしないこととすることができる」という肢は正しく、割当てを受けない株主にはその株式の数に応じた金銭が支払われます(456条)。取締役会設置会社は、一事業年度の途中において1回に限り取締役会の決議によって剰余金の配当をすることができる旨を定款で定めることができ、これを中間配当といいます(454条5項)。配当財産は金銭に限られます。「会計監査人設置会社でない会社が,定款の定めに基づき,1事業年度の途中において1回に限り取締役会の決議によって剰余金の配当をする場合には,その配当財産は,金銭でなければならない」という肢は正しく、「当該公開会社は,定款の定めがない場合であっても,一事業年度の途中において1回に限り取締役会の決議によって中間配当をすることができる」という肢は誤りです。
配当に関する事項の決定機関(454条・459条・309条)
- 原則: その都度、株主総会の普通決議(454条1項)。定足数は定款で排除できる(309条1項)
- 金銭分配請求権を与えない現物配当: 株主総会の特別決議(454条4項・309条2項10号)
- 中間配当: 定款の定めがある取締役会設置会社が、年1回、取締役会の決議で、金銭に限り(454条5項)
- 会計監査人設置会社で取締役の任期が1年の監査役会設置会社・監査等委員会設置会社・指名委員会等設置会社: 定款で取締役会の権限にできる(459条1項4号。金銭分配請求権を与えない現物配当を除く)
純資産額が300万円を下回ると配当できず、分配可能額の範囲内で行い、減少する剰余金の10分の1を準備金に積み立てます
株式会社の純資産額が300万円を下回る場合には、剰余金の配当に関する規定は適用されず、配当をすることができません(458条)。最低資本金の制度が廃止された代わりに、債権者のために最低限の財産を会社に残させる規定です。「株式会社は,その純資産額が300万円を下回る場合には,株主に対し,剰余金の配当をすることができない」という肢は正しいです。この規律は会社債権者の保護を目的とする規律に当たり、株主保護を目的とする規律には当たりません。配当により株主に交付する金銭等の帳簿価額の総額は、効力発生日における分配可能額を超えてはなりません(461条1項8号)。分配可能額の計算と違反した場合の責任は、分配可能額と自己株式取得の財源規制、違法配当の責任で扱います。配当をするときは、減少する剰余金の額の10分の1を資本準備金又は利益準備金として計上しなければならず(445条4項)、会社計算規則により、資本準備金と利益準備金の合計額が資本金の額の4分の1に達するまで積み立てれば足ります。「株式会社が剰余金の配当をする場合には、当該配当により減少する剰余金の額に10分の1を乗じて得た額を準備金として計上しなければならないものの、配当を行った日における準備金の額が資本金の額の4分の1以上であるときは、これを計上する必要はない」という肢は正しいです。配当財産は株主名簿上の株主の住所等で交付し(457条1項)、費用は会社が負担します。
判例は、決議前の配当請求権を株式と切り離して譲渡することを認めず、支払義務を一定期間で免れる旨の定款の定めを有効としています
株主の剰余金配当請求権には、株主の地位に含まれる抽象的な権利と、株主総会又は取締役会の決議で配当の内容が定まることによって生じる具体的な配当金支払請求権の二つの段階があります。判例は、決議の前の配当請求権は株主の地位の一内容にすぎず独立した権利ではないので、株式と分離して譲渡することはできないとしています(大判大正8年12月4日)。決議の後の配当金支払請求権は独立した金銭債権として譲渡できます。「判例によれば,株主の会社に対する剰余金配当請求権は,剰余金の配当に関する事項が株主総会又は取締役会の決議によって定められる前においても,株式から分離して,これを第三者に譲渡することができる」という肢は誤りです。また判例は、定款で配当金支払請求権の行使期間を定め、その期間内に請求がないときは会社が支払義務を免れる旨を定めることを、権利の本質や公序良俗に反しない限り有効としています(大判昭和2年8月3日)。長期間未払の配当を残すと会社の事務処理が煩雑になるためで、5年程度の期間であれば不当に短いとはいえません。「判例によれば,会社は,定款において,剰余金の配当につき,効力発生日から5年を経過しても請求がないときはその支払義務を免れる旨を定めることができない」という肢は誤りです。
会社法453条
株式会社は、その株主(当該株式会社を除く。)に対し、剰余金の配当をすることができる。
会社法454条3項
第一項第二号に掲げる事項についての定めは、株主(当該株式会社及び前項第一号の種類の株式の株主を除く。)の有する株式の数(前項第二号に掲げる事項についての定めがある場合にあっては、各種類の株式の数)に応じて配当財産を割り当てることを内容とするものでなければならない。
会社法454条5項
取締役会設置会社は、一事業年度の途中において一回に限り取締役会の決議によって剰余金の配当(配当財産が金銭であるものに限る。以下この項において「中間配当」という。)をすることができる旨を定款で定めることができる。この場合における中間配当についての第一項の規定の適用については、同項中「株主総会」とあるのは、「取締役会」とする。
会社法458条
第四百五十三条から前条までの規定は、株式会社の純資産額が三百万円を下回る場合には、適用しない。
論文ではこう使う
論文では、違法な配当や自己株式の取得の責任を論じる前に、その配当が適法な手続で決められたかを確認します。「本件配当は株主総会の普通決議(454条1項)により決定され、配当財産は金銭であるから特別決議は不要である。もっとも、配当財産の帳簿価額の総額が効力発生日における分配可能額(461条2項)を超えるときは461条1項8号に違反し、462条の責任が生じる」という順で、決定機関の適法性と財源規制の適法性を分けて書くと整理しやすくなります。
この用語が出た過去問の肢を、正誤を選んで解説で確かめられます。