資本金の額と発行済株式総数が変わる行為とは
しほんきんのがくとはっこうずみかぶしきそうすうがかわるこうい
資本金の額と発行済株式総数が変わる行為とは、会社が株式について行う行為のうち、どれが資本金の額を増減させ、どれが発行済株式の総数を増減させるかという区別のことです。資本金の額は払込み又は給付を受けた株式の発行によって増え(会社法445条1項)、発行済株式の総数は株式の発行で増えて消却・併合で減りますが、両者は連動せず、自己株式の取得や処分のように、どちらも変えない行為や片方だけを変える行為があります。
株式の数と資本金の額は一緒に動きそうですが、会社法では切り離されています。株式は株主の地位を分けた単位で、何株に分けるかは会社が自由に決められます。資本金は株主が払い込んだ財産の額を基準にした数字で、債権者のために会社に留め置く目安です。ですから、1株を2株に分けても、会社が自分の株式を買い戻しても、新しいお金が入ってこない限り資本金は動きません。資本金が動くのは新たに払込みを受けて株式を発行したときか、株主総会で決めて数字を組み替えたときだけです。
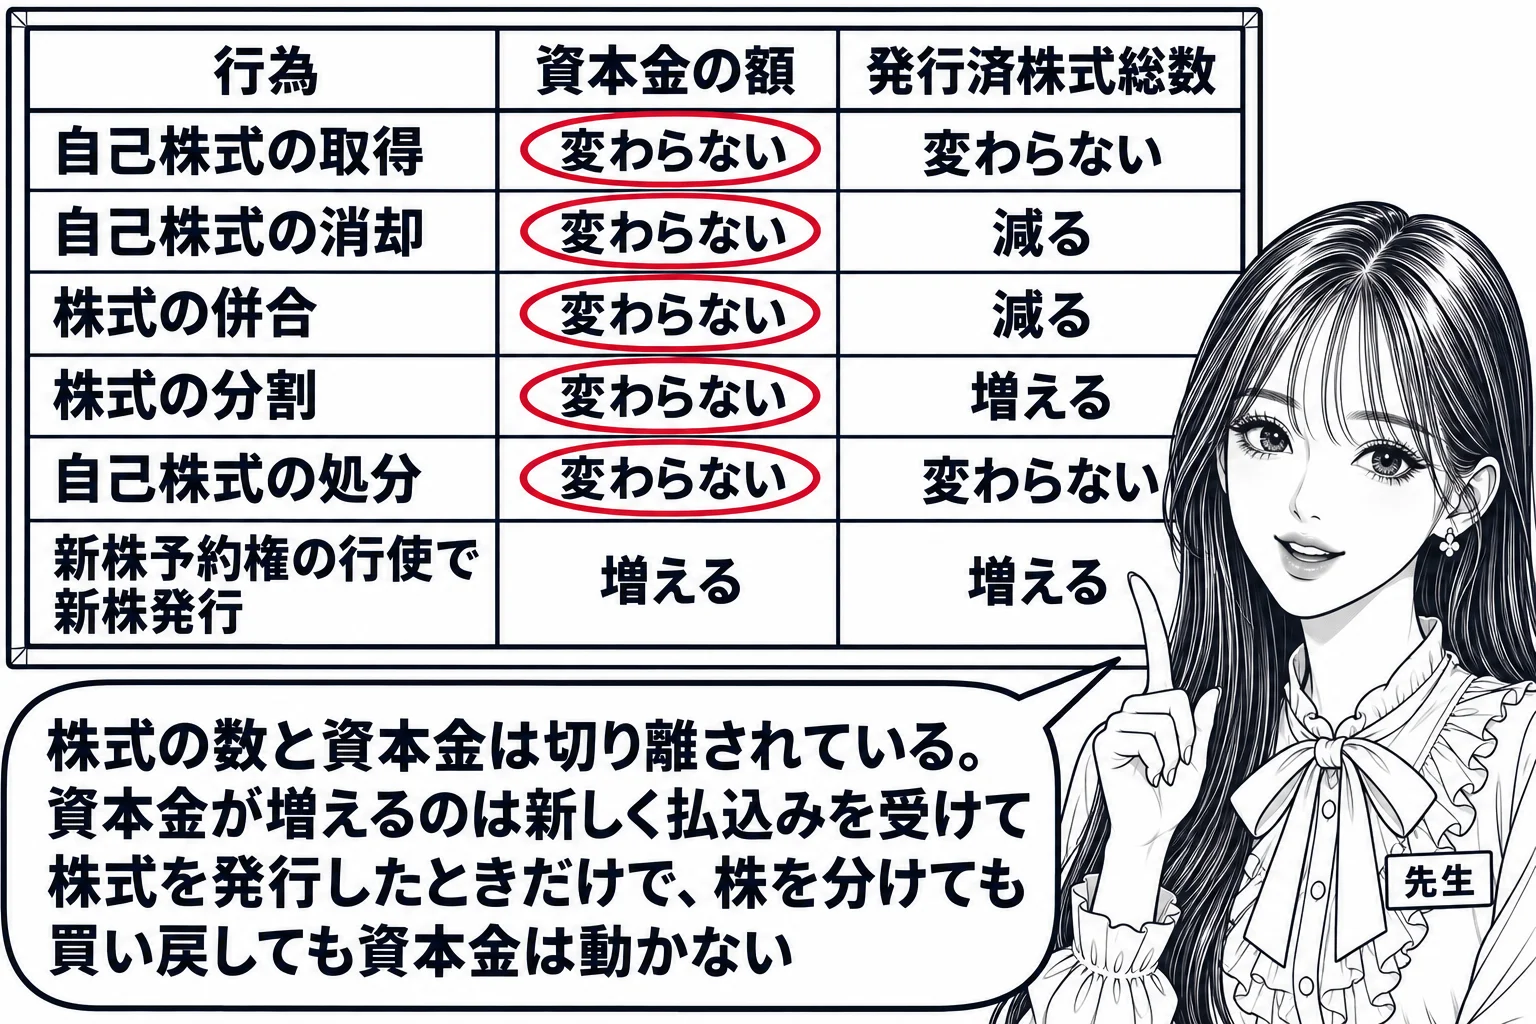
自己株式の取得はどちらも変えず、自己株式の消却と株式の併合は発行済株式総数だけを減らします
会社が自己株式を取得しても、既に発行された株式の持ち主が株主から会社に移るだけなので、発行済株式の総数は変わらず、株主から新たな払込みを受けるわけでもないので資本金の額も変わりません。資本金の額及び発行済株式の総数のどちらにも変化がない事項を問う問題では、自己の株式の取得がこれに当たり、株式の消却・株式の併合・株式の分割・新株予約権の行使はいずれかが変わるので当たりません。会社は、消却する自己株式の数を定めて自己株式を消却することができ、取締役会設置会社ではこの決定は取締役会の決議によります(178条1項・2項)。消却された株式は消滅するので発行済株式の総数はその数だけ減りますが、会社財産が外に出るわけではなく、資本金の額は減りません。資本金の額を減らすには、債権者異議手続を伴う資本金の額の減少の手続が別に要るからです。「自己株式を消却することにより,資本金の額は,減少する」という肢は誤りで、「株式会社が自己株式を消却することにより,発行済株式の総数は減少するが,資本金の額は減少しない」という肢は正しいです。株式の併合も、株主は効力発生日に従前の株式数に併合の割合を乗じた数の株式の株主となるので(182条1項)、発行済株式の総数は減りますが、株主の持分を整理するだけなので資本金の額は変わりません。「株式会社が株式の併合をすることにより,発行済株式の総数は減少するが,資本金の額は減少しない」という肢は正しいです。
株式の分割と株式無償割当ては発行済株式総数だけを増やし、自己株式の処分はどちらも増やしません
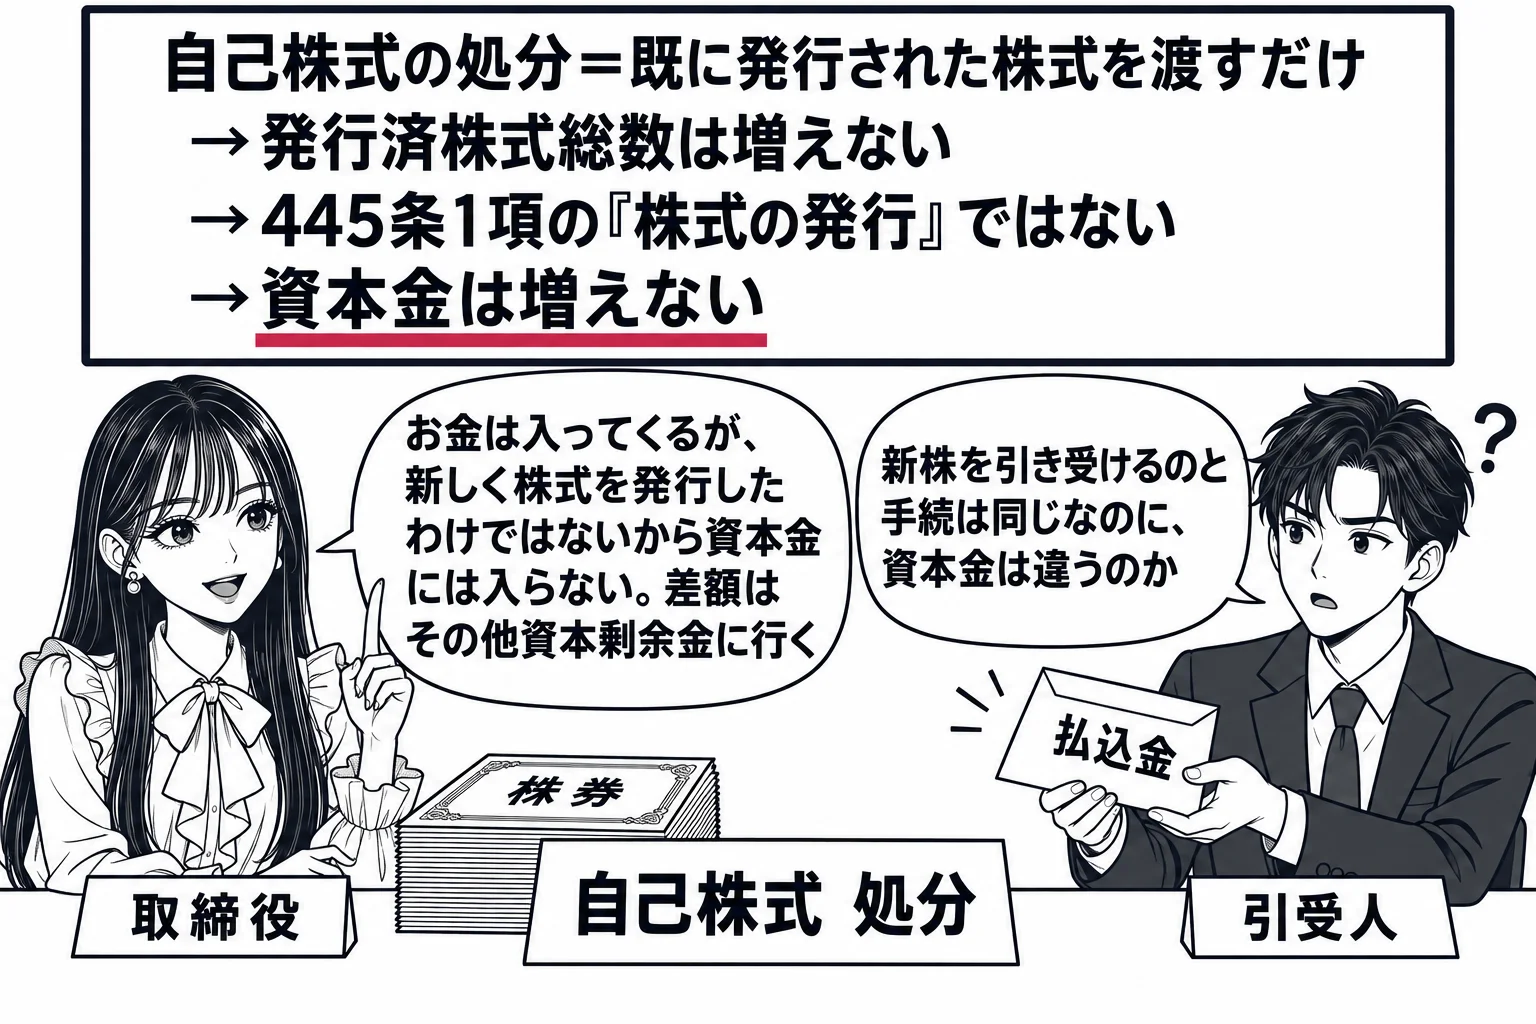
株式の分割では、株主は基準日に有する株式の数に分割の割合を乗じた数の株式を取得するので(184条1項)、発行済株式の総数は増えますが、払込みを伴わないので資本金の額は増えません。「株式会社が株式分割又は株式併合をしても,資本金の額は変わらない」という肢は正しいです。株式無償割当ては、株主に新たに払込みをさせないで株式を割り当てるものなので(185条)、新たに株式を発行して割り当てた場合でも、払込みがない以上、資本金は計上されません。「株式の無償割当てにより株式が発行された場合には,新たに資本金は計上されない」という肢は正しいです。自己株式の処分は募集株式の発行と同じ手続で行いますが(199条1項)、処分されるのは既に発行されている株式なので発行済株式の総数は増えず、445条1項の「株式の発行」にも当たらないので、対価の払込みを受けても資本金の額は増えません。処分の対価と帳簿価額の差額はその他資本剰余金の増減として処理されます。「自己株式の処分により,資本金の額は増加しない」という肢は正しく、「株式会社が保有する自己株式を処分した場合には,処分の対価の額だけ資本金が増加する」という肢と「株式会社がその処分する自己株式を引き受ける者の募集をし,自己株式を処分することにより,発行済株式の総数は増加しないが,資本金の額は増加する」という肢は誤りです。
行為ごとの資本金の額と発行済株式総数の動き
- 自己株式の取得: 資本金の額は変わらない/発行済株式総数は変わらない
- 自己株式の消却(178条): 資本金の額は変わらない/発行済株式総数は減る
- 株式の併合(180条・182条): 資本金の額は変わらない/発行済株式総数は減る
- 株式の分割(183条・184条): 資本金の額は変わらない/発行済株式総数は増える
- 株式無償割当てで新株を発行(185条): 資本金の額は変わらない/発行済株式総数は増える
- 自己株式の処分(199条): 資本金の額は変わらない/発行済株式総数は変わらない
- 募集株式の発行・新株予約権の行使で新株を発行(445条1項・282条): 資本金の額は増える/発行済株式総数は増える
- 剰余金・準備金の資本組入れ(448条・450条): 資本金の額は増える/発行済株式総数は変わらない
- 資本金の額の減少(447条): 資本金の額は減る/発行済株式総数は変わらない
新株予約権の行使で新株を発行すれば資本金の額も発行済株式総数も増え、増減があれば変更の登記をします
新株予約権者が新株予約権を行使すると、行使した日にその新株予約権の目的である株式の株主となります(282条1項)。会社が新たに株式を発行して交付するときは、払込みを受けた額が資本金に計上され(445条1項)、発行済株式の総数も増えるので、両方が増加します。会社が保有する自己株式を交付するときは、自己株式の処分と同じで、どちらも増えません。資本金の額を減らさずに剰余金や準備金を資本金に組み入れると(448条1項2号・450条)、株式数は動かず資本金の額だけが増え、資本金の額の減少(447条)では資本金の額だけが減ります。資本金の額(911条3項5号)と発行済株式の総数並びにその種類及び種類ごとの数(911条3項9号)はいずれも登記事項なので、変更が生じたときは2週間以内に本店の所在地で変更の登記をしなければなりません(915条1項)。株式の発行で増えた場合だけでなく、消却や併合で減った場合も同じです。「発行済株式の総数が増加し,又は減少した場合には,変更の登記をしなければならない」という肢は正しいです。新株予約権の行使による変更の登記は、毎月末日現在により、その末日から2週間以内にすれば足ります(915条3項1号)。
会社法178条1項
株式会社は、自己株式を消却することができる。この場合においては、消却する自己株式の数(種類株式発行会社にあっては、自己株式の種類及び種類ごとの数)を定めなければならない。
会社法185条
株式会社は、株主(種類株式発行会社にあっては、ある種類の種類株主)に対して新たに払込みをさせないで当該株式会社の株式の割当て(以下この款において「株式無償割当て」という。)をすることができる。
会社法915条1項
会社において第九百十一条第三項各号又は前三条各号に掲げる事項に変更が生じたときは、二週間以内に、その本店の所在地において、変更の登記をしなければならない。
この用語が出た過去問の肢を、正誤を選んで解説で確かめられます。